研报速递
AGENTIC AI REPORT · 智能体基础设施研报解读
智能体大爆发:2026 AI 基础设施的生死劫
谁在卡住未来的脖子?从 CPU 回潮到 Harness 工程,四个维度的重构逻辑与产业红利。
全球科技 / 产业趋势 · 研报解读系列 · 2026 年 11 月
"
智能体不是飘在天上的云,它是扎扎实实踩在 CPU、光纤、光模块和代码沙箱上的重工业。
—— 全球科技 / 产业趋势 · 研报解读
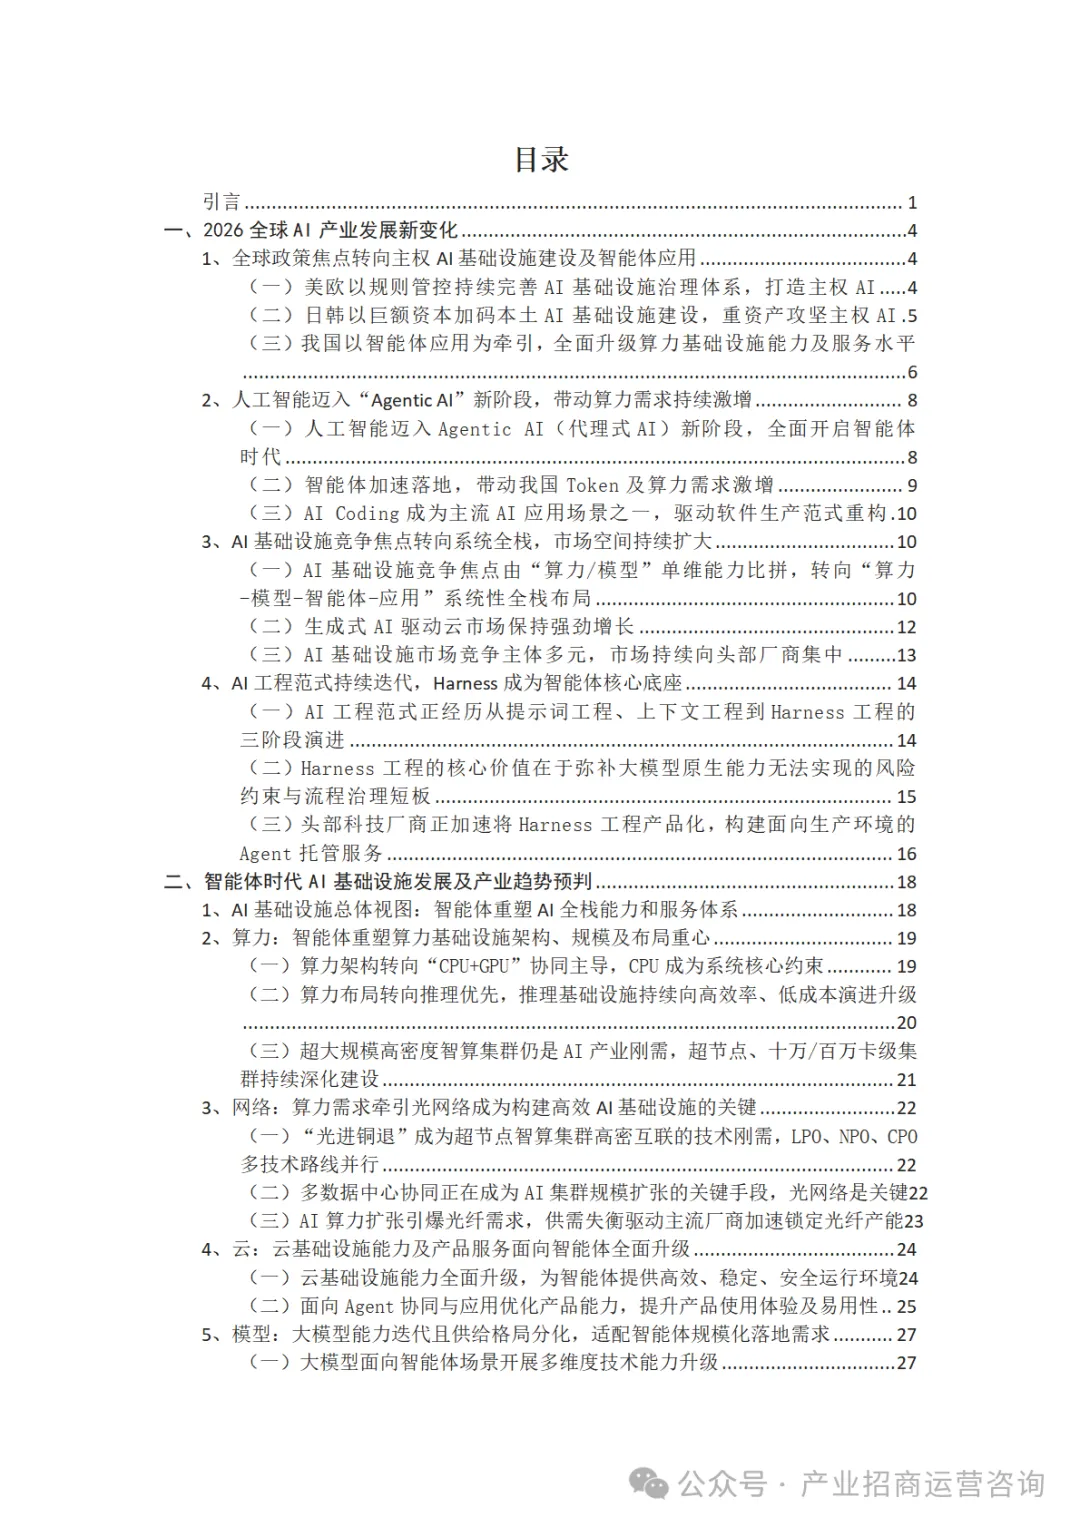
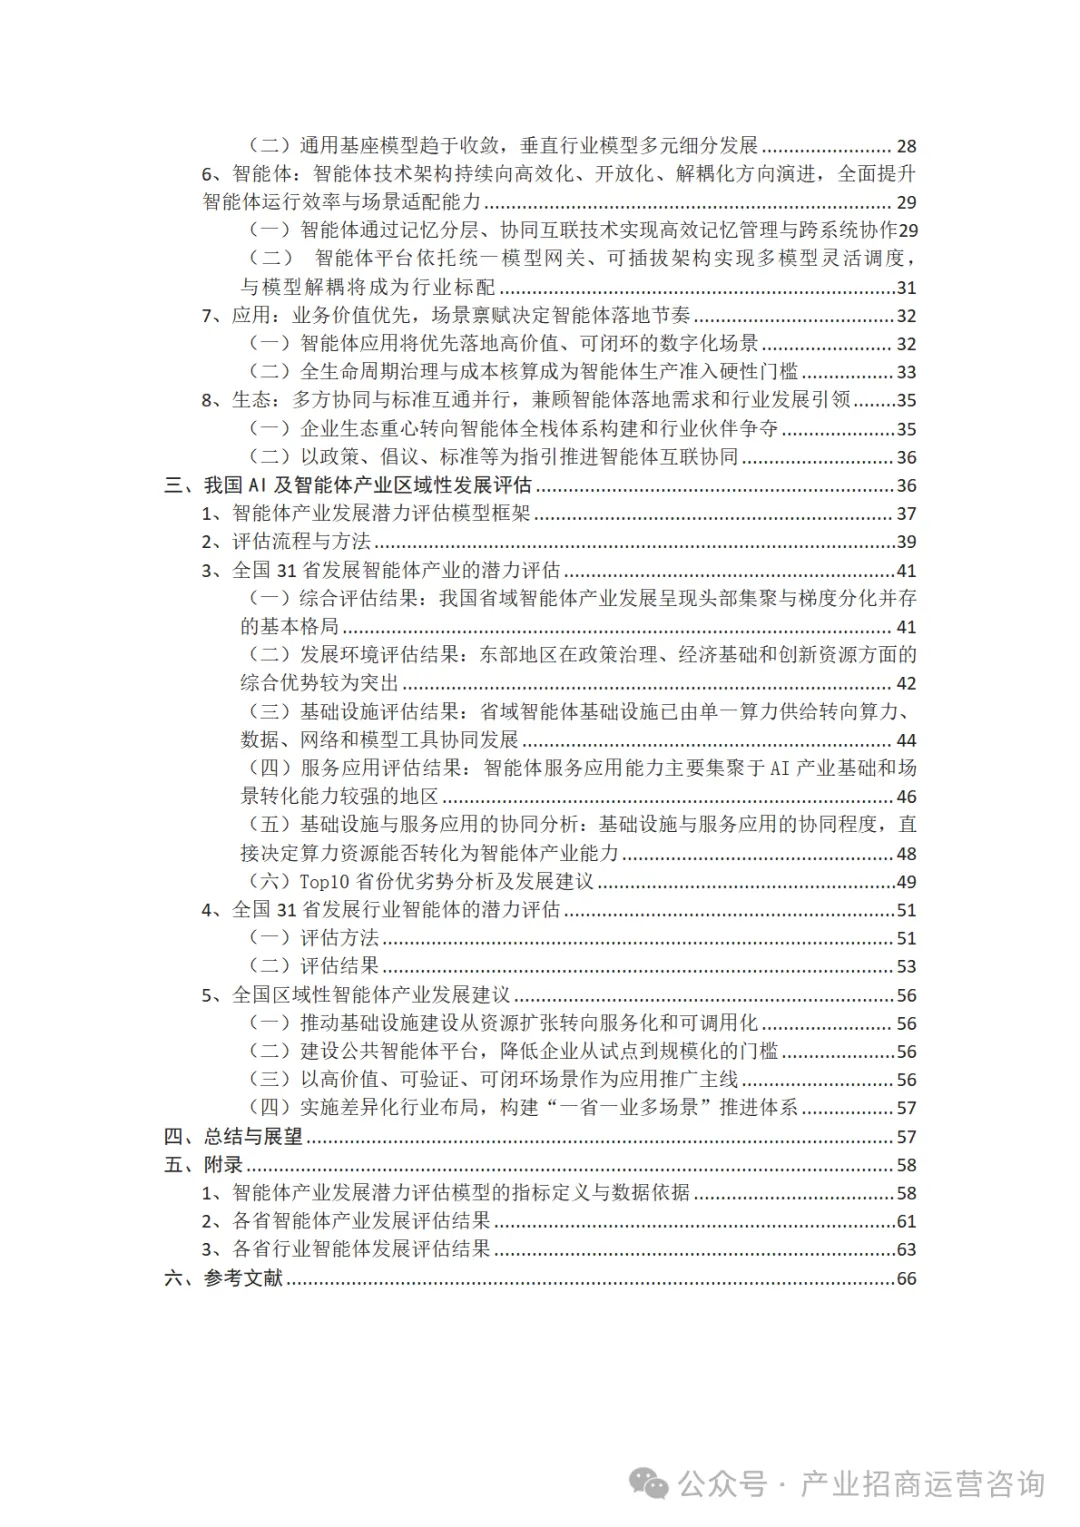
中国电信发布的《智能体时代 AI 基础设施发展研究报告(2026)》揭示了一个极具颠覆性的产业拐点:全球 AI 正从“生成式对话”向Agentic AI(代理式 AI)加速跃迁。预计到 2026 年,全球活跃智能体数量将逼近 8000 万个。这不仅仅是应用的爆发,更是一场对底层基础设施的残酷大考:算力架构从 GPU 单极走向“CPU + GPU”协同,CPU 反而成为系统核心瓶颈;网络互连进入铜光分层的临界点;云服务从“响应请求”走向“有状态执行”。本文从宏观政策、底层架构、工程范式与区域版图四大维度,深度拆解智能体时代 AI 基础设施的重构逻辑与产业红利。
7940 万个
2026 年全球活跃智能体
2185 EFLOPS
中国智能算力(6 月底)
+177%
智能算力同比增速
如果说 2023—2024 年是“百模大战”,2025 年是“应用落地”,那么 2026 年绝对是智能体(Agent)爆发的元年。当大模型长出了“手脚”,能够自主规划任务、调用工具、长周期运行、甚至跨系统协作时,它就不再是一个只会聊天的玩具,而是能干活的“数字员工”。然而,绝大多数人忽略了硬币的另一面:智能体对算力、网络、云底座的消耗和架构要求,与传统大模型完全是两个物种。
从“卷大模型”到“卷智能体”,变的不只是应用层,而是基础设施的天——这正是本期要回答的问题。
本文看点
01
CPU 回潮,GPU 崇拜退场
02
铜光不是替代,是分层
03
Harness 是新的护城河
POLICY
宏观与政策视角:主权 AI 博弈与中国的应用牵引
1. 全球进入“主权 AI”基建狂潮
报告指出,美欧日韩都在疯狂加码主权 AI。美国依托《AI 智能体标准倡议》和云端算力管控,试图将规则与硬件牢牢握在手里;欧盟抛出 InvestAI 方案、目标撬动 2000 亿欧元,并已启动最多 7 座“AI 超级工厂”招标;日本以七年超 10 万亿日元的公共支持建设 AI 基础模型与本土算力;韩国更是创下历史纪录,部署 26 万块 GPU 的主权云与 AI 工厂,2026 年国家 AI 预算增至 10.1 万亿韩元。
数据来源:CNAS 等机构 2026 年主权 AI 投资追踪
980 亿–1000 亿
2026 全球主权 AI 投入(美元)
7000 亿–7450 亿
四大云厂商资本开支(美元)
这组对比揭示了一个常被忽略的事实:主权 AI 的真实体量,比商业算力小了一个数量级。中东与东亚合计占已披露主权 AI 投资的 80% 以上,但绝大多数国家做不到“全栈自主”,2026 年的实际形态是“管理型相互依赖”——对部署方式、数据与法律管辖区有真实控制力,同时保留可信的后备。英伟达仍掌控 AI 加速器市场 80% 至 90% 的份额,芯片出口政策依然是主权 AI 最大的外部变量。
2. 中国:以智能体应用倒逼基建升级
与海外不同,中国的路径非常务实。从“十五五”规划到《智能体规范应用与创新发展实施意见》,再到“算电协同”和全国一体化算力网(“8+10+3”布局),中国正在试图通过海量应用场景,倒逼算力基础设施升级。2026 年 6 月底,我国智能算力规模已达 2185 EFLOPS,同比增长 177%;到 9 月底进一步升至 2592 EFLOPS,三个月净增 407 EFLOPS——这一增速甚至超过了此前机构模型的预测上限。
政策落地的含金量也很实在:“十五五”时期算力网建设将新增直接投资 4 万亿元,八大国家算力枢纽已贡献全国 80% 以上的智能算力,全国一体化算力网监测调度平台接入约六成智算资源。但报告也点出了“建好之后怎么用活”的痛点:国产异构算力池年均利用率不足 20%,单智算园区综合利用率约三成,跨架构“无法混训”、软件栈“看似兼容实则不兼容”。
💡 提示:中国主权算力投资额仅列全球第二梯队,但“网”的能力是全球独有的——枢纽集中度、统一调度、绿电直供与毫秒级服务圈,这套统筹范式的拉动效应强于单纯堆卡。
INFRASTRUCTURE
硬核技术视角:打破 GPU 崇拜的三重重构
智能体需要持续进行任务规划、长上下文读取、工具调用和失败重试,这直接改变了硬件底座的游戏规则。
1. 算力架构重构:CPU 意外成为卡脖子环节
这是一个极其反直觉的结论。过去大家都盯着 GPU,但智能体时代,系统级调度、内存管理、I/O 和 API 调用的负载激增。摩根士丹利测算,智能体工作流中 CPU 侧编排时间可占总时延的 50% 至 90%;佐治亚理工与 Intel 的联合论文显示,在 RAG、联网搜索、重度科研三类任务中 CPU 耗时占比均超 80%,工具处理环节在 CPU 上可占端到端延迟的 90.6%。
其根源在于工作流结构的改变:一个 10 步、每步 3 次工具调用的智能体任务,会产生 30 轮 CPU 密集型编排,对应仅 10 次 GPU 前向传播。换句话说,不是 CPU 变强了,而是智能体让 CPU 的工作变多了——而且是过去不存在的那类全新工作。
数据来源:英特尔、AMD 高管公开表态与 TrendForce、Arm 测算
1.2 亿颗 / GW
智能体时代 CPU 核心需求
+31%
2026 服务器 CPU 出货增速
10%–15%
3 月起服务器 CPU 涨价幅度
供给侧已经绷紧:英特尔、AMD 自 2026 年 3 月起上调全系服务器 CPU 价格,交期从常规 1 至 2 周拉长到 8 至 12 周,部分紧缺型号等待期甚至长达 6 个月。美银证券预测,到 2030 年服务器 CPU 市场空间将从 2026 年的约 430 亿美元增至 1250 亿美元。CPU 的产能短缺和涨价,正在成为制约 AI 基础设施的新瓶颈。
2. 网络重构:铜光不是替代,而是分层共存
超节点规模扩大,让传统铜缆逼近了物理极限:按 OIF 路线图,铜缆有效传输距离从 56 Gbps 下的约 3 米,压缩到 112 Gbps 的约 2 米,再到 224 Gbps 的约 1 米。LPO、NPO、CPO 等光互联技术因此成为长距扩展的主路径,多数据中心协同(如跨上千公里的集群互联)成为趋势。
需要修正的一个流行叙事
“光进铜退”并非单向演进。2026 年 3 月,博通 CEO 在财报会上表示,即便 2028 年迈向 400G SerDes,XPU 客户很可能仍继续使用直连铜缆;同月英伟达 CEO 在 GTC 上强调“铜缆还会重要吗,答案是肯定的”,下一代机架明确 CPO 与铜互连并用。美银证券也判断,机架内大规模用光“不会在 2026 甚至 2027 年发生”。
准确的说法是分层共存:机架内铜缆至少主导到 2027 至 2028 年,机架间光已是绝对主流,CPO 的规模商用普遍被推至 2027 至 2028 年。
路径上,LPO 是 2026 至 2027 年窗口内最现实的可规模化选择——它保留热插拔运维习惯、去掉重定时 DSP,思科称 800G LPO 设计可降模块功耗 50%、整机交换功耗 30%。CPO 性能账依然漂亮:英伟达称其能效提升 3.5 倍、信号完整性提升 63 倍;但封装良率与故障域问题尚未解决,业界普遍讲 CPO、实际交付多是 NPO,NVIDIA 官方路线图用词是“早期采用”。CPO 的真正意义不是省钱,而是重构价值链——利润从传统光模块厂转向芯片设计、先进封装与系统集成。
3. 云服务重构:从无状态走向 Agent-Native
传统云是“响应请求”的,毫秒级无状态;而智能体云是“任务执行”的,长周期、有状态、内存峰值可达平均值的 15.4 倍。这就要求云厂商提供毫秒级冷启动的沙箱、分层记忆架构以及物理硬隔离的安全护栏。Gartner 预计 2026 年将有 40% 的企业应用嵌入任务型智能体,而 2025 年这一比例不足 5%。
HARNESS
工程范式视角:真正的隐形护城河是 Harness
这是整份报告最核心、最深刻的洞察。AI 工程正在经历三个阶段:
2022—2024 年:提示词工程(优化输入)
2025 年:上下文工程(管理信息环境)
2026 年:Harness 工程(驾驭工程)
DEFINITION 定义
Harness 是一套完整的运行环境,包含文件系统、Bash 沙箱、记忆机制、Web 访问、上下文工程和权限控制。它弥补的是大模型原生能力无法实现的风险约束与流程治理。
报告用一个对比说明其威力:同一个模型,简单运行 20 分钟花费 9 美元且完全无效;而通过完整 Harness 运行 6 小时花费 200 美元,却能交付真正可用的产品。仅仅优化 Harness,编程任务成功率就能从 42% 提升到 78%。
独立研究也给出了同向证据:固定 6 个模型、22 个锁定任务、只换编排层的对照实验显示,混合成本每任务下降 41%,Token 消耗下降 38%,每美元质量提升 82%,端到端时延中位数从 48 秒降至 27 秒,6 个模型全部改善。另一项针对 9 种 Harness 的测试发现,同为 63.3% 通过率的两个工具,单任务中位成本却相差 5.6 倍。
−41%
换 Harness 后每任务成本
−38%
每任务 Token 消耗
17.5 倍
同通过率工具的成本极差
!风险提示
但 Harness 并非越重越好。多组实验发现,轻量配置的 token 消耗比完整配置低一个数量级、得分反而更高;在另一个对照中,加上 Harness 让前端模型的 token 增至 10.5 倍、成本约 7 倍,却未提高成功率。Harness 的复杂度,必须由实测轨迹证明它能提高验收通过率、降低成本或让失败更可诊断,否则就是纯成本。
一个更值得警惕的发现:对 11 个生产级编码智能体(约 400 万行代码)的研究显示,没有任何一个智能体运行时引入通用智能体框架,每个严肃系统都在自建。这意味着工程能力壁垒极高,也意味着这层能力尚未被标准化——AWS(AgentCore)、阿里云(AgentRun)、Anthropic(Claude Managed Agents)正在将 Harness 产品化,试图抢占这个入口。未来 AI 的竞争,不仅是“大脑(模型)”的对决,更是“身体(Harness)”的格斗。
TOKEN ECONOMY
资本与商业视角:Token 经济与 ROI 的残酷考验
1. Token 消耗量爆炸,但成本控制成为死结
智能体单次任务的 Token 消耗是普通对话的数十倍甚至上百倍。原因并不神秘:每一步都要重发系统提示、工具 schema、全部历史与工具结果,输入量随步数近似二次增长。一个 8 步客服智能体累计消耗约 58000 个输入 Token,是 8 次独立聊天的约 37 倍;多步智能体的账单中,输入 Token 占比高达 95% 至 98%。
数据来源:多家机构 2026 年公开实测,按中等价位模型测算
报告同时指出,企业在部署智能体时发现,代码审查与迭代环节平均占总 Token 消耗的 59.4%,且多消耗 Token 并不必然带来更高准确率。因此,商业评价标准从“单次 Token 价格”转向了“单位成功任务成本”——真正的可比口径是(Token + 运维 + 人工)除以成功完成数。
失败尾部尤其昂贵:失败的 bug 修复尝试单次常超 100 万 Token、30 至 100 美元。与此同时,重试与缓存命中率对成本的影响远超单价——重试从 4 倍降到 2 倍可让账单减半,缓存命中率从 0% 提到 90% 可降 58%。
2. 投资主线:寻找高价值闭环
AI Coding 是目前最容易形成业务闭环的杀手级场景。按 IDC 窄口径,2026 年中国 AI 编程市场规模从 3.99 亿元升至 11.73 亿元,同比增长约 194%。全球企业级编码智能体市场年化规模则在 98 亿至 110 亿美元区间,Claude Code、Cursor、GitHub Copilot 三家均已跨过 20 亿美元 ARR 门槛。
+194%
中国 AI 编程市场同比增速
约 1.5%
中国占全球 AI 编程市场比例
这组反差很值得玩味:全球约 85% 的开发者已日常使用 AI 编程工具,中国的使用渗透度同样不低,但中国仅占全球该市场约 1.5% 的收入份额——这是“以开源换生态、商业化滞后”的量化体现。B 端企业正在放弃全面铺开,转而聚焦高频、边界清晰、结果可验证的场景(如客服、代码、数据分析),而财务、法务等高风险领域则实行“智能体执行、人工审批”模式。
💡 提示:不能提供风险调整后 ROI 的智能体项目,到 2027 年底将有超 40% 被取消。看多这个赛道,先看单位成功任务成本,而不是模型单价。
REGIONAL LANDSCAPE
区域版图视角:中国 AI 智能体产业的四梯队
报告创新性地构建了 AIDP-EM 评估模型,对全国 31 省进行了摸底,并划分出四个梯队。
四梯队格局
领先梯队(北京、上海、江苏、浙江、广东):得分在 64.7 至 74.6 之间。北京强在模型和平台底座,上海胜在政策与算力均衡,江苏工业应用极强,广东应用场景丰富。核心特征是“高基础设施 + 高应用”,形成了正反馈。
较强梯队(山东、四川、重庆、湖北等):具备特色算力或产业优势,但在模型平台或原生应用上存在短板。
中等与追赶梯队(贵州、内蒙、甘肃等):出现典型的“算力强、应用弱”现象。这些地区建了大量数据中心,但缺乏高质量数据集、工具链和场景转化能力。
报告的判断在另一份城市榜单上得到了交叉印证:首次纳入智能体落地指标后,杭州升至第二、深圳升至第三,上海从第三回落至第四。这不是算力排名的变动,而是“算力—模型—智能体—场景”闭环能力排名的变动——深圳靠 AI 服务器与算力芯片制造加智能体应用,成都以应用层挤进前四,而武汉聚集超 800 家智能体企业却因缺少平台入口,利润受制于外部 API 成本,正是“企业多但没入口”的反例。
企业集聚度同样高度集中:智能体 TOP50 企业中,北京约 15 家、上海约 13 家、杭州约 9 家,三城合计约 37 家,占比约 74%;京津冀、长三角、粤港澳三大集群合计占全国 AI 企业约 89.9%。
💡 破局建议:贵州等地需从单纯的“资源扩张”转向“服务化和可调用化”;而低基建高应用的地区(如福建)则需通过跨区域调度和云边协同补足算力。
THE END
结语:告别幻想,拥抱系统级的硬仗
《智能体时代 AI 基础设施发展研究报告》给我们敲响了警钟:智能体不是飘在天上的云,它是扎扎实实踩在 CPU、光纤、光模块和代码沙箱上的重工业。
对于中国企业而言,我们拥有庞大的应用场景和极其完善的光通信与硬件制造产业链。但如果不解决异构算力调度、国产全栈适配以及 Harness 工程工具的缺失,再庞大的算力规模也难以转化为高价值的 Token 经济。
2026 年,AI 的竞争已经从“单点技术突破”升维到“算力—模型—智能体—应用”的系统全栈战。破局的关键,不仅在于造出更强的芯片,更在于写出一套能让智能体跑得稳、干得好的底层代码。
未来的竞争,不再是谁的模型更强,而是谁能把算力、互联、运行时和应用场景拧成一条真正跑得通的流水线。
FINAL VERDICT
如果只盯一个变量,那应该是“单位成功任务成本”:它同时决定企业敢不敢把智能体从试点推到生产,也决定这一轮算力扩张最终是利润还是折旧。
数据校核说明
本文引用报告数据的同时,已用最新公开资料逐项校核,以下为需要读者注意的口径修正:
一、网络重构部分,原文“光网络(LPO/CPO)全面替代铜缆、光互联成为唯一解”的判断与 2026 年公开事实相反。博通与英伟达高管均明确铜缆仍长期重要,机架内铜缆至少主导到 2027 至 2028 年,CPO 规模商用普遍推至 2027 至 2028 年,本文已改写为“分层共存”。
二、铜缆距离按 OIF 路线图口径修正为 224 Gbps 下约 1 米;CPU 时延占比采用摩根士丹利 50% 至 90% 与佐治亚理工—Intel 论文超 80% 的口径。
三、政策投资数据已换算为可核口径:日本为七年超 10 万亿日元公共支持(原报告 1 万亿日元口径疑有误),欧盟为 InvestAI 撬动 2000 亿欧元与 AI 超级工厂最高 100 亿欧元公共出资;韩国政府侧投入为 40 亿美元级,其 4700 万亿韩元口径为本土合计投资,建议以原报告为准。
四、智能算力 2185 EFLOPS 为工信部 2026 年 6 月底口径,9 月底已更新为 2592 EFLOPS;AI Coding 增速 194% 为 IDC 窄口径,与其他机构宽口径差异较大,引用时须带口径。
数据来源说明:本文基于中国电信《智能体时代 AI 基础设施发展研究报告(2026)》整理,并经公开资料交叉校核。涉及英特尔与 AMD 高管公开表态、OIF 路线图、TrendForce 与 Arm 测算、伯恩斯坦与摩根士丹利研究、工信部与国家数据局公开发布、IDC 与 Gartner 预测。机构口径差异已在正文与校核说明中标注。
声明
一、本文基于公开报告与产业调研数据整理,仅供行业交流与产业研究参考,不构成任何投资建议。
二、智能体与 AI 基础设施处于高速演进期,技术路线与商业格局存在极高不确定性,请读者保持独立判断。
免责声明:以上内容基于公开数据和量化分析,仅供参考,不构成投资建议。市场有风险,投资需谨慎。任何投资决策应结合个人风险承受能力、资金状况和投资目标独立判断,必要时咨询持牌专业机构。过往表现不预示未来收益。
如果觉得这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。