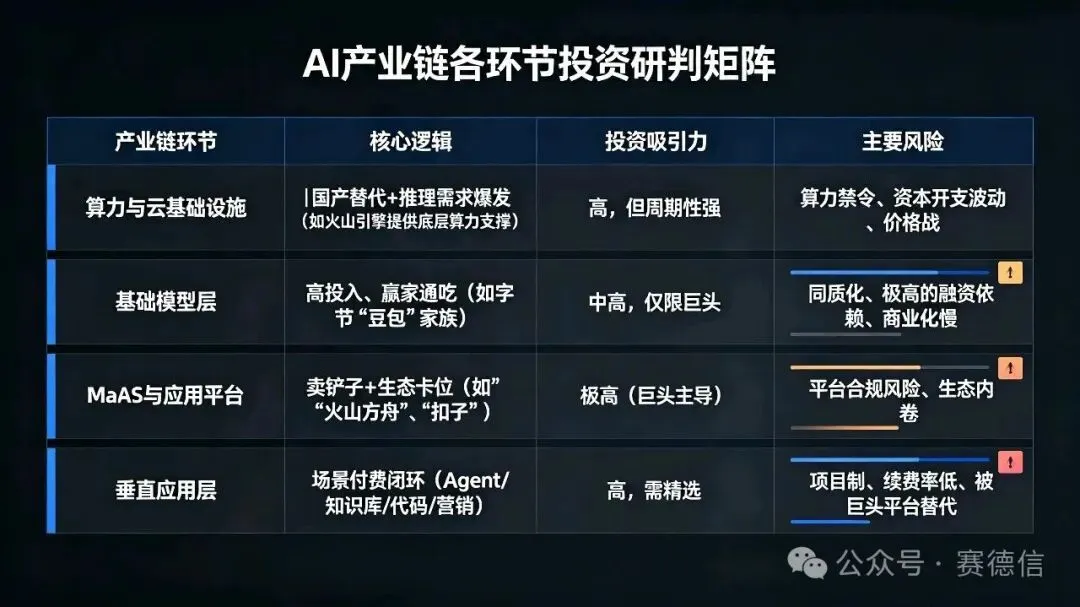
赛德信:大语言模型行业投资研究报告——基于投行全链条研判与成长/早期/产业投资框架的交叉验证(含火山引擎标杆案例分析)行业评级:高成长、高波动,精选商业化落地与合规能力强的标的(中性偏积极)研究框架:投行全链条研判模型为主框架,叠加成长投资“赛道—团队—扩张”框架、早期投资“PMF—单位经济”框架、产业投资“赋能—壁垒—生态位”框架进行交叉验证。本报告以字节跳动旗下“火山引擎”作为全栈LLM平台的标杆样本进行深度剖析。本报告为行业研究,不构成具体投资建议。1. 大语言模型不是单一产品赛道,而是“算力—模型—数据—应用”四层产业链重构。 投资机会不在“是否拥有大模型”,而在可验证的商业化闭环:谁掌握低成本推理、高质量行业数据、付费客户与续费率,谁具备长期价值。2. 行业处于技术成熟度曲线过热向低谷/复苏过渡阶段,但产业资本开支仍处高位。 基础模型层资本密集、同质化竞争加剧;应用层进入“场景穿透”阶段,垂直行业Agent、企业知识库、代码/客服等场景开始分化。3. 标杆案例分析——火山引擎的“全栈+低价+生态”打法: 作为拥有自研模型(豆包)、MaaS平台(火山方舟)、应用开发平台(扣子)和底层算力的巨头代表,火山引擎通过“击穿底线的API定价”重塑了行业竞争格局。这要求所有被投企业必须在“巨头基础设施之上”寻找差异化,而非正面硬刚。4. 成长投资框架:赛道成立,但指数级增长只属于少数。 只有收入/用户年化增长超过100%、边际成本递减、网络效应或数据飞轮成立的企业,才符合高增长投资模型。5. 早期投资框架:重点验证PMF与单位经济。 在火山引擎将Token价格打到“厘”级别的背景下,应用层企业的推理成本已大幅下降,投资重点应转向CAC回收期、续费率(NDR)以及是否具备真正的场景壁垒。6. 产业投资框架:产业赋能价值是核心。 技术必须解决产业“硬骨头”,形成可测量的效率提升/成本节约;仅做模型套壳、缺乏产业Know-How的团队将面临被巨头平台“降维打击”的风险。7. 投行研判框架:合规是底线,财务质量是生命线。 大模型企业普遍存在研发费用资本化、收入确认、数据合规、知识产权FTO等高风险点,IPO/再融资/并购均需前置排查。 · 优先配置: 垂直行业数据闭环强、在火山引擎等平台上构建了高转换成本、订阅制收入占比高的应用企业。 · 谨慎参与: 纯做基础模型且无生态依托的初创公司(面临巨头价格战碾压)。 · 回避: 无真实付费客户、算力卡来源不明、数据版权瑕疵、高度依赖关联交易的企业。2.1 政策与监管:从“鼓励创新”转向“备案合规+安全可控”大语言模型企业需重点排查:生成式人工智能服务备案、数据安全与个人信息保护、网络安全审查、境外上市备案与VIE架构、知识产权与版权(FTO尽调)、科技伦理与内容安全。投行研判结论: 合规能力将从“成本项”转为“准入壁垒”。早期未完成备案、数据来源不清的企业,IPO/再融资路径存在实质性障碍。按成长投资“投资于变革”逻辑,大模型属于结构性变化,但需区分:· TAM: 全球企业软件、云服务、AI应用与算力支出。· SAM: 具备数据基础、付费能力、合规场景的行业(金融、医疗、制造、政务等)。· SOM: 结合下游客户扩产计划交叉验证。注意: 在巨头(如火山引擎)将API价格降至极低水平后,单纯靠“模型差价”获取SOM的逻辑已不成立,必须依靠“应用增值”获取份额。· 产品矩阵生态: 火山引擎打出了“豆包大模型(基座)+ 火山方舟(MaaS平台)+ 扣子/Coze(Agent开发平台)”的组合拳。这不仅卖模型,更是在做生态。· 单位经济重塑: 2024年其主力模型API定价击穿行业底线(如0.0008元/千Tokens),倒逼全行业优化推理成本。投资启示: 应用层企业的毛利率不应再受制于高昂的Token成本,若企业仍因算力成本导致毛利率为负,说明其技术架构或场景选择存在根本问题。· 生态反哺: 字节内部的抖音、剪映、飞书提供了海量真实场景反哺模型迭代,这是纯初创公司无法比拟的“数据飞轮”。· 增长曲线: 要求经营性ARR与回款双高。若企业仅在火山方舟上套壳API,无自有用户数据沉淀,则无法形成二次增长曲线。· 扩张纪律: 警惕“烧钱换规模”但续费率极低的企业,在基础设施平权时代,补贴已无法建立护城河。· PMF预判: 早期用户自然增长率、解决方案优雅程度。在巨头平台(如扣子)提供的标准化工具之上,初创团队能否解决巨头的“脏活累活”(如深度的行业定制、私有化部署)?· 单位经济健康度: CAC真实回收周期、NDR(净收入留存率)。大模型应用需特别看推理成本占收入比(在火山引擎降价后,该指标应大幅优化)。· 产业赋能价值: 是否为客户创造可测量的效率提升(如客服人效提升、代码交付周期缩短)。· “产业+技术”复合团队: 拒绝纸上谈兵。在与火山引擎这类提供“水电煤”的巨头合作时,初创企业必须拥有深度的产业Know-How,才能卡住不可替代的生态位。建议对可比公司逐项PK:收入质量(ARR/订阅制占比)、增长效率(CAC回收期、NDR)、技术效率(推理毛利率、单位Token成本)、客户结构(大客户依赖度)。1. 收入真实性“四流合一”: 警惕临近期末集中确认收入、关联方大额采购。大模型MaaS模式下,需核对API调用日志与实际计费的匹配度。2. 研发费用“五维”核查: 重点核查研发资本化时点(大模型企业调节利润的高发区)、研发人员工时与项目匹配度。3. 算力采购与成本核算: 审查算力租赁合同(如向云厂商采购)、GPU折旧政策。4. 关联交易识别: 穿透排查与云厂商、生态被投企业间的非关联化处理。5. 现金流压力测试: 在模型价格持续下行的趋势下(如火山引擎等引发的价格战),测试营收下降与算力预付款对现金流的挤压。· 相对估值: 基础模型层参考PS/EV-EBITDA;应用层参考PS、ARR倍数。· 重塑逻辑: 由于基础设施价格战(如火山方舟的大幅降价),基础模型层的PS倍数将受压制,资本市场将更多把估值溢价给予掌握高粘性客户和行业数据的应用层。· 一级市场并购溢价: 剔除泡沫交易,聚焦具有真实业务协同的并购。· 破发风险预警: 若企业发行估值包含了对“模型技术领先性”的过高溢价,而在开源模型或巨头降价冲击下技术平权,破发概率极大(>30%则建议推迟发行)。· 市值成长三层逻辑: 基本面业绩增速→行业β景气度→同赛道稀缺性(如基于火山引擎生态但深耕特定医疗/金融场景的唯一标的)。· 实控人风险画像: 大额质押、未决诉讼、婚姻变动导致股权不稳。· 知识产权FTO: 训练数据版权、开源协议(如商用限制)、模型输出侵权。· 数据合规: 数据采集、跨境传输审查,特别是使用了第三方大模型(如接入火山方舟)时的数据隔离协议。· 算力采购产能消化: 若募投项目为自建算力,需在模型降价大潮下严测投资回报率(IRR),否则极易变成不良资产;若募投为研发与生态建设,需明确差异化壁垒。· 业绩变脸: 收入/利润偏离预期±50%触发红牌。· 监管问询: 高频问询反映信息披露或大模型合规问题。· 退市风险: 对照财务类、规范类退市指标排雷(特别是持续亏损且无核心技术壁垒的套壳公司)。1. 算力与底层资源: 是自建、采用火山引擎等云服务,还是算力来源不明?2. 高质量行业数据: 数据来源合法性、清洗成本、是否形成独特的数据飞轮?3. 场景化付费客户: 真实付费客户数、NDR、CAC回收期。(若客户是从火山引擎等巨头平台导流而来,需评估其独立性)4. 推理毛利率: 在Token价格极度内卷的今天,是否仍能维持正向毛利?· 优先: 付费客户规模大、NDR>100%、推理毛利为正且改善、数据闭环独特、合规完善。· 回避: 无真实付费客户、收入依赖关联方/补助、算力来源不明、数据版权瑕疵、纯靠补贴维持的“伪需求”应用。大语言模型是长期结构性机会,但当前阶段估值分化严重。建议采用“核心+卫星”策略:· 核心配置: 垂直行业数据闭环强、订阅制收入占比高、合规体系完善的应用龙头(尤其是那些能熟练利用火山引擎等低成本基础设施放大自身利润的企业)。· 卫星配置: 早期PMF已验证、团队具有“产业+技术”复合背景的细分场景公司。· 谨慎参与: 纯基础大模型初创玩家(需面对类似字节豆包的降维价格战)。· 回避: 无付费客户、收入质量差、关联交易复杂、数据合规有瑕疵、高商誉高对赌的企业。· 成长框架问“能否指数级增长”:只有少数具备数据飞轮与低推理成本的企业符合。· 早期框架问“PMF与单位经济是否健康”:早期项目必须用付费、留存、CAC回收期验证,不能再拿“算力太贵导致亏损”当借口。· 产业框架问“是否创造产业价值”:不能解决产业硬骨头、无法跨场景复用的“套壳模型”在巨头面前不具备任何长期壁垒。风险提示: 技术迭代不及预期、巨头价格战导致行业利润率长期低迷、数据版权与监管处罚、商业化付费转化低于预期、核心人才流失、估值泡沫与解禁减持、财务造假与收入确认风险。免责声明: 本报告基于公开框架与行业逻辑分析,不构成任何具体投资建议。实际投资/投行决策需结合企业尽调、审计数据、法律意见与监管口径独立判断。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递