研报速递
第一章 行业总体运行态势
1.1 装机规模:总量稳居世界首位,增速让位于质量
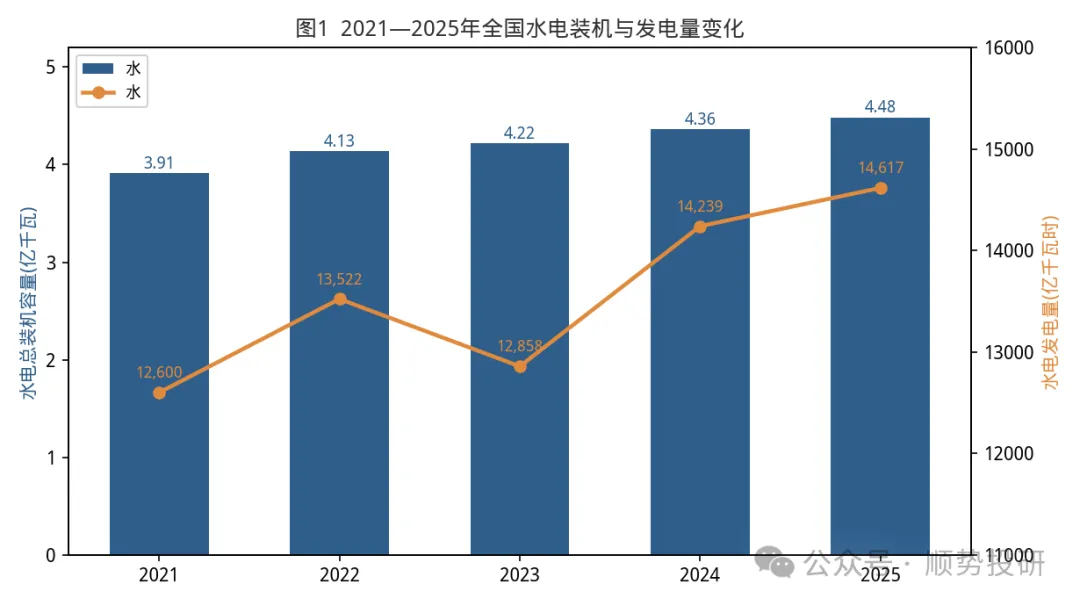
指标 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 |
水电总装机(亿千瓦) | 3.91 | 4.14 | 4.22 | 4.36 | 4.50 |
水电总装机同比(%) | 5.6 | 5.8 | 1.8 | 3.2 | 2.9 |
其中:常规水电(亿千瓦) | 3.54* | 3.61* | 3.71* | 3.77 | 3.80 |
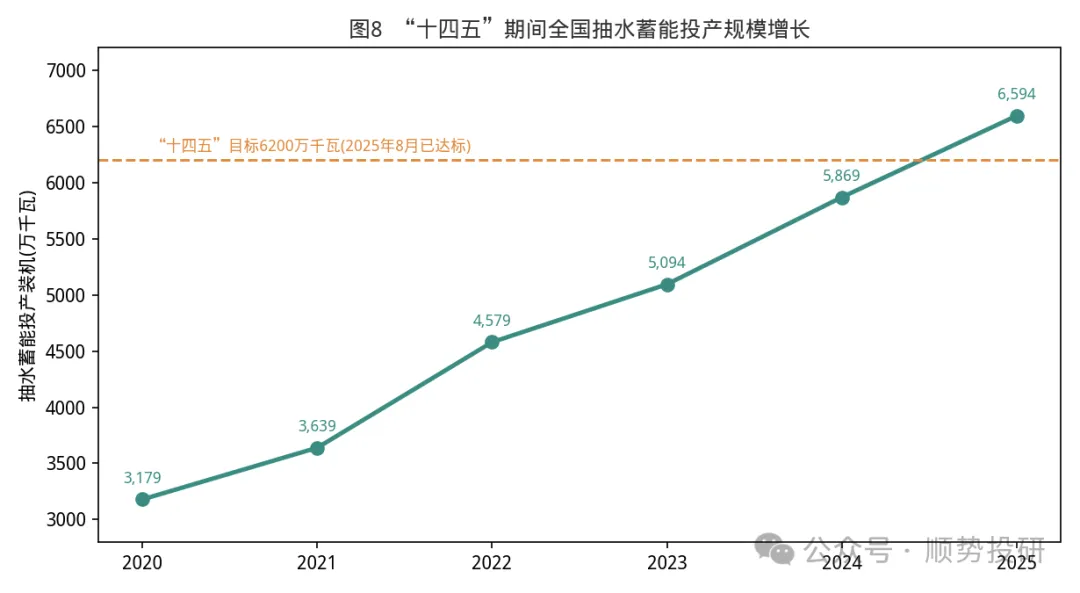
其中:抽水蓄能(万千瓦) | 3639* | 4579* | 5094 | 5869 | 6594 |
全年水电发电量(亿千瓦时) | 约12600 | 13522 | 12858.5 | 14239/14256.8 | 14616.7/1.46万亿 |
水电发电量同比(%) | — | 约+5.8 | -4.9 | +10.9 | +2.5/+2.8 |
规上水电平均利用小时(小时) | 约3400 | 约3130 | 约3560 | 3349 | 3367 |
1.2 发电量:水文主导的波动性与“压舱石”属性
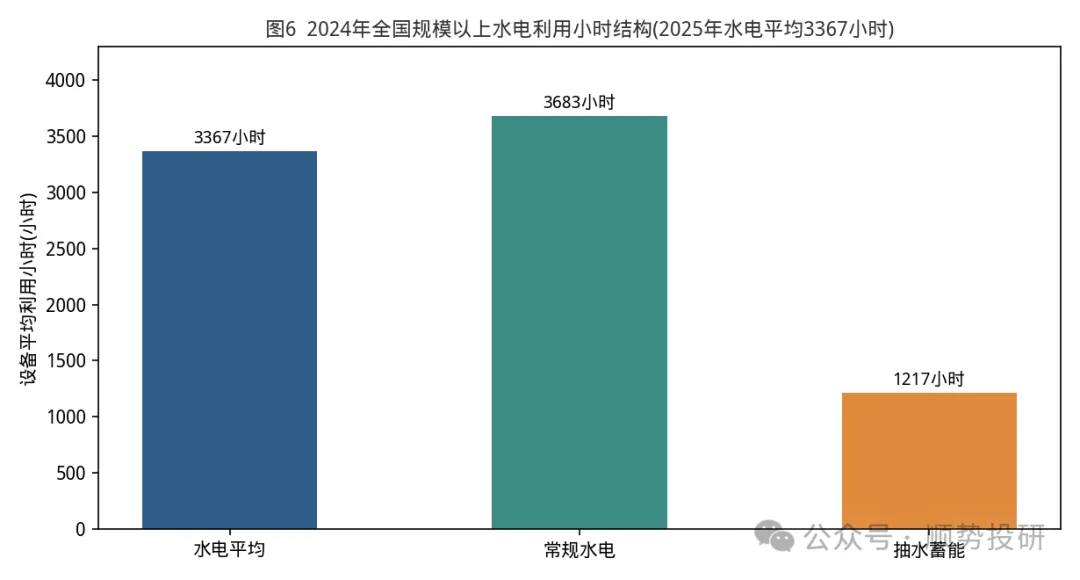
1.3 利用小时:结构性差异背后的调度逻辑
类型 | 2024年平均利用小时(小时) | 同比变化(小时) |
全国规模以上水电 | 3349 | +219 |
其中:常规水电 | 3683 | +272 |
其中:抽水蓄能 | 1217 | +40 |
全国6000千瓦及以上电厂平均 | 3442 | -157 |
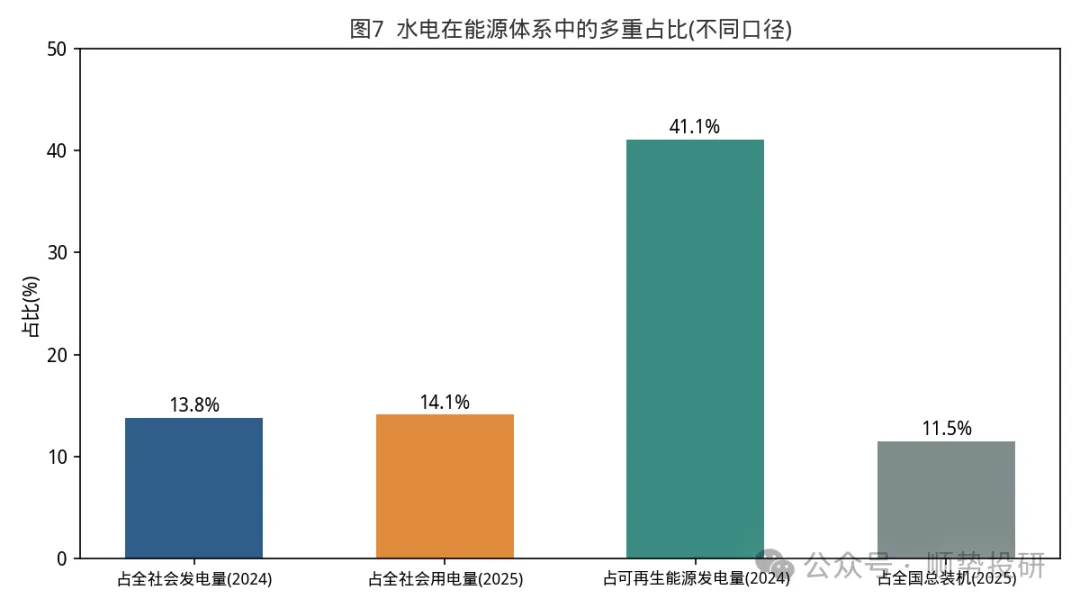
1.4 在能源体系中的定位:占比下行,分量上升
第二章 电源结构与装机结构演进
2.1 分电源横向对比:水电退居第三,但调节价值居首
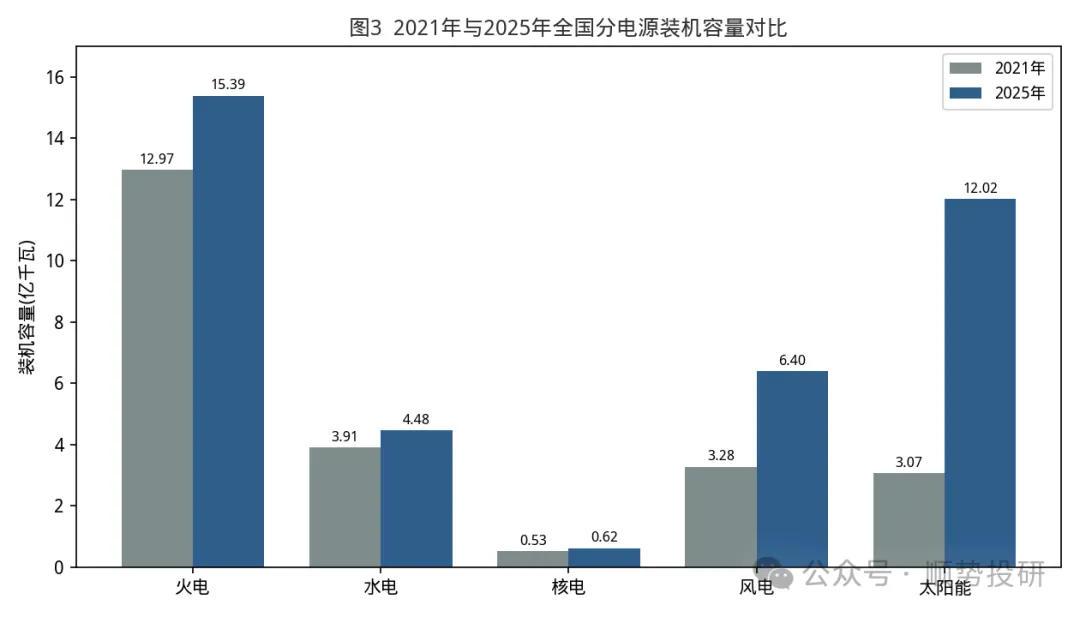
电源类型 | 2021年 | 2025年 | 增量 | 五年增幅 |
火电 | 12.97 | 15.39 | +2.42 | +18.7% |
水电 | 3.91 | 4.48 | +0.57 | +14.6% |
核电 | 0.53 | 0.62 | +0.09 | +17.0% |
风电 | 3.28 | 6.40 | +3.12 | +95.1% |
太阳能 | 3.07 | 12.02 | +8.95 | +291.5% |
合计 | 23.76 | 38.91 | +15.15 | +63.8% |
2.2 水电内部构成:常规水电趋顶,抽水蓄能挑大梁
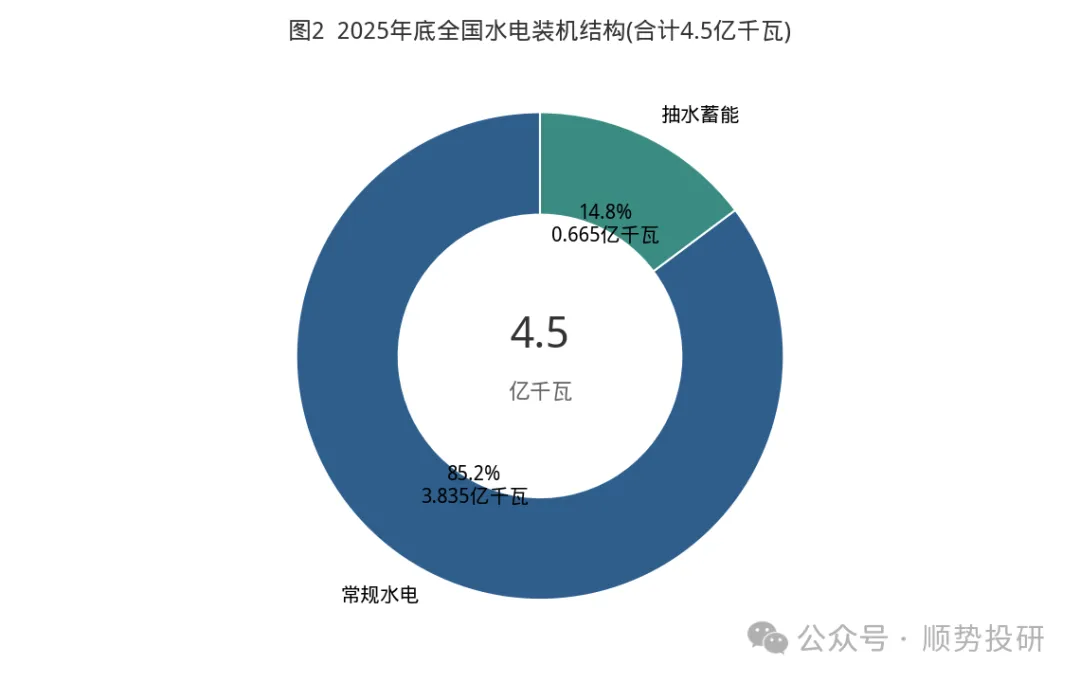
构成项 | 年末装机 | 占水电总装机 | 2025年新增 | 占年度新增 |
常规水电 | 约3.8亿千瓦 | 约84.6% | 467万千瓦 | 38.4% |
抽水蓄能 | 6594万千瓦 | 约14.7% | 748万千瓦 | 61.6% |
合计 | 4.5亿千瓦 | 100% | 1215万千瓦 | 100% |
2.3 “十四五”规划目标完成情况
第三章 区域格局与重大工程
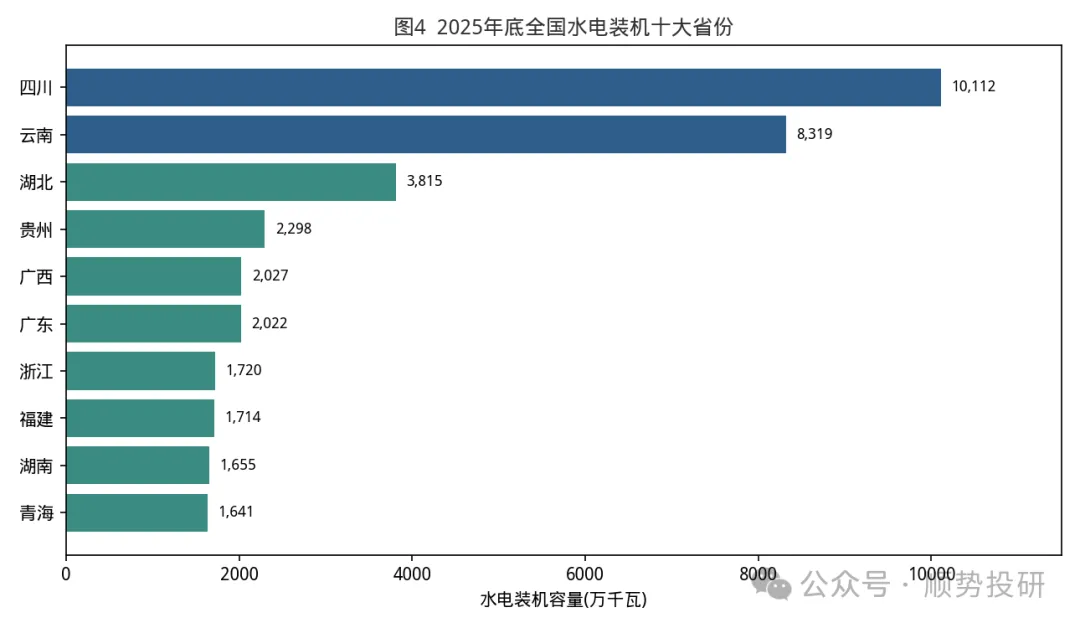
3.1 资源高度集中:西南三省一市构成绝对主力
排名 | 省份 | 水电装机 | 占全国比重 | 区域属性 |
1 | 四川 | 10112 | 约22.5% | 西南/西电东送 |
2 | 云南 | 8319 | 约18.5% | 西南/西电东送 |
3 | 湖北 | 3815 | 约8.5% | 长江中游 |
4 | 贵州 | 2298 | 约5.1% | 西南 |
5 | 广西 | 2027 | 约4.5% | 西电东送南线 |
6 | 广东 | 2022 | 约4.5% | 负荷中心/抽蓄 |
7 | 浙江 | 1720 | 约3.8% | 负荷中心/抽蓄 |
8 | 福建 | 1714 | 约3.8% | 华东沿海 |
9 | 湖南 | 1655 | 约3.7% | 华中 |
10 | 青海 | 1641 | 约3.7% | 西北/黄河上游 |
3.2 四川样本:首个“亿千瓦水电王国”的形成
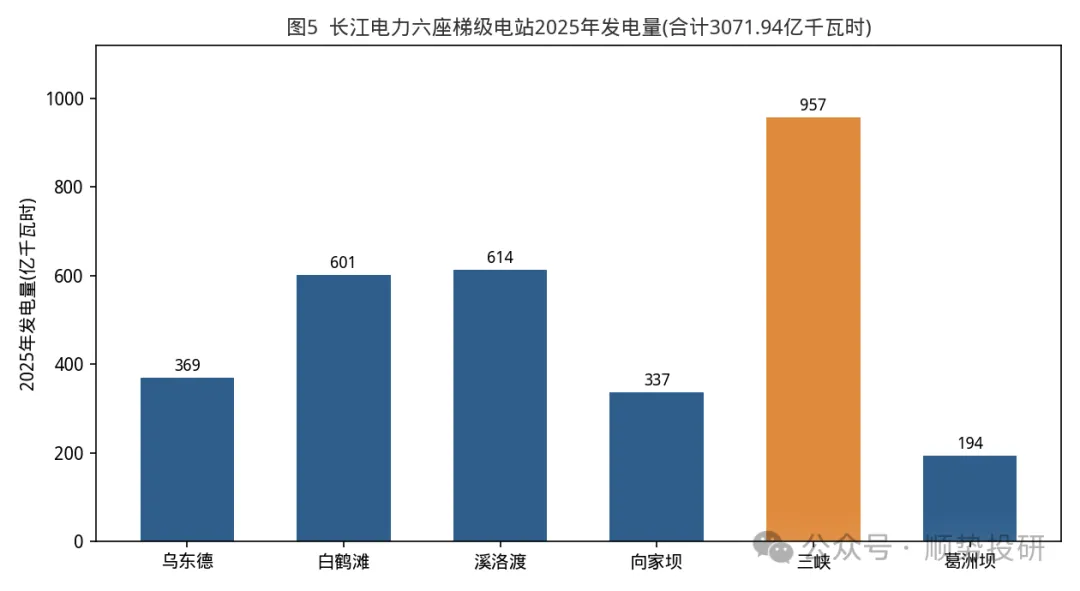
3.3 流域梯级开发:从单站竞争到联合调度
电站 | 2025年发电量 | 同比 | 装机容量(万千瓦) |
三峡 | 957.15 | +15.44% | 2250 |
溪洛渡 | 613.56 | -1.20% | 1386 |
白鹤滩 | 601.04 | -0.54% | 1600 |
向家坝 | 337.21 | +0.93% | 640 |
乌东德 | 369.18 | -6.88% | 1020 |
葛洲坝 | 193.81 | +11.36% | 约271 |
合计 | 3071.94 | +3.82% | 约7169.5 |
3.4 超级增量工程:雅鲁藏布江下游水电工程
3.5 水风光一体化:流域开发的下一形态
第四章 电力市场化改革与水电收益重塑
4.1 从计划电价到市场电价:水电的定价机制切换
4.2 现货市场中的水电:出力与价格的负相关
4.3 负电价:极端价格信号下的调度博弈
4.4 抽水蓄能电价机制:容量价值的市场化回收
4.5 绿证与碳资产:水电的环境价值变现
第五章 生态约束与小水电绿色转型
5.1 生态红线成为硬约束
5.2 分类整改与生态流量监管
5.3 生态调度与综合利用效益
第六章 企业经营与产业链影响
6.1 上市公司业绩:来水、电价与结构的三角博弈
6.2 资产运营效率:利用小时与机组可用率
mso-ascii-font-family:Times New Roman; 电站 | 2025年利用小时(小时) | 对比2024年 | 特征 |
三峡 | 4303 | +510 | 龙头水库,调节能力强 |
向家坝 | 5754 | +4 | 高利用小时稳定运行 |
溪洛渡 | 4927 | -76 | 大库容调节 |
白鹤滩 | 3774 | +3 | 新投产满负荷运行 |
乌东德 | 3625 | -257 | 来水偏枯影响 |
葛洲坝 | 7026 | +745 | 径流式,利用小时最高 |
6.3 产业链拉动:装备制造与工程建设
第七章 国际化发展
第八章 发展趋势与前景展望
8.1 总量判断:常规水电稳、抽水蓄能快、开发重心深
8.2 功能定位:由电量供应向容量调节持续迁移
8.3 市场格局:现货化、跨省化、绿色化
8.4 技术方向:数字化、智能化与抽蓄国产化
8.5 主要风险
风险类别 | 具体表现 | 影响方向 | 应对思路 |
水文风险 | 流域来水偏枯、年内分布不均、极端气候频发 | 发电量下降、利用小时降低 | 流域联合调度、跨流域补偿、中长期水文预报 |
市场风险 | 现货电价下行、丰水期低价、市场化折价 | 度电收入与电价承压 | 优化电量曲线、参与辅助服务、绿证与容量收益补充 |
工程风险 | 超大型工程地质复杂、投资超概算、工期延后 | 资本开支与回报周期拉长 | 强化前期论证、全过程造价与进度管控 |
政策风险 | 生态红线收紧、电价机制调整、绿电竞争加剧 | 存量资产估值与收益重估 | 合规经营、提升调节与绿色价值变现能力 |
海外风险 | 地缘政治、汇率波动、社区与生态诉求 | 境外资产安全与收益波动 | 审慎决策、本地化运营、完善风险对冲 |
第九章 结论
附一 水电统计口径说明与数据可比性
指标 | 口径一 | 口径二 | 差异原因 |
2025年水电装机 | 4.5亿千瓦(含抽蓄) | 37752.71万千瓦(仅常规) | 是否包含抽水蓄能 |
2025年水电发电量 | 约1.46万亿千瓦时 | 14616.7亿千瓦时 | 行业统计与国民经济核算 |
2025年水电发电量 | 约1.46万亿千瓦时 | 13144亿千瓦时(规上工业) | 覆盖范围是否含全部小型水电 |
2024年水电发电量 | 14239亿千瓦时 | 14256.8亿千瓦时 | 行业统计与国民经济核算 |
装机同比增速 | 全国口径同比 | 6000千瓦及以上口径同比 | 统计范围与基数不同 |
附二 水电年内运行特征与调度规律
统计时点 | 水电累计发电量(亿千瓦时) | 占全年比重(估算) | 累计平均利用小时(小时) |
2025年6月底 | 5398 | 约37% | 1377 |
2025年9月底 | 9971 | 约68% | 2551 |
2025年12月底 | 约14600 | 100% | 3367 |
附三 水电在能源体系中的多重占比
附四 小水电绿色改造的商业模式与路径
附五 水电投资的经济性框架
资产类型 | 收入来源 | 主要风险 | 收益稳定性 |
大型常规水电(龙头水库) | 电量收入+市场化交易+绿证 | 来水波动、电价下行 | 较高(可调节平滑) |
大型常规水电(径流式) | 电量收入为主 | 来水波动、无调节能力 | 中等 |
跨省跨区送电水电 | 协商电价+落地端市场联动 | 受电省价格机制、通道约束 | 中等偏高 |
抽水蓄能 | 容量电价+电量电价+辅助服务 | 调用频次、机制调整 | 高(保底收益强) |
小水电 | 电量收入+生态电价(探索) | 生态整改、来水、合规成本 | 偏低 |