首页 »
行业资讯 » 中金先把自己变能赚,再去消化两家券商
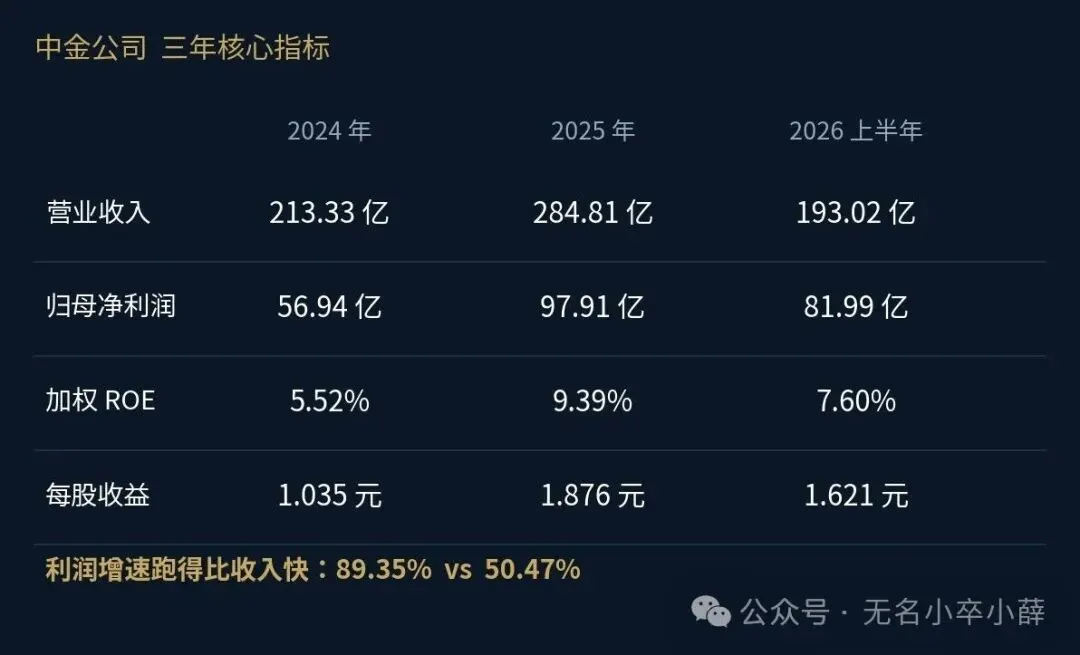
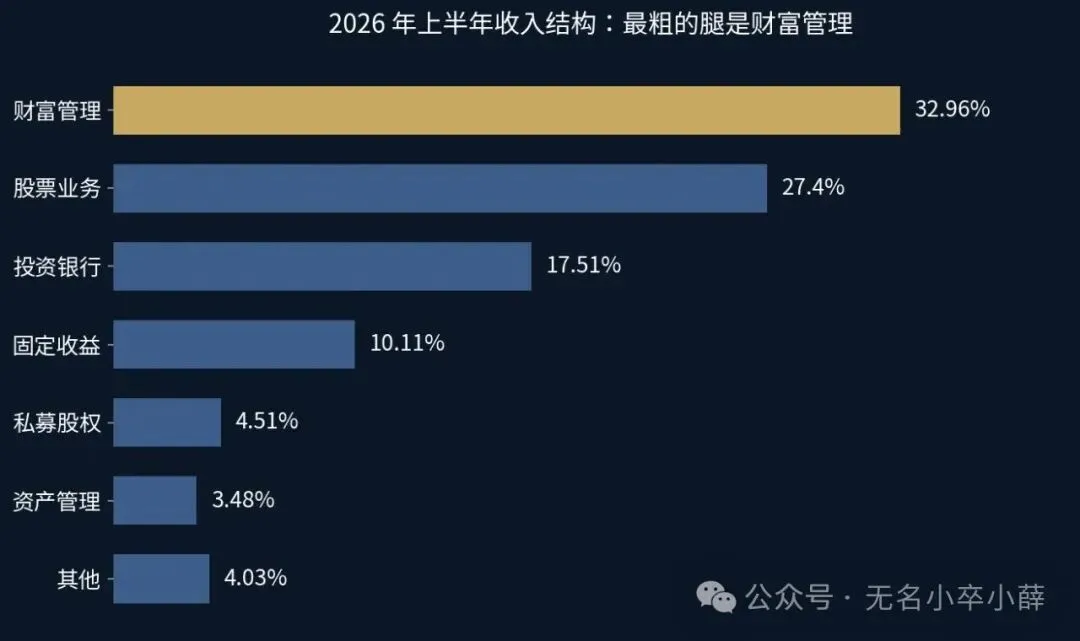
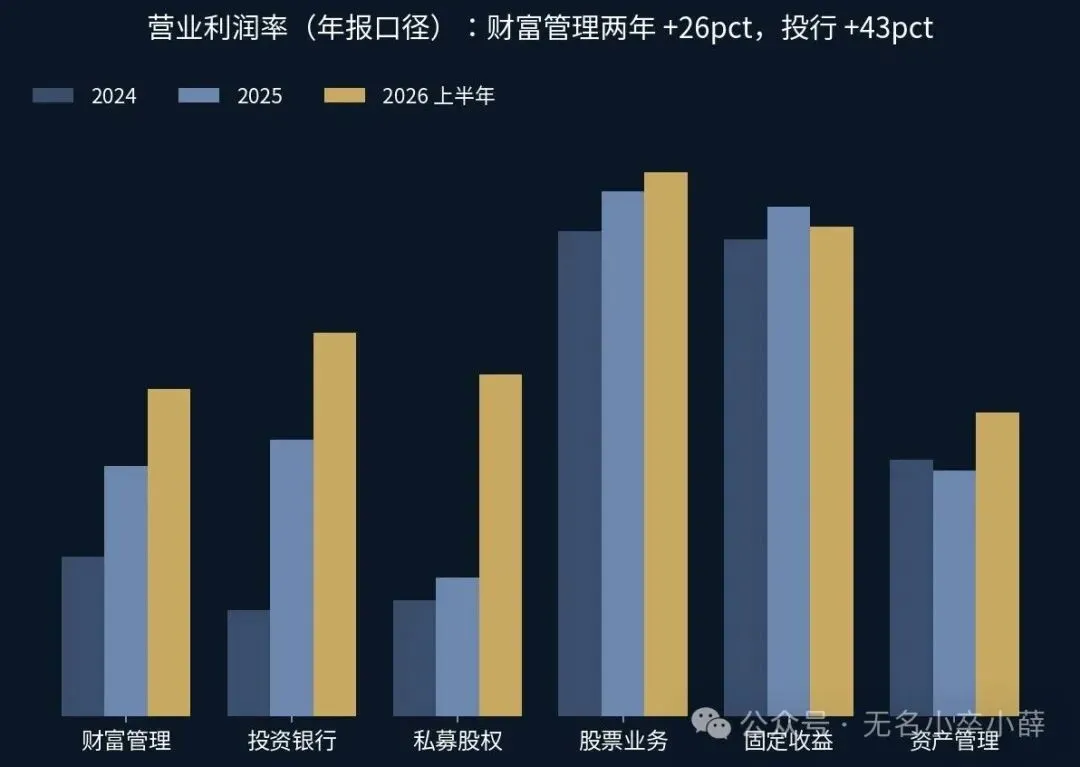
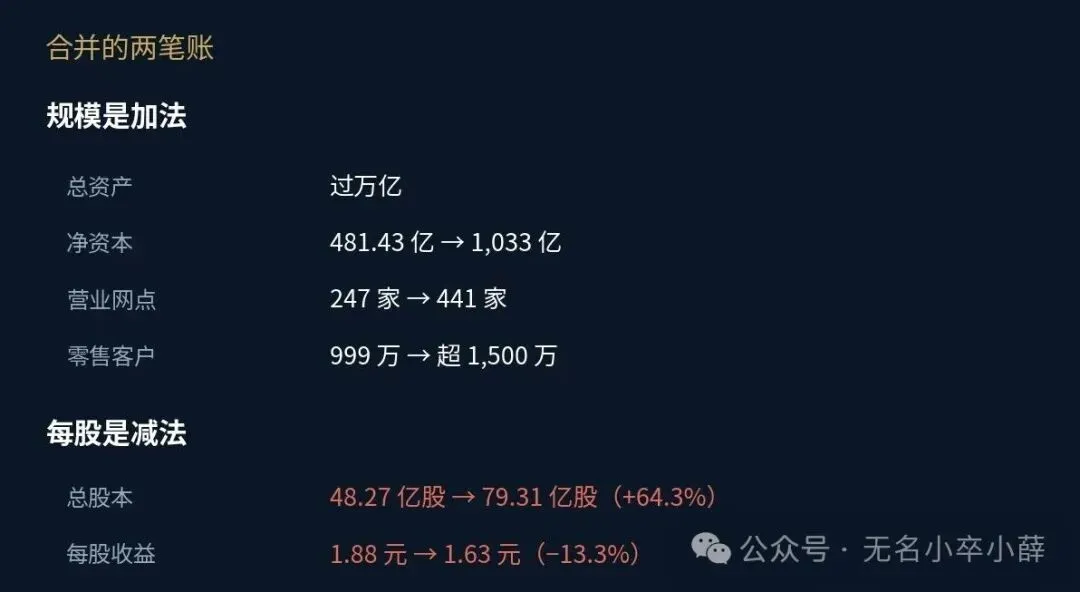
中金先把自己变能赚,再去消化两家券商2026年10月26日,中金公司把东兴证券、信达证券装进体内,成为证券业首单“三合一”。市场看到的是“万亿券商”“资本跃升”。但翻完2025年报和2026年中报,更值得说的是另一件事:在吞下两家同行之前,中金先把自己变能赚了。这篇只回答三个问题:它的利润率为什么跳?合并后每股收益为什么先被摊薄?接下来两年最该盯什么?口径提示:2024、2025年数据来自年报,2026上半年来自中报,三套数都不含东兴、信达(交易2026年10月26日才交割)。文中“合并后总资产过万亿”“净资本1,033亿”“客户超1,500万”均为按2025年末数据测算的备考口径。三套口径不要混着读。2025年A股日均成交额涨了七成,港股IPO也回暖,全行业都在赚钱。但从上图可以看出,利润增速跑得比收入快这么多,不是“市场好”三个字能解释的。02 利润率为什么跳:收入涨33.5%,支出只涨16.5%2025年,营业支出168.76亿元,同比只涨16.54%。营业收入涨33.50%,支出只涨16.54%。这个差额,就是利润率跳升的直接来源。会计上叫经营杠杆:系统建好了、牌照拿到了、人养着了,行情来的时候,多出来的收入大半直接落进利润。但有个看着矛盾的地方:职工工资90.07亿元,涨了31.89%,几乎跟收入同速。既然工资涨三成,杠杆从哪来?答案在费用结构里。业务及管理费一共164.19亿元,工资占90.07亿元。工资涨31.89%,这笔费用整体只涨14.81%,说明工资以外的部分(按差额估算约74.12亿元)增速明显更低。不是“成本不动”,是“人力涨、其他平”,两头一抵,总支出才只涨16.5%。这里必须把话说回来:这一年的利润改善,市场景气是第一位的因素。 券商是典型的顺周期生意,行情来了收入自然上去,成本不会同比例增加。模式转型、成本控制都是慢变量。把利润率提升全归功于“转型见效”,是不诚实的。行情退潮之后利润率还能不能守住,才是转型是否有效的试金石。很多人对中金的印象停在“投行贵族”。这个印象在2015年是对的,现在得改。看2026年上半年的收入结构:最粗的一条腿是财富管理,占了三分之一收入,比投行多出近一倍。这六条腿性质完全不同:投行和财富管理是“收费型”,靠人头和服务赚钱;股票和固收是“资金型”,靠资本和市场波动赚钱;私募和资管介于两者之间。收费型稳定但增长慢,资金型弹性大但看天吃饭。再看赚钱效率。各业务线的营业利润率(年报口径,不是毛利率):顺带说一句:这几条线的利润率不能直接横向比较。财富管理是人力密集、网点密集,投行是项目制,股票和固收是资金驱动,成本结构根本不同。有意义的比较是纵向的:同一条线自己跟自己比,两年走了多远。2024年25.83亿,2025年45.97亿(+77.95%),2026上半年33.80亿(+133.97%)。2022到2023年IPO市场冷,投行收入被压到低点,从低点弹起来涨幅自然好看。真正的支撑是港股:2025年港股IPO主承销79亿美元、保荐41单,中资企业全球IPO融资267.83亿美元、56单,都排在中资券商第一。A股IPO主承销只有7单、162.38亿元。133.97%这个数不能线性外推。它一半是市场给的,一半是去年基数太低。传统券商靠交易赚钱:你买卖越频繁,它佣金越多,本质是希望你多动。中金从2019年开始转买方投顾:按你交给它管的资产规模收年费,你动不动它都收那么多,所以它有动力劝你少动。到2026年6月末,买方投顾保有超1,300亿元,产品保有超4,600亿元。营业利润率从2024年的24.57%走到50.43%,说明这门生意的成本结构终于跑通了。但隐忧在客群:合并后零售客户从999万户涨到超1,500万户,多的五百万户以中端和大众为主。客户数上去了,户均资产下来了。换股算法:中金A股36.68元/股,东兴16.05元,信达19.11元;每1股东兴换0.4376股中金,每1股信达换0.5210股。交易对价约1,139亿元。这里有个容易忽略的点:36.68元是定价基准日确定的价格,不是交割时的市价。换股合并最容易被争议的,就是定价基准日和交割日之间市场认的价格可能差很远。规模那头是真的,总资产过万亿、净资本翻倍、网点翻倍(见上图)。但被并的两家不好过:2026年上半年,东兴证券营收25.06亿元(+11.40%)、归母净利润10.25亿元(+25.13%);信达证券营收24.35亿元(+19.53%)、归母净利润10.97亿元(+7.15%)。两家半年合计21亿出头,中金一家赚82亿。合起来是加法,不是乘法。规模变大和每股变厚,是两件事。前者的账已经并表,后者的钱要靠被并公司自己挣出来。一、赚钱效率真的提升了。 不是收入涨了,是利润率跳了。财富管理两年升26个百分点,比任何一个季度的增速都扎实。二、境外是一条又窄又深的护城河。 2026上半年境外收入59.66亿元、占30.91%、营业利润率75.33%,靠的是二十年的网络铺设和跨境资质。不过要说明:这是单期数据,受资本占用少、税负低影响,并且高度依赖港股景气。三、客户结构分散且分层清晰。 境内外机构投资者超15,000家,QFII市占率连续22年市场首位;前五大客户收入不超30%。一、合并的账还没算完。 摊薄13.3%是既定事实,能不能挣回来,要看2026年报和2027年报。二、投行的弹性取决于港股。 133.97%的增速建立在2024年低基数上,港股一旦转冷,这条线的波动最明显。三、整合期的风控和人心。 三套交易系统、两套薪酬体系、一万多名员工要在业务不停机的情况下合并。另外,2024年12月那张800万元的罚单(思尔芯IPO保荐未勤勉尽责)说明,规模扩张的同时,风控并没有同步跟上。一句话总结:中金这几年做的,是先把自己从“能接大项目”变成“能持续赚钱”,再去接两家比自己小的同行。前一件事已经看到结果,后一件事才刚开始数据来源:中金公司《2025年年度报告》《2026年半年度报告》,合并交易数据据公司公告。文中营业利润率为年报披露口径。本文只做事实梳理,不构成任何投资建议,也不代表任何机构观点。市场有风险,投资需谨慎。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递