行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

券商11月金股转向,医药和华为链谁更值得跟踪?

wang 2026-11-02 行业资讯
券商11月金股转向,医药和华为链谁更值得跟踪?
10月的金股还带着“确定性优先、红利打底”的防御底色,11月的画风已经变了。
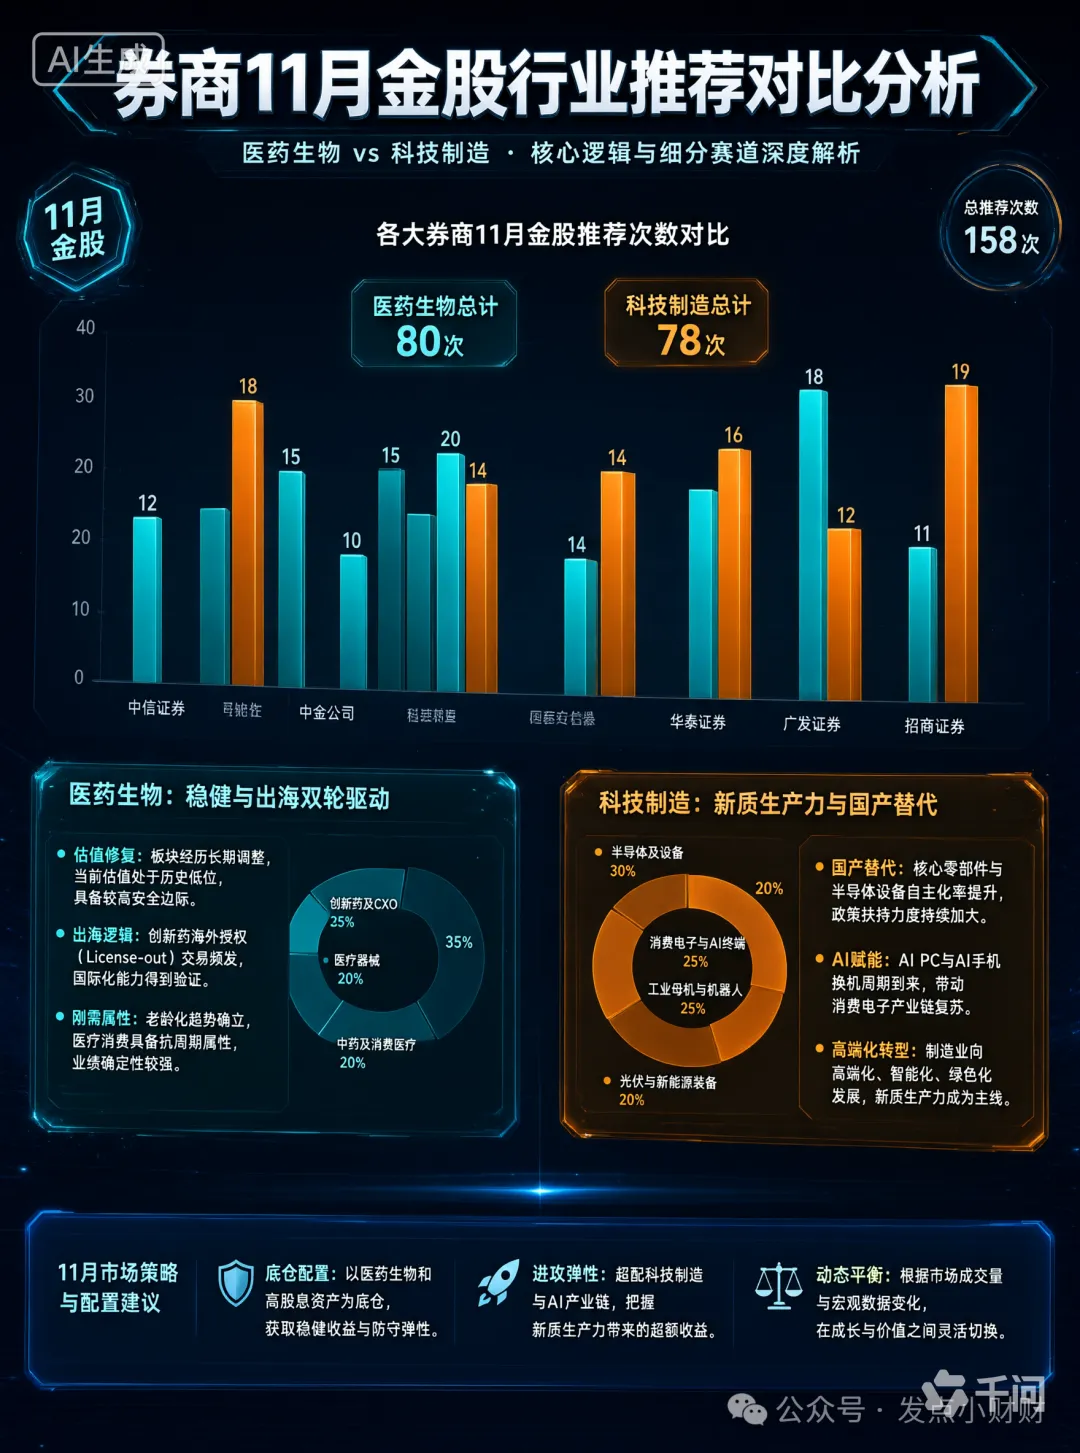
截至11月初,已有18家券商公布11月金股组合,累计推荐182次,覆盖153只A股。行业分布上,机械设备以18次推荐居首,医药生物15次位列第二,电子12次排在第三;电力设备、基础化工各11次,食品饮料、国防军工各10次。若按主线划分,科技制造方向合计推荐约66次,占比约36%;医药消费方向合计推荐约49次,占比约27%。
单看行业排名,和10月相比仍有延续性,但拆开配置逻辑,变化藏在结构里。

一、从“防御为上”到“攻守兼备”:变化的不是排名,是仓位含义

10月金股的配置语言里,“确定性”是高频词。银行、公用事业、煤炭等高股息资产被普遍用作底仓。彼时医药和电子虽然也在推荐列表中,但更多是“结构性进攻”,整体组合的风险预算偏保守。
11月的变化体现在两个层面。一方面,银行、煤炭等红利资产仍被纳入“守”的框架;另一方面,电子、科创标的推荐力度有所减弱,科技制造内部更强调业绩兑现和估值性价比。东吴证券将11月定性为“风格切换关键窗口”和“重要调仓时点”,判断短期需均衡配置应对波动,中长期科技成长主线并未终结。
把医药生物和电子放在一起看,科技制造与医药消费仍是本月金股的两大核心方向。但两者的“攻守角色”完全不同——医药承担的是守中带攻,华为链承担的是攻中带守。

二、医药链 vs 华为链:两条完全不同的“攻守”逻辑

医药链:估值不是盾,订单才是

市场对医药最大的分歧在估值。不同口径下,医药生物PE分位差异较大,单看估值并不能得出统一的“便宜”结论。
真正让券商敢在11月把医药放进“攻守兼备”组合的,是CXO订单的能见度。药明康德2026年前三季度营收455.4亿元,同比增长38.6%;经调整归母净利润183.8亿元,同比增长74.4%;截至9月末持续经营业务在手订单767.4亿元,同比增长36.4%。公司连续上调全年收入指引至610—619亿元,并扩大资本开支至80—85亿元。
TIDES业务前三季度收入115.2亿元,同比增长46.9%,预计全年增速约47%。这一板块对应多肽、寡核苷酸等新分子方向,是当前CXO景气度最高的细分环节之一。
对应2026年PE约17—18倍,在经调整利润增速较高的背景下,估值提供的不是简单“便宜”,而是下行保护的不对称性——订单锁定了未来多个季度的收入底盘,使医药在“攻守兼备”框架中天然偏向“守”的一端。
政策节奏是医药链的另一个隐性变量。11月国谈和集采传出暖风,创新药经历深度调整后出现企稳迹象,交银国际判断11月起医药板块投资情绪有望企稳回升。原文引用但政策催化的时间点不可精确预判,这使得医药的“攻”需要以订单为锚,而不是以政策博弈为锚。

华为链:估值是盾,出货量是矛

华为链的估值位置和医药不同。立讯精密作为消费电子龙头,2026年前三季度营收2850.12亿元,同比增长29.01%;归母净利润130.57亿元,同比增长13.36%。公司预计2026年全年归母净利润同比增长15%—20%。
当前股价对应2026年PE约13倍,2027年约11倍。13倍的PE在消费电子龙头中处于偏低水平,这意味着华为链的“守”更多来自估值本身提供的安全垫,而非订单锁定。
“攻”的一端则高度依赖出货量数据。TrendForce预计2026年华为折叠屏手机出货约500万部,市场份额约24.8%;苹果iPhone Duo出货约500万部,份额同样约24.8%;三星约710万部,份额约35.1%。全球折叠屏市场2026年预计仅同比增长0.5%,除苹果外,安卓品牌合计出货同比下滑超过20%。
华为在国内折叠屏市场仍具优势,2026年三季度国内份额达73.9%。但行业总量增速放缓意味着,华为链的“攻”不能笼统地看“华为概念”,而要落到具体品类的出货曲线上。
两条链的“攻守”逻辑可以这样概括:医药的确定性在报表里已经兑现了一部分,跟踪的是订单能不能持续转化为收入;华为链的确定性在估值里已经反映了一部分,跟踪的是出货量能不能撑住当前的增长预期。

三、散户跟踪清单:盯住这几个先行指标,比盯金股名单有用

医药链:订单 > 政策 > 估值

第一优先级:CXO在手订单与TIDES增速。药明康德767.4亿元在手订单和TIDES 46.9%的增速是当前医药链最硬的先行指标。下一阶段的观察点是Q4订单是否维持30%以上同比增速,以及TIDES增速能否在产能释放后继续保持高增长。如果订单增速出现连续两个季度回落,医药链的“守”的逻辑需要重新评估。
第二优先级:创新药国谈结果与集采规则变化。11月国谈和集采的“暖风”目前仍是定性判断,落到跟踪层面,看两点:国谈目录新增品种中是否有超市场预期的大单品,以及集采续约规则是否出现“降幅温和化”的边际变化。政策不决定方向,但决定节奏。
第三优先级:医药整体估值分位的收敛方向。当前医药PE在不同口径下分歧较大,估值本身不是 unanimous 的买入信号。跟踪估值分位的变化方向,比纠结绝对值更有意义:如果估值分位在订单继续上修的同时回落,说明盈利增长在消化估值,这是最健康的组合。

华为链:出货量 > 份额 > 估值

第一优先级:华为手机月度/季度出货量,区分“总量”和“结构”。TrendForce预计华为2026年折叠屏出货约500万部,但全球折叠屏总量增速仅0.5%,安卓品牌合计出货同比下滑。散户可以直接跟踪IDC和TrendForce的季度出货数据,重点看两个拆分:Mate系列标准版与Pro版的出货比例,以及折叠屏出货同比是否止跌。
第二优先级:立讯精密对华为/安卓客户的收入占比变化。立讯精密并非“纯华为链”标的,苹果仍是其核心客户,非苹果客户合计占比约44%,其中华为营收占比约5%。这一数据在半年报和年报中披露,频率不高但方向重要——如果安卓占比停滞,华为链的估值弹性会打折扣。
第三优先级:PE的“锚”是否移动。立讯当前2026年PE约13倍,2027年约11倍。13倍对应的隐含假设是消费电子主业温和增长、通讯/AI业务提供增量。如果华为手机出货量超预期,PE的“锚”可能上移;如果出货不及预期,13倍本身也可能继续压缩。估值在这里不是买入理由,而是判断预期差方向的坐标。
回到开头的问题:医药和华为链谁更值得跟踪?答案取决于跟踪者自己的约束条件。如果在意的是“已经看得见的订单能不能继续兑现”,医药链的跟踪框架更清晰,先行指标更硬,但需要接受估值分位并不极端便宜的事实。如果在意的是“估值提供的下行保护叠加出货量超预期的弹性”,华为链的赔率结构更吸引人,但跟踪频率需要更高,出货数据的边际变化比任何券商研报的推荐都更早、更真实。
券商说“攻守兼备”,但攻和守从来不是平均分配的。选哪一边加重,取决于你愿意为什么样的不确定性买单。

猜你喜欢