研报速递
一、上半年业绩高增,全年正增格局基本确立
2026年上半年,A股市场结构行情活跃、权益交投显著放量,证券行业实现营收与净利双增。
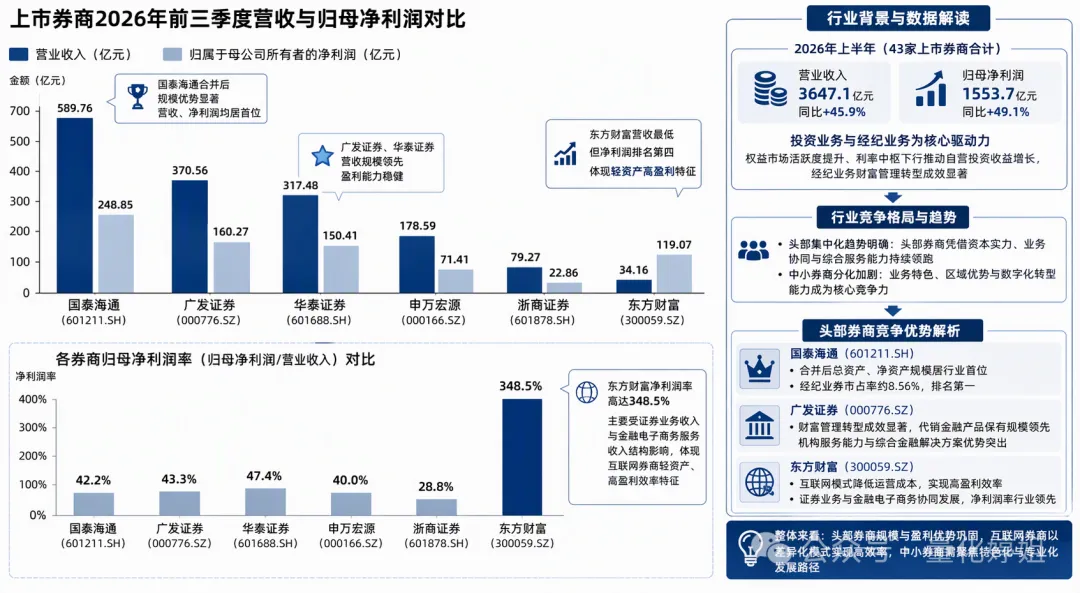
43家上市券商合计实现营业收入3647.1亿元,同比增长45.9%;合计归母净利润1553.7亿元,同比增长49.1%;加权平均ROE为4.61%,同比提升1.18个百分点。
这是近年来少有的"量价齐升"式修复,且增长并非单一业务驱动,而是全业务线共振。
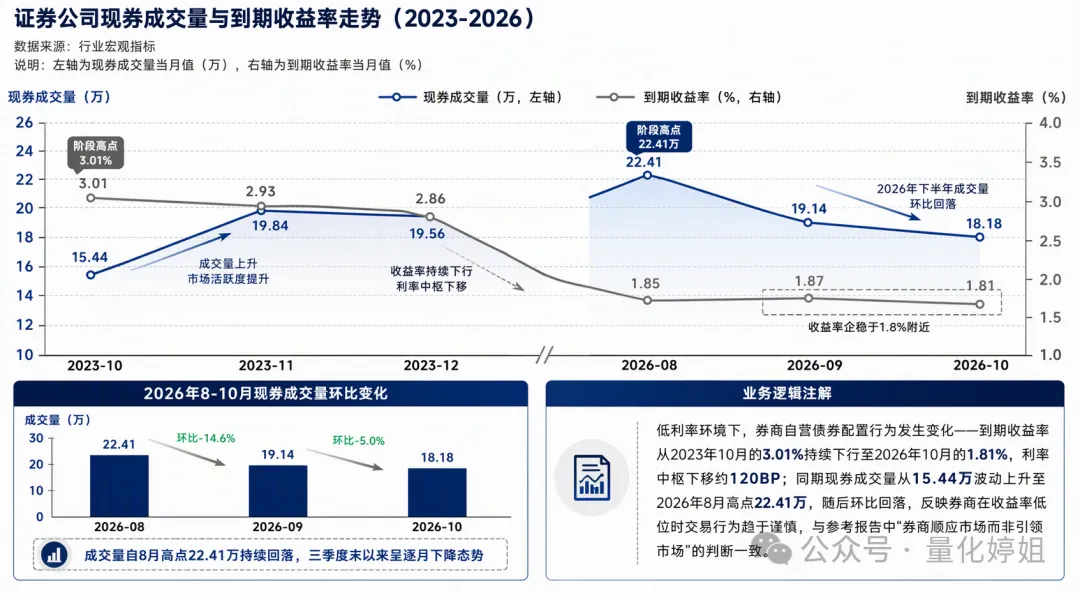
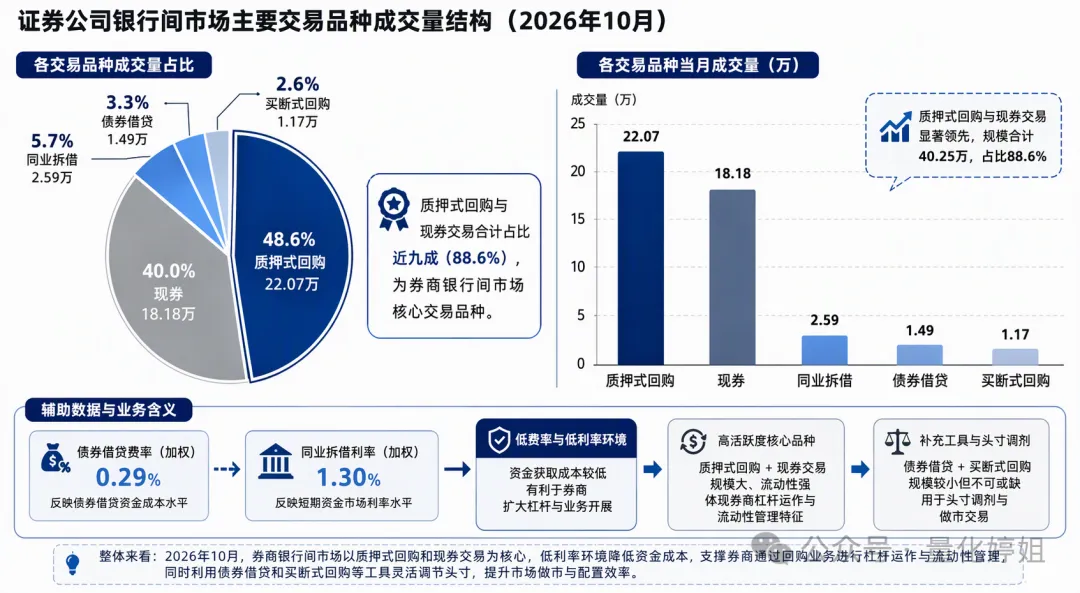
从行业经营的高频指标看,证券公司现券到期收益率已从2023年10月的3.01%回落至2026年10月的1.81%,银行间同业拆借加权利率由2.12%降至1.30%,融资成本下行直接改善了重资本业务的利差空间;与此同时,现券成交量由2026年8月的22.41万回落至10月的18.18万,质押式回购成交量从26.12万降至22.07万,印证了三季度以来市场交易活跃度的边际降温。
这组"利率下行、成交回落"的组合,正是理解券商三季报压力与四季度盈利结构的关键。
二、业务结构:自营与财富管理双轮驱动
分部数据看,2026H1投资业务收入1687.3亿元、同比+50.0%,经纪业务收入984.5亿元、同比+54.0%,资管274.7亿元、同比+24.1%,投行194.2亿元、同比+24.8%,利息净收入303.4亿元、同比+52.8%。业务占比分别为46.3%、27.0%、7.5%、5.3%、8.3%,投资与经纪合计贡献超七成收入,占比分别提升1.3和1.4个百分点。
这意味着行业当前的盈利弹性高度绑定权益市场与居民资产配置需求:低利率环境下居民增配权益、资管新规后财富管理需求爆发,是这一轮盈利中枢上移的核心逻辑。
自营端值得单独关注。
2026年上半年券商同时增持股债,但债券仓位占比由71%降至68%,增持重点转向国债、地方债、证金债等利率品种,反映信用利差压缩后更偏好利率债的流动性与久期弹性;历史上券商顺应市场而非引领市场,一旦权益转弱,配置行为可能快速反转。
因此自营的"非方向化"转型——提升OCI账户占比、丰富债券多空、量化中性、衍生品套利策略——是平滑周期波动的核心抓手。
三、个股分化:头部集中趋势强化
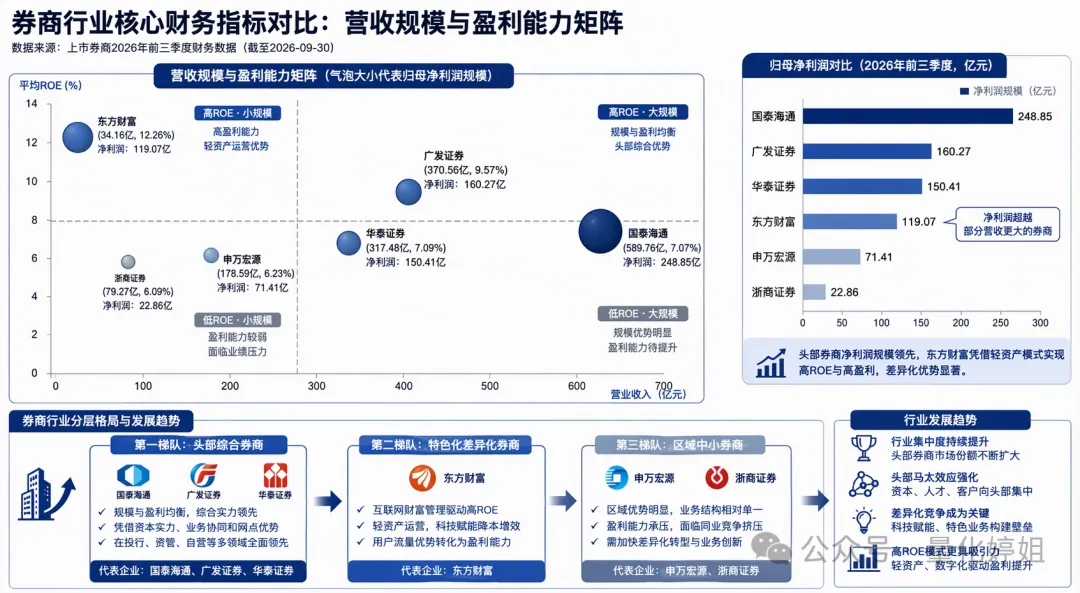
从三季报口径的个体表现看,头部与特色券商的盈利能力差距已经非常清晰。
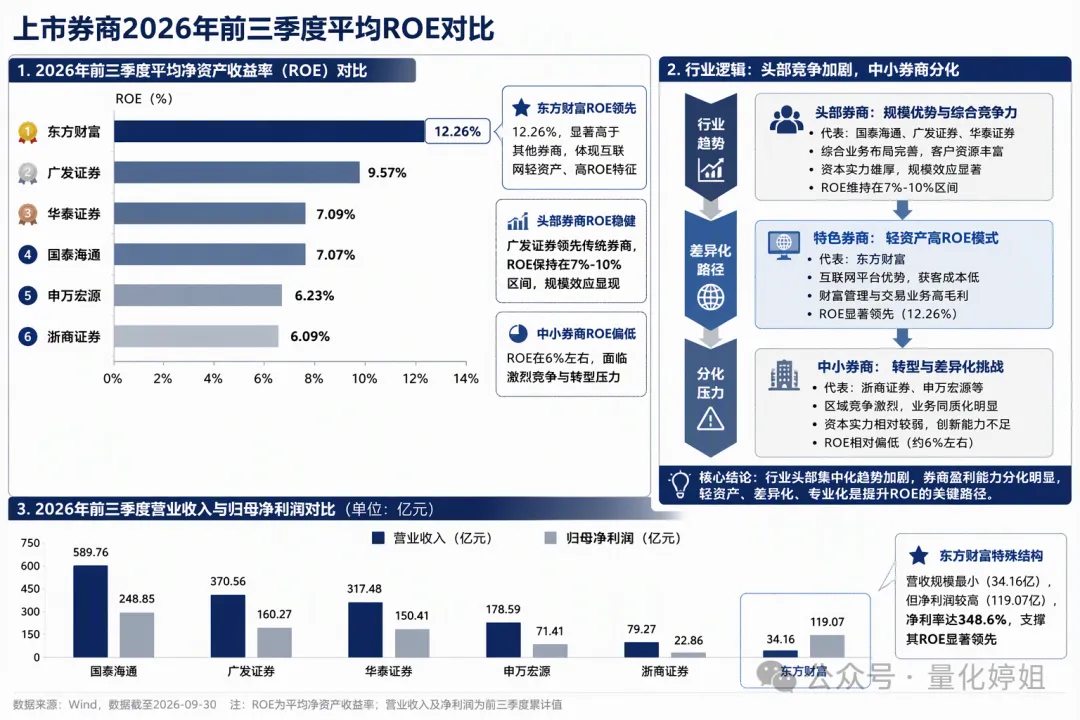
国泰海通营业收入589.76亿元、归母净利润248.85亿元,广发证券370.56亿元/160.27亿元,华泰证券317.48亿元/150.41亿元,申万宏源178.59亿元/71.41亿元,浙商证券79.27亿元/22.86亿元;ROE方面,东方财富12.26%、广发9.57%、华泰7.09%、国泰海通7.07%、申万宏源6.23%、浙商6.09%。
合并后的国泰海通总资产与净资产规模居行业首位,经纪市占率约8.56%、两融份额约10%,均较合并前显著提升,规模与扩表能力正在成为新的竞争壁垒。
这一分化背后是供给侧改革2.0的逻辑:并购不再只是网点合并,而是通过提升资产规模与扩表能力夯实竞争地位,行业130余家牌照数量仍偏多,区域整合与尾部出清将持续推进,最终形成"头部综合化+中小特色化"的分层格局。
同时监管趋严延续,部分中小券商因违规被暂停新开户,进一步加速份额向头部集中。
四、估值与持仓:极度错配下的修复空间
截至10月上旬,证券II板块PB仅约1.08—1.09倍,处于近十年约2.6%—9.3%的极低分位;26Q2券商板块机构持仓仅0.60%,远低于3.13%的标配水平,而3Q26板块又下跌约9.0%,当前实际持仓更低。
估值、持仓与优良基本面形成严重错配,向下空间有限,作为政策敏感型板块具备明确的估值修复弹性。
盈利层面,市场对三季报的悲观预期已在定价中:三季度成交额环比回落、权益震荡直接影响自营收益与经纪佣金。
但考虑财富管理、国际业务及科创跟投的高增,Q3仍有望实现较快正增,好于市场预期;中性假设下2026年行业净利润同比约+36%(经纪+43%、投行+28%、资本中介+35%、资管+10%、自营+40%)。
四季度同比与环比压力将明显减轻,全年业绩有望创2016年以来新高,板块P/B核心波动区间预计维持1.10—1.30倍。
五、转型主线:财富管理、国际化与AI
行业高质量发展抓手已相对清晰:财富管理加大FOF、"固收+"等策略构建,强化买方投顾,从卖方代销转向客户全生命周期经营;截至2026年二季度末已有15家券商/资管子公司持有公募牌照,形成"公私募双线并行"的产品与生态协同。
跨境业务以投行引领、全球布局释放协同;金融科技以AI为核心推动组织与业务模式重构,构建竞争壁垒。
头部券商凭借财富管理与国际业务的领先优势,盈利确定性抬升,部分公司已呈现高股息特征,板块属性正从"牛市骑手"的交易品种转向具备配置价值的品种。
顺带一提,保险负债端仍偏弱,2026年6月全行业原保费收入38562.43亿元、同比+3.25%,其中人身险+5.64%、财产险-0.84%,非银内部券商的基本面相对优势更为突出。
六、结论与配置建议
券商行业当前处于"业绩高景气+估值历史低位+持仓极低+政策呵护"的四重有利组合:监管明确稳市决心,稳市工具箱与增量政策仍可期待,一二级市场逆周期调节有望推动流动性回暖。
短期建议关注财富管理与自营非方向化转型领先的标的;中长期聚焦具备国际一流投行潜质、扩表能力与资产负债表优势的头部券商,以及投行、股权投资具特色的中小券商。
风险方面需警惕权益市场大幅波动、宏观经济复苏不及预期、监管趋严及并购整合不及预期。
点个关注👇👇👇每天拆解市场风口