研报速递
我国高端装备制造产业集聚特征显著,已经形成东部沿海为主、中西部特色集群多点支撑的空间格局,长三角、珠三角、环渤海、川渝为四大核心集聚区,各集群依托自身产业基础、人才与科研资源,形成差异化赛道布局,避免同质化竞争。长三角依托完整精密加工配套体系,重点发展数控机床、工业机器人、航空航天、船舶海工装备;珠三角聚焦工业自动化、智能装备、高端医疗装备;环渤海依托大院大所资源,重点布局航空航天、轨道交通、能源动力装备;川渝地区打造内陆高端装备高地,发力轨道交通、重型装备、航空配套。中部长沙等地形成工程机械特色产业集群,依托链主企业带动上下游配套协同发展,形成一批国家级先进制造业集群。
集群内部普遍形成链主企业牵引、中小配套企业协同的产业生态,是高端装备集聚发展最核心特征。链主主机企业负责总体设计、总装集成与市场交付,大量专精特新中小企业就近提供精密零部件、特种材料、控制系统、检测服务,缩短供应链半径,降低物流与配套成本。上下游企业空间集聚有利于技术交流、人才流动,方便主机厂与配套企业开展联合工艺攻关,加快新产品试验验证,解决高端装备“四基”零部件协同开发难题。同时集群内共享检测平台、中试基地、科研院所资源,降低中小企业创新投入成本,加速技术成果产业化落地。
产业集聚推动创新要素集中,产学研用协同创新效率显著提升。高端装备属于多学科交叉领域,集群区域汇集高校、科研院所、检验检测机构、工程技术人才,便于主机企业、配套厂商、科研单位联合组建创新联合体,围绕装备关键技术开展协同攻关。下游应用企业深度参与研发过程,把现场工况需求前置到产品设计阶段,快速积累工艺Know-how,缩短首台套装备的迭代周期。人才集聚效应明显,成熟的工程师文化、产业氛围吸引高端工程人才持续流入,进一步巩固集群创新优势,形成良性循环。
各集群坚持立足本地禀赋、错位发展,细分赛道专业化特征突出,避免低水平重复建设。沿海制造业基础强的区域主攻精密智能装备;科研资源富集区域发展航空航天等高技术装备;能源资源丰富区域重点布局能源成套装备、矿山智能装备。各地依托国家产业规划,出台集群专项政策,配套产业园、研发补贴、产业基金,引导资源投向本地优势赛道,形成“一集群一特色”。这种差异化布局,有利于集中资源攻克细分领域技术瓶颈,打造细分领域全球竞争力。
产业集聚也带来配套服务体系的集中完善,助力企业向服务型制造转型。高端装备集群内,除硬件配套企业外,保险、融资租赁、检验认证、远程运维、知识产权服务等生产性服务业同步集聚。首台套保险、装备运维、工程咨询等服务就近落地,支撑主机企业从单机销售转向系统解决方案、全生命周期运维服务,提升产品附加值。同时集群内行业交流、标准研讨活动密集,有利于行业标准推广,加快新产品市场推广。
产业集聚模式同样存在约束条件。高端装备产业对精密加工、配套零部件、工程人才要求高,制造业基础薄弱地区单纯依靠招商引资很难培育成熟装备集群,容易出现“有主机、缺配套”的空心化问题。部分集群内部中小配套企业技术水平参差不齐,部分核心零部件仍需要跨区域甚至进口配套,产业链完整度仍有待提升。集群内部企业之间也存在同质化竞争,在订单不足时容易出现低价竞标,压缩行业利润空间。
总体来看,产业集聚显著是我国高端装备制造重要发展特点。集聚带来产业链协同、创新要素汇聚、配套成本下降、细分赛道专业化等多重优势,加速国产装备技术迭代与示范应用;同时产业集聚高度依赖制造业基础、人才与科研资源,非核心区域产业培育难度大,集群产业链完整性、内部竞争秩序仍是需要持续优化的方向。
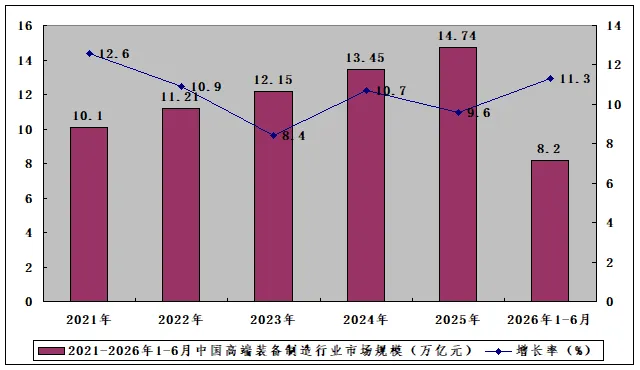
统计数据显示,2021-2026年1-6月中国高端装备制造行业市场规模增长率在8%-13%之间,2024年中国高端装备制造行业市场规模13.45万亿元,2025年中国高端装备制造行业市场规模14.74万亿元,同比增长9.6%。具体数据如下表所示:
图表2021-2026年1-6月中国高端装备制造行业市场规模

阅读原文丨详细报告目录,请见阅读原文
联系客服丨如需购买报告,请联系客服
010-8855 8925 / 8855 8955