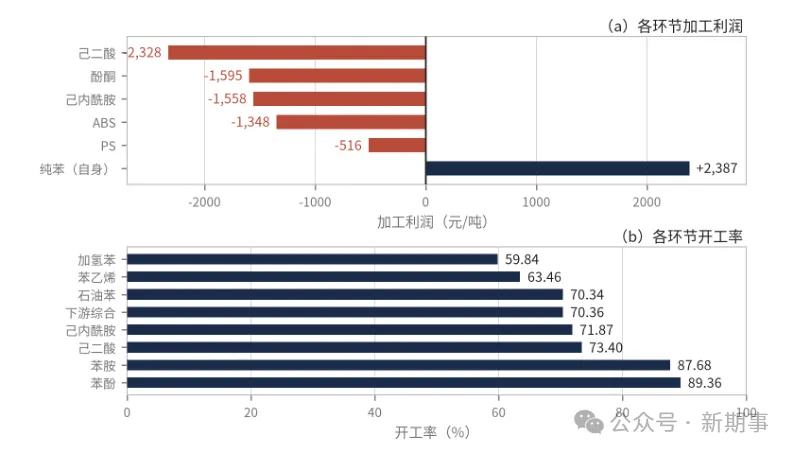
纯苯深度基本面研究报告当前纯苯基本面整体处于 "低库存、紧供应、高估值" 阶段,价格中枢抬升至万元附近,但上游独强、下游承压的结构矛盾持续累积。供应端,1—9月纯苯产量约1616 万吨、同比仅增 0.56%,进口累计 343 万吨、同比降 16.63%,供给增量十分有限;需求端,下游综合开工率回落至70% 左右、综合毛利仅- 75元/吨,苯乙烯、己内酰胺、酚酮等主流品种普遍亏损,负反馈风险未消。库存端,华东港口库存降至2.7 万吨的历史新低,期末库存连续6 个月下降,低库存对现货形成强支撑。成本端,地缘扰动下油价高位运行,纯苯- 石脑油价差约307美元/吨,估值处于相对高位。展望后市,低库存与高油价支撑现货高位震荡,但下游亏损与远月深度贴水已提前定价宽松预期,价格重心更多取决于油价走势与进口到港节奏。纯苯(Benzene)是结构最简单的芳烃,也是全球产量最大的基础有机原料之一,广泛用于塑料、化纤、橡胶、医药、农药、染料等下游行业。上游来看,国内纯苯以炼化一体化装置的催化重整、乙烯裂解汽油抽提为主(石油苯),辅以焦化粗苯加氢精制(加氢苯),价格与原油—石脑油链条高度联动;下游来看,苯乙烯为最大消费环节,其次为己内酰胺、苯酚/丙酮、苯胺、己二酸、MDI等,终端对应聚苯乙烯、ABS、锦纶、涂料、工程塑料等产品。10月纯苯现货整体呈 "高位震荡、重心上移" 走势,价格站稳万元关口。价格方面,10月1日纯苯基准价10151元/吨,10月30日10084.33元/吨,月内仅小幅回落 0.66%,但较9月初约8127元/吨累计上涨约24%,60天涨幅一度超过 26%。华东地区走势强于山东,10月华东月均价10554元/吨,较9月均价9682.05元/吨上涨约872元/吨、涨幅 9%;9—10月间价格一度冲至年内高点11650元/吨。供应偏紧支撑下,中石化纯苯挂牌价10月上调100元/吨至 10300元/吨执行。外盘方面,10月 29 日 FOB 韩国报1192美元/吨、CFR中国报1224美元/吨,月内跟随油价与地缘消息高位波动。1—9月纯苯产量约1616.03万吨,同比仅增加9.03万吨、增幅0.56%;其中9月石油苯产量182.52万吨、加氢苯33.19万吨,合计215.71万吨。月度产量高点出现在3月(约190.93万吨)、9月(约186.44万吨),低点在4月、6月(分别约171.92万吨、171.31万吨),高低点月差15—19 万吨,主要受春季与秋季集中检修影响。开工率方面,石油苯与加氢苯走势分化。10月 18 日当周,石油苯开工率 70.34%、环比降0.67 个百分点;加氢苯开工率59.84%、环比升4.81 个百分点。上半年加氢苯行业在低价库存释放与加工利润改善下平均开工率一度达 67.81%,3—5月多次突破74%,但9月受焦化限产与秋季检修拖累明显回落。装置动态方面,四季度检修与复产并存:国内广东石化、荆门石化、上海石化等装置计划10—12月检修,海南炼化重启推迟至10月底,山东两家生产企业检修;海外韩国SK纯苯装置检修、预计 11月重启,短期减少亚洲可流通货源。综合测算,四季度国内纯苯产量预估599.49万吨,多套装置错峰检修使供应难有集中放量,但复产增量逐步释放,供给约束边际减弱。四、需求端:下游开工偏低、利润分化,负反馈风险积聚纯苯下游以苯乙烯、己内酰胺、苯酚 / 丙酮、苯胺、己二酸为主,其中苯乙烯为最大消费环节。2026 年1—9月纯苯消费量约2356万吨、同比增幅不足1%,呈前高后低走势;1—9月下游综合开工率71.23%,较2025年同期的76.87% 回落5.64个百分点,企业主动控产、集中检修特征明显。分品种看,截至10月中旬:苯乙烯开工率63.46%、环比降0.98个百分点,己内酰胺71.87%、苯酚89.36%、苯胺87.68%、己二酸73.40%。苯乙烯终端(EPS、PS、ABS)开工持续偏低、内需疲弱,仅出口订单提供支撑,华东港口库存降至 3.96万吨。利润端,10月26日口径下仅苯胺维持盈利,己内酰胺加工利润约-1318 至-1558元/吨、酚酮-1595元/吨、己二酸-2328元/吨、ABS-1348元/吨、PS-516元/吨,多数下游处于亏损状态,原料以合约采购、刚需跟进为主,主动补库意愿不强。整体看,苯乙烯、酚酮亏损压力偏大,对纯苯高价的负反馈风险正在积聚。都看到这里了,真的不给假期还在给大家梳理基本面的我点点赞吗?纯苯库存处于绝对低位。华东港口库存10月27日降至2.7万吨,再创历史新低(生意社口径);新湖周报口径下最新港口库存约5 万吨,同样处于绝对低位。今年以来纯苯期末库存连续6 个月下降,主因进口到港持续偏低与国内供给增量有限;10月华东主港几无进口到货,叠加月中空单回补,一度推动现货止跌冲高。低库存状态下,现货价格对供给端边际变化高度敏感,任何检修延期或到港推迟都可能引发阶段性走强。成本端,油价与石脑油维持高位。10月29日WTI原油12月合约结算价102.00美元/桶、布伦特1月合约110.80美元/桶,中东地缘事件持续扰动供应预期;日本石脑油价格10月上旬已涨至936美元/吨,生意社石脑油基准价10月15日报9550元/吨、月内上涨2.14%。利润端,纯苯加工利润与估值均处高位。10月下旬纯苯-石脑油价差约307美元/吨,BZN价差高位盘整;纯苯自身加工利润约2387元/吨,处于产业链利润分配的绝对上游,如图1所示。与之形成对比的是,苯乙烯-苯价差收缩至约125—180美元/吨,非一体化苯乙烯装置生产经济性明显下滑,产业链利润高度集中于纯苯单环节。图1 纯苯产业链:环节加工利润与开工率(2026年10月)
数据来源:化易天下(加工利润,2026年10月26日)、新湖期货/同花顺日报(开工率,2026年10月中旬);己内酰胺取区间下限-1558元/吨(实际约-1318至-1558元/吨),苯胺维持盈利但数值未披露、未列入。
图1显示,产业链利润高度集中于纯苯单环节:纯苯自身加工利润约2387元/吨,而己内酰胺、酚酮、己二酸等下游普遍亏损1000—2300元/吨;开工率端,下游苯乙烯被高成本压制在63%附近的低位,加氢苯亦不足60%,印证“上游独强、下游承压”的结构特征。
1、中东地缘局势持续发酵。 美伊冲突僵局是贯穿三季度以来化工品市场最大的外生变量。10 月中旬有报道称,美军已制定新的打击计划,若恢复作战可能动用 GBU-43/B 大型空爆弹打击伊朗能源与核设施,局势存在重大升级风险;特朗普随后表态中期选举前不会动武,但局势仍未明朗。同期以军战机逼近伊朗边境、美国扩大制裁,霍尔木兹海峡通航受阻推高航运成本与到货不确定性,俄乌则传来缓和信号。对纯苯的传导路径为 “原油上涨→纯苯上涨→苯乙烯成本抬升”,并叠加进口到货延迟的直接供应收缩。2、装置重启与效益性降负传闻。 市场对壳牌 70 万吨苯乙烯装置重启时间存在分歧:部分消息称装置 10 月下旬如期重启,另有传闻称因纯苯采购成本过高,可能延后重启或重启后维持低负荷。该装置体量大,重启节奏直接影响 11 月供应增量,是短期博弈焦点;此外有传闻称部分大型炼化苯乙烯装置或因效益问题计划外降负,若属实将进一步收紧供应,但均未获官方证实,需跟踪开工率数据验证。3、纯苯进口到港延迟传闻。 受船运延误与海外供应紧张影响,市场传闻 10 月下旬至 11 月初纯苯到港量将低于预期、原计划船货可能延迟到港;韩国纯苯发货量处于低位,进口到港暂无压力。若该传闻兑现,港口库存将继续低位运行甚至进一步去库,成本端支撑将再度强化。短期纯苯呈 "低库存托底、高油价支撑、下游负反馈压制" 的博弈格局。现货端,低库存与检修支撑下价格大概率维持高位震荡,四季度均价预计围绕9800—10200元/吨波动;但下游持续亏损将限制追高意愿,且远月合约深度贴水已提前定价进口回升与复产预期,一旦供应端出现边际宽松信号,价格回落弹性将被放大。1、进口到港节奏,10月预计 31 万吨、11月 33.5 万吨、12月 34.46 万吨的低位回升能否兑现;2、港口库存能否止跌回升,2.7 万吨的历史低位是价格最强的支撑锚;3、四季度检修执行情况,广东石化、荆门石化、上海石化及韩国SK 装置的重启进度;4、苯乙烯开工率与加工利润,负反馈是否触发集中减产;5、油价与石脑油走势,BZN价差能否维持300美元/吨上方;6、下游新产能投产节奏及终端需求(家电、汽车、包装)旺季成色。

 研报速递