研报速递
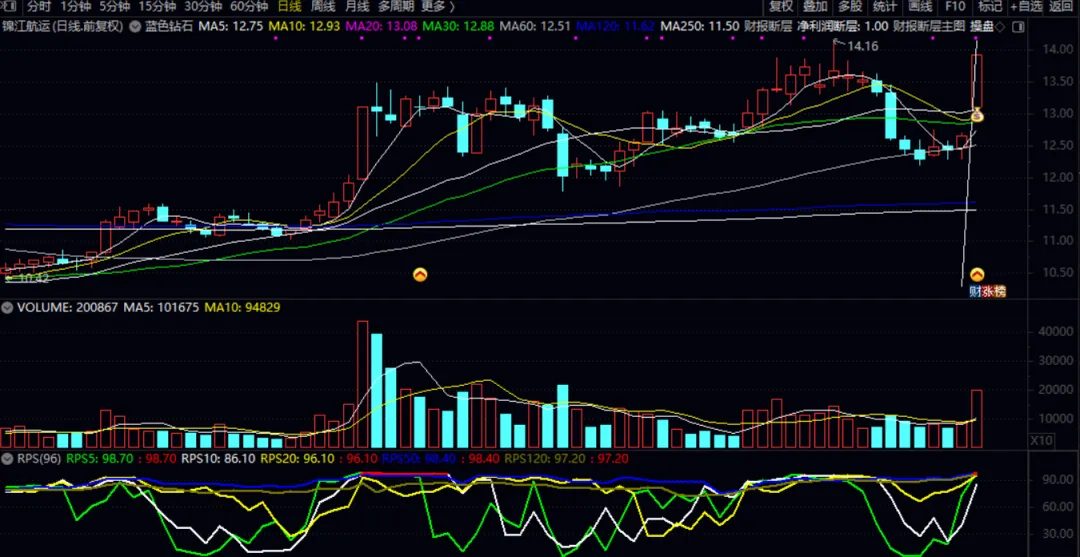
公司发布2026年三季报:
1、财务数据:26年前三季度营收58.1亿,同比+12.2%;归母净利12.3亿,同比+3.5%;扣非净利11.9亿,同比+1.7%。
26Q3营收20.9亿,同比+16.1%,环比+4.9%;归母净利4.8亿,同比+21.8%,环比+14.2%;扣非净利4.7亿,同比+21.2%,环比+17.2%。
2、市场情况:参考26Q3CCFI日本、东南亚、TWFI台湾航线运价分别同比+0.7%、+29%、+6%,环比+0.6%、+8%、-3%。出口需求旺盛叠加中东冲突、港口拥堵等因素驱动东南亚航线运价自8月下旬开始持续上行,9月中至今保持在1100美元/TEU的高位(SCFI东南亚航线运价)。
3、航线拓展方面:26年8月公司全新开设华南—印尼航线,华东、华南—印巴航线,织密华东、华南地区海运网络,继续扩容东南亚及南亚区域航线服务能级。
公司看点:
1)公司身处集运优质细分赛道—供需相对均衡的亚洲航线。得益于亚洲区域经济体发展韧性,以及受美国关税政策调整影响,部分制造业加速向东南亚区域转移,亚洲区域内集装箱海运市场需求稳定增长,Clarksons预计2026-2028年亚洲区域内集装箱海运量分别同比增长5.6%、4.3%、4.1%。供给端,区域内主力船型3000TEU及以下集装箱船新增运力有限,2026-2028年增速分别为2.4%、7.1%、4.4%;20岁以上运力占比31%,老龄化问题较为严重。
2)公司依托精品航运服务,建立起差异化竞争优势,近年来公司上海-日本、上海-两岸间航线市场占有率行业第一,同时东北亚航线为公司业绩压舱石;精品航线模式在东南亚市场加速复制,有望铸成公司第二成长曲线。
我们持续看好公司"东北亚业绩压舱石+东南亚第二成长曲线"的业务布局,看好公司精品航线模式在东南亚市场加速复制的成长潜力。公司业绩如期兑现运价弹性,股息率具备吸引力。
投资建议:1)盈利预测:考虑到集运市场表现超预期,我们上调公司2026~2028年归母净利润预测为17.5、16.6、16.9亿元(原为16.0、15.3、15.5亿元),对应PE分别为10、11、11倍;若假设50%~70%分红比例,对应26年股息率为4.8%~6.8%。2)估值与投资建议:参考近3年PE中位数,我们给予公司2027年13倍PE,对应目标市值为216亿元,目标价16.7元,预期较现价有20%增长空间;维持“推荐”评级。
风险提示:宏观经济波动风险,红海绕行结束,市场竞争加剧等。
本报告导读:
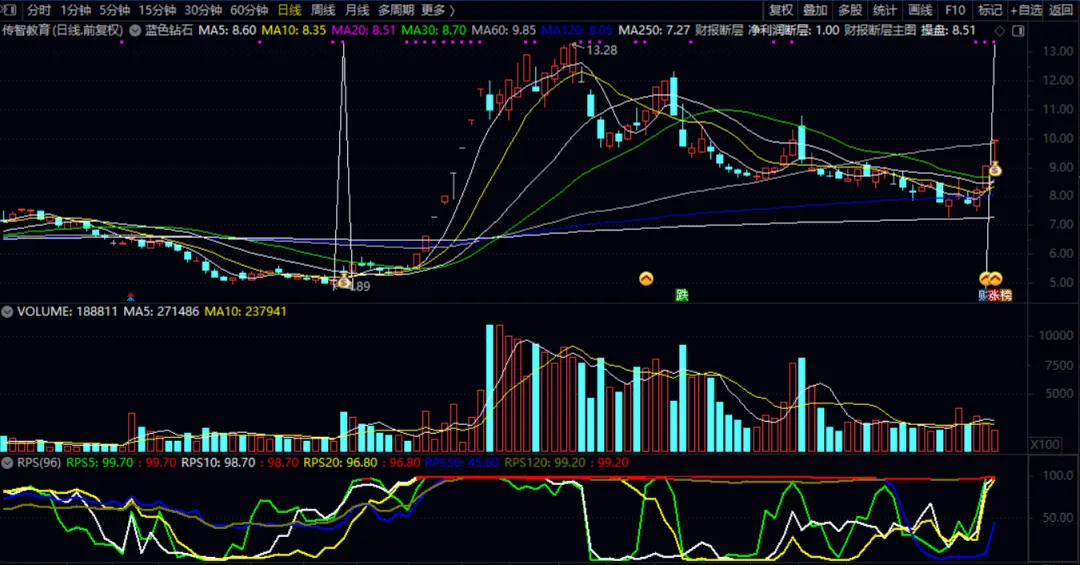
AI短训景气回升驱动业绩修复,全国首个具身智能高级培训班落地,有望打造物理AI人才培养的增长曲线。
投资要点:
投资建议:短训业务增速快,上调2026/2027/2028归母净利润预期至1.02/1.57/2.20亿元,对应每股净收益分别为0.25/0.39/0.55元,给予50xPE,目标价12.50元,给予“增持”评级。
收入高增带动规模效应释放,主营业务驱动利润大幅增长。前三季度收入4.34亿元、同比增长61.40%,归母净利润7769.71万元、同比增长1012.67%;第三季度收入1.74亿元、同比增长64.07%,归母净利润4327.90万元、同比增长3403.46%。测算第三季度归母净利润率24.89%,环比+3.79pct。高增主要来自AI开发与应用培训报名人数、学历教育在校生增加,收入扩张带动成本及费用摊薄,叠加25年亏损基数;前三季度存在校区退租等非经常性收益,但第三季度扣非归母净利润达4174.74万元,占归母净利润96.5%,盈利改善仍主要由经营端贡献。
短训景气修复延续,招生及就业端验证积极,盈利弹性加速释放。公司核心营收与利润来源仍为3-6个月短训课程。成都、长沙、南京、杭州四校区AI应用与智能体开发结业班平均就业率90.15%、均薪1.35万元,AI课程就业回报良好。招生规模扩大带动班均人数及师资利用效率提升,支持短训业务盈利能力改善。
率先布局物理AI人才培训赛道,具身智能业务已进入实际开班交付阶段。公司具身智能班级课程10月20日首期班在广州校区开班,同步发布V4.0课程及专项实训实验室,面向机器人研发、二次开发和系统集成人才培养,实操占比70%,配套15个以上企业项目。公司亦布局机器人软硬件教学产品,依托教研、企业合作与就业服务,将机器人产业人才需求转化为培训收入,并拓展院校教学产品销售。首期班课招生情况良好,生源质量亮眼。机器人二次开发需求庞大,具身智能课程有望为公司构筑又一增长曲线。
风险提示:新业务招生不及预期,政策变动,行业竞争加剧。
事件:
公司发布2026年三季报。
点评:
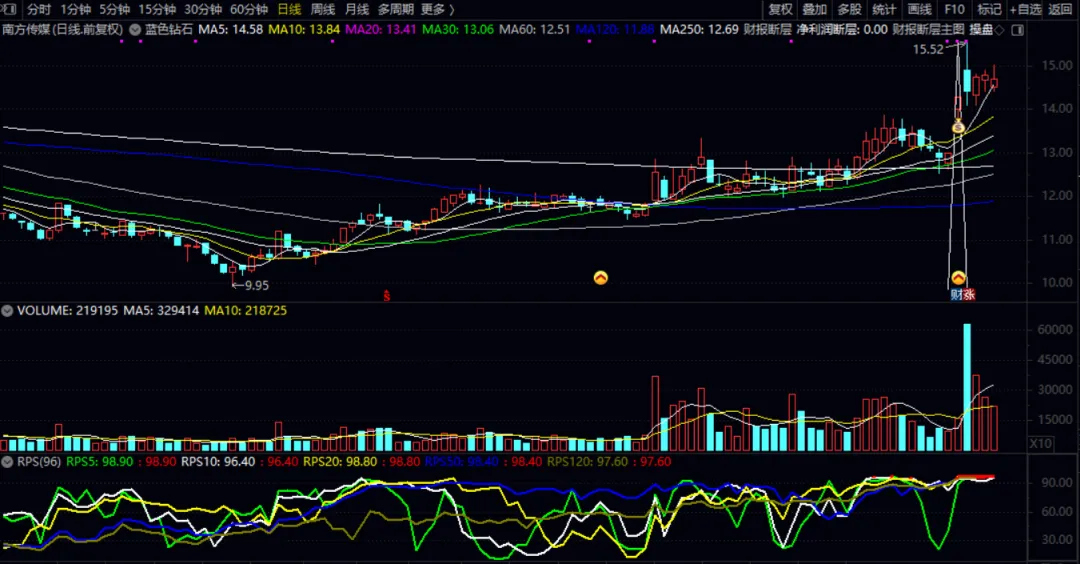
Q3业绩超预期,毛利率提升7个百分点
2026年前三季度,公司实现营业收入62.94亿元,同比增长0.17%;实现归母净利润10.78亿元,同比增长26.75%;实现扣非归母净利润9.98亿元,同比增长24.57%。2026年前三季度,公司毛利率为41.31%,同比提升5.38个百分点;归母净利率为17.13%,同比提升3.59个百分点;销售/管理/研发费用率分别为9.21%/11.32%/0.30%,同比分别变动+0.24/+0.60/-0.14个百分点。单季度来看,26Q3公司实现营业收入25.05亿元,同比增长8.38%;实现归母净利润6.04亿元,同比增长51.00%;实现扣非归母净利润5.54亿元,同比增长51.41%。利润增长主要受益于公司持续推进渠道整合、强化成本控制,营业毛利明显提升。26Q3毛利率为44.55%,同比提升7.05个百分点;26Q3单季度销售/管理/研发费用率分别为9.12%/9.49%/0.14%,同比分别变动+0.82/-1.06/-0.19个百分点;归母净利率为24.10%,同比提升6.80个百分点。
公司持续推进数智转型,AI+教育产品持续迭代
公司所处广东省,教材教辅业务具有较强区位优势,经营韧性显著。在数智转型方面,2026年公司持续迭代升级粤教翔云数字教材应用平台,优化师生双向使用场景,学生端增强互动体验,教师端重点升级AI备课功能;有序推进“万卷要义”学习大模型建设,打造学生端伴学产品“花卷帮帮”;“南方E课堂”完成新首页UI设计及AI对话功能对接,粤教AI听说累计用户超300万人。
投资建议与盈利预测
公司作为广东省头部出版国企,教材教辅业务经营稳健,持续推进数智转型。我们预计2026-2028年公司EPS为1.40/1.52/1.61元,PE为9/9/8x,维持“买入”评级。
风险提示
省内K12在校人数下滑风险,新业态推广不及预期的风险等。