研报速递
微信扫码加入知识星球 · AI全球前沿情报
券商疯传的「1% 质押 5000 亿」,其实讲的是另一个工具
这个周末,这条消息在券商圈转得很凶。
5000 亿、股票质押、1% 利息、各家走流程提款。
数字都对得上一个真实存在的工具,但机制被讲反了。
一、传闻长什么样
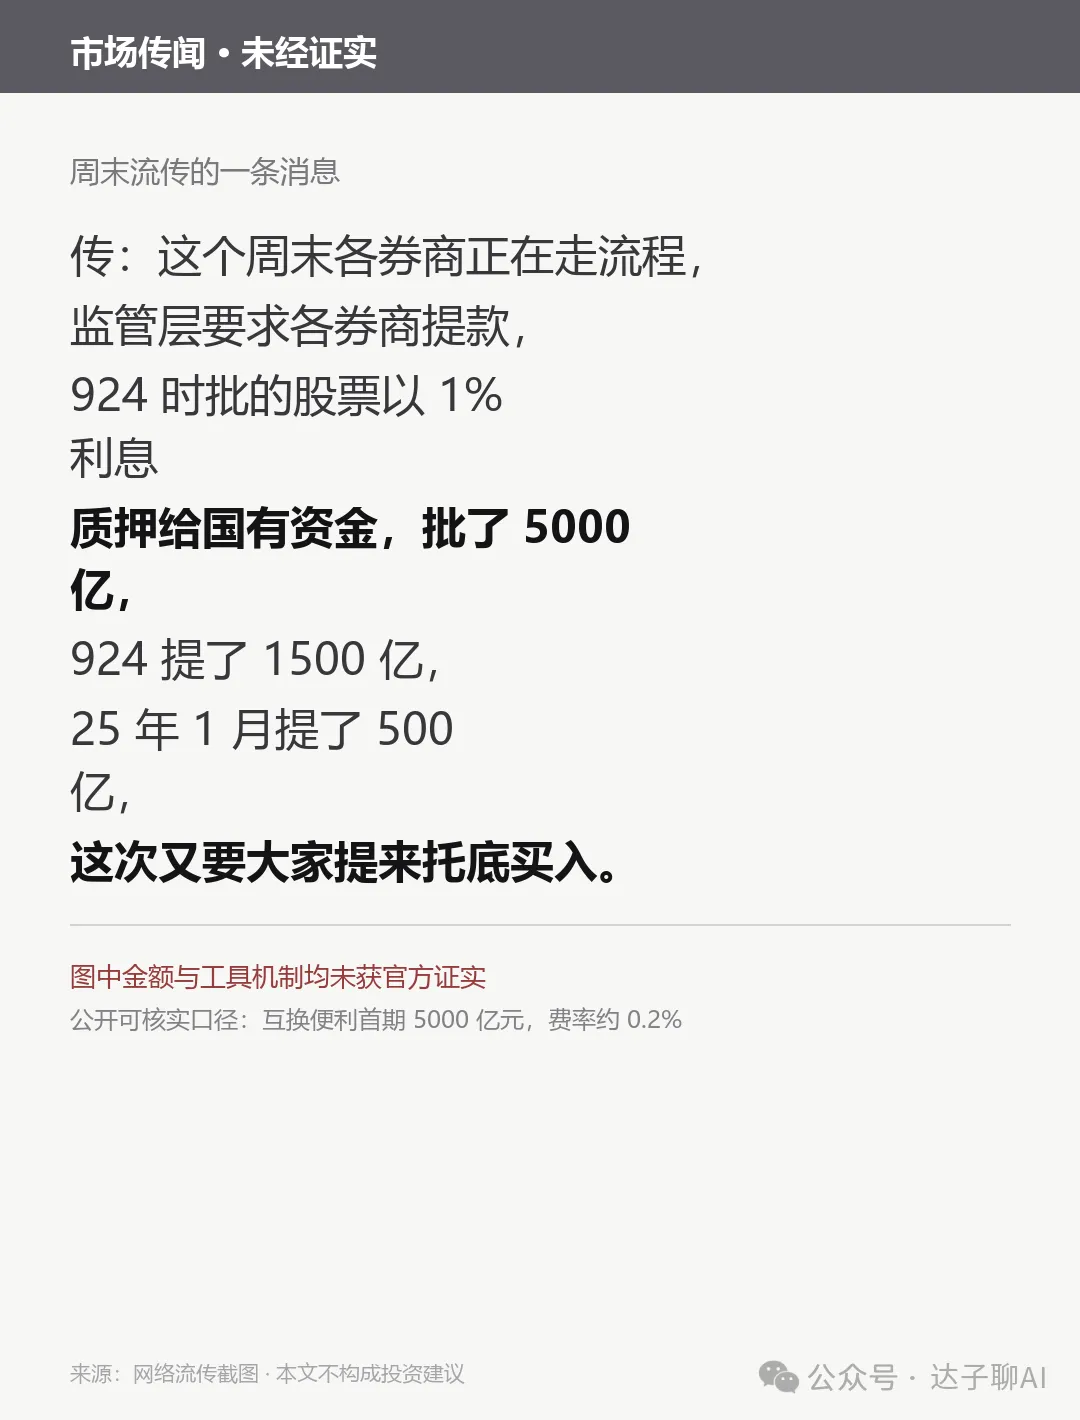
流传的版本是:这个周末各券商正在走流程,监管层要求券商提款,9 月 24 日批准的股票以 1% 利息质押给国有资金,额度 5000 亿元,其中 924 提了 1500 亿、次年 1 月提了 500 亿,这次又要各家提来托底买入。
先说要紧的:具体提取金额(1500 亿、500 亿)查不到任何公开来源。
二、它对上了哪个真工具
5000 亿、股票质押、券商参与——这三个要素指向 2024 年 10 月创设的「证券、基金、保险公司互换便利」,简称 SFISF。
这个工具是真的:首期操作规模 5000 亿元,支持证券、基金、保险公司参与。
所以传闻不是凭空编的,它有真实的政策底座。
问题出在机制上,而且错了三处。
三、三处错误
第一处,时间。
传闻说「924 批的」。实际是:924 的政策包提出创设,10 月 10 日正式创设,10 月 18 日发布操作细则。
差别不大,但说明这信息的来源是「政策宣布」,不是「操作执行」。
第二处,也是最关键的一处,机制。
传闻说「股票质押给国有资金」,听起来是质押贷款拿现金。
实际是「以券换券」——机构把债券、股票抵押给央行,换回国债、央票等高流动性资产。
换回来的是国债和央票,不是现金。
第三处,费率。
传闻说 1%。公开细则里,费率约 0.2%,质押率不超过 90%,补仓线不低于 75%。
1% 和 0.2% 差五倍。这个数字如果被当成资金成本去做测算,结论会完全偏掉。
四、为什么机制差这一点很重要
质押贷款是直接给钱;以券换券是给流动性,机构自己去市场操作。
前者会立刻形成买盘,后者要看机构自己的意愿。
所以「工具落地等于资金马上进场」这个推论,不成立。
这也解释了为什么这类工具落地时,市场反应往往不如传闻期待的那么猛——它解决的是机构的资金约束,不是替机构做决策。
五、传闻为什么在此时出现
因为市场确实在等「外力」。
前面一份路演反馈里那句话很典型:情绪底到了,但筹码没出清,所以期待外力。
而期待外力的市场,最容易相信关于外力的消息。
这就是传闻的土壤——不是有人编得好,是有人特别想听。
六、怎么看这条消息
第一层,工具层面。 互换便利是真实存在的常态化工具,额度可以滚动使用,这一点不用怀疑。
第二层,机制层面。 它是流动性支持,不是直接买盘。
第三层,信息层面。** 看到「1% 质押 5000 亿」这类数字,先问一句:**这是可核实的口径,还是转述的口径。
对操作的含义也说清楚:如果传闻为真,受益的是流动性敏感的板块;如果是误传,按传闻买入的人会在证伪时承担全部损失。
而证伪的成本比验证低得多——因为官方口径每周、每季都会更新。
七、看什么
第一,央行季度报告里的操作余额。 这是唯一可核实的数字来源。
第二,参与机构名单的变化。 名单扩了,说明需求在增加。
第三,券商板块自身的资金面指标。 这是最直接的温度计。
最后一句:市场最难的不是识别假消息,是识别「一半真」的消息。
更多专业机构【彭博、路透、金融时报、高盛、大小摩根等】核心情报、策略、纪要、研报,每日实时推送,欢迎加入知识星球AI全球前沿情报(含微信群)。