研报速递
研报来源:高盛(中国香港)《Asia in Focus: China: Property Downturn Deeper Than Previously Anticipated, But Its Growth Drag Should Still Ease Gradually in the Years Ahead》,2026.10.25。本文为公开研报解读,观点均引自原报告,不构成投资建议。
最近,高盛发布了一份关于中国地产的宏观研报。报告标题直接点出了当前楼市的「两面性」:地产下行幅度比之前预想的更深,但未来几年它对经济的影响程度会逐步减弱;为了确保财政的可持续,未来几年房产税征收范围可能扩大。
一、行业核心指标降幅超预期,模式转型带来阵痛
先看今年1-9月的三组地产核心数据,呈现明显回落:
(1)卖地收入同比 -28%;(2)新开工面积同比 -25%;(3)房地产开发投资同比 -21%——全部弱于高盛年初的预测。
把时间拉长看,主要指标距离2020-21年的高点,普遍已跌去 60%-90%。
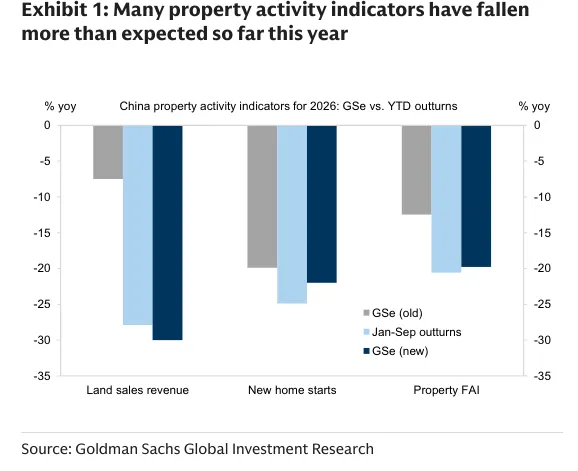
看图要点:灰柱是高盛年初预测,浅蓝柱是1-9月实际值,深蓝柱是最新预测。
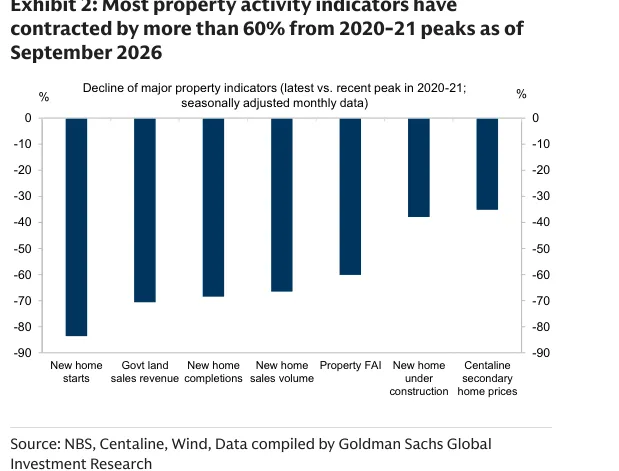
看图要点:左一新开工跌幅最深(超过-80%),左二-左四卖地收入、竣工、销售面积在-65%~-70%附近,地产投资接近-60%;相比之下,在建面积和二手房价格跌幅约三成多。多数指标相较峰值的回撤幅度,已经到了六成到九成。
为什么降幅如此明显?研报指出了两个深层原因。
一是「预售」转「现房」的过渡期影响。过去开发商可以通过预售快速回笼资金,现在政策逐步向现房销售倾斜,回款周期被拉长,开发商的现金流也随之收紧;资金受限,自然影响到拿地和开工的节奏。高盛地产团队据此下调了未来十年的大部分指标预测——2025到2035年,新开工再降 30%、竣工再降 46%、地产投资再降 61%、新房销售再降 70%。
二是「停滞」库存的拖累。过去几年部分房企资金承压,一些项目进度放缓,但实际推进困难的项目仍统计在「在建面积」里。研报在测算时对这类「停滞」项目做了修正——这意味着,有效施工量的实际下滑,可能比账面统计更明显。
二、地产对经济的直接与间接影响
高盛认为地产对经济的直接影响,具体反映在五个关联行业:建筑施工、物业服务、上游原材料、交房后的家居消费,以及土地出让相关的财政收入。
五项加总后:研报预估2026年地产对实际GDP增速的直接拖累约1.8个百分点,比2025年的1.7个百分点略深,也高于此前1.5个百分点的预测。原因在于今年施工和投资端的回落幅度超出了预期。
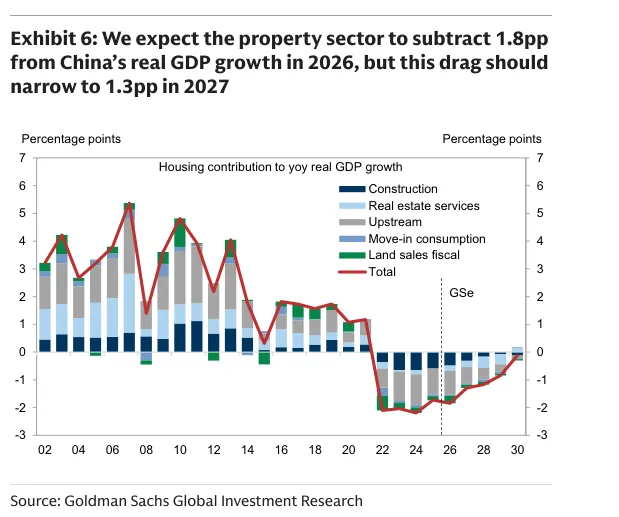
图片来源:Goldman Sachs Global Investment Research。看图要点:彩色堆叠柱是五个渠道各自对增速的贡献,红线是合计。2022年后整体转负,2026年约-1.8个百分点;虚线(预测段)显示拖累逐年变浅,到2030年前后基本归零。
除了直接影响,更值得关注的是「间接影响」:房地产带来的财富效应。
在中国老百姓的家庭资产中,房产占了很大的比重(超过一半)。研报预测:房价每下降1块钱,居民一年的消费大约会相应减少1分钱。单看数字不大,但放到庞大的房地产总市值上,这个影响相当可观。
研报指出:「财富效应」在2023年由正转负,并在2024-2025年达到负向峰值。主因包括:其一、资产预期变化:过去房产是家庭财富的重要支撑,如今随着部分城市房价回调,居民对资产增值的预期发生改变,消费意愿随之降低。其二,交房预期的扰动:部分项目出现的延期交付,影响了购房者对新房市场的信心;居住确定性受到影响时,家庭在大宗消费上的决策会更加谨慎。
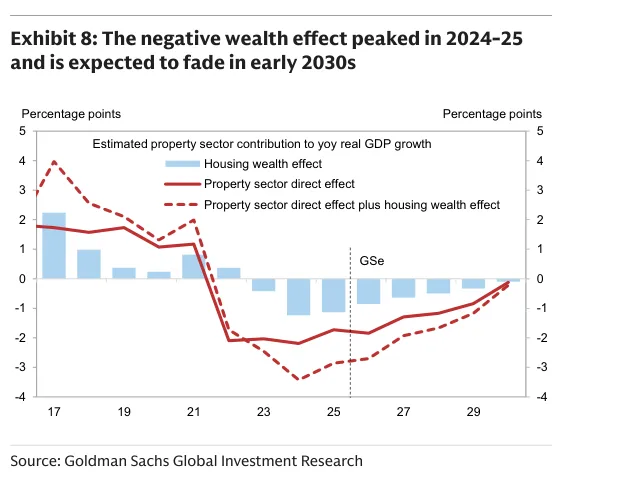
看图要点:浅蓝柱是财富效应,深红实线是直接拖累,红虚线是直接、间接两者合计。浅蓝柱在2024-25年达到峰值,约拖累GDP增速0.5到0.8个百分点;红虚线的底部也比只算直接拖累更深。
三、地产对经济的影响正在逐年削减
虽然今年地产对经济的影响有所增加,但研报仍指出:影响程度正在逐步减弱。核心原因在于地产在整个国民经济中的占比在下降。
巅峰期(2010-2021):房地产及相关产业占中国GDP的比重将近 30%。
2025年:这一比重已经降至 15% 左右。
2030年之后:研报预计将稳定在 8% 左右。
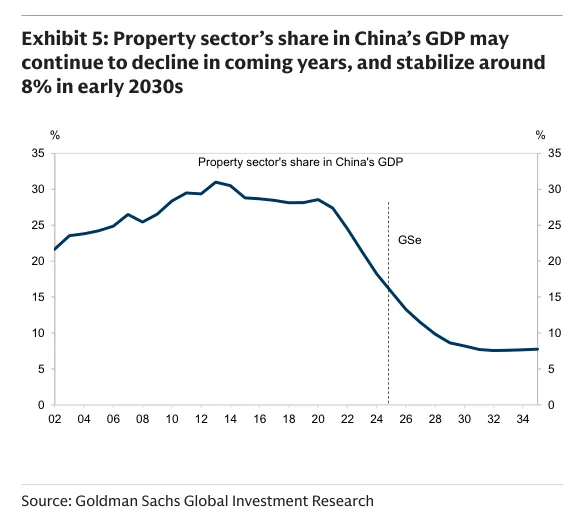
看图要点:深蓝线是地产占GDP比重,2013-14年在近30%的高位,之后一路下行,2025年约15%;虚线右侧为预测段,2030年前后在8%附近筑底走平。
因为占比变小了,即使行业还在调整,对整个宏观大盘的拖累也会越来越弱。研报预计:2027年地产对GDP的直接拖累会缩小到1.3个百分点,而到了2030年,这一拖累将基本消退。
四、结构性影响:城市分化与地方财政压力
研报指出:虽然宏观层面,行业下行对经济整体的影响正在减弱,但微观层面还是会对我们的生活产生较大冲击。
第一,城市间的分化将更加明显。像上海、深圳等库存已经较低的一线城市,房价有望率先企稳甚至回暖;但对于全国大部分库存量较大的低线城市,房价在未来几年可能仍面临下行压力。「核心城市回暖」与「低线城市承压」将同时存在。
第二,地方财政面临持续压力。基于开发商的现金流测算,高盛预计从2025到2035年,住宅土地出让量将大幅收缩超过90%。
土地出让收入持续下降,地方财政如何平衡?研报预测:为了弥补缺口,房产税的扩大征收,可能会在「十五五」末期或「十六五」期间(2031-2035年)逐步推进;具体时机和力度,还要看楼市的恢复情况和整体市场信心。
个人感觉
第一,政策重心转移,地产将回归“普通行业”。
这是整份研报最底层的宏观逻辑。过去,地产占GDP近30%,是经济的“顶梁柱”,所以一遇到下行,政策往往要强力托底。现在占比已经降到15%,2030年还要降到8%。这意味着,国家已经逐渐摆脱了对房地产的路径依赖。未来的政策导向,大概率不会再为了短期的经济数据去“强刺激”楼市,而是把资源更多倾斜给高科技、先进制造和民生消费。房地产,将慢慢从拉动经济的“核心引擎”,变成维持民生稳定的“基本盘”,不管是买房人还是从业者,都要慢慢适应这种“新常态”。
第二,房地产反弹与分化并行,选筹比时机更重要。
研报指出,一方面财富缩水对消费的抑制是真实的。资产价格波动带来的不安全感,比短期的补贴影响更深远;只有当房价预期稳住,居民的消费意愿才会实质性回升。另一方面未来“核心城市回暖”与“低线城市承压”同时存在。未来如果出于投资目的买房,需要把安全边际和城市能级放在首位。
第三,房产税有扩大范围的可能性,但是个“慢变量”。
研报提到,为了弥补地方财政缺口,房产税扩围可能会在2031-2035年间推进。重庆与上海已经推行几年房地产政策,结合个人经历,不必过度恐慌短期落地:
1、研报预测的时间点在“十五五”末期甚至“十六五”,这说明政策层很清楚,必须等楼市彻底企稳、居民收入预期修复后,才会动这块蛋糕。
2、刚需大概率有“免征门槛”:从上海执行标准看(人均60平以上),未来的房产税大概率会设置合理的免征面积,保护基本居住需求,主要针对多套房和高端住宅。
3、重新评估手中资产:如果未来持有房产的“交易成本”和“持有成本”上升,那么持有多套资产(如远郊、老破小)的性价比将降低。优化资产结构,将比盲目囤房更安全。
这几年,无论是普通的买房人还是地产从业者,都切切实实地熬过了一段漫长且艰难的调整期,个中滋味,大家都有深切体会。在中国人的传统观念里,房子不仅是家庭最大的资产,更绑定了教育、户口和那份对“家”的归属感,它有着不可替代的文化与情感属性。正因如此,行业的平稳过渡至关重要。随着房地产占经济中的比重逐步下降,时代的风向已经改变,未来政策端对楼市的“强托底”或“强刺激”预期注定会逐步降低。接受地产回归“普通行业”,是我们不管买房人还是从业者,面向未来必须跨过的一道心理门槛。
本文为公开研报解读,数据引自原报告,观点属机构判断,不构成投资建议。