研报速递
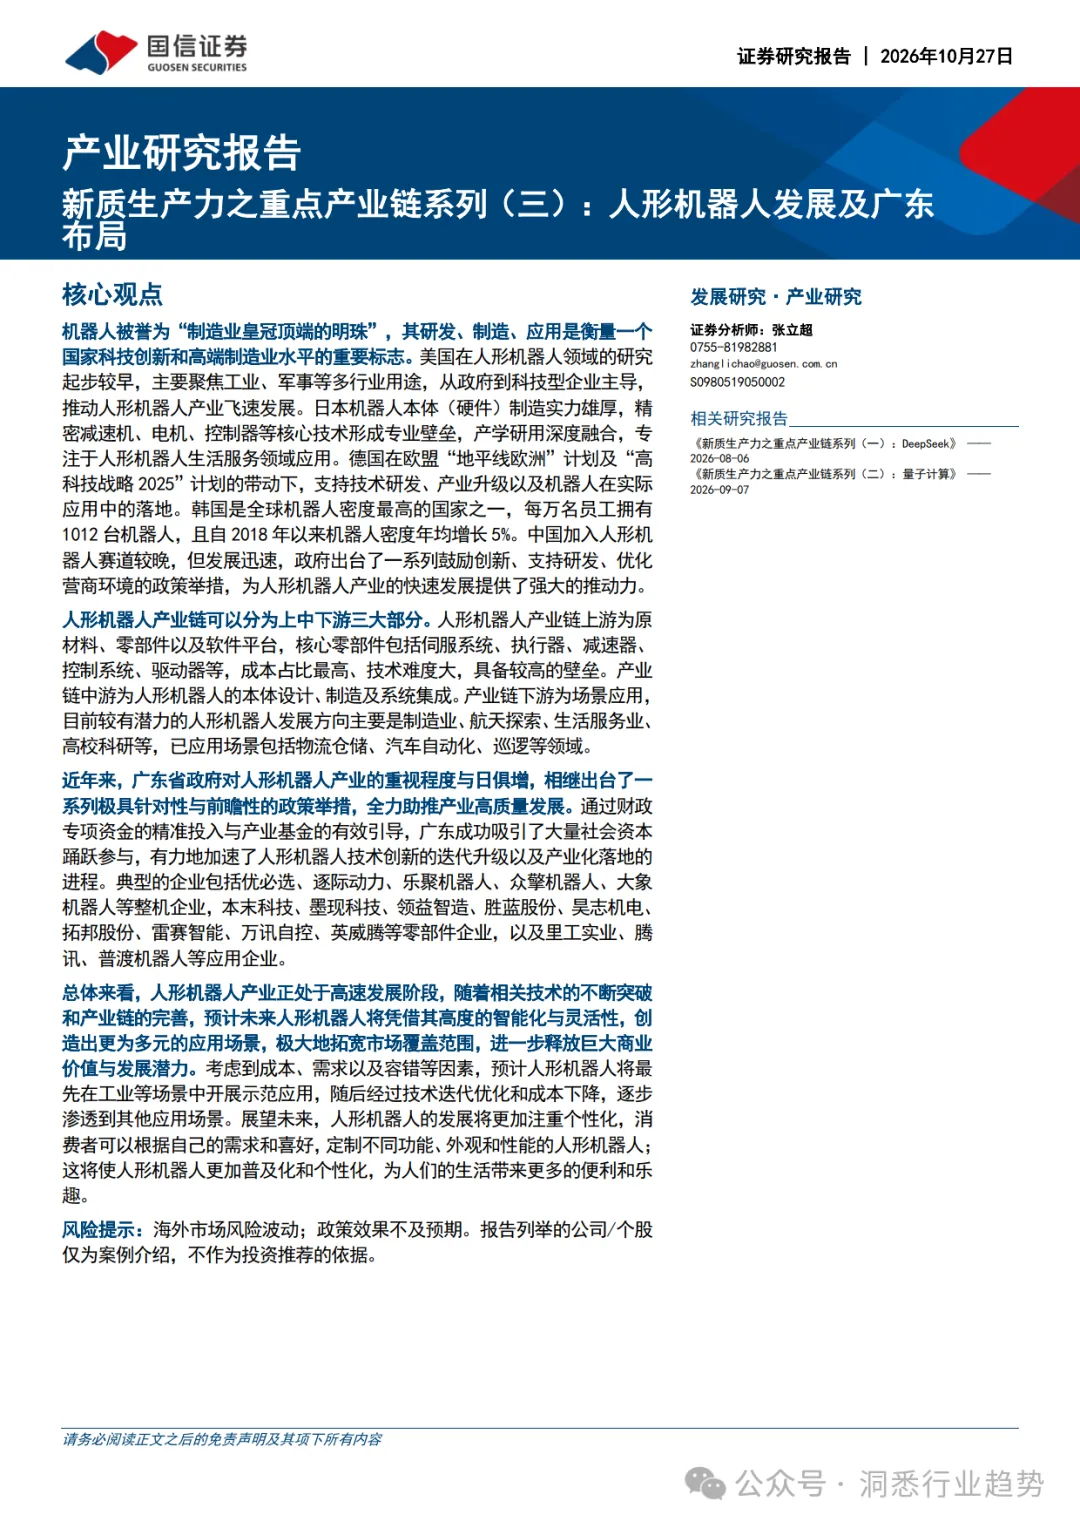
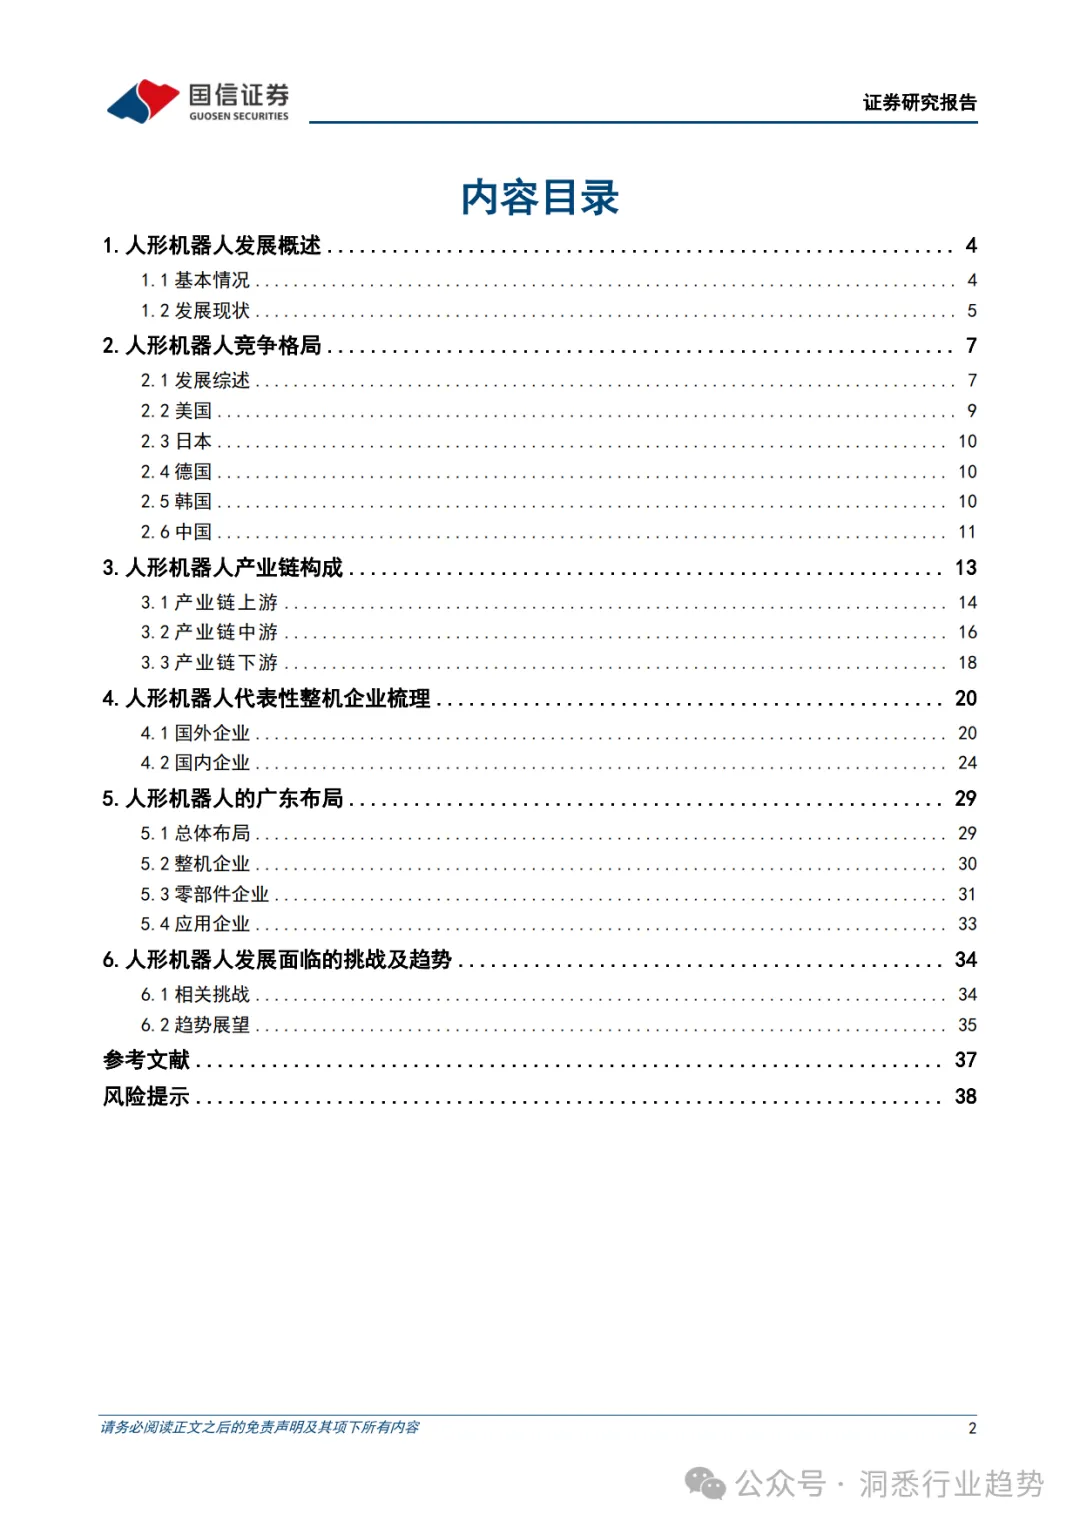
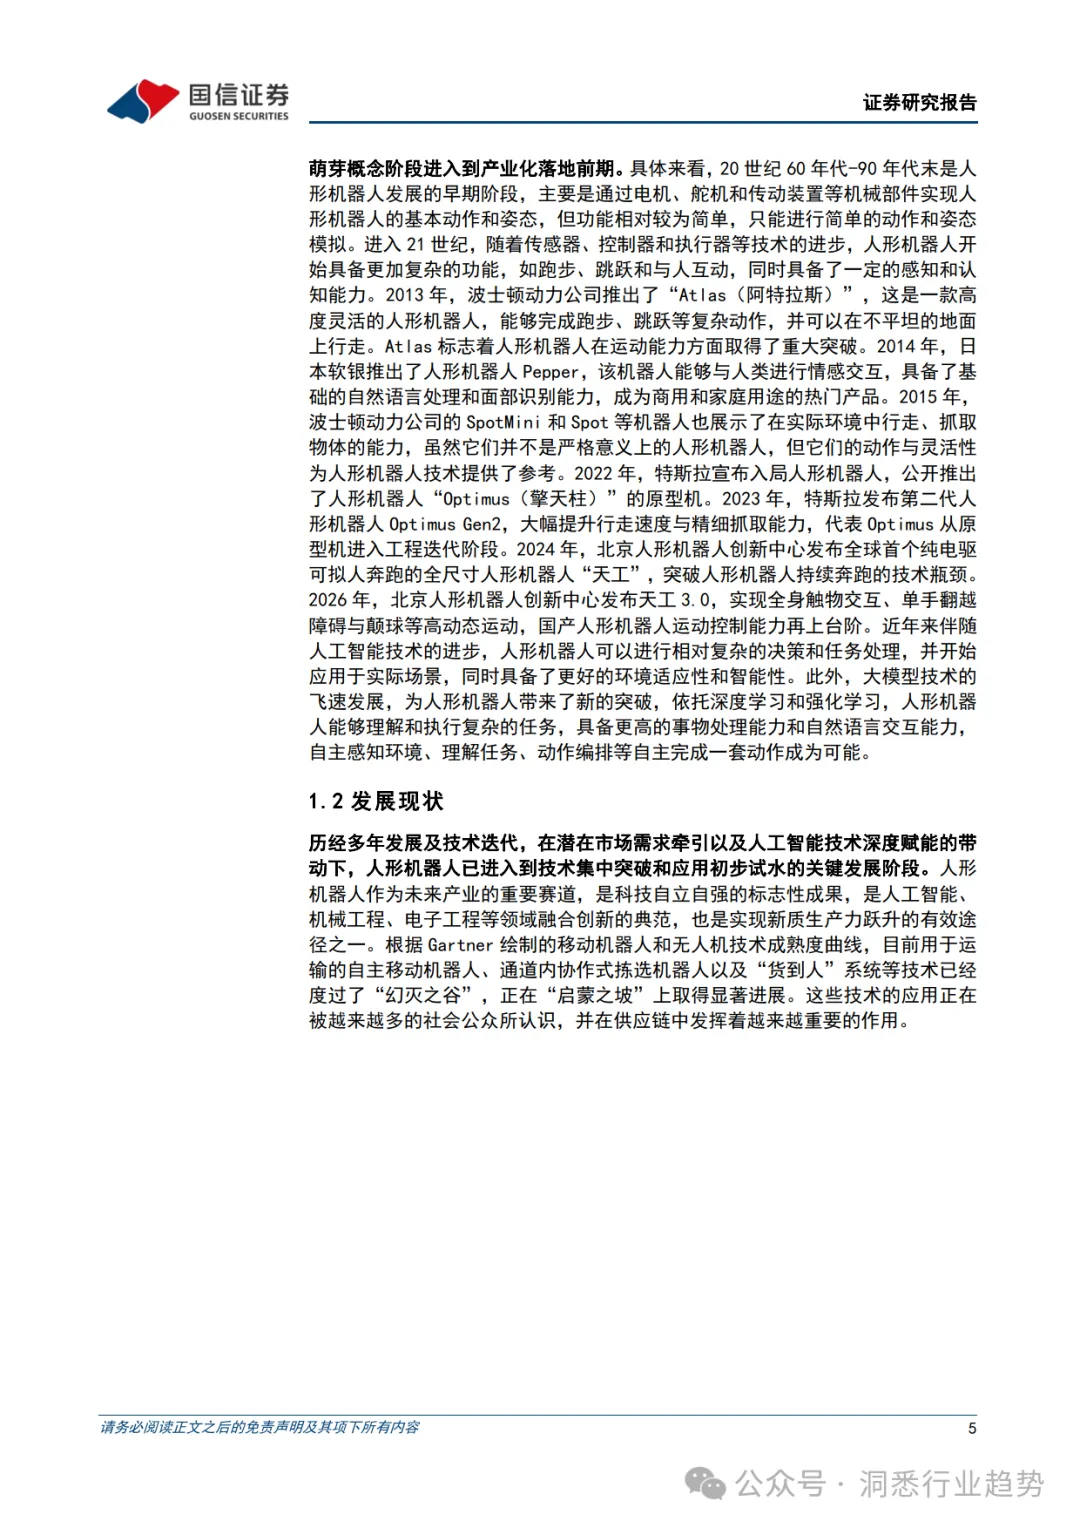
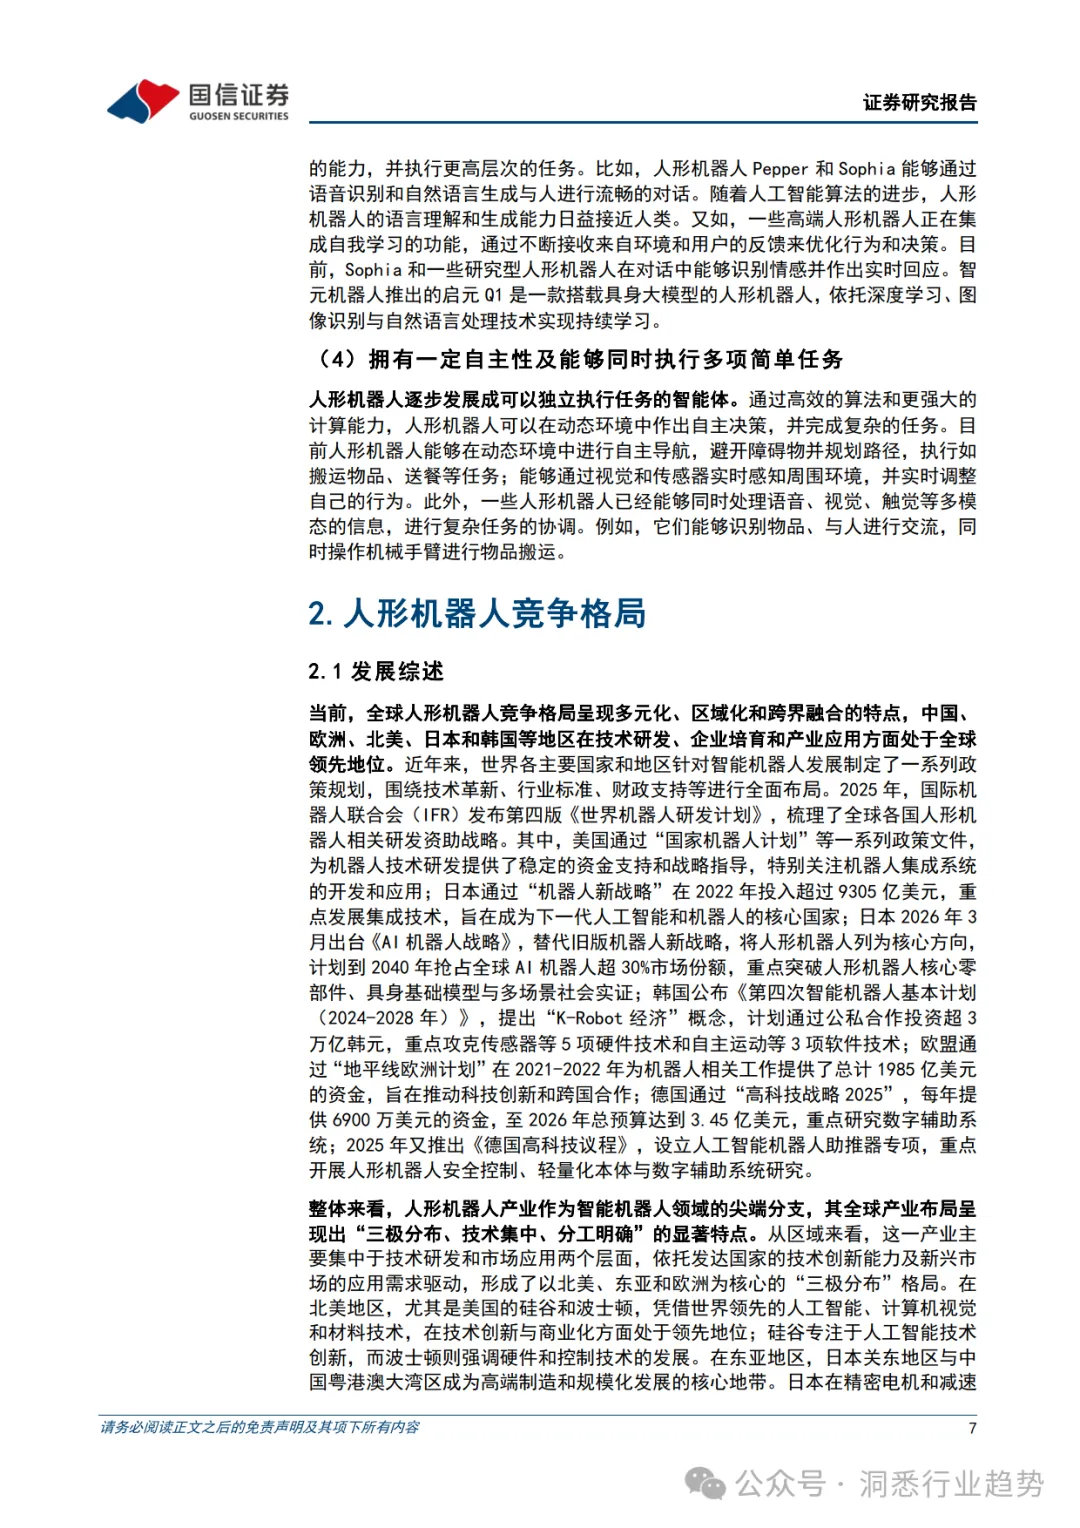
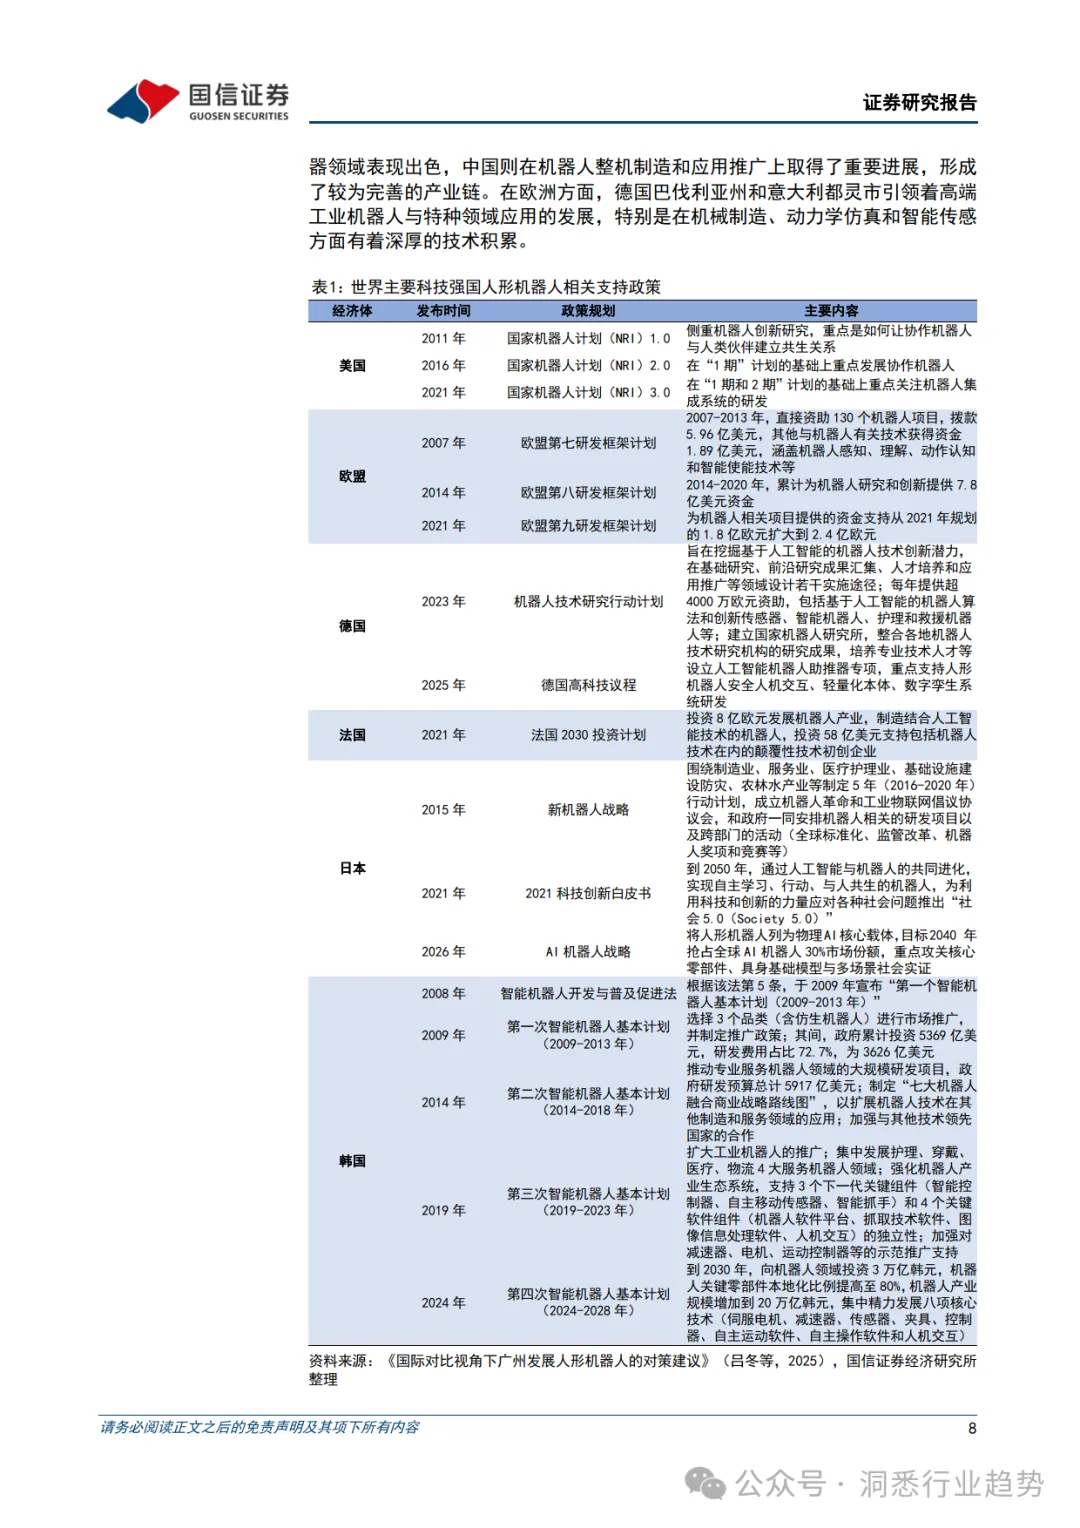
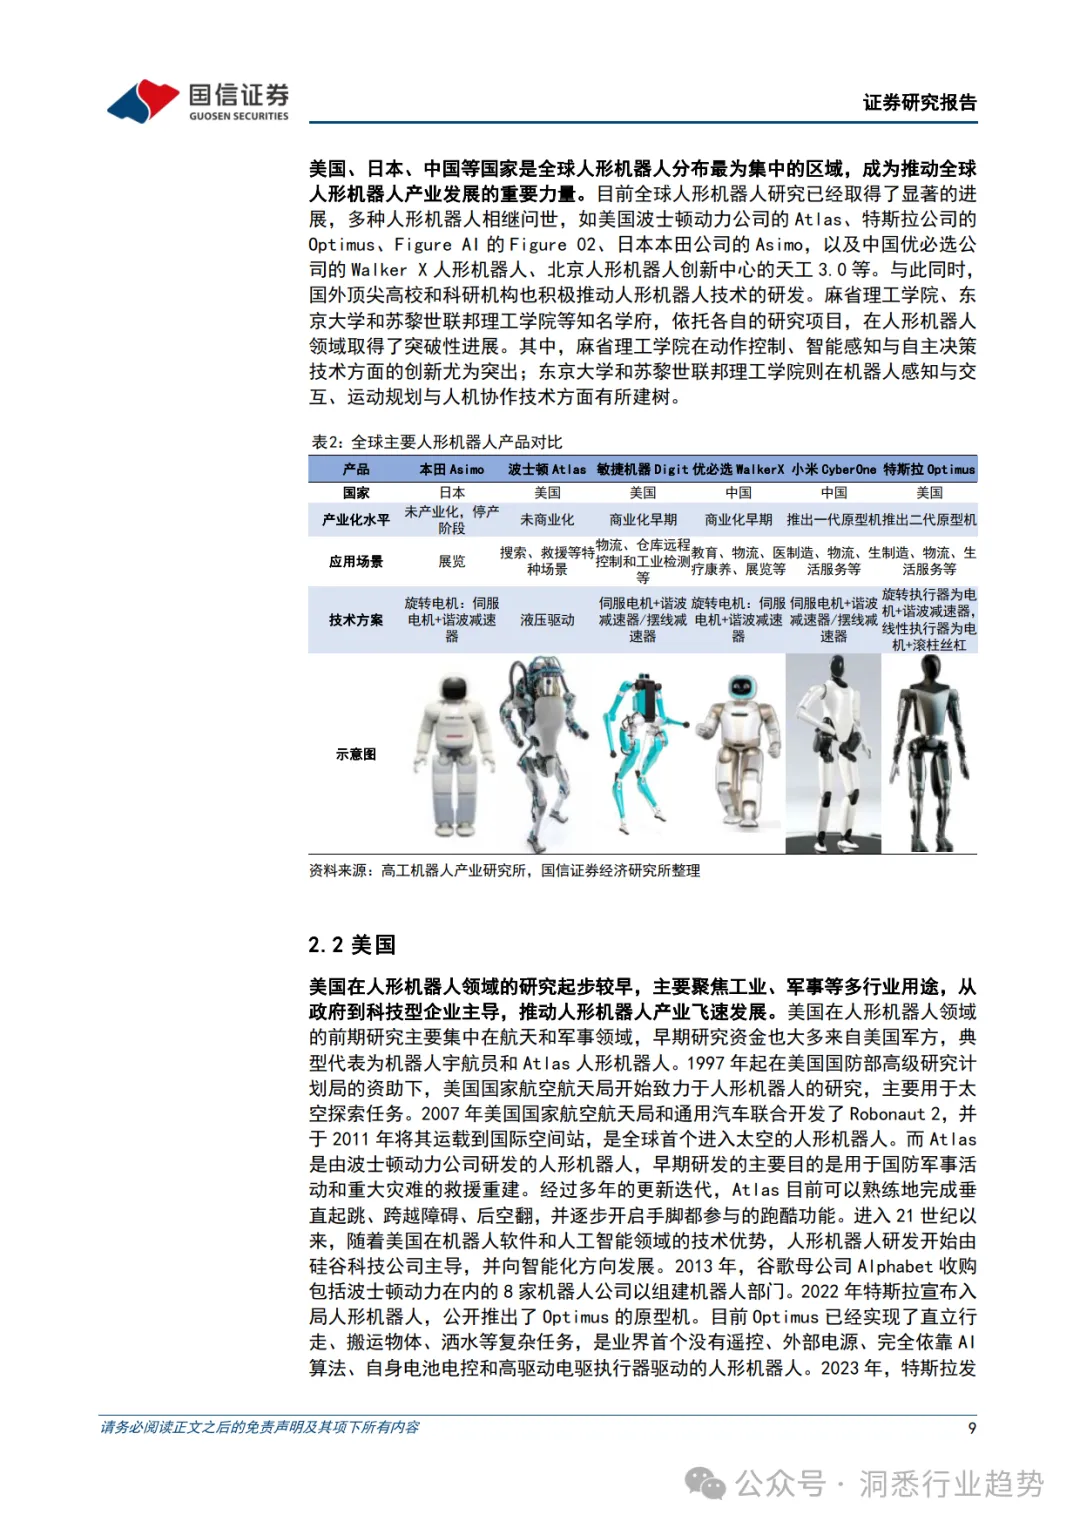
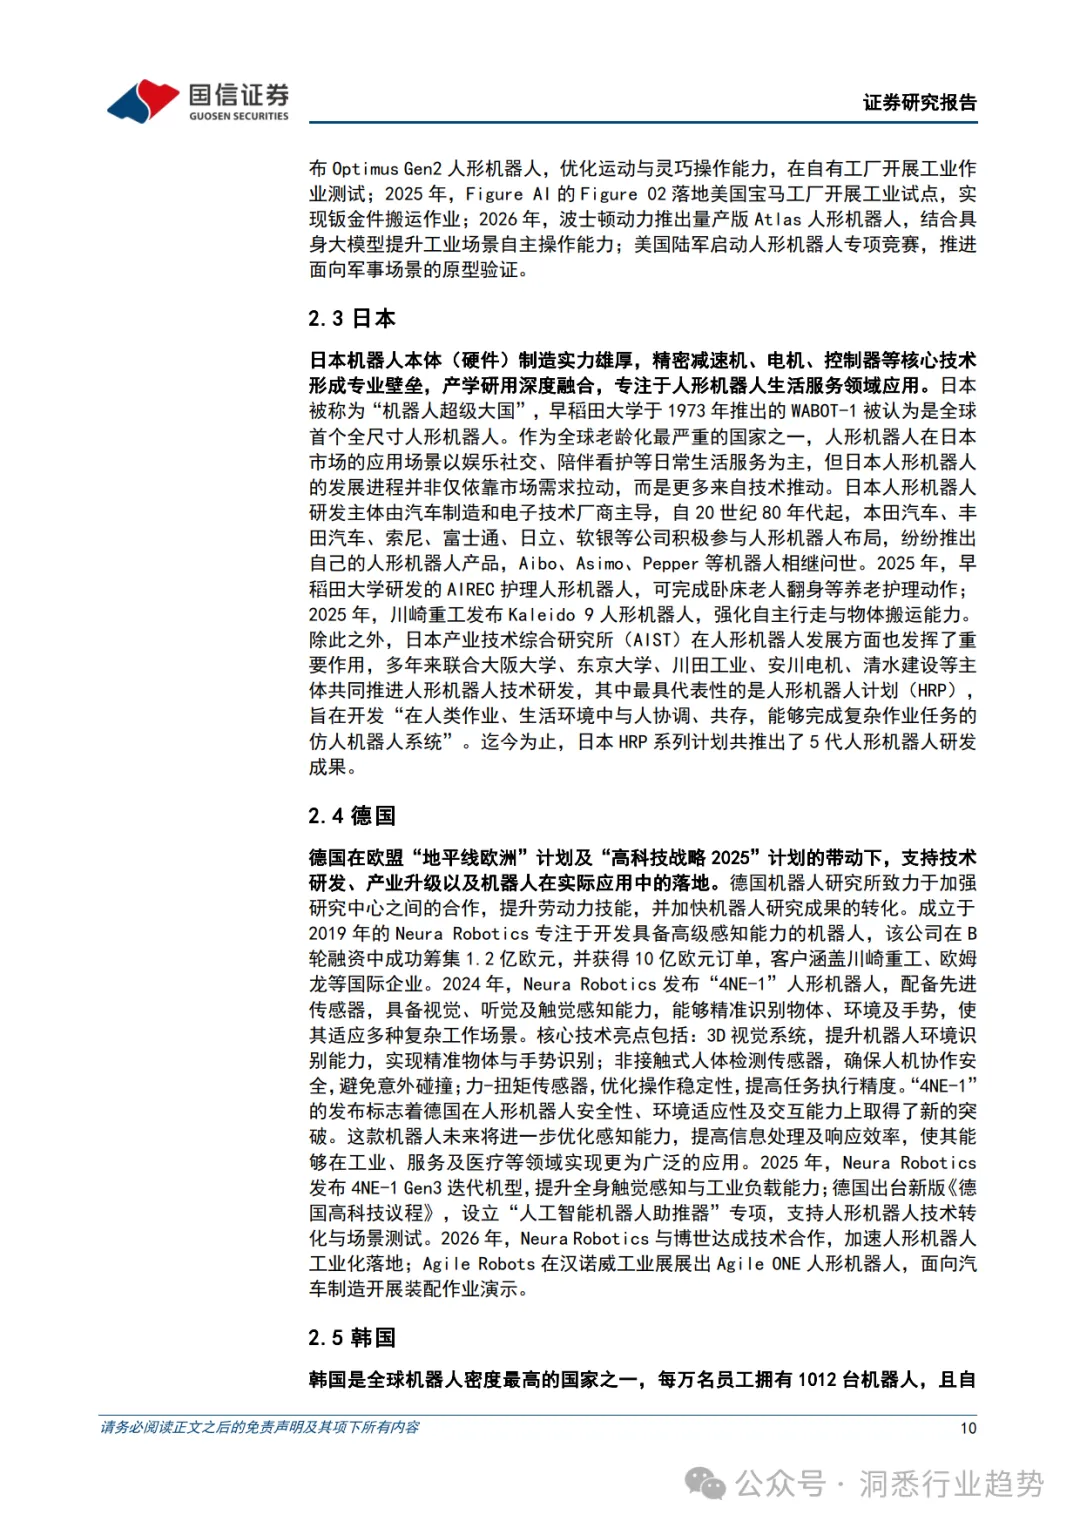
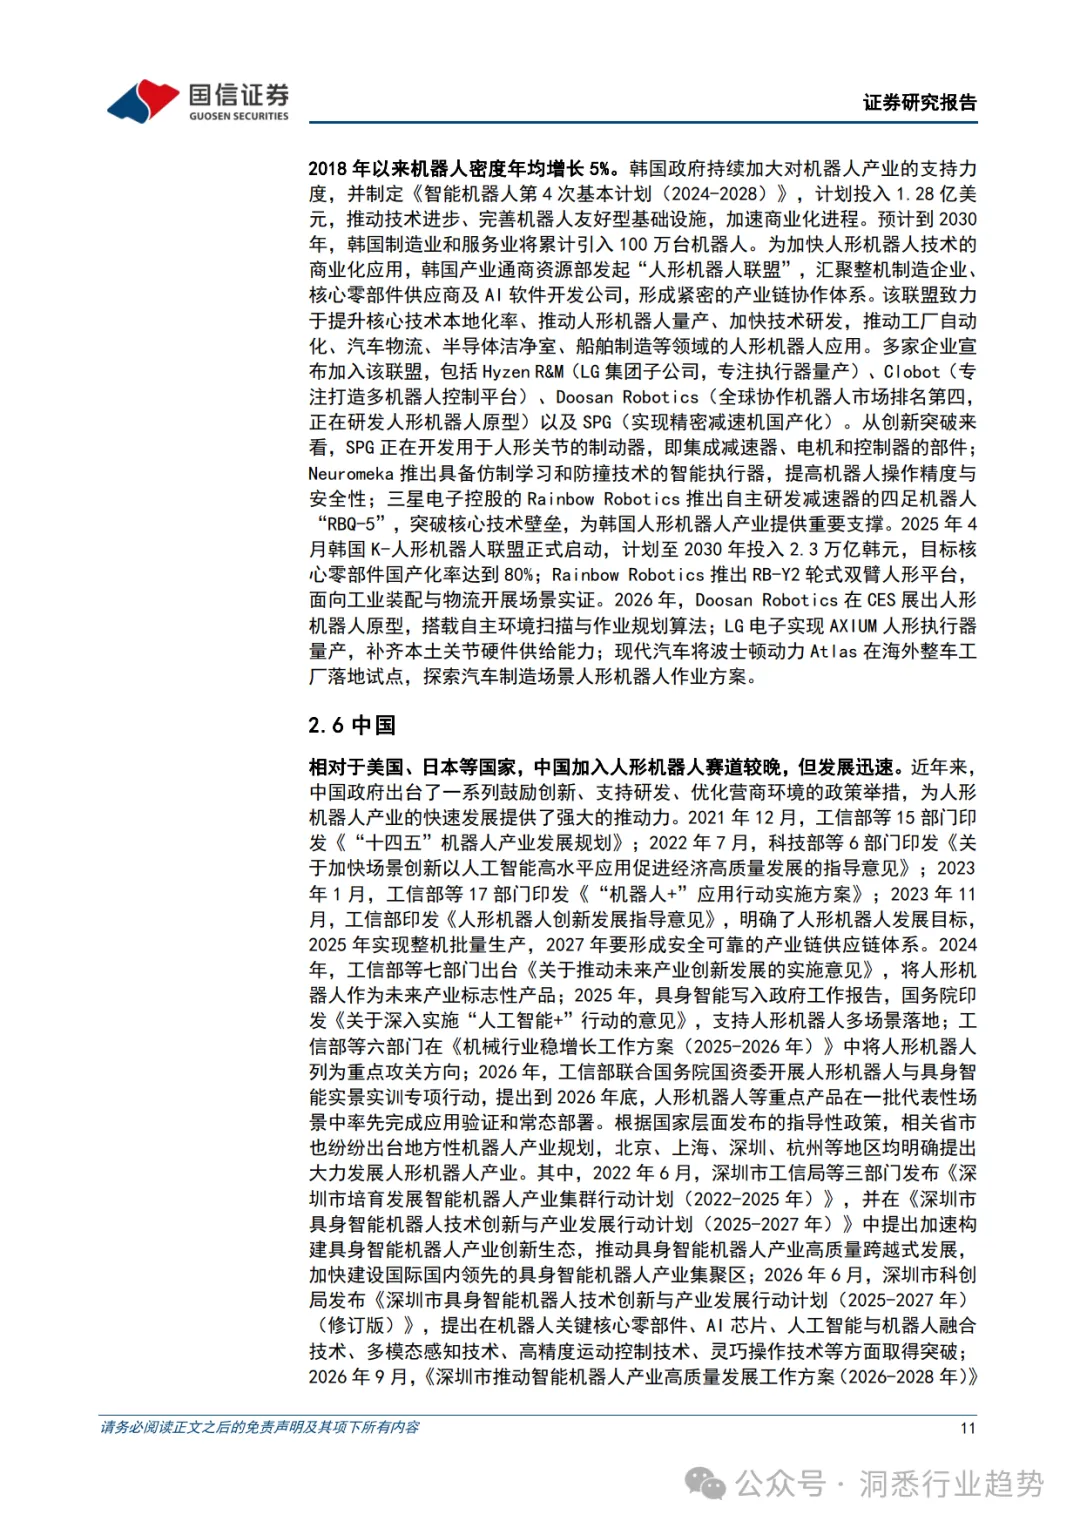
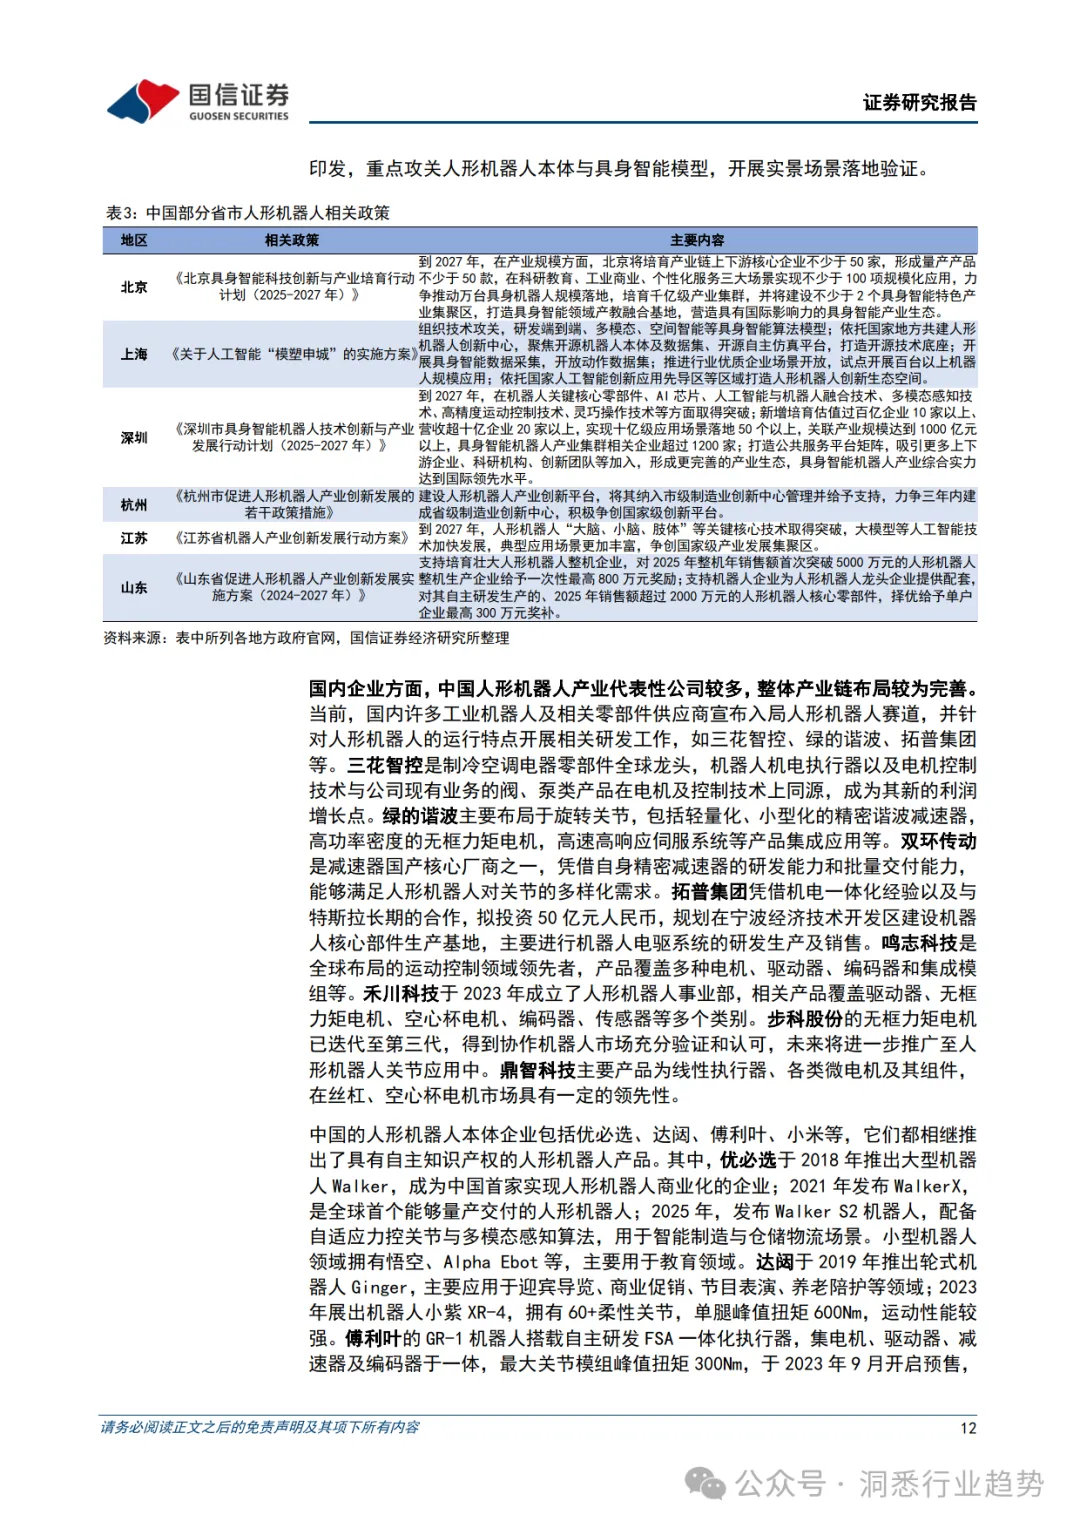
报告聚焦人形机器人产业及广东布局。全球形成北美、东亚、欧洲三极竞争格局,美侧重军工工业、日本深耕服务硬件、德国强化研发转化、韩国机器人密度全球领先;我国虽起步晚,但政策持续加码,产业发展迅猛。
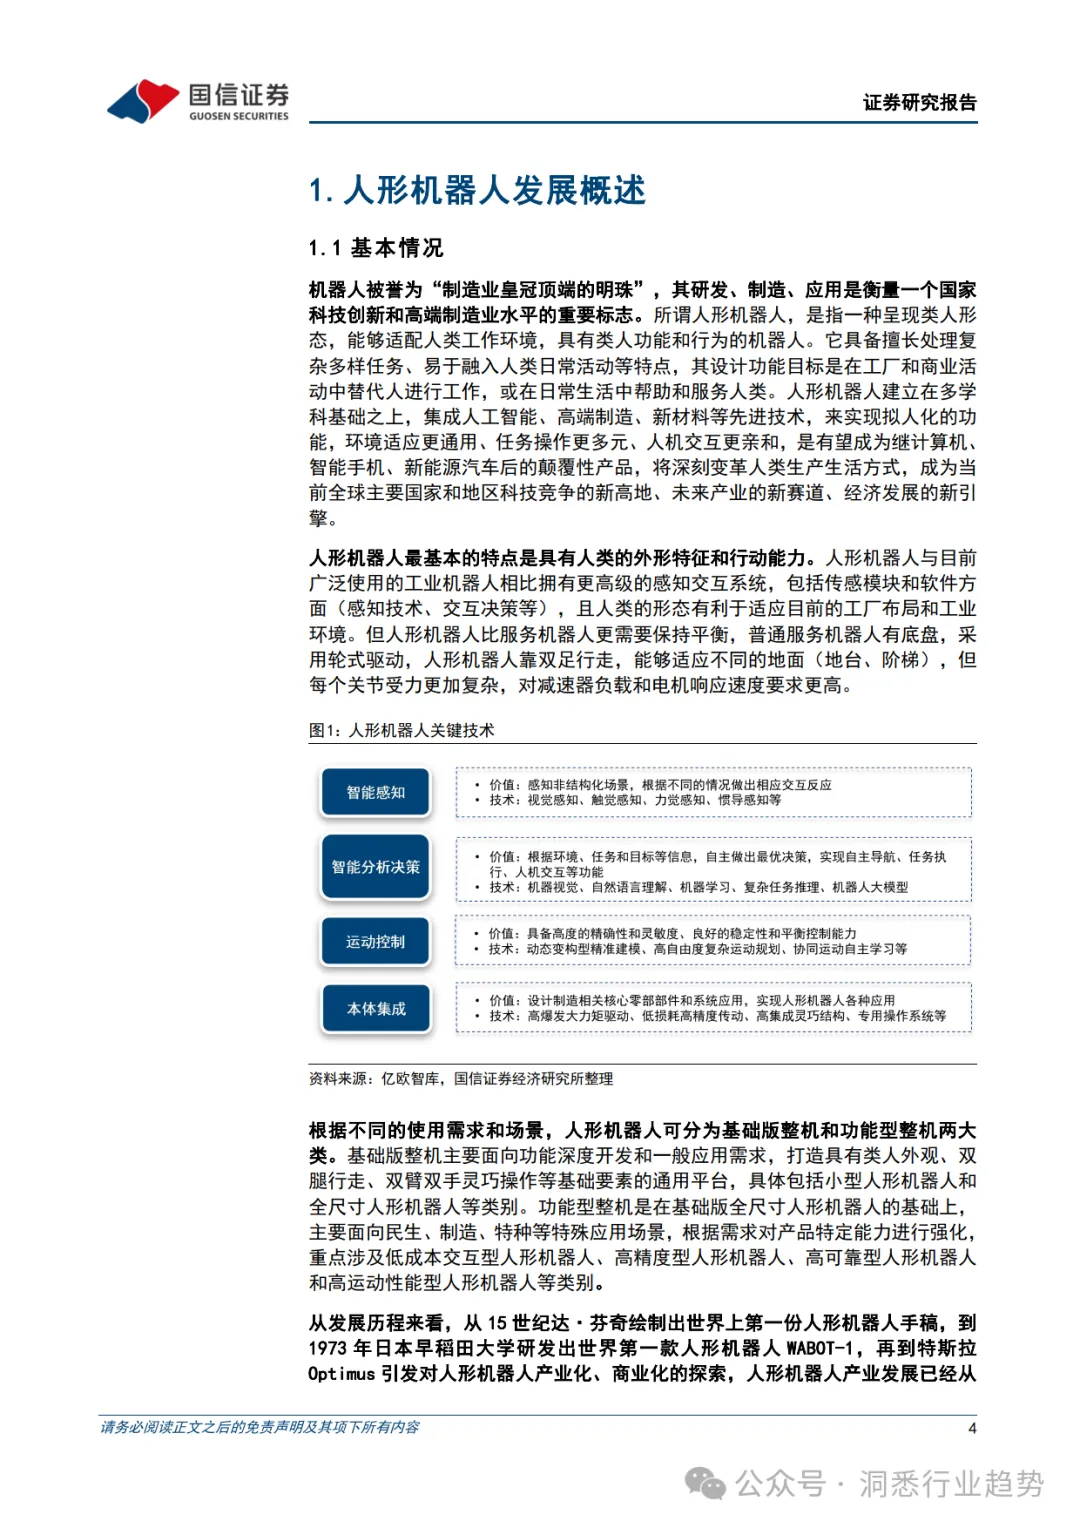
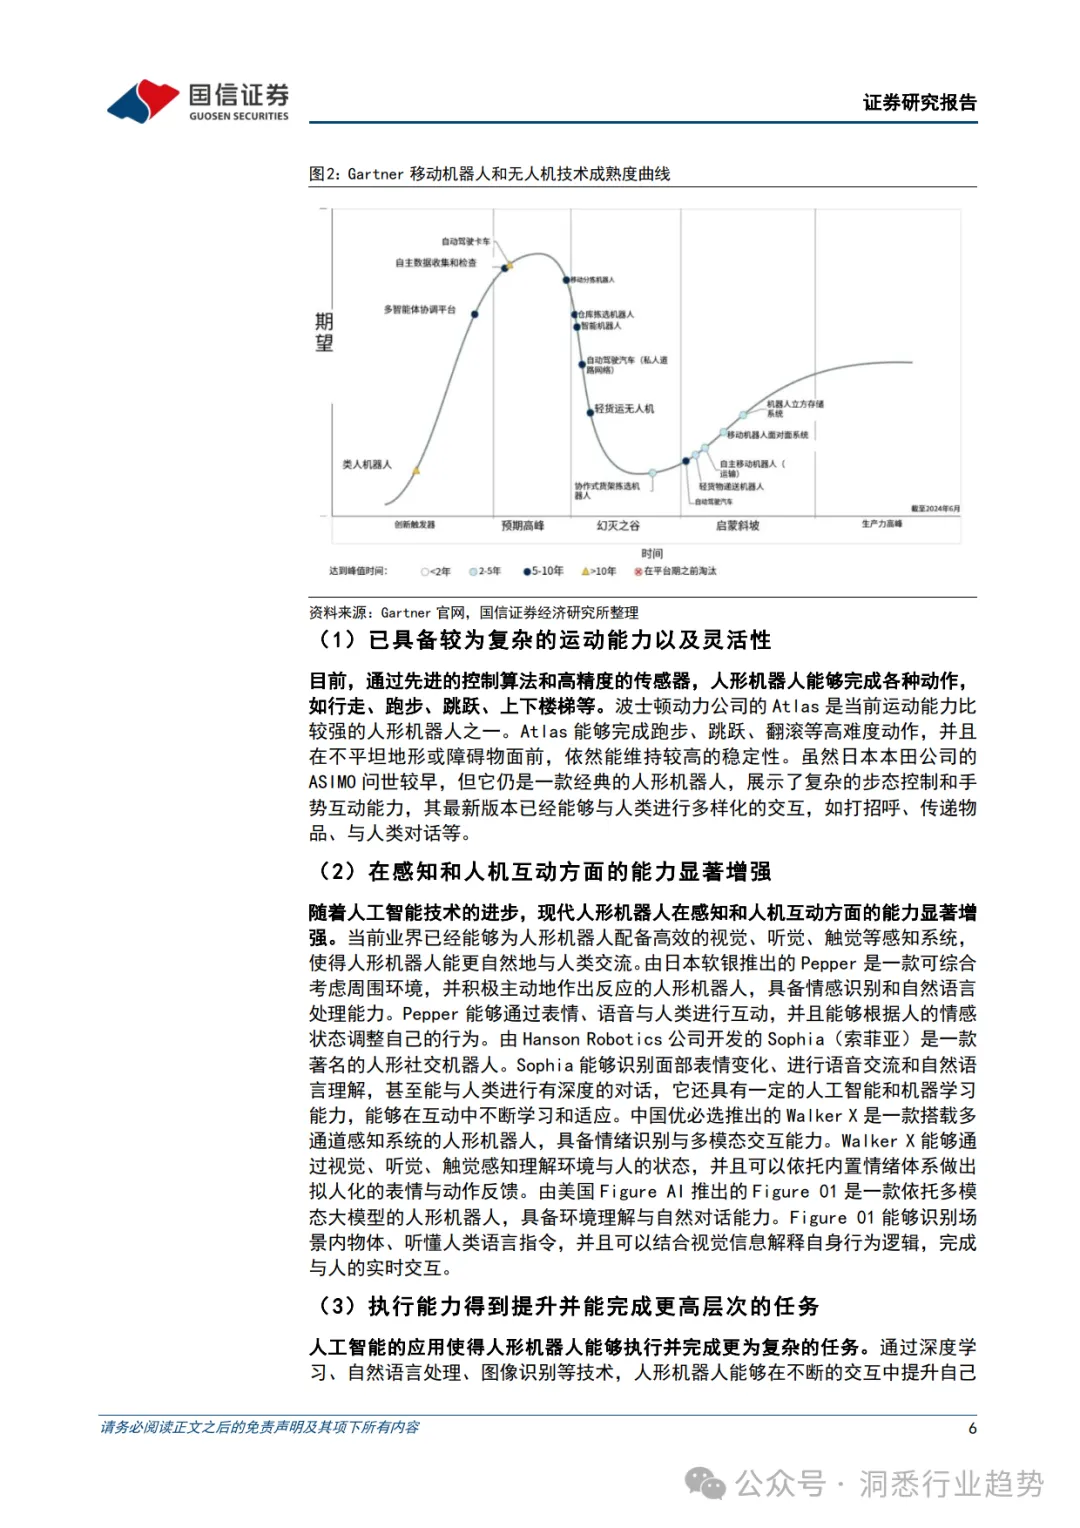
人形机器人分为上中下游,上游核心零部件技术壁垒高,中游为本体设计制造集成,下游覆盖制造、物流、康养等多场景,行业尚处于产业化前期。产业面临运动稳定性不足、感知理解力有限、制造成本高昂、商业化场景缺失,以及伦理监管等多重挑战,预计优先落地工业场景,再逐步向服务领域渗透。
广东依托政策、财政与产业基金,构建完整产业生态,集聚优必选等整机企业、本末科技等零部件厂商以及腾讯等应用企业。未来大模型与具身智能深度融合将驱动行业迭代,人形机器人将分等级逐步实现规模化普及,释放巨大商业潜力。
————
报告节选