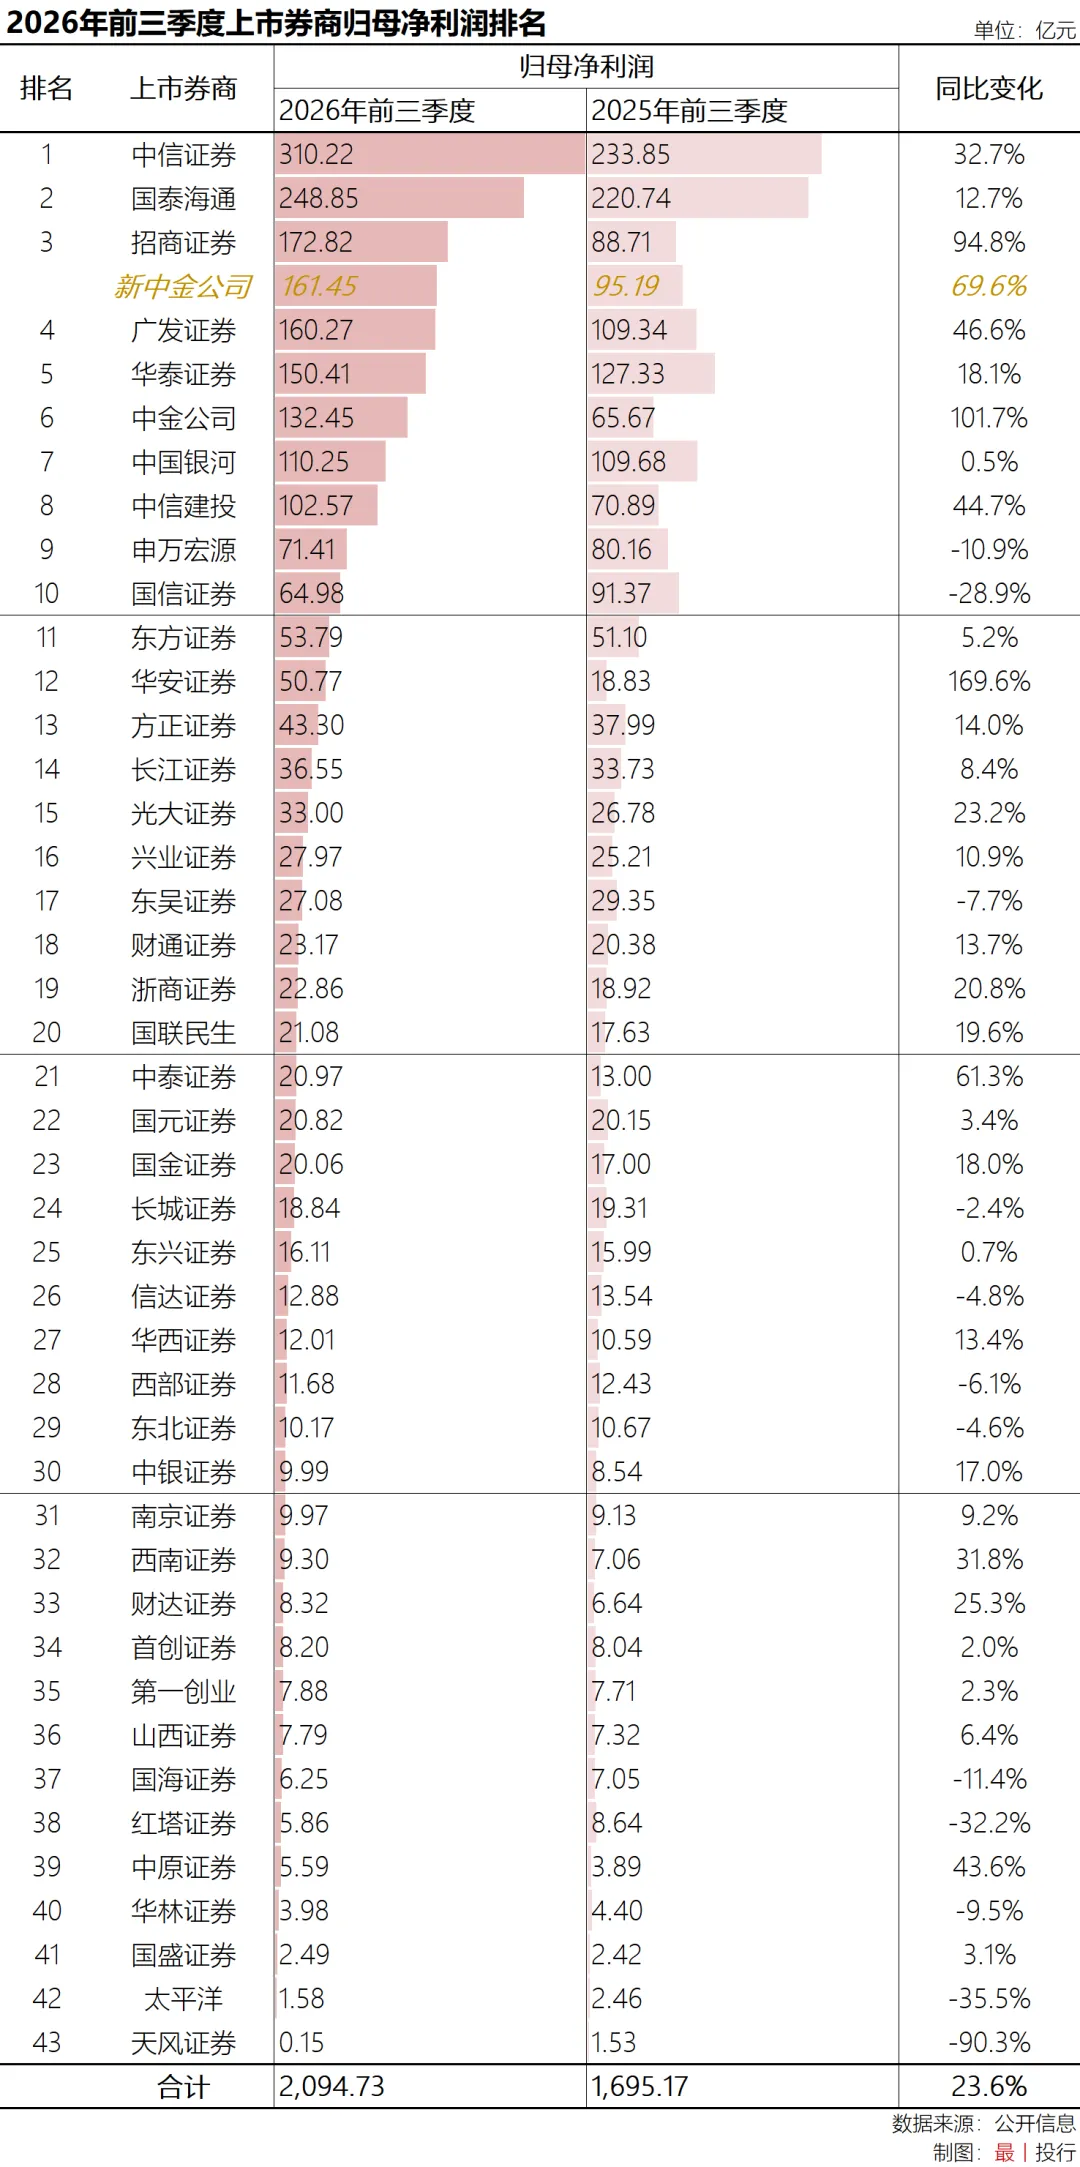
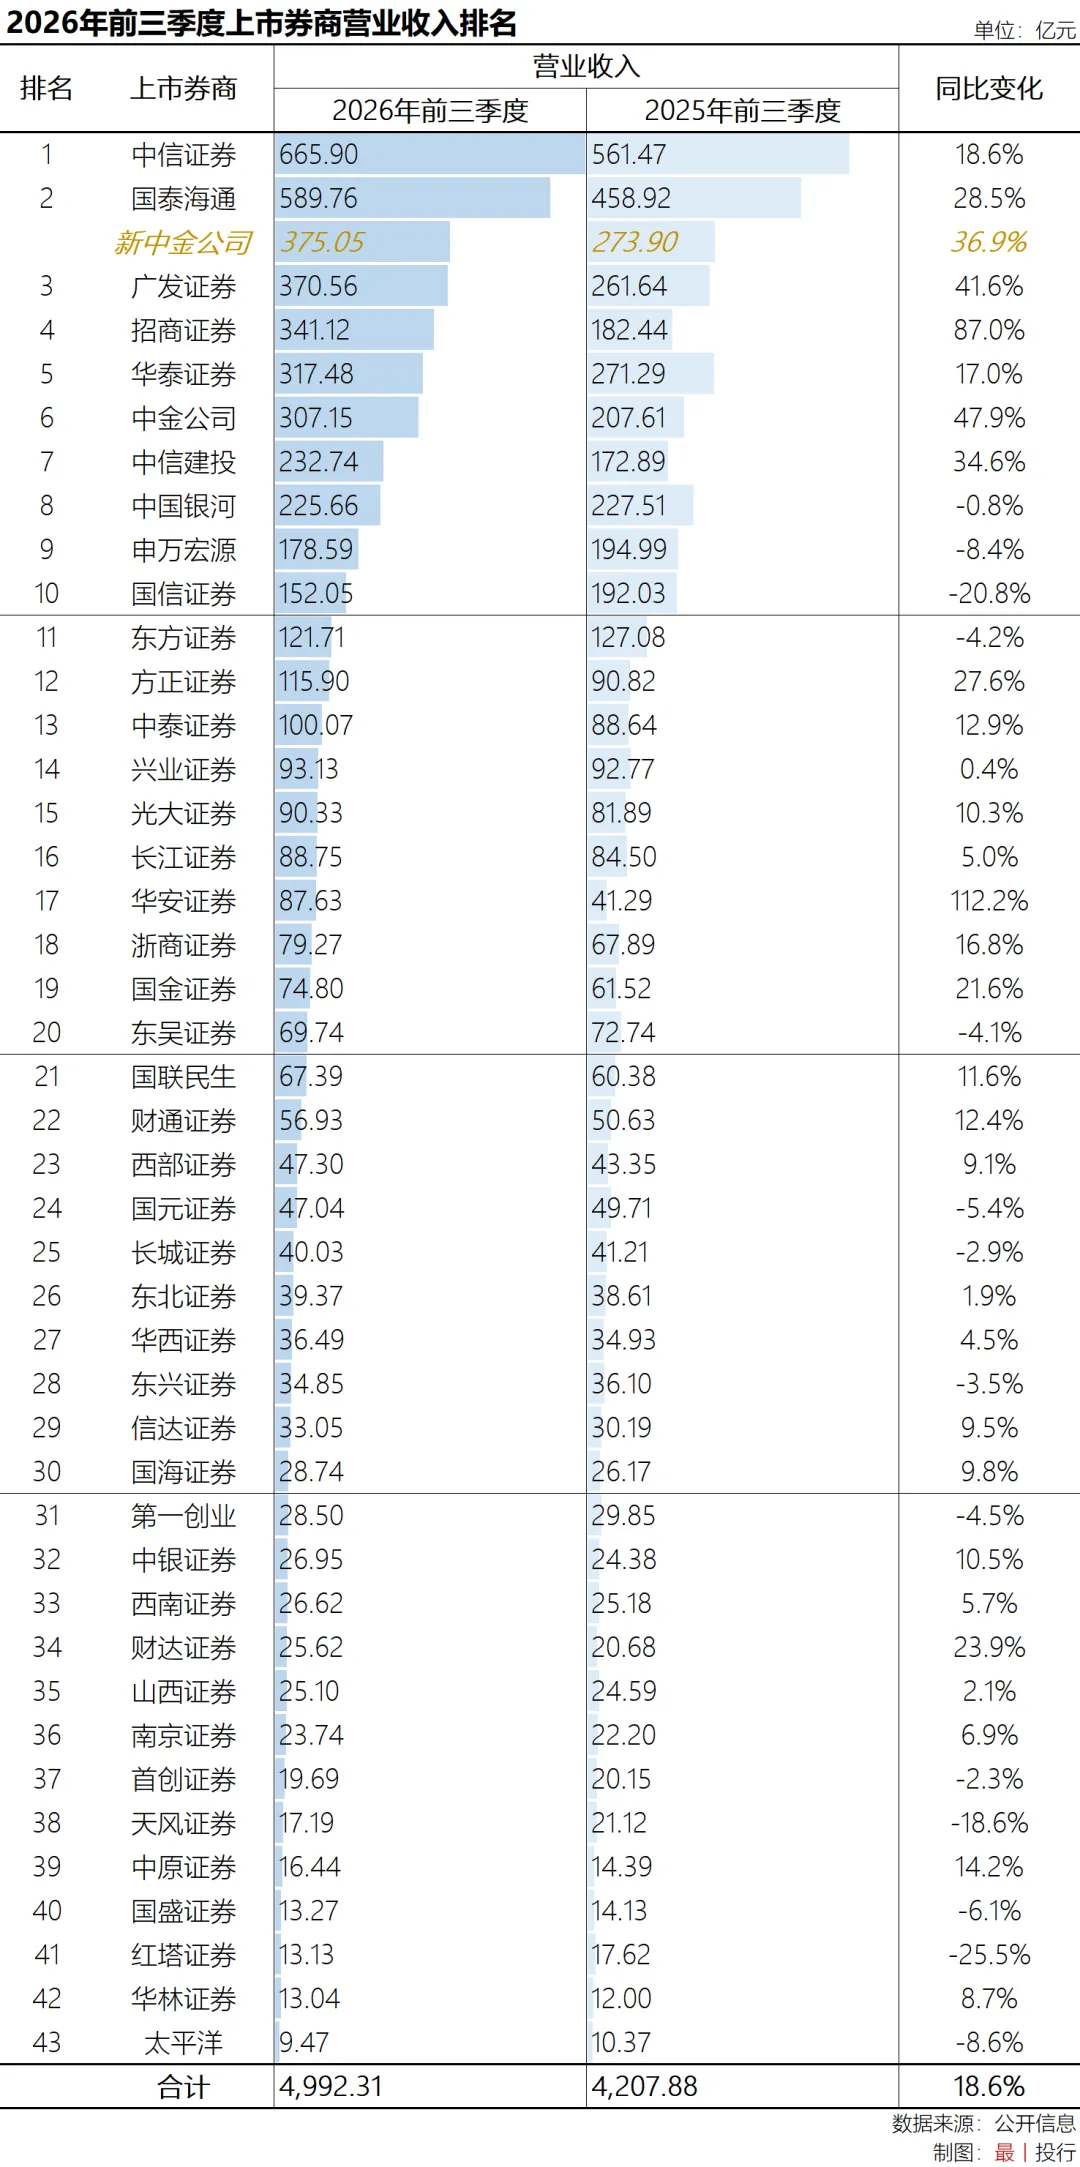
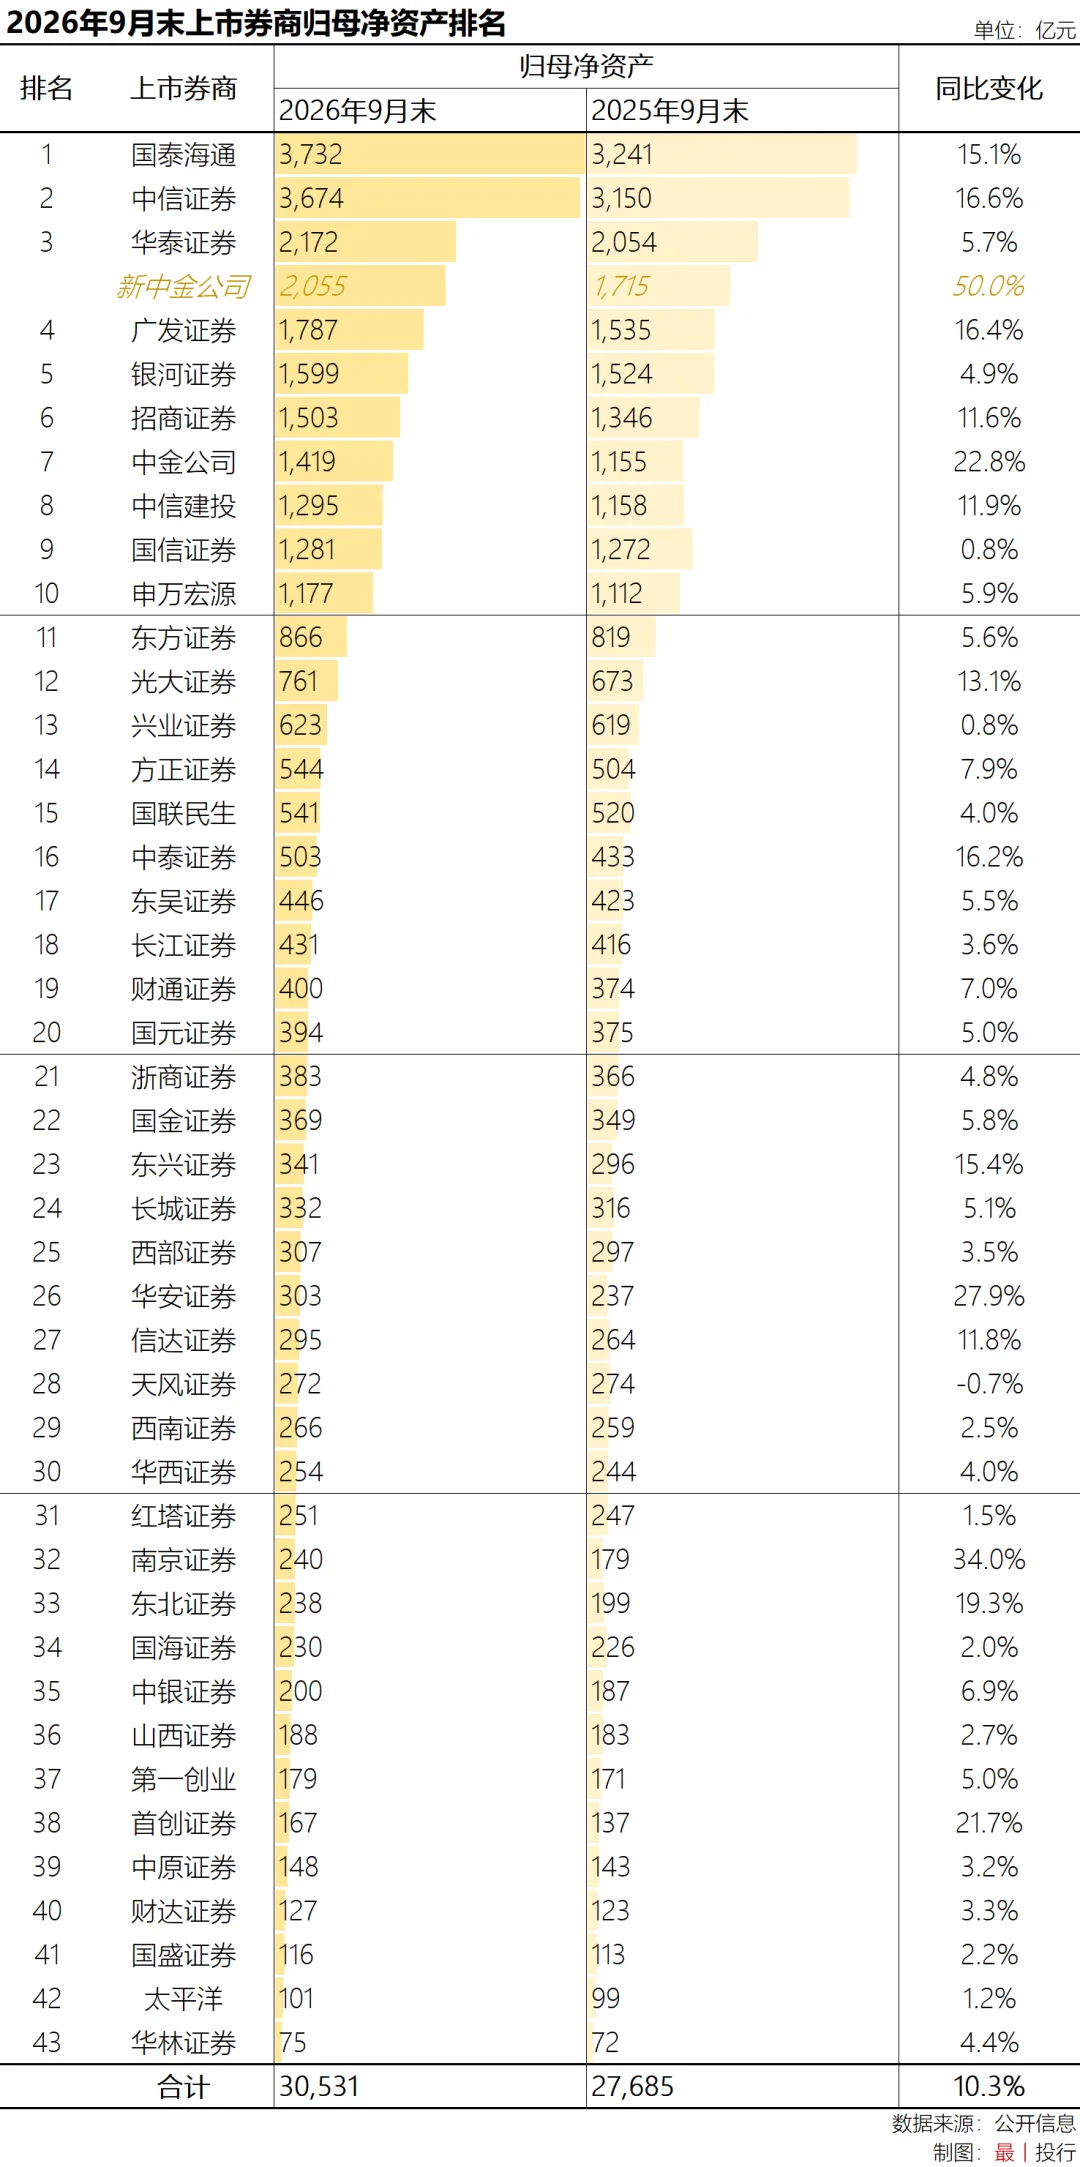
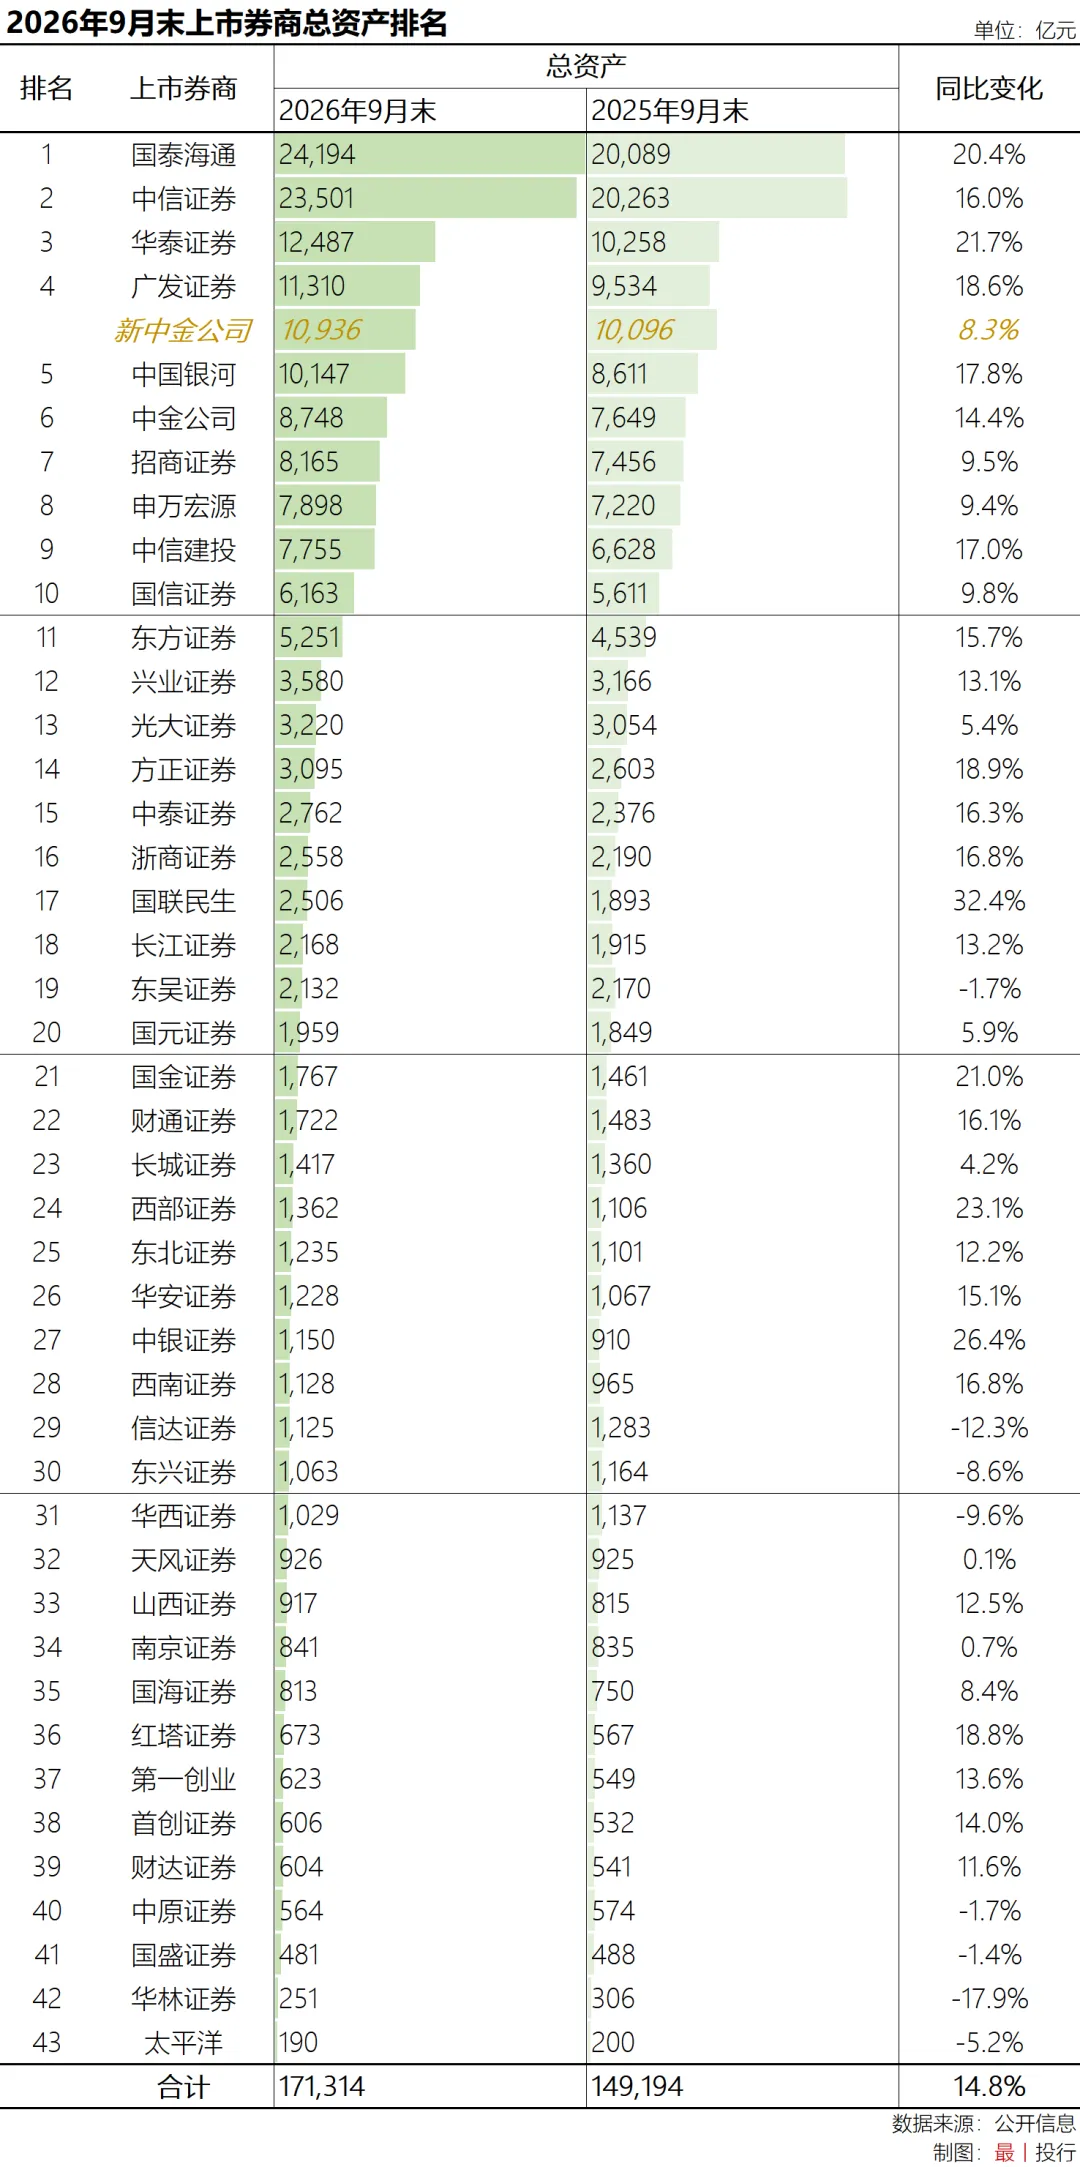
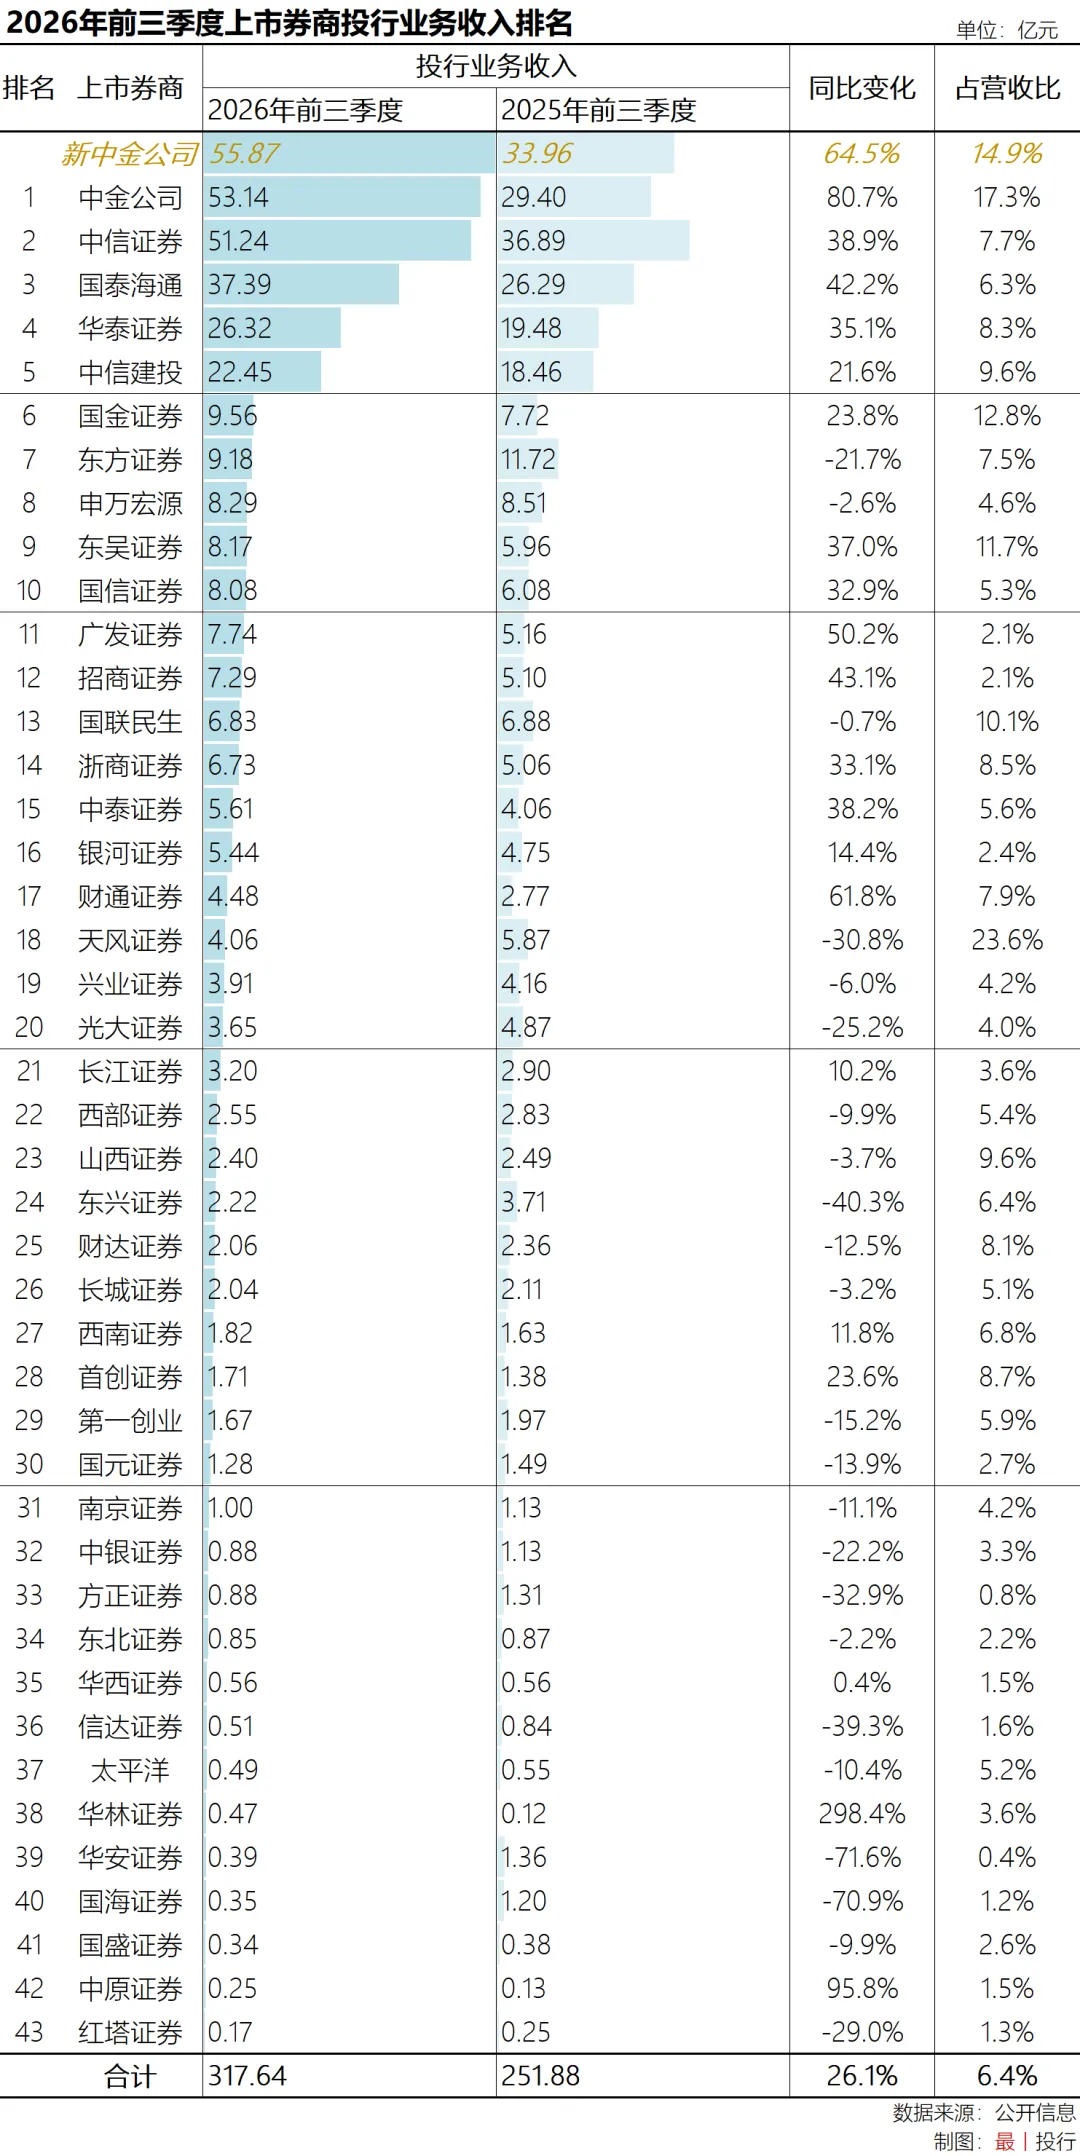
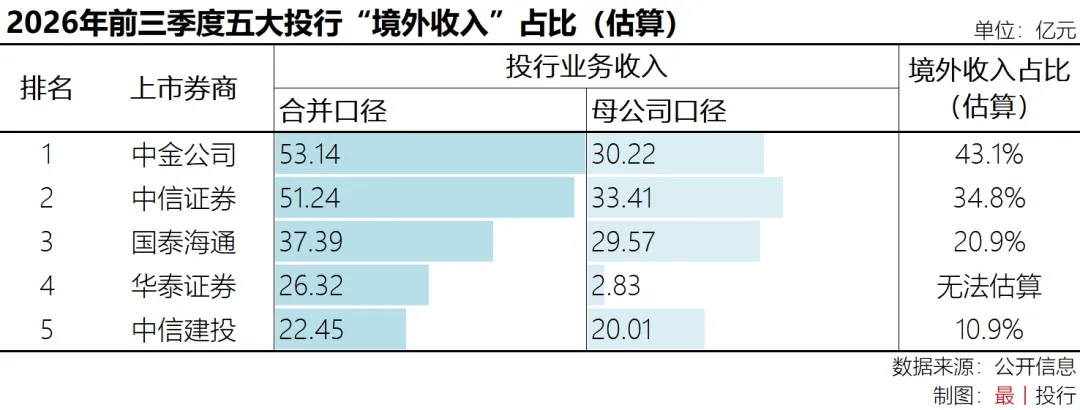
券商三季报综述:中信国泰“双雄争霸”,中金公司投行“独秀”截至2026年10月31日,A股43家上市券商已悉数披露2026年三季报。前三季度,上市券商合计实现营业收入4,992.31亿元,较2025年前三季度(4,207.88亿元)同比增长18.6%;实现归母净利润2,094.73亿元,较去年同期(1,695.17亿元)同比增长23.6%。01经营业绩净利润排名方面,中信证券以310.22亿元稳居第一,同比增长32.7%;国泰海通以248.85亿元排名第二,同比增长12.7%。前三季度净利润超过百亿的上市券商还包括招商证券(172.82亿)、广发证券(160.27亿)、华泰证券(150.41亿)、中金公司(132.45亿)、银河证券(110.25亿)和中信建投(102.57亿)。第一梯队的前十券商未发生变化。值得一提的是,在合并计算东兴证券和信达证券后,“新中金公司”的归母净利润达到161.45亿元,超越华泰证券和广发证券,排名升至第四。东兴证券和信达证券于2026年10月19日正式摘牌终止上市,这也是两家上市券商最后一次披露定期报告。第二梯队券商中,东方证券前三季度实现归母净利润53.79亿元,同比增长仅5.2%,勉强守住第二梯队领头羊的位置。而最亮眼的当属华安证券,前三季度实现归母净利润50.77亿元,同比大幅增长169.6%,排名跃升至第十二名。三季报显示,华安证券“公允价值变动收益”达到50.61亿元,主要系长鑫科技上市带来的巨额账面浮盈。净利润超过30亿的券商还包括方正证券(43.30亿)、长江证券(36.55亿)和光大证券(33.00亿)。43家上市券商中,净利润同比增长的有31家,占比约72%;净利润同比下降的则有12家,占比约28%。除华安证券外,中金公司和招商证券净利润同比增速也较快,分别达到了101.7%和94.8%。净利润同比降幅最大的为天风证券(-90.3%)。营业收入方面,中信证券和国泰海通分别以665.90亿元589.76亿元“断层领先”其他券商。营收超过300亿元的券商包括广发证券(370.56亿)、招商证券(341.12亿)、华泰证券(317.48亿)和中金公司(307.15亿);营收超过200亿的券商还包括中信建投和银河证券。在合并计算东兴证券和信达证券后,新中金公司的营收达375.05亿,排名升至第三。43家上市券商中,营业收入同比增长的有29家,占比67%。其中,华安证券营收同比增长112.2%,增幅最大;招商证券也较去年同期增长了87.0%。有三分之一的上市券商营业收入同比下滑,其中降幅较大上市券商包括红塔证券(-25.5%)、国信证券(-20.8%)和天风证券(-18.6%)。02资产规模归母净资产方面,国泰海通以3,732亿元继续排名第一,中信证券则以3,674亿元紧随其后,两者差距进一步缩小。净资产超过1,500亿元上市券商的还包括华泰证券(2,172亿)、广发证券(1,787亿)、银河证券(1,599亿)和招商证券(1,503亿)。净资产千亿以上的券商还包括中金公司、中信建投、国信证券和申万宏源。在合并计算东兴证券和信达证券后,新中金公司的归母净资产达到2,055亿元,排名上升至第四位,仅次于国泰海通、中信证券和华泰证券。而东方证券在吸收合并上海证券后,其净资产规模预计也将超过1,000亿元,成为第十一家净资产过千亿的上市券商。(注:截至2026年3月末,上海证券总资产约1,032亿元,归母净资产约201亿元)43家上市券商合计总资产约为17.13万亿,较上年度同期末增长14.8%。但这一数据较今年6月末的18.19万亿不升反降。主要原因系2026年三季度A股市场震荡回调,直接导致这部分资产市值下跌,在资产负债表上体现为交易性金融资产账面价值的直接减少。相关链接:券商半年报出炉,“新中金公司”这一业务登顶国泰海通和中信证券分别以2.42万亿和2.35万亿稳居前二。资产过万亿的还有华泰证券(1.25万亿)、广发证券(1.13万亿)和银河证券(1.01万亿)。总资产规模前十的券商在前述净资产规模、营业收入和归母净利润上也均位居前十。排名前十的第一集团较为稳固,“两超八强”的竞争格局也未发生变化。但近期的两宗“券业重组”或许将在一定程度上改变这一格局。其中,中金公司“三合一”并购完成后,其主要财务指标将上升至第三四名的水平;而东方证券在吸收合并上海证券后,尽管经营业绩与第一集团还存在明显差距,但其资产规模有望在现有十强中“撕开一条口子”,首次跻身行业前十。03投行业务投行业务收入方面,前三季度,43家上市券商合计实现投行业务收入317.64亿元,较上年同期增长26.1%。五大投行的优势依然“牢不可破”:中金公司和中信证券分别以53.14亿和51.24亿“霸榜”;国泰海通则以37.39亿元稳居第三;华泰证券和中信建投则分别以26.32亿和22.45亿排名第四和第五。上述五大投行合计实现投行业务收入190.54亿元,占所有43家上市券商的60.0%。国金证券、东方证券、申万宏源、东吴证券和国信证券的投行业务收入均超过8亿元,排名前十。当前市场环境下,投行业务的“马太效应”似乎更加明显:五大投行该项业务收入均同比增长20%以上;排名前十的券商中,仅有两家同比下滑(东方证券-21.7%,申万宏源-2.6%);该项收入排名11-20位的券商中,有4家收入同比下滑;而排名20以后的23家券商,仅有5家投行业务收入同比增长。投行业务呈现强者恒强“马太效应”的其中一个原因是港股市场的持续火爆:2026年1-10月,港股IPO市场合计完成117单发行上市,合计募资超4,000以港元,超过A股IPO市场同期的2,262亿元人民币,而港股IPO市场排名前五的保荐人正好是五大投行(排名顺序完全相同),而且优势更为明显:中金公司和中信证券在港股IPO市场的“参与度”达到了惊人的30%和27%。相关链接:1-10月港股IPO募资4000亿,中金中信,断层领先经比较五大投行三季报“合并口径”和“母公司口径”的投行业务收入,可大致估算出:中金公司投行业务境外收入占比约为43%,中信证券约为35%,而国泰海通和中信建投分别为21%和11%。从这组数据中不难发现:港股IPO业务越强,投行收入排名越高。注:华泰证券的投行业务主要由其子公司华泰联合开展,因此无法从三季报中估算其境外投行业务获得的收入。

 研报速递