研报速递
【医疗研报 · 超声 · 篇一】
都在拼高频,它靠低频看穿颅骨
深圳**科技最近完成了 4 亿元的 B+ 轮融资,腾讯继续加注,XVC 和红杉中国新进。同一时间,这家公司做了七年的事只有一件:让超声波穿过成年人的颅骨,看见里面的脑子和血流。
这事之所以值得拆,是因为它逆着行业惯性走。超声这行几十年来的默认打法,是把频率往上提——频率越高,图像越细,所以探头一代比一代快、一代比娇贵。鲲为反过来,把频率往下压,压到能钻过颅骨,再用算力把丢掉的细节算回来。
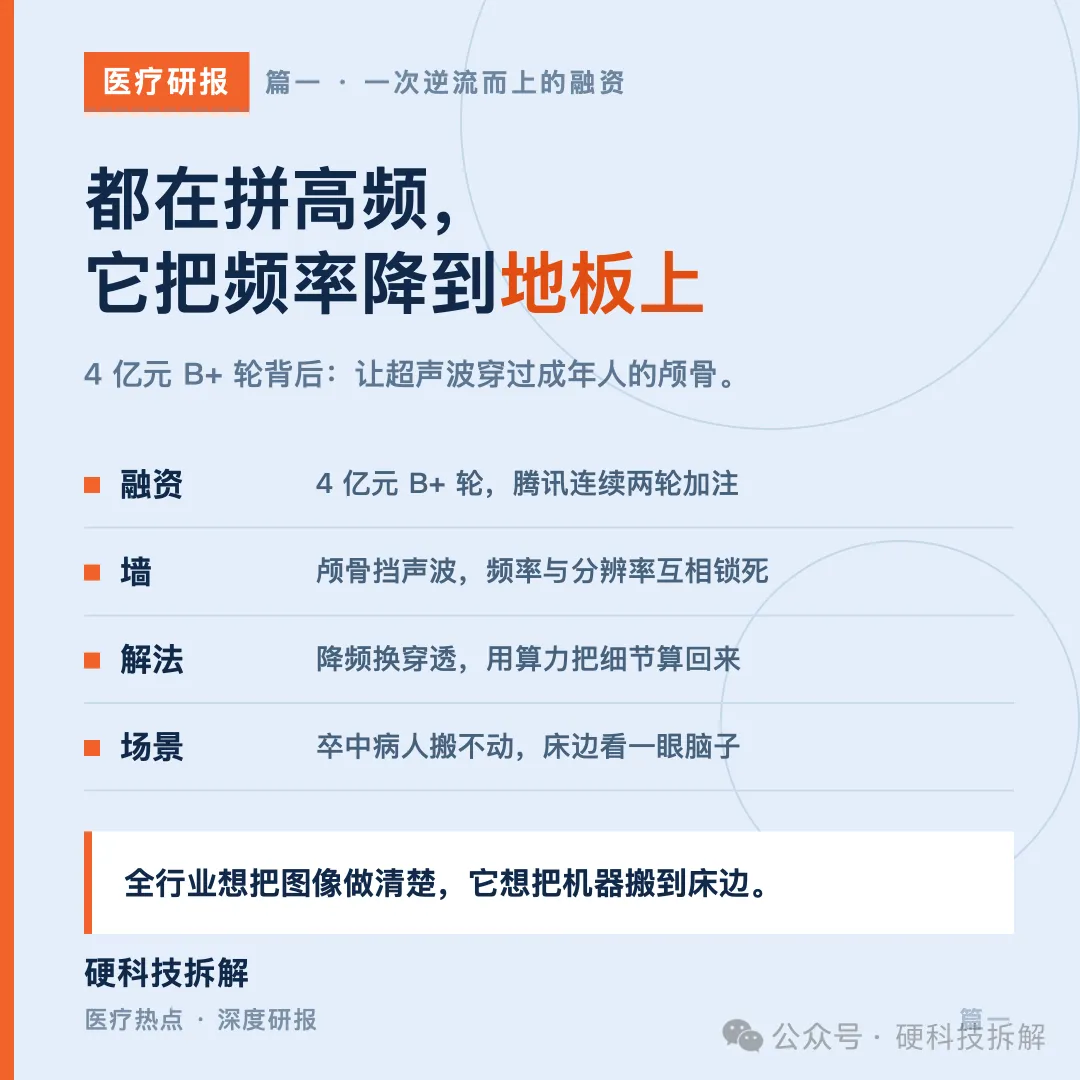
金句:全行业都在想办法把图像做清楚,它想的是怎么把机器搬到床边——这是两个不同的生意。
先给一个行外人也能记住的画面:一个中风病人被送进急诊,第一件事不是看脑子,是判断"堵了"还是"破了"。这一步现在基本靠 CT。但病人身上插着管、血压不稳、在 ICU 里根本搬不动,CT 室在另一层楼。如果床边就有一台能看脑子的机器,这一趟转运就省了。 本文讲的就是这个场景背后的物理墙、工程解法和刚进来的 4 亿元。
一· 为什么是现在:临床缺口和资本窗口对上了
先把临床这头的账摊开。
卒中(说人话就是中风)是中国居民死亡和致残的头号原因,这个结论在不同版本的官方报告里都成立。但具体数字,两份都带官方背景、不同版本、不同人群口径的报告,给的是两套:
| 1780万 | |||
| 340万 | |||
| 230万 |
为什么官方报告之间数字会打架,比数字本身更值得知道:一个是"40 岁以上人群"的标化率外推,一个是更宽人群的汇总估算;一个偏重质控网络上报数据,一个偏重筛查与干预项目数据。两个都是官方渠道发布的,但人群、方法、时点都不一样。看到带"官方"字样的数字,先问一句:哪个人群、哪一年、怎么算的。 这也是本篇所有数字都带口径的原因。
怎么读这张表 不是比谁更准,是给你一把尺——以后看到任何"中国每年新发卒中 X 百万"的说法,先问它出自哪份报告、覆盖哪个人群。两套数字差出六成,说明这个病的负担重到连官方口径都装不下。
钱和政策的账同样清楚。国家卫健委最新披露的口径:全国累计建成卒中中心 2579 家,地市覆盖率 95.0%,县区覆盖率 62.2%;263 个地市发布了卒中急救地图;脑卒中患者入院至静脉溶栓时间已缩短到 30 分钟以内。另一组来自中国脑卒中大会的口径:三级医院卒中中心 745 家、二级 1681 家,覆盖 97.9% 的地市和 70.6% 的区县——两组数字对不上(统计时点和范围不同),都列在这里,不取平均。
政策目标把缺口写得更直白。《健康中国行动—心脑血管疾病防治行动实施方案(2023—2030 年)》要求到 2030 年所有二级医疗机构都能开展静脉溶栓、静脉溶栓比例提升至 80%、动脉取栓治疗率提升至 30%。而中国卒中学会发布的《中国卒中学会急性缺血性卒中再灌注治疗指南 2024》和《急诊卒中单元建设指南》给出的现实是:发病后 4.5 小时内赶到医院的病人是少数,比例只有 25% 到 33%——换句话说,67% 到 75% 的病人到院时已经超窗或发病时间不明。 指南提到的对策是用人工智能判断半暗带,把部分病人的溶栓窗延到 24 小时;另外把评估、影像、治疗压进同一个空间(急诊卒中单元),把入院到溶栓从 60 分钟左右压到 20 分钟左右。
把这些拼起来,临床这头的需求轮廓就出来了:窗口就那么大,谁能先把"堵没堵、破没破"看清楚,谁就在替病人抢时间。 而识别这一步,现在主要压在 CT 上。
资本这头的窗口也开着。超声是医学影像里走量最大的单一品类。按行业研究机构对最近一个完整年度的统计,中国市场采购量约 27401 台,超过 CT、MR、DSA、DR 等所有影像设备加放射治疗设备的总和;按金额约 260 亿元,仅次于 CT。全球市场约 101.4 亿美元。这个量级决定了:任何能在超声里切出新场景的公司,天花板都不低。
怎么读这张表 本篇所有市场数字均来自行业研究机构与第三方数据库的公开转引,非官方统计,口径以数据出处台账为准。看这类数字的正确姿势是看"量级和结构",不要看小数点。
二· 颅骨是一堵墙:物理层的那道约束
要理解鲲为在干嘛,先得知道超声进脑为什么难。
超声成像的逻辑很简单:探头发出声波,声波撞到组织反弹回来,探头接收,按时间差和强度画出图像。问题出在颅骨上。
颅骨和脑子的声学性质差得太远。 声波从探头进去,先撞一层致密骨质:一部分能量被直接反射掉,一部分折射跑偏,穿过之后相位也乱了——同一个点回来的信号,时间对不上,拼出来的图就是糊的。骨质越厚越致密,衰减越狠。
于是传统经颅超声只剩一条路:挑骨头薄的地方开窗。 颞部(太阳穴)是成年人最常用的"声窗",眼窗和枕窗也能用。但窗就那么大,看进去也只能看脑血管的流速和方向——这就是经颅多普勒(TCD,说人话就是"听血流速度的经颅超声")。它能干很多事:筛查脑血管狭窄、监测微栓子、评估痉挛、术中监护。但它有两条硬边界,写在所有教材里:
· 约 10% 到 30% 的成年人颞窗穿透不良(不同文献口径从 10%–20% 到约 30% 不等,本篇两个口径都列,取信区间)。操作者依赖强,结果主观性高。
· 它看不到脑实质结构。 血流速度正常,不代表脑子没出事;它给的是功能信息,不是解剖图像。
更根本的矛盾是一个"不可能三角":频率越低,穿透力越强,但分辨率越差;频率越高,图像越细,但颅骨直接给你挡回来。 穿透力、分辨率、频率,三者互相锁死。这是物理约束,不是工程态度问题——换谁来都绕不开,只能选边站。
而且锁死的还不止这三项。第四条约束是安全。 超声往人体里打的是能量,能量不是想加就能加的:输出功率受热效应和机械效应两道安全限值管着(说人话就是:声太强会把组织"震伤"或"热伤",所以设备能往人体里输出多少能量,有硬性的安全上限,行业里用两个指数来卡)。这意味着"功率换穿透"这条路,在法律和安全规范面前也是封着的——不是工程师不想加功率,是加了就不合规。四条约束叠在一起,才是这堵墙的全貌:颅骨物理、频率分辨率互斥、安全限值、以及骨窗的解剖学现实。
怎么读这张表 一节是全篇的地基。"不可能三角"不是修辞,是这道墙的数学形式。后面所有的技术选择、产品形态、注册类别、招标策略,都是在这道墙的约束下推出来的。
机制一(约束式): 因为颅骨对声波的衰减和相位畸变是物理既定的,所以"穿透力"和"分辨率"不可兼得;因为不可兼得,所以过去四十年成人经颅超声只能退到"开窗看血流"这一档,脑实质结构成像长期缺席;因为结构成像缺席,所以临床上判断脑子出事只能靠 CT 和磁共振——而这两样都需要病人离开床。这条链条上每一环都是约束,不是选择。
这套约束的代价,落在谁头上?落在"搬不动的病人"头上。ICU 里带呼吸机、监护仪、一堆输液泵的危重病人,每一次转运都伴随血压波动、管路脱出、呼吸机断开的风险;CT 是静态照片,想再看一眼就得再拍一次;一次胸部 CT 的辐射剂量约 7 毫希沃特(mSv,说人话就是一种辐射剂量单位;据公开科普报道口径),反复评估的累积剂量不能忽略。床旁超声在 ICU 已经是标配逻辑——把检查推到床边,零转运、可重复、无辐射。这套逻辑在心脏、肺部早就跑通了,唯独脑子,因为那堵墙,一直没进去。
三· 它怎么破墙:把频率降下来,把细节算回来
鲲为的解法,一句话:不拆墙,算准墙怎么歪,然后把歪掉的信号算回来。
具体说,它放弃"提频换清晰度"的惯性,把工作频率压到低频段换取穿透力,再用探头设计、发射接收系统和计算成像算法协同,从被颅骨扰动过的回波里重建图像。公司把这套技术叫 HUS(高穿超快超分辨超声成像),对外披露的参数是:穿透深度超过 40 厘米、空间分辨率约 1 毫米、成像速度超过 5000 帧每秒。这三个数字都是企业披露口径,不是第三方检测结果,本篇按"企业披露口径"引用。
为什么必须上算力?一个数就能说明:超声每秒产生的原始回波数据流高达 10 GB,输出端要达到每秒数千帧的渲染吞吐,算法还得在极小参数量下跑完——这是一道算力题,不是一道调参题。 所以这家公司走全栈自研:从底层压电材料、探头、整机工程,到基础软件平台 kOS,再到上层应用,五层纵向打通。它对外的说法是把超声从"成像"升维成"声学空间智能"——这句话有包装成分,但剥掉包装,剩下的工程事实是:它的核心资产不是某一张证,是一套能反复复用的成像栈。
这里有个细节值得玩:这家公司几乎不发论文,核心技术按商业秘密保护。在科技成果转化这条线里,这属于少数派——大部分院所背景的团队靠论文立身。它的代价是学术话语权弱,收益是技术细节不进公共领域,且融资叙事不依赖影响因子。这是一次主动的路径选择,不是不会写论文。
国际上,同一堵墙前站着另一批人。一个法国团队在《Science Advances》上发表的研究,用超声矩阵成像加自适应波前矫正,在绵羊身上实现了穿透颅骨的微米级脑血管三维超分辨成像——注意,这是动物实验,不是人体结果。 另一家美国公司今年宣布做出了"活体人脑完整颅骨下的三维超声定位显微镜图像"——这是公司新闻稿里的声明,尚无同行评审的复现。 把这两条放进来,是想给一个坐标:破颅骨这堵墙是全球前沿课题,路线分化(有的走波前矫正,有的走芯片级阵列,鲲为走低频加计算成像),而人体级别的证据,目前整条技术路线都还薄。
四· 场景落在哪:床边的那台机器,先解决"搬不动"
技术参数是给工程师看的,临床采购买的是另一套东西。
按公司披露和公开报道,这套东西的落地场景是四层:神经重症(在床边评估颅内压、脑血流动力学、脑水肿和血肿变化)、卒中救治(院前识别、院中动态监测、干预效果评估)、儿科(不同年龄段换探头)、以及科研(抑郁症、阿尔茨海默病等神经疾病的影像学研究,通过 kOS 科研开放平台开放给机构)。
挑两层说透。
重症这层,逻辑最硬。 前面说过,床旁超声在 ICU 的三大优势——不转运、可重复、无辐射——是拿"转运风险、动态观察需求、累积辐射"三个真实痛点换来的。脑子以前进不了这个场景,是因为看不到实质。如果真能看到,新增量就直接落在"每天想看一眼又不敢反复推去 CT"的那部分需求上。注意边界:超声在这个场景里是监测和分流工具,不是确诊工具——该做 CT 还得做。
机制二(激励式):为什么"搬不动的科室"先买单,而不是"要看得清的科室"先买单。 不是神经内科不想看清楚脑实质,是在现有考核和支付结构下,"更清楚"是不确定收益——它不改变任何一个收费项目、不缩短任何一个被考核的指标;而"搬去 CT"是确定性成本——每一次转运都有真实的血压波动、管路脱出、呼吸机断开风险,每一次 CT 都有累积辐射,这些成本和风险由科室自己扛。一边是自己扛的确定成本,一边是看不见摸不着的确定收益,采购决策的天平往哪边倒,不用算账都知道。 这就是为什么这套技术先以"便携 + 床旁"的形态落地,而不是以"更清楚的台式机"落地。
卒中这层,故事最大,但要诚实。 急诊排除脑出血,CT 仍是第一站,这一点没有任何严肃的临床团队会反对。鲲为这套东西能占的位置是:院前(救护车上初筛)、到院后 CT 之前的分流、取栓和溶栓术中的动态评估、以及 67%–75% 超窗病人的床旁复查。 国内一家三甲医院超声科团队发表的初步研究显示,其经颅超分辨超声可把有效声窗比例从常规超声的 87.7% 提升到 94.7%——这是单中心、小样本、企业转述口径的初步结果,离多中心验证还远,本篇不把它当作疗效证据。
四条路线放一张表里比,边界就清楚了:
怎么读这张表 看第四列,不看第二列。第二列是各家官网都会写的,第四列才是采购会上真正掰扯的东西。这张表也是给你自己用的——下次再有人宣称某个新技术"替代 CT",先让他填这张表的第三、四列。
五· 4 亿元怎么读:四个读数,一个都别跳过
融资事件不能只念数字。这笔钱要拆成四问来读。
第一问:谁在出钱。 时间线拉出来看:公司成立后的第三个年头,夏尔巴投资以 1.5 亿元独家支撑了从原型机到产品的三年攻坚期,那三年里没有新融资进场;本轮之前的一轮超亿元 A+,腾讯领投,格力集团旗下横琴创投、前海方舟、深担创投、卓源亚洲等跟投;本轮 B+ 轮 4 亿元,XVC 和红杉中国新进,腾讯和夏尔巴继续加注。这条线的形状很清楚:一个愿意陪跑五年的老股东,一个连续两轮加注的产业资本,两个新进的头部财务投资人。 不是快进快出的钱。
第二问:钱怎么用。 这里有两个媒体口径,都列出来:一说用于超声成像平台及产品研发、临床应用验证和市场拓展;另一说用于研发迭代、推进 FDA 及 CE 国际认证、加速全球临床合作落地。两个口径都指向"出海",但一个说得含蓄一个说得直白。 按公司披露口径,最近一年它已经跑了 RSNA、ECR、AIUM、EUROSON 这些国际顶会,便携机型 WE8 在境内 CMEF 发布,并称已取得欧盟 CE MDR 认证、在欧洲医疗器械数据库登记为 IIa 类。
第三问:这一轮对应什么证据强度。 这是最关键的一问。在手证据:境内二类医疗器械注册证(批准用途覆盖经颅、腹部、胃肠、浅表及心血管等临床超声诊断检查)、商业化启动后当季数千万元订单(媒体口径)、单中心声窗数据。不在手证据:多中心临床验证、三类证(境内彩超整机普遍按二类管理,这是行业通行路径)、FDA 清关。 用行话说,这一轮买的是"工程化和出海前夜",不是"临床证据链闭合"。
第四问:下一轮的钱从哪来。 按公开信息推:出海订单和三类适应证的注册进展是两条主线,若国际临床合作落地带来多中心数据,估值锚会从"平台故事"切换到"证据强度"。这一条是作者归纳,不是公司披露。
机制三(结构性):资本选在这个点进场,买的是一段有明确期限的窗口期。 一家器械公司的融资节奏,很大程度上不是自己定的,是外部时钟定的:境内二类证已到手(门槛过了)、欧盟 MDR 认证和数据库登记已完成(出海的信任前置条件有了)、但多中心证据和海外订单都还没落地(故事还没讲完)。这三件事的先后顺序,构成了一个"已知成本、未知收益"的窗口——资本在这个窗口里下注,赌的是窗口关闭之前证据能跟上。 窗口的长度由别人决定:欧盟公告机构的排队周期、多中心研究的入组速度、以及巨头跟进差异化参数的速度。边界条件:如果窗口关闭(认证到期要换证、竞品参数追平)而证据还没闭合,下一轮融资的叙事就会从"平台"退回"单品",估值锚跟着降一档。
怎么读这张表 四问里第三问最容易被跳过,也最值钱。同样一个"4 亿元",落在证据强度不同的位置上,含义完全不同。判断一家器械公司的融资,先问"这一轮对应哪个证据台阶",再问金额。
六· 风险:三件事可能让它这套故事失效
风险一:证据停在单中心。 如果多中心验证迟迟不做,或者做了但声窗优势复现不了,"看穿颅骨"就退回到企业宣传语。证伪信号:12 个月内看不到多中心研究的注册信息或论文发表;或者已发表的研究里,独立团队复现不出图像质量优势。
风险二:临床路径被更便宜的方案占住。 卒中体系正在把时间压到极致——急诊卒中单元把 DNT 做到 20 分钟左右,人工智能把溶栓窗延到 24 小时。如果"快"这件事被流程和算法解决了,床旁影像的增量就只剩 ICU 监测。证伪信号:急诊卒中单元模式大规模铺开,而床旁颅脑超声始终进不了指南和诊疗路径;或者移动低场强磁共振的成本降到可以进急诊常态配置。
风险三:物理层出现更优解。 芯片级探头阵列(CMUT,说人话就是把成千上万个超声换能器集成到一枚芯片上)正在改变超声的硬件形态,国际上有上市公司已经在做;波前矫正路线的学术进展也很快。低频加计算成像不是唯一解,只是一个当前性价比最高的解。证伪信号:竞品在人体级别拿到可复现的图像结果,且成本结构更优。
七· 该盯什么:五个可观测信号
1. 多中心临床研究的注册信息——有没有在ChiCTR、ClinicalTrials.gov 上出现以经颅超分辨超声为研究手段的注册项目,样本量多大。
2. 三类证或新适应证的注册进展——从经颅监测走向诊断功能的注册动作。
3. 国际临床合作的落地形态——是和海外中心共建研究,还是只参会展览。
4. 招标市场上的价格与评分表现——单台中标价能否持续高于国际巨头旗舰机型(当前只有媒体口径)。
5. 下一轮融资的领投方身份——如果出现产业方或地方国资接棒,说明商业化叙事开始压过平台叙事。
八· 一个可执行动作
如果你是做器械的:把你产品最差异化的那个参数,拿去和公开招标的评分细则对一遍——看它在评分表里到底占几分、能不能形成门槛。这台机器真正的商业机密不是"能穿透颅骨",是它把"穿透颅骨"变成了招标文件里别人填不上的参数。这个动作不花一分钱,一周内能做完。
九· 下一篇:看穿颅骨,怎么变成生意
物理墙讲完了,剩下的全是生意。一台单台中标价高过进口旗舰的便携机,凭什么在迈瑞、飞利浦、GE 合计占掉近 67% 份额的市场里活下来?二类证和 CE MDR 这两本账怎么同时算?平台化到底摊薄了成本,还是拉长了回本周期? 下一篇拆这些。
十· 顺便说件事:我在攒一个医疗健康的圈子
写这个系列,我越来越确定一件事:这行的卡点,一半在技术,一半在「没人一起趟路」。
创新器械的注册路径按几类报、临床前证据谁来出、伦理与备案怎么走、医院的转化接口在哪、做出来之后收费往哪条线靠——这些问题,一个人踩一遍,太贵。
所以我在攒一个圈子:做医疗健康转化和创业的人。做创新器械的、做体外诊断与试剂的、做医学影像与 AI 诊断的、做合成生物与生物医药的,还有手里有医疗类成果想往外转的科学家和工程师。
先把现状说清楚:这圈子刚起,人还不多,所以我不急着建群。 进来的人,我一个一个认识一遍——你在做什么、手上在推哪件事、当前最卡的是什么。先熟悉、先交流,能一起做点什么,边走边看。人少的时候硬拉一个群,最后不是广告群就是僵尸群,那还不如不建。
不适合的:纯找项目看的、发广告的、想找人免费咨询的。
想加入的话,方式在评论区置顶。加的时候备注一句:你的方向 + 当前最卡的一件事。我会一个个看,宁缺毋滥。
关注「硬科技拆解」,一条医疗热点,拆到你能用。
栏目:硬科技拆解 · 医疗研报
来源:国家卫生健康委官网(对十四届全国人大四次会议第6492号建议的答复)、央视新闻与央广网关于中国脑卒中大会的公开报道、中国卒中学会《中国卒中学会急性缺血性卒中再灌注治疗指南2024》《急诊卒中单元建设指南》及发布会公开报道、《健康中国行动—心脑血管疾病防治行动实施方案(2023—2030年)》、国家神经系统疾病医疗质量控制中心相关报告公开转载、科创板日报与医疗器械行业媒体公开报道、公司官网公开信息、行业研究机构与第三方数据库公开数据
📚 本系列共2篇 · 看穿颅骨
(一)都在拼高频,它靠低频看穿颅骨 ← 本篇(二)中标价高过进口旗舰,它凭什么
⚠️ 本文为医疗行业研究与公开信息整理,仅供交流参考,不构成任何医疗建议、诊断或用药依据;具体诊疗请以面诊为准,用药请遵医嘱。