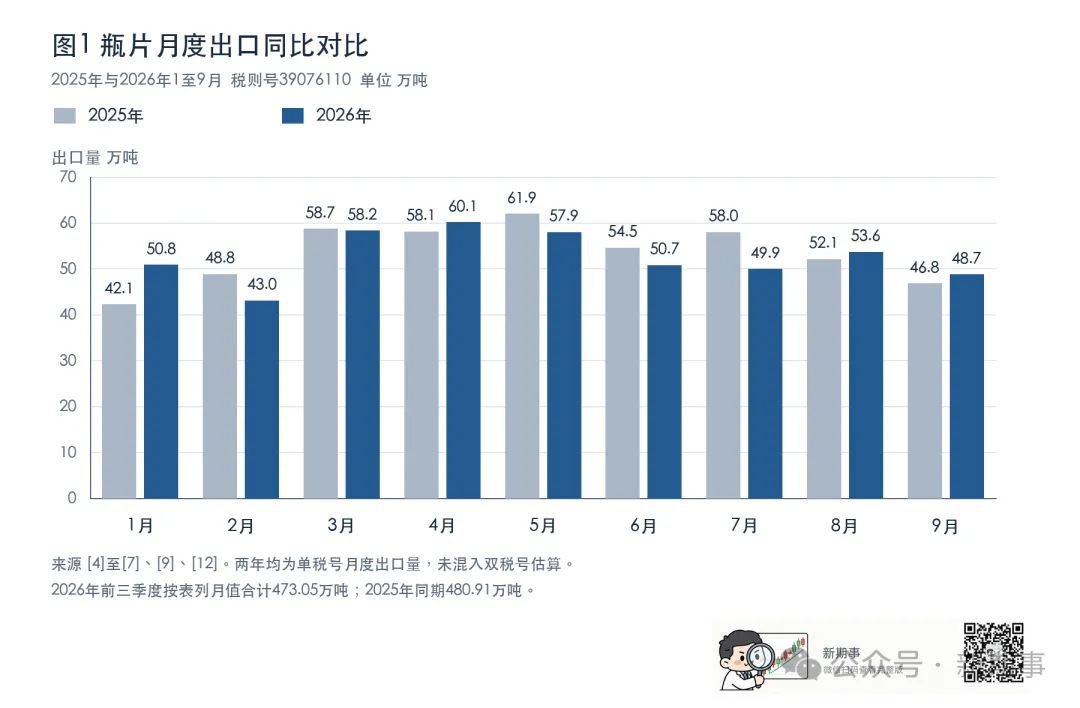
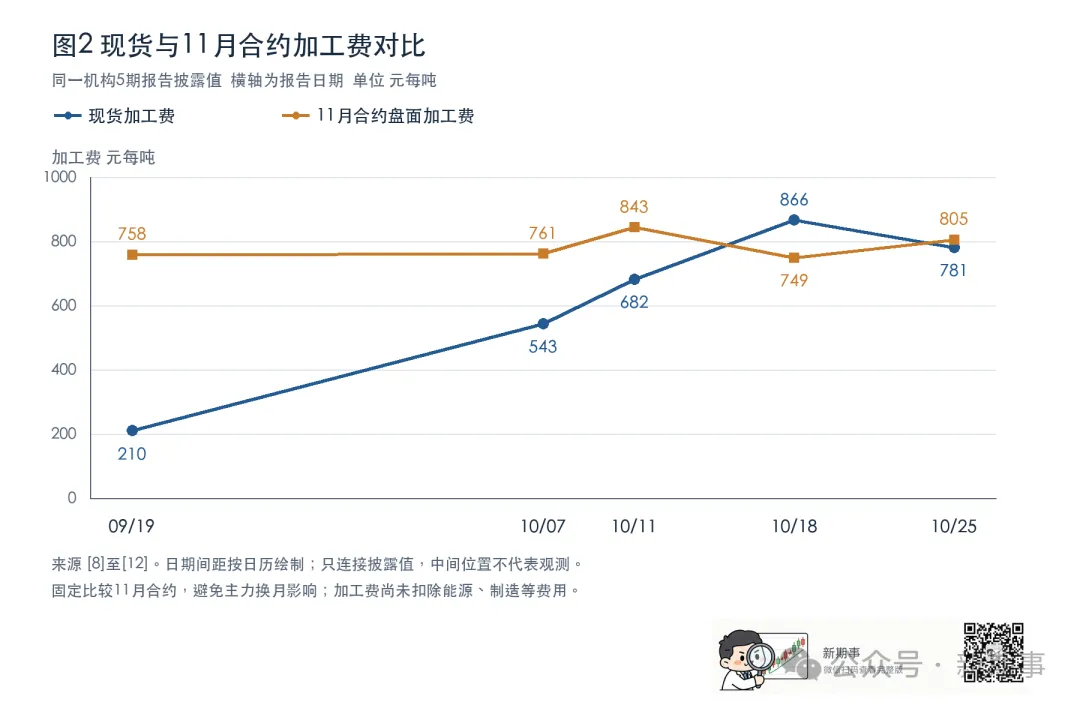
瓶片期货深度基本面研究报告文末【基本面】合集可以浏览各品种深度基本面报告,关注我即可当前聚酯瓶片基本面整体处于 "低供应、低库存、加工费被动修复" 阶段。本轮加工费修复并非需求驱动,而是 PTA、MEG 等原料让利叠加工厂主动控产挺价的结果。供应端开工率仅 57% 左右,厂内库存可用天数降至 6.93 天、环比去化 1.3 天;需求端 1—9 月消费 745 万吨、同比 + 7.4%,出口 473 万吨、同比微降约 1.7% 且 9 月已重回正增长。成本端聚合成本由 8468 元 / 吨回落至 8002 元 / 吨,现货加工费自 9 月中旬约 210 元 / 吨快速修复至 800—950 元 / 吨。展望后市,需求进入淡季、高加工费下停车装置存复产压力,加工费上方空间有限,绝对价格跟随原料宽幅波动。10 月瓶片现货呈 "跟随原料宽幅波动、月内重心上移" 走势。价格方面,10 月 29 日瓶片现货价格报 9113 元 / 吨,单日上涨 209 元 / 吨;10 月 26 日华东水瓶级瓶片现货报 8880 元 / 吨,较上月同期上涨约 180 元 / 吨。拉长时间看,华东水瓶料基准价自年初 1 月初的 6322.5 元 / 吨一路上行,4 月中旬触及 9237.5 元 / 吨高点,5—8 月震荡回落,9 月再度走强,10 月 12 日报 9046.67 元 / 吨,年内累计涨幅约 43%。分区域看,华东市场 10 月 21 日前后主流成交约 8700 元 / 吨,10 月货源报盘 8580—8800 元 / 吨、递盘 8500—8700 元 / 吨;工厂出厂报价中,10—11 月订单集中在 8850—9050 元 / 吨,局部高端 9100—9350 元 / 吨。出口报价方面,华东主流商谈 1235—1260 美元 / 吨 FOB 上海,华南 1210—1245 美元 / 吨 FOB 主港,船期多为 11 月、个别 12 月。整体看,工厂挺价意愿较强,市场交投气氛随原料波动,下游以刚需补库为主。与热卷 "亏损倒逼被动减产" 不同,瓶片供应收缩更多来自行业主动控产挺价。截至 10 月 23 日,瓶片开工率(按最大产能计算)为 57.3%,环比下降 1 个百分点;截至 10 月 26 日,行业产能利用率 56.63%,同比下降 0.6 个百分点,日产量 39008 吨,同比减少 409 吨。周度口径下,国内聚酯瓶片产量约 28.11 万吨,环比减少 0.34 万吨。装置动态方面,检修与复产大体对冲:检修端,福建百宏、汉江新材料各一条产线停车;三房巷一套 75 万吨装置 8 月底停车检修两个月,9 月底另一套 75 万吨计划停车检修一个半月;天圣 20 万吨 9 月中旬停车。复产端,华润江阴 60 万吨 9 月底重启(另一套 60 万吨推迟重启),远纺 55 万吨 9 月底重启,澄高、上海远纺各一条装置重启;厦门腾龙装置重启但暂未产出优等品。整体看,检修与复产体量基本对冲,对总供应影响有限,但局部现货提货偏紧。需要警惕的是,在加工费快速修复至 800—950 元 / 吨后,前期停车装置的复产动力正在累积,这是后期压制加工费的核心变量。瓶片需求由内需饮料包装与出口双轮驱动,内需韧性明显强于出口。内需方面,1—9 月瓶片消费 745 万吨,同比增长 7.4%;其中 9 月当月消费 82.5 万吨,同比增长 7.8%。不过终端饮料产量偏弱:9 月软饮料产量当月同比 - 2.1%,1—9 月累计同比 - 0.6%,说明瓶片消费的高增部分来自出口和结构替代,国内饮料包装已进入淡季,新增订单不足。出口端整体韧性尚存。如图 1 所示,按税则号 39076110 单税号口径,2026 年 1—9 月瓶片累计出口 473.05 万吨,较 2025 年同期的 480.91 万吨微降约 1.6%。【图 1 瓶片月度出口同比对比:2025 年与 2026 年 1—9 月,税则号 39076110,单位万吨】分月看,走势呈 "前高 — 中弱 — 后稳":1 月出口 50.8 万吨,同比高增约 20.7%;2 月受春节与海外补库节奏影响回落至 43.0 万吨、同比下降约 11.9%;3—4 月平稳;5—7 月逐月走弱,7 月仅 49.9 万吨、同比下降约 14.0%,为年内最大降幅;8—9 月重新回升,分别为 53.6 万吨、48.7 万吨,同比转正约 2.9% 和 4.1%。9 月单月出口 48.7 万吨、同比 + 4.2%,出口在经历二季度走弱后于季末回稳。后续需关注海外补库能否延续,以及贸易壁垒对出口节奏的扰动。瓶片库存处于同期低位,对价格形成一定支撑。截至 10 月 23 日,国内瓶片厂内库存可用天数为 6.93 天,环比减少 1.3 天;而 10 月中旬工厂平均库存一度在 8 天偏上,短短十余天即出现明显去化。库存下降主要来自两方面:一是出口订单季末回稳,二是工厂低负荷生产。低库存与低开工相互强化了工厂挺价意愿,但需注意,这一库存水平是在需求淡季、开工主动压低的状态下实现的,一旦停车装置集中复产,库存存在重新累积的可能。本轮瓶片加工费修复的本质是产业链利润从原料端向中游转移,而非终端需求实质改善。成本端,10 月 26 日华东 PTA 现货报 7130 元 / 吨,较上月同期微跌 0.92%;华东 MEG 现货报 5605 元 / 吨,环比大跌约 17.5%;聚合成本由上月同期的 8468 元 / 吨回落至 8002 元 / 吨。结构上,PTA 环节加工费自 815.29 元 / 吨大幅压缩至 374.53 元 / 吨、降幅约 54%,即 PTA 主动让渡利润;MEG 则因中东发运增加、港口库存由去转累而大幅走弱。唯一逆势上行的是原油 —— 布伦特原油报 115.81 美元 / 桶,较上月上涨约 10%(受地缘事件推升),但原油上涨并未沿 PX—PTA 成本链完全传导,反而被中游加工修复所对冲。利润端,如图 2 所示,同一机构五期报告口径下(加工费未扣除能源、制造等费用),现货加工费由 9 月 19 日的 210 元 / 吨快速抬升,10 月 7 日 543 元 / 吨、10 月 11 日 682 元 / 吨、10 月 18 日触及 866 元 / 吨高点,10 月 25 日回落至 781 元 / 吨;最新 10 月 29 日现货加工费已回升至 945 元 / 吨附近。【图 2 现货与 11 月合约加工费对比:同一机构 5 期报告披露值,单位元 / 吨】价差结构上,现货加工费相对盘面由 9 月 19 日深度贴水约 548 元 / 吨一路收窄,10 月 18 日一度小幅升水约 117 元 / 吨,10 月 25 日基本平水。这一过程说明:9 月中下旬现货加工利润被极度压缩后,在原料让利叠加工厂控产下快速修复,但 10 月 18 日后自高点回落约 9.8%(866→781 元 / 吨),高加工费对供应的刺激已开始显现。印度反倾销税延续。2026 年 6—7 月,印度对华瓶级 PET 树脂(涉及 39076110、39076190、39076930、39076990)作出反倾销日落复审终裁,决定继续征收为期 5 年的反倾销税,税额 200.66 美元 / 吨,排除再生 PET。作为传统出口大市场,印度关税延续将持续压制直接对印出口,倒逼企业转向东南亚、中东、非洲等新兴市场。泰国立案调查。2026 年 3 月 10 日,泰国商业部外贸厅对原产于中国的 PET(税号 3907.61.00)启动反倾销调查,东南亚传统出口市场贸易壁垒呈扩散态势,需跟踪终裁结果及对后续出口订单的边际影响。国内供给层面,瓶片行业产能体量整体偏高,加工费修复后停车装置复产动力增强,行业自我控产的持续性面临考验;四季度年度盈利目标压力下,不排除部分装置提前复产,供应增量将反过来压缩加工利润。短期瓶片呈 "低供应、低库存支撑加工费,但需求淡季叠加复产预期压制上方" 的格局。绝对价格端,跟随原油与 PTA 宽幅波动为主;加工费端,前期快速修复后已现回落,高加工费不可持续,大概率震荡回归。趋势性方向需等待两个信号:一是停车装置复产节奏,若加工费维持高位而装置集中重启,供应放量将再度压缩利润;二是出口旺季能否延续,10 月出口数据若延续 8—9 月转正,将为加工费提供额外支撑。核心跟踪指标:一是瓶片开工率与日产量,重点跟踪前期停车装置(华润江阴、三房巷、天圣等)的重启进度;二是厂内库存可用天数能否守住 7 天附近低位;三是现货加工费能否守住 700—850 元 / 吨区间;四是 PTA 加工费(当前约 375 元 / 吨)与 MEG 港口库存的边际走向;五是出口月度数据,10 月能否延续同比转正;六是泰国反倾销调查进展及印度关税执行情况。又是每月一次赞赏的时候了,如果觉得新期事的文章能帮到大家的话,希望大家点点发财小手,一分也是爱,你的支持是我继续发文的动力!
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递