
 研报速递
十家券商单季集体塌方
营收 3,351 亿、归母净利 1,513 亿,九家正增长。可三个月本该占 33%,Q3 只交出 26.9%。
单季少 6 个百分点,才是真问题
2026Q3 · 亿元十家券商前三季度营收 3,351 亿、归母净利 1,513 亿,同比九家正增长、一家负增长,净利比去年同期多赚 356 亿。但把累计数拆成单季,画面立刻翻转:Q3 单季六家营收负增长,级差拉到 106.5 个百分点。
把三张报表拆开看,答案更清楚:收费业务全员正增长(+9% 到 +43%),自营才是分化的开关;剔除客户资金后,真实杠杆差距只剩 0.6 倍;广发是十家里唯一经营现金流为负的一家。
01
PART
先看三个数
THREE NUMBERS
3,351亿
十家合计营收
+30.7% 净利增速
26.9%
Q3 营收占比
本该是 33%
106.5pp
Q3 增速级差
+58% 到 -49%
三个数字,一句话说完:总量还在涨,但涨的成色在掉。Q3 占全年比重从往年的 33% 掉到 26.9%,意味着四季度要补的缺口更大;而 106.5 个百分点的单季级差说明,这已经不是「市场不好」四个字能盖住的事。
累计飘红,单季过半泛绿BY QUARTER
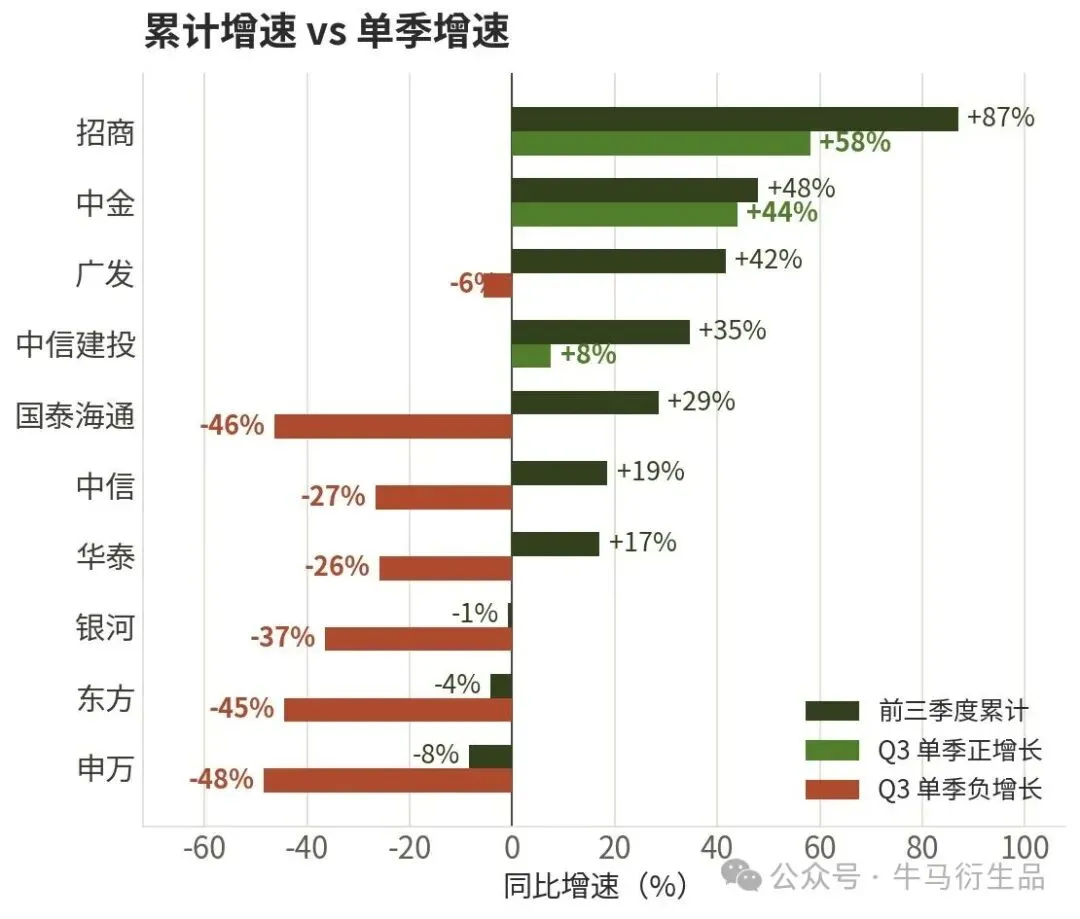
图 1 累计同比与 Q3 单季同比对照。深橄榄为前三季度累计,绿为单季正增长、砖红为单季负增长。十家累计全部为正,但单季有六家转负,级差达 106.5 个百分点。
02
PART
十家总览
THE TABLE
前三季度累计YTD
单位:亿元。同比为前三季度累计口径。
Q3 单季SINGLE QUARTER
单季 = 本期累计 − 上期累计,已与公告「本报告期」逐项核对。
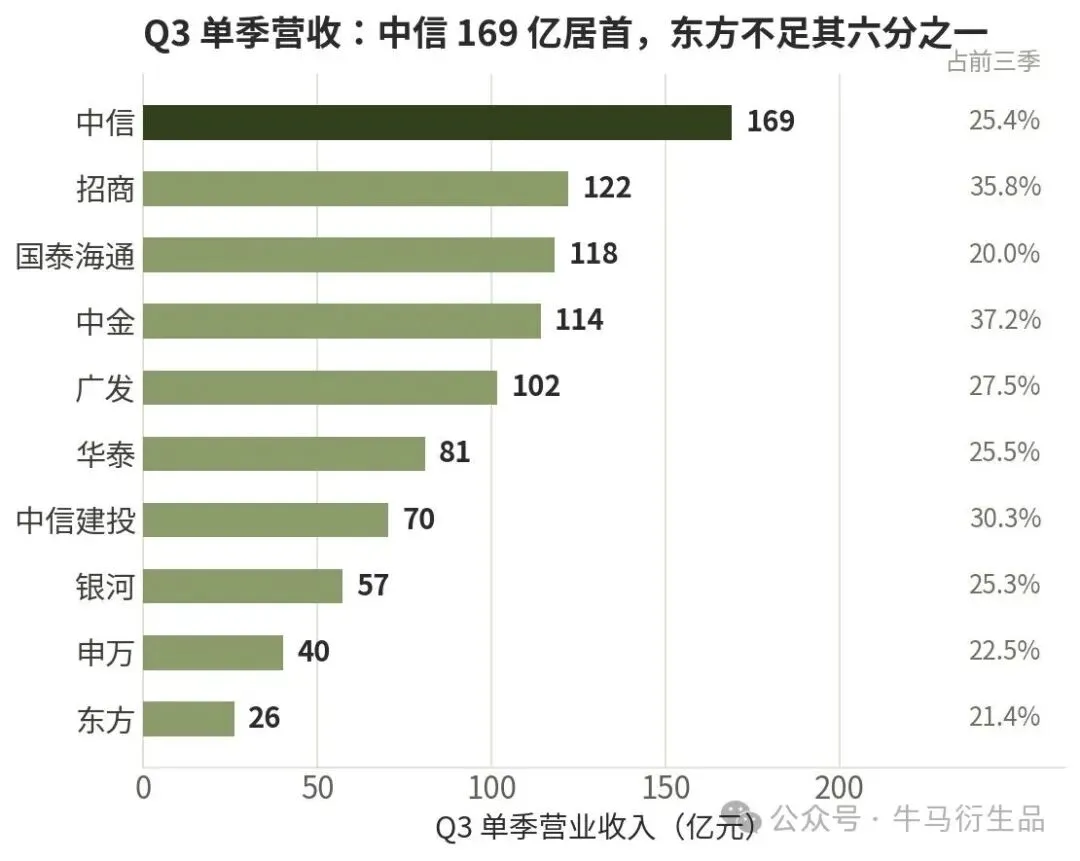
图 2 Q3 单季营业收入与占前三季度比重。中信 169 亿居首,东方仅 26 亿;季度占比从招商 35.8% 到国泰海通 20.0%,分化明显。
KEY SIGNAL · 单季营收与季度占比
「单季营收塌、净利未必同步塌」——两家靠自营浮盈兑现把利润顶住了,但这条线不可持续。
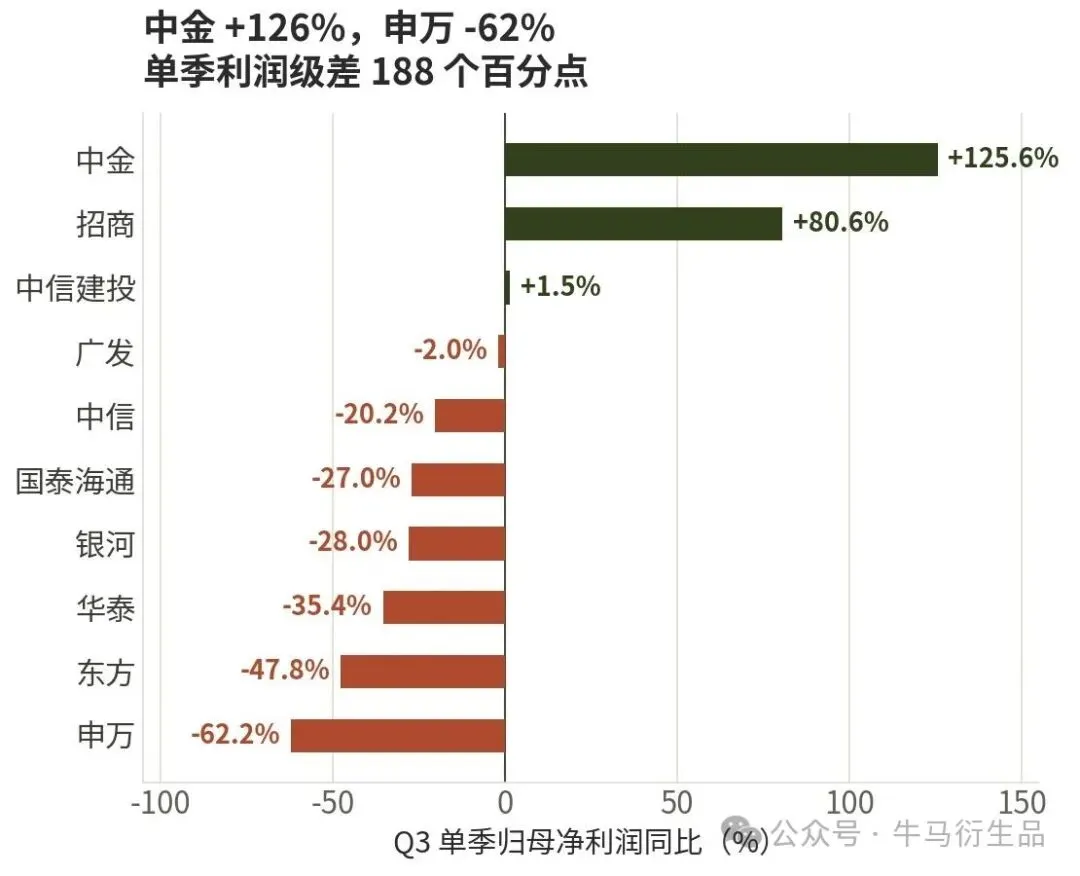
图 3 Q3 单季归母净利润同比。中金 +125.6%、招商 +80.6% 领跑,申万 -62.2%、东方 -47.8% 垫底,八家中六家负增长,单季利润级差 187.8 个百分点。
03
PART
十二个维度,谁在赢
TWELVE LENSES
同一个季度、同一批公司,从十二个角度看过去,赢家并不总是同一批人。下面每组条形都以该维度的最大值为满格,红字为负值。
01 规模之王TOTAL ASSETS
国泰海通合并后以 24,194 亿超过中信登顶,头部格局真的变了。
02 资本之王EQUITY
前两名都在 3,700 亿之上,是第三名华泰的近两倍量级。此处为所有者权益合计(含少数股东权益)。
03 扩表速度BALANCE GROWTH
华泰 +21.7% 最快;申万 +9.4% 最慢,缩表伴随营收下滑,性质与招商的高盈利节流完全不同。
04 营收增速REVENUE
招商一骑绝尘,申万、银河、东方三家负增长。
05 净利增速NET PROFIT
中金翻倍夺冠;申万 -10.92% 是唯一负增长。
06 真实增速DEDUCTED
差距最大的是国泰海通:归母 +12.73%、扣非 +46.87%。上年一次性收益垫高基数,账面增速是「假低」,只看归母会误判。
07 ROE 之王RETURN ON EQUITY
上 10% 的只有招商、中金、广发三家;申万 6.21% 垫底,与营收收缩同源。
08 净利率之王NET MARGIN
招商 50.71%——营收的一半沉淀成净利;国泰海通、中金虽增速快,净利率却排末两位,「赚得多」不等于「赚得省」。
09 成本管控COST / INCOME
成本收入比越低越好。招商 36.08% 最省,东方 45.62% 最高——营收下滑但费用刚性。申万集团口径未单列。
10 自营占比PROP TRADING
招商 62.8% 最高——这正是它 Q3 营收 +58.1% 的来源,也是最脆弱的地方;银河 40.7% 最低,结构最均衡。
11 资本纪律RISK COVERAGE
东方、申万最厚;中金 164.13% 最薄(仍远超 100% 红线),与它扩表最快、杠杆最高互相印证。
12 三季度动能Q3 SHARE
Q3 营收占前三季度比重。中金、招商是「越到年底越猛」;国泰海通 20.0%、东方 21.4% 是「越到年底越弱」。
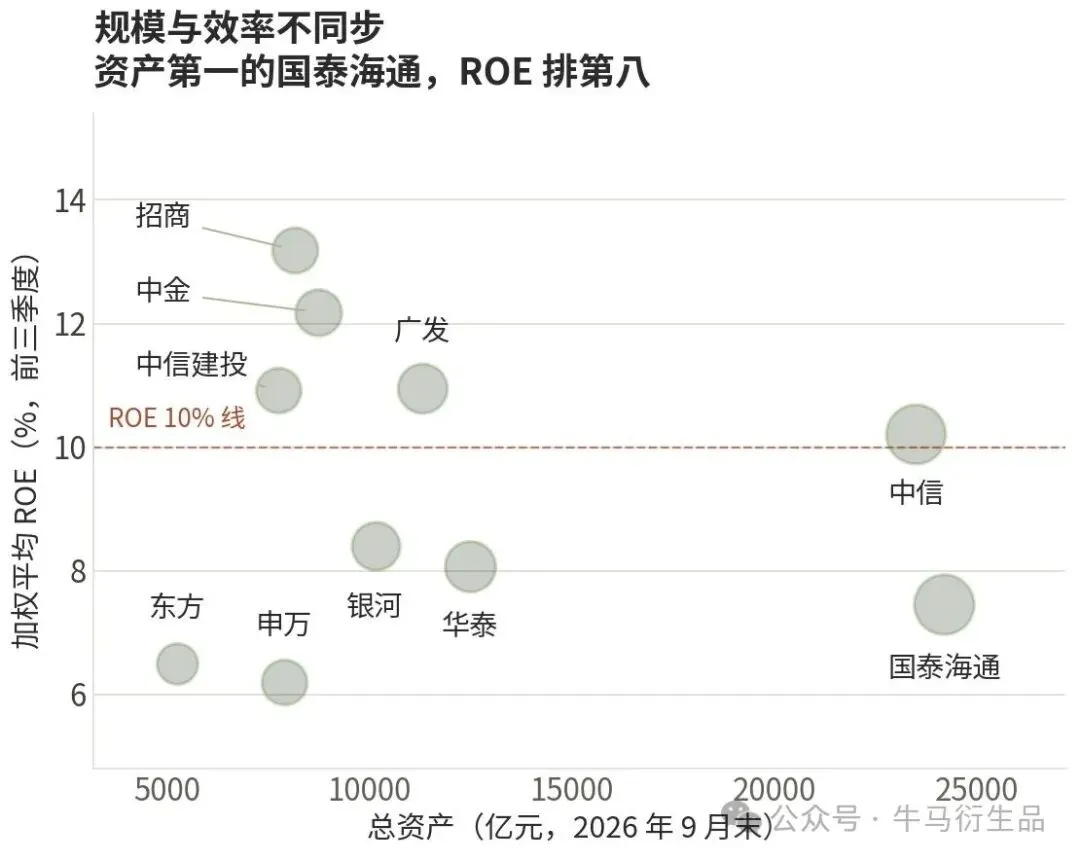
图 4 总资产与 ROE 的关系。气泡面积代表资产规模。资产规模第一的国泰海通 ROE 仅 7.42%,排第八;招商以 8,165 亿资产拿到 13.19% 的最高 ROE。
十二个维度里,招商拿了四个第一,中金拿了两个第一却有两个倒数第一。没有一家在所有维度上都赢——这正是需要往下拆报表的理由。
04
PART
把三张报表拆开看
INTO THE STATEMENTS
排名解决「谁高谁低」,回答不了「为什么」。利润表说钱从哪来、资产负债表说钱怎么用、现金流量表说钱有没有到账。三张表串起来,才能看出谁的增长是真的、谁的漂亮是借的。
A 利润表:自营决定分化,收费人人有份INCOME
把营收拆成四块——自营(投资收益 + 公允价值变动)、收费(手续费及佣金净收入)、利息净收入、其他,差距立刻变得具体:自营占营收 40%~65%,是最大的单一来源;加上收费,两项合计 80%~99%。
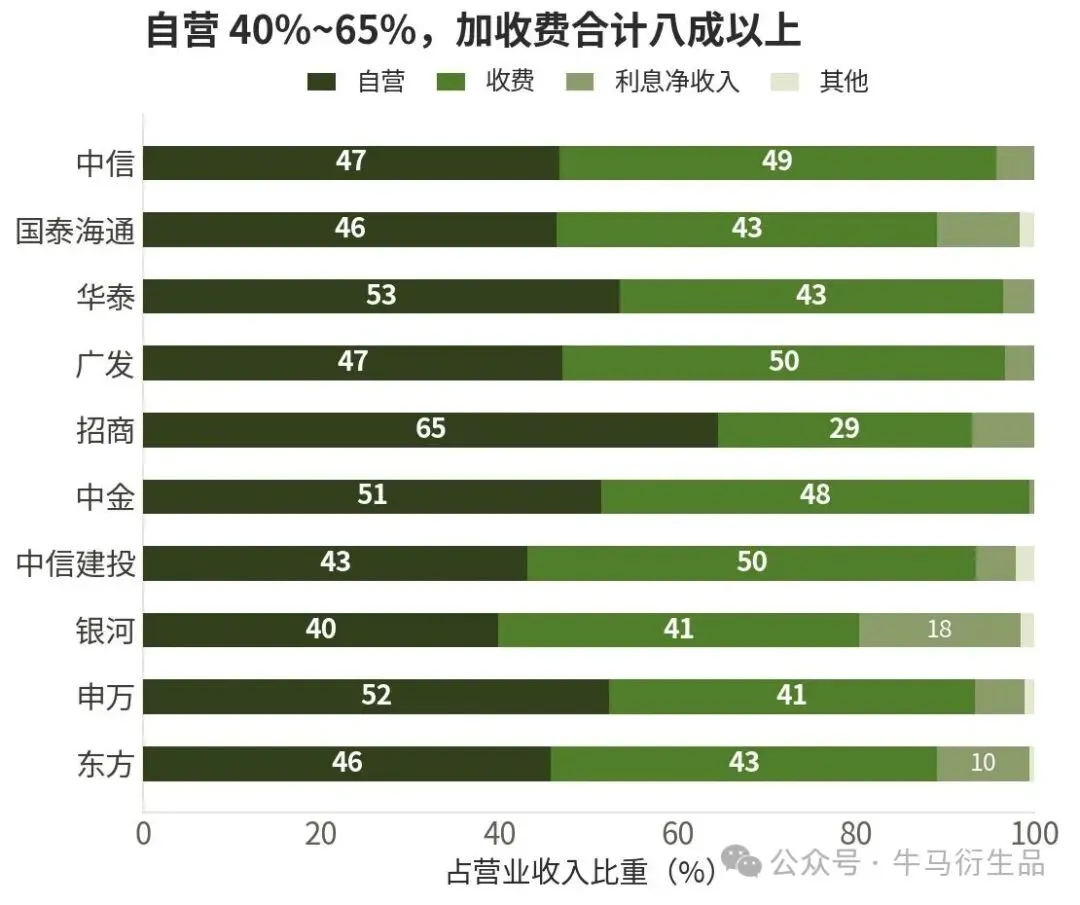
图 5 营业收入四分解。深橄榄为自营、亮绿为收费、中间色为利息净收入、浅色为其他;条内数字为占营收比重(%)。招商自营占比 65% 最高,中信建投 43% 最低。
最要紧的一列是「收费同比」——十家全部为正,区间 +9.3% 到 +43.2%。经纪、投行、资管这条线,全行业都在涨,谁也没掉队。真正拉开差距的是自营:招商 +160.5%、广发 +72.0%,而中信 -4.0%、银河 -25.6%、申万 -26.0%。
单位:亿元。自营 = 投资收益 + 公允价值变动损益;收费 = 手续费及佣金净收入。
增速是谁贡献的ATTRIBUTION
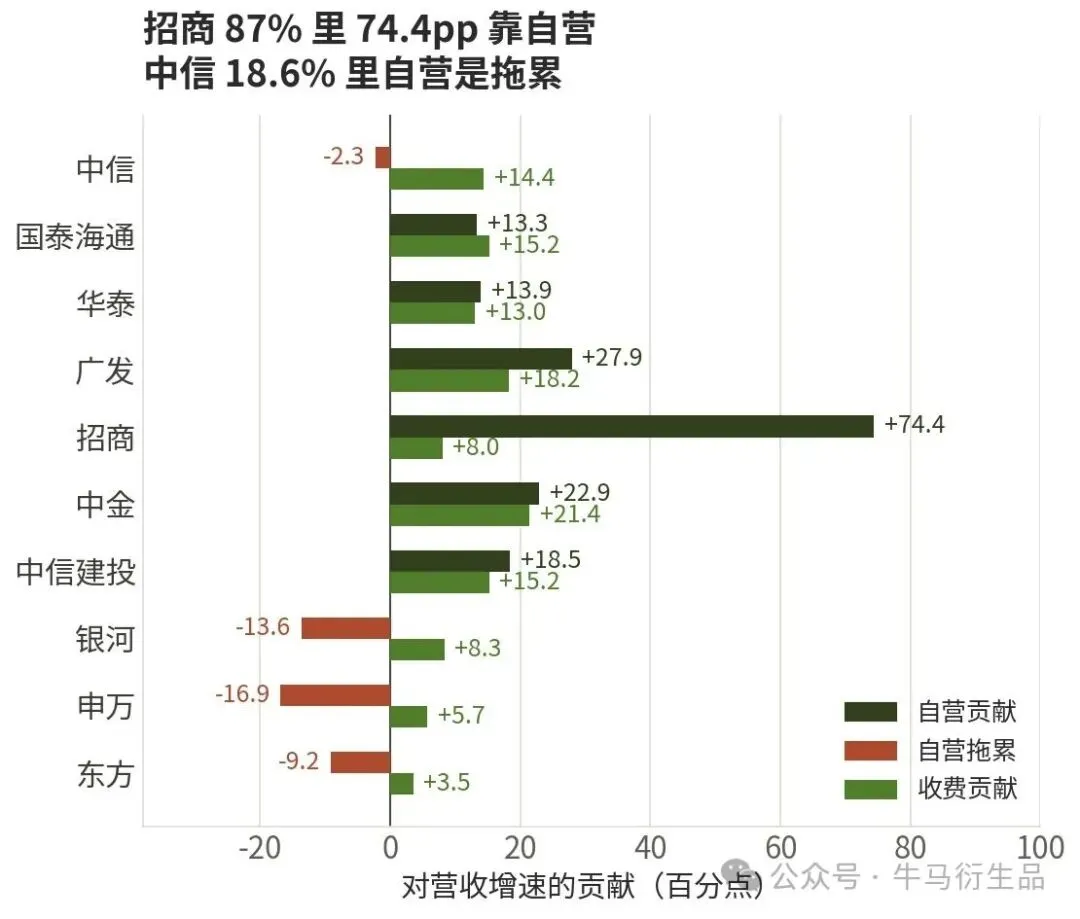
图 6 自营与收费对营收增速的贡献(百分点)。自营是大起大落的分化开关,收费则是十家共同的正贡献(+3.5pp 到 +21.4pp)。
招商 87% 的增速里,74.4 个百分点来自自营,收费只贡献 8.0 个点;中信 18.6% 的增速里,自营是 -2.3 个点的拖累,全靠收费 +14.4 个点顶住。同样叫「增长」,含金量完全不同——一个是市场给的,一个是自己挣的。
还有个细节值得记:中信、华泰的收费体量与增速都不弱(+32.9%、+34.9%),中金更是自营、收费双 43% 同步增长,这三家的增长结构最「干净」。反过来,银河、申万、东方虽然收费也在涨,但抵不过自营 -25% 上下的拖累,营收最终转负。
B 资产负债表:杠杆被客户资金「美化」了BALANCE SHEET
券商报表里有一块特殊的负债——代理买卖证券款,本质是客户保证金,不是公司借的钱,但它同时计在资产和负债两端,会把杠杆算「虚高」。十家里这块占负债总额 21%~38%,东方最高、中金最低。
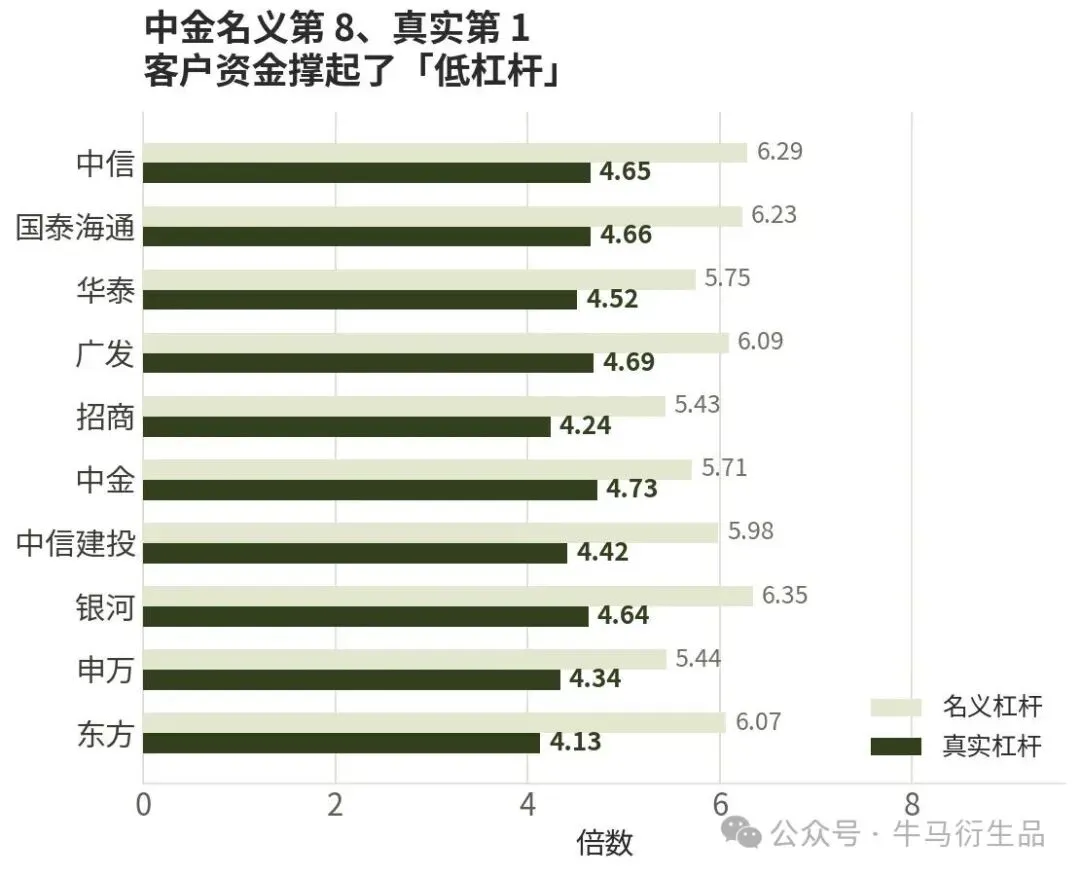
图 7 名义杠杆与真实杠杆(剔除代理买卖证券款)。排序后差距明显收窄:当客户资金被剔除,中金从第 8 升到第 1,招商与东方落到最后两位。
按名义杠杆降序。客户资金为「代理买卖证券款」占负债总额比重。
THREE COUNTER-INTUITIVE FINDINGS
C 现金流量表:利润的含金量CASH FLOW
券商经营现金流波动极大,因为客户资金的进出都记在里面。但「经营现金流 / 归母净利」仍是一面有效的照妖镜:长期低于 1 倍,说明利润没变成钱;为负,说明当期在净流出。
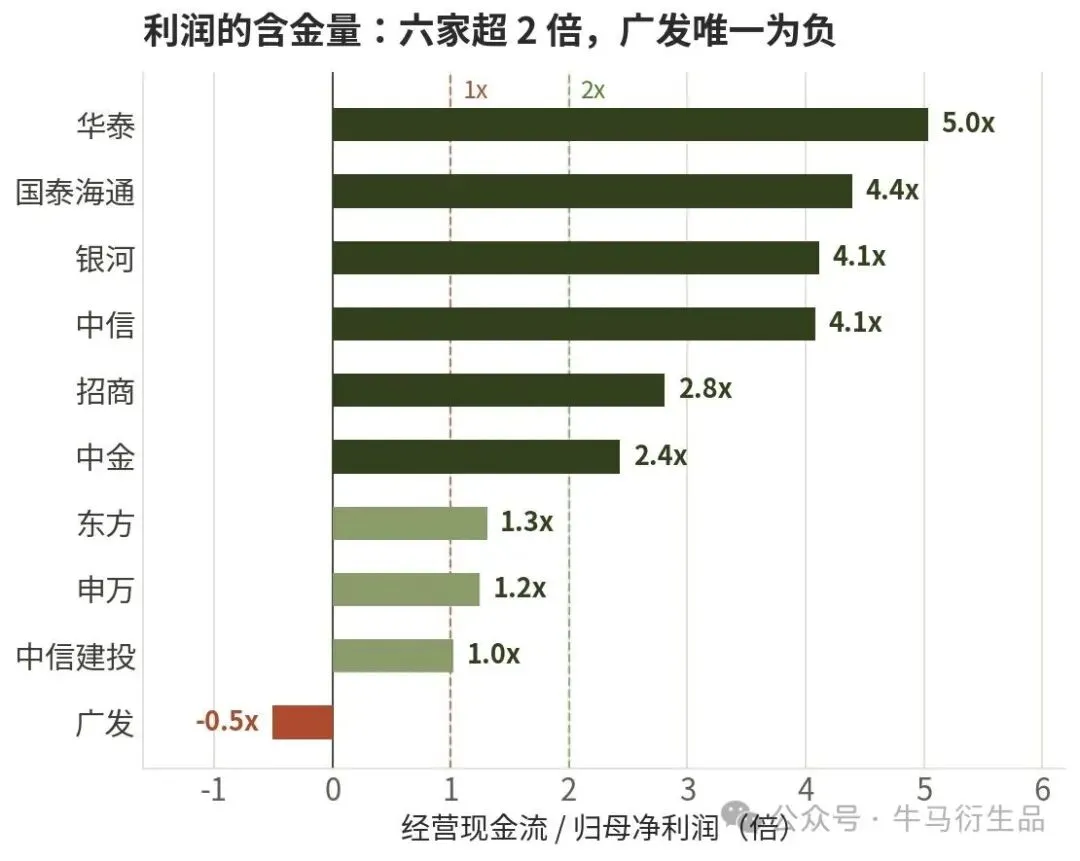
图 8 经营现金流与归母净利润之比。深橄榄为 2 倍以上、中间色为 1~2 倍、砖红为负值。华泰 5.0 倍最高,广发 -0.5 倍是唯一负数。
单位:亿元。经营/净利 = 经营活动现金流量净额 ÷ 归母净利润。
THE ONE TO QUESTION
高倍数不全是好消息:华泰 5.0x、国泰海通 4.4x、中信 4.1x 的比值,很大程度来自客户保证金净流入(这部分是负债,不是利润)。
另一个被忽略的角度是人力成本强度:职工现金支出占营收 18%~35%。招商 18% 最低(与它 36.08% 的成本收入比互为印证),申万 35% 最高——营收下滑 8.4%、人力成本却降不下来,这就是申万 ROE 6.21% 垫底的直接原因。
D 三表合看:ROE 到底靠什么DUPONT
把利润表的「净利率」、资产负债表的「周转率」和「权益乘数」三项乘起来,就是杜邦分解。这一步能回答一个关键问题:同样 10% 以上的 ROE,是靠赚得多、转得快,还是借得多?
按披露 ROE 降序。周转率与 ROE 已年化;因分母用所有者权益合计,推算 ROE 系统性高于披露加权 ROE。
净利率的差距其实很小。十家集中在 40%~51%,极差 10.7 个百分点;而资产周转率从 0.031 到 0.058,差近一倍,权益乘数 5.37 到 6.34,差 0.97。换句话说,ROE 的分化主要不是「谁更会赚钱」,而是「谁的资产转得更快」。
THREE PORTRAITS
利润表告诉你赚了多少,资产负债表告诉你用了多少本钱,现金流量表告诉你钱有没有真的进来。三张表同时好看的是招商;靠一条腿撑住的是中金;三张表都不难看、但没有一张突出的是国泰海通。
05
PART
为什么分化这么狠
WHY
第一层 · 基数BASE
中信 2025Q3 自营 124.18 亿(全年峰值),2026Q3 只剩约 39 亿,单季 -26.6%;招商反过来,2025Q3 自营仅 31.96 亿(全年低点),2026Q3 飙到 78.75 亿,单季 +58.1%。同一条业务线、完全相反的方向,是基数不是经营。
第二层 · 结构STRUCTURE
106.5 个百分点的级差太大,基数解释不了全部:
WINNERS vs LOSERS
第三层 · 格局LANDSCAPE
三场重组正在改写排名:国泰海通合并完成、中金吸收合并东兴与信达推进中、东方收购上海证券 100%。国泰海通总资产登顶,但 ROE 7.47% 排第八、净利率 43.73% 排第九——规模第一不等于效率第一。
06
PART
Q4 盯三件事
WHAT NEXT
WATCH LIST
07
PART
风险提示
RISKS
RISK DISCLOSURE
累计看风景,单季看真相——十家九家正增长,六家单季在滑坡;收费是共同底盘,自营是分化开关;招商三表皆优,中金一条腿撑住,国泰海通规模第一,但效率中游。
一 句 话 记 忆
口径说明
数据取自十家公司 2026 年三季报原文。
自营 = 投资收益 + 公允价值变动损益(不含对联营合营企业投资收益);
收费 = 手续费及佣金净收入;
利息净收入 = 利息收入 − 利息支出;
成本收入比 = 营业总成本 / 营业收入;
真实杠杆 =(总资产 − 代理买卖证券款)/ 所有者权益合计;
资产周转率 = 营业收入 / 平均总资产(年化)。申万宏源为集团口径;国泰海通上年同期为合并前口径,同比可比性打折。
THANKS FOR READING
累计看风景,单季看真相
本文为数据整理,非投资建议。数据以公司公告为准。



