日本养老大健康产业研究报告V2026.10↑点击上方关注我↑
一、执行摘要
日本是全球老龄化最严重的国家,也是养老产业发展最成熟的市场。研究日本养老产业,核心不是看它有多先进,而是看它用了什么制度、什么模式把养老这件事做成了一门可持续的生意。核心判断是:日本养老产业的爆发,靠的不是市场化竞争,而是2000年介护保险制度的落地——政府把养老的钱制度化了,企业才有稳定的收入来源可以做服务。没有介护保险,就没有今天日本的养老产业。第一个发现:最赚钱的公司不是做高端养老社区的,而是做介护服务连锁的。日医学馆(Nichii Gakkan)以约7000亿日元营收稳居行业第一,它靠的是从人才培训到服务运营的全产业链打法,赚的是规模化的钱。高端收费老人之家(如Benesse Style Care)虽然客单价高,但整体规模和利润远不如介护服务连锁。第二个发现:日本养老公司的利润率普遍不高。介护保险制度下,服务费用由政府定价、每三年调整一次,企业本质上是在政府给的价格里做效率。头部公司的营业利润率大多在5%—10%之间,这是一门薄利多销的生意。第三个发现:日本模式有明显的天花板。泰康陈东升董事长2007年带队去日本考察后发现,日本养老机构空间狭小、设施陈旧,主要服务80岁以上不能自理的老人,缺乏资本运作和金融创新。日本保险公司做养老,就是投资地产、收租金,没有把保险产品和实体服务联动起来。这也是泰康最终转向美国CCRC模式的原因。对中国市场的启示是:中日最大的不同在于——日本有介护保险制度托底,支付端由政府和个人共同承担;中国没有这个制度,支付端主要靠个人和商业保险。这意味着,在中国做养老,单纯靠服务收费很难跑通,必须像泰康那样用金融产品锁定客户的支付能力,再导入实体社区。这是中国语境下的必然选择。二、日本养老产业发展历程
2.1 第一阶段:政府主导期(1960s—1980s)
1961年,日本实施全民皆保险制度,国民年金制度开始覆盖全体国民。这一阶段,养老主要是家庭的责任,政府只做兜底——面向低收入、无家庭支持的老人开设公立养老院(特别养护老人之家)。民间资本几乎不进入这个领域,因为没有稳定的支付方。1970年,日本65岁以上人口占比达到7%,正式进入老龄化社会。但整个1970—1980年代,养老服务的供给责任几乎全在政府身上,市场对民间资本的吸引力很弱。2.2 第二阶段:制度转型期(1990s)
1990年代,日本泡沫经济破裂,但老龄化却在加速。1995年,日本65岁以上人口占比超过14%,进入中度老龄化社会。政府意识到单靠财政撑不住了,开始修订《老人福利法》等福利八法,并在1995年推出《老龄化社会对策基本法》,开始向民间开放养老服务市场。但这一阶段的转型并不彻底,因为还没有一个制度化的支付方出现。民间企业想做养老,但老人付不起钱、政府补贴又不够,市场一直没热起来。2.3 第三阶段:介护保险制度——真正的转折点(2000年)
2000年4月,日本实施《介护保险法》,这是整个日本养老产业的分水岭。介护保险制度的核心设计是:40岁以上国民强制参保,65岁以后需要介护服务时,由保险支付90%的费用,个人只出10%(高收入者出20%)。钱从哪里来?一半来自保费(65岁以上老人出21%,40—64岁人群出29%),一半来自税收(国库出25%,都道府县出12.5%,市町村出12.5%)。这个制度相当于给养老服务市场安了一个水泵——钱稳定地从政府和年轻人流向养老服务机构。制度落地后,民间资本大规模涌入。日医学馆、SOMPO、Benesse等公司都是在2000年前后开始布局养老业务的。2005年,日本对介护保险制度做了修订,强化自立支援理念——不是把老人伺候得越舒服越好,而是帮助老人恢复自理能力。这个理念一直延续到今天。2.4 第四阶段:市场化成熟期(2010年代至今)
进入2010年代后,日本养老产业进入精细化运营阶段。市场分化出不同的赛道:介护服务连锁、高端收费老人之家、住宅型老人之家、居家养老服务、适老化改造等等。2025年度,日本介护保险支出总额达到12.2万亿日元(约合6000亿人民币),再创历史新高。整个银发产业规模超过100万亿日元,占日本GDP近五分之一。三、产业规模与市场结构
日本银发产业整体规模在2025年突破100万亿日元(约合5万亿人民币),占GDP将近五分之一。其中三大板块:医疗医药约35万亿日元,护理服务约15万亿日元,老年生活消费约51万亿日元。介护保险支出是养老服务市场的核心支付端。2025年度,介护保险制度下的服务费用总额达到12.2万亿日元,比前一年增长2.4%,连续多年创新高。这个数字就是日本养老服务企业能拿到的蛋糕总量。板块 | 规模(万亿日元) | 占比 |
医疗医药 | 约35 | 35% |
护理服务 | 约15 | 15% |
老年生活消费 | 约51 | 50% |
从市场结构看,日本养老以居家养老为主——超过70%的介护服务是在老人家里完成的(上门护理、日间照料、短期托养等),机构养老只占约30%。这和日本人的居住习惯和文化传统有关,老人更愿意住在自己家里。理解这个结构很重要:日本最大的养老市场不是养老院,而是把服务送到老人家里。这也是为什么日医学馆这种做居家介护的公司能做到行业第一。四、最赚钱的公司盘点
4.1 日医学馆(Nichii Gakkan)——行业老大的全产业链打法
日医学馆是日本最大的养老服务公司,没有之一。公司营收规模在7000亿日元级别,业务覆盖日本全国。日医学馆1970年代起家时做的不是养老,而是医疗事务外包——帮医院处理账单、录入病历、管理后勤。这个生意让它积累了大量的医疗机构资源和人力管理经验。2000年介护保险制度一落地,它立刻切入介护服务,把医院管理的能力复制到养老领域。日医学馆的收入来源主要有四块:介护服务占约52%,是绝对主力;医疗事务外包是基本盘;教育(介护员培训)是人才供给端;保育(托育)业务和介护共享人力池。这种全产业链布局让它在行业里有极强的抗风险能力。日医学馆最厉害的地方不是开了多少家养老院,而是它掌握了介护人才的供给——它是日本最大的介护员培训机构。自己培训人、自己用人、自己做服务,整个链条内部消化。这在日本介护人才严重短缺的背景下,是极其深的护城河。4.2 SOMPO Care(损保Care)——保险巨头的跨界
SOMPO Care是SOMPO Holdings(日本大型财产保险公司)旗下的养老业务板块。2019年度,其介护业务营业额达到1284亿日元,在上市养老企业中位居第二。日本保险公司为什么做养老?因为保险资金是长期资金,需要匹配长期收益的资产。养老社区正好是——投进去要十几年才能回本,但回本后现金流稳定。SOMPO就是用保险的资金优势和客户资源切入养老市场。SOMPO Care的介护业务中,住宅系服务(类似老年公寓+上门服务)占了收益的大部分。它把入住率当作核心KPI——只要房子住满了,利润就出来了。这种模式的好处是标准化程度高,可复制性强。4.3 Benesse Style Care(倍乐生)——高端收费老人之家的标杆
Benesse Style Care是Benesse集团(日本最大的通信教育公司,类似学而思)旗下的养老板块。它走的是高端路线,做的是收费老人之家。以东京练马区的Granda练马为例,一个30平米的房间,入住金1650万日元(约80万人民币),每月使用费约33万日元(约1.6万人民币)。大阪丰中的Kurara丰中,入住金从590万到4134万日元不等,月费从21万到88万日元。Benesse有三个品牌线:Granda是顶级高端,Bonsejour是中端,Kurara主打康复型。它还提供两种付费模式——入住金型(一次性付大额入住金,月费低)和月额支付型(没有入住金,只交押金,月费高),降低入住门槛。Benesse的客户逻辑很妙——它做通信教育几十年,积累了大量中产家庭的客户。当年给孩子报班的家长,现在老了,正好是Benesse养老社区的目标客群。从教孩子到养老人,服务的是同一批家庭的两代人。4.4 旭化成 Hebel Village——地产商的轻资产模式
旭化成是日本大型化学+住宅公司,Hebel Village是它旗下的高龄者住宅品牌。它的模式和前面几家都不一样——它不做重资产运营,而是做物业+运营的轻资产模式。旭化成和土地主签长达30年的整体包租协议——房子通常由旭化成自己设计建造,土地主出地,旭化成运营。土地主拿稳定的固定租金回本,旭化成赚运营差价。这种模式下,旭化成不用自己买地,重资产变轻资产。Hebel Village的客户里,大约60%住进来之后会把自己原来的房子卖掉。这说明它瞄准的不是无家可归的老人,而是有房、有积蓄、想改善居住条件的中产老人。这个客群和泰康之家的目标客群非常像。五、四大商业模式拆解
日本养老产业表面上公司很多,但扒开来看,核心就四种赚钱模式。每种模式赚的钱不一样,门槛也不一样。表2日本养老产业四大商业模式对比
模式 | 代表公司 | 收入来源 | 利润率 | 核心逻辑 |
介护服务连锁 | 日医学馆、SOMPO | 介护保险报销(政府买单) | 5%—10% | 薄利多销,规模化扩张 |
高端收费老人之家 | Benesse | 入住金+月费 | 10%—15% | 瞄准富裕老人,卖生活方式 |
地产+运营 | 旭化成 | 租金差+运营管理费 | 8%—12% | 轻资产,30年长期租约 |
全产业链 | 日医学馆 | 培训+服务+医疗事务 | 8%—12% | 多元化分摊成本 |
5.1 模式一:介护服务连锁——政府买单的薄利生意
这是日本最大的养老商业模式,也是日医学馆、SOMPO Care的核心模式。钱从哪来?介护保险报销——老人接受服务后,90%的费用由保险基金支付,个人只出10%。怎么赚钱?靠规模。网点越多,采购成本越低,人力调度越灵活。但这个模式的天花板也很明显——介护报酬每三年由政府调整一次,政府说降就降,企业没有定价权。所以头部公司的营业利润率也就5%—10%,赚的是辛苦钱。5.2 模式二:高端收费老人之家——卖的不是床,是生活方式
Benesse走的就是这条路。收入来自两部分:一次性的入住金,加上每月的使用费(餐饮、管理、护理等)。入住金本质上是买房子的使用权——按预估居住年限乘以月租金来算。最近几年的趋势是:降低入住金门槛,提高月费。为什么?因为老人越来越不愿意一次性掏一大笔钱,更接受按月付。这和泰康之家的保单+月费逻辑很像——降低前端门槛,后端慢慢赚。这个模式的客单价高,利润率也比介护服务连锁好,但规模做不大——毕竟日本富裕老人的数量有限。5.3 模式三:地产+运营——30年长租约锁定现金流
旭化成Hebel Village是这个模式的代表。它的核心不是做服务,而是做物业运营——和土地主签30年整体包租协议,把房子改造成适合老人住的公寓,然后租给老人、提供配套服务。好处是轻资产:不用自己买地,前期投入小,风险低。30年的租约锁定了长期现金流,非常适合保险资金这种长期钱。这个模式对中国的地产商转型养老很有参考价值。5.4 模式四:全产业链——从培训到运营一条龙
日医学馆是这个模式的集大成者。它不只做服务,还做介护员培训、医疗事务外包、保育托育。为什么要做这么宽?第一,介护人才短缺是日本养老行业最大的痛点。自己培训人,就不怕缺人。第二,医疗事务外包积累的医院资源,可以和介护服务联动——医院出院的病人,直接导入自己的介护体系。第三,保育和介护共享人力池——年轻妈妈可以先做保育,等孩子大了再转介护,人员利用率高。这种全产业链打法的本质是:在一个行业里把上下游都吃了,用多元化来对冲单一业务的风险。六、对中国市场的启示
6.1 日本模式的优点
日本养老产业最值得学的,不是某个公司或某个产品,而是它的制度设计。介护保险制度是整个产业的基石——有了稳定的支付端,企业才敢投钱、才敢招人、才敢做长期规划。中国目前的长期护理保险还在试点阶段,远没有到日本那种成熟度。另外,日本的服务分层非常清晰——从居家上门到日间照料到短期托养到机构入住,每个层级都有对应的产品和价格,老人可以根据自己的身体状况和预算选择。这种精细化分层的能力,是中国养老行业目前最缺的。6.2 日本模式的天花板
但日本模式的局限也很明显。第一,利润率低——政府定价、三年一调,企业很难赚到大钱。第二,硬件差——泰康陈东升2007年去日本考察后的感受是:日本养老机构空间狭小、设施陈旧,主要服务的是80岁以上不能自理的老人。第三,没有金融创新——日本保险公司做养老就是投地产、收租金,没有把保险产品和养老服务联动起来。这就解释了为什么泰康没有照搬日本模式——因为日本模式解决的是兜底问题,不是改善问题。中国中产阶级的养老需求,不是找个地方有人伺候就行,而是要生活质量、要社交、要尊严。这个需求,日本模式满足不了。6.3 泰康的差异化路径
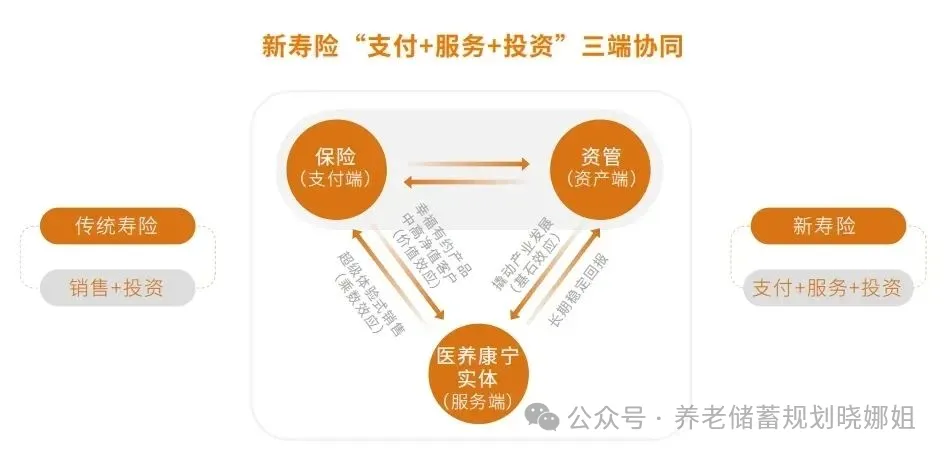
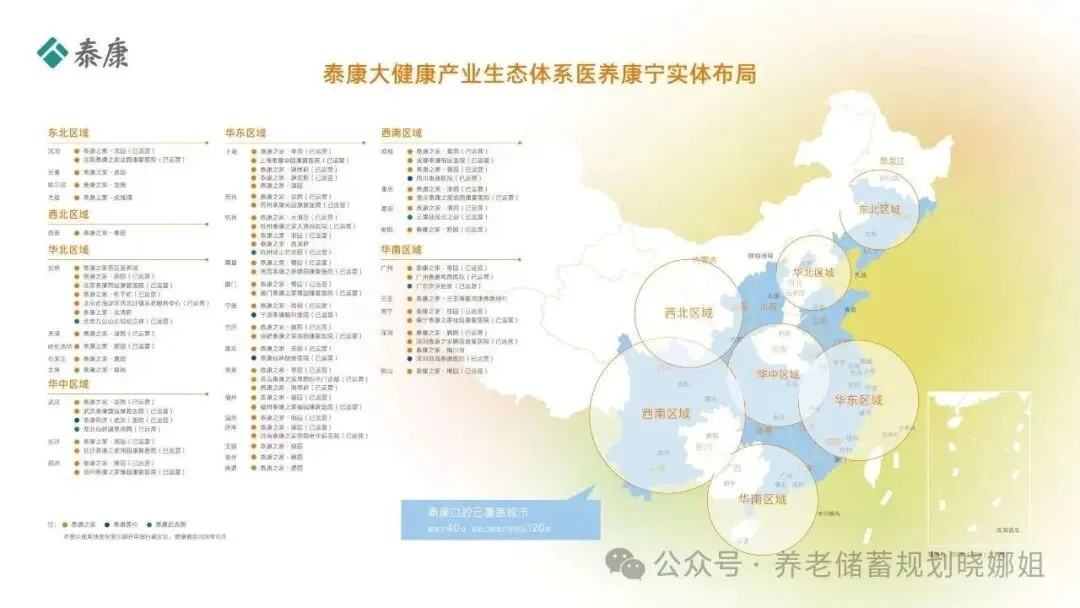
泰康陈东升董事长2007年带队去日本考察,结果被浇了一盆冷水——日本的养老机构太惨了,不是泰康想要的样子。后来又看了中国台湾和韩国,也不满意。最后去了美国,看到了CCRC(持续照料退休社区)模式,才找到了方向。泰康的核心创新是保险+实体双轮驱动:用幸福有约保单锁定客户的养老现金流(前端支付端),再导入泰康之家的实体社区(后端服务)。区别于日本依托国家介护保险制度、靠政府医保托底、按服务频次结算的介护服务模式,泰康这套模式是商业闭环式医养融合,把保险的长期资金属性和养老社区的重资产运营深度绑定,形成 “支付、服务、投资” 三位一体的三角闭环。6.4 行业实战启示
第一,日本最赚钱的公司不是做高端社区的,是做介护服务连锁的——这说明刚需才是最大的市场。但中国和日本最大的不同在于:中国没有介护保险,支付端靠个人和商业保险。所以在中国做养老,单纯靠服务收费很难跑通。第二,泰康模式(保险+社区)在中国是必然选择——因为没有政府兜底,必须用金融产品锁定客户的支付能力。泰康HWP就是先用保险产品帮助客户规划可以覆盖养老支出的完成现金流,解决老了以后钱没了的问题,再导入泰康之家的实体养老服务。第三,日本的经验告诉我们,养老是一个慢生意。日医学馆做了50年才做到行业第一,旭化成的Hebel Village运营了15年以上才跑通模型。做养老不要想着赚快钱,要做长期主义的事情。HI~我是晓娜姐/详细咨询点这里深耕医疗养老大健康欢迎交流❤
1. 厚生劳动省:《介护给付费等实态统计》,2026年10月。2. 瑞穗实业银行:《关于银发市场的进化考察》报告。3. 国立社会保障·人口问题研究所:《介护保险制度概要》。4. 澎湃新闻:《日本养老:深度剖析日本上市养老企业前3强》,2020年8月。5. 界面新闻:《地产巨头转型物业+养老,中产老人为何卖房也要住?》,2025年5月。6. Benesse Style Care官网:收费老人之家价格信息。7. 日医学馆IR资料:2025年第1四半期决算说明会资料。8. 泰康之家官网:《养老的消费升级》,三联生活周刊报道。9. 北京外国语大学:《日本银发产业的商业模式研究——以养老住宅为例》,2022年。10. 健康界:《长护险系列研究报告——日本长期护理险研究报告》,2020年5月。
 研报速递