行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

2026中国品牌在拉美崛起研究报告:消费电器、餐饮外卖、美妆个护、时尚,四大赛道的打法已经分岔

wang 2026-10-30 行业资讯
2026中国品牌在拉美崛起研究报告:消费电器、餐饮外卖、美妆个护、时尚,四大赛道的打法已经分岔
同一个大陆,四种完全不同的打法:有人靠工厂,有人靠补贴,有人靠渠道,有人正在被平台逻辑重写。
2026年10月 · 综合公开数据与媒体报道整理
先看一组反差。
2026年上半年,中国国内家电全渠道零售额同比下滑9.9%,只剩4250亿元。同一时间,海信在墨西哥蒂华纳的彩电工厂年产量已经扩到约1000万台;TCL在墨西哥有两个彩电工厂,仅代工体系茂佳在蒂华纳的年产能就有约500万台。36氪
一边是存量搏杀,一边是产能外迁。拉美不是中国品牌的"备选市场",它正在变成主战场之一。
这份报告拆四大赛道:消费电器、餐饮外卖、美妆个护、时尚。看完你会发现,它们的打法已经完全分岔。

一、大盘:拉美到底有多大

先立三个坐标。
第一,增速是全球的1.5倍。2026年拉美电商市场总规模已突破2153亿美元,年增速12.2%。巴西一国约占拉美电商交易额三分之一,网购用户逼近1亿,2025年电商规模约780亿美元;墨西哥是第二大市场,2025年电商规模9410亿比索,同比增长19.2%,在全球零售电商市场排第八。
第二,中国供给已经在里面。2025年上半年,中国对拉美出口额接近1100亿美元,同比增长10%。PPRO的判断是,未来十年中国将成为拉美最大的贸易伙伴。
第三,平台把基础设施先铺好了。美客多2025年在巴西的GMV约580亿美元,占巴西市场42%以上;亚马逊2026年一季度,巴西和墨西哥站新上线中国卖家的销售额是去年同期的2倍以上,墨西哥Hot Sale大促期间达到4倍以上。亚马逊在2026年6月推出"拉美速通计划",专门扶持3000个中国品牌解决税号注册和本土公司资质,墨西哥最高补贴6000美元、巴西最高补贴1.2万美元。
我的判断
拉美的机会不在"人口红利"这种虚话,而在两个具体的错位——中国有成熟供应链和运营模型,拉美有还没被填满的渠道和还没被满足的中产。这两头一对接,速度会比东南亚更快,因为拉美的本土竞争对手更弱、数字化更浅。

二、消费电器:把工厂搬过去,把世界杯当广告牌

这是四大赛道里本土化最深的一个。
产能先行。海信2015年收购夏普墨西哥彩电工厂,2016年开始运营蒂华纳工厂,今年正好第十年,年产量扩到约1000万台,已经能在当地生产116英寸RGB-Mini LED电视,还在蒙特雷设了大型白电智能产业园。TCL在墨西哥有两个彩电工厂,仅旗下做代工的茂佳,蒂华纳电视工厂年产能就达约500万台。
份额跟上。2026年一季度北美电视市场,三星20%、TCL 14.8%、海信14%,中国两家分列二三位。在墨西哥线上电视市场,海信份额17.6%,仅次于三星的20.9%,TCL为10.6%。
空调端也在往上走。格力2026年上半年自主品牌收入占出口总额达70%,巴西、印尼等多国自主品牌市占率突破20%;美的在巴西等市场本土销量领先,上半年海外收入1131亿元、同比增长5.54%,海外收入占比升到43.5%,自主品牌收入占智能家居海外收入比例超过50%。
营销升维。2026年美加墨世界杯是最好的一块广告牌。海信连续三届赞助世界杯,还是VAR官方显示技术合作伙伴,业内估算本届周期全球体育营销投入不低于10亿元;TCL赞助了西班牙、德国、阿根廷三支国家队,把电视和旗下华星的显示面板一起做整合营销。
我的判断
家电是中国品牌在拉美唯一已经跑完"产品出海→产能出海→品牌出海"三级跳的赛道。它的经验最值得其他三个赛道抄:先解决交付(建厂),再解决信任(赛事、渠道、售后),最后才谈溢价。跳过前两步直接做品牌,在拉美基本等于烧钱。

三、餐饮外卖:中国平台第一次在海外打"三国杀"

这是最激烈、也最不确定的赛道。
先看盘子。中金测算,2024年巴西外卖市场规模约187亿美元,渗透率19%,低于中美28%的水平;到2028年市场规模有望达333亿美元,渗透率28.5%,年均复合增速约15%。巴西酒吧和餐饮协会(Abrasel)预测,2026年底巴西酒吧餐饮行业收入将达5400亿雷亚尔。
再看格局。本土平台iFood占约80%份额,坐拥5500万活跃用户、月订单1.2亿单,但佣金高达27%,商户怨气很重。2023年2月,巴西反垄断机构CADE与iFood签署终止行为承诺协议,禁止它与30家以上门店的连锁餐厅签排他合同——这道裂缝,成了中国平台进场的入口。
然后是三家中国公司的动作:
  • 美团Keeta:2025年5月宣布五年投入10亿美元,10月底在圣保罗州桑托斯和圣维森特试点,12月进圣保罗。到进巴西一周年,注册餐厅8.3万家、注册骑手43万名、应用下载量超1000万次。2026年10月一次新增21座城市,覆盖达32城,方向从大城市转向内陆中小城市。
  • 滴滴99Food:2025年4月重启,10月进里约,累计投资20亿雷亚尔。依托99出行的6000万活跃用户、100万司机、覆盖4400个城镇的网络。
  • Rappi(哥伦比亚):推出"三年零佣金",宣布14亿雷亚尔投资。iFood则把年度投资额从136亿雷亚尔提到170亿。
效果已经显形。据Abrasel年中数据,圣保罗市外卖份额变成99Food 30%、Keeta 10%、iFood从八成降到六成。
但这里要泼一盆冷水。
我的判断
外卖是四大赛道里最难赚钱的。摩根大通的数据是,全球主流外卖平台净利率只有1.5%到3.3%。巴西还有三重特殊性:一是iFood在18个月补贴攻势下只丢了约5个百分点,而其他市场的领导者在同等压力下通常要丢20个百分点;二是巴西劳动法规对骑手保护持续收紧,零工合规成本上升,中国那套极致效率模型很难照搬;三是当地监管对"烧钱换份额"高度敏感。
所以这场仗的胜负不在谁补贴更狠,在谁先把单位经济模型跑正。

四、美妆个护:5.8%的进口份额,只是开场

这个赛道的特征是:基数小、增速猛、门槛高。
先看市场。巴西是拉美美妆的核心。Mordor Intelligence的数据是,巴西美妆市场2026年规模396.3亿美元,2031年将达561.1亿美元,年复合增速7.2%;其中大众市场占92.1%,线上零售是增长最快的渠道,CAGR达8.45%。
再看中国货的渗透。据"中国之门"(China Gate)统计,2025年中国美妆产品占巴西该行业进口总额的5.8%。数字不大,但增速吓人:2022到2024年,巴西进口中国美妆总额增长80%,其中唇部产品进口额暴涨614%,粉饼增长114%,眼部化妆品增长52%,其他成品化妆品增长223%。
渠道也在升级。Shein旗下美妆品牌Sheglam在2026年6月进入巴西线下零售,首期带150款产品,目标开设3000个销售点,进的是Renner、Riachuelo、Pernambucanas这些全国连锁。而在进线下之前,Sheglam全球线上销售额的15%就已经来自巴西。
门槛在哪。巴西卫生监督局(ANVISA)的注册许可是硬门槛,不是随便一家进出口公司就能做;此外还有高关税、葡语标签、卫生备案、本地合作资质。做了11年中国美妆进口的"范美妆"董事长上官建峰说得很直接:前几年几乎一家独大,最近一两年更多中国品牌进来,短视频和直播分流了一部分客户,增幅已经趋于平稳。
我的判断
美妆是四大赛道里最像"十年前中国电商"的一个——供给端刚开始涌入,渠道正从批发转线上再转线下,品牌集中度还很低。但它也是合规成本最高的一个,ANVISA这一关决定了它不会像时尚那样靠跨境直邮快速起量。谁先拿到注册、先建本地分销,谁就有两到三年的窗口期。

五、时尚:Shein的模型,在巴西被改写了

这个赛道最有意思,因为它正在发生一次模式反转。
规模不小。2025年Shein在巴西的销售额约35亿美元,是它仅次于美国的第二大市场。
但模型变了。2023年Shein承诺在巴西投资1.5亿美元、联合2000家本地工厂、到2026年前创造10万个岗位,想的是把中国的"小单快反"复制过去。三年过去,据虎嗅报道,实际联合的本地工厂可能不足300家,原因是当初承接这个网络的巴西老牌纺织企业Coteminas在2024年5月进入司法重整。Shein现在的做法转向第三方卖家:路透社2026年2月的数据,巴西活跃第三方卖家已超4.5万,销售额占比约60%,目标今年拉到85%。
这意味着Shein在巴西越来越像"普通平台",对商品、质量、价格和履约的控制力在下降。
新玩家正在改写流量格局。Temu不到一年把巴西月访问量做到4亿次以上;在墨西哥,2025年二季度它以15.98%的流量份额登顶,超过美客多和亚马逊。TikTok Shop 2025年5月进巴西,巴西站月活已达1.34亿,上线以来日均支付用户增长53倍、带货达人破百万;墨西哥站2026年一季度GMV达2.32亿美元,同比增幅超4000%。
内容电商是拉美最适配的形态。巴西圣保罗的ABLELIVE,两年多从几间办公室做到45个独立直播间的7层大楼,签约达人3000名,最高单场直播销售额超13万雷亚尔。墨西哥的TikTok Shop在Hot Sale期间整体销售额同比增长超过8倍。
我的判断
时尚赛道的胜负手已经从"供应链速度"变成"本地履约+内容能力"。巴西2024年8月取消小包免税、直到最近才由卢拉签发暂时令恢复,这个反复本身就说明政策是最大变量。谁的本地仓、本地卖家、本地内容团队更厚,谁就能扛住政策波动。纯跨境直邮的窗口正在关闭。

六、被忽略的第五条战线:基础设施跟着一起出海

四大赛道能跑起来,靠的是一层消费者看不见的东西。
物流。菜鸟、极兔、安骏等中国物流企业已经进入拉美。在墨西哥,极兔实现全天候实时包裹跟踪;在巴西,安骏建了配备自动化立体货架和智能分拣系统的现代化仓储中心。跨境直邮15天和本土仓3到5天之间那道体验鸿沟,就是靠这层填的。
支付。巴西的即时支付系统Pix,2023年已占该国线上支付29%的份额,预计2026年升至40%。这对中国卖家是隐性利好——本地支付越成熟,货到付款和信用卡拒付带来的损耗越低。
算力与云。华为在智利接连启动3个数据中心项目,腾讯云把南美首个云计算数据中心放在圣保罗,阿里云墨西哥数据中心已运营,TikTok宣布在巴西东北部塞阿拉州建设大型数据中心。
金融。滴滴在拉美不只做出行和外卖,还伸到了数字银行。
我的判断
这一层不出现在任何消费榜单里,却决定了前面四个赛道能跑多快。中国出海正在从"卖商品"变成"卖整套商业基础设施"——物流、支付、云、金融一起走。这也是为什么家电能建厂、外卖能开城、直播能起量:底下的管道已经通了。

七、四个赛道,三条共同规律

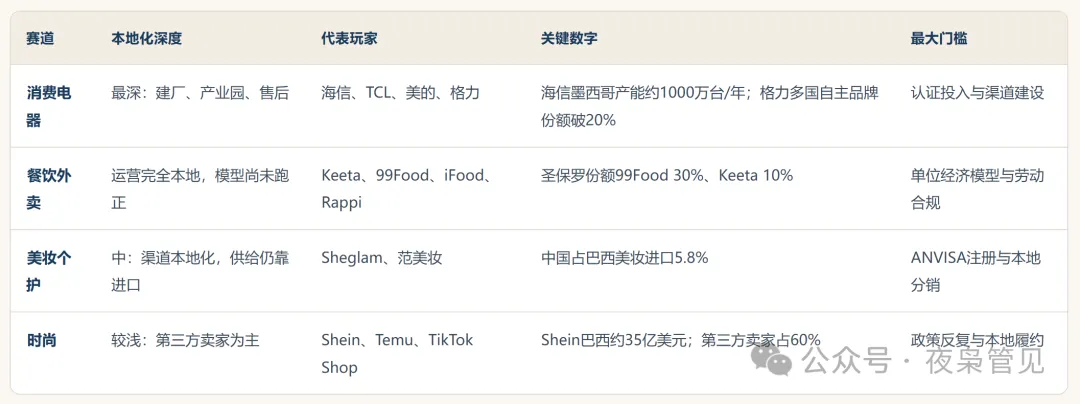
先把四个赛道放在一张表里看。
规律一:本地化的深度,决定利润的厚度。家电最深,所以能拿到20%以上份额和品牌溢价;时尚最浅,所以份额高但利润薄;美妆卡在中间;外卖最特殊——运营完全本地,但模型还没跑正。
规律二:政策是比竞争更硬的变量。巴西小包免税的反复、墨西哥2026年1月起平台作为"数字中介"代扣税(无RFC税号卖家预扣比例最高36%)、巴西的ANVISA注册、劳动法对骑手的收紧——每一条都能改写一个赛道的经济账。亚马逊推出"拉美速通计划"补贴税号注册,本质是在帮中国卖家买一张合规入场券。
规律三:拉美不是一个大市场,是五个不同的市场。巴西讲葡语、2.13亿人口、占拉美电商三分之一;墨西哥贴着美国、讲西语、受美墨加协定影响;哥伦比亚、智利、秘鲁、阿根廷各有各的关税和支付习惯。把"拉美"当一个整体做,基本都会踩坑。

八、风险清单:五笔必须提前算的账

  1. 税务合规:墨西哥RFC税号、巴西本土公司控股要求,不做就是最高36%的预扣。
  2. 准入门槛:美妆的ANVISA、家电的能效与安全认证、食品的卫生备案。
  3. 物流时效:跨境直邮15天 vs 本土仓3到5天,这个差距直接决定转化率。
  4. 劳动合规:外卖骑手、仓储用工的本地法规,成本显著高于国内。
  5. 汇率与资金:雷亚尔、比索波动大,回款周期长,现金流容易断在旺季前。
写在最后
如果只用一句话概括2026年中国品牌在拉美的状态:已经从"卖货"进入"扎根",但扎根的深度差别很大。
家电扎根到工厂和赛事,外卖扎根到骑手和商户,美妆刚拿到入场券,时尚正在被平台逻辑重写。
如果你做消费品
先算清楚合规和物流成本,别用东南亚经验套拉美——这里的税和认证能吃掉一半利润。
如果你做出海运营
把"本地店+本地仓+本地内容"当成标配,而不是加分项。2026年之后,纯跨境的红利基本结束了。
如果你看产业
盯两个指标:巴西外卖三家的份额能否稳定下来;中国美妆在巴西进口中的份额能否从5.8%走向10%。
如果你做投资
看订单和复购,不看发布会。拉美市场的胜负往往在第二年的留存率上见分晓。
资料来源
· 36氪:白电三巨头半年考
· 第一财经:世界杯营销,中国品牌站到聚光灯下
· RetailCompass:墨西哥电视线上市场份额
· 36氪:美团滴滴激战巴西外卖
· 第一财经:美团旗下Keeta巴西一年扩张21城
· 经济参考报:当爱美的巴西人遇到中国货
· Mordor Intelligence:巴西美妆市场规模与预测(2026-2031)
· 虎嗅:去巴西做"本地化"三年,Shein失速
· 拉美电商观察:平台"七雄争霸",卖家告别"快钱"时代
· 新华网:中国式购物走红巴西
· 中国日报:按下"快进键"的中国品牌出海
· 出海网:拉美电商与美妆市场数据
说明:本文数据来自公开报道与第三方研究机构,不同机构统计口径存在差异(如电商规模是否含服务、美妆市场是否含个护),文中已尽量标注来源;涉及企业战略与产能的数据以企业公开披露及主流媒体报道为准。

猜你喜欢