
 研报速递
更吊诡的是,这家券商不缺牌照、不缺名号,甚至曾在2018年被上市辅导机构认定“基本具备A股发行上市条件”,离敲钟只差临门一脚。它怎么就从香饽饽沦为了弃子?要把这笔账算清楚,得回到一笔早就炸响、却很少有人算清的旧雷身上。
事件速览
· 在央企回归主业基调下,国开行被要求放弃“投贷债租证”综合经营模式,回归支持基础设施、基础产业的政策性定位。
· 接近国开行人士:“这几年都在想办法把国开证券和国银金租卖出去,但都还没卖掉。”
· 近三年接触了中字头大券商、京深中小券商,甚至提过“搭售”方案;2026年上半年与中信证券谈判,因全现金、估值超1倍PB、不裁员等苛刻条件谈崩,“中信不要了”。
· 当前券商股普遍破净,Wind 51只成分股中27只市净率低于1倍。
· 2026年上半年,国开证券营收4.15亿元(同比-25.8%),净利润1.49亿元(同比-49.6%)。
一、同一颗雷,炸了国开行两处
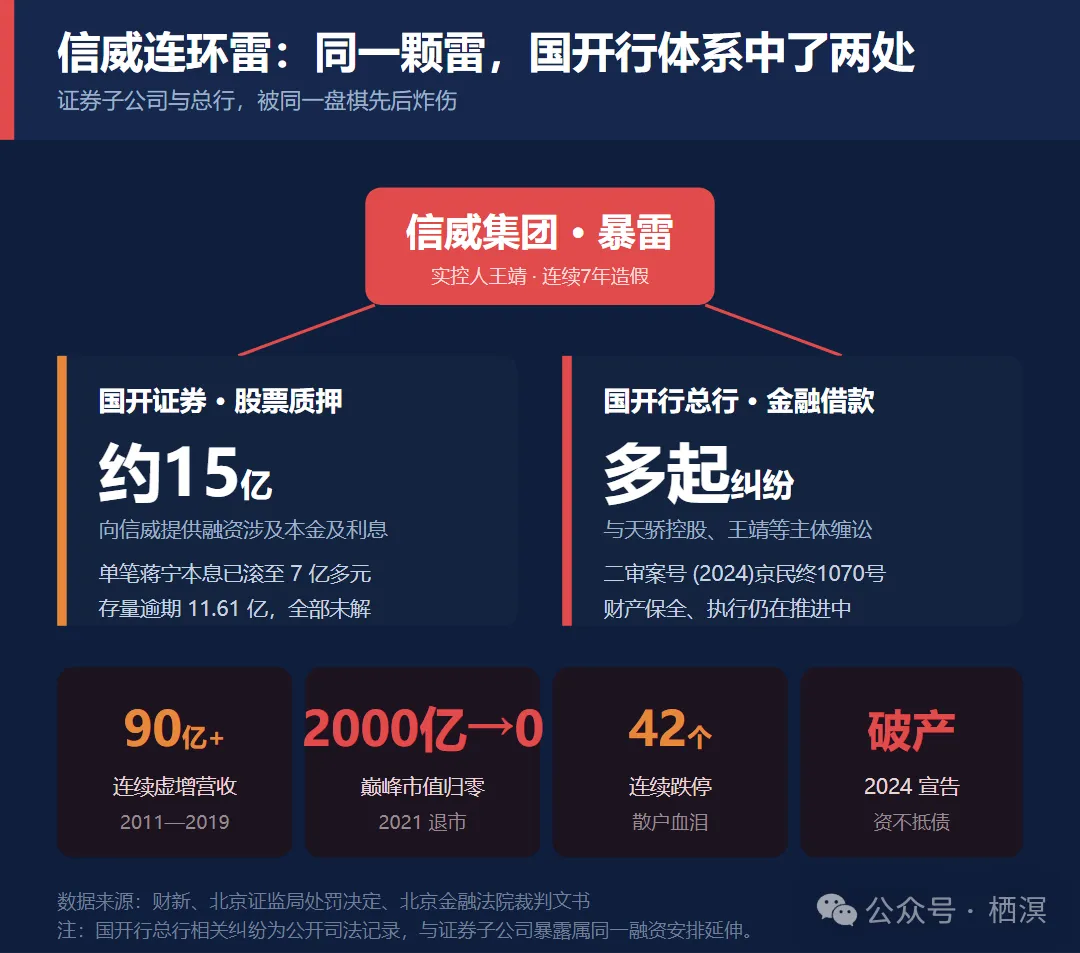
把时间拨回2019年。那一年,国开证券计提信用减值损失16.34亿元,全年净亏损4.66亿元,刚铺好的上市路由此断裂。窟窿的主角,是信威集团。
信威曾是中国资本市场最魔幻的造富神话之一。实控人王靖靠着柬埔寨一笔“左手倒右手”的30亿元订单起家,又抛出500亿元尼加拉瓜运河、100亿美元乌克兰深水港这样的宏大蓝图,把一家借壳而来的公司市值推到2000亿元巅峰。2016年底,媒体一篇《信威集团隐匿巨额债务,神秘人套现离场》撕开了画皮,公司停牌,2019年复牌后连续42个跌停,最终在2021年退市。监管后来的定论更触目惊心:2011至2019年连续造假,虚增营收超过90亿元,王靖被罚1500万元并终身市场禁入,公司资不抵债、净资产为负近90亿元,2024年被法院宣告破产。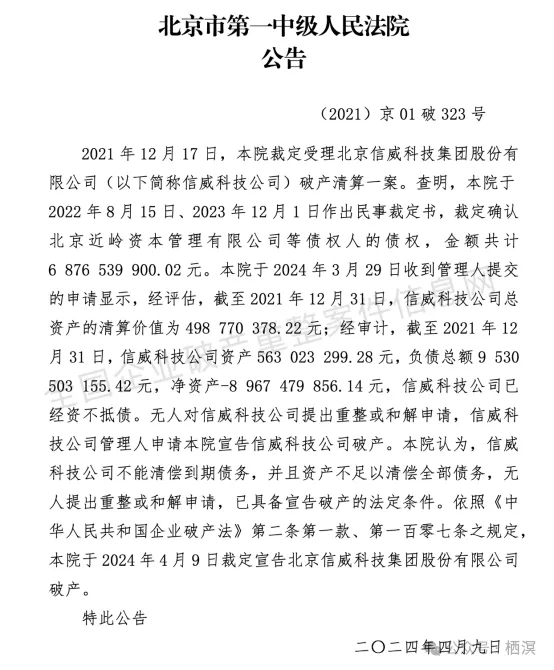
国开证券,正是信威崩塌里的受伤者之一。财新披露,2014至2015年,作为国开行向信威提供融资安排的一部分,国开证券先后向信威提供约12亿元融资,其中3.8亿元以个人名义办理、由西藏宁算提供担保,实际用款方是王靖。官司赢了,钱却追不回——仅蒋宁这一笔,本息已滚到7亿多元。截至2025年末,公司股票质押式回购余额11.61亿元,全部为逾期存量,自2021年起再未新增此类业务。
但真正少有人算清的是:这颗雷,不止炸了国开证券。在公开的司法记录里,国家开发银行总行,同样作为申请人,卷入了与香港天骄控股、北京信威、王靖等人的多起金融借款合同纠纷与财产保全案件,相关二审案号如(2024)京民终1070号至今仍在执行与审理之中。换句话说,同一批人、同一盘棋,在国开行体系内至少炸出了两处伤口——证券子公司的股票质押,和总行层面的贷款。这已经不是某家券商的独立风险,而是当年“投贷债租证”协同放贷模式留下的系统性后遗症。
二、“背靠大树”的 illusion
很多人的直觉是:国开证券背着国开行这块金字招牌,业务再差也有母行输血。现实恰恰相反。
国开证券的营收结构,早就畸形到一根柱子撑全场。2025年,公司营业收入11.63亿元,其中自营业务9.24亿元、投行业务1.83亿元,两项合计占了绝大部分;经纪业务只有2600万元,资管2300万元。它仅在北京保留一家营业部——2021年9月,公司一口气转让了9家营业部。早年七成收入靠经纪,信威事件后大幅收缩零售,转向所谓“精品投行”。
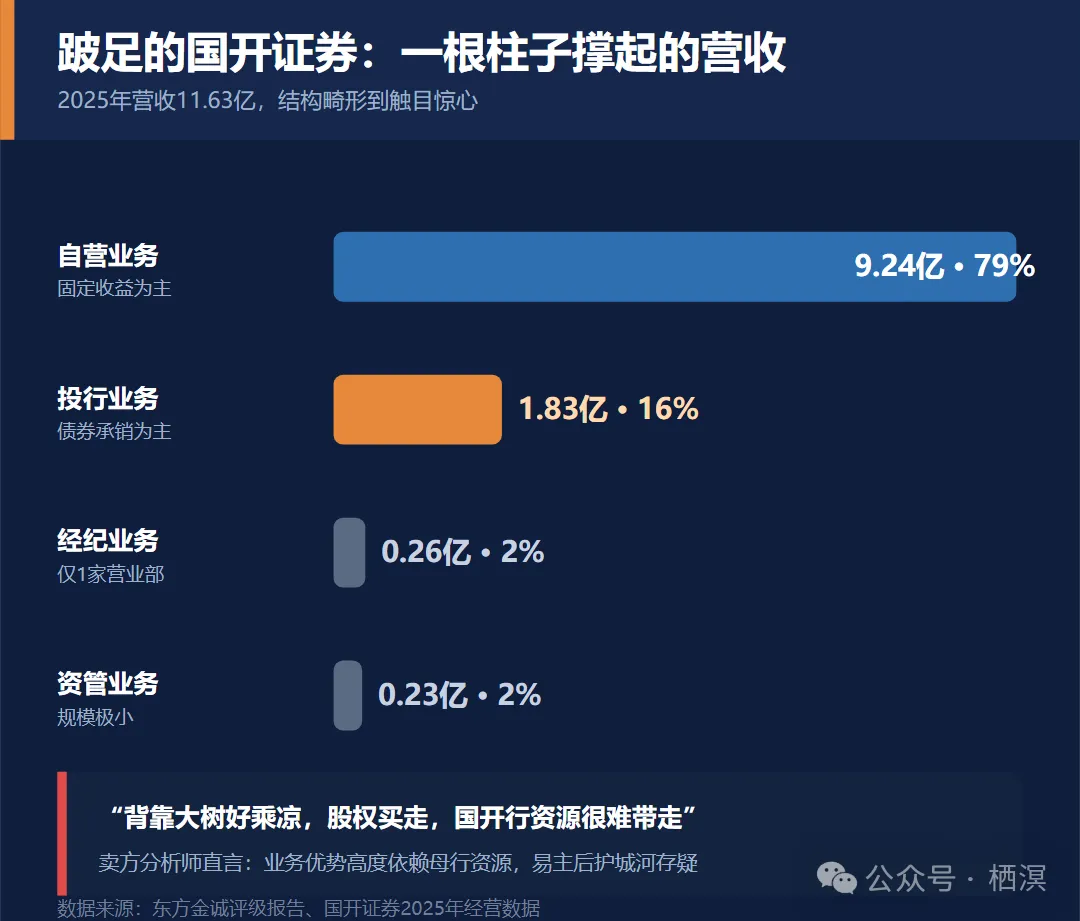
问题就出在这里。它的投行收入几乎全部来自债券承销,尤其是地方政府债的承接;自营规模463.59亿元,98%以上压在固定收益,投向利率债和高等级信用债。一位卖方分析师说得很直白:国开证券的业务优势,很大程度上得益于国开行的资源支持,可谓“背靠大树好乘凉”,但“股权买走,国开行资源很难带走”。一旦易主,原有的护城河还剩几成,谁心里都没底。这恰恰削弱了它的估值和吸引力——买家买的不是一门生意,而是一张离不开母体的牌。
三、换帅不是换人,是反腐链条上的补位
这轮换帅,表面是正常的人事轮岗,底色却是反腐整顿的延续。
2025年10月14日,国家开发银行原资深专家、国银金租原董事长王学东涉嫌严重违纪违法被查。他1994年国开行成立时即入职,2014至2021年执掌国银金租。财新在报道中点明:自王学东被查以来,国银金租经历了持续的内部反腐和整顿,“包括公司一把手也曾被找谈话”。2026年10月22日,国银金租董事长马红因工作调整辞任,原国开证券董事长刘晖平调补位——而刘晖离开后留下的空缺,由总行法规部总经理张雪峰接掌。一条从总行到子公司的整肃链条,清晰可见。
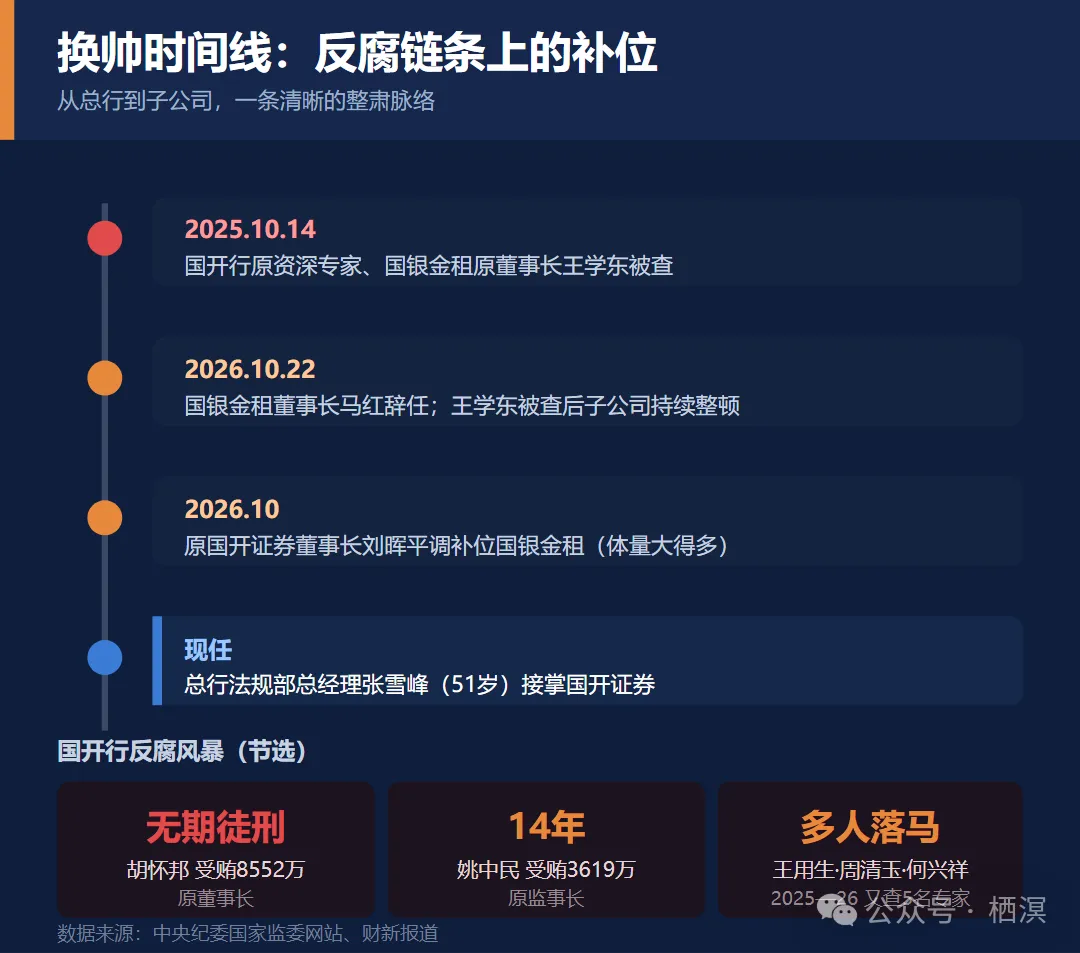
把视野再放大,国开行这几年的反腐风暴堪称猛烈。原董事长胡怀邦受贿8552万余元被判无期徒刑,牵涉华信系48亿美元违规授信;原监事长姚中民、原副行长王用生、周清玉、何兴祥等接连落马;2025至2026年,王学东、覃孟征、蒋志刚、魏维、梁庆凯等“资深专家”与分行一把手相继被查。信贷审批权集中、资源富集,使这里成了腐败高发地带。“回归主业”与“肃清流毒”,本是同一场自我革命的两面。
四、一个“全能银行梦”的退潮
把镜头拉到最远,国开证券的卖壳困局,是一场时代转向的缩影。
十几年前,国开行曾试图长成一家“全能银行”,先后设立国开金融、国银租赁、中非发展基金,并把国开证券全资收归旗下,形成“投贷债租证”的综合经营版图。2010年,它以11.5亿元收购航空证券,成就了全国第一家由银行机构全资控股的证券公司,并一度谋求单独A股上市。那是综合经营最意气风发的年代。
转折来自监管与风险的双紧。2020年,国务院与央行相继出台金融控股公司准入管理和监管办法,重申分业经营、隔离实业与金融板块、筑牢风险防火墙;同年,央企“回归主业”的基调日益鲜明。2023年,国开行的股东财政部、中央汇金要求其在限期内退出非政策性业务,国开证券的股权处置正式提上日程。从“什么都做”到“做该做的事”,国开行用十余年走了一个圈。
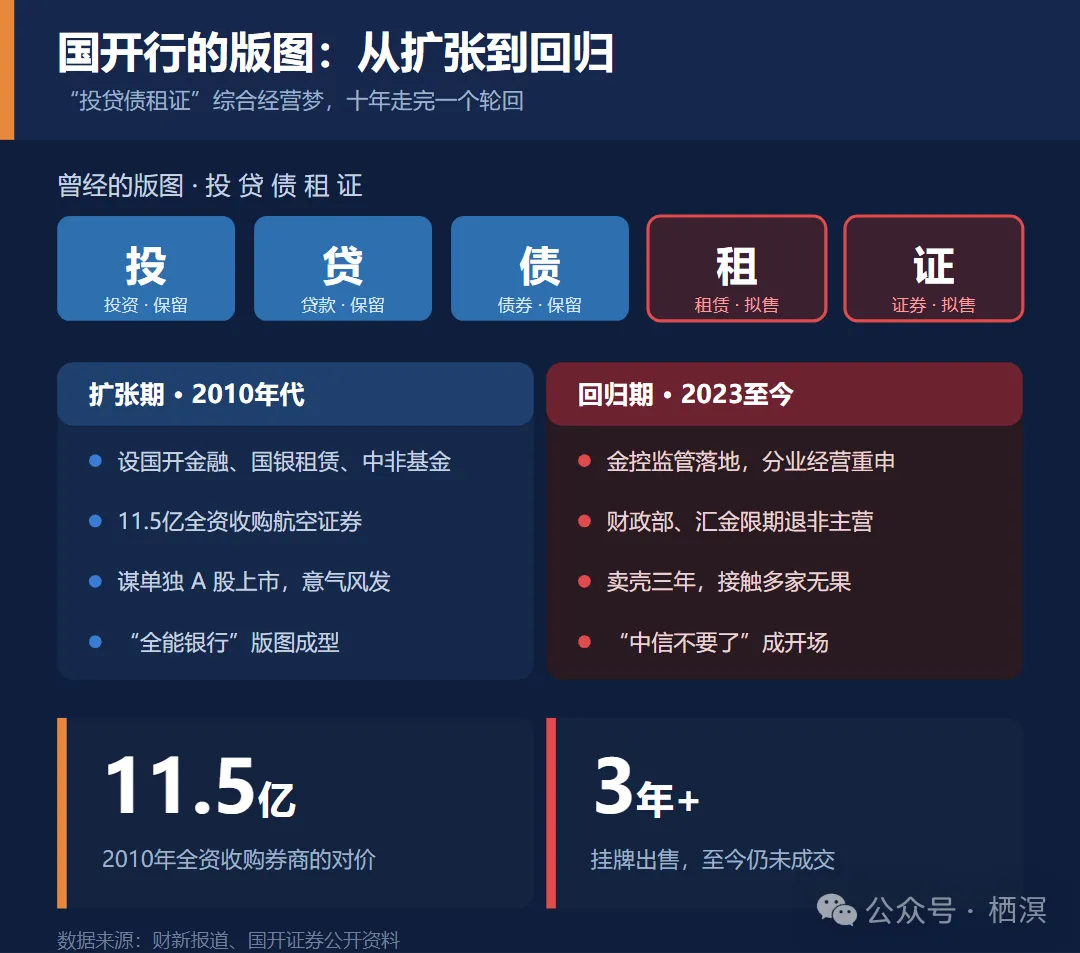
而眼下券商股的破净潮,又给这场甩卖浇了一盆冷水。Wind券商指数51只成分股,27只市净率已跌破1倍,连中信证券PB也仅1.06倍。在买方市场里,国开行开出的“全现金、估值超1倍、不裁员”条件,注定难有接盘者——“中信不要了”,或许只是这出戏的开场。
五、小券商的黄昏,与每个人的位置
国开证券的处境,何尝不是中小券商集体困境的注脚。当行业进入存量博弈,头部券商靠并购与国际化跑马圈地,小券商资本薄、业务跛、转型难,连“被收购”都成了一种奢侈。卖不掉,不是因为它最差,而是因为潮水退去后,缺乏差异化优势的资产,谁都不愿接。
回看这三年,国开证券卖壳的胶着,表面是一家券商的去留,内里是一场横跨政策、反腐与风险的金融大出清。当“回归主业”成为国企改革的硬约束,当金控监管把综合经营的口子一寸寸扎紧,当信威这样的旧雷还在年年计息,那些曾经“背靠大树”的金融子公司,终要面对一个朴素到刺骨的问题:离开母行的资源,你究竟值多少钱?
潮水退去时,裸泳的从来不止一枚硬币。对那15亿元股票质押里血本无归的国开证券,对42个跌停中倾家荡产的信威散户,对每一位把信任交付给“金字招牌”的普通人来说,这场出清的代价,从来都不只是一行财报上的红字。
国开行甩卖券商的这三年,或许只是中国金融回归本源漫长旅程中,翻过的其中一页。
1. 财新《国开证券换帅背后 国开行的券商子股权何去何从》,2026年10月。
2. 中国证监会北京监管局行政处罚决定书(北京信威科技集团股份有限公司、王靖、余睿、刘昀),2023年12月22日;认定2011—2019年连续财务造假、虚增营收超90亿元。
3. 东方金诚国际信用评估有限公司 国开证券评级报告(2025年末数据:自营规模463.59亿元、股票质押余额11.61亿元等)。
4. Wind 券商指数市净率数据(截至2026年10月,51只成分股27只PB低于1倍)。
5. 中央纪委国家监委网站:国家开发银行原资深专家王学东被查通报,2025年10月14日。
6. 北京金融法院、北京市高级人民法院 信威集团相关金融借款合同纠纷及财产保全裁判文书,含(2024)京民终1070号等。




