研报速递
AGRI DRONE REPORT · 农业无人机研报解读
2026 农业无人机大变局
告别“打药机”标签:低空经济如何重塑“新农具”与全球农业版图?
全球科技 / 产业趋势 · 研报解读系列 · 2026 年 10 月
"
它不再是“替代人工打药”的单一工具,而是变成了集农资运输、精准作业、数据采集于一体的“空中拖拉机 + 物流车”。
—— 全球科技 / 产业趋势 · 研报解读
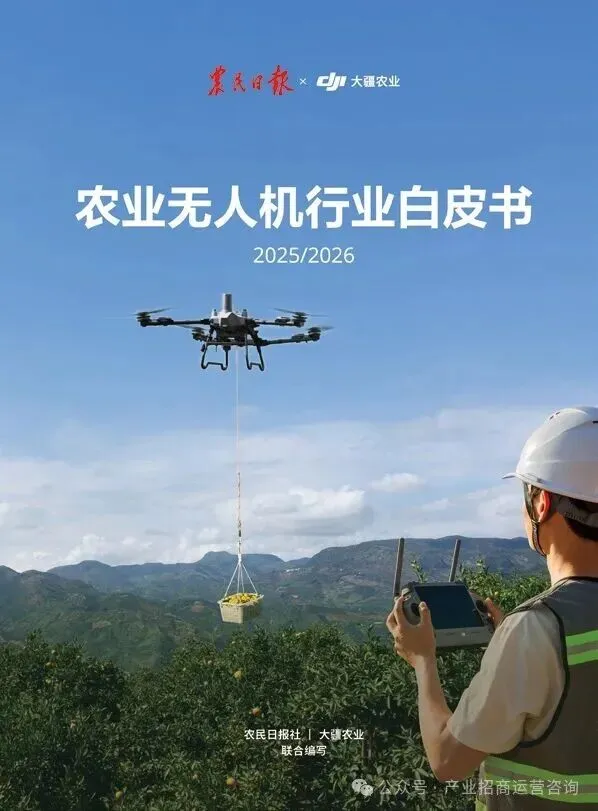
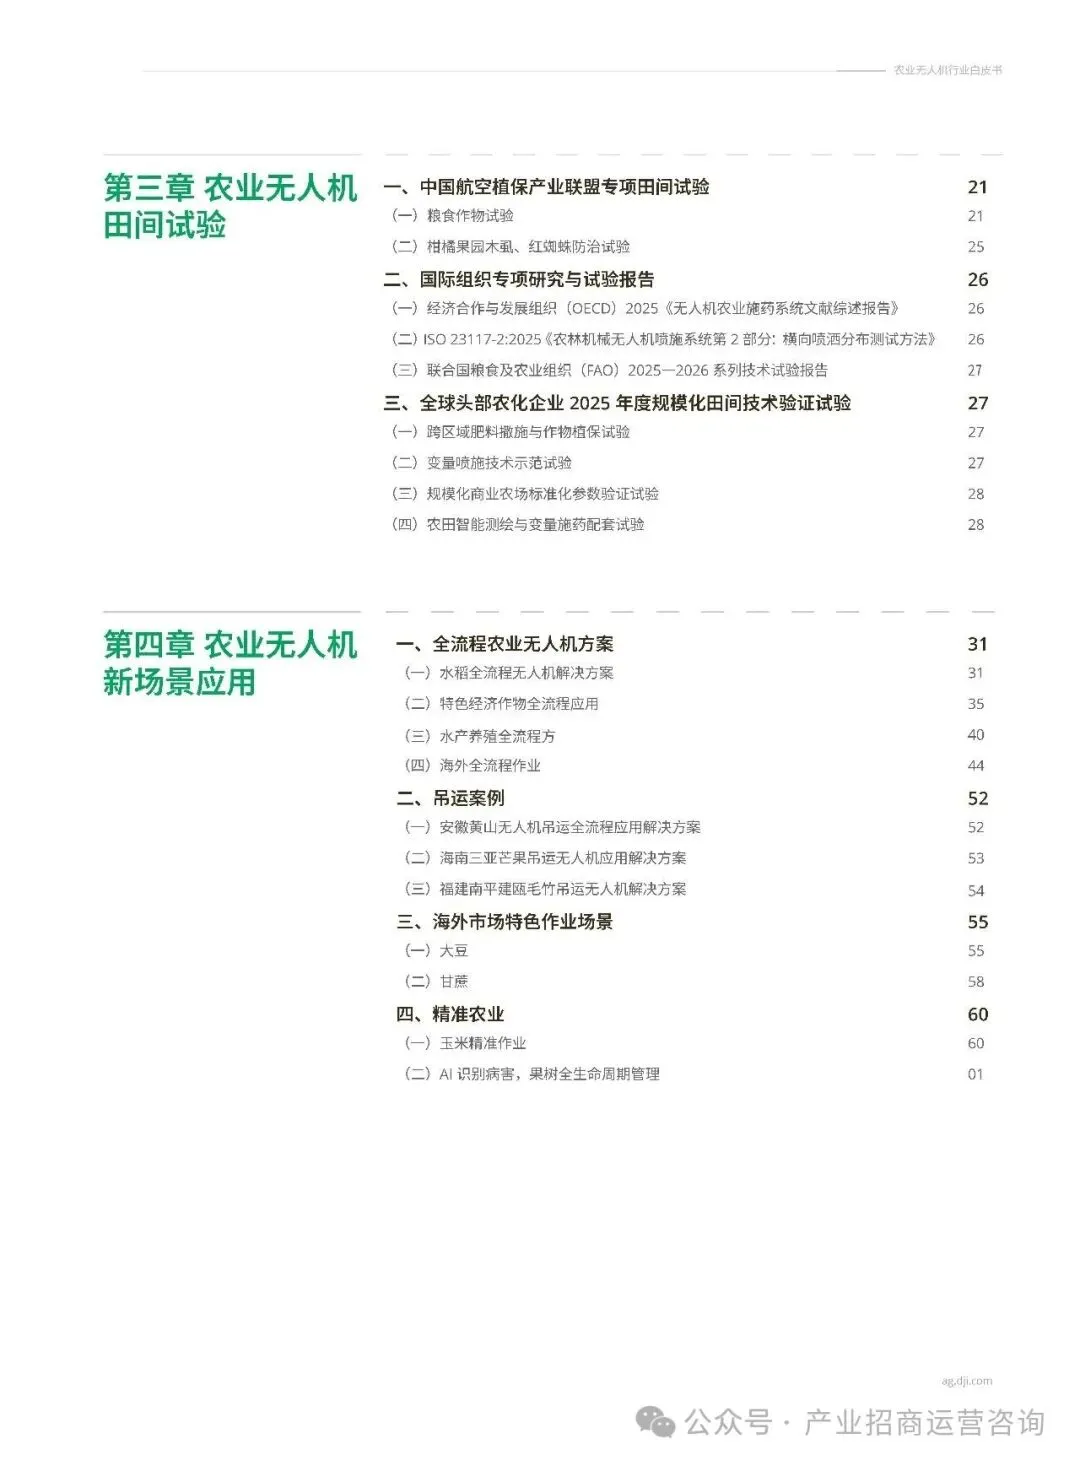
大疆主导发布的《农业无人机行业白皮书(2025-2026)》,全景式披露了农业无人机在全球范围内的规模化落地与产业重构。2026 年,“农业无人机”首次被写入中央一号文件,正式从传统农机跃升为发展“农业新质生产力”的核心载体。全球监管的破冰(如欧盟放开施药合规通道、美国 FAA 简化审批)叠加技术跃迁,农业无人机正从单一的“植保飞防”向“喷洒 + 播撒 + 吊运”三位一体全场景作业进化。本文从宏观政策、商业模型、技术底座与产业隐忧四大维度,深度拆解这场正在重塑全球农业底层逻辑的“低空革命”。
70 万台
全球累计销量
1700 万吨
累计吊运农业物资
6132 万吨
累计减碳量
过去几年,无人机在很多领域或许还是“拍视频、搞测绘”的炫酷玩具,但在农业领域,它早已悄然跨过了商业化的生死线。大疆白皮书里披露了一组极为硬核的数据:截至 2026 年 6 月,大疆农业无人机全球累计销量突破 70 万台,累计吊运农业物资 1700 万吨,减碳 6132 万吨。
当所有人都在谈论 AI 大模型和具身智能时,农业无人机却在田间地头闷声干成了一件大事:它不再是“替代人工打药”的单一工具,而是变成了集农资运输、精准作业、数据采集于一体的“空中拖拉机 + 物流车”。
本文看点
01
一号文件首写,行业升维
02
吊运的“降维打击”红利
03
安全红线与出海本地化
POLICY
宏观与政策视角:全球监管绿灯与中国战略升维
农业无人机的爆发,首先要归功于政策的破冰。
1. 国内:从“边缘设备”到“新质生产力”
2026 年中央一号文件首次明确提出“拓展无人机等数字化装备应用场景”,国务院印发的“十五五”规划更是将其纳入国家农业农村现代化先导性核心产业。政策背后是极现实的经济账:在人口老龄化和劳动力短缺的倒逼下,中国农业需要一种能快速适配多品种、小批量的柔性作业装备。
2. 全球:一场“松绑”的默契
过去,航空植保(含无人机)在欧美多国受到严苛限制。但 2025—2026 年,风向突变:
欧盟
修订农药指令,从“全面禁令”转向“通用豁免 + 正面清单”,打通合规通道。
美国
FAA 制定低空 BVLOS(超视距)框架,优先放开播种、植保等农业场景。
巴西
民航局设立农业“标准场景”预审批机制,大幅降低准入门槛。
全球监管的“松绑”,意味着跨国农机巨头和本土服务商将迎来一次史无前例的合规红利期。
💡 提示:政策与监管的松绑,往往是产业爆发前最确定的信号——技术路线可以试错,合规通道一旦打开,时间就站在了先行者一边。
BUSINESS MODEL
商业模型视角:从卖设备到卖结果的利润重构
农业无人机能赚钱吗?答案是肯定的,但赚钱的逻辑变了。
1. “自用 + 代作业”的双轮驱动
报告显示,在巴西帕拉州,一名草场农户在购买无人机后,50% 的时间用于自家草场,50% 的时间对外承接代作业服务,设备回本周期仅需 1.5 年。在中国的黑龙江五常,无人机吊运秧苗的成本仅 0.5—1 元 / 盘,较人工节省 60%—80%。这说明,无人机不仅是生产工具,更是投资回报率极高的创收资产。
1.5 年
草场农户设备回本周期
60%—80%
秧苗吊运较人工节省成本
2. 吊运业务的“降维打击”
这是报告中最亮眼的增量。在山地丘陵地区,传统农业“全靠人背马驮”。如今,大疆 T100S 单次可吊运 95 公斤,满载垂直升降速度达 4 米 / 秒。在湖北秭归的脐橙产区,单台机器日运输量达 5—6 万斤,效率是人工的 15—20 倍。从“植保”到“吊运”,无人机打通了乡村物流的“最后一公里”,甚至替代了部分农用三轮车和单轨运输机。
95 公斤
T100S 单次吊运载荷
15—20 倍
脐橙产区日运输效率倍数
从“植保”到“吊运”,打通了乡村物流的最后一公里
TECHNOLOGY
场景与产业链视角:硬核科技如何适配非标农业
农业是非标的,地形、作物、气候千差万别。农业无人机想要真正铺开,必须完成从“平原大田”向“复杂地形”的跨越。
1. 从主粮到特色产业的全覆盖
东北寒地水稻
面临 10 天插秧窗口期和泥泞水田的挑战,无人机不仅负责喷药,还能精准撒施尿素、氯化钾。
亳州中药材
针对白术根腐病,无人机需要极强风场穿透冠层,并将药液精准送达茎基部。
湖北洪湖莲藕
针对“荷叶效应”,需要添加专用助剂,甚至选择夜间作业以避开高温。
针对不同场景,T100S、T70S、T55 等机型形成了分级矩阵,核心在于“大载荷 + 强穿透 + 智能避障”。
2. 产业链的底座:软件定义农机
硬件只是躯壳,软件才是灵魂。报告多次提到RTK 厘米级导航多光谱测绘AI 智能识别(如大疆机场 3 自动巡检玉米制种去雄情况,通过 AI 算法识别病害植株并定位)。
DEFINITION 定义
软件定义农机:竞争的不再是谁的电机好,而是谁能沉淀出最懂作物、最懂病害的数据模型和作业处方图。
未来的农业竞争,不再是谁的电机好,而是谁能沉淀出最懂作物、最懂病害的数据模型和作业处方图。
RISK
行业与合规视角:繁荣背后的达摩克利斯之剑
在狂飙突进的装机量背后,行业依然存在硬伤。
1. 基础设施与安全红线
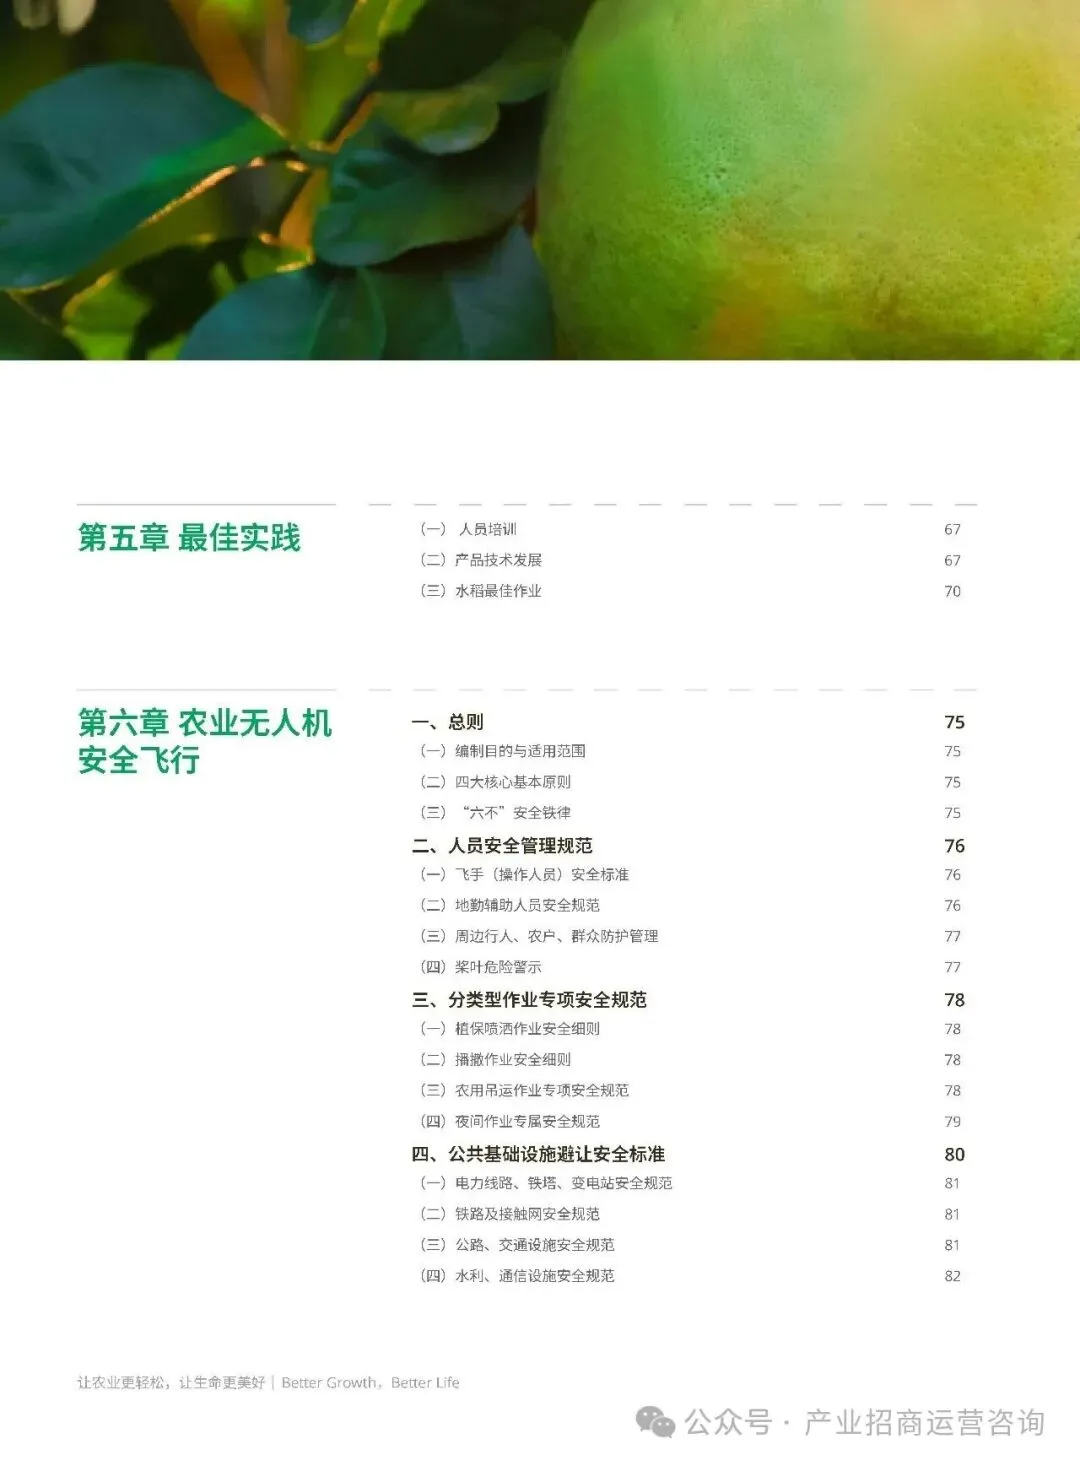
报告用整整一个章节(第六章)讲述了安全飞行。农业无人机的“隐形杀手”是农田里的电线杆、斜拉线和铁路接触网。据披露,2025 年江苏高邮曾发生无人机撞击高铁接触网导致多趟动车停运的事故。这意味着,农业无人机的规模化不仅需要技术过硬,更需要飞手具备极高的安全素养和合规意识。目前全国虽有 50 万 + 飞手,但持证上岗、风险预判的培训缺口依然巨大。
!风险提示
安全风险的传导路径很直接:一次越线飞行可能换来整片作业季的停飞与监管收紧。规模化的前提,是把飞手培训从“附加项”变成“基础设施”。
2. 跨国出海的“本地化”难题
中国制造的农业无人机已占全球 90% 以上市场,但出海并非坦途。例如,欧盟不仅要求设备准入,还要对农药飘移、生态影响做严格的“预防性风险评估”。巴西、印尼等地虽然市场广阔,但当地售后网络、飞手培训、电池维保体系的重构,是重资产、长周期的苦活。
90% +
中国制造占全球市场份额
50 万 +
全国飞手规模
THE END
结语:中国智造的“新大航海”
《2025-2026 农业无人机白皮书》不仅仅是一份产品说明书,它折射出的是中国在低空经济和智能农机领域的全球领跑姿态。
从东北的黑土地到巴西的塞拉多草原,从日本的陡坡柑橘园到泰国的稻田,农业无人机正在以极具性价比的方式,解决全球农业面临的劳动力短缺与绿色转型难题。
未来的农业图景已经很清晰:天空中是自动巡田、精准喷洒的无人机编队,地面是无人驾驶的拖拉机,而坐在田埂上穿白衬衫的新农人,只需要在屏幕上划动手指,就能完成几千亩地的农事管理。这不再是科幻,而是正在发生的产业现实。
对于投资者而言,关注农业无人机的智能感知、AI 算法、数据服务以及后市场(维修、培训、电池),或许比单纯看整机出货量更有想象空间。
FINAL VERDICT
如果只盯一个变量,那应该是“后市场”:整机出货量决定短期收入,而维修、培训、电池与数据服务决定的复购与毛利,才是这门生意从卖设备走向卖结果的分水岭。
数据来源说明:本文基于大疆主导发布的《农业无人机行业白皮书(2025-2026)》及公开产业调研数据整理。文中销量、吊运量、减碳量与成本效率数据统计截至 2026 年 6 月;政策条目与各国监管进展为报告发布时点口径。
声明
一、本文基于公开报告与产业调研数据整理,仅供行业交流与产业研究参考,不构成任何投资建议。
二、农业无人机作业受各地政策、地形、气象等多重因素影响,实际落地需严格遵守当地安全与合规要求。
如果觉得这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。