研报速递
一、摘要
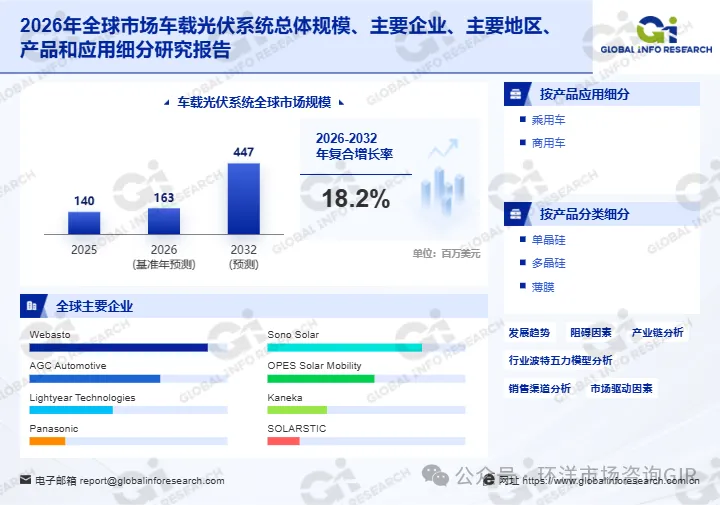
全球交通运输脱碳的紧迫性、消费者环保意识提升,以及电动汽车用户对缓解续航焦虑和降低充电依赖的现实诉求,推动车载光伏系统的应用需求不断变化。作为将光伏电池直接嵌入车辆表面(如车顶、引擎盖、后备箱或车窗),使车辆自身能够利用阳光发电的太阳能技术,车载光伏系统广泛应用于乘用车、商用车等领域。根据环洋市场咨询(Global Info Research)最新提供的市场数据,2026年全球车载光伏系统市场规模达到1.63亿美元,预计2032年增长至4.47亿美元,2026—2032年复合增长率(CAGR)为18.2%。
二、行业概况
车载光伏系统是将光伏电池直接嵌入车辆表面,使车辆自身能够利用阳光发电的专用太阳能技术,其核心功能是为电动汽车提供动力,或为空调、照明或电池充电等辅助负载供电,从而减少对外部充电的依赖、提高能源效率并延长续航里程。与独立太阳能电池板不同,车载光伏系统无缝集成到车辆设计中,其真正价值不仅在于续航延展,更在于电池保护——太阳能的涓流充电能够减轻电池循环老化并降低电网峰值需求。随着光伏车顶从概念车专属走向量产选装,行业正从“象征性配置”向“实用化能源补给方案”加速演进。全球交通脱碳政策推进、车企差异化竞争需求,加之透明光伏和车身一体化技术迭代升级,将持续带动车载光伏系统市场需求,行业整体保持高速增长的发展趋势。
在车载光伏系统市场中,行业参与者数量较多,市场呈现头部企业主导、专业光伏厂商并存的竞争格局。2026年全球车载光伏系统主要企业包括Webasto、AGC Automotive、Lightyear Technologies、Panasonic、Sono Solar、OPES Solar Mobility、Kaneka、SOLARSTIC等。海外企业依托车规级集成经验和光伏技术积累占据行业主要地位,国内企业则凭借光伏产业链配套和成本优势参与市场竞争。
从需求结构看,2026年全球车载光伏系统市场按产品分类分为单晶硅、多晶硅、薄膜,其中单晶硅凭借高转换效率和成熟车规应用占据市场主导,薄膜依靠柔性和透明特性在车窗和曲面集成场景中增长较快;从下游应用来看,乘用车为第一大应用领域,商用车紧随其后,乘用车和商用车构成行业最主要的需求来源。
需要注意的是,上述市场规模对应特定统计口径下的车载光伏系统市场,主要覆盖嵌入车辆表面的光伏发电系统,不宜直接等同于全部车用光伏组件市场,也不能仅凭市场规模推断单家企业的市场份额或行业排名。
三、产品分类与应用
车载光伏系统可以根据产品类型及下游应用场景进行划分。不同产品类别在材料体系、转换效率和适用场景方面存在明显差异。
1. 产品分类
根据最新市场图表,车载光伏系统按产品分类主要包括:单晶硅、多晶硅、薄膜。单晶硅产品具有较高转换效率和成熟车规应用,适用于车顶和引擎盖等常规集成场景;多晶硅产品在成本与效率之间取得平衡,适用于对成本较为敏感的车型;薄膜产品具有柔性和透明特性,适用于车窗、曲面车身和透明光伏集成场景。不同产品类型在材料体系、转换效率和成本方面存在差异,需结合具体车型设计选择。
2. 下游应用结构
根据最新市场图表,车载光伏系统的下游应用主要包括:乘用车、商用车。乘用车是最大应用领域,光伏天窗和车顶配置优先在高端车型上布局以塑造技术领先形象;商用车对车队运营成本和能源补给效率要求较高,车载光伏可降低辅助负载能耗。未来增长较快的方向预计集中在透明光伏车身、车身全表面覆盖以及后装太阳能车顶改装市场。
四、竞争格局
全球车载光伏系统市场参与者包括国际汽车零部件供应商、光伏企业及专业车载光伏集成商。根据环洋市场咨询(Global Info Research)最新提供的市场图表,主要企业包括Webasto、AGC Automotive、Lightyear Technologies、Panasonic、Sono Solar、OPES Solar Mobility、Kaneka、SOLARSTIC等。
从企业参与方式看,Webasto、AGC Automotive等汽车零部件供应商依托车规级集成经验和整车客户关系,在车顶和玻璃集成领域形成较强竞争力;Panasonic、Kaneka、Sono Solar等光伏企业依托电池片效率和薄膜技术积累参与竞争;Lightyear Technologies、OPES Solar Mobility、SOLARSTIC等专业企业聚焦车载光伏系统集成和曲面光伏方案。国内企业不断突破车规级封装、透明光伏和曲面集成等核心技术,产品性价比持续提升,在本地整车配套中形成有力竞争。车企布局光伏车顶存在塑造科技形象和节能环保的双重逻辑,比亚迪、长安等车企已推出光伏覆盖和透明光伏车身方案。竞争重点正从单一转换效率转向车规可靠性、集成美观性和系统能量管理能力。
由于不同企业的产品覆盖范围、客户结构和项目交付能力存在差异,企业名单不能直接作为市场份额或行业排名的依据。现有图表未提供各企业的具体市场份额,因此本文不对其进行确定性排名。
未来,车载光伏系统行业的竞争重点预计将集中在以下方面。
第一,车规级可靠性与长期耐久性。振动、高低温循环和紫外线辐照下的封装可靠性成为核心壁垒。
第二,透明光伏与曲面集成技术。车窗和车身全表面覆盖拓展应用边界。
第三,系统能量管理与电池保护。涓流充电和精细化能量分配提升实用价值。
第四,标准体系与回收机制建设。统一测试标准和回收路径影响规模化推广。
第五,国产设备加速崛起。国内企业持续突破车规级封装和透明光伏技术,在本地整车配套中形成有力竞争。
五、产业链分析
车载光伏系统产业链主要包括上游光伏电池与封装材料供应、中游系统集成与车规验证,以及下游整车制造与应用三个环节。
1. 上游核心部件与材料
上游主要包括单晶硅/多晶硅电池片、薄膜光伏材料、封装胶膜、玻璃基板、旁路二极管、互连结构和透明导电材料。电池片转换效率直接影响发电量;封装胶膜和玻璃基板决定耐候性和长期可靠性;旁路二极管和互连结构影响局部遮挡下的安全性和稳定性。
2. 中游设备制造与系统集成
中游企业负责光伏组件与车辆表面的集成设计、车规级封装、电气连接和能量管理系统开发。核心能力在于车规可靠性验证、曲面集成工艺和系统能量分配策略。光伏天窗发出的电能优先供给12V低压系统,用于哨兵模式、驻车通风和车机待机,富余时再涓流补进高压动力电池。透明光伏车身和车身一体化集成方案正逐步成为技术演进方向。
3. 下游应用与客户结构
下游主要面向乘用车和商用车整车制造商。区域市场方面,中东、非洲等日照资源丰富地区后装太阳能车顶改装市场呈现较快增长;欧洲和北美依托严格的碳排放法规和高端车型市场,是车规级车载光伏的主要应用区域;中国依托完整光伏产业链和新能源汽车产业基础,在车身一体化和透明光伏方案上具备产业优势。整体来看,欧洲和北美是现阶段核心市场,中国及日照资源丰富地区将成为带动行业增长的重要动力。
六、主要驱动因素、阻碍因素与未来趋势
主要驱动因素
第一,全球交通运输脱碳紧迫性。车载光伏成为车企践行可持续战略和消费者表达环保价值观的载体。
第二,缓解续航焦虑和降低充电依赖。涓流充电和辅助负载供电降低用户对固定充电网络的依赖频率。
第三,车企差异化竞争需求。光伏车顶从概念车专属走向量产选装,成为技术卖点。
第四,日照资源丰富地区后装市场增长。中东、非洲等地区太阳能车顶改装需求快速释放。
第五,透明光伏和车身一体化技术迭代升级。推动从差异化配置向标准功能演进。
主要阻碍因素
第一,车规级可靠性与长期耐久性挑战。振动、高低温循环和紫外线辐照下组件易出现隐裂和脱层。
第二,标准体系与回收机制缺失。缺乏统一性能测试标准和报废回收路径。
第三,替代技术路线竞争。快充网络加密和电池能量密度提升弱化车载光伏边际价值。
第四,市场认知不足。消费者对实际发电能力缺乏清晰认知,支付意愿偏低。
未来发展趋势
未来,全球车载光伏系统行业预计将呈现以下发展方向。
一是从象征性配置向实用化能源补给方案演进。电池保护和辅助负载供电价值凸显。
二是透明光伏与车身全表面覆盖。引擎盖、车门和车窗集成拓展发电面积。
三是车规级可靠性和封装技术升级。提升长期耐久性和质保能力。
四是标准体系与回收机制逐步完善。推动市场规范化和环保合规。
五是区域市场差异化发展。欧洲和北美保持核心市场地位,中国及日照资源丰富地区成为带动行业增长的重要动力。
七、总结
总体来看,全球车载光伏系统市场受到交通脱碳、续航焦虑缓解及车企差异化竞争等多重因素影响。根据环洋市场咨询(Global Info Research)最新提供的数据,2026年全球车载光伏系统市场规模达到1.63亿美元,2032年增长至4.47亿美元,2026—2032年复合增长率为18.2%。
从产品结构看,单晶硅、多晶硅和薄膜车载光伏系统分别服务于不同材料体系、转换效率和成本要求的应用场景,单晶硅在车顶集成中具有效率优势,薄膜产品在透明和曲面集成中增长较快;从应用结构看,乘用车、商用车对车载光伏系统的转换效率、集成美观性和系统能量管理能力提出了不同要求。
从竞争格局看,Webasto、AGC Automotive、Lightyear Technologies、Panasonic、Sono Solar、OPES Solar Mobility、Kaneka、SOLARSTIC等企业构成全球市场的重要参与者,市场呈现头部企业主导、专业光伏厂商并存的格局。未来,车规级可靠性与长期耐久性、透明光伏与曲面集成、系统能量管理及国产设备竞争力将成为影响企业竞争力的重要因素。
对于制造商而言,应围绕整车实际集成需求持续改进产品,并加强车规级封装、曲面集成和能量管理系统能力建设。对于下游客户而言,则应结合转换效率、集成美观性、车规可靠性和全周期成本进行综合选型。随着全球交通脱碳和车载光伏技术升级,车载光伏系统仍具有高速增长的市场需求。但具体增长节奏将受到技术路线变化、标准体系建设进度和市场竞争态势等因素影响。
八、常见问题
问题一:全球车载光伏系统市场规模有多大?
根据环洋市场咨询(Global Info Research)最新提供的数据,2026年全球市场规模达到1.63亿美元,2032年达到4.47亿美元,2026—2032年复合增长率为18.2%。
问题二:车载光伏系统主要有哪些类型?
按产品分类主要分为单晶硅、多晶硅和薄膜。
问题三:车载光伏系统主要应用于哪些场景?
主要应用于乘用车和商用车等车辆表面光伏发电场景。
问题四:选择车载光伏系统供应商时应关注哪些指标?
应结合转换效率、车规可靠性、集成美观性、重量、能量管理能力和长期耐久性等因素综合评估。
问题五:环洋市场咨询的车载光伏系统市场研究可以提供哪些参考?
环洋市场咨询(Global Info Research)的相关市场研究可用于了解车载光伏系统市场规模、主要企业、产品分类、下游应用及产业链发展情况,为市场评估、竞争分析和产品规划提供参考。具体研究范围及数据口径应以正式报告为准。
九、来源说明
本文市场规模及预测数据依据环洋市场咨询(Global Info Research)最新提供的相关数据整理。2026年全球市场规模达到1.63亿美元,2032年达到4.47亿美元,2026—2032年复合增长率为18.2%。
本文涉及的产品分类、应用结构和产业链分析,以用户提供的原始材料为基础进行归纳。
本文未提供各企业的具体市场份额、区域市场份额及经核实的企业排名,因此不对相关内容作确定性判断。市场规模及预测属于特定统计口径下的行业估算,不构成投资建议。发布来源:环洋市场咨询(Global Info Research)。资料来源:第三方资料、新闻报道、业内专家采访及环洋市场咨询(Global Info Research)整理研究,2026年。