行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

|研报| AIDC 供配电重构,低压电器的五年窗口

wang 2026-10-29 行业资讯
|研报| AIDC 供配电重构,低压电器的五年窗口
行 业 研 报
AIDC 供配电重构
低压电器的五年窗口
需求测算 · 技术路线 · 2026—2030 增长路径
低压电器圈 · 2026 年 10 月 · 数据截至 10 月 27 日
PART 01 | 核心观点
四句话,读完这份研报
· 约束条件变了。算力扩张的主要制约已从芯片供给转向电力送出与散热,供配电由配套设施升级为刚性约束。
· 价值量阶跃式增长。单柜配电投资从 1.5—2 万元提升至 30kW 级的 5—7 万元,50kW 以上液冷机柜超过 10 万元。
· 市场空间明确。全球 AIDC 配电投资 2025 年约 729 亿元,2030 年达约 2368 亿元,复合增速 26.6%。
· 技术分水岭在 800VDC。英伟达明确短期用 MCCB 过渡、长期升级 SSCB,2026—2028 年即为 MCCB 的窗口期。
PART 02 | 关键数字
先看六个数字
2368 亿元
2030 年全球 AIDC 配电投资
26.6 %
2025—2030 年复合增速
46—53 %
配电系统占 AIDC 总投资比重
1763 亿元
2026 年中国 AIDC 市场规模
30.0 %
2026 年中国 AIDC 市场同比
90 %+
外资在 AIDC 配电领域供货占比
数据来源:广发证券、中商产业研究院、格物致胜、券商测算;外资占比为金额口径
PART 03 | 需求驱动
单柜功率,五年提了近百倍

通算时代的机柜约 12kW。到 GB200/GB300 是 145kW,Vera Rubin NVL72 达到 330kW,Gen3 全液冷规划 570kW,Gen4 原生 800VDC 直接奔兆瓦级。

功率上行带来三项同步恶化的指标:单芯片功耗、机柜功率密度、负载波动幅度。GPU 负载波动峰值从 Volta 的 155% 升到 Blackwell 的 200% 以上,稳态精度要求收紧到 ±5%。
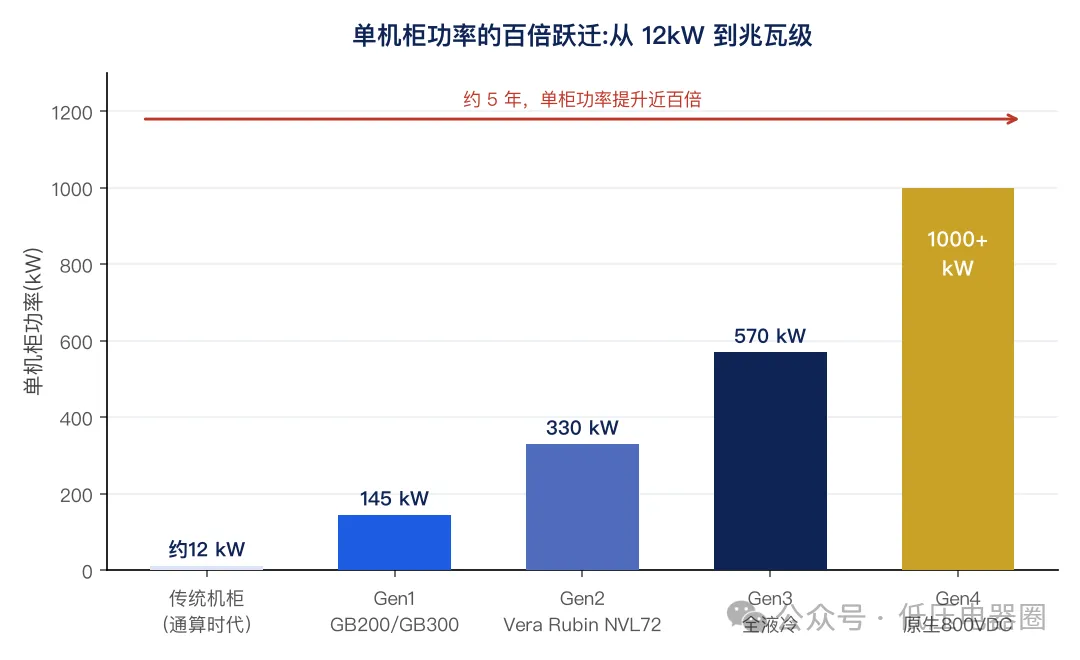
单机柜功率演进路径
数据来源:英伟达 GTC / OCP 峰会公开路线图
PART 04 | 技术路线
四条供配电路线,现在都有活儿干
路线
端到端效率
产业化阶段
传统 UPS
通常低于 94%
成熟,高密度场景已触顶
HVDC
高于 97%
当前规模化落地主力
巴拿马电源
约 97% 以上
国内新建 AIDC 主流方向
SST 固态变压器
高于 98.5%,体积缩减 60% 以上
终局方案,2026 年起产业化初期
四条路线长期并存,本身即是行业现状的写照:新技术负责提供叙事,成熟方案负责提供收入。
PART 05 | 关键时间表
800VDC 三年三步走
方案
规模
量产时点
断路器需求
A 机架级 Power Rack
660kW
2026 年 Q3
125A 级
B 集群级 Power Center
2MW
2027 年 Q3
125A—1250A
C 机房级 DC Power Block
4.8MW(含 SST)
2029 年
1250A 级
英伟达白皮书 2.0 划定两个规格锚点:125A 风冷、1250A 液冷。800VDC 生态名单已从 30 家扩至 80 余家。
PART 06 | 价值量
一个机柜的配电,从 1.5 万到 10 万

传统 8—10kW 机柜,供电配套单柜约 1.5—2 万元;30kW 级 AIDC 机柜仅配电侧就到 5—7 万元;50kW 以上液冷机柜(含供电、液冷配电、储能)超过 10 万元。

再看整机:VR200 NVL72 机柜中,PSU 价值约 8 万美元/柜(折合 1.2 元/W),800V DCDC Shelf 约 5—6 万美元/柜,两者已占单柜价值量最大成分。
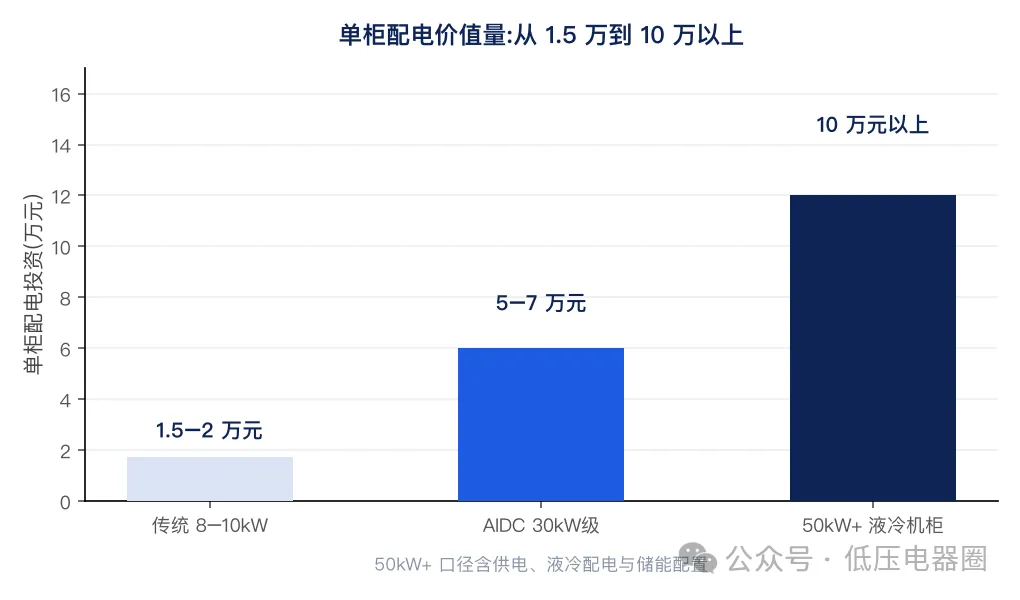
单柜配电投资额的三级跳
数据来源:券商研究与产业链调研;50kW+ 口径含供电、液冷配电与储能
PART 07 | 市场空间
中国 AIDC,一年之内占到数据中心一半

2026 年中国数据中心整体市场预计 3621 亿元、同比增 13.9%,机架数接近 100 万个。其中 AIDC 市场 1763 亿元、同比增 30.0%,占整体比重升至 48.7%。

全球口径下,AIDC 拉动配电投资 2025 年约 729 亿元(中国约 160 亿元),2030 年约 2368 亿元。配电系统占 AIDC 总投资成本的 46—53%,其中关键配电设备与开关柜占 14—16%。
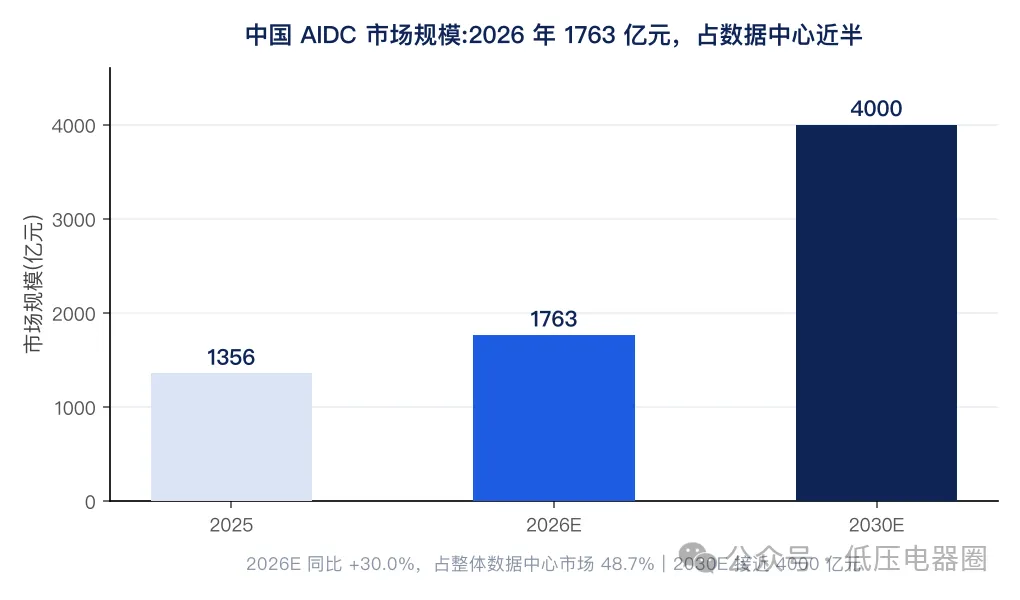
中国 AIDC 市场规模与占比
数据来源:中商产业研究院、中国信息通信研究院、广发证券
PART 08 | 口径提示
同一个市场,三种算法差很多
测算路径
核心假设
结果
① 配电投资占比法
AIDC 投资中关键配电设备+开关柜占 14—16%
中国 2026 年约 247—282 亿元
② 单柜价值量法
30kW 机柜、单柜配电 5—7 万元
1.65—2.3 亿元/GW
③ 单位功率投入法
2.4 元/W
约 24 亿元/GW(口径最宽)
三个数差别不在算错,而在边界。同一家企业,三份研报能给出三个不同的数,多数时候不是水平问题,而是口径问题。做估值前先对齐口径,别拿最宽的 24 亿元/GW 去套最窄的品类。
PART 09 | 技术分水岭
MCCB 先顶上,SSCB 是终局
英伟达白皮书 2.0(2026-08-12)原文表述
“短期采用成熟的 MCCB 塑壳断路器保障项目落地,长期全面升级至 SSCB 固态断路器。”

这句话的分量在于它划出了时间窗:固态断路器从技术成熟、成本下降再到标准确立,至少还要三到五年。这期间 800VDC 要落地,只能靠成熟的塑壳断路器顶着。

国金证券测算,2.5MW 数据中心配电系统对应固态断路器价值量约 100—200 万元,折合 4—8 亿元/GW。这不是等量替换,是把单位 GW 的断路器价值量抬一个台阶。

一个类比
SSCB 现阶段与 2015 年前后的储能产业相似:技术方向没有争议,账暂时还算不太过来。
数据来源:英伟达白皮书 2.0、国金证券
PART 10 | 竞争格局
外资仍占九成,价差四倍

在 AIDC 配电设备领域,外资供应商供货占比仍在 90% 以上,这是金额口径的数字。而在中国低压电器整体市场,国产厂商在传统场景的合计份额持续提升。两组数据并不矛盾:前者反映新增场景的认证门槛与客户壁垒,后者反映传统场景的替代进度。

但价格差摆在那里。同为 630A、3P、70kA 分断:
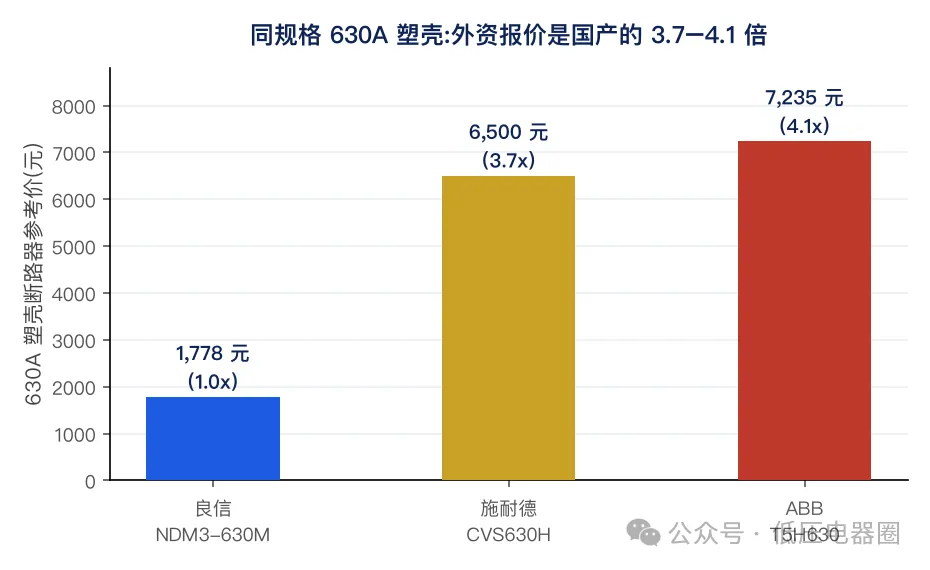
同规格 630A 塑壳断路器价格对比

价格不是唯一门槛。UL/cUL 认证是进入北美算力供应链的必要条件,考一张是一张,没有捷径。良信截至 9 月末已取得 UL 证书超过 100 张,另有 20 余款在取证。

数据来源:东吴证券(2025-06)、券商测算。市场份额因口径与版本差异较大、机构未公开方法论,本报告不引用具体份额数值。
PART 11 | 产业节奏
三个阶段,三种打法
阶段
主导产品
核心逻辑
2026—2027
直流断路器、MCCB、母线槽、智能配电
改造与新建双轮驱动,MCCB 窗口打开
2027—2029
混合式断路器、SST、巴拿马电源
800VDC 从机架级走向集群级,SST 进入 0→1
2029 以后
纯固态断路器、原生 800VDC 体系
标准确立,具备系统方案能力者获定价权
PART 12 | 风险提示
五条要盯住的风险
· 技术路线风险。若 800VDC 推迟落地,提前重投直流专用产线的厂商面临产能闲置。
· 客户集中风险。采购方以云服务商与运营商为主,议价能力强,年降压力显著。
· 原材料风险。铜价已在 11 万元/吨附近,银合金触头同样敏感,成本传导有时滞。
· 认证周期风险。UL/cUL 取证周期长、投入大,进度不及预期将影响海外放量。
· 下游资本开支风险。全球九大云厂 2026 年 capex 同比约 +90%,该增速难以长期维持。
PART 13 | 结论
这一轮和光伏那轮不一样

光伏那轮,低压电器的增量主要来自装机规模,产品形态变化有限,最后打成价格竞争,毛利一直往下走。行业内“好东西最后都卖成了白菜价”的说法,说的正是那段历史。

AIDC 这一轮同时改了量、价和产品定义:功率密度逼着重建规格,直流化逼着重做灭弧,固态化逼着产业链往电力电子延伸。这是一次技术重新定价的机会。

但它不是普惠型的。UL 认证、固态样机、与云服务商的联合开发,都需要三年以上的前置投入。尚未启动布局的厂商,2028 年之后面对的市场,标准、认证壁垒和客户绑定关系都已经成型。
三条可以盯的主线
其一,2026—2028 年 MCCB 窗口期内具备直流产品与 UL 认证能力的厂商;其二,混合式与纯固态断路器的技术进展及成本曲线;其三,具备由元器件向直流配电系统方案延伸能力的企业。
数据来源:中电协通用低压电器分会、广发证券、国金证券、东吴证券、中信建投、中商产业研究院、中国信通院、TrendForce、英伟达白皮书 2.0、良信股份 2026 年三季报、施耐德电气 2026 年半年报等公开资料。本文含测算假设,不构成投资建议。
欢迎转载,记得注明出处。

#AIDC#低压电器#直流配电

猜你喜欢