研报速递
(点击查找星球报告 · 20000+报告👆)
报告按饮食戒律把素食分成几类,这个分类决定了商业模式。净素(纯素)不含任何动物性成分,包括蛋、奶、蜂蜜,客群以宗教信仰者与严格素食者为主,对食材纯净度要求极高,容错率极低——一点荤油就会失去信任。蛋奶素允许蛋与奶,客群更宽,包含大量因健康原因选择素食的人,产品设计的自由度更大。仿荤则是另一条路,用豆制品、菌菇、魔芋等原料模拟荤菜的口味与口感,目标客群不是素食者,而是「想吃素但舍不得味道」的普通消费者。这三类的供应链、定价、选址逻辑都不同:净素靠信仰社群的稳定复购,蛋奶素靠健康人群的日常消费,仿荤靠产品力吸引尝鲜。把三类混在一起做,往往哪类都做不好。这也是为什么素食品牌扩张时,最难复制的是那套「信任」。
报告对客群的拆解能看出这个行业的变化。传统客群是宗教信众与长期素食者,特点是忠诚度高、价格敏感度低、对餐厅有情感依附。新增客群有三类:一是健康管理者,出于控制体重、血脂、血糖的目的周期性吃素,对营养搭配与热量标注敏感;二是环保与动物保护理念认同者,多为一二线城市的年轻人,看重餐厅的价值观表达;三是尝鲜型消费者,被社交媒体上的「漂亮素食」吸引,看重环境、摆盘与拍照效果。三类新客群的共同点是复购不稳定——他们不是「素食者」,而是「偶尔吃素的人」。这给经营者出了一个难题:怎么让一个不是素食者的人,第二次、第三次走进来。三类人合起来看,素食的消费动机正在从「戒律」转向「选择」——吃素不再是一种身份,而是一顿饭的选择。
报告对成本的描述比较实在。素食餐厅的食材成本未必比荤食低——优质菌菇、进口藜麦、坚果、牛油果这些「撑场面」的原料单价很高,而仿荤产品还要额外的加工成本。更麻烦的是损耗:蔬果的保鲜期短,备货多了当天卖不掉就报废,备货少了又会出现「这个菜没了」。人力成本也不低,素食菜品对刀工与摆盘要求高,很难用标准化设备替代。收入端则受限:消费者对素食的心理价位普遍低于同档次的荤食餐厅,「一盘青菜卖 68」很难被接受。成本高、价格低,中间的毛利空间被压得很薄。这就是行业规模化的核心障碍——不是没人吃,是单店模型难跑通。更现实的问题是,素食餐厅很难靠翻台率摊薄成本,因为客人坐得久、聊得多,这是翻台率的天然短板——它不会因为菜品更好而消失。
报告对竞争格局的判断是:行业高度分散,缺乏全国性连锁品牌。参与者大致分四类。第一类是宗教背景的素食馆,多在寺院周边或信众聚集区,靠社群口碑经营,规模小但稳定。第二类是城市里的中高端素食餐厅,主打环境与创意菜,客单价高,集中在一二线城市的核心商圈,受经济周期影响明显。第三类是仿荤食品企业开设的体验店,本质是品牌展示与零售渠道。第四类是近年出现的轻素食品牌,把沙拉、谷物碗、植物基饮品做成快餐形态,靠外卖与写字楼场景扩张。这四类的目标客群、价格带、扩张方式完全不同,谁也吃不掉谁。报告认为,短期内不会出现全国性巨头,机会在区域深耕与细分场景。这也解释了为什么区域品牌活得不错,跨区域扩张却屡屡失败,这类生意靠的是本地关系与口碑积累。
报告给出的趋势有四个方向:健康化、年轻化、日常化、连锁化。前三条是共识,真正难的是把它们串起来——日常化。素食要成为日常,意味着三件事同时成立:价格要降到工作餐的水平、出餐速度要跟上快餐节奏、口味要能被非素食者接受。这三件事每一件都在削弱素食的「特色」:降价要压缩食材成本,快出餐要减少现制环节,迎合大众口味要淡化宗教与理念表达。所以日常化本质上是一次取舍——放弃「高端素食」的溢价,换取「高频消费」的规模。这条路没有成功率保证,但从行业现状看,走得通的往往是那些一开始就不把自己定位成「素食餐厅」,而是「健康快餐」的品牌。换句话说,素食要赢的不是同行的餐厅,而是隔壁的快餐店,这句话听起来残酷,但很真实。
素食餐厅最难的一关,不是把菜做好吃。是让一个不吃素的人,下星期还愿意再来。
一、你的对手不是隔壁那家素菜馆,是楼下的快餐店
愿意吃素的健康派和尝鲜派,本来可以去吃沙拉、轻食,甚至一份少油的盖饭。素食要抢的是他们的日常一餐,不是等一个坚定的素食者路过。活下来的品牌,菜单上「素食」两个字大概会变小,「好吃、不油」会变大。这不是放弃定位,是把定位翻译成人话——很少有人为了信仰吃一顿四十块的午饭,但很多人愿意为不油腻的午饭付四十块。
打赢同行只拿到存量,打赢隔壁才拿到增量。
二、三类人挤在一个菜单里,是最常见的死法
信教看纯净度,养生看营养配比,尝鲜看新鲜感。三个标准互相打架,一家店不可能都满足。正确做法是选一类做到透,剩下的产品线去接溢出的人。区域品牌会更愿意选信教和养生的重叠带,这两类人复购最稳。尝鲜的人适合做快闪,不适合做门店——他们会来一次,拍完照就走。
三个标准、一个厨房,最后谁都留不住。
三、这个品类开不了连锁,但可以卖菜
素食客单价上不去、复购又慢,单店模型很难靠规模摊薄。真正能走的路不是复制门店,是把菜做成标准化半成品,走零售和 B 端团餐。要验证就看一个信号:有没有素食品牌开始做预包装,或者给别的餐厅供货。有,说明有人想明白了:门店是资产,菜才是产品。
复制不了门店,就先复制那道菜。
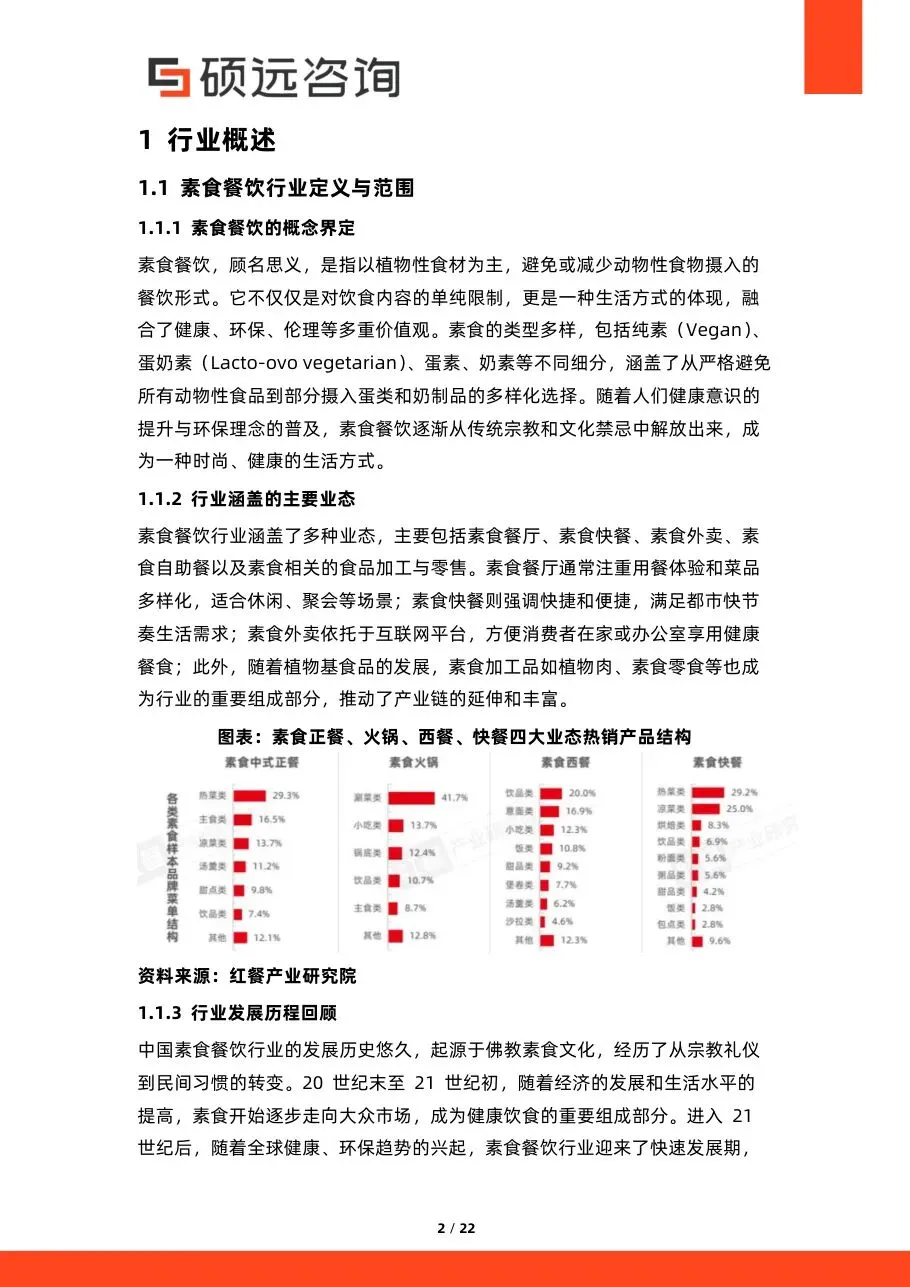
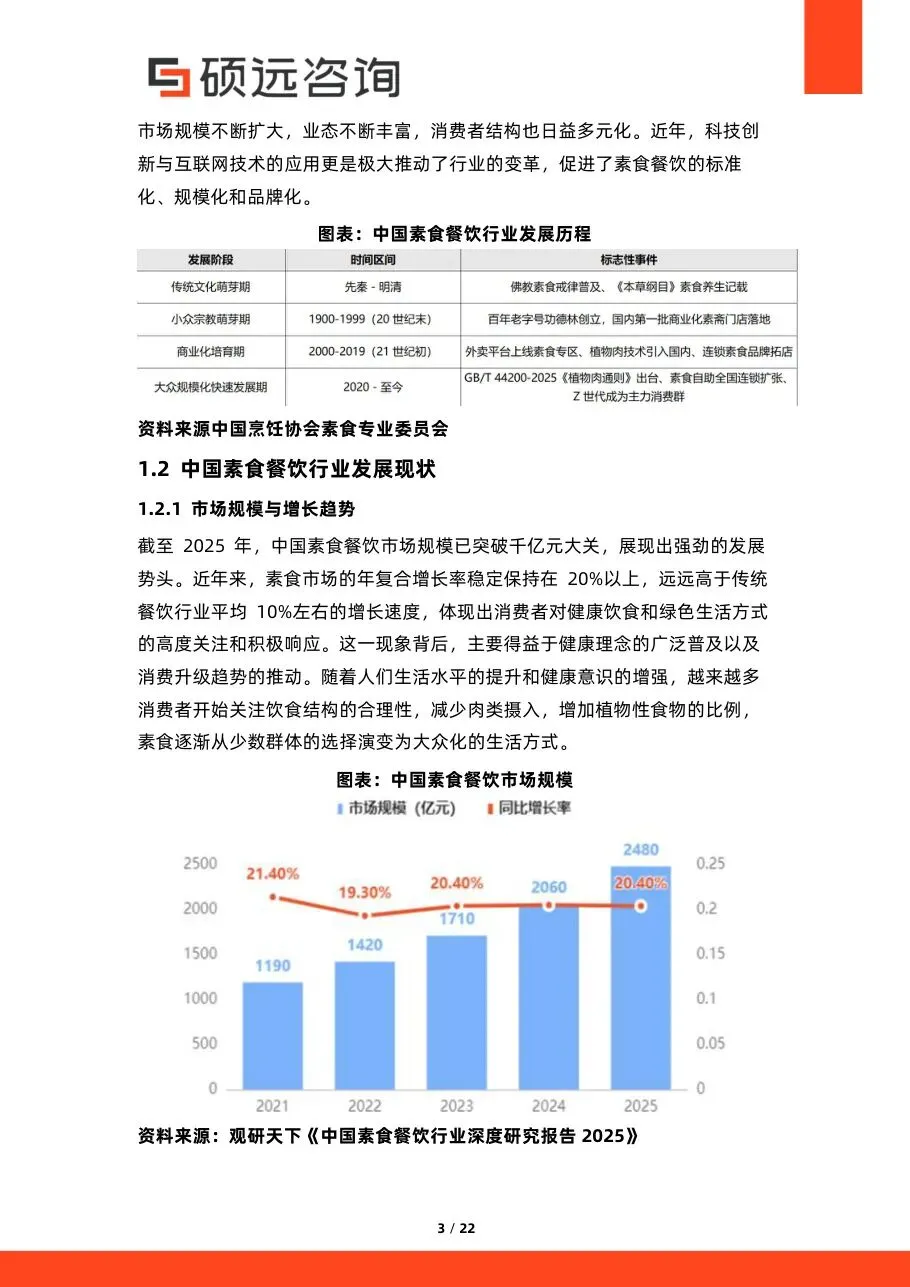
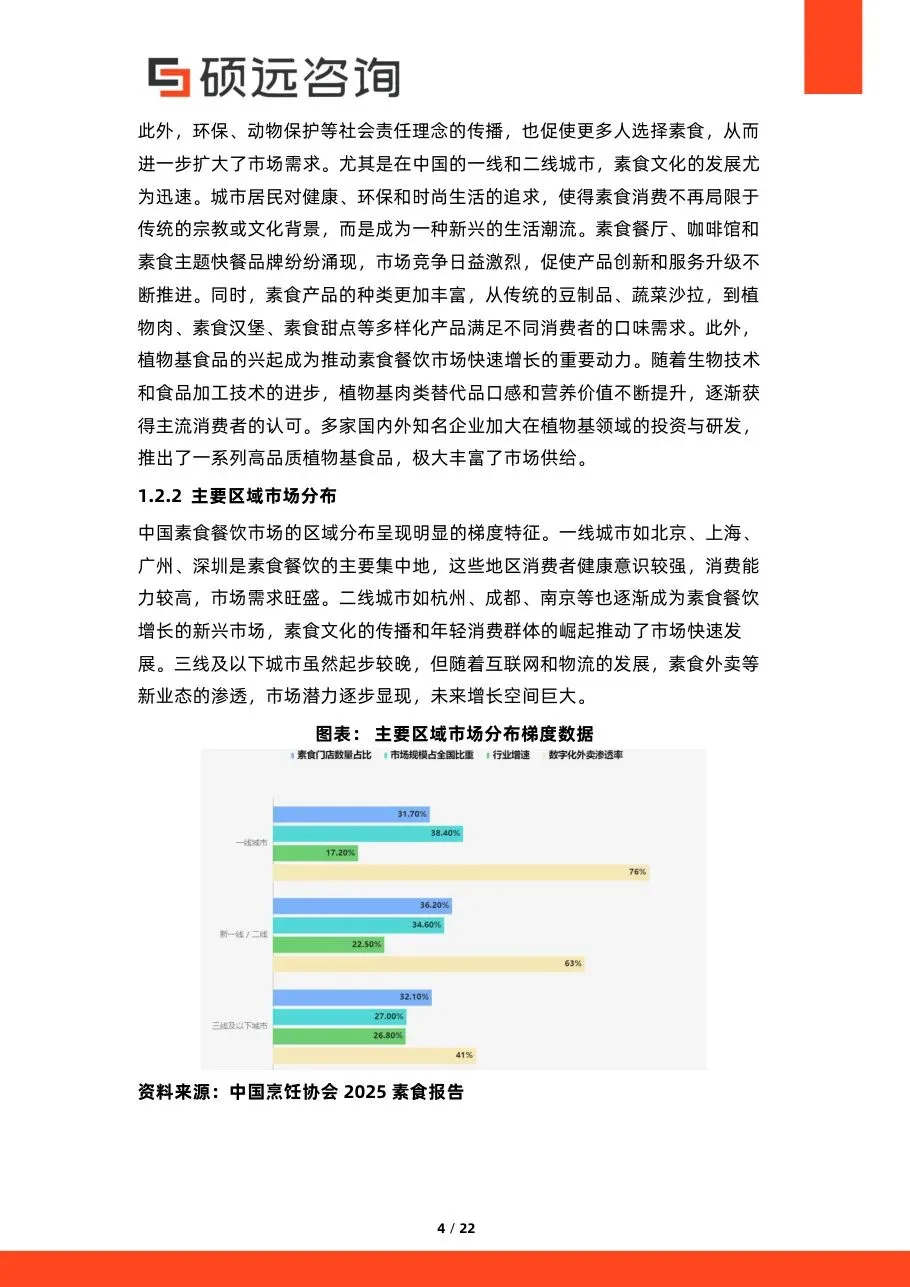
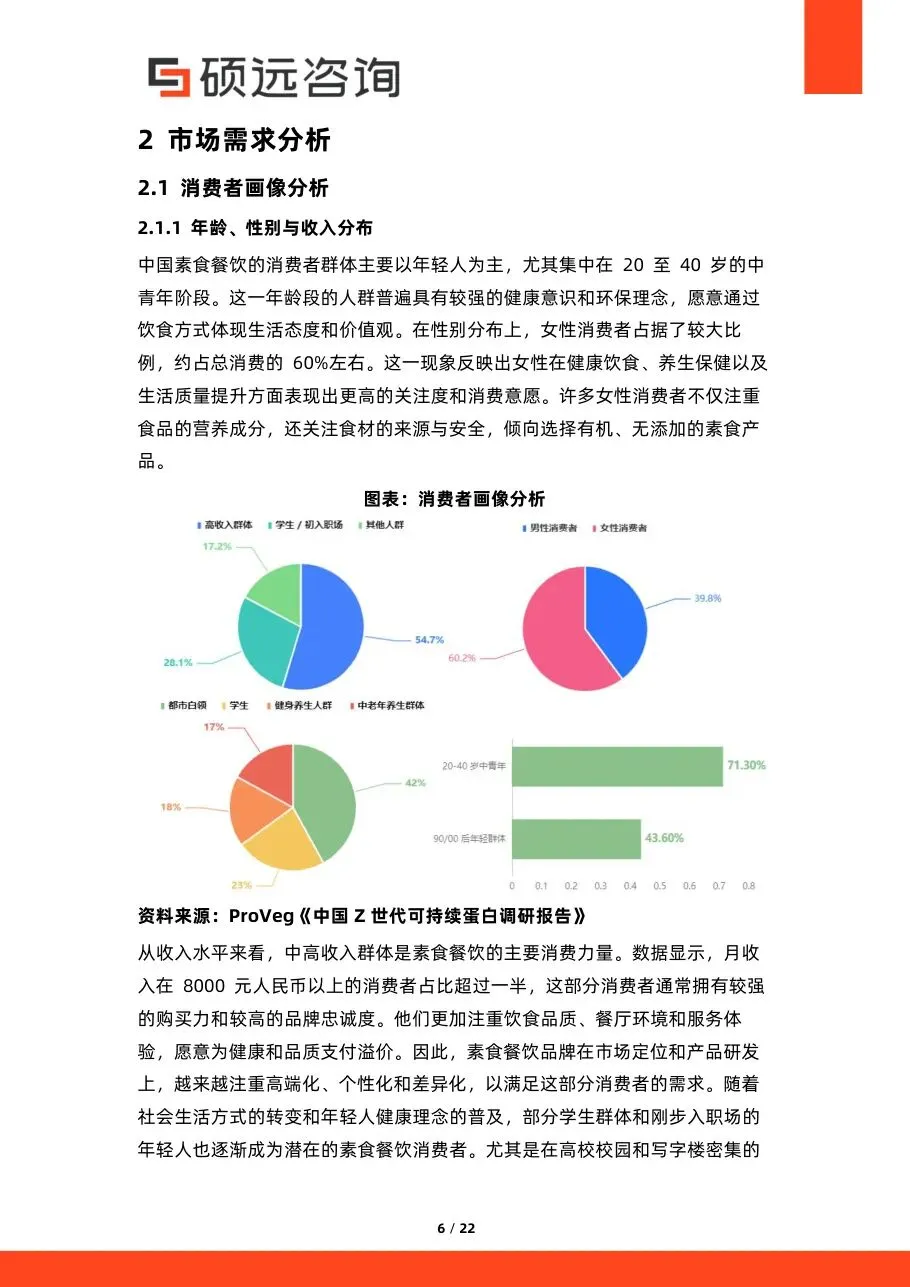
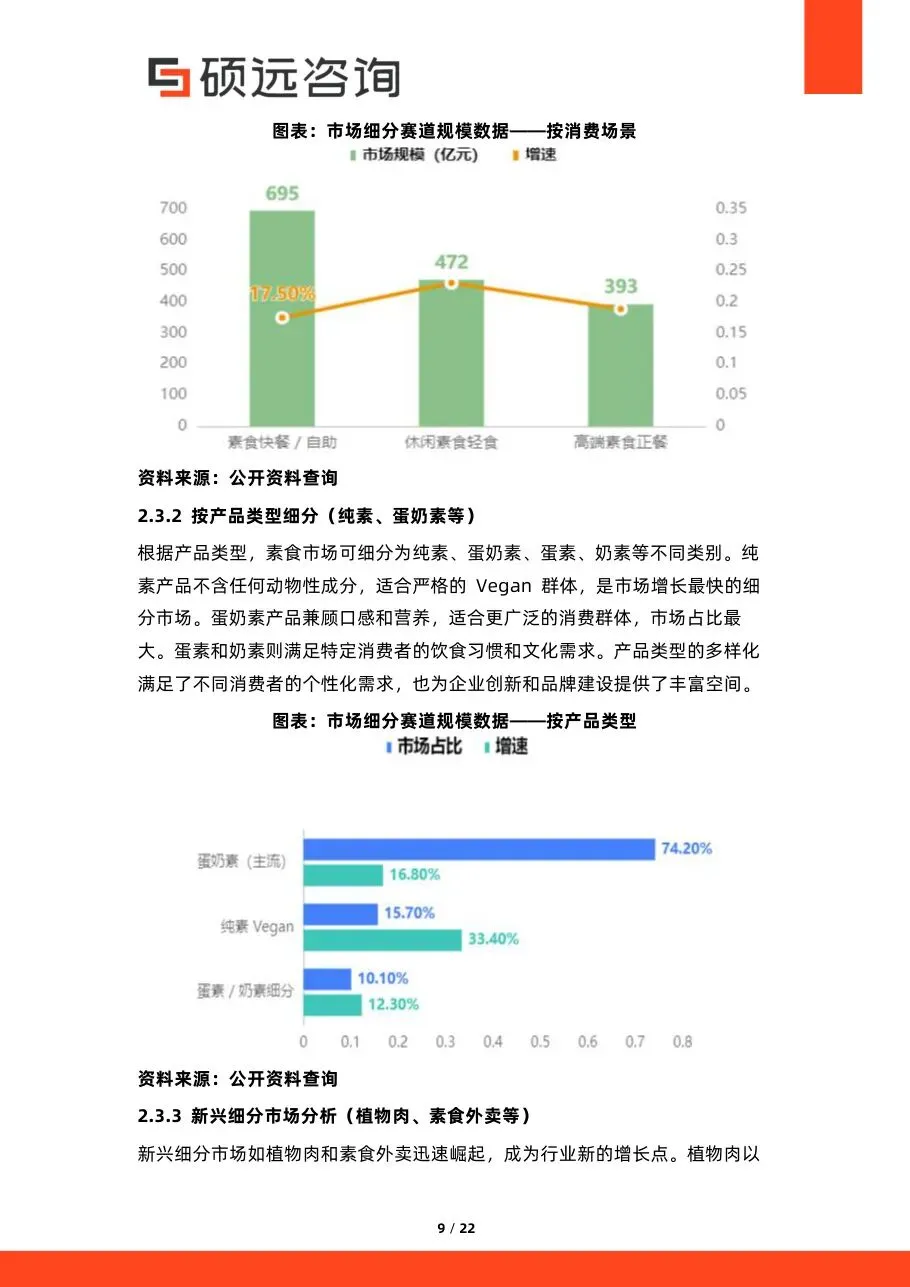
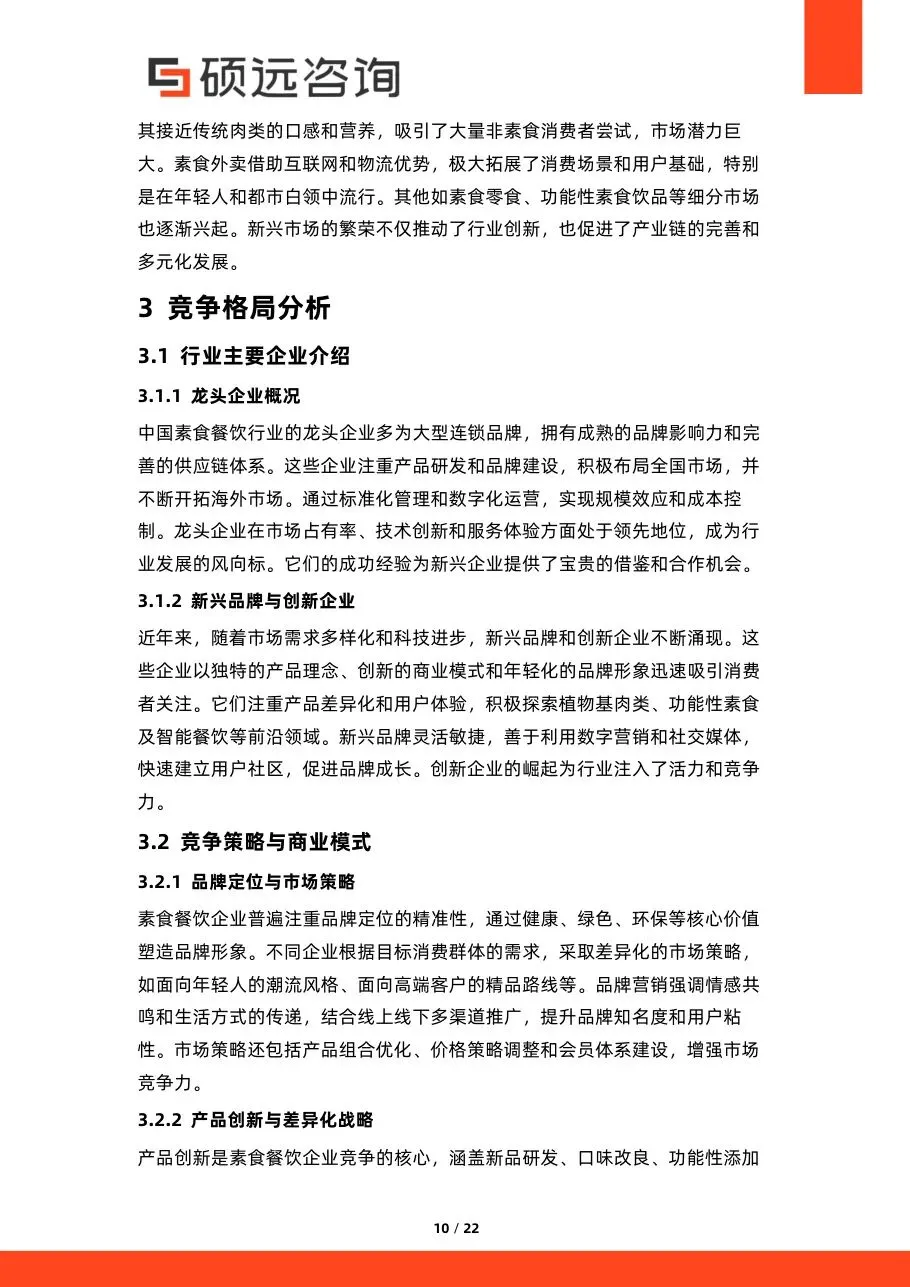
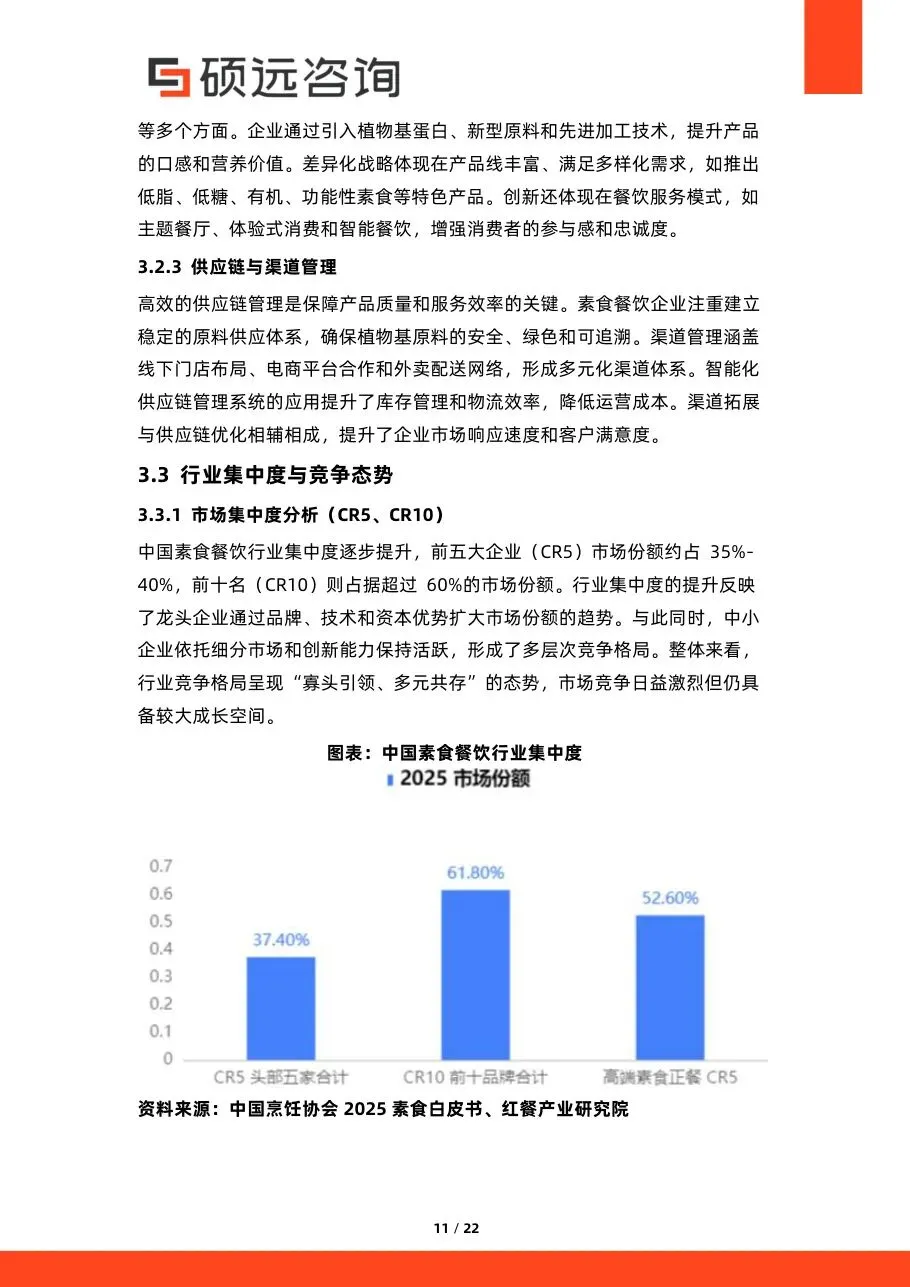
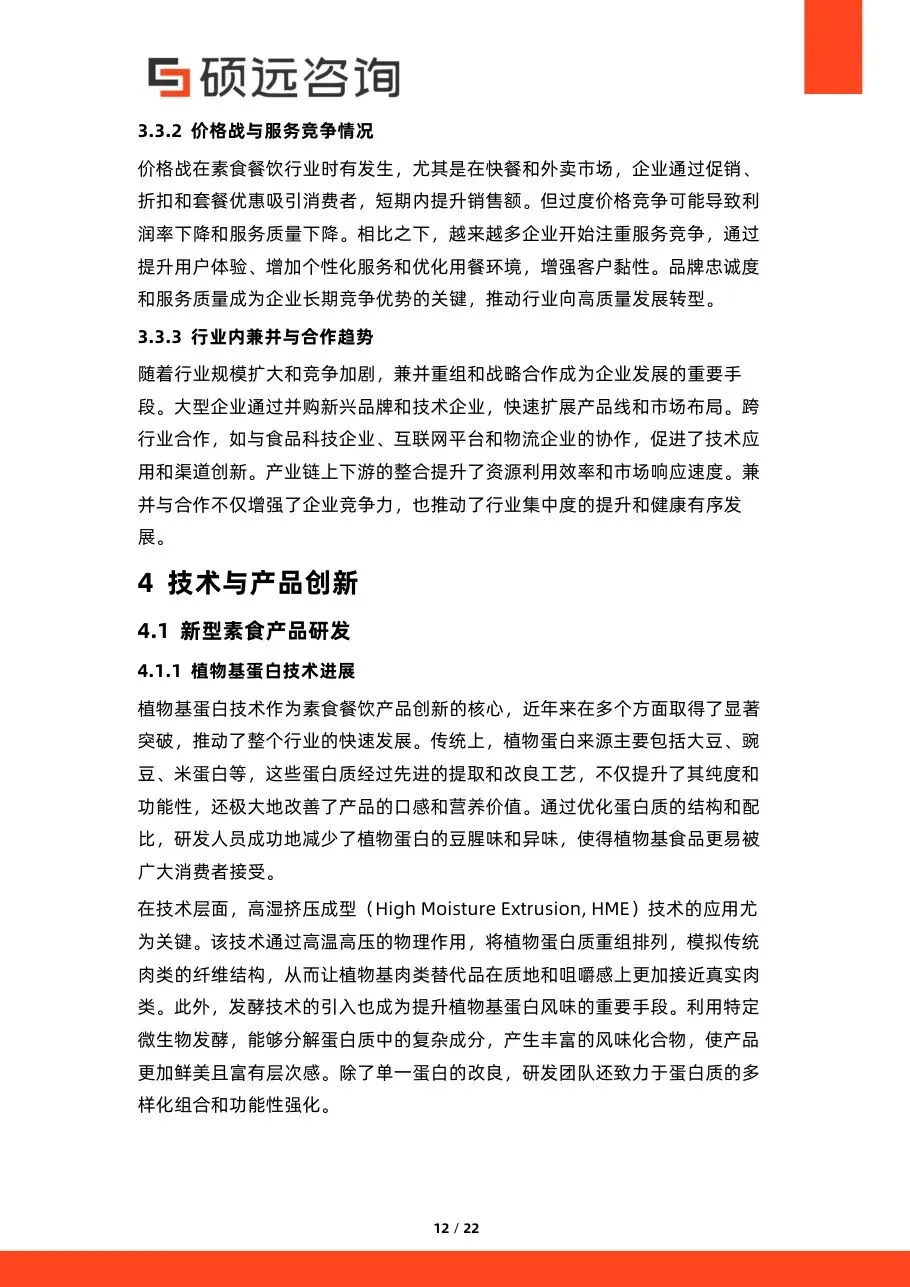
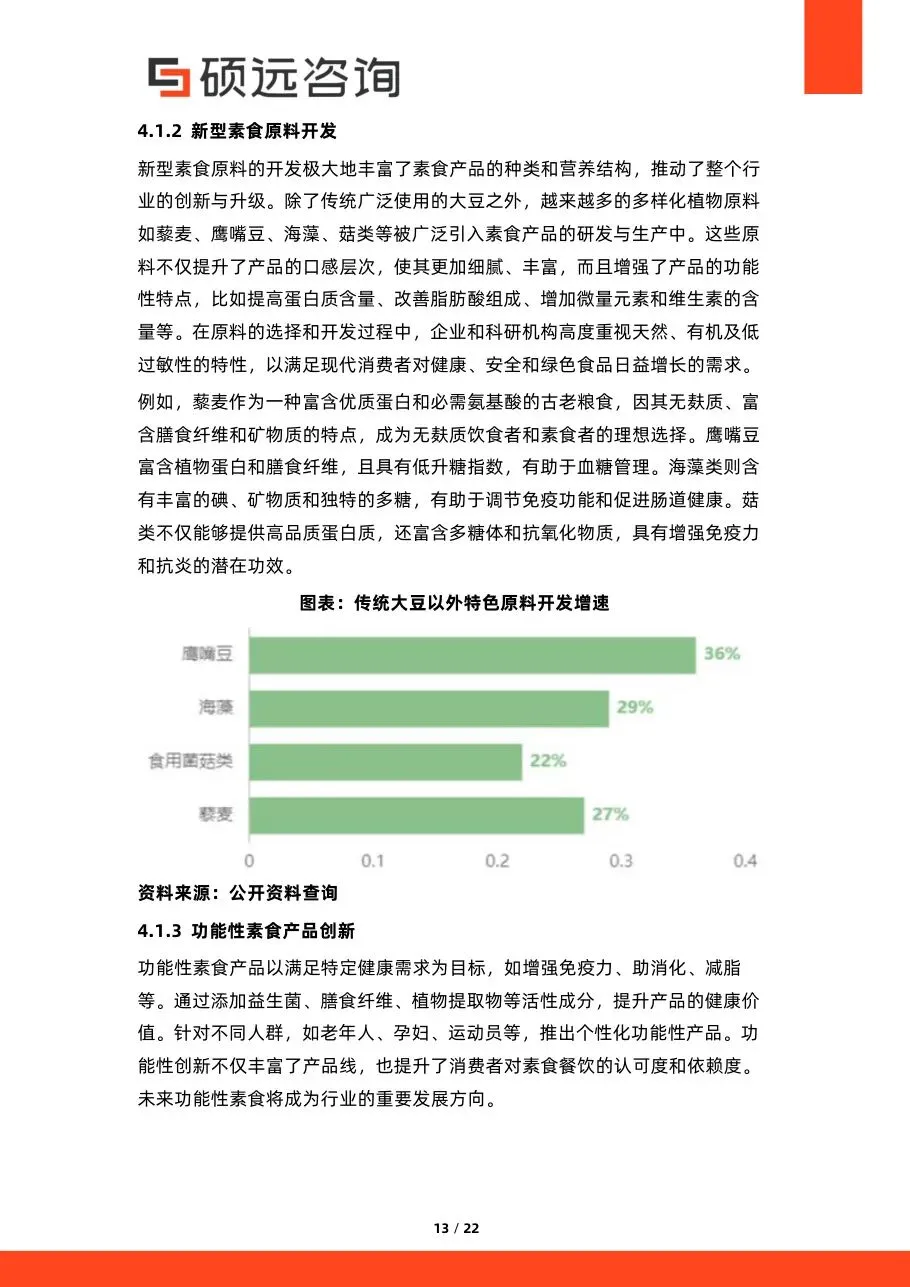
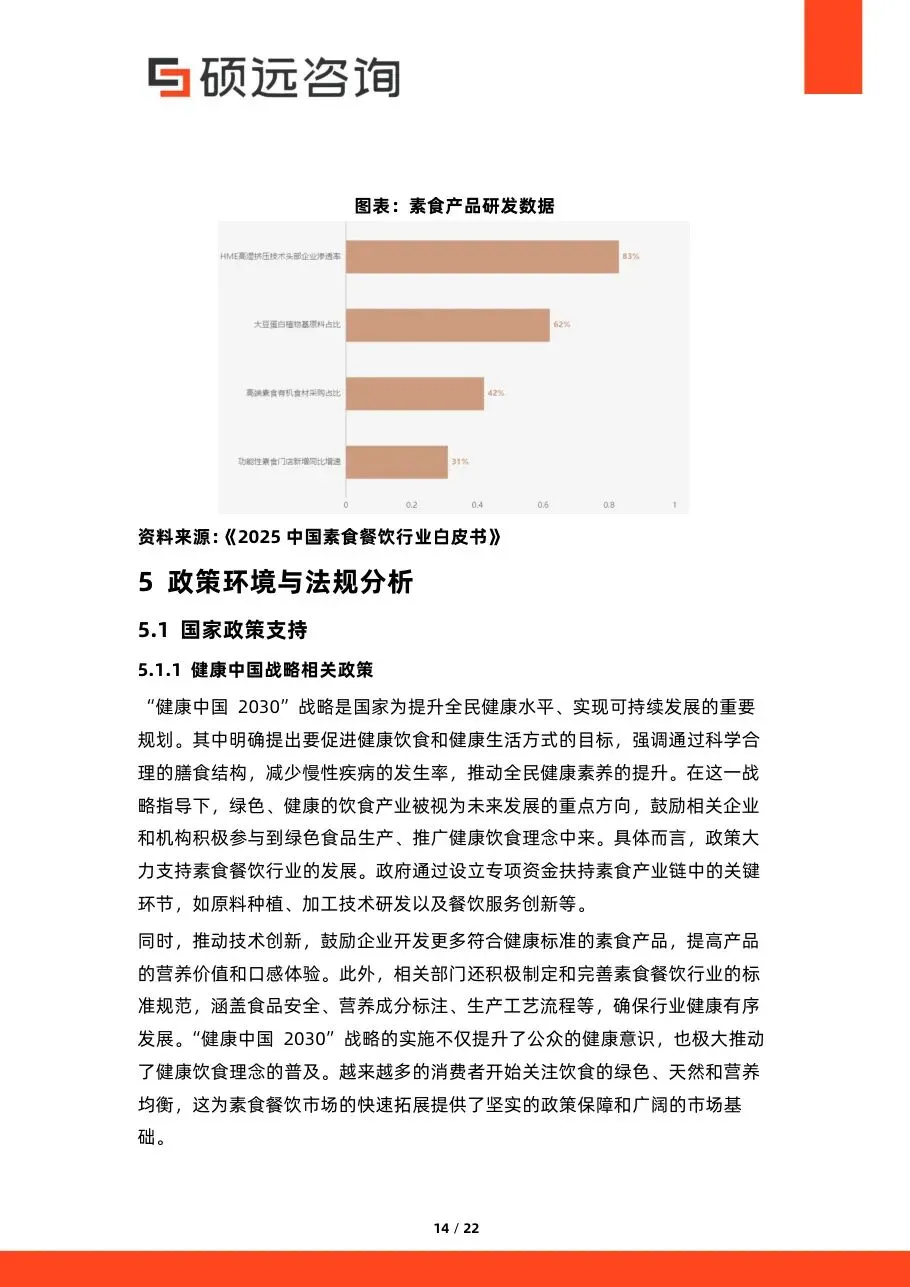
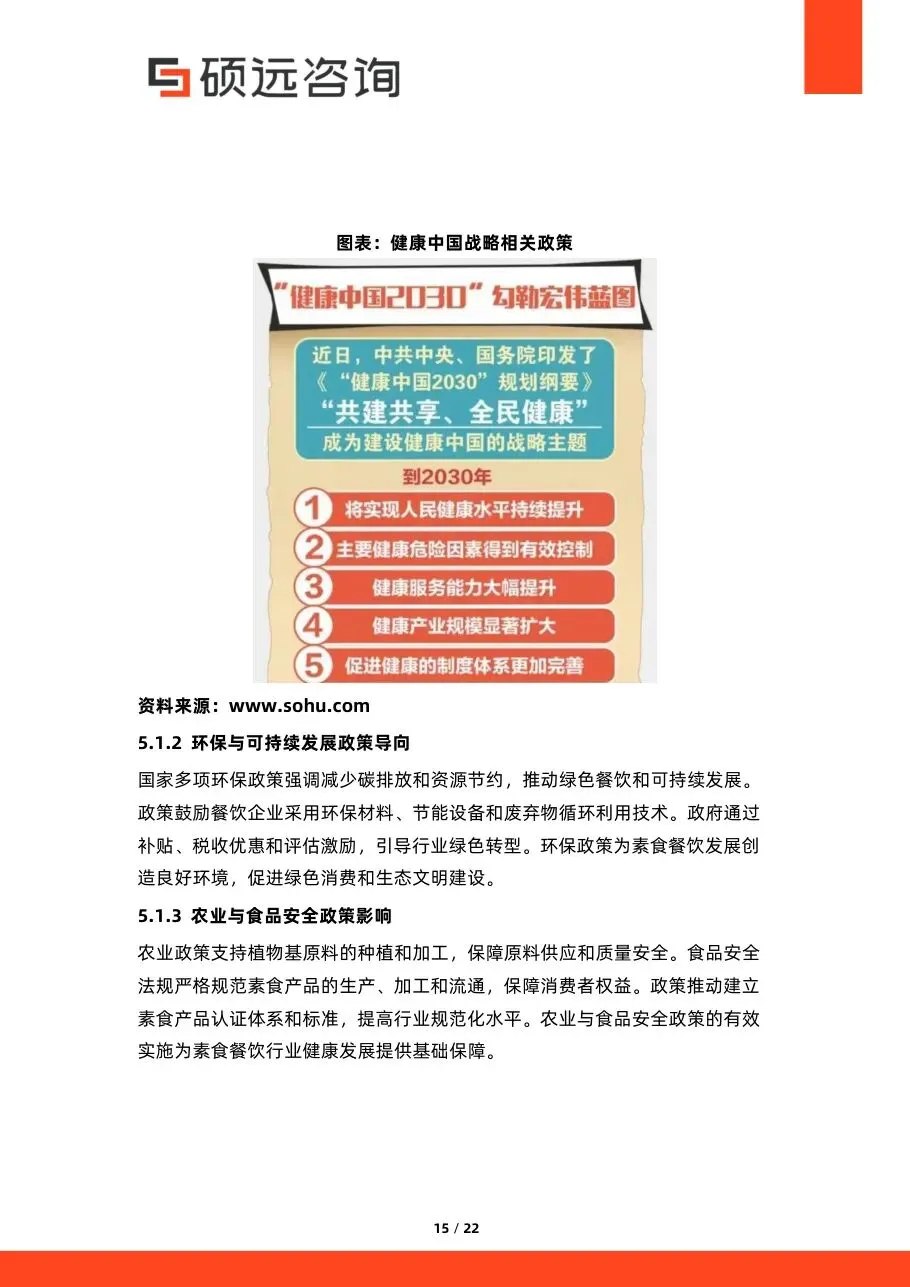
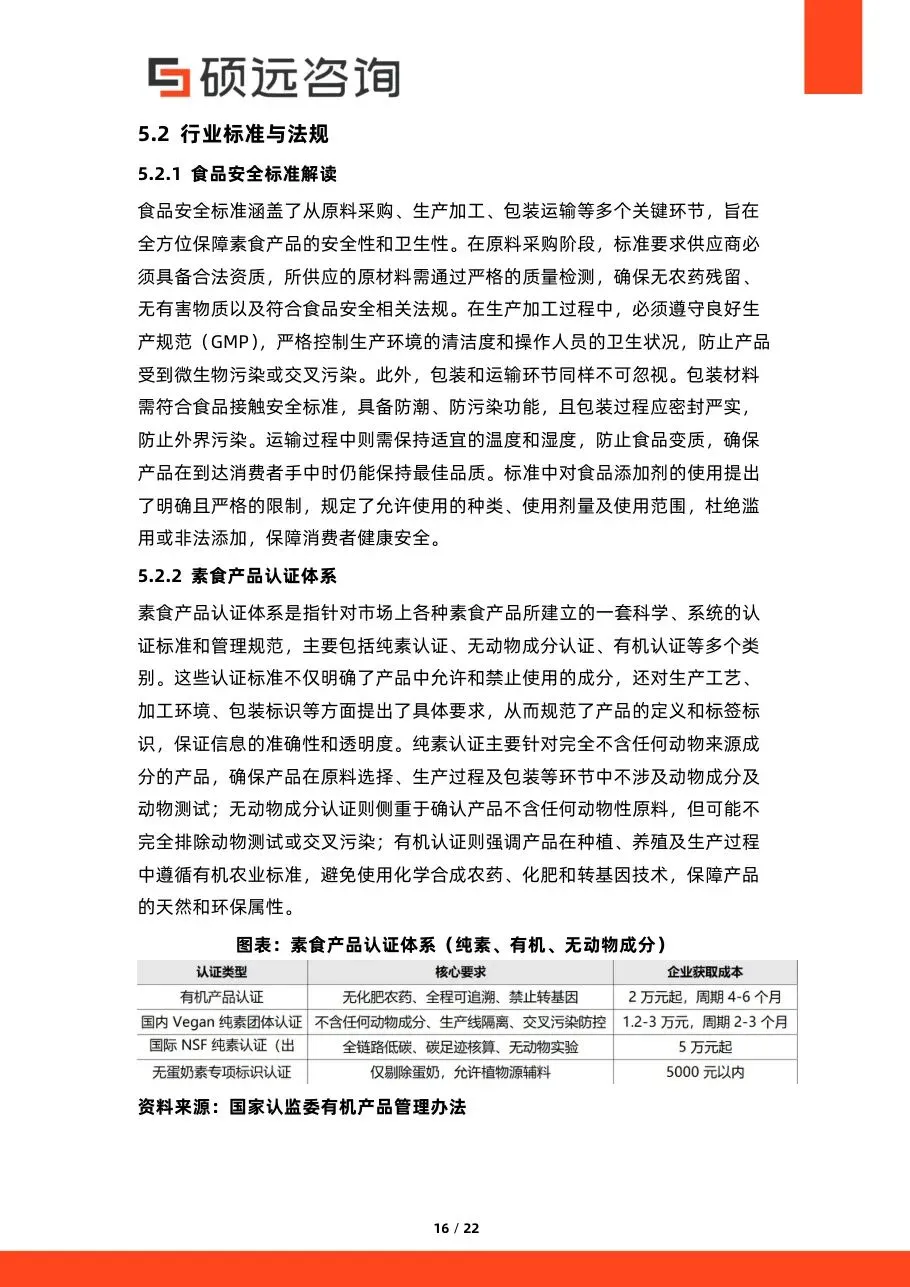
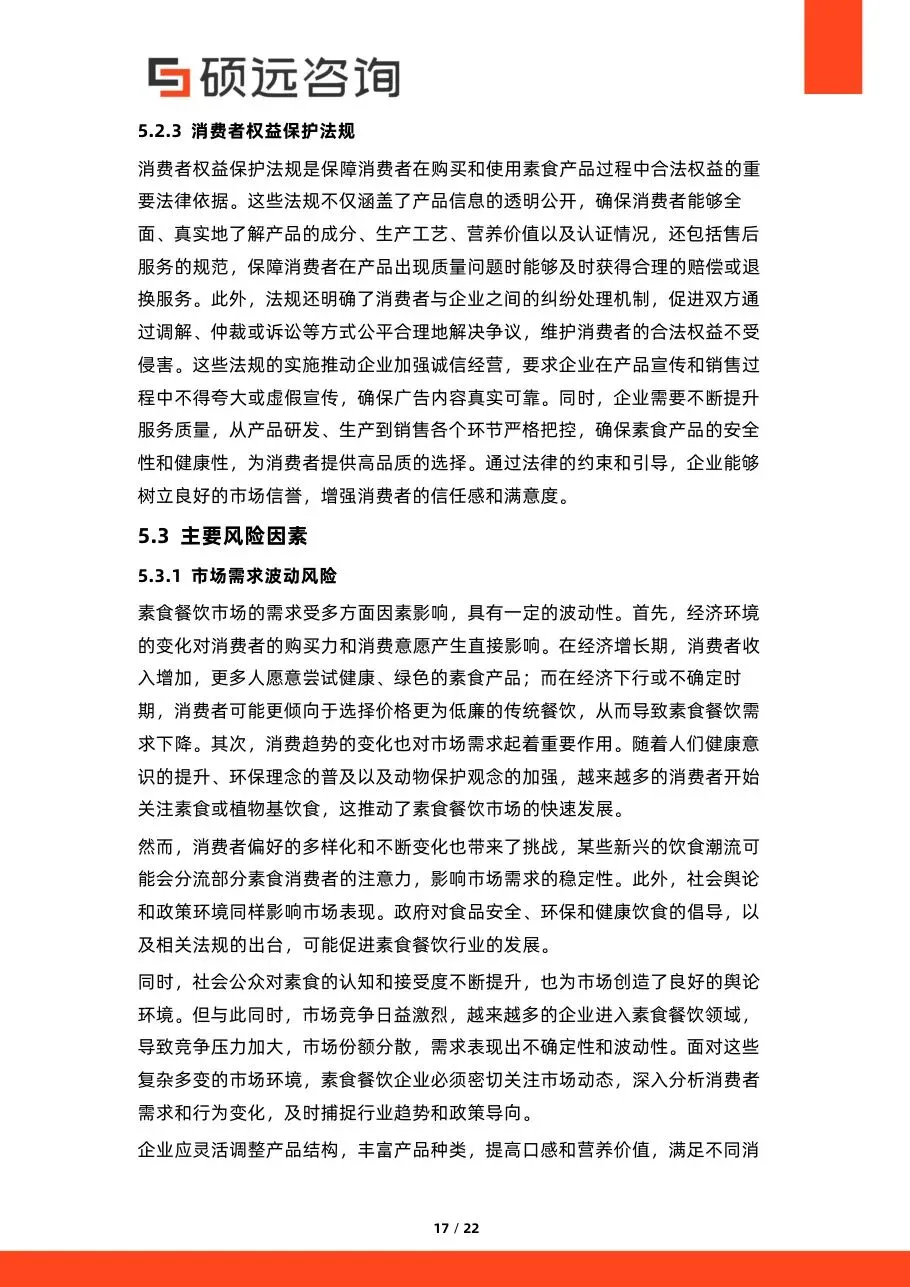
本期推送摘出了报告的核心框架。完整版 22 页里,还有素食的三类划分、行业发展历程、市场与政策环境、四类客群画像、成本结构拆解、区域市场差异,以及四条趋势的落地条件。
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告