研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/6dcb3f8ad130
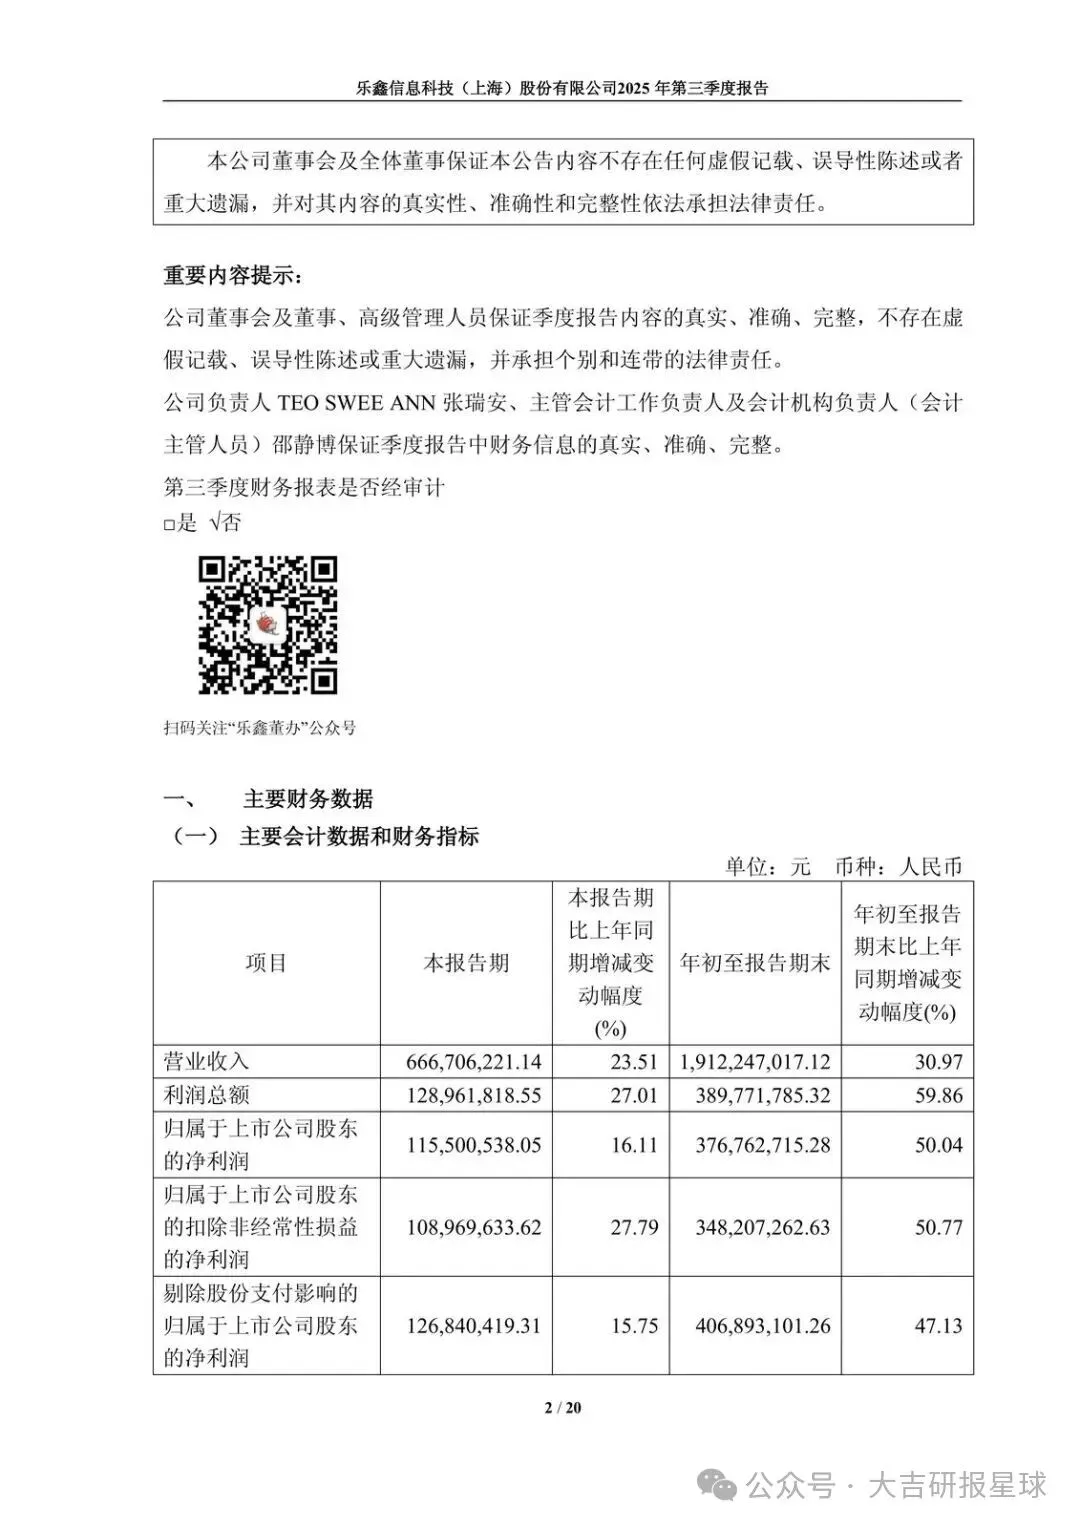
乐鑫前三季度的利润弹性已经跑在收入前面:营收增三成,扣非净利增五成,经营杠杆正在兑现。
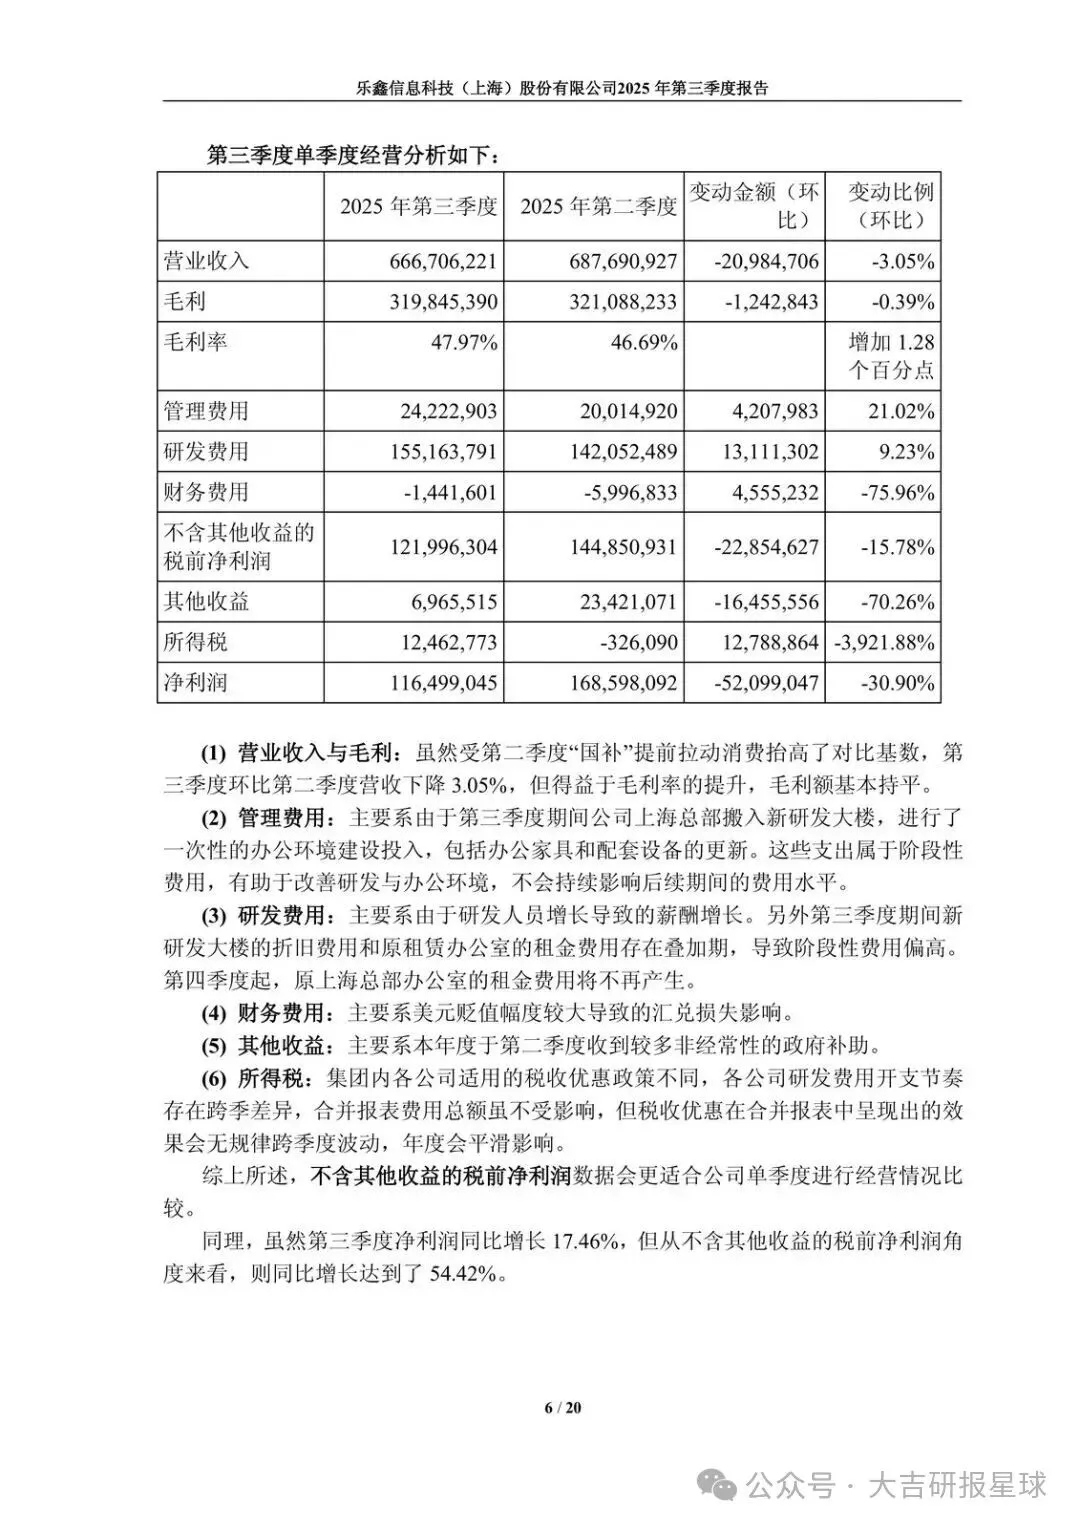
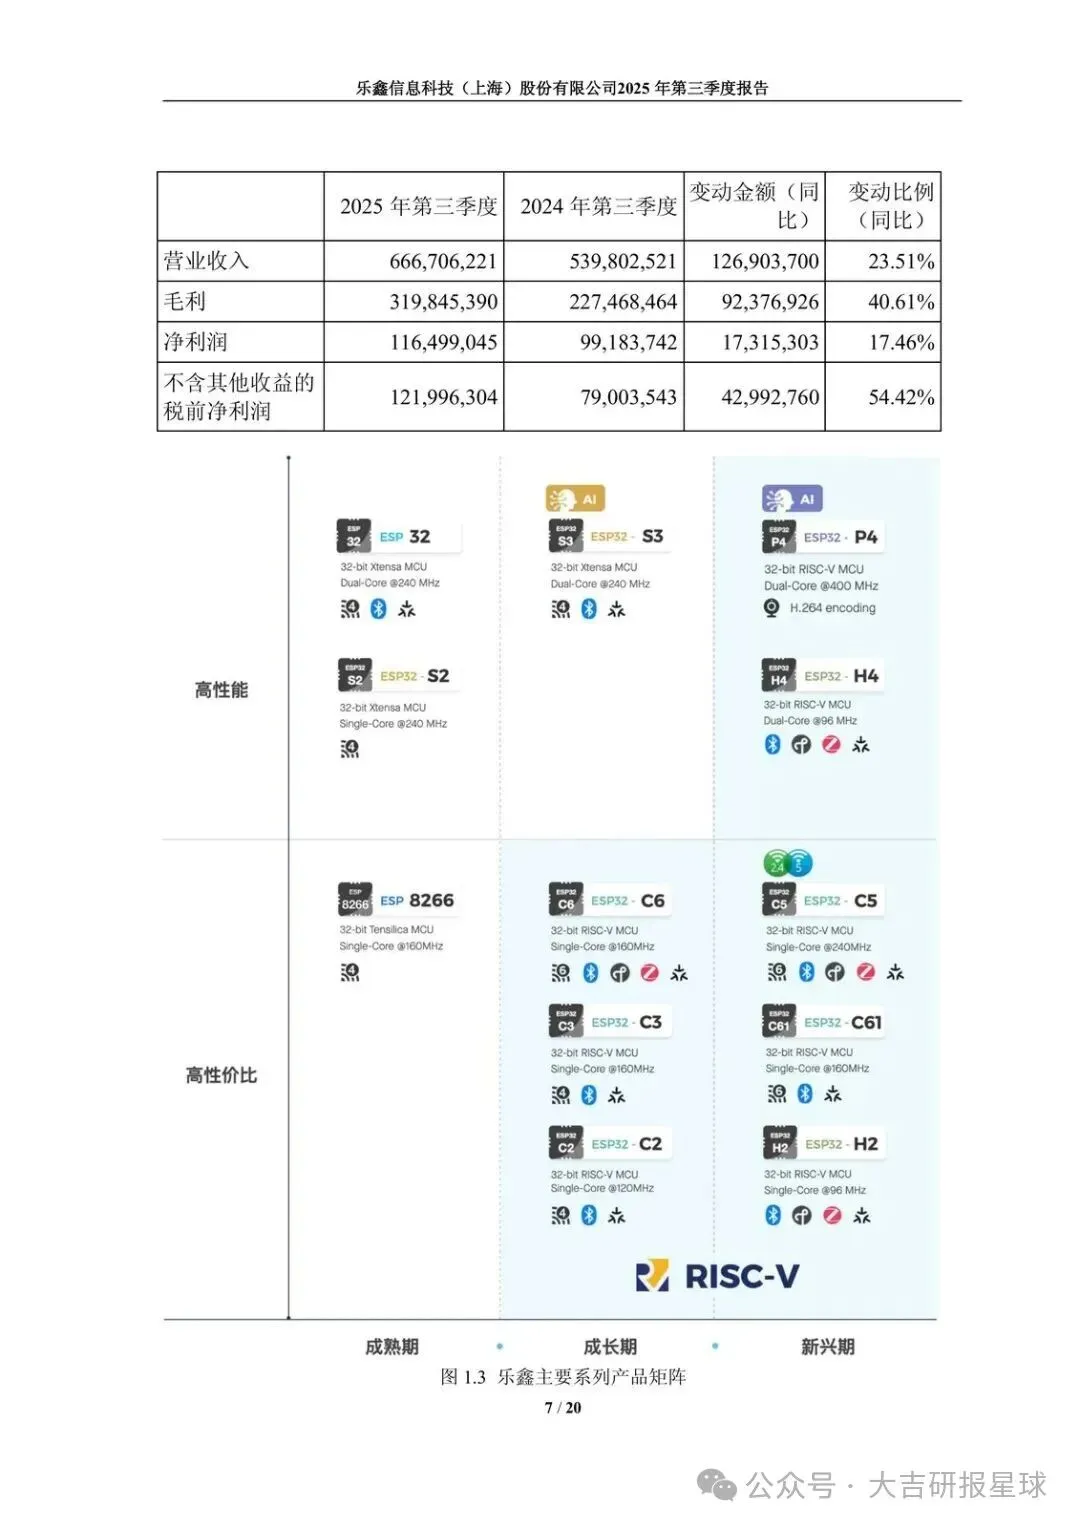
Q3 单季营收 6.67 亿元,同比仍增 23.51%,环比却掉了 3.05%。故事不在“旺季掉量”本身,而在毛利率、费用结构和现金流是否还能把全年质量撑住。主线很清楚:泛 IoT 放量还在,智能家居托底、非家居加速;云服务价值嵌进硬件定价,毛利率抬升;费用增速压在营收增速之下。矛盾也有两处——单季利润环比明显回落,以及资产负债表被募集资金撑大后的净资产收益率口径。
增长靠结构,不靠单一爆款
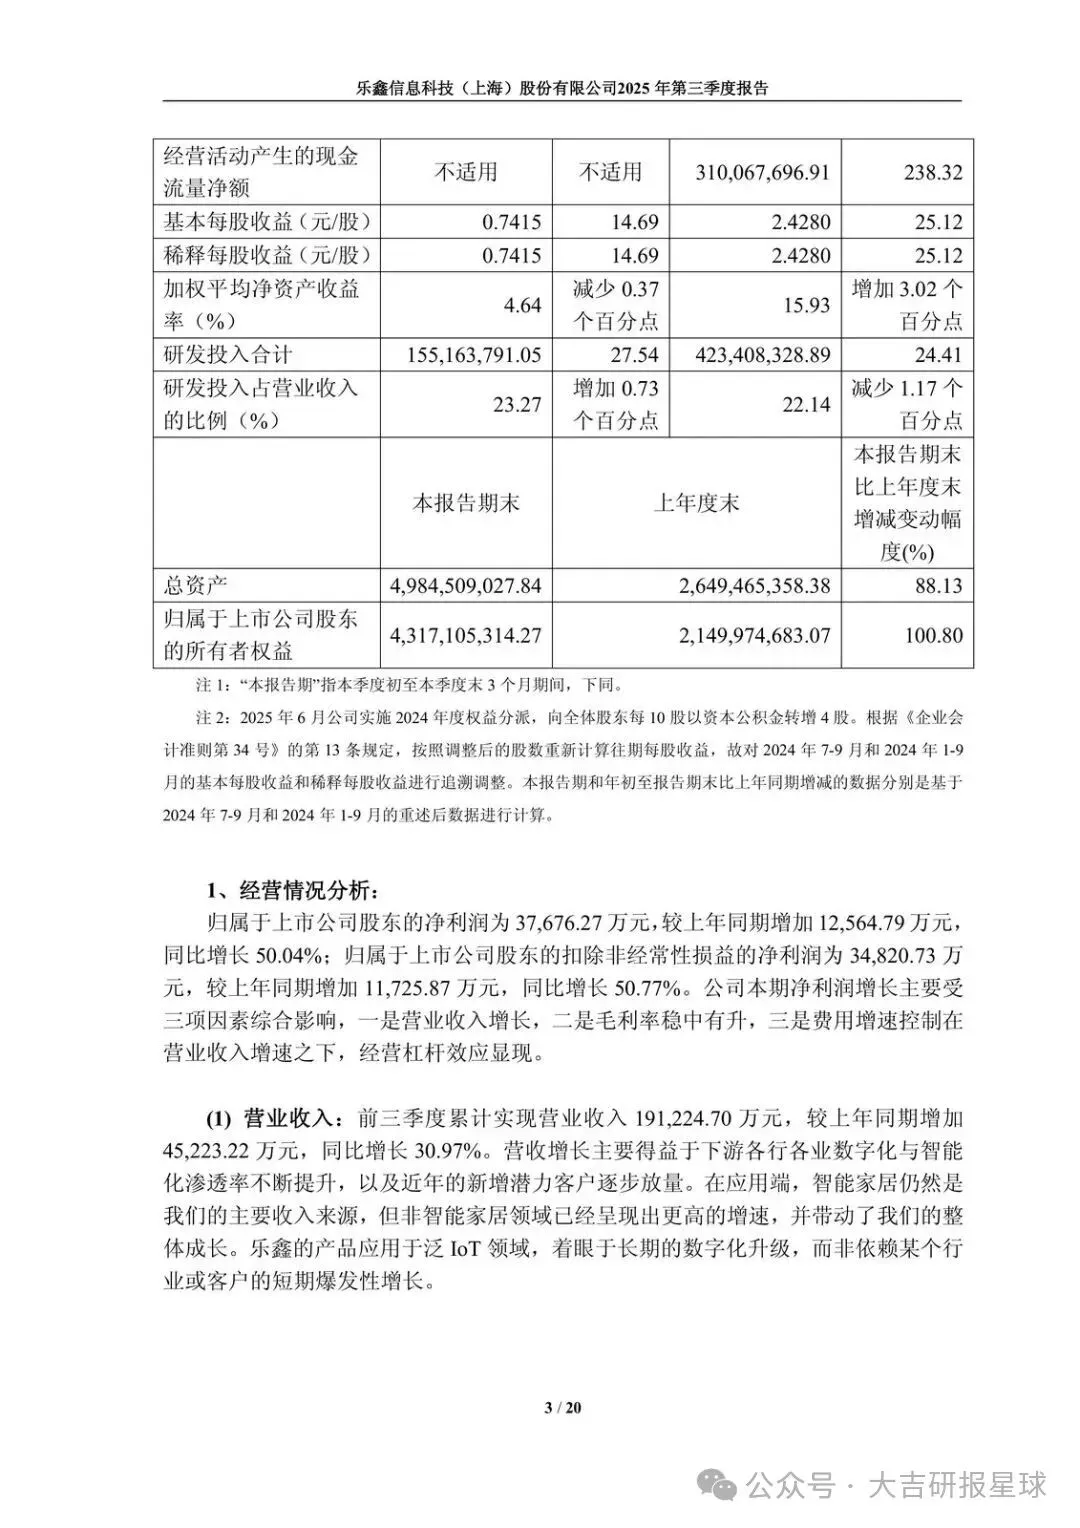
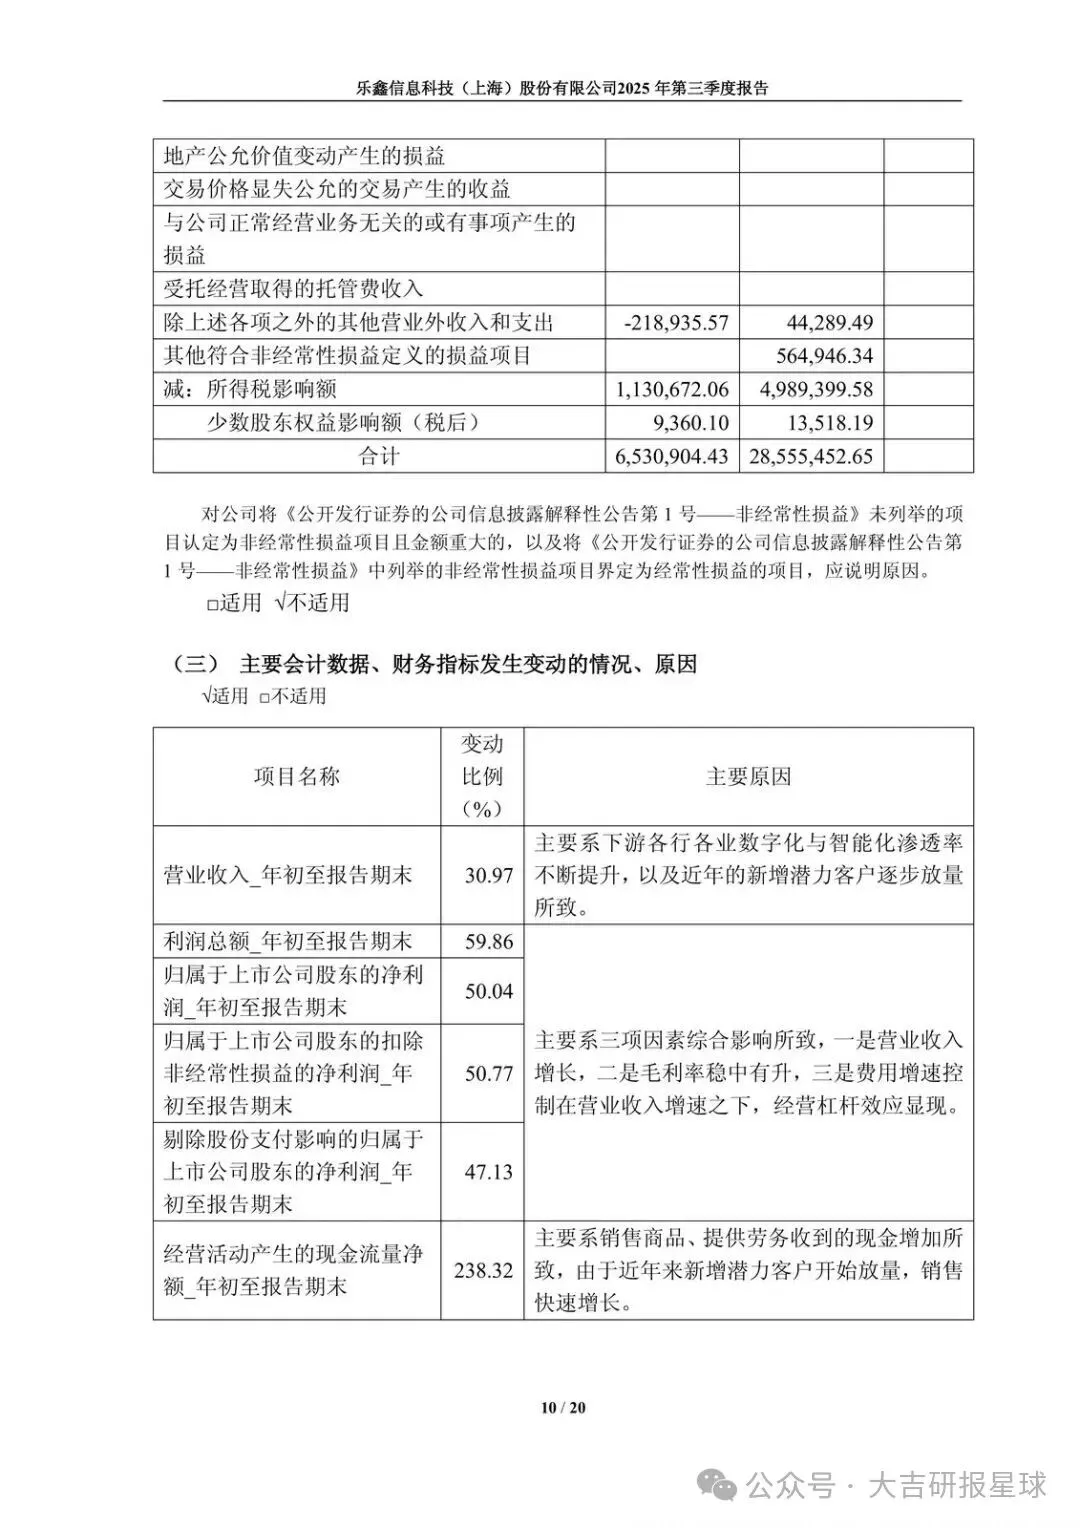
前三季度营收 19.12 亿元,同比增 30.97%。公司把原因写得很直:下游数字化渗透,加上近年潜力客户放量。智能家居仍是收入基本盘,非智能家居增速更高,并带动整体。产品落在泛 IoT,不押某个行业的短爆发。
这对芯片公司意味着客户和场景在分散。受益的是已经导入、开始上量的新客户;受损的是还指望家居单一赛道吃红利的叙事。接下来盯非家居占比能不能继续抬,以及新增客户出货是否从“导入”变成“稳定复购”。
毛利率抬升,钱藏在硬件定价里
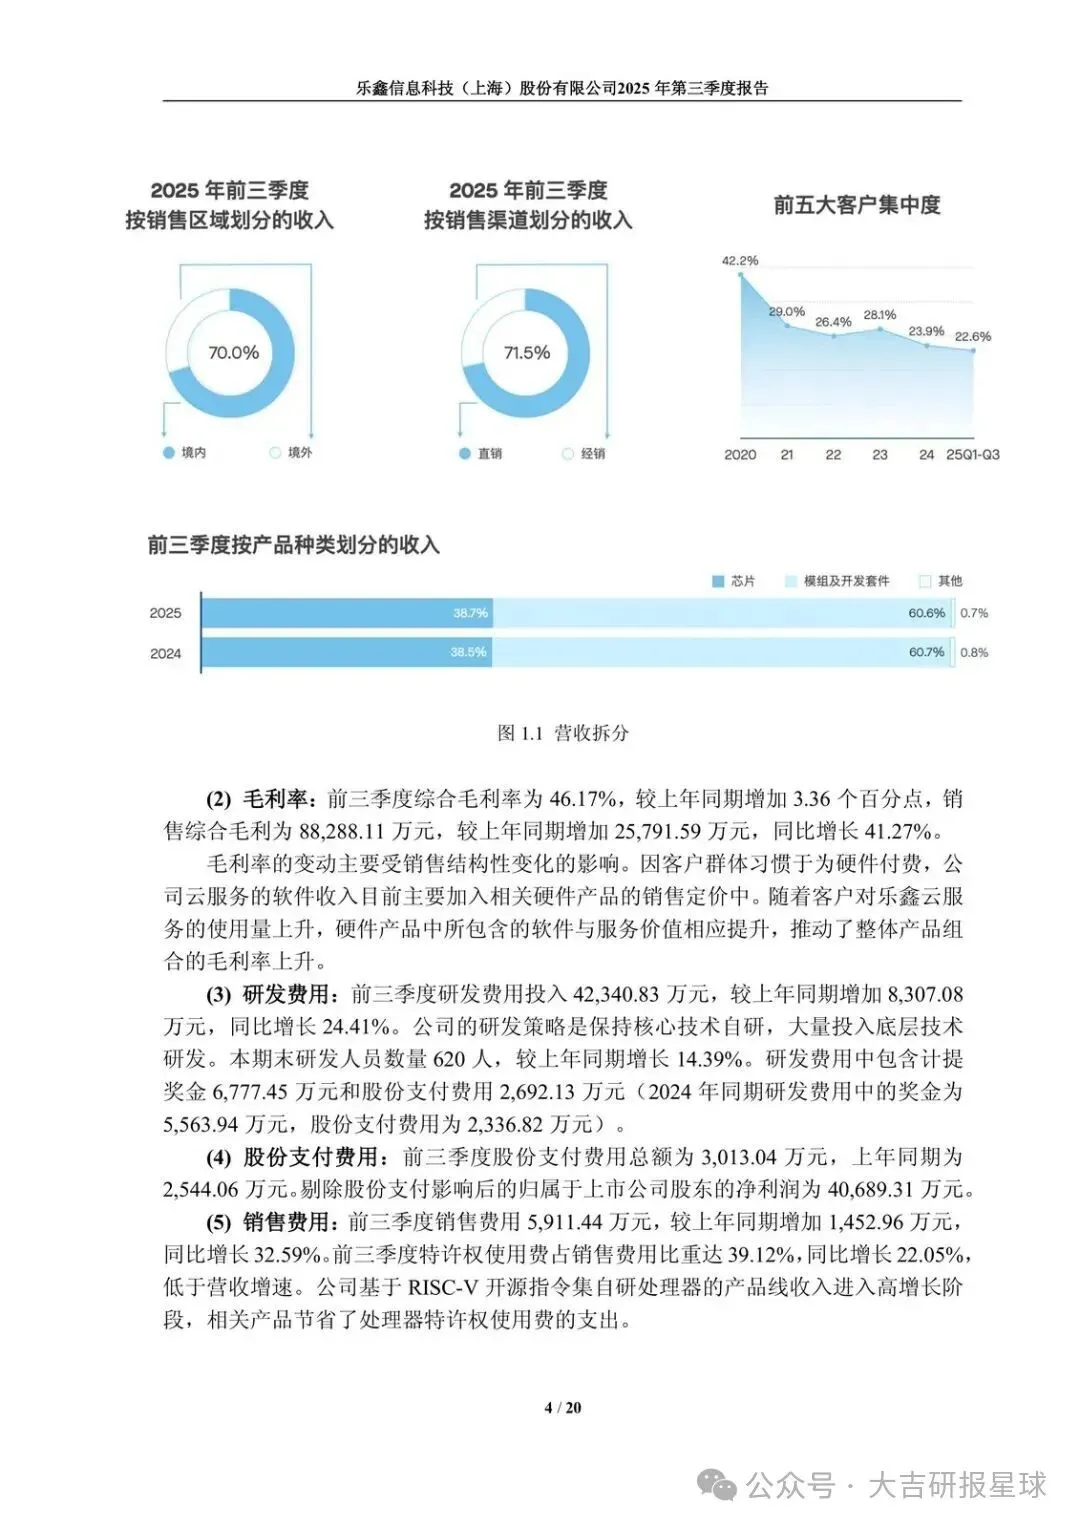
前三季度综合毛利率 46.17%,同比升 3.36 个百分点;销售毛利 8.83 亿元,增 41.27%。Q3 单季毛利率 47.97%,环比再升 1.28 个百分点,毛利几乎持平(环比 -0.39%),营收掉一点、毛利率补一点。
解释写在结构上:客户习惯为硬件付费,云服务收入主要加进硬件售价。云用量上来,硬件里嵌的软件和服务价值上去,组合毛利率跟着走。谁受益?能把云绑进芯片出货的乐鑫,以及愿意为“连上就能用”多付钱的客户。谁承压?纯卖连通模组、软件溢价接不住的同行。跟踪点就是毛利率能不能守在 46%–48% 这一带,而不是再靠降价冲量。
费用压住了,现金比利润更狠
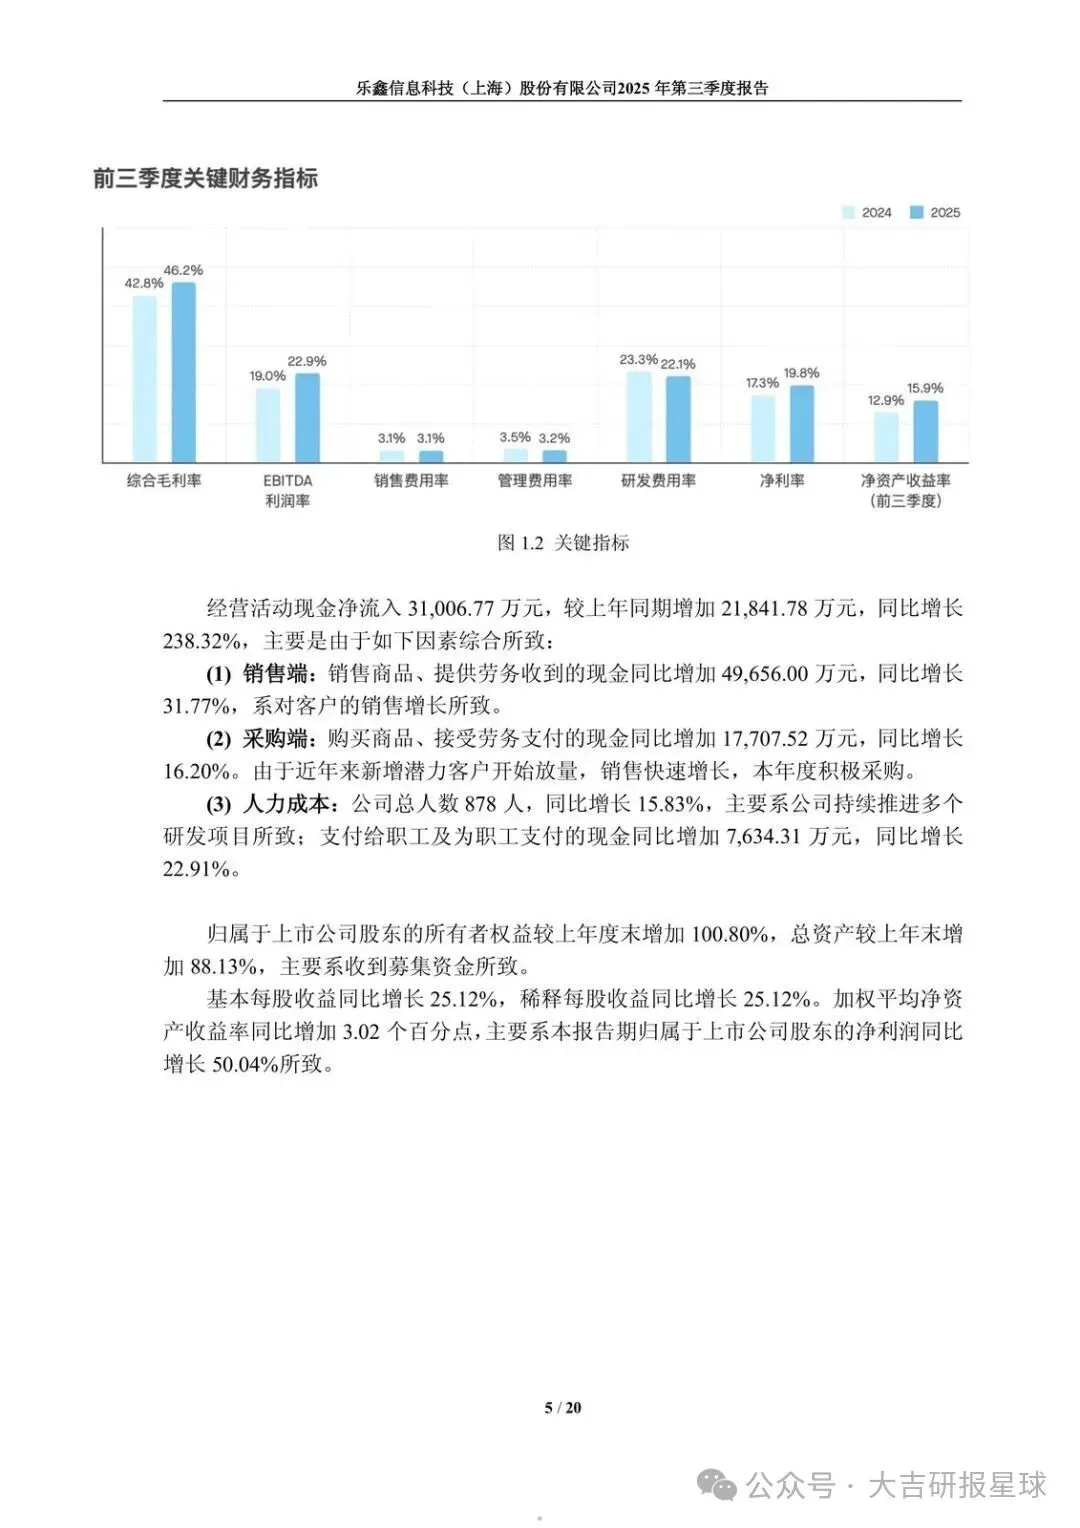
公司把利润增长拆成三件事:营收增、毛利率升、费用增速低于营收。研发前三季度 4.23 亿元,增 24.41%,低于营收 30.97%;研发人员 620 人,增 14.39%。销售费用增 32.59%,略快于营收,但特许权使用费只增 22.05%,占销售费用 39.12%——RISC-V 自研处理器产品线进入高增长,省了授权费。
经营现金流净流入 3.10 亿元,同比暴增 238.32%。销售收现增 31.77%,采购付现只增 16.20%。总人数 878 人,增 15.83%,人力现金支出增 22.91%。杠杆在经营端,不在裁员。
Q3 单季归母净利同比仍增 16.11%,但环比从二季度高位回落幅度不小(材料里给出的单季净利润环比约 -30.9%)。管理费用环比 +21.02%,研发环比 +9.23%,财务费用利息净收益收窄。单季利润波动,不等于前三季度“量、利、现金流同向”被推翻,但说明四季度费用节奏和出货节奏要对上。
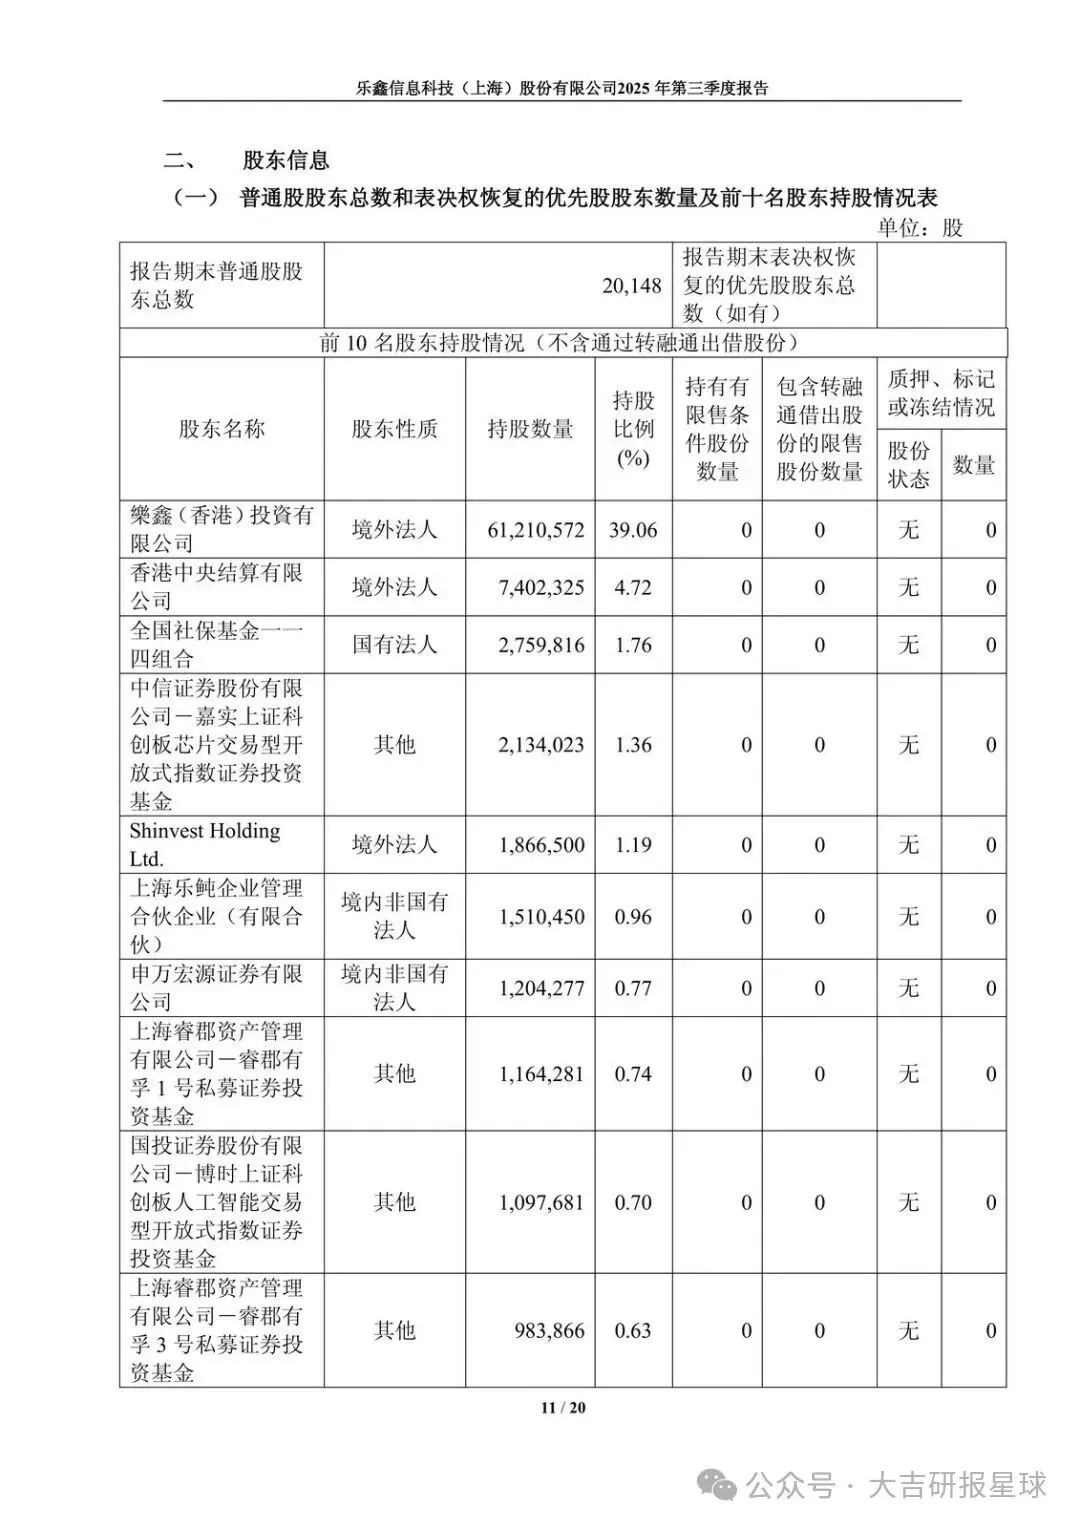
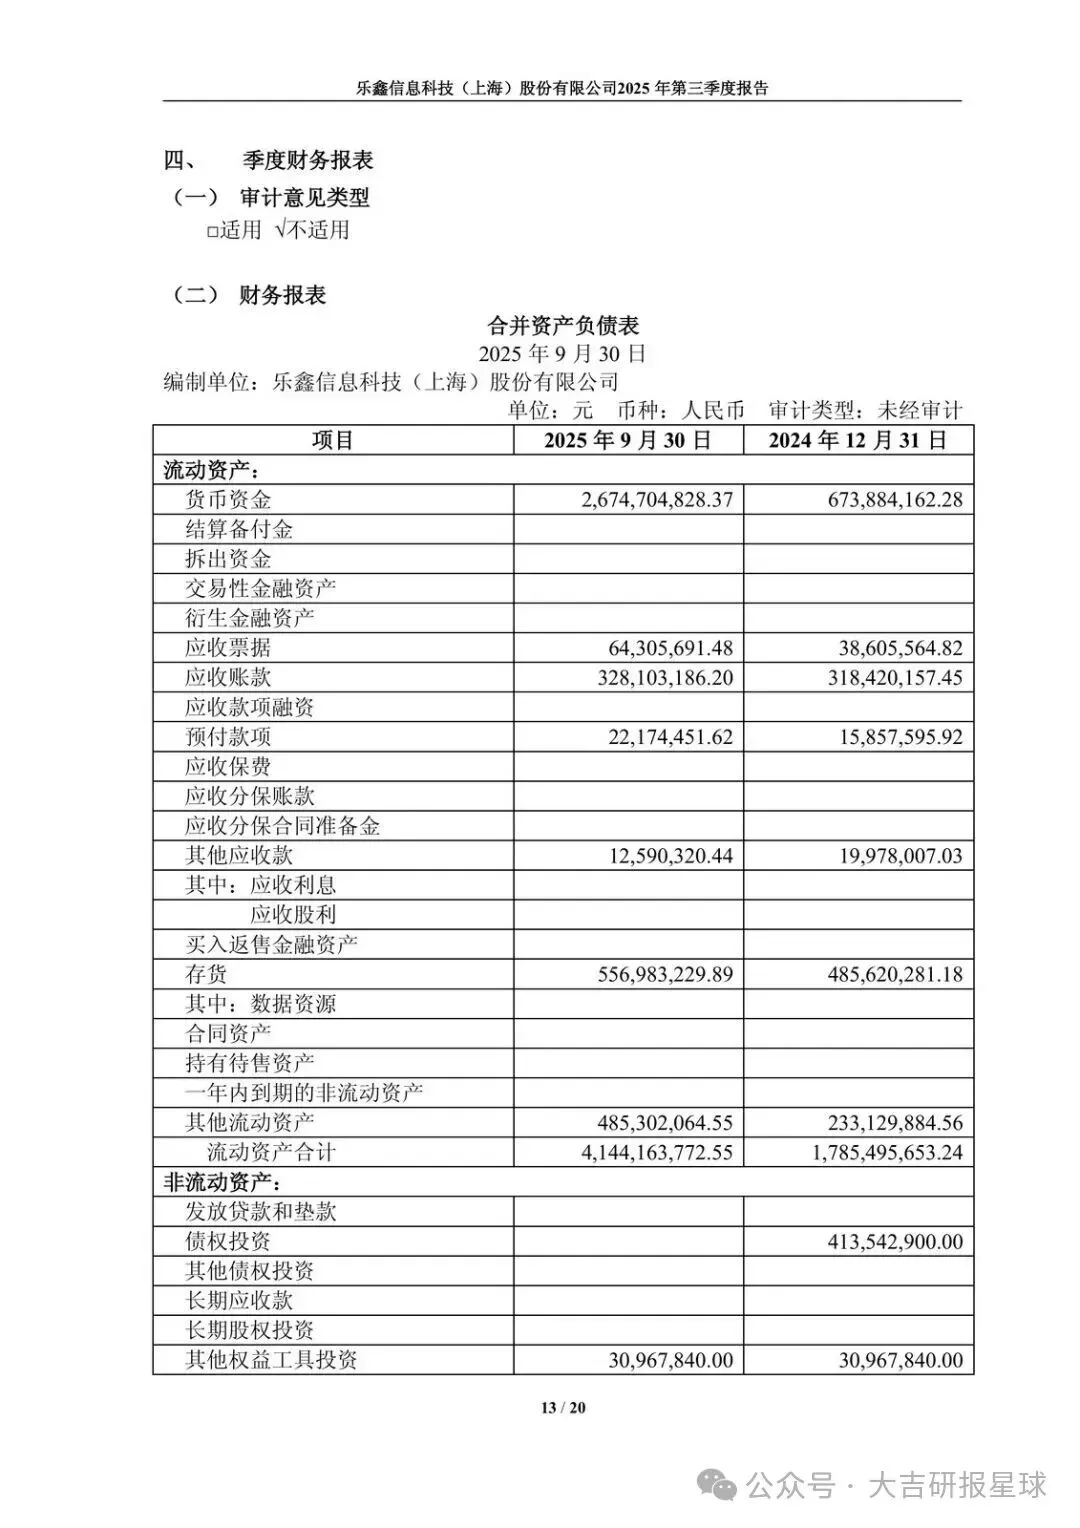
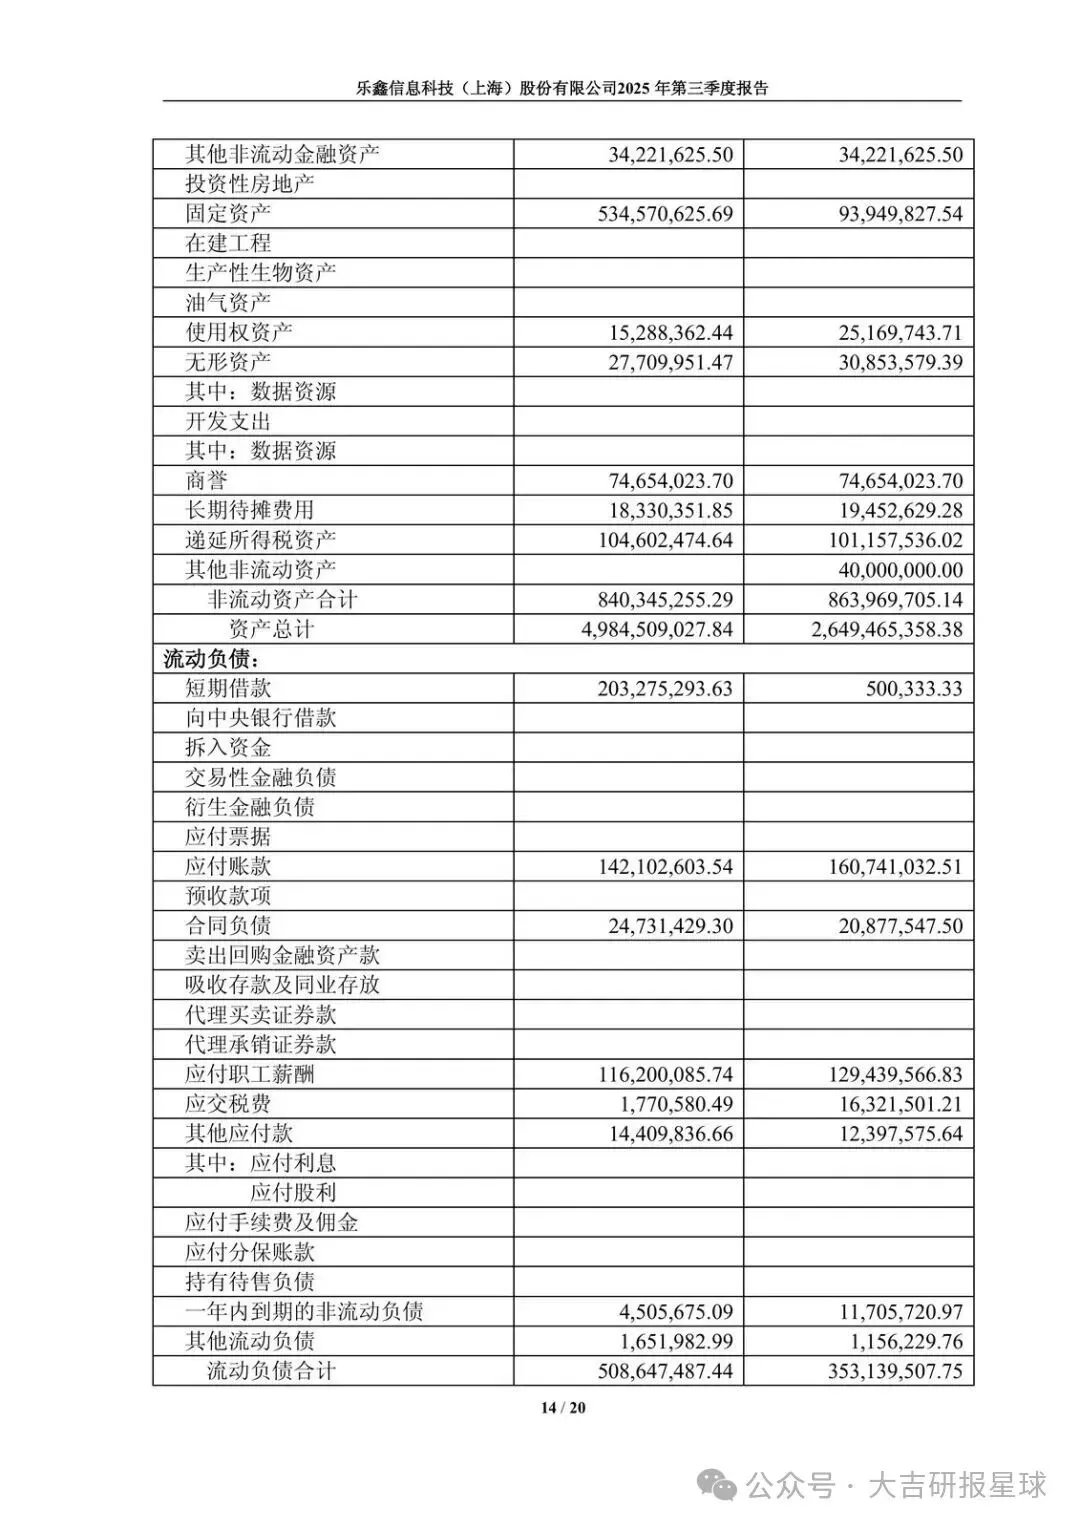
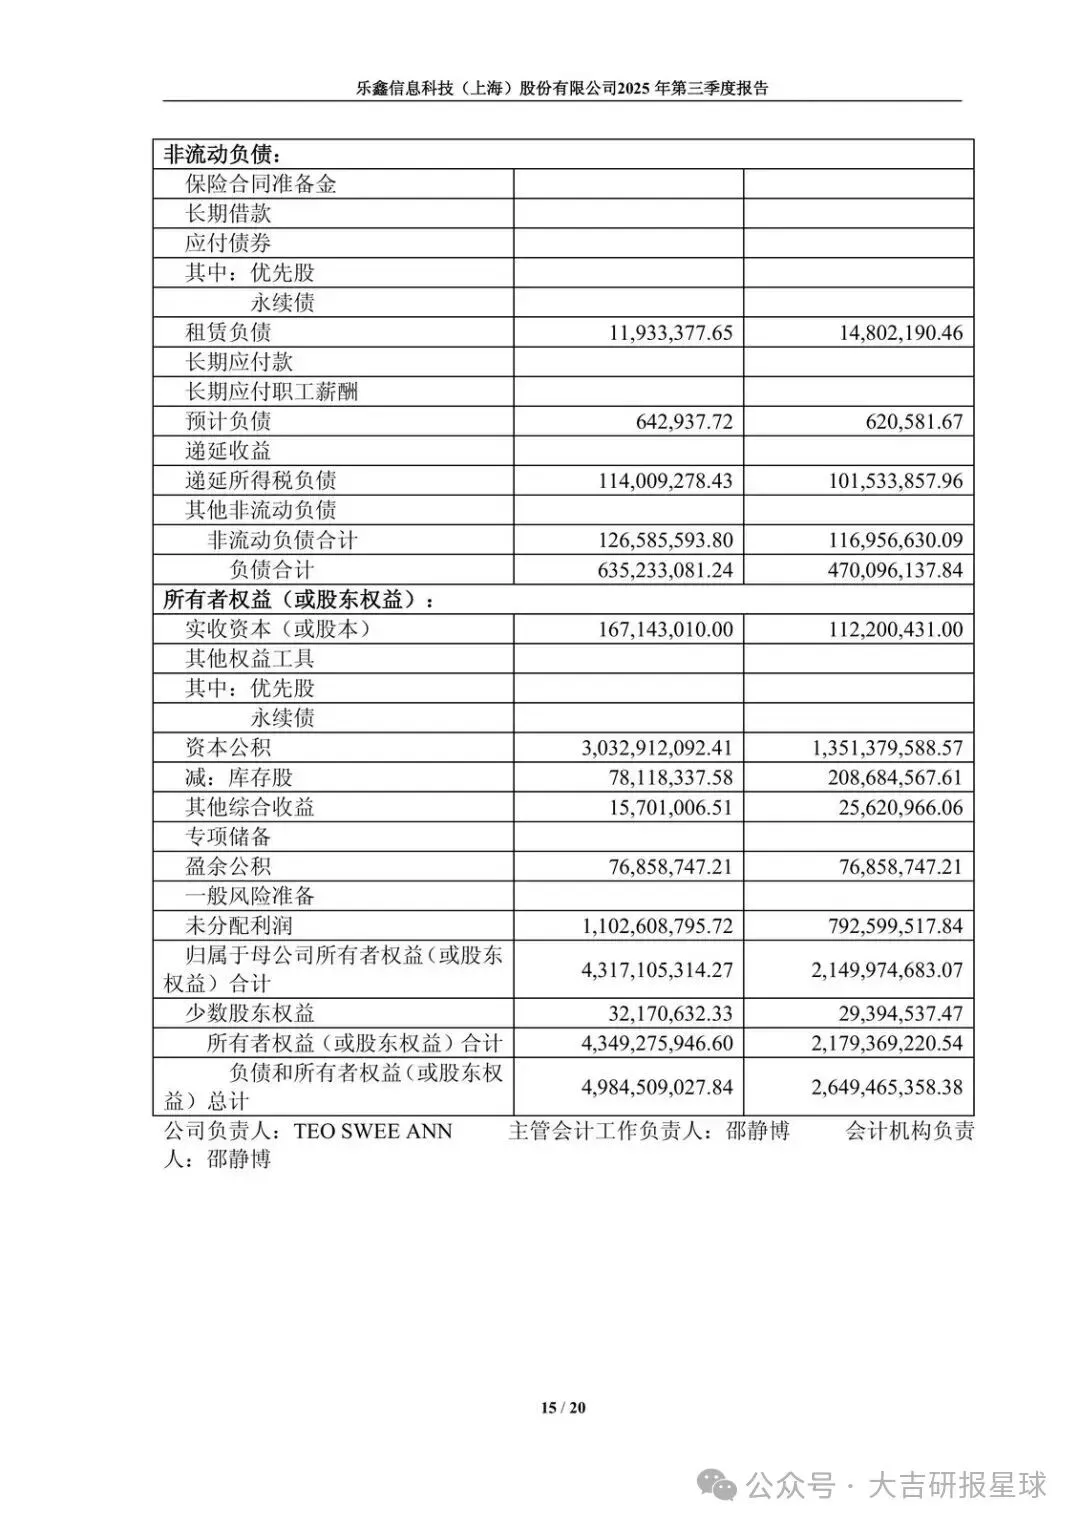
总资产较上年末 +88.13%,归母权益 +100.80%,主因收到募集资金。加权平均净资产收益率同比仍加了 3.02 个百分点,靠的是利润增 50.04%。权益被摊厚之后,同样利润对 ROE 的贡献会变钝,这是募资后的正常算术。
接下来盯什么
- Q4 营收能否止住环比下滑,同比增速是否仍落在 20% 以上。
- 综合毛利率是否继续守在 46% 以上,Q4 单季能否贴近 Q3 的 47.97%。
- 经营现金流全年是否把前三季度 3.10 亿元的斜率延续下去,销售收现与采购付现的缺口会不会收窄。
- RISC-V 相关产品收入是否继续高增,特许权使用费增速能否持续低于营收。
- 非智能家居收入增速是否仍明显高于智能家居,新增潜力客户出货是否从放量变成可重复订单。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告