研报速递
(完整版.pdf ) 以下仅展示部分内容 下载方式见文末
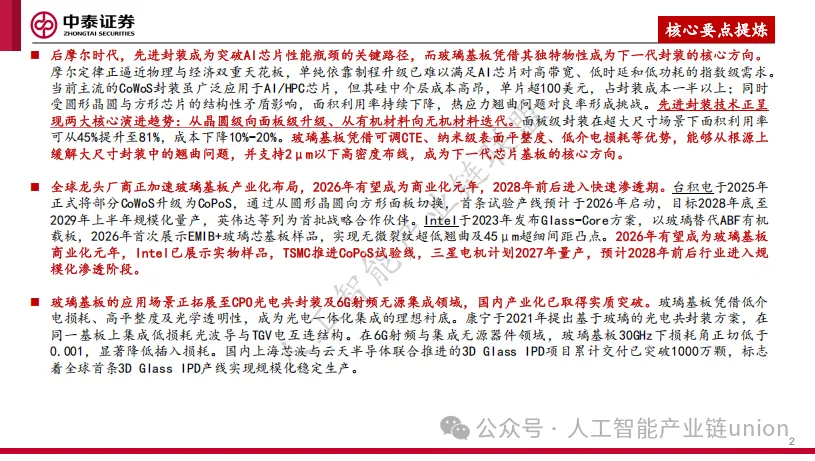
一句话结论:AI芯片越做越大,CoWoS快撞上“成本+物理”双重天花板;玻璃基板把“圆晶圆+有机板”换成“方面板+无机玻璃”,2026年有望成为商业化元年,2028年前后进入规模化渗透期。
这份25页的中泰证券报告《玻璃基板行业专题研究:后摩尔时代封装革命,玻璃基板迎产业化元年》,讲透了一件事:后摩尔时代,先进封装是AI芯片继续狂飙的关键,而玻璃基板正在成为下一代封装的核心方向。
下面用大白话+专业解读,把报告里的产业逻辑、技术路线、时间表、产业链和投资地图一次讲清。
一、为什么现在必须看玻璃基板?
过去半导体靠“摩尔定律”吃饭:制程越先进,晶体管越小,芯片越强。但到了5nm、3nm及以下,问题来了——又贵又难。报告举例:5nm单位硅片成本已达45nm的5倍;7nm虽然能带来约2倍晶体管密度、超1.25倍频率提升、约50%功耗下降,但成本曲线越来越陡。
大模型又把AI算力需求推成指数级。单纯靠制程升级,已经很难同时满足AI芯片对高带宽、低时延、低功耗的贪吃蛇式需求。
于是,先进封装接棒:用2.5D/3D异构集成、Chiplet、多芯粒互连、混合键合,把GPU、CPU、HBM等不同功能芯片高速互连、高密度集成,缩短信号路径、降低传输功耗、提升散热效率。一句话:制程走不动,封装来续命。
二、CoWoS很强,但正在逼近极限
CoWoS是台积电主导的2.5D先进封装平台,也是当前AI/HPC芯片的主流方案。核心是在芯片和封装基板之间加一层“中介层”,通过高密度互连把多颗芯片集成在一个封装体里。
报告梳理了CoWoS三条路线:
• CoWoS-S:硅中介层+硅通孔,互连密度最高; • CoWoS-R:以重布线层为核心,省去硅中介层; • CoWoS-L:重布线层中嵌入局部硅桥,平衡型架构。
但CoWoS有两个硬伤:
1)成本太贵。 大型硅中介层单价可超过100美元,占整体封装成本一半以上。中介层虽然不用最先进制程,但仍占用晶圆厂洁净室、设备和产能。
2)物理限制。 12英寸圆形晶圆和AI方形大芯片存在结构性矛盾。以英伟达为例,B200在一片晶圆上只能放16颗,上一代H100能放29颗。中介层还受光罩曝光面积限制,超大尺寸要拼接,工艺更复杂;芯片面积越大,热应力翘曲越容易威胁良率和电性连接可靠性。
解读: CoWoS像在芯片和基板之间修了一条“硅高速路”,但高速路太贵,而且圆晶圆切方芯片,边角料浪费越来越心疼;芯片一大,热胀冷缩还会把路“拱”变形。
三、先进封装两大趋势:从圆到方,从有机到无机
报告把演进方向总结得很清楚:
趋势1:晶圆级WLP → 面板级PLP
圆形晶圆在大尺寸chiplet/interposer场景下面积利用率低。报告引用Yole数据:在4565mm²超大尺寸interposer场景下,300mm wafer只能排7个,面积利用率约45%;换成300×300mm或600×600mm panel后,面积利用率可提升到81%,并分别带来约10%和20%的成本下降。
解读: 圆桌摆方盘,浪费;方桌摆方盘,真香。面板级封装更适合大尺寸规则排布,单次加工数量更多,设备与工艺成本被摊薄。
趋势2:有机材料 → 无机材料
传统有机基板(ABF/BT)CTE通常50-70ppm/℃,硅约3ppm/℃,差6-7倍。小芯片还能忍,AI芯片功耗数百瓦、封装尺寸急剧放大后,热循环应力集中足以引发翘曲、焊点开裂。
玻璃、陶瓷等无机材料CTE可调,表面更平、介电损耗更低,能从根源缓解翘曲并改善高频传输。
解读: 有机基板像塑料尺,硅片像玻璃尺,温度一变两者伸缩差太多,大尺寸封装就容易“翘边”。玻璃基板则是“定制膨胀系数的玻璃地板”,更配硅。
四、玻璃基板到底香在哪?五个硬指标
报告给出玻璃基板VS传统有机基板的关键对比:
• 介电损耗Df:有机0.01-0.03,玻璃0.001-0.003,低一个数量级,更适合224Gbps以上高速信号; • CTE:有机50-70ppm/℃,玻璃可控制在3-9ppm/℃,与硅更匹配,降低大尺寸多芯片封装热应力与翘曲; • 平整度:玻璃达纳米级,粗糙度<4nm,支持L/S<2μm高密度RDL; • 耐热:玻璃Tg超过500℃,有机约180-220℃,更适合高功率AI芯片; • 面板化:玻璃可适配700×700mm级面板工艺,提升产能利用率、降低单位封装成本。
当然,报告也提醒:玻璃基板目前成本约2-3倍,高端可接受,中低端不经济;中低端消费电子和工业PCB领域,传统有机基板仍将长期共存。
五、三条技术路线:CoPoS、Glass-Core、CoWop
报告对比了四种先进封装路线,重点看三条:
1)CoPoS:面板上芯片再封装基板
台积电2025年宣布把部分CoWoS升级为CoPoS,从圆形晶圆转向方形面板,用大尺寸面板RDL替代传统硅中介层,采用玻璃、蓝宝石等高稳定性材料作中介层载具,搭配多层RDL。面板规格已扩展到310×310mm、515×510mm、750×620mm等。
时间表: 首条CoPoS试验产线预计2026年启动,2027年小批量试产,2028年底至2029年上半年规模化量产,英伟达等为首批战略合作伙伴。
2)Glass-Core:Intel的玻璃芯板
Intel 2023年发布Glass-Core方案,用玻璃替代ABF有机载板芯层,以ABF等材料做增层,形成FCBGA封装基板。2026年首次展示EMIB+玻璃芯基板样品,采用“10-2-10”厚玻璃核心架构,实现无微裂纹、超低翘曲,45μm超细间距凸点,支持约78×77mm大封装尺寸,约两倍光罩面积Chiplet/HBM集成。报告称可实现约10倍互连密度提升。Intel规划2030年前大规模量产导入。
3)CoWop:远期颠覆者
CoWop用多层PCB直接替代ABF/BT封装基板,芯片经微凸点连硅中介层,再经C4凸点直连PCB,省去有机封装载板。优势是信号路径短、散热好、成本可降40-50%、PCB面板高通量制造。但精细PCB、大尺寸板级平整度、大电流供电、先进检测都很难,目前仍处概念和早期演示阶段。
解读: CoPoS是“换面板+换中介层载具”,Glass-Core是“换基板芯材”,CoWop是“连载板都不要了”。成熟度上CoWoS最稳,CoPoS/Glass-Core正在导入,CoWop是长期变量。
六、产业化时间表:2026元年,2028渗透
报告给出全球厂商进展:
• 台积电:发布310×310mm CoPoS平台,2026年试验线/迷你线,2027小批量,2028-2029量产; • Intel:2026年展示Glass-Core+EMIB实物样品,45μm凸点、无微裂纹,定位万亿晶体管封装关键; • 三星电机:已建首条玻璃芯基板迷你线,与住友化学计划成立合资公司,2026年签主要协议,2027年后量产; • 康宁:核心玻璃材料供应商,2026年5月与京东方签三年合作备忘录,围绕玻璃基封装载板、钙钛矿玻璃基板、光互连等合作; • 京东方:已建成半导体玻璃基板试点线,向部分国内客户送样,部分通过概念认证进入技术测试; • 日月光:参与玻璃基先进封装方案评估。
结论:2026年有望成为玻璃基板商业化元年,2028年前后进入规模化渗透阶段。
七、应用不止先进封装:CPO和6G IPD
玻璃基板的第二增长曲线正在打开。
CPO光电共封装
CPO要突破传统电互连瓶颈,但2.5D/3D CPO在电学、热学、机械可靠性上挑战多。玻璃低介电、低损耗、高平整、CTE可调、光学透明,是理想CPO衬底。康宁2021年提出基于玻璃的光电共封装方案,在同一玻璃基板集成低损耗光波导、光纤连接器和TGV电互连。Intel已展示集成CPO的玻璃基板原型,预计2030年左右商业化。
6G射频与IPD
高频通信系统中IPD面积占比常超60%。玻璃Dk可调约3.5-7.0,30GHz下损耗角正切低于0.001,显著降低插入损耗,适合6G、AiP、高速SerDes、CPO。国内上海芯波与云天半导体联合推进的3D Glass IPD项目,单一量产产品累计交付突破1000万颗,标志全球首条3D Glass IPD产线实现规模化稳定生产。
解读: 玻璃基板不只做“芯片地板”,还能做“光路+电路+射频”的共用平台,这是它比有机基板更有想象力的地方。
八、产业链拆解:上游原片最核心,中游TGV最卡脖子
报告把全链条拆得很细:
原片采购→减薄磨抛→激光改性→腐蚀打孔→PVD溅射种子层→电镀/化镀填孔制成芯板→涂胶曝光做线路→多层积层(2/4/6/8层)→成品给封测厂→终端。
上游:原片是核心,和药用硼硅玻璃同源
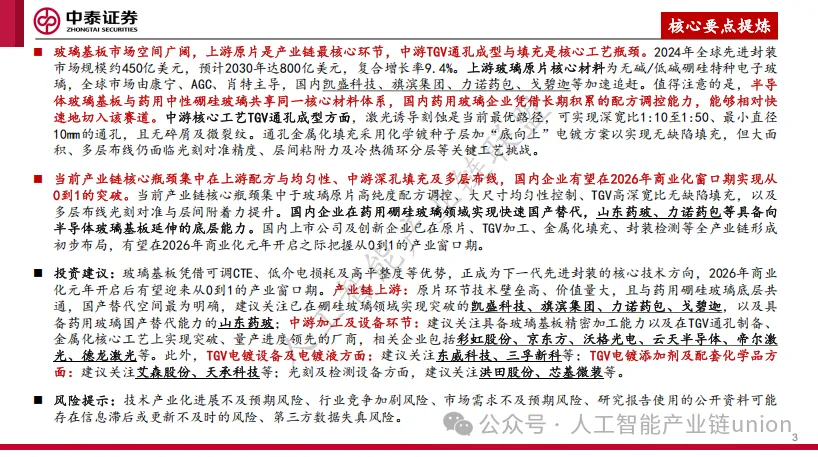
半导体玻璃基板以无碱/低碱硼硅特种电子玻璃为主,要求高平整、Dk≤6.0、Df≤0.005、CTE精密控制3-9ppm/℃。全球由康宁、AGC、肖特主导,国内凯盛科技、旗滨集团、力诺药包、戈碧迦等加速追赶。
关键点:半导体玻璃基板和药用中性硼硅玻璃共享同一核心材料体系。国内山东药玻、力诺药包在药用玻璃国产替代中积累了配方调控、碱金属管控、大尺寸均匀性能力,能相对快速切入玻璃基板。
中游:TGV通孔成型与填充是核心工艺瓶颈
TGV就是在玻璃上打贯穿微孔、填铜,做垂直电互连。报告认为激光诱导刻蚀LIDE是当前最优路径:先用激光对玻璃选择性改性,再用氢氟酸蚀刻,改性区蚀刻更快,实现选择性成孔。优势是无碎屑、无微裂纹、无残余热应力,深宽比可达1:10至1:50,最小孔径可到10μm(工艺章节口径),适合大规模生产。
金属化填充:玻璃绝缘,先做种子层。PVD在高深宽比孔中心难连续覆盖,化学镀覆盖更好。电镀普遍用“底向上”方案,通过抑制剂、加速剂协同,让铜从孔底向上长,避免孔口先闭合形成空洞。
RDL重布线:玻璃表面平整度Ra<1nm,可支撑亚微米布线,采用SAP/mSAP。难点是大面积多层布线的光刻对准、干膜附着力、聚合物与玻璃/金属层间粘附力,以及冷热循环分层。
解读: TGV像在玻璃上打“垂直电梯井”再灌铜;LIDE像激光先“划重点”,蚀刻液只腐蚀重点区;底向上电镀像从电梯井底部往上浇筑,防止井口先封死、里面空鼓。
九、市场空间与投资地图
报告数据:2024年全球先进封装市场约450亿美元,预计2030年约800亿美元,复合增长率约9.4%-9.5%;2029年封装基板市场规模有望突破315亿美元,复合增长率超10%。
报告建议关注的方向包括:
• 上游原片:凯盛科技、旗滨集团、力诺药包、戈碧迦、山东药玻; • 中游加工/设备:彩虹股份、京东方、沃格光电、云天半导体、帝尔激光、德龙激光; • 电镀设备:东威科技、三孚新科; • 电镀液/辅材:艾森股份、天承科技、江化微、德邦科技; • 光刻/检测:洪田股份、芯基微装; • 产业链表格还提及大族激光、美迪凯等。
其中,沃格光电被报告列为TGV全制程技术、微孔5μm/深径比100:1、已建首条年产10万平米TGV产线并小批量供货、1.6T光模块玻璃基板小批量送样;京东方已建半导体玻璃基板试点线并送样;力诺药包据经济观察网,AI芯片封装玻璃基板已向台积电送样,部分尺寸2026年4-5月通过测试,更大尺寸推进中。
注意:以上仅为报告产业链梳理,不构成任何投资建议。市场有风险,投资需谨慎。
十、风险提示
报告提示五大风险:
1. 技术产业化进展不及预期,TGV通孔成型与金属化填充良率爬坡不确定; 2. 行业竞争加剧,康宁、肖特等国际龙头专利壁垒深,且与Intel、台积电深度绑定; 3. 市场需求不及预期,玻璃基板初期高度依赖AI算力与HBM封装; 4. 公开资料可能滞后或更新不及时; 5. 第三方数据失真风险。
最后划重点
玻璃基板不是概念炒作,而是AI封装撞墙后的材料级解法。 它用可调CTE、低介电损耗、纳米级平整度、耐高温和面板化能力,解决CoWoS在大尺寸AI芯片上的成本、翘曲、布线密度瓶颈。2026年是商业化元年,2028年前后看规模化渗透;上游原片和TGV中游工艺是最关键的价值链卡位。
一句话:AI封装的下半场,可能要从“硅+有机”换到“玻璃+面板”。 这场后摩尔时代的封装革命,值得持续跟踪。
☟☟☟
☞人工智能产业链联盟筹备组征集公告☜
☝
篇幅有限,部分展示 加入会员,任意下载 资料下载方式
Download method of report materials
点击下面文字链接下载:
中泰证券:玻璃基板行业专题研究:后摩尔时代封装革命,玻璃基板迎产业化元年
☟更多内容,可访问☟
如需获取更多报告
☟畅享下载,可访问☟
报告部分截图
【中国风动漫】《雾山五行》大火,却很少人知道它的前身《岁城璃心》一个拿着十米大刀的男主夭折!
编辑:Zero

文末福利
1.赠送800G人工智能资源。
获取方式:关注本公众号,回复“人工智能”。
2.「超级公开课NVIDIA专场」免费下载
获取方式:关注本公众号,回复“公开课”。
3.免费微信交流群:
人工智能行业研究报告分享群、
人工智能知识分享群、
智能机器人交流论坛、
人工智能厂家交流群、
AI产业链服务交流群、
STEAM创客教育交流群、
人工智能技术论坛、
人工智能未来发展论坛、
AI企业家交流俱乐部
雄安企业家交流俱乐部
细分领域交流群:
【智能家居系统论坛】【智慧城市系统论坛】【智能医疗养老论坛】【自动驾驶产业论坛】【智慧金融交流论坛】【智慧农业交流论坛】【无人飞行器产业论坛】【人工智能大数据论坛】【人工智能※区块链论坛】【人工智能&物联网论坛】【青少年教育机器人论坛】【人工智能智能制造论坛】【AI/AR/VR/MR畅享畅聊】【机械自动化交流论坛】【工业互联网交流论坛】
入群方式:关注本公众号,回复“入群”
戳“阅读原文”下载报告。