
 研报速递
10 月 27 日,A 股高开低走。早盘还在水上,午后一路走弱,最后几乎收盘在全天最低位置。
跌得最重的是科创 50,一天跌掉近 5%,芯片、光模块、PCB 这些前阵子最热的方向集体回落。全市场超 4900 只个股收跌,成交 1.46 万亿,比前一天缩了 1400 多亿。银行再次逆市上涨,工商银行、建设银行又创新高。钱往高股息、低估值的地方躲,科技成长在被抽血。
流动性面上其实不紧。央行当天单日净投放超过一万亿,一边做 4120 亿七天期逆回购,一边做 10000 亿隔夜逆回购。这个量级,方向上依然是托底。债市跟着涨,国债期货主力大幅收红,短端资金利率往下走。市场不缺钱,缺的是信心。
……
1、超级央行周来了。美联储、欧洲央行、日本央行从北京时间 29 日凌晨到 30 日陆续公布利率决议,加拿大央行、新西兰央行也在这周开会。市场普遍预期美欧日三家按兵不动。全球资产这几天都得看这个脸色,这是接下来最大的变量。
2、国开行和进出口银行当天宣布完成 2026 年新型政策性金融工具的投放,两家合计 4850 亿,全部补充项目资本金,其中投向民间投资的部分占 35%。
3、科创板公司集中回购,晶合集成抛出 A+H 合计上限超 10 亿的回购。北交所大宗交易新规也在当天落地。
4、央行此前在金融街论坛预告的 "股市 + 债市" 稳市机制新工具,落地推进中。
隔夜美股是涨的,纳指涨 1.18%,标普涨 0.6%,道指基本平。主要是盘前有利好:一是原油价格回落,中东紧张情绪缓了一拍,风险偏好回来。二是财报季业绩普遍不错,9 月消费者信心也跳升。三是美联储议息就在这几天,市场预期按兵不动。涨得最猛的是存储和光通信,西部数据涨超 6%,闪迪、希捷涨超 3%,Lumentum、Coherent 涨超 5% 和 6%。特斯拉涨超 4%,英特尔、美光也涨。
目前市场对美联储的定价其实是偏鹰的。这周大概率不动,但通胀还压在高位,和伊朗的冲突没结束,市场已经在给 2027 年年中前至少再加两次息定价。所以美股这波涨的是科技和 AI 的弹性,不是利率放松的逻辑。
黄金小幅反弹,近期主导金价的是地缘和流动性的情绪。美伊冲突悬而未决,油价坐在高位,黄金的避险没有起到作用,因为短期的锚是实际利率。全球实际利率在一个偏高的通道里,黄金不生息,在这环境里缺少吸引力。但各国央行这几年持续增持黄金,去美元化没停过,这个需求对冲了市场抛压,也是长周期抬升金价中枢的最大买盘。
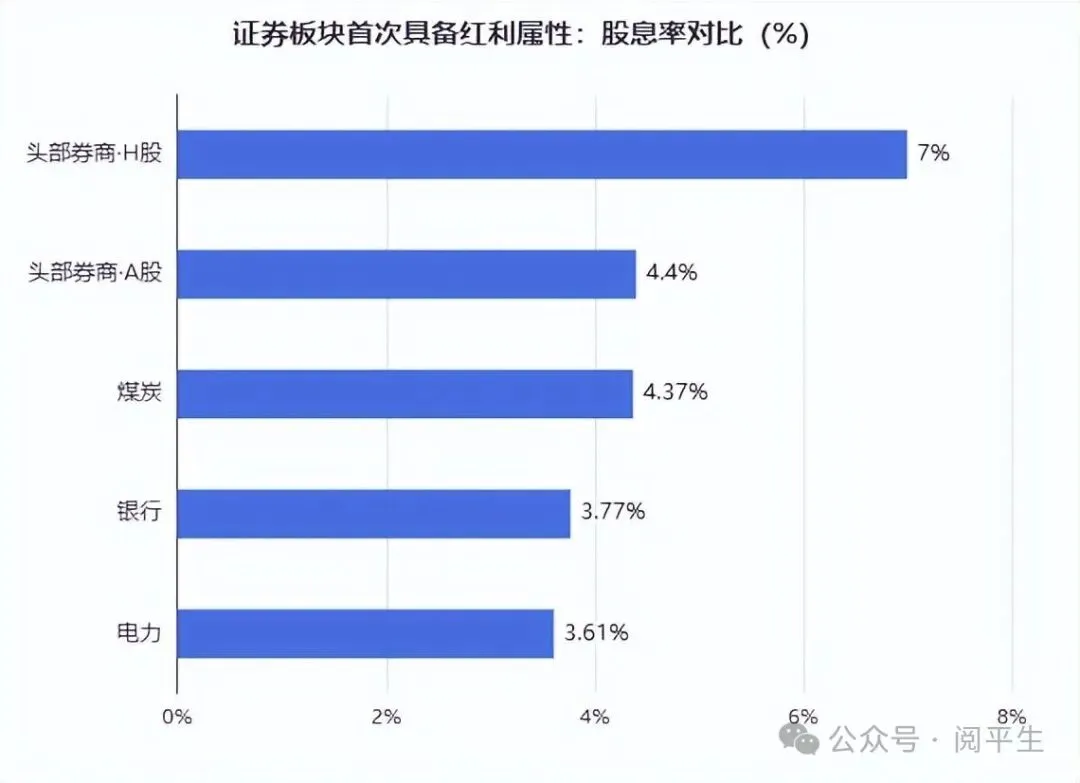
今天重点解说一下的是证券板块,这轮指数调整里,它走到一个罕见的错位位置,业绩在涨,分红力度在提升,但估值却在十年底部。
先看业绩,今年上半年,证券行业归母净利润 1554 亿,同比增长 49%,行业 ROE 有望做到 8.4%,刷新近十年新高。中信证券测算,2026 全年行业利润预计增长 30% 左右。
再看估值,券商板块 PE(TTM)约 12 倍,处在近十年 0.3% 的分位,基本贴着底。市净率 A 股 1.2 倍、H 股 0.63 倍,分别处在 2016 年以来 5.9% 和 25.3% 的分位。业绩涨近五成,估值在十年最低,这个背离,是资金迟早会盯上的。
最关键的变化,是券商第一次有了红利属性。按中信证券测算,以 2026 年利润计,头部券商 A 股、H 股动态股息率能到 4.4% 和 7%。A 股头部券商股息率已接近甚至超过传统红利板块,和煤炭的 4.37% 差不多,比银行 3.77%、电力 3.61% 还高。券商的定价逻辑,从博弈牛市弹性,转向看股息和股东回报,这是根本性的。
中长线还有两个引擎。一是集中度,头部券商 TOP7 的集中度从 2023 年的 55.4% 提到今年上半年的 60%,中金证券 "三合一" 重组交割是证券业首例,行业在做减法,头部在拿走更多份额。二是杠杆率,券商杠杆率从 2016 年的 2.65 倍提到今年上半年的 3.67 倍,头部到 4.95 倍,杠杆上去,ROE 的中枢就会往上抬。
大行的观点,方向上是一致看多的。中信证券看好行业红利属性支撑的长期价值,也看好一流投行建设的成长性,预计 2026 年 ROE 刷新近十年新高。中金公司判断,中资龙头券商有望在 "十五五" 加速向国际一流投行迈进。国盛证券说得更直白,外部环境影响短期震荡,但成交量维持高位,板块估值在底部,性价比高。二季度公募已加仓 34 只券商标的,但整体仍显著低配,这个低配就是后续资金的空间。
我认为证券板块现在是业绩高增、估值底部、开始有分红,三个条件凑齐的状态。短期会被大盘拖着波动,但中长线,我偏向于这是值博率较高的品种。主要风险有两点,一是行情持续低迷拖累自营和经纪,二是改革和政策推进比预期慢。



