人均GDP前三十城市置业难度报告(个人研究)2025年人均GDP前三十城居民收入、生存成本与置业难度对比研究报告(个人学习了解)
——基于30座地级及以上城市2025年度截面数据的全量、量化对比研究
数据基准年:2025年
房价口径:主城区新房成交均价(全报告统一)
数据来源:城市统计局统计公报与统计年鉴、中指研究院、克而瑞、各地财政局与自然资源局
全文AI辅助生成,局限性已描述,仅供思路参考,不作任何投资建议。
前言:报告在说什么
这份报告用一把统一的尺子,去量中国30座高产出城市里,普通家庭的真实日子好不好过。先记住三句核心结论:第一,人均GDP高,不等于这座城市的人普遍有钱。榆林人均GDP排全国前列,居民平均到手收入却在30座城市里接近垫底——能源开采赚的钱大多进了企业和税收,落到普通人口袋的分成很少。第二,同样是收入不错的城市,买房难度天差地别。在深圳、北京、上海、厦门,一个双职工家庭不吃不喝要攒20多年才能买下一套90平方米的房子,每月房贷甚至超过家庭全部月收入;而在长沙,同样买一套房只要攒9年左右,还贷压力轻得多。第三,真正拉开城市差距的,不是吃穿,而是房价。30座城市的日常吃喝住行开销占收入的比例都集中在55%到69%,差距不大;房价收入比却能从4倍差到29倍。报告中反复出现的几个词,先交代清楚:生存负担比,是一家每月赚的钱里花在吃穿住行上的比例;房价收入比,是一家人不吃不喝攒多少年能全款买下90平方米的房子;月供收入比,是买房后每月还贷占月收入的比例。全文统一以主城区新房成交均价作为房价基准口径。后续每一章,都用一对虚构的“双职工刚需家庭”(两人年收入合计约为当地城镇居民人均可支配收入的2倍、想买90平方米刚需房)去丈量各座城市。一、为什么人均GDP衡量不了城市居民的生活
(一)人均GDP与人均可支配收入:两套完全不同的账
城市排行榜和招商引资宣传,几乎都把人均GDP当成城市实力的头号标尺。在公众直觉里,人均GDP越高的城市,通常也默认“居民更富、更好生活”。但这个直觉经不起推敲,因为人均GDP和普通人的收入,是两套完全不同的统计口径。人均GDP的计算公式是“地区生产总值÷常住人口”,它衡量的是这座城市平均每个人创造了多少总产值。这个产值里包含四个普通居民拿不到的部分:一是企业的固定资产折旧,机器厂房损耗也算进了产出;二是企业的利润和盈余,这部分归资本所有;三是政府通过税收拿走的部分;四是外来打工者创造的产出——他们的产值计入这座城市的GDP,但收入未必留在本地消费和置业。换句话说,人均GDP是一个“生产侧”指标,回答的是“这座城市制造了多少财富”,而不是“这座城市的人拿到了多少财富”。居民真正能花的钱,是人均可支配收入:扣掉个人所得税、社保缴纳之后,真正落到个人手里、可以自由支配的部分,包括工资性、经营净、财产净和转移净四项收入。它才是“需求侧”“生活侧”的指标,决定了一户人家能花多少钱、攒多少钱、买得起多贵的房子。从人均GDP到人均可支配收入,中间隔着四道“折算关卡”:一是产业结构的分配效应,资本密集型行业利润高但工资占比低,劳动密集型行业反之;二是企业的留存与再投资,赚到的钱不一定分给员工;三是政府的二次分配,税收、转移支付的力度和方向不同;四是人口结构,外来流动人口规模越大,人均GDP被摊得越“虚”、本地居民的实际分成越被稀释。正是这四道关卡,让“城市产出高”和“居民过得好”经常脱节。(二)现象:高产出城市,未必是居民富裕城市
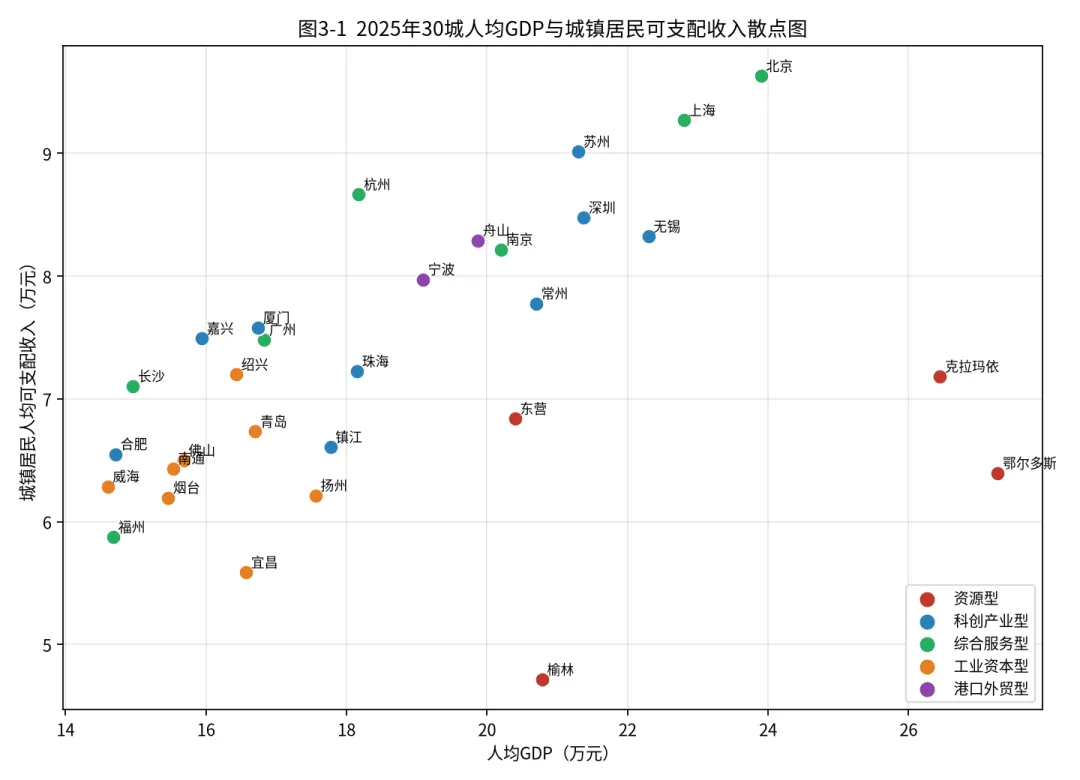
这种脱节在样本里俯拾皆是。以30座样本城市为例,鄂尔多斯、克拉玛依、榆林、东营四座资源型城市,人均GDP全部排进全国最前列,但它们的城镇居民人均可支配收入,多数明显低于同梯队的长三角制造城市。榆林人均GDP高达20.78万元,城镇居民可支配收入却只有47143元;苏州人均GDP21.3万元,城镇居民可支配收入90125元,几乎是榆林的两倍。鄂尔多斯、东营、克拉玛依也是同样的路子:账面很富,居民口袋一般。反过来,长沙人均GDP在30城里只排第27,但城镇居民可支配收入71034元处于中上游,买房负担却最低。可见“人均GDP高”既不能推出“居民收入高”,更不能推出“买房容易”。(三)现有城市排行榜的共性缺陷
市面上流传的大量城市宜居榜、置业压力榜,普遍存在三类硬伤,导致结论失真:其一,直接拿人均GDP当居民生活水平的代理变量,忽视分配结构;其二,房价用中介挂牌价而非真实成交价,挂牌价是业主的“想卖价”,系统性偏高;其三,口径混乱,全市均价和主城均价混用,把远郊低价盘和核心城区混在一起,严重低估刚需群体面对的真实门槛。本报告针对这三点分别做了校正:用可支配收入衡量居民,用成交均价衡量房价,并统一以主城区均价为口径。(四)本研究的问题、样本与总体思路
本报告锁定2025年人均GDP全国前三十座地级及以上城市作为样本,覆盖直辖市(北京、上海)、计划单列市(深圳、厦门、宁波、青岛)、省会城市(南京、杭州、广州、长沙等)和普通地级市,并按产业底色分成四类:资源型、科创产业型、综合服务型、工业资本型,港口城市舟山、宁波单列为港口外贸型。样本兼顾南北、东西地域,形成多组对照。要回答的核心问题有三个:第一,这些高产出城市里,居民真实收入水平如何分化,背后的分配机制是什么;第二,不同城市里,一个普通刚需家庭买房的总价门槛、首付、月供、攒钱年限到底差多远;第三,究竟是产业结构、人口流动、土地财政哪些结构变量,造成了“同样GDP、不同日子”的差异。报告同时搭建两条负担线——生存负担(日常消费吃穿住行占收入比例)和置业负担(买房后的首付、月供、房价收入比),两条线合起来才是一户人家完整的生活账。二、指标体系、测算模型与数据来源
(一)四层指标体系:从城市到家庭
为了既看清城市基本盘、又落到居民真实生活,报告把30座城市放进四层递进的指标体系。第一层,宏观基本面指标,回答“这座城市靠什么、有多大体量”。包括常住人口(年末常住口径)、GDP总量、人均GDP、第二产业增加值占GDP比重。常住人口是人均GDP的分母,也是估算购房需求的基础;二产占比用于区分城市产业底色。第二层,居民收入与生存负担指标,回答“居民拿到多少、花掉多少”。包括全体居民人均可支配收入、城镇居民人均可支配收入、城镇居民人均消费支出。城镇口径单独列出,是因为真正留在城市生活、打算买房的,绝大多数是城镇常住人口;全体口径则反映城乡合并后的整体水平。由此派生出生存负担比=城镇居民消费支出÷城镇居民可支配收入,衡量维持日常生活的开销吃掉收入的比重。第三层,置业成本与刚需测算指标,回答“买房这笔账怎么算”。包括主城区新房成交均价、全市新房成交均价、主城区二手房成交均价;按90平方米刚需户型算总价;按双职工城镇家庭模型(家庭年收入=2×城镇居民人均可支配收入)算出房价收入比、30%首付金额、30年等额本息月供(基准年利率3.9%)以及月供占家庭年收入比重。第四层,结构校正指标,回答“为什么房价是这个水平”。包括城镇非私营单位与私营单位平均工资、外来常住人口占比(=(常住人口−户籍人口)÷常住人口)、土地财政依赖度(=土地出让金÷一般公共预算收入)、购房资格定性标签(宽松/适度收紧/严格限购)。这一层不直接算进房价,却是解释房价分化、收入分配的关键变量。(二)统一测算模型与参数设定
为保证跨城市可比,所有置业测算使用完全一致的参数:刚需户型90平方米;双职工城镇家庭,家庭年收入=2×城镇居民人均可支配收入;首套房,首付比例30%;贷款30年、等额本息;基准年利率3.9%。这套基准情景是为了横向对比而做的标准化假设,并非复刻每个家庭真实购房行为——报告在局限性与敏感性章节都做了说明。关键衍生指标公式如下:房价收入比=90平方米主城区总价÷家庭年可支配收入;首付金额=主城区90平方米总价×30%;月供(等额本息)=贷款额×r(1+r)^n÷[(1+r)^n−1],其中贷款额=总价×70%,r=0.039/12,n=360;月供收入比=月供×12÷家庭年可支配收入。(三)房价口径统一原则
本报告的全部置业测算,统一采用主城区新房成交均价作为单一房价口径,不再混用全市均价。理由有三:一是刚需购房的主流选择在核心城区,主城区价格才是刚需真实面对的门槛;二是全市均价会被远郊低价盘系统性拉低,混用会造成口径漂移;三是统一口径才能保证30座城市完全可比。全市均价只在附录A作为背景对照列保留,不参与任何压力测算。需要说明的是,克拉玛依、榆林、东营三座城市官方未单独公布主城区成交均价,本报告按各自全市均价上浮5%至8%的比例估算(见附录A标注),以保证30城统一口径完整。(四)数据来源与质量控制
数据按“官方优先、第三方辅助、估算明示”三级原则采集。一级源为各城市统计局发布的2025年国民经济和社会发展统计公报与统计年鉴,涵盖GDP、人口、可支配收入、消费支出、产业结构、平均工资等官方口径;二级源为中指研究院、克而瑞的年度成交数据,用于官方未披露房价口径的交叉核验;对确实无法获取的极少数指标,按同地区、同类城市的可比口径估算并明确标注,不做无依据臆造。所有房价统一采用成交均价,舍弃中介挂牌价。全部指标锁定2025年度,避免跨年拼接造成的时间错配。三、30城基本面画像:钱都去哪儿了
【家庭视角】对这对夫妻来说,选城市先问的不是“这城多有名”,而是“这里挣得到钱、攒得下钱吗”。本章看第一层:这座城市产出多少、居民实际拿到多少。(一)人均GDP三档梯队
按人均GDP排序,30座城市分成三档。第一档(人均20万元以上):鄂尔多斯272704元、克拉玛依264500元、北京239000元、上海228000元、无锡223000元、深圳213763元、苏州213000元、榆林207849元、常州207000元、东营204000元。第二档(16万到20万元):南京、舟山、宁波、珠海、杭州、镇江、扬州、广州、厦门、青岛。第三档(16万元以下):宜昌、绍兴、嘉兴、佛山、南通、烟台、长沙、合肥、福州、威海。第一档同时挤进了能源城市(鄂尔多斯、克拉玛依、榆林、东营)和一线、长三角制造城市(北京、上海、无锡、深圳、苏州、常州),表面都是“中国最富的城市”。但把目光从人均GDP移到居民收入,两类城市立刻分道扬镳。(二)收入背离:同一档GDP,两种日子
榆林是最典型的反差样本:人均GDP20.78万元排全国前列,城镇居民可支配收入只有47143元,在30座样本里接近垫底。同一档的苏州,城镇居民可支配收入90125元,几乎是榆林的两倍。鄂尔多斯城镇居民可支配收入63946元、东营68382元、克拉玛依71826元,虽然高于榆林,但相对各自极高的人均GDP,居民分成比例明显偏低——用“居民收入/人均GDP”这个分配系数看,榆林约22.7%、鄂尔多斯23.4%、克拉玛依27.2%,而苏州42.3%、无锡37.3%、深圳39.6%。分配系数的差距,正是产业结构的直接映射。差别的根源在产业类型。资源型城市的第二产业以能源开采、重化工为主,设备投入巨大、资本高度密集,增加值大量转化为企业利润和资源税费,落到劳动者工资的比例偏低;先进制造业城市产业链长、岗位多、就业带动强,宏观产出更容易变成居民工资。所以判断一座城市“居民富不富”,不能只看二产占比高低,要看这个二产是挖矿炼油,还是造装备造手机。图3-12025年30城人均GDP与城镇居民可支配收入散点图(按城市类型着色)怎么读:越靠右的城市人均产出越高,越靠上的城市居民收入越高。榆林、鄂尔多斯在“右侧偏下”(产出高、收入没跟上),苏州、无锡在“右上”(两样都高)。
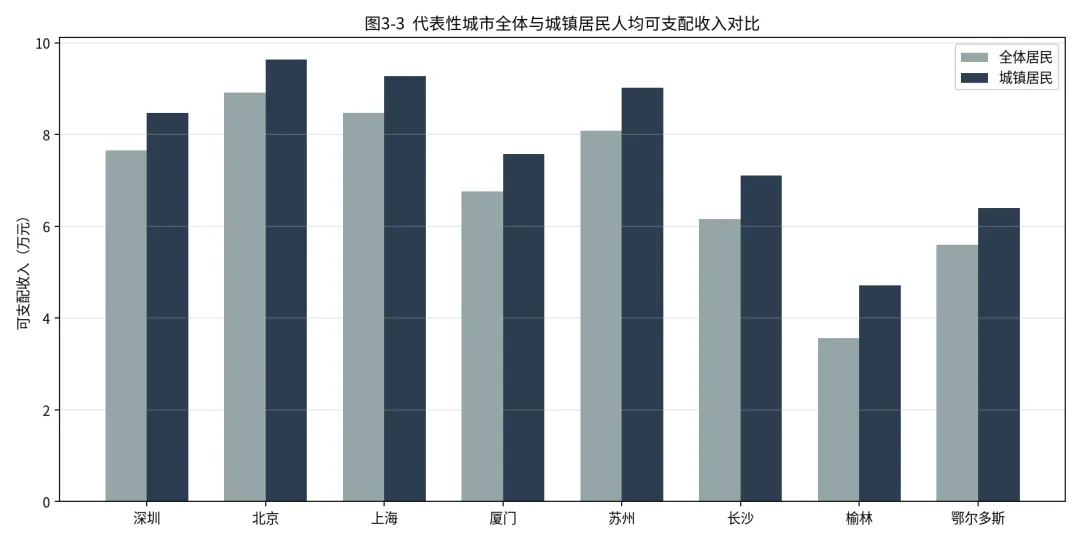
图3-3代表性城市全体与城镇居民人均可支配收入对比(万元)怎么读:两组柱子的高度差反映城乡内部差异。榆林、鄂尔多斯整体收入明显低于深圳、北京、苏州,人均GDP的“高”没有变成居民口袋的“富”。
(三)生存负担比:城市间的日常开销差距并不大
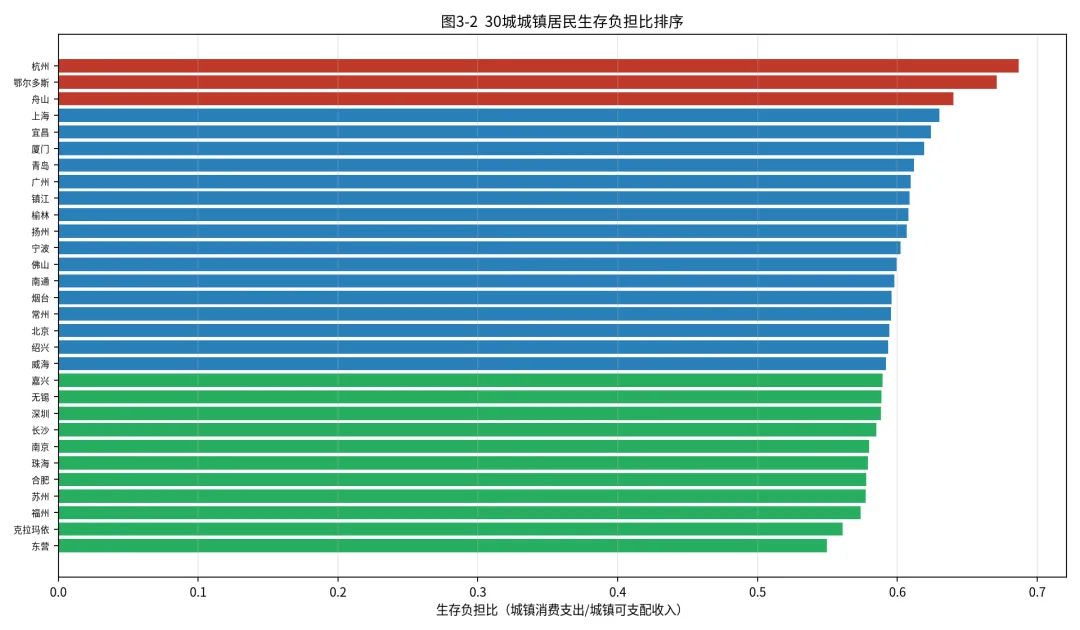
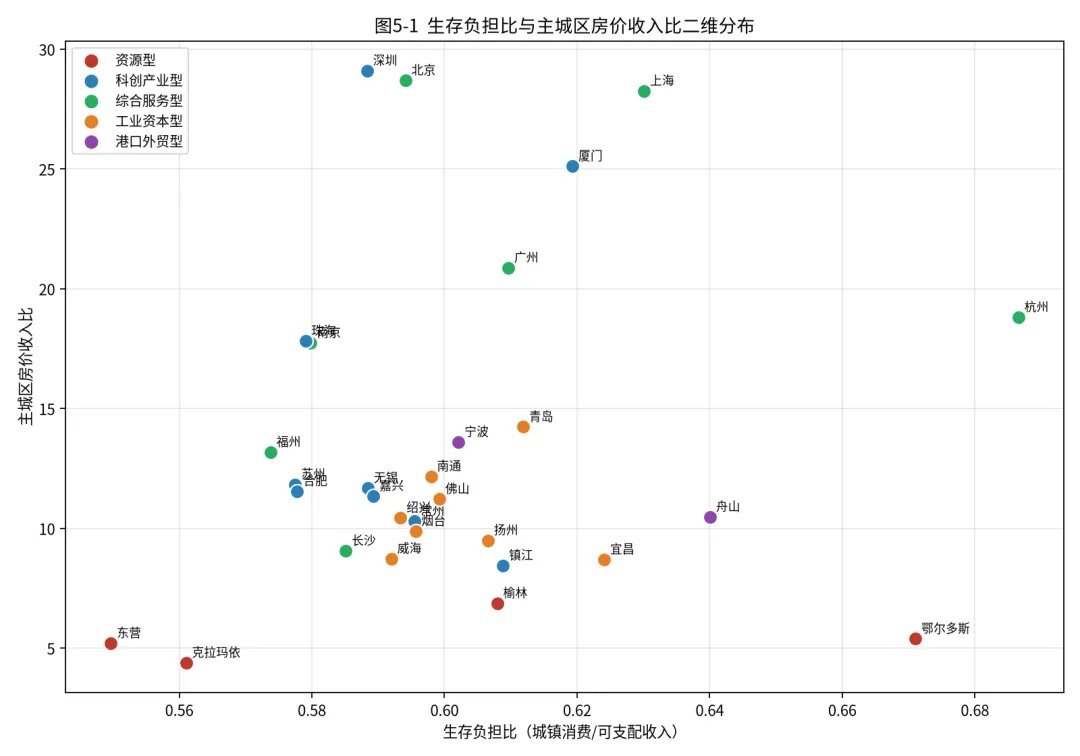
生存负担比=城镇居民消费支出÷城镇居民可支配收入,衡量维持日常生活的开销占收入的比重。30座城市这个数字集中在0.55到0.69,离散程度很小。最高的是杭州约0.69,因为服务业、文旅消费发达、服务类价格偏高;最低的是东营0.55、克拉玛依0.56,能源城市物价平稳、收入不低,消费占比被压低。这里藏着一个关键信号:深圳、厦门、珠海的置业压力排在30城最前,但它们的生存负担比并没有比其他城市高多少。也就是说,这些城市居民觉得“日子紧”,主要不是吃穿贵,而是买房贵。生存负担比衡量的是“不买房前提下的日常压力”,置业负担衡量的是“买房之后的长期压力”,两者必须分开看,合起来才是一本完整账。图3-230城城镇居民生存负担比排序怎么读:所有柱子长度都在0.55到0.69之间,说明光靠吃穿,城市差距不大;真正的分化在买房。
四、30城置业负担:一套90平方米的房子有多难
本章回到夫妻家庭最现实的问题:凭两人的收入,在这座城市到底买不买得起一套刚需房,每月还贷紧不紧张。全章房价统一采用主城区成交均价口径。(一)先看口径:为什么必须用主城区价格
同一座城市,主城区房价通常比全市均价高出一大截。北京主城区61400元/㎡、全市43600元/㎡,高出约41%;上海58200元/㎡对40200元/㎡,高出约45%;广州34700元/㎡对24900元/㎡,高出约39%;南京32400元/㎡对26800元/㎡,高出约21%。全市均价被远郊新城、郊区低价盘系统性拉低,如果用它算刚需门槛,会严重低估真实难度。因此本报告所有置业指标统一用主城区均价,全市口径仅在附录作背景参考。(二)房价收入比:四个压力梯队
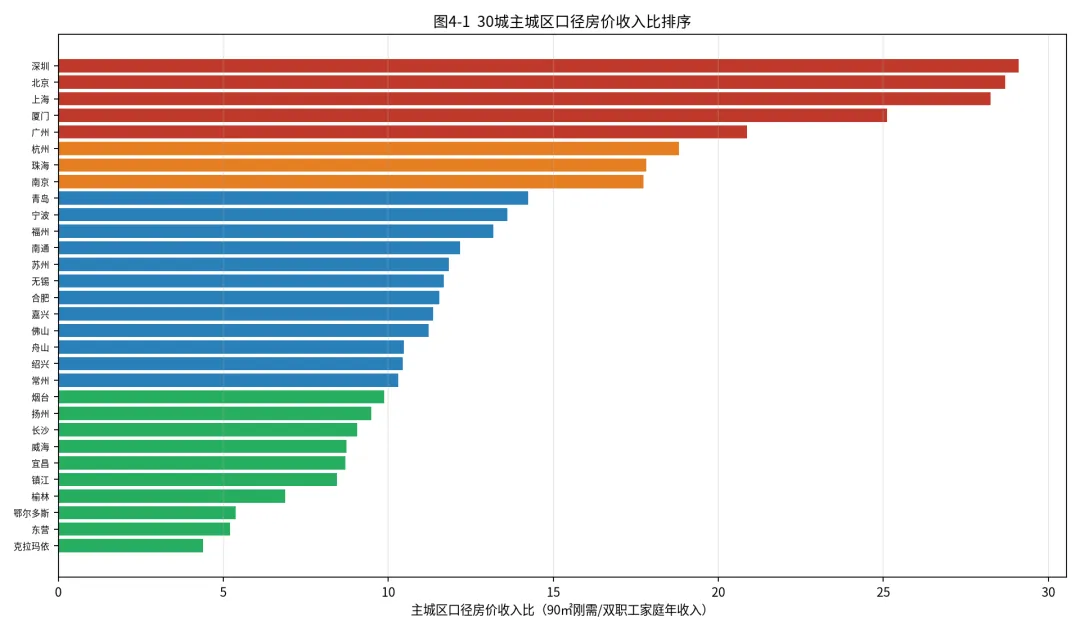
以90平方米主城区总价除以双职工家庭年收入,30座城市的主城区口径房价收入比形成一条陡峭的阶梯:第一梯队(超过20年,极高压力):深圳29.10、北京28.69、上海28.26、厦门25.11、广州20.87。在这几座城市,一对夫妻不吃不喝也要攒20年以上才能全款买房。厦门尤其典型——人均GDP在30城里只排第19,房价收入比却高居第4,根源是海岛土地面积小、岛内外供给紧张,再叠加闽南民营经济高购买力涌入。第二梯队(15到20年,高压力):杭州18.80、珠海17.81、南京17.74。第三梯队(10到15年,中等压力):青岛14.23、宁波13.60、福州13.18、南通12.17、苏州11.83、无锡11.68、合肥11.54、嘉兴11.35、佛山11.22、舟山10.48、绍兴10.44、常州10.30。苏州、无锡、常州人均GDP都在最前面,房价收入比却只有中等水平,属于“高产出、买房不算太难”的健康样本。第四梯队(10年以下,较低压力):烟台9.88、扬州9.49、长沙9.06、威海8.73、宜昌8.70、镇江8.45,以及资源城市榆林6.87、鄂尔多斯5.38、东营5.20、克拉玛依4.39。长沙作为人口千万级省会,主城区房价收入比只有9.06,远低于杭州、南京、广州等同类城市。图4-130城主城区口径房价收入比排序(颜色对应四个压力梯队)
怎么读:横条越长,攒钱买房的年限越久。红色一档是“不吃不喝攒20年以上”,绿色一档是“攒不到10年”。
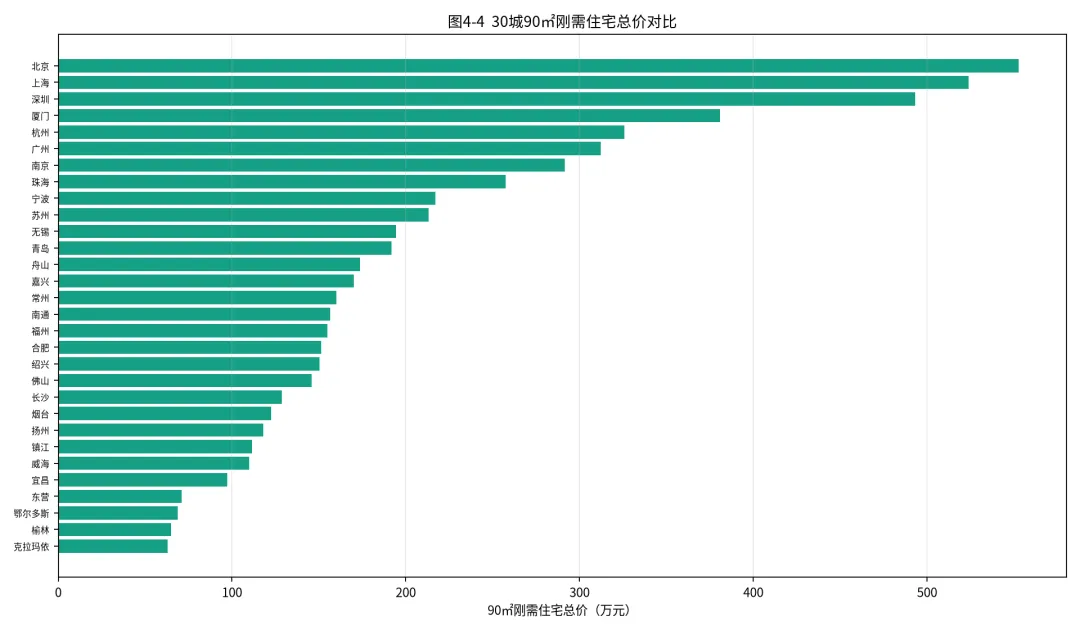
图4-430城90㎡刚需住宅总价对比(万元)怎么读:同一套90平方米的房子,北京、上海、深圳总价在500万元上下,榆林、克拉玛依只要60多万元,相差近8倍。
(三)首付门槛:第一道现金硬约束
按30%首付计算,北京首付约165.8万元、上海157.1万元、深圳148.0万元、厦门114.2万元——动辄上百万元的首付,是普通家庭最大的现金门槛,远高于月供压力。而资源城市首付只要20万元上下:克拉玛依18.9万元、榆林19.4万元、鄂尔多斯20.7万元、东营21.3万元。首付的差距,比月供更早、更硬地决定了普通家庭能否上车。(四)月供压力:比房价收入比更扎心的现金流
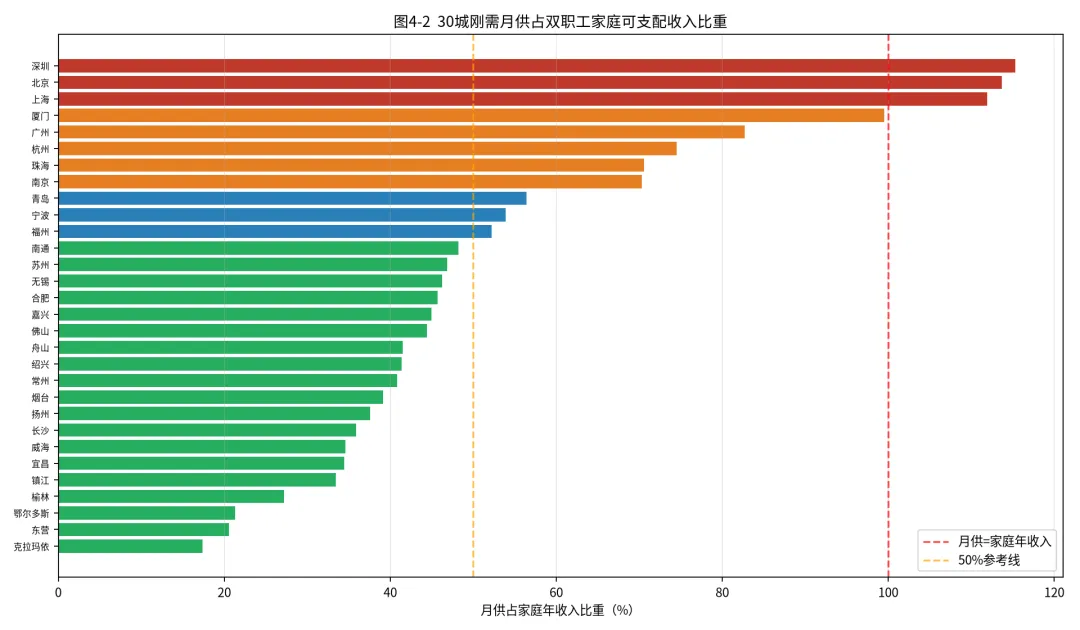
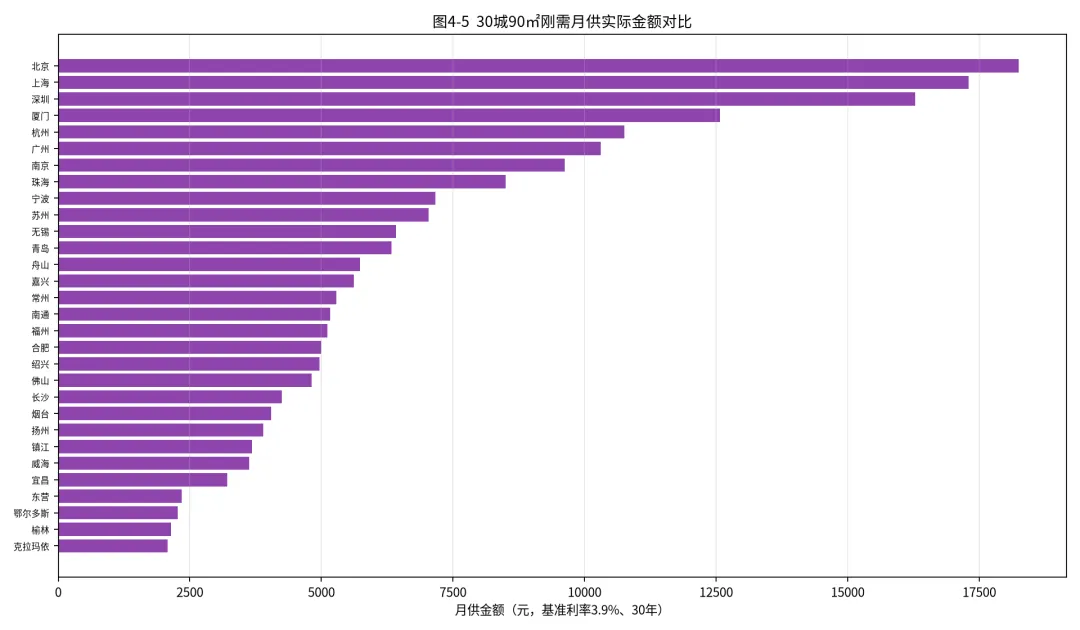
房价收入比衡量总门槛,月供收入比衡量买房后长达30年、每个月都要面对的现金流压力。在3.9%基准利率、30年等额本息下:月供收入比超过100%的城市有三座:深圳115.3%、北京113.7%、上海112.0%;厦门99.5%基本踩在临界线上。意思是,把这对双职工家庭的全部月收入拿去还房贷都不够,只能靠父母帮衬、更高收入或买更小的房子。月供金额上,深圳16284元、北京18245元、上海17294元,是普通家庭月收入无法独立覆盖的水平。80%到100%的城市有广州82.7%、杭州74.5%、珠海70.6%、南京70.3%;50%到80%的城市有青岛、宁波、福州、南通、苏州、无锡、合肥、嘉兴、佛山等。这些城市的家庭年收入有五成以上要用于还贷,属于“紧平衡”,一旦失业或降薪,断供风险不小。长沙月供4249元、月供收入比35.9%,宜昌34.5%、镇江33.5%,属于可持续区间。图4-230城刚需月供占双职工家庭可支配收入比重(红色虚线为100%临界线)怎么读:越过红色虚线的城市(深圳、北京、上海),普通家庭光靠工资还不清房贷;超过橙色50%线的,家庭现金流已较紧绷。
图4-530城90㎡刚需月供实际金额对比(元)怎么读:深圳、北京、上海月供超过16000元,长沙约4200元,榆林、克拉玛依只有2000元出头——每月还款额的差距比房价本身更直观。
(五)四象限:人均GDP和置业压力并不成正比
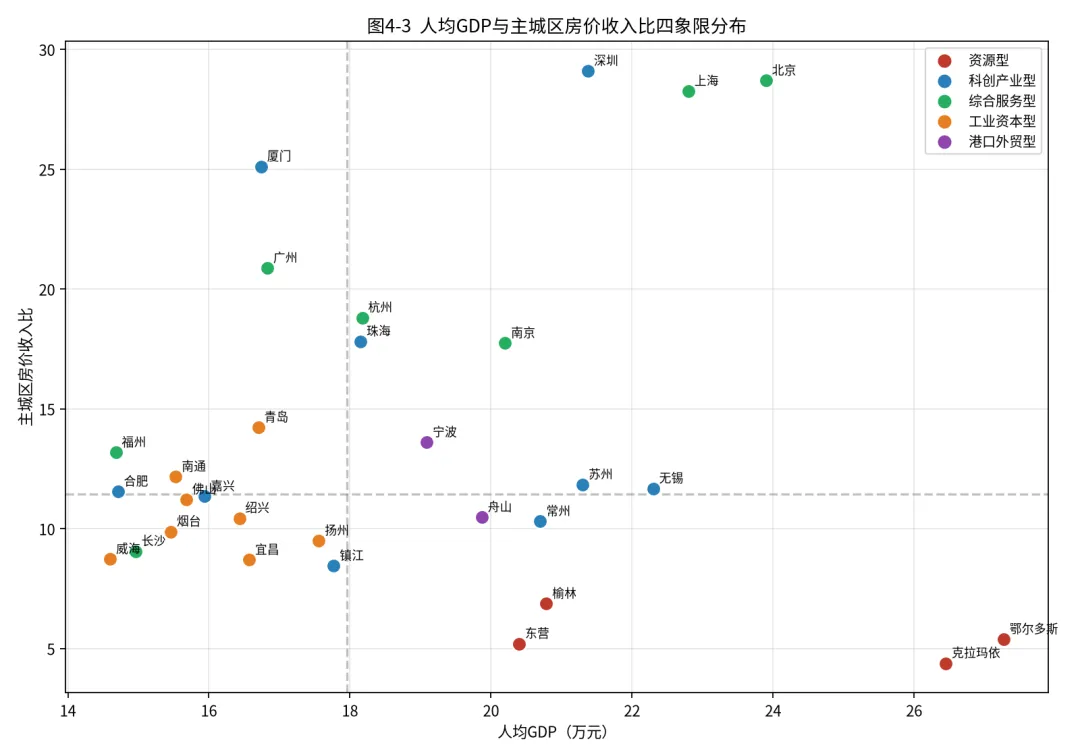
把人均GDP放横轴、房价收入比放纵轴,30座城市落进四个象限。右上角“高产出+高压力”:深圳、北京、上海、厦门、杭州、珠海、南京、广州。右下角“高产出+买房不难”:苏州、无锡、常州、宁波、绍兴、嘉兴、舟山。左上角“产出一般但买房贵”:青岛、福州。左下角“产出一般且买房不贵”:长沙、宜昌、烟台、扬州、威海、镇江。能源城市鄂尔多斯、榆林、东营、克拉玛依人均GDP很高但房价很低,落在特殊位置——它们的低房价来自人口吸引力弱、住房需求不足,不能简单当宜居范本。图4-3人均GDP与主城区房价收入比四象限散点图怎么读:一眼可见“人均GDP高”和“买房难”并不重合——苏州在右下(产出高、买房不难),厦门在左上(产出一般、买房极难)。
(六)五个典型城市的完整账本
深圳:人均GDP样本第6,房价收入比第1(29.10),月供收入比115.3%,外来常住人口占比69.4%为30城最高。90㎡主城总价493.2万元,首付148万元。高房价与高人口流入并存,反映产业集聚带来的购买力和土地供给刚性之间的硬矛盾。厦门:人均GDP样本第19,房价收入比第4(25.11),月供收入比99.5%。90㎡总价380.7万元。海岛土地面积小、岛内外供给紧张,叠加闽南民营经济购买力,形成“小体量、高房价”,是GDP和置业压力脱钩最极端的样本。珠海:人均GDP样本第14,房价收入比第8(17.81),月供收入比70.6%,外来常住人口占比44.7%。90㎡总价257.4万元,首付77.2万元。滨海区位叠加港澳和周边城市购买力外溢、土地稀缺,是“中等产出、高置业压力”的城市典型。长沙:人均GDP样本第27,房价收入比仅9.06,月供收入比35.9%,土地财政依赖度0.58在省会里偏低。90㎡总价128.7万元,首付38.6万元,月供4249元。长沙用克制的地价和供给,做到“收入不低、房价不高”,是被反复对照的正面样本。榆林:人均GDP样本第8,城镇居民可支配收入样本倒数。90㎡总价64.8万元,房价收入比6.87。能源产业资本密集、分成低,账面财富和居民口袋严重脱节,是“高产出、低获得感”的极端案例。五、生存负担和置业负担:两条线合起来看
单独看生存负担比,城市之间差别不大;单独看房价收入比,差别巨大。把两条线叠在一张图里,30座城市可分成四类性格,每类的政策含义和生活体验都不同。第一类,吃穿贵、买房也贵——北京、上海、广州、杭州。日常消费和房贷两头挤压,储蓄率被压得很低,居民抗风险能力弱。第二类,吃穿一般、买房极贵——深圳、厦门、珠海。这些城市居民的最大压力不是吃饭,而是买房;只要把住房问题解决好,生活品质提升的空间最大。第三类,吃穿一般、买房不贵——长沙、扬州、烟台。日常可控、住房轻松,家庭结余空间最充足,是多数人意义上的“宜居”型城市。第四类,吃穿便宜、买房也便宜——鄂尔多斯、榆林、东营、克拉玛依。账面负担都很轻,但要警惕产业单一、人口外流带来的长期隐忧,不能只看房价低就当宜居。图5-1生存负担比与主城区房价收入比二维散点图怎么读:横轴是吃穿占收入的比例,纵轴是攒钱买房的年限。多数城市挤在横轴中间一段,但纵轴高低悬殊——城市生活的最大差别,就在纵轴(买房)这一项上。
六、三个幕后推手:为什么同样GDP,日子却不同
【家庭视角】同样是高收入城市,为什么有的买房轻松、有的压力巨大?本章找出三个幕后推手——城市靠什么赚钱(产业结构)、有多少外地人来抢房(人口流入)、政府有多依赖卖地(土地财政)。看懂这三个,城市“贵贱”之谜就解开了。(一)产业结构决定钱怎么分
资源型重工业(鄂尔多斯、榆林、东营、克拉玛依)资本密集、产业链短,劳动报酬分到的比例低,居民收入上不去,对外来人口吸引力也弱,住房需求不足;先进制造业(苏州、无锡、常州、宁波、佛山)产业链长、岗位多,居民收入和房价形成相对平衡;服务主导型城市(北京、上海、杭州、广州、珠海、厦门)高收入岗位集中在少数行业,头部群体购买力把核心城区房价顶得很高。用“居民收入÷人均GDP”的分配系数量化:榆林约22.7%、鄂尔多斯23.4%、克拉玛依27.2%,而苏州42.3%、无锡37.3%、深圳39.6%、杭州49.0%。能源城市的分配系数普遍比制造、服务城市低10到20个百分点,这一差距直接解释了两类城市居民腰包的厚薄。(二)外来人口决定刚需有多少
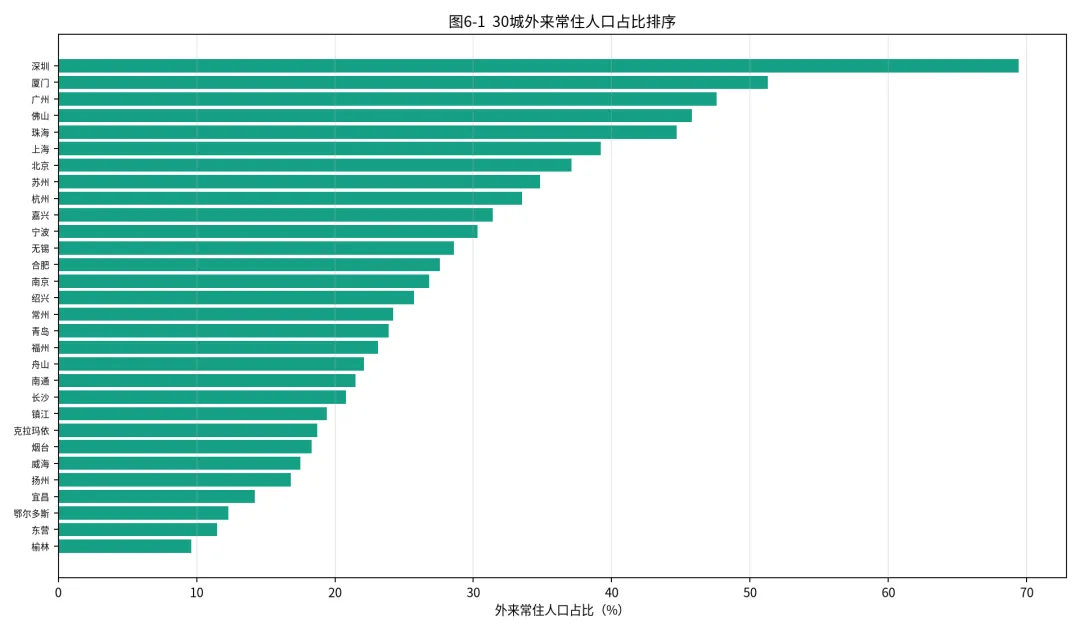
深圳外来常住人口占比69.4%、厦门51.3%、广州47.6%、佛山45.8%、珠海44.7%,持续的人口净流入长期托住房价。但这里有个容易被忽略的筛选效应:大量外来人口不一定都能转化成买房需求,还要被收入门槛和限购资格双重过滤。深圳外来人口很多,可真正能在主城区上车的,只是其中收入足够高的那一小撮;而榆林、鄂尔多斯外来人口占比只有9.6%、12.3%,人口增长动力弱,住房新增需求不足,房价自然上不去。图6-130城外来常住人口占比排序怎么读:横条越长,外地户口常住人口越多。深圳、厦门、广州、珠海这些高置业压力城市,恰恰也是外来人口占比最高的城市。
(三)土地财政决定政府怎么卖地
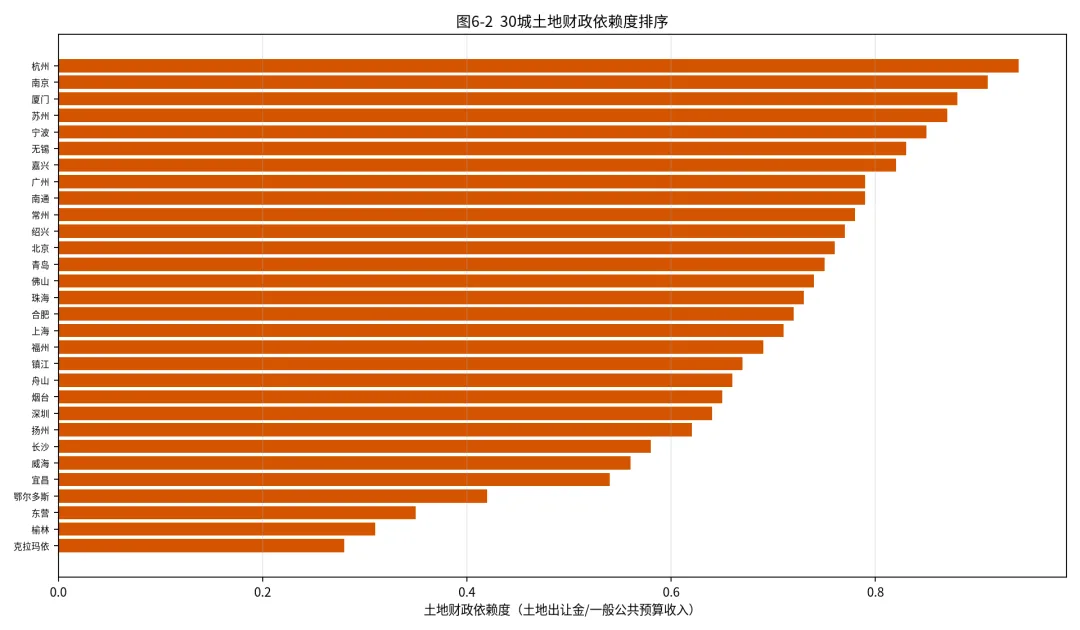
土地财政依赖度=土地出让金÷一般公共预算收入,衡量地方政府有多依赖卖地。杭州0.94、南京0.91、厦门0.88、苏州0.87依赖度偏高,土地供给策略对房价的传导更强;克拉玛依0.28、榆林0.31、鄂尔多斯0.42主要靠资源税收,不靠卖地;长沙0.58在省会里偏低,这是它能稳住房价的一个重要结构性原因。土地财政依赖度越高的城市,政府越有动力维持高地价,住宅用地供给越受约束,房价支撑越强。图6-230城土地财政依赖度排序怎么读:横条越长,地方政府越依赖卖地收入。杭州、南京、厦门、苏州最高,资源型城市和长沙明显偏低。
(四)三个变量凑出不同的城市
把三点组合起来,就能解释开头的反差。深圳是“高新产业+极多外来人口+较高土地财政+严格限购”叠出来的高压力;厦门是“海岛地理+服务业主导+高外来人口+高土地财政”;珠海是“跨区域购买力外溢+高外来人口+中等土地财政+土地稀缺”;长沙是“制造业基础+稳定人口流入+低土地财政+宽松限购”凑出的低压力;榆林则是“资源产业+低外来人口+低土地财政”的特殊样本。没有哪一座城市是被单一因素决定的,都是多变量叠加的结果。七、利率一变动,压力差多少(敏感性分析)
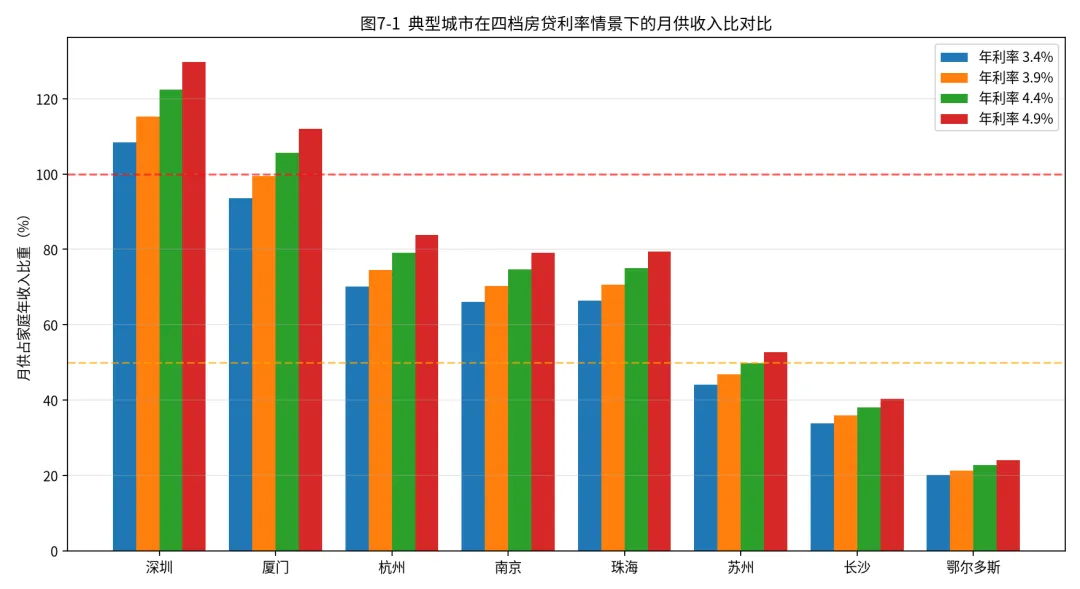
前文所有月供都按3.9%基准利率计算。现实中利率会随货币政策变动,这里把利率设为3.4%、3.9%、4.4%、4.9%四档,看同一批城市的月供压力怎么变,检验结论是否稳健。结果有两点。第一,利率确实能明显改变月供压力,但改变不了城市之间的排名顺序——深圳永远比长沙难买。第二,高房价城市对利率更敏感:同样上调1个百分点,深圳、厦门、珠海的月供多出的绝对金额,比榆林、克拉玛依大得多,抗利率上行的能力也更弱。例如深圳在3.4%利率下月供收入比约110%,升到4.9%则超过120%;而长沙即使升到4.9%,月供收入比仍稳定在40%以下。这说明利率是短期调节阀,能缓解或加重现金流压力,却解决不了由产业结构、人口流入、土地供给决定的长期结构性矛盾。住房问题的根子,不在利率,而在土地、产业和人口。图7-1典型城市在四档房贷利率情景下的月供收入比对比怎么读:同一城市四根柱子随利率升高而变长。深圳、厦门即使降到3.4%仍很高,长沙即使升到4.9%仍轻松——排名顺序基本不变。
八、结论与政策启示
(一)五条核心结论
第一,人均GDP不能直接当成城市居民的福利水平。一笔产出有多少变成居民收入,取决于产业结构、二次分配和人口结构;资源型城市账面很富、口袋一般,就是这个道理,分配系数能相差10到20个百分点。第二,城市之间日子差多少,主要差在买房,而不是吃穿。生存负担比在30城集中在0.55到0.69,差别很小;房价收入比却能差出4倍到29倍,差别悬殊。第三,产业结构、外来人口占比、土地财政依赖度三个结构因素,共同决定一座城市的置业负担。它们的不同组合,造就了“高产出高压力”“高产出低压力”“低产出高压力”等不同城市类型。第四,限购是量化指标之外的隐性门槛。深圳、厦门这类严格限购城市,大量外来人口被资格挡在购房市场之外,真实上车难度比数字显示的更高。第五,利率是短期调节阀,不是解药。它能缓解或加重月供压力,却改变不了城市间的相对排序,住房问题的根子在土地、产业和人口这些中长期结构上。(二)政策启示
第一,城市评价别再唯GDP论。把居民可支配收入、住房可负担性纳入考核,引导地方政府更在意居民的实际获得感,而非单纯产出规模。第二,鼓励产业链长、就业带动强的先进制造业。同样是二产,制造和挖矿对居民收入的影响完全不同,产业升级本身就是在改善收入分配。第三,人口流入型城市要跟着人口增速安排土地供给,逐步降低对卖地的依赖。长沙用较低的土地财政依赖稳住房价,值得千万级人口城市借鉴。第四,政策上要把短期货币工具和中长期结构改革分开。高房价城市的住房问题,靠降息解决不了,要靠土地、规划、产业的一揽子安排。九、研究的边界与不足
第一,收入指标用的是均值。可支配收入和平均工资都会被高收入群体拉高,没法体现收入分布的中位数,所以对深圳这类高房价城市,报告测算可能高估了普通家庭的购房能力。举例说,深圳人均可支配收入8.48万元在30城里排第5,但这座城市的收入极化极明显,头部金融、互联网岗位与服务业基层岗位差距悬殊,均值对“大多数家庭”的代表性有限。受公开数据限制,分城市的工资中位数暂时拿不到。第二,主城区房价口径仍有一定误差。不同第三方机构对“主城区”的划分标准有差异;克拉玛依、榆林、东营按估算补齐,也带了偏差。但统一口径保证了城市之间可比,这个代价是值得的。第三,刚需模型是简化假设。只算了90平方米、双职工、30%首付这一种情形,没覆盖单身、改善型、多孩家庭,也没算装修、契税、维修基金这些交易成本。对改善型家庭来说,真实负担往往更高;对选择更小户型或远郊的刚需来说,负担又可能更低。模型刻画的是“标准情形”的门槛,不是每个家庭的天花板。第四,土地财政依赖度是简化代理指标。土地出让金属政府性基金收入,和一般公共预算收入分属不同账户,这个比值只能作参考,不能精确反映财政结构的全部。第五,这是单一年份的截面快照,看不到多年动态演变。人均GDP排名、房价、收入都随时间变动,单年数据无法揭示趋势与因果。第六,限购资格是地区性、动态变化的政策变量。深圳、厦门、珠海等城市的具体限购细则、社保年限要求各不相同,本报告只能用“宽松/适度收紧/严格限购”的定性标签刻画,无法统一量化其对需求的抑制程度,可能低估或高估不同城市的真实上车门槛。第七,本报告以城市主城区平均口径刻画房价,未进一步区分核心地段与新城区。同一座城市内部,核心区与新城区的单价可能相差数倍,刚需家庭的实际选择范围更宽,真实负担存在弹性。(后续研究:从截面到动态)
三个方向值得继续做深。其一,数据层:补充分城市工资中位数、收入基尼系数、按户型细分的成交结构,把“均值画像”升级为“分布画像”,才能回答“多数家庭”而非“平均家庭”的负担。其二,时间层:取得多年连续数据后构建面板模型,识别产业转型、人口流动、土地供给对住房可负担性的动态因果影响。其三,结构层:纳入租赁市场,刻画“租购并举”下不同家庭的现实选择——毕竟在深圳、厦门这些高房价城市,相当一部分家庭终其一生可能都无力购房,租赁价格同样决定他们的生存质量。附录A:30城完整指标汇总表
表A-12025年人均GDP前三十城市核心指标总表(按人均GDP降序,房价统一为主城区口径)城市 | 类型 | 常住 人口(万) | 人均 GDP(元) | 城镇可 支配(元) | 城镇 消费(元) | 生存 负担比 | 二产 (%) | 主城均价(元/㎡) | 房价 收入比 | 首付 (万元) | 月供 (元) | 月供/收入 | 外来 人口(%) | 土地 财政 | 购房 资格 |
鄂尔多斯 | 资源型 | 224.5 | 272704 | 63946 | 42910 | 0.671 | 68.1 | 7650 | 5.38 | 20.7 | 2273 | 21.3% | 12.3 | 0.42 | 宽松 |
克拉玛依 | 资源型 | 49.3 | 264500 | 71826 | 40296 | 0.561 | 75.2 | 7000 | 4.39 | 18.9 | 2080 | 17.4% | 18.7 | 0.28 | 宽松 |
北京 | 综合服务型 | 2180.0 | 239000 | 96292 | 57208 | 0.594 | 13.8 | 61400 | 28.69 | 165.8 | 18245 | 113.7% | 37.1 | 0.76 | 严格限购 |
上海 | 综合服务型 | 2489.0 | 228000 | 92687 | 58402 | 0.630 | 24.0 | 58200 | 28.26 | 157.1 | 17294 | 112.0% | 39.2 | 0.71 | 严格限购 |
无锡 | 科创产业型 | 753.7 | 223000 | 83230 | 48976 | 0.588 | 46.9 | 21600 | 11.68 | 58.3 | 6418 | 46.3% | 28.6 | 0.83 | 适度收紧 |
深圳 | 科创产业型 | 1824.8 | 213763 | 84756 | 49864 | 0.588 | 37.4 | 54800 | 29.10 | 148.0 | 16284 | 115.3% | 69.4 | 0.64 | 严格限购 |
苏州 | 科创产业型 | 1299.0 | 213000 | 90125 | 52047 | 0.577 | 46.4 | 23700 | 11.83 | 64.0 | 7042 | 46.9% | 34.8 | 0.87 | 适度收紧 |
榆林 | 资源型 | 360.1 | 207849 | 47143 | 28661 | 0.608 | 68.3 | 7200 | 6.87 | 19.4 | 2139 | 27.2% | 9.6 | 0.31 | 宽松 |
常州 | 科创产业型 | 541.5 | 207000 | 77763 | 46305 | 0.595 | 46.2 | 17800 | 10.30 | 48.1 | 5289 | 40.8% | 24.2 | 0.78 | 适度收紧 |
东营 | 资源型 | 220.5 | 204000 | 68382 | 37589 | 0.550 | 62.1 | 7900 | 5.20 | 21.3 | 2347 | 20.6% | 11.5 | 0.35 | 宽松 |
南京 | 综合服务型 | 957.0 | 202000 | 82180 | 47651 | 0.580 | 35.5 | 32400 | 17.74 | 87.5 | 9628 | 70.3% | 26.8 | 0.91 | 适度收紧 |
舟山 | 港口外贸型 | 118.1 | 198700 | 82911 | 53067 | 0.640 | 31.2 | 19300 | 10.48 | 52.1 | 5735 | 41.5% | 22.1 | 0.66 | 适度收紧 |
宁波 | 港口外贸型 | 983.3 | 190879 | 79736 | 48011 | 0.602 | 42.0 | 24100 | 13.60 | 65.1 | 7161 | 53.9% | 30.3 | 0.85 | 适度收紧 |
珠海 | 科创产业型 | 247.7 | 181500 | 72247 | 41834 | 0.579 | 41.8 | 28600 | 17.81 | 77.2 | 8499 | 70.6% | 44.7 | 0.73 | 适度收紧 |
杭州 | 综合服务型 | 1270.0 | 181732 | 86640 | 59484 | 0.687 | 24.5 | 36200 | 18.80 | 97.7 | 10757 | 74.5% | 33.5 | 0.94 | 适度收紧 |
镇江 | 科创产业型 | 321.7 | 177700 | 66071 | 40226 | 0.609 | 48.6 | 12400 | 8.45 | 33.5 | 3685 | 33.5% | 19.4 | 0.67 | 宽松 |
扬州 | 工业资本型 | 458.3 | 175600 | 62121 | 37680 | 0.607 | 47.3 | 13100 | 9.49 | 35.4 | 3893 | 37.6% | 16.8 | 0.62 | 宽松 |
广州 | 综合服务型 | 1873.4 | 168279 | 74822 | 45613 | 0.610 | 24.1 | 34700 | 20.87 | 93.7 | 10311 | 82.7% | 47.6 | 0.79 | 适度收紧 |
厦门 | 科创产业型 | 532.8 | 167400 | 75792 | 46938 | 0.619 | 38.4 | 42300 | 25.11 | 114.2 | 12569 | 99.5% | 51.3 | 0.88 | 严格限购 |
青岛 | 工业资本型 | 1034.2 | 167000 | 67345 | 41206 | 0.612 | 39.7 | 21300 | 14.23 | 57.5 | 6329 | 56.4% | 23.9 | 0.75 | 适度收紧 |
宜昌 | 工业资本型 | 401.8 | 165700 | 55876 | 34872 | 0.624 | 49.2 | 10800 | 8.70 | 29.2 | 3209 | 34.5% | 14.2 | 0.54 | 宽松 |
绍兴 | 工业资本型 | 544.3 | 164314 | 71985 | 42714 | 0.593 | 47.0 | 16700 | 10.44 | 45.1 | 4962 | 41.4% | 25.7 | 0.77 | 适度收紧 |
嘉兴 | 科创产业型 | 558.2 | 159400 | 74932 | 44158 | 0.589 | 48.1 | 18900 | 11.35 | 51.0 | 5616 | 45.0% | 31.4 | 0.82 | 适度收紧 |
佛山 | 工业资本型 | 955.2 | 156800 | 64986 | 38942 | 0.599 | 56.3 | 16200 | 11.22 | 43.7 | 4814 | 44.4% | 45.8 | 0.74 | 适度收紧 |
南通 | 工业资本型 | 774.4 | 155300 | 64344 | 38476 | 0.598 | 48.8 | 17400 | 12.17 | 47.0 | 5170 | 48.2% | 21.5 | 0.79 | 适度收紧 |
烟台 | 工业资本型 | 705.9 | 154600 | 61958 | 36904 | 0.596 | 46.7 | 13600 | 9.88 | 36.7 | 4041 | 39.1% | 18.3 | 0.65 | 宽松 |
长沙 | 综合服务型 | 1051.5 | 149600 | 71034 | 41562 | 0.585 | 38.5 | 14300 | 9.06 | 38.6 | 4249 | 35.9% | 20.8 | 0.58 | 宽松 |
合肥 | 科创产业型 | 980.5 | 147100 | 65496 | 37843 | 0.578 | 44.2 | 16800 | 11.54 | 45.4 | 4992 | 45.7% | 27.6 | 0.72 | 适度收紧 |
福州 | 综合服务型 | 842.0 | 146800 | 58742 | 33705 | 0.574 | 40.6 | 17200 | 13.18 | 46.4 | 5111 | 52.2% | 23.1 | 0.69 | 适度收紧 |
威海 | 工业资本型 | 291.1 | 146000 | 62873 | 37220 | 0.592 | 41.3 | 12200 | 8.73 | 32.9 | 3625 | 34.6% | 17.5 | 0.56 | 宽松 |
注:生存负担比=城镇消费支出/城镇可支配收入;房价收入比=90㎡主城区总价/(2×城镇可支配收入);首付=90㎡主城区总价×30%;月供=基准3.9%利率下30年等额本息;月供/收入=月供×12/家庭年收入;土地财政=土地出让金/一般公共预算收入。克拉玛依、榆林、东营主城区均价为按各自全市均价上浮5%–8%的估算值,以保证30城统一主城区口径完整。附录B:数据来源索引
1.各城市统计局《2025年国民经济和社会发展统计公报》;3.中指研究院《2025年中国房地产市场年度报告》及城市成交数据;5.各城市财政局2025年财政预算执行报告、自然资源局土地出让成交公告;附录C:核心指标通俗对照表
为方便不同背景的读者,把报告里的专业词翻成日常说法。指标 | 学术定义 | 通俗解释 |
人均GDP | 地区生产总值÷常住人口 | 这座城市平均每人“创造”多少财富;不等于每人赚到这么多 |
居民可支配收入 | 居民实际可自由支配收入(扣税社保后) | 普通人一年真正拿到手、能花的钱 |
生存负担比 | 城镇消费支出÷城镇可支配收入 | 每月赚的钱里,花在吃穿住行上的比例 |
房价收入比 | 90㎡住房总价÷家庭年可支配收入 | 一家人不吃不喝攒多少年能全款买房 |
月供收入比 | 月供×12÷家庭年可支配收入 | 买房后每年收入里有几成拿去还房贷 |
分配系数 | 居民可支配收入÷人均GDP | 城市产出里,有多大比例真正落到居民口袋 |
等额本息 | 贷款每月偿还额固定(本金利息摊平) | 每月还贷金额固定不变的一种还款方式 |
外来常住人口占比 | (常住人口−户籍人口)÷常住人口 | 这座城市有多少外地户口的人在这里生活工作 |
土地财政依赖度 | 土地出让金÷一般公共预算收入 | 地方政府有多依赖“卖地”维持财政 |
二产占比 | 第二产业增加值÷GDP | 工业、制造业、建筑业在城市经济里的分量 |
附录D:重点城市画像速览卡
五座反复讨论的核心城市,用一张卡看全它的“人、钱、房、负担”。城市 | 一句话画像 | 人均GDP | 城镇可支配 | 房价收入比 | 月供/收入 | 核心矛盾 |
深圳 | 高产出+高人口流入+超高房价 | 21.38万(第6) | 8.48万 | 29.10(第1) | 115.3% | 产业强、购买力强,土地刚性推高房价 |
厦门 | 小体量+土地稀缺+高房价 | 16.74万(第19) | 7.58万 | 25.11(第4) | 99.5% | GDP中游却房价顶端,岛内资源集中 |
珠海 | 跨区域购买力外溢+土地稀缺 | 18.15万(第14) | 7.22万 | 17.81(第8) | 70.6% | 滨海区位外溢需求,置业压力高企 |
长沙 | 高收入+低房价的良性样本 | 14.96万(第27) | 7.10万 | 9.06(第14) | 35.9% | 克制土地财政,收入与房价匹配 |
榆林 | 高GDP+低收入的反差样本 | 20.78万(第8) | 4.71万 | 6.87(第26) | 27.2% | 能源产业分成低,居民收入与产出脱节 |

 研报速递


发表评论
发表评论: