
 研报速递
EDA(Electronic Design Automation,电子设计自动化)是利用计算机辅助设计完成超大规模集成电路芯片设计、制造、仿真、封装、测试等全流程各个环节的工具链的总称,在半导体行业内被称为“芯片之母”。EDA工具是算法密集型的大型工业软件系统,融合了图形学、计算数学、微电子学、拓扑逻辑学、材料学以及人工智能等多学科的算法技术,广泛应用于机械、电子、通信、航空航天等领域。
EDA的分类
EDA工具全面覆盖芯片从功能设计、制造到封测全流程,是半导体产业的战略支点,市场规模虽小但杠杆效应巨大。
根据EDA工具在半导体产业链中的应用环节,可将其划分为设计类EDA、制造类EDA、封测类EDA三大类。设计类EDA覆盖芯片从架构设计到物理实现全流程,制造类EDA贯穿晶圆厂工艺开发与量产,封测类EDA支撑芯片封装测试与系统级验证,三者协同构成芯片落地完整工具链。
第一章 行业基本概述
◼ 1.1 EDA的定义及分类
EDA的定义
EDA(Electronic Design Automation,电子设计自动化)是利用计算机辅助 设计完成超大规模集成电路芯片设计、制造、仿真、封装、测试等全流程各 个环节的工具链的总称,在半导体行业内被称为“芯片之母”。EDA工具是算 法密集型的大型工业软件系统,融合了图形学、计算数学、微电子学、拓扑 逻辑学、材料学以及人工智能等多学科的算法技术,广泛应用于机械、电子 、通信、航空航天等领域。
EDA的分类
EDA工具全面覆盖芯片从功能设计、制造到封测全流程,是半导体产业的战 略支点,市场规模虽小但杠杆效应巨大。 根据EDA工具在半导体产业链中的应用环节,可将其划分为设计类EDA、制 造类EDA、封测类EDA三大类。设计类EDA覆盖芯片从架构设计到物理实 现全流程,制造类EDA贯穿晶圆厂工艺开发与量产,封测类EDA支撑芯片封 装测试与系统级验证,三者协同构成芯片落地完整工具链。
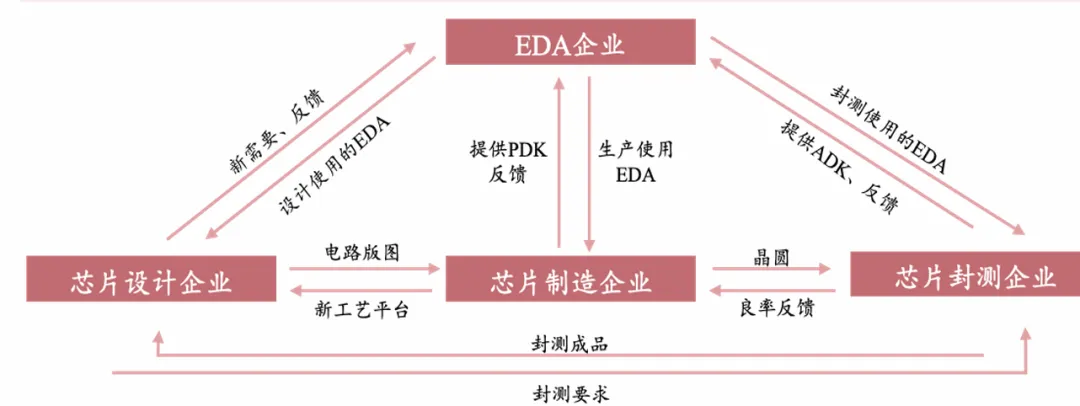
EDA厂商、芯片设计厂商Fabless与芯片制造厂商Foundry、封测代工企业 OSAT之间形成了深度协同的产业链闭环。EDA厂商向设计方提供设计工具 ,并依据制造方提供的PDK(工艺设计套件)及封测方提供的ADK(封装 设计套件)与生产、封测反馈进行技术迭代;设计方利用EDA工具完成电路 版图并交付制造,同时向封测方提出封测要求;制造方通过新工艺平台反向 驱动设计与工具升级,并将加工完成的晶圆交付封测方;封测方完成封装测 试后向设计方交付封测成品,并将良率反馈至制造方以驱动工艺优化。四方 通过需求反馈与技术支撑紧密耦合,共同保障了集成电路从设计到量产的高 效实现。
◼ 1.2 EDA行业发展历程
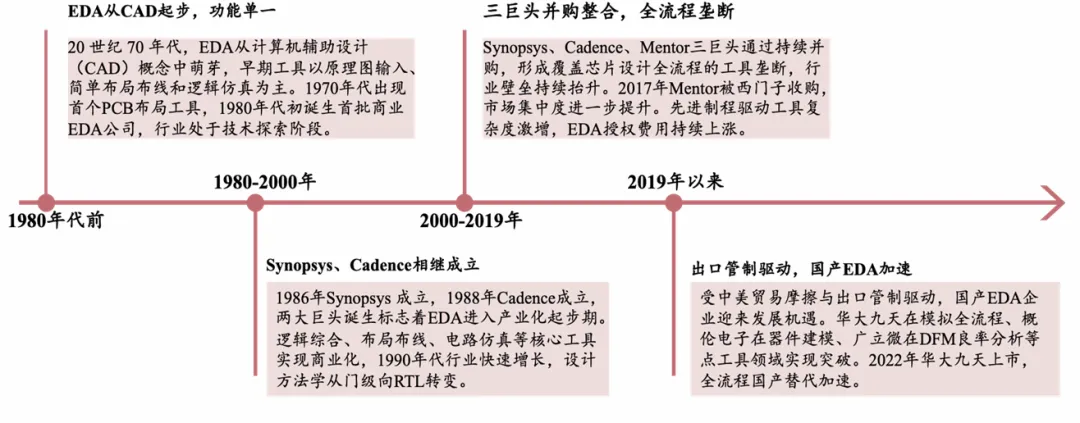
EDA产业发展大致可分为四个阶段。1980年代前为技术萌芽期,EDA从 CAD起步,功能单一。1980-2000年为产业化起步期,Synopsys、Cadence相 继成立,核心工具实现商业化。2000-2019年为全球化整合期,三巨头通过 并购形成全流程垄断,行业壁垒持续抬升。2019年以来,受出口管制与国产 替代驱动,中国EDA企业快速发展,华大九天、概伦电子等在点工具领域实 现突破。
1.3 EDA行业产业链分析
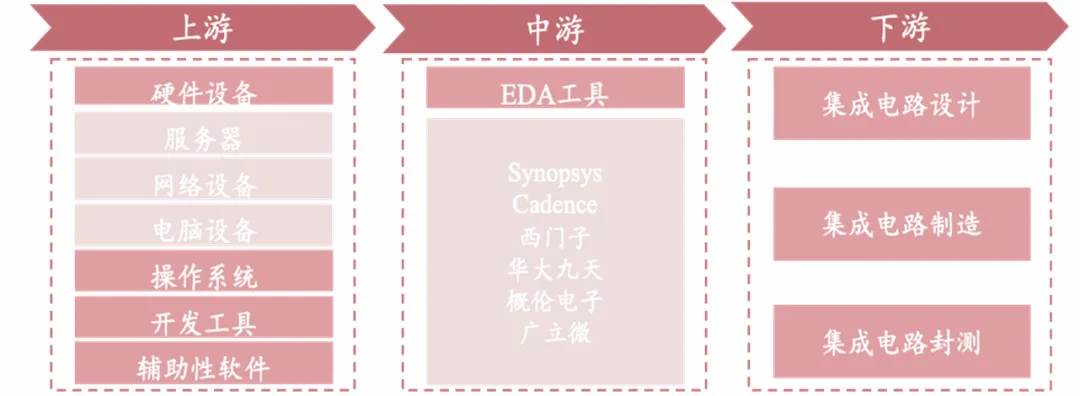
EDA产业链结构清晰,分为上、中、下游三个环节。上游提供硬件设备(服 务器、网络及电脑设备)、操作系统、开发工具和辅助性软件,是为EDA研 发奠定算力与系统的基础支撑;中游为核心环节,专注EDA工具软件本身, 涵盖设计EDA、制造EDA、封测EDA等,负责提供覆盖芯片全生命周期的 自动化设计、仿真、验证与制造支持工具;下游则涵盖芯片设计公司、晶圆 代工厂、封装测试厂、系统厂商等是EDA价值最终落地的场景。三者紧密 联动,共同推动EDA技术迭代与产业升级。
第二章 市场环境与竞争主体
2.1 EDA行业影响因素
EDA行业的驱动因素、制约因素、机遇及挑战 EDA行业受多重因素交织影响。驱动端,全球半导体产业持续增长,芯片设 计复杂度不断提升,先进制程演进与AI技术赋能共同拉动EDA工具需求;新 兴应用场景拓展打开增量空间。制约端,EDA全流程工具链技术壁垒极高, 高端先进制程工具与晶圆厂工艺深度绑定,国内工具成熟度有待提升;国际 三巨头生态壁垒高,客户验证周期长。机遇层面,国产替代政策加速算力供 应链自主可控,国内集成电路产业基础雄厚,为国产EDA工具国产化提供支 撑。挑战方面,行业前期研发投入门槛高、高端复合型人才紧缺,国际巨头 技术生态竞争激烈,整体机遇与挑战并存。
2.2 EDA行业波特五力分析
多方力量博弈,EDA行业竞争格局高度集中 EDA行业波特五力分析如下:行业内竞争激烈程度中等,全球EDA市场由 Synopsys、Cadence、Siemens EDA三巨头主导,合计市场份额超八成,先 进制程全流程EDA工具竞争格局相对稳固,而成熟制程点工具与国产替代赛 道竞争加剧;购买者议价能力中等,芯片设计企业与晶圆厂对EDA工具依赖 度高、切换成本高、工具黏性强,议价能力相对有限;供应商议价能力较低 等,EDA行业以研发投入与人才为核心,上游软硬件供给充足;新进入者威 胁为低等,全流程工具链构建需数十年技术积累,研发投入大、客户验证周 期长,行业准入门槛高;替代品威胁处于较低等水平,开源EDA、自研内部 工具与AI辅助设计工具构成潜在替代方向,但全流程能力与工艺绑定生态难 以替代。
2.3 中国主要企业介绍
此报告完整内容与行业资料合集,可扫码进入星球社群查看
(本文仅供参考,不代表我们的任何投资建议。如需使用相关信息,请参阅报告原文。)
发表评论
发表评论: