
 研报速递
一、行业概况:资源禀赋与产业链位置
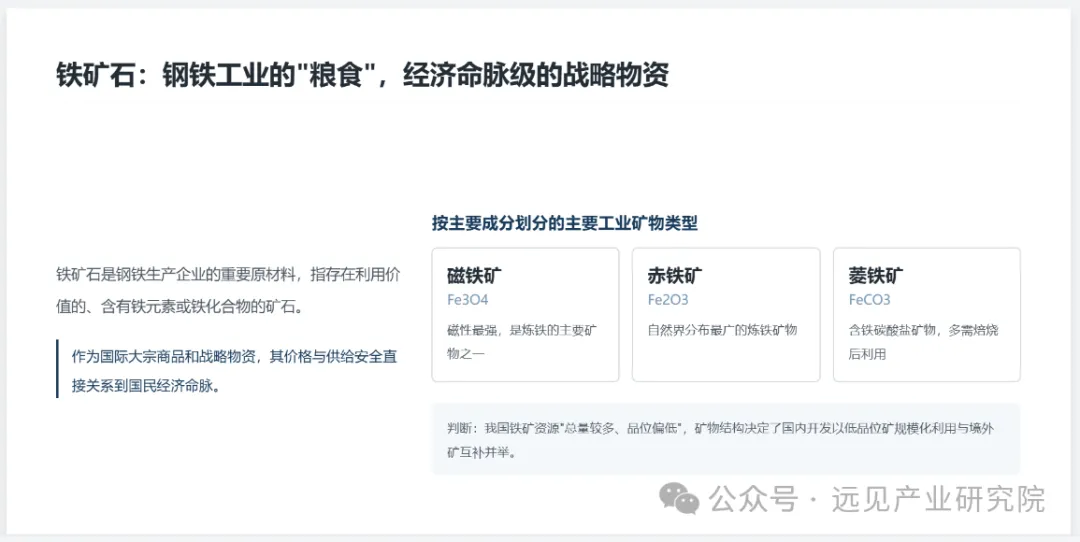
铁矿石是钢铁生产的核心原材料,指含有可利用铁元素或铁化合物的矿石,属于国际大宗商品和战略物资。按主要成分划分,工业炼铁主要使用磁铁矿(Fe₃O₄)、赤铁矿(Fe₂O₃)和菱铁矿(FeCO₃)。中国铁矿资源的特点是“总量较大、品位偏低”,这一禀赋特征从根本上制约了国产矿的竞争力。-1
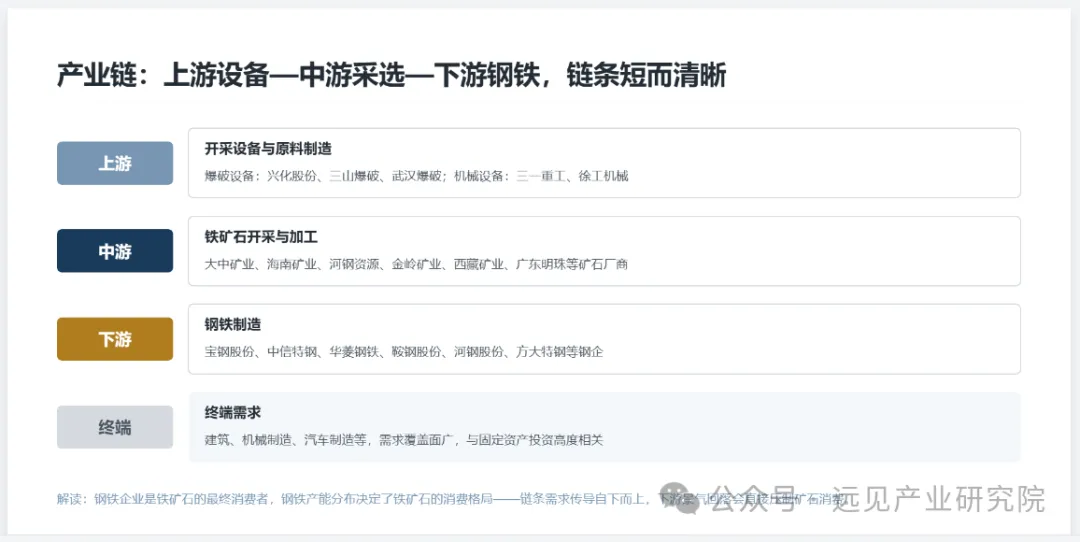
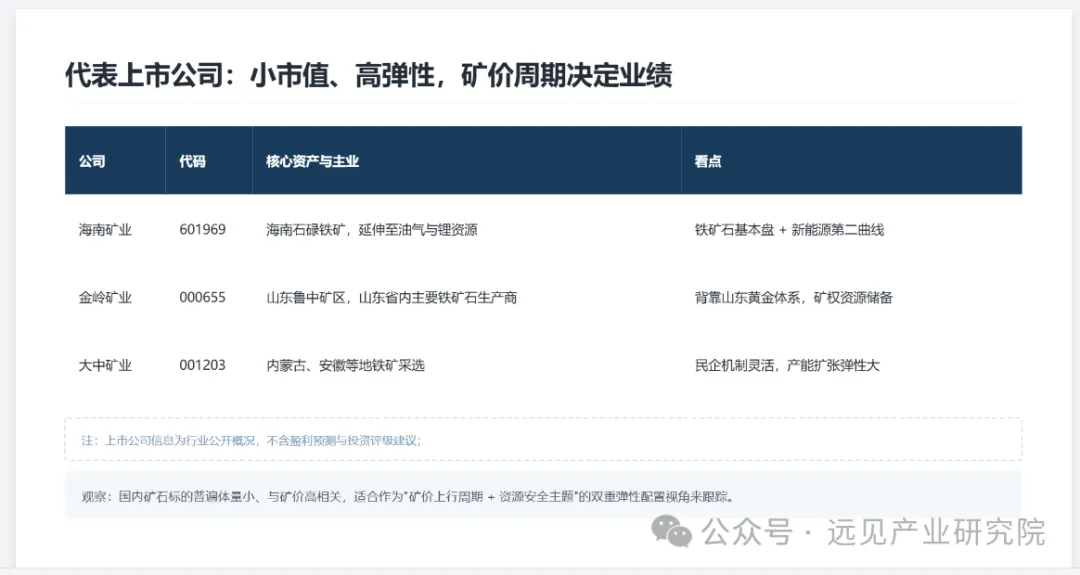
从产业链看,铁矿石行业上游为开采设备与爆破服务(兴化股份、三山爆破、三一重工、徐工机械等),中游为铁矿石开采与加工(大中矿业、海南矿业、河钢资源、金岭矿业等),下游直接对接钢铁冶炼(宝钢股份、中信特钢、华菱钢铁、鞍钢股份等),终端需求覆盖建筑、机械制造和汽车制造等领域。-1
二、发展历程与政策主线
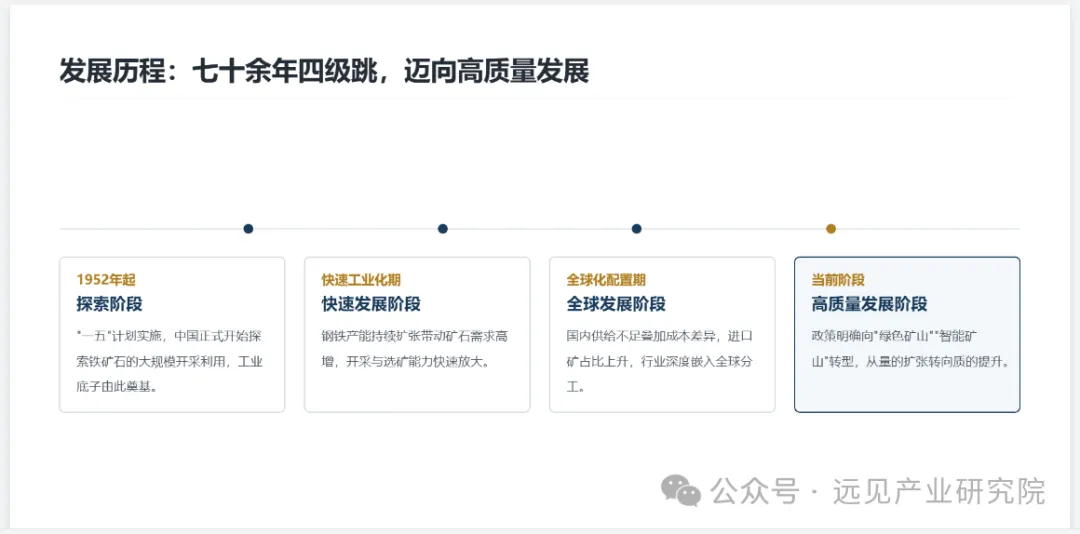
中国铁矿石的大规模开采利用始于1952年第一个五年计划,此后经历探索阶段、快速发展阶段、全球发展阶段和高质量发展阶段四个时期。当前的政策重心集中在两个方向:资源安全与绿色智能转型。-1
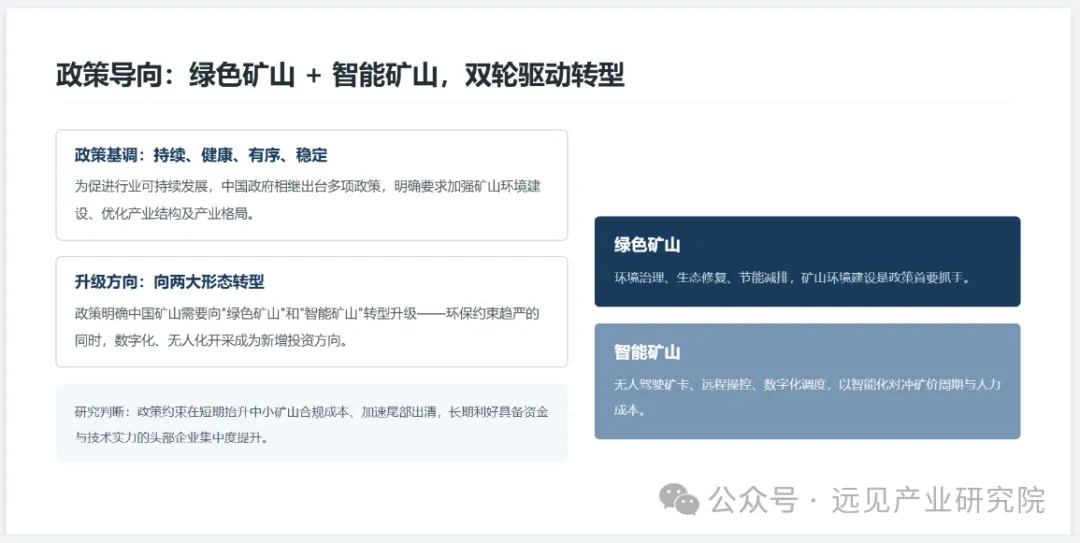
资源安全方面,《钢铁行业稳增长工作方案(2025—2026年)》明确“加快国内重点铁矿项目开工投产、扩能扩产”,并要求加大铁矿石保供稳价力度。新修订的《矿产资源法》于2025年7月实施,配套的《实施条例》于2026年6月落地,从制度层面强化了探产供储销全链条统筹。转型方面,政策明确要求矿山向“绿色矿山”和“智能矿山”升级,大型矿山绿色标准达标率被设定为90%的目标。
三、行业发展现状:关键数据
| 指标 | 2025年数据 | 变动方向 |
|---|---|---|
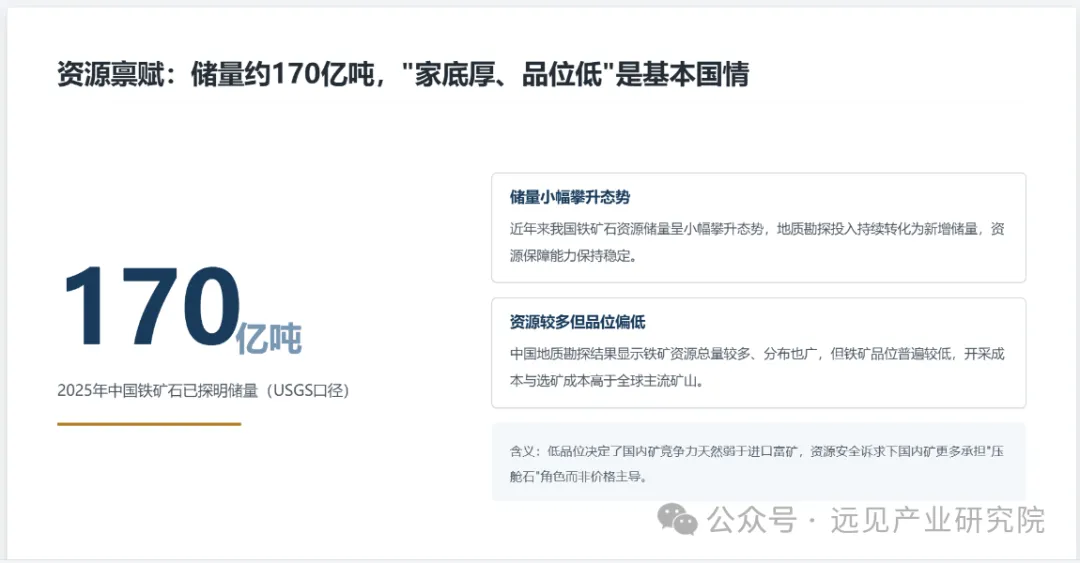
| 已探明储量 | 约170亿吨 | 近年呈小幅攀升态势 |
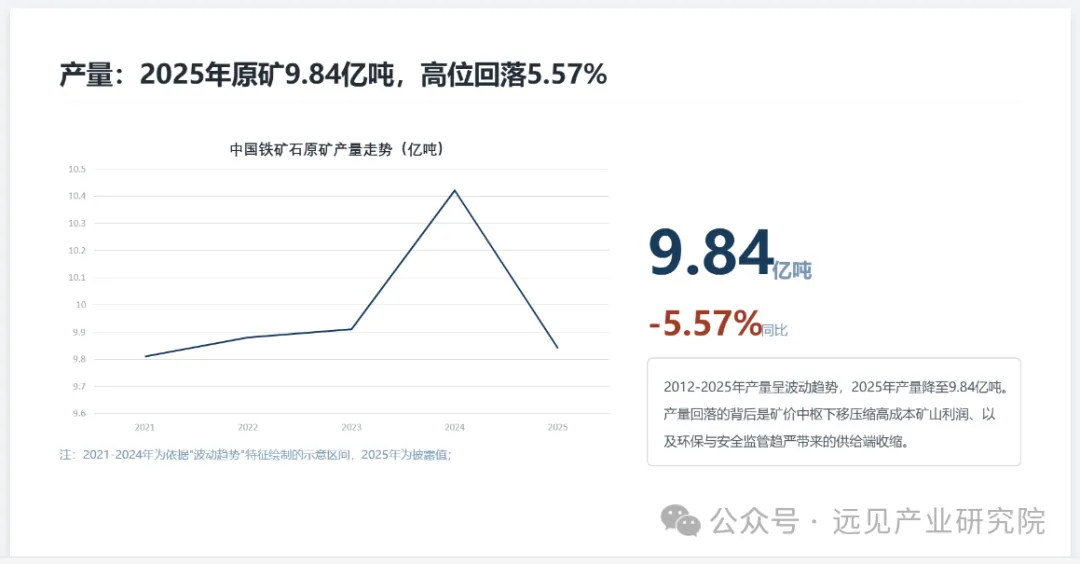
| 原矿产量 | 9.84亿吨 | 同比下降5.57% |
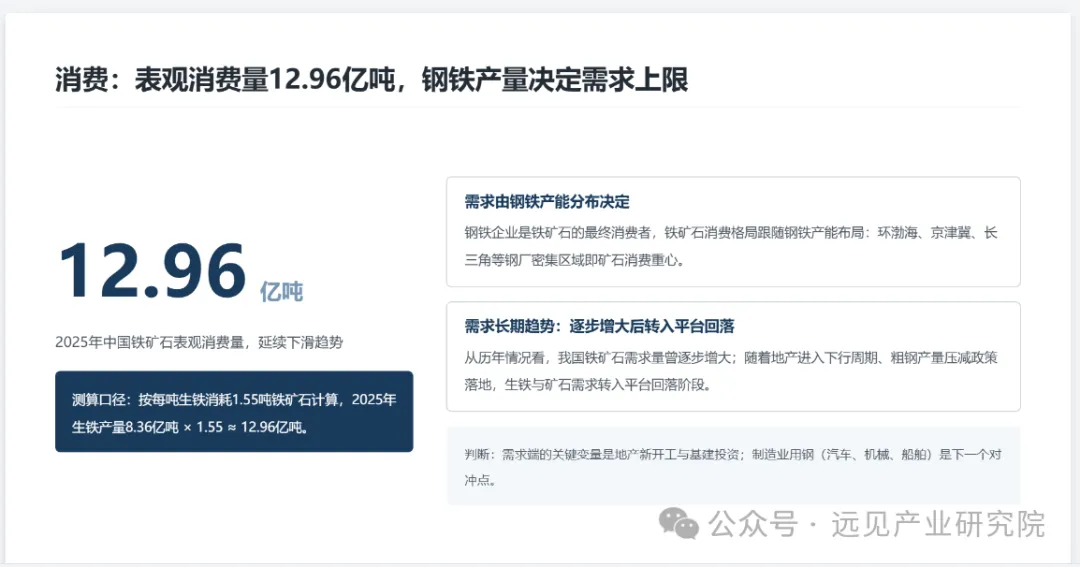
| 表观消费量 | 12.96亿吨 | 延续下滑趋势 |
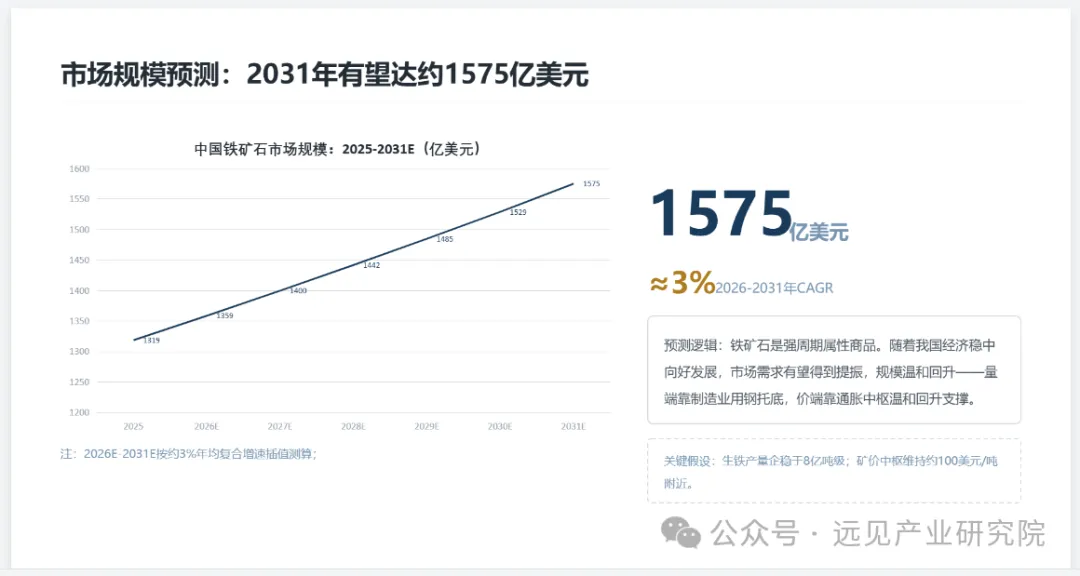
| 市场规模 | 约1319亿美元 | 同比下滑7.51% |
| 均价 | 约101.8美元/吨 | — |
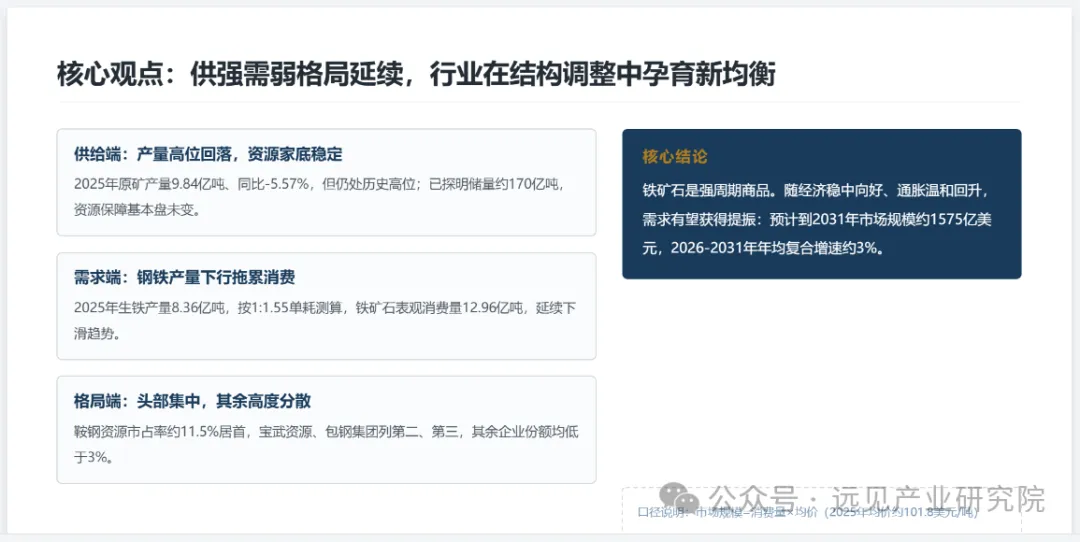
储量端,USGS数据显示2025年中国铁矿石储量约170亿吨,资源总量可观但品位偏低是长期约束。生产端,2021—2025年产量呈波动下行,2025年9.84亿吨的产量较上年减少约0.58亿吨,供给端在环保约束、矿山整合和低品位资源经济性不足的共同作用下持续收缩。消费端,按每吨生铁消耗1.55吨铁矿石估算,对应8.36亿吨生铁产量,2025年铁矿石消费量为12.96亿吨,同样处于下行通道。消费量与产量之间的缺口(约3.1亿吨)由进口填补,决定了中国铁矿石行业对海外资源的刚性依赖在中短期内难以根本改变。市场规模的收缩幅度(-7.51%)大于消费量降幅,反映出“量价齐跌”的特征:均价虽仍维持在100美元/吨以上,但较前期高点已有明显回落。-1
四、竞争格局:头部集中与区域集聚并存
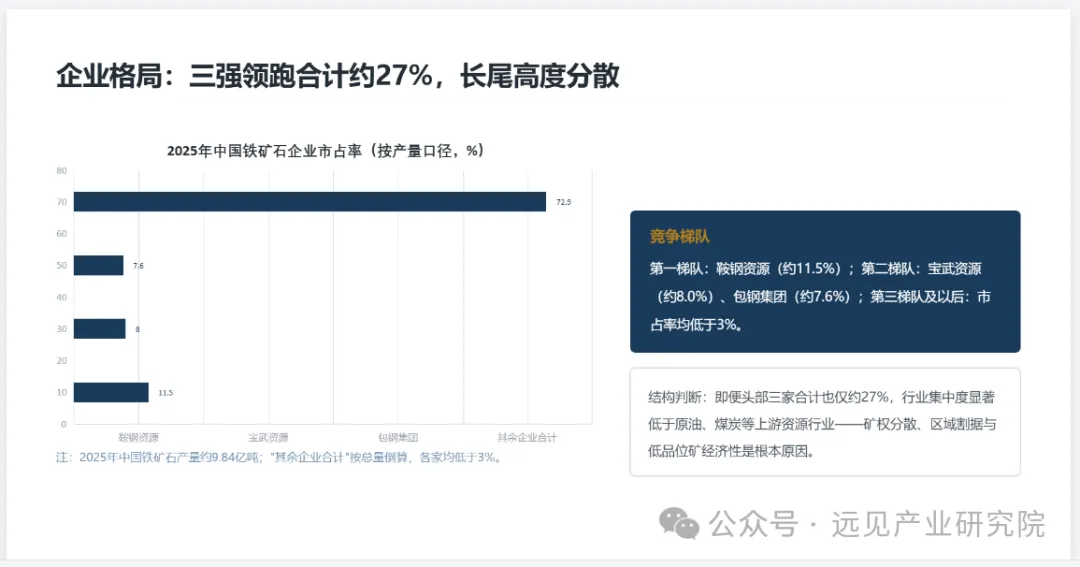
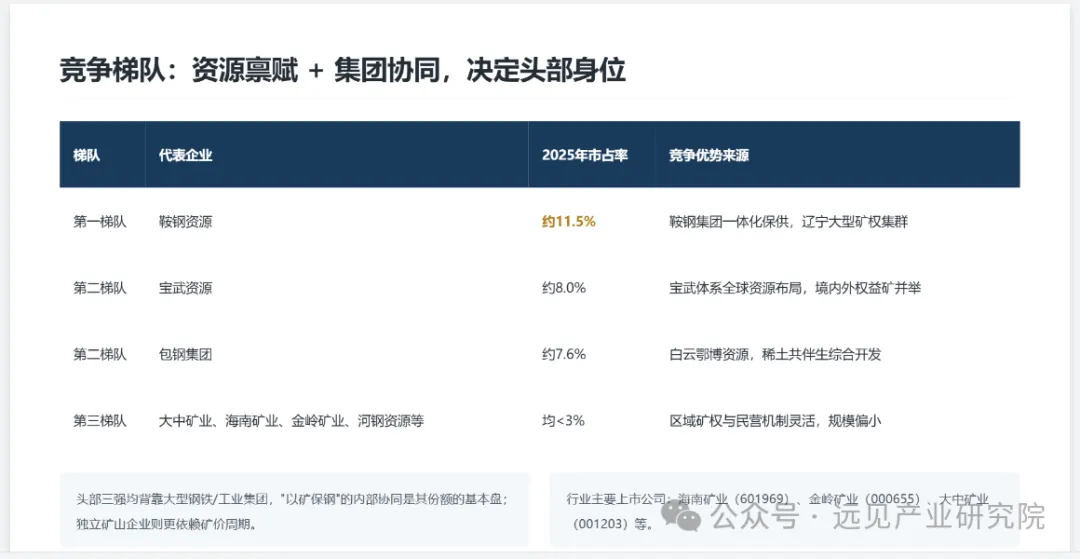
企业层面,行业集中度较高。按2025年产量口径,鞍钢资源以约11.5%的市占率位居第一,宝武资源(8.0%)和包钢集团(7.6%)分列第二、第三,其余企业市占率均低于3%。这一格局意味着,国内铁矿石供给的边际变化高度集中于少数大型集团,中小矿企的生存空间受资源禀赋、环保成本和规模效应的多重挤压。-1
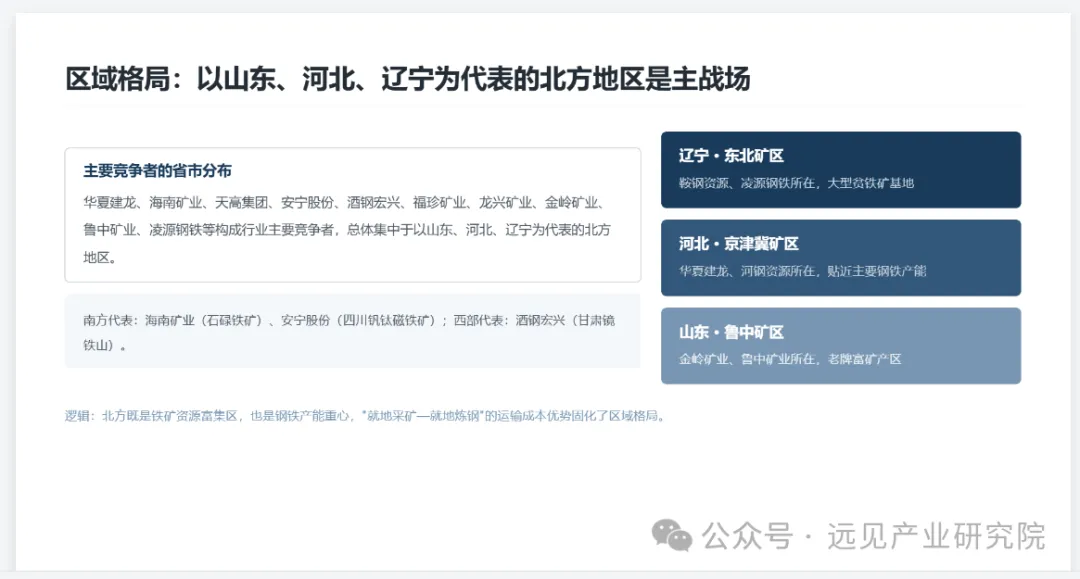
区域层面,主要竞争者集中在以山东、河北、辽宁为代表的北方地区,代表性企业包括华夏建龙、海南矿业、天高集团、安宁股份、酒钢宏兴、金岭矿业、鲁中矿业、凌源钢铁等。北方集聚的形成与地质成矿条件直接相关,但也意味着铁矿石供给对区域环保政策、运输成本和地方产业调整的敏感度较高。-1
五、趋势与前景:总量收缩下的结构升级
趋势判断
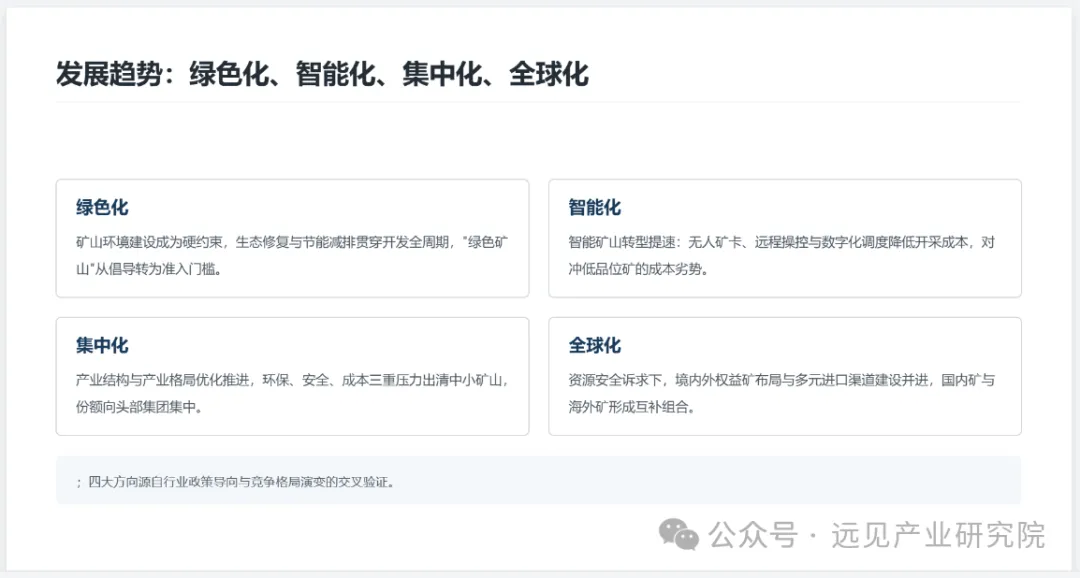
报告将未来趋势指向三个方向:供需结构优化、绿色低碳转型、技术驱动升级。具体而言,智能化改造正在从试点走向普及,大型矿山的无人驾驶、远程操控和数字化管理成为新建项目的标配;绿色矿山建设则从合规要求转变为成本竞争的一部分,新能源矿用车、尾矿资源化利用和低碳选矿技术的渗透率在加速提升。
价格方面,2025年铁矿石期货呈现“M”形走势,全年价格重心大致稳定在750元/吨附近。进入2026年,以西芒杜项目为核心的全球供应增量(预计全球总供应增量6400万—6500万吨)将推动供需宽松格局进一步深化,多家机构判断2026年62%铁矿石均价可能下移至90—95美元/干吨区间。这意味着行业收入规模的下行压力在2026年仍将延续,企业盈利分化取决于成本曲线位置和产品结构。
远期展望
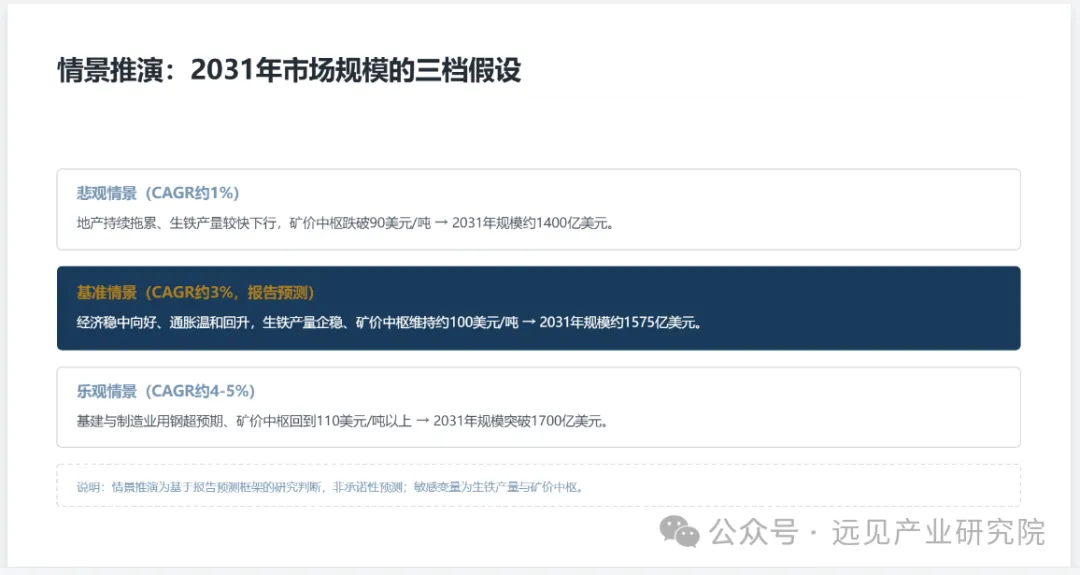
报告预计到2031年中国铁矿石市场规模有望达到1575亿美元,2026—2031年年均复合增速约3%。这一预测隐含的假设是:消费量在“十五五”中后期逐步企稳,价格在经历中期下移后随通胀和经济回暖而温和修复。铁矿石的强周期属性不会消失,但周期的形态正在从“需求单边驱动”转向“供给释放节奏、政策调控与绿色溢价”共同定义的多因素博弈。-1
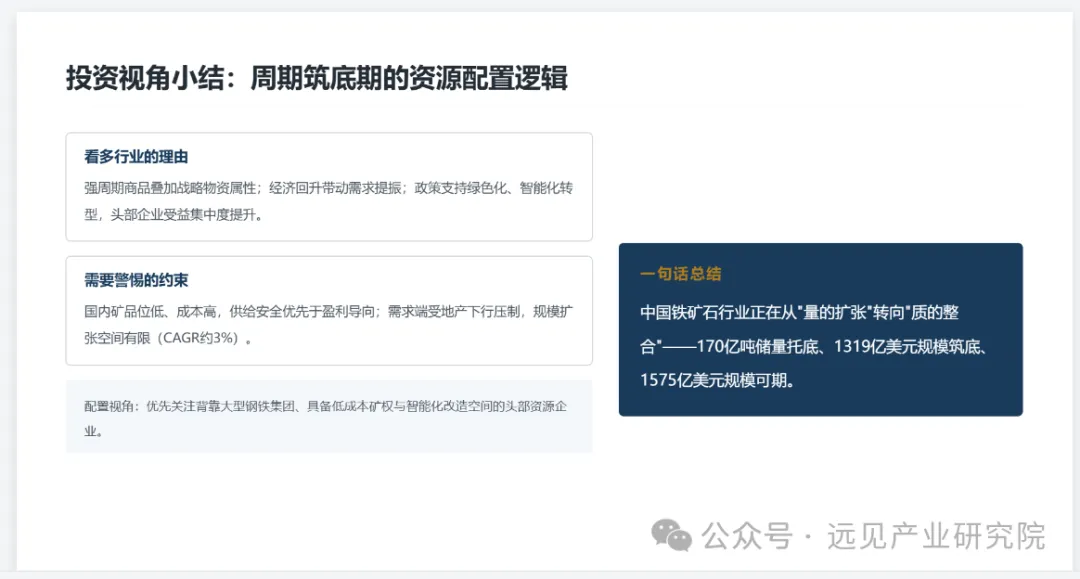
综合来看,2026年的中国铁矿石行业处于一个关键的过渡节点:产量和消费量的同步收缩是结构性的,而非单纯的周期波动;竞争格局的头部化和区域的北方集聚在短期内不会逆转;绿色与智能转型不再是“可选项”,而是决定企业能否在成本曲线上存活的位置性因素。对于行业参与者而言,核心命题已经从“扩张产能”切换为“在收缩的总量中守住成本优势,并在转型窗口期内完成能力置换”。
远见产业研究院致力于成为中国具有影响力的产业研究咨询服务机构,总部位于东莞,在深圳设有分支机构。公司汇聚一批经验超10年的资深项目专家团队,深度布局产业研究咨询领域,专业提供商业计划书、项目建议书、投融资计划书、可行性研究报告、ESG报告、社会稳定风险评估报告、投资价值分析报告、尽职调查报告、企业介绍(含画册/PPT)、产品画册、项目包装策划、产品出海落地方案、境外投资尽调报告、行业研究报告、(蓝)白皮书、洞察报告、政策咨询、产业规划报告、特色小镇规划、概念性规划、产业园规划、战略规划、专题研究、市场调研、商业模式设计、招商策划等服务。V&T:15013535430

发表评论
发表评论: