
 研报速递
2026短剧出海行业研究报告节选
(附完整报告下载)
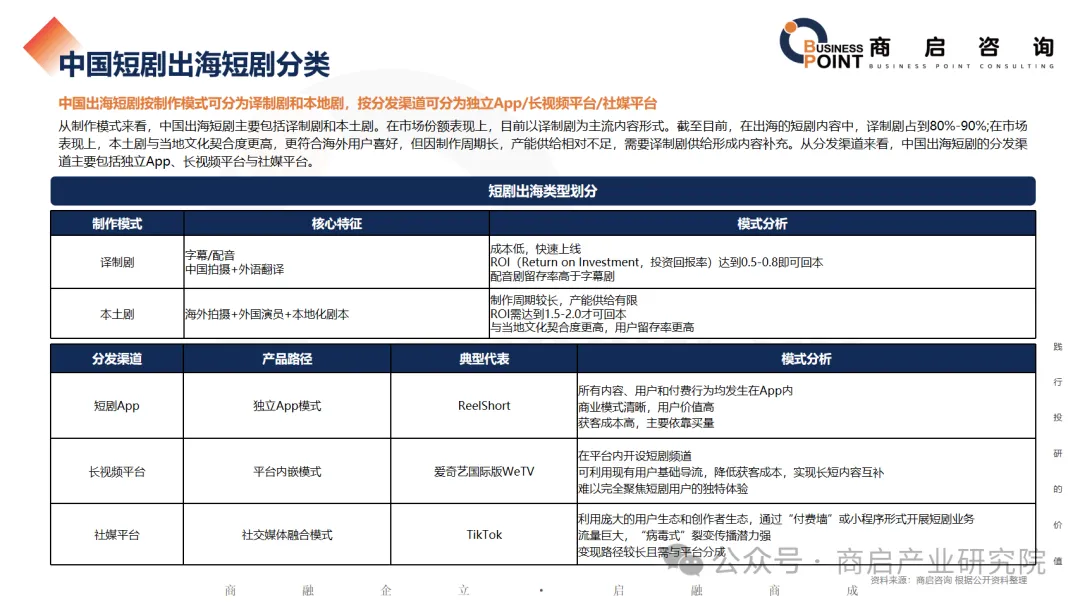
中国短剧出海短剧分类
中国出海短剧按制作模式可分为译制剧和本土剧;按分发渠道可分为独立 App、长视频平台、社媒平台。
从制作模式来看,中国出海短剧主要分为译制剧与本土剧。当前译制剧仍是主流内容形式,早期出海短剧内容中译制剧占比可达80%-90%。对比来看,本土剧与当地文化契合度更高,更贴合海外用户偏好,但制作周期更长、产能供给有限,译制剧起到重要的内容补充作用。从分发渠道来看,出海短剧主要依托独立App、长视频平台、社交媒体平台三大载体进行分发。
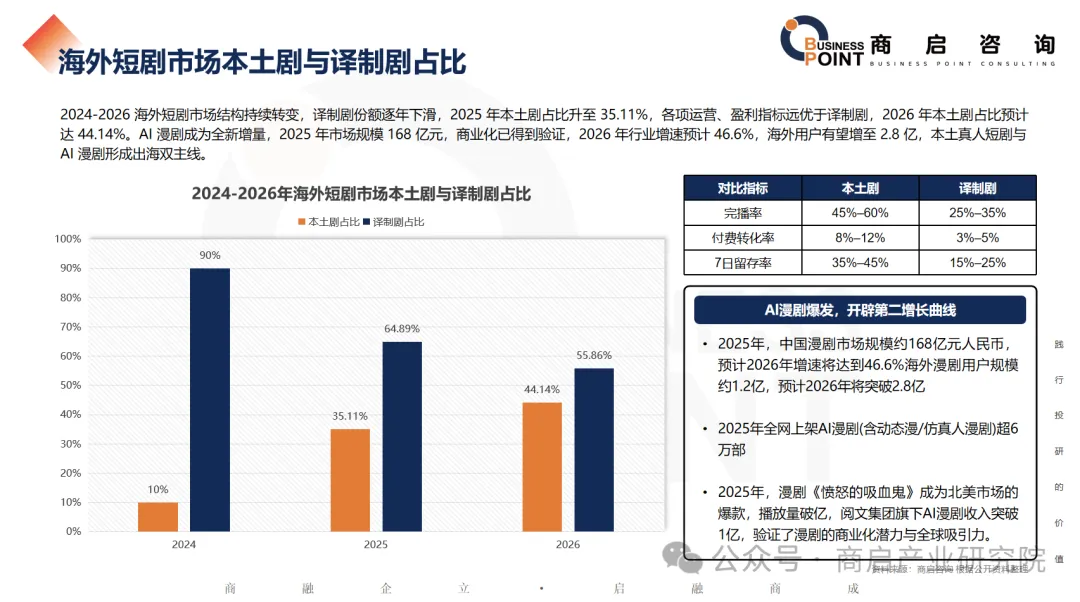
海外短剧市场本土剧与译制剧占比
2024-2026年海外短剧市场结构持续迭代,译制剧市场份额逐年下滑。2025年本土剧占比提升至5.11%,运营、盈利指标显著优于译制剧;预计2026年本土剧占比将达到44.14%。AI漫剧成为全新增长曲线,商业化路径已跑通:2025年AI漫剧市场规模168亿元,预计2026年行业增速46.6%,海外用户规模有望增至2.8亿人,本土真人短剧与AI漫剧共同构成短剧出海双主线。
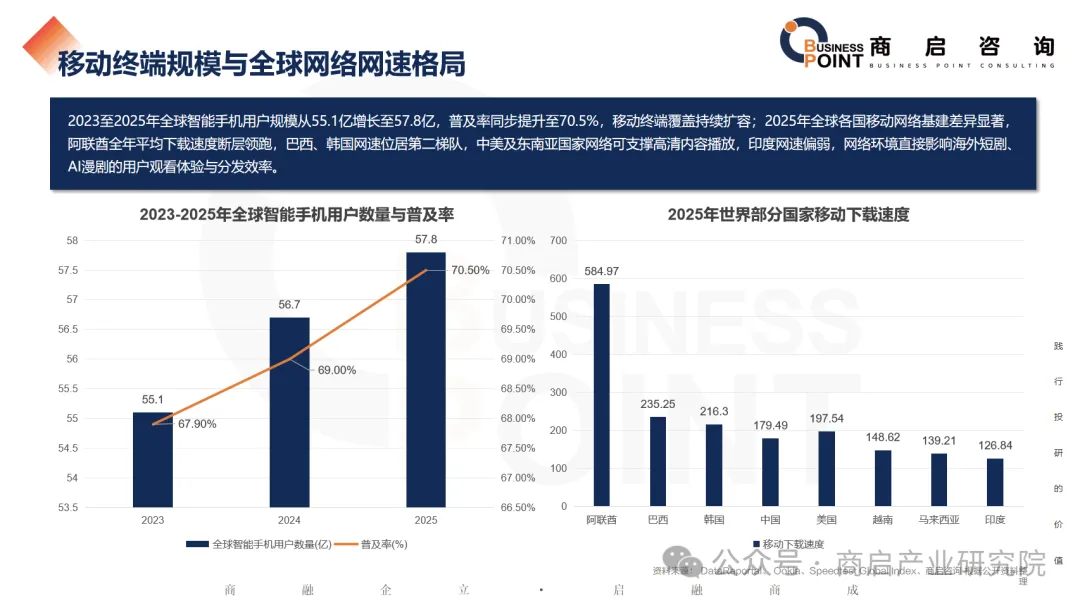
移动终端规模与全球网络网速格局
2023至2025年,全球智能手机用户规模由55.1亿增长至57.8亿,普及率提升至70.5%,移动终端基础底盘持续扩大。2025年全球移动网络基建呈现明显分层:阿联酋平均下载速度领先全球;巴西、韩国处于第二梯队;中国、美国及东南亚国家网络条件可支撑高清短剧播放;印度网速偏弱,网络基础设施直接影响短剧、AI 漫剧的观看体验与分发效率。
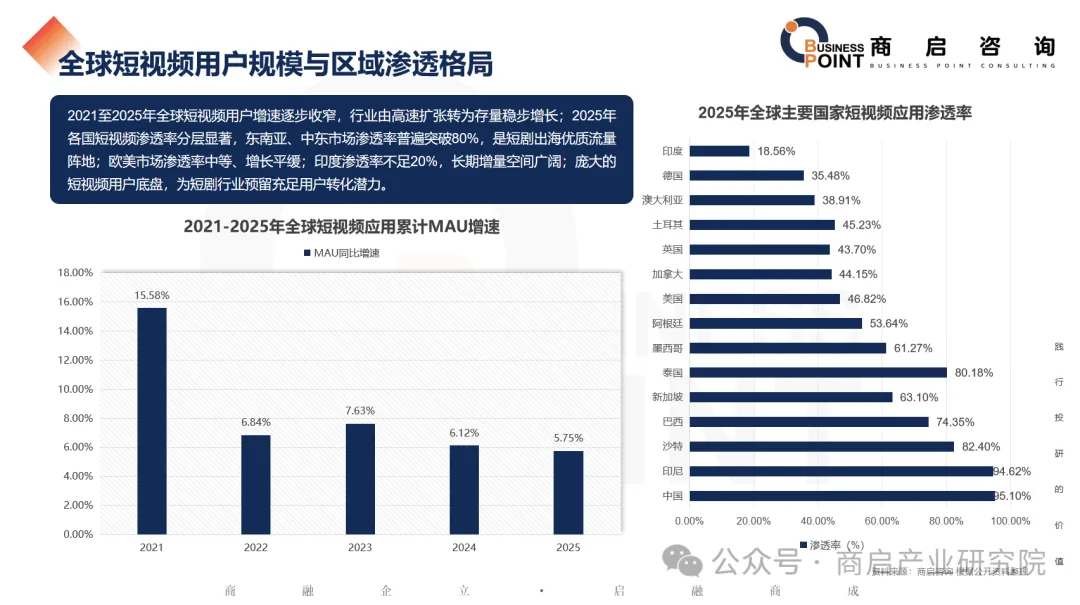
全球短视频用户规模与区域渗透格局
2021至2025年,全球短视频用户增速逐步收窄,行业从高速扩张转入存量稳步增长阶段。2025年各区域短视频渗透率分化明显:东南亚、中东渗透率普遍突破80%,是短剧出海优质流量阵地;欧美渗透率中等,增长趋于平缓;印度渗透率不足20%,长期增量空间广阔。庞大的短视频用户基础,为短剧持续转化用户提供支撑。
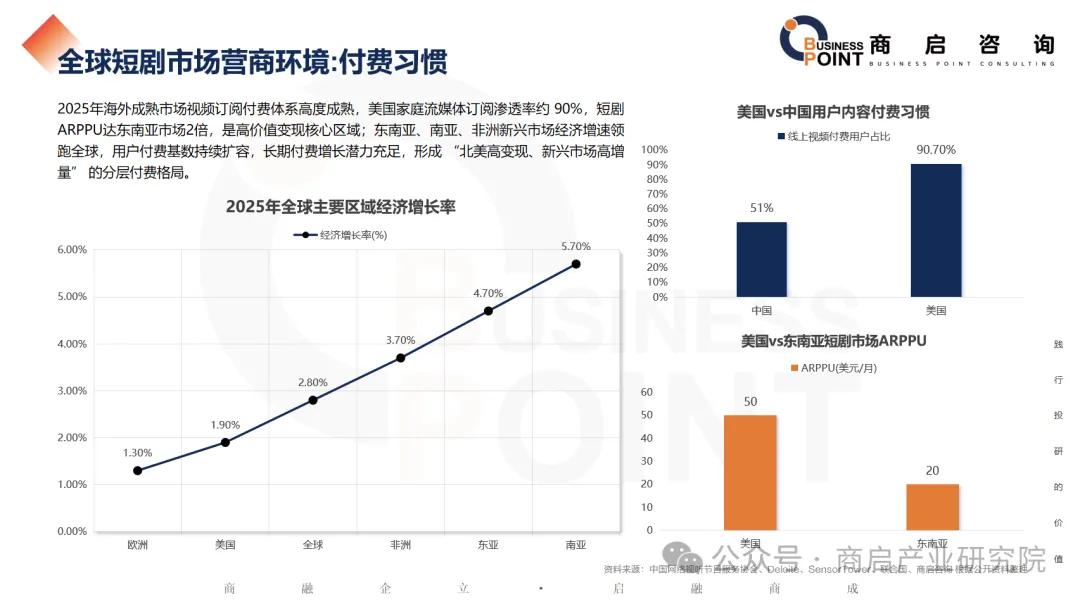
全球短剧市场营商环境:付费习惯
2025年海外成熟市场视频订阅付费体系成熟,美国家庭流媒体订阅渗透率约90%,短剧ARPPU约为东南亚市场2倍,属于高价值变现核心区域。东南亚、南亚、非洲等新兴经济体经济增速靠前,付费用户基数持续扩张,长期付费增长潜力充足,整体形成北美高变现、新兴市场高增量的分层付费格局。
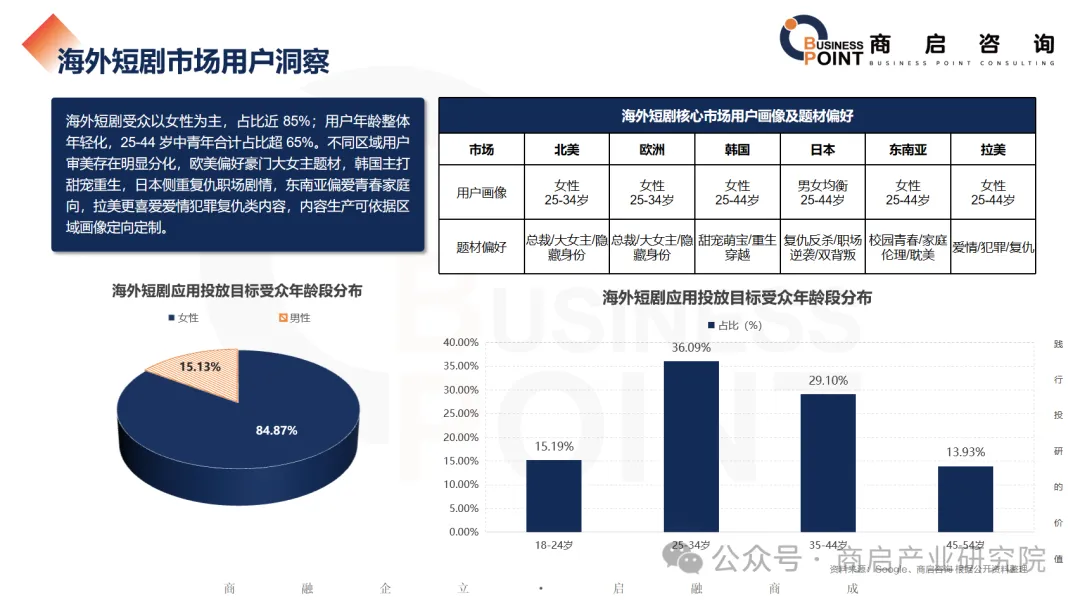
海外短剧市场用户洞察
海外短剧受众以女性为主,占比接近85%;用户年龄偏年轻化,25-44岁中青年合计占比超65%。不同区域用户内容偏好差异显著:欧美偏好豪门、大女主题材;韩国主打甜宠、重生赛道;日本侧重复仇、职场剧情;东南亚偏爱青春、家庭向内容;拉美热门方向为爱情、犯罪、复仇题材,可依据区域用户画像定向定制内容。
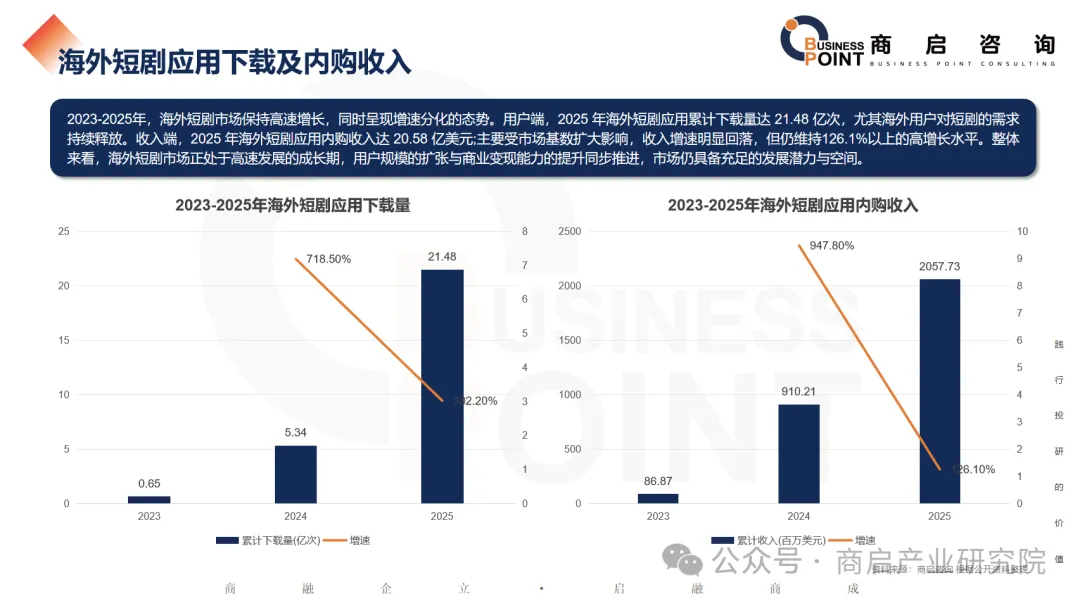
海外短剧应用下载及内购收入
2023-2025年海外短剧市场维持高速增长,增速逐步分化。用户端:2025年海外短剧应用累计下载量达21.48亿次,海外观看需求持续释放。收入端:2025年海外短剧应用内购收入达20.58亿美元;随着市场基数扩大,收入增速有所回落,但仍保持126.1%以上的高增速。整体判断,海外短剧市场处于高速成长期,用户规模扩张与商业变现同步提升,发展潜力充足。
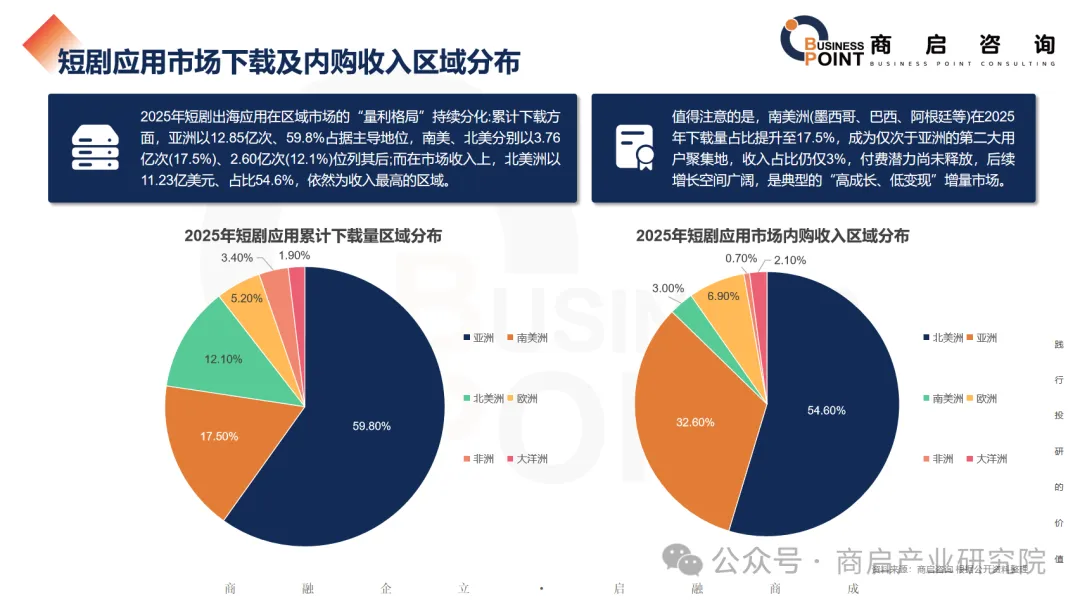
短剧应用市场下载及内购收入区域分布
2025年短剧出海区域 “量利格局” 分化加剧。下载量维度:亚洲以12.85亿次,占比59.8%稳居第一;南美、北美分别为3.76亿次(17.5%)、2.60亿次(12.1%)。收入维度:北美洲收入11.23亿美元,占比54.6%,是第一大收入市场。南美洲(墨西哥、巴西、阿根廷等)2025年下载占比提升至17.5%,为仅次于亚洲的第二大流量市场,但收入占比仅3%,用户付费潜力尚未充分释放,属于典型 “高流量、低变现” 的优质增量市场。
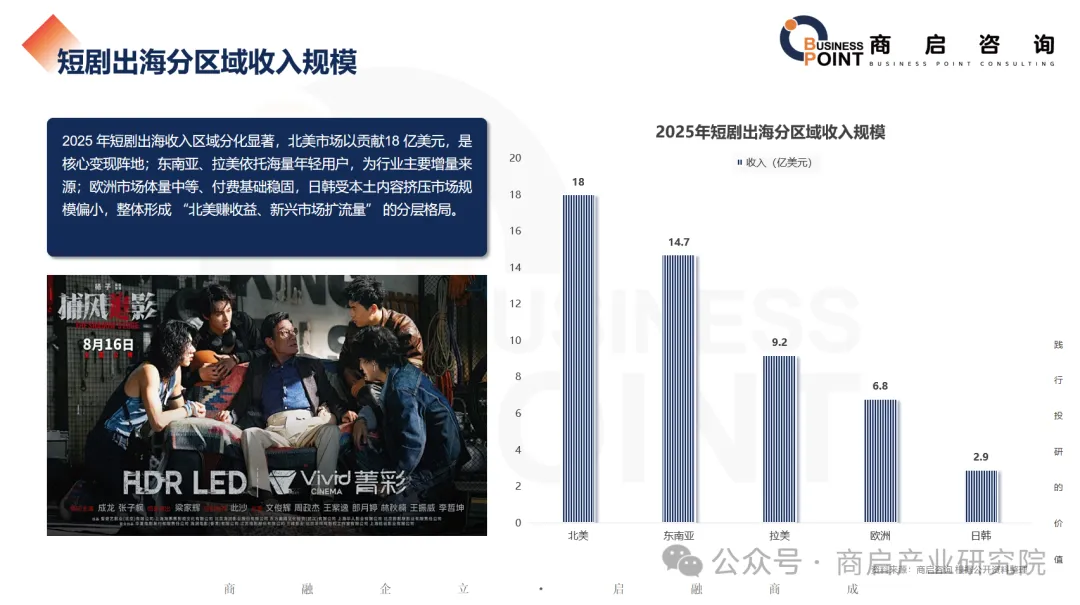
短剧出海分区域收入规模
2025年短剧出海收入区域分化特征突出:北美贡献18亿美元,是核心变现阵地;东南亚、拉美依托海量年轻用户,承担主要增量来源;欧洲市场体量适中、付费基础稳定;日韩受本土影视内容挤压,市场规模偏小。整体形成北美赚收益、新兴市场扩流量的格局。
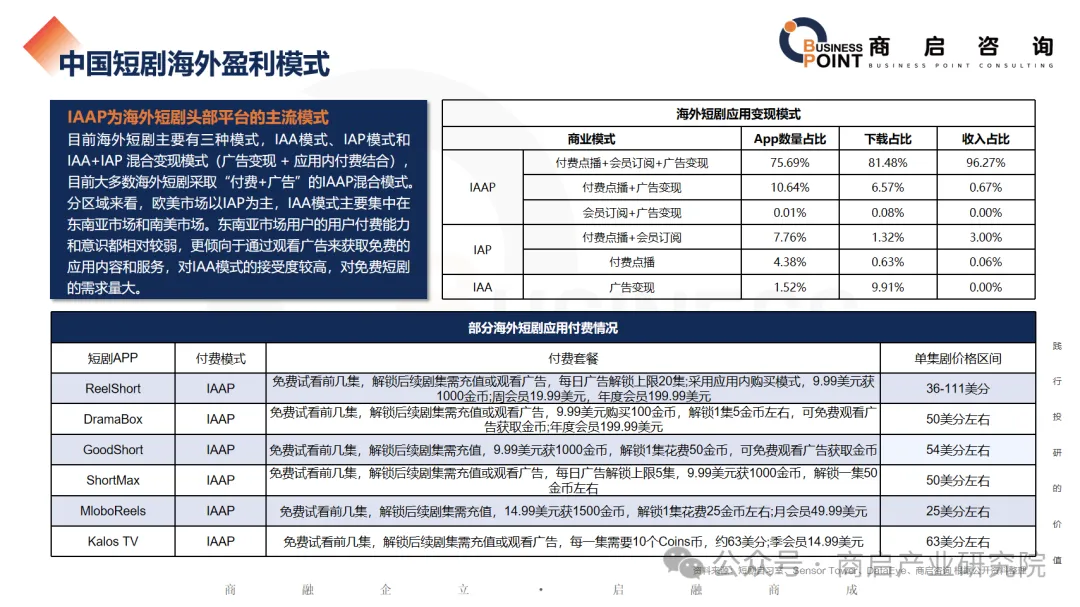
中国短剧海外盈利模式
IAAP混合变现为海外短剧头部平台主流模式
海外短剧变现路径主要分为三类:IAA广告模式、IAP付费模式、IAA+IAP混合变现模式(广告 + 应用内付费,即IAAP),当前多数海外短剧平台采用IAAP混合模式。分区域来看:欧美市场以IAP付费为主;东南亚、南美市场以IAA广告模式为主。东南亚用户付费能力与付费意愿偏弱,更愿意通过观看广告解锁剧集,免费短剧需求旺盛。
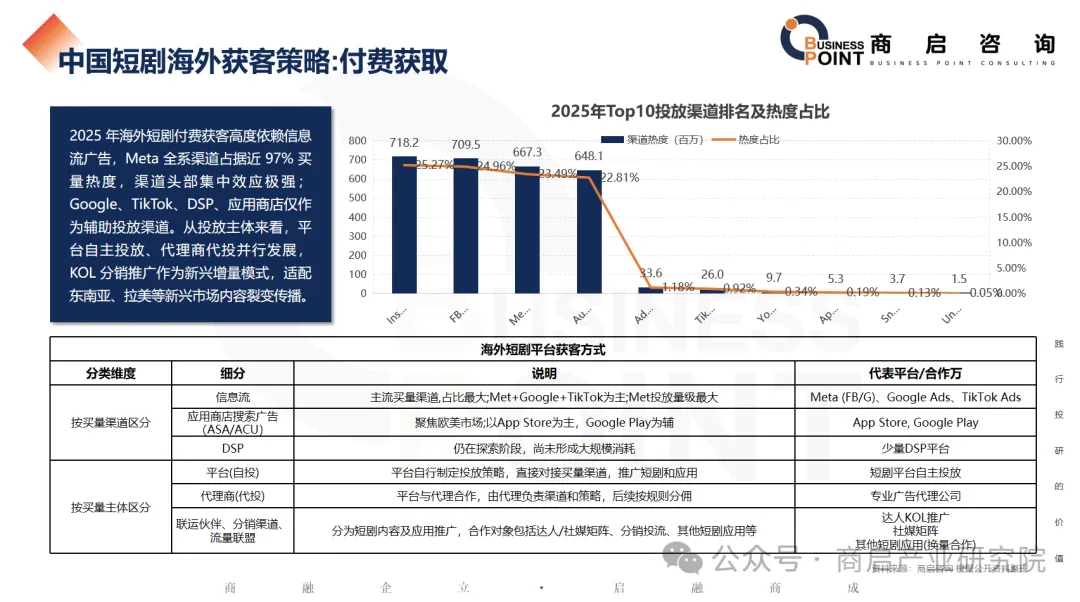
中国短剧海外获客策略:付费获取
2025年海外短剧付费获客高度依赖信息流广告,Meta全系渠道买量热度占比接近97%,渠道集中度极高;Google、TikTok、DSP平台、应用商店仅作为辅助投放渠道。投放主体上,平台自主投放与代理商代投并行;KOL分销推广是新兴获客方式,适合东南亚、拉美市场,利于内容裂变传播。
全球短剧市场规模
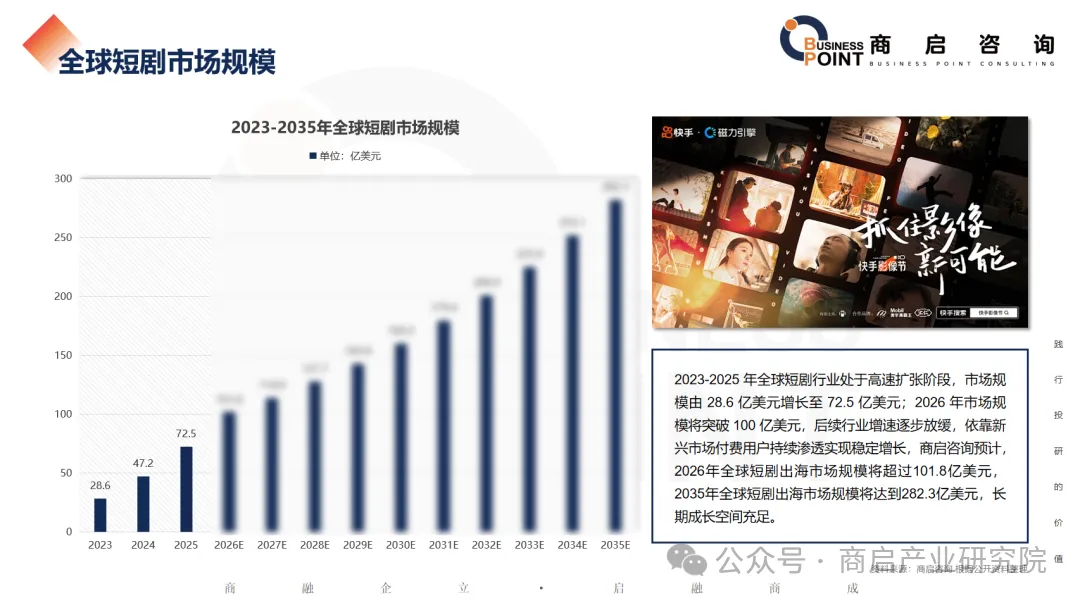
2023-2025年全球短剧行业高速扩张,市场规模由28.6亿美元增长至72.5亿美元;预计2026年全球短剧市场规模突破100亿美元。中长期行业增速放缓,增长动力来自新兴市场付费用户渗透。商启咨询预测:2026年全球短剧出海市场规模达101.8亿美元,2035年达到282.3亿美元,长期成长空间可观。
中国短剧出海市场规模
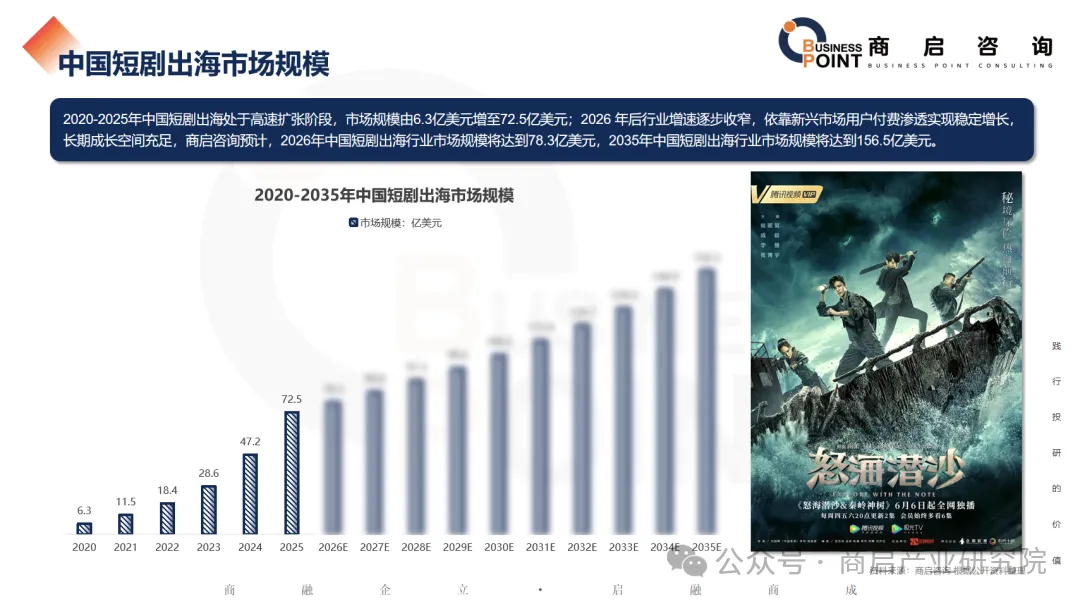
2020-2025年中国短剧出海进入高速扩张期,市场规模由6.3亿美元增长至72.5亿美元;2026年后行业增速逐步收窄,依靠新兴市场付费用户渗透保持稳定增长。商启咨询预测:2026年中国短剧出海市场规模78.3亿美元,2035年达到156.5亿美元。
Q&A
Q1:中国短剧出海主要分哪几类?
A:按制作模式分「译制剧」和「本土剧」;按分发渠道分「独立短剧 App」「长视频平台内嵌」「社媒平台」。目前出海内容里译制剧占80%–90%,但本土剧文化契合度更高、留存和付费更好。
Q2:译制剧和本土剧的核心差别是什么?
A:译制剧是中国拍好再字幕/配音翻译,成本低、上线快,ROI0.5–0.8可回本;本土剧是海外拍摄+外国演员+本地剧本,周期长、产能少,但完播率45%–60%、付费转化率8%–12%、7日留存35%–45%,ROI 需1.5–2.0,综合表现明显优于译制剧。
Q3:2025 年海外短剧市场的“量”和“收入”区域格局如何?
A:下载量上,亚洲 12.85亿次(59.8%)、南美3.76亿次(17.5%)、北美 2.60亿次(12.1%);内购收入上,北美11.23 亿美(54.6%)最核心,亚洲流量大但变现弱,南美是“高下载、低变现”增量市场。
Q4:海外短剧主流盈利模式是什么?
A:是 IAAP(内购付费 + 会员订阅 + 广告变现)混合模式。报告中 IAAP类App数量占75.69%、下载占81.48%、收入占96.27%。欧美以IAP为主,东南亚/南美对IAA(看广告免费看)接受度更高。
Q5:海外短剧用户画像有什么特征?
A:女性近85%,25–44 岁占65%+。北美/欧洲爱“总裁、大女主、隐藏身份”;韩国甜宠重生;日本复仇职场;东南亚校园家庭/耽美;拉美爱情犯罪复仇。
Q6:2026年及长期市场规模怎么看?
A:报告预计2026年全球短剧出海超101.8亿美元,中国短剧出海 78.3亿美元;到2035年全球282.3亿美元、中国156.5亿美元。行业从“译制剧跑量”走向“本土剧+AI 漫剧”双主线、区域精细化运营。
END
商启1000+行业研究报告 为投融资赋能
关于我们
商启产业研究院,联合国内各大智库单位发起建立“行业研究数据库”,分析行业的总体运行态势,对产业政策动向及时进行深入的研究与探讨,剖析行业发展中面临的风险或投资机会,为有关政府、企业和投资机构提供决策参考。
电话联系:0755-23617325
业务联系:185 6575 9885
网址:www.businesspoint.com.cn
地址:深圳市福田区福中三路 1006 号 诺德金融中心 7E-1 号
关注商启产业研究院了解更多报告!

联系我们
做商业计划书、定制行研
电话联系
18565759885

更多关注
关注“商启商业计划书”公众号
了解更多撰写商业计划书的知识与技巧
关注“商启IPO研究院”公众号
了解更多新股IPO实时资讯

免责声明
“商启咨询” 发布的所有原创文章,均由商启合规咨询团队成员个人创作,“商启咨询” 不对任何方因使用相关文章而直接或间接导致的任何损失或损害承担责任。建议读者就有关内容作出行动前咨询合规咨询服务团队更具针对性的专业意见。
BUSINESS POINT CONSULTING
公众号|商启研究院
长按观看
免责声明:本文信息、数据均来源于公开资料,本公司对这些信息或表达的意见并不构成投资建议,内容观点不代表本公司立场,请仅学习参考,我们尊重作者的成果,如有侵权,请联系我们及时删除。

发表评论
发表评论: