
 研报速递
PP合成纸已越过“能否替代传统纸”的品类验证阶段。当前的增长基调由标签体系的耐久性需求与包装轻量化趋势共同设定,竞争焦点从基膜产能转向表面处理与下游工艺的适配能力。
第一节 定义:一款被要求“像纸”的聚丙烯薄膜
PP合成纸是以聚丙烯为骨架,借助矿物填料诱导空穴结构获得纸感白度与不透明度,并通过双向拉伸或流延工艺成型的薄膜材料。它本质上是塑料,却以印刷适性和外观质感向纸张的使用场景靠拢。
分类逻辑一:按成型工艺划分。 双向拉伸路线(BOPP)占据主流,空穴化结构带来的不透明度和挺度更适合标签与印刷;流延与吹塑路线在特定厚度或复合场景中保留空间,但规模化经济性弱于双拉。
分类逻辑二:按表面处理等级划分。 通用印刷级对应常规标签与海报;功能涂层级解决附着力、耐刮擦与耐冷凝问题;特种合规级则指向食品接触、医疗标签或电池绝缘等有明确验证门槛的场景。等级递进意味着从“卖薄膜”走向“卖界面解决方案”。
第二节 特点:薄膜属性与纸感诉求之间的三个张力
特征一:性能优势的来源,恰是可持续叙事中的软肋。 耐水、耐撕裂与尺寸稳定来自聚丙烯的塑料本性,但这使它在“减塑”语境下需要额外论证可回收路径。本质上反映了材料性能与环境表达之间的权衡,而非简单的替代关系。
特征二:需求底盘由标签的“信息存续”诉求支撑,而非“以纸代塑”的口号。 在潮湿、油污、摩擦频繁的工况下,传统纸基面材面临信息衰减风险。PP合成纸的粘性来自标签体系对可读性与耐久性的工程要求,而非泛化的环保偏好。
特征三:竞争壁垒不在拉伸工序,而在涂布化学与批次一致性。 基膜产线的国产化正在降低进入门槛,但油墨适配、涂层均匀性与食品接触合规等环节的验证周期,构成了实际交付中的隐性壁垒。
| 行业特征 | 核心含义 | 对参与者的含义 |
|---|---|---|
| 性能与叙事的张力 | 塑料本性支撑耐久,却需回应减塑 | 可回收路径成为准入门槛而非加分项 |
| 标签驱动的底盘 | 需求来自信息存续,非泛环保偏好 | 聚焦严苛工况的工程化能力 |
| 涂布与合规壁垒 | 基膜趋同,界面能力分化 | 从薄膜销售向应用适配迁移 |
第三节 发展历程:从装备受制到工艺自主的供给重构
| 阶段 | 时间锚点 | 标志性进展 | 供给逻辑的转变 |
|---|---|---|---|
| 进口主导期 | 2000年代—2010年代 | 国外技术与产业格局成熟,国内生产线长期依赖进口 | 高端产品供给受制于装备交付周期与价格 |
| 国产化突破期 | 2025年 | 国产首条8.7米幅宽BOPP合成纸双拉生产线交付验收 | 宽幅装备自主化,规模化供给的物理约束松动 |
| 能力分化期 | 当前 | 基膜产能扩张与涂布、合规能力建设并行 | 竞争重心从“能否生产”转向“适配何种场景” |
这条路径的实质是:供给瓶颈从装备端解除之后,行业的差异化来源必然向配方、涂布与下游协同迁移。
第四节 前景
PP合成纸的前景不取决于“替代多少纸张”,而取决于标签体系的耐久性需求能否持续,以及包装场景能否接受其可回收叙事。总量将保持温和扩张,但结构性的利润将向能够完成涂布适配与合规验证的参与者集中,单纯的基膜加工环节面临回报收窄的压力。
报告说明:
未显示数据请查阅正文
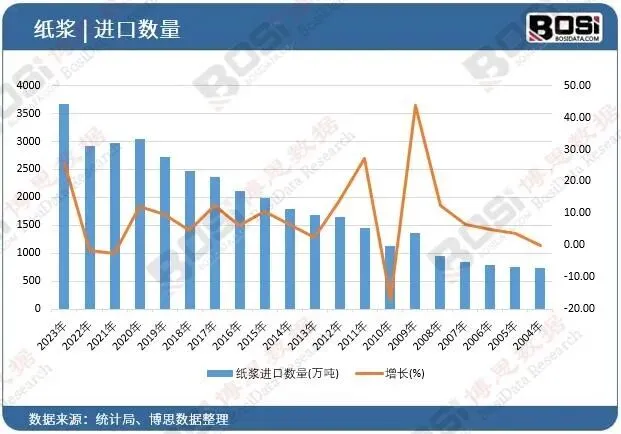
据博思数据发布的《2024-2030年中国纸浆制造市场分析与投资前景研究报告》表明:2023年我国纸浆进口数量达3666万吨,期末同比增长25.72 %。
第一章产品概述
一、PP合成纸定义
一、PP合成纸的性质
三、PP合成纸的用途
四、PP合成纸技术指标
第二节 PP合成纸市场特点分析
第三节 PP合成纸产业发展历程与产业概况
第二章PP合成纸行业宏观经济及政策环境分析
第二节 我国PP合成纸行业政策环境分析
一、PP合成纸产业政策分析
二、相关产业政策影响分析
第三节 我国宏观经济快速发展对我国中小企业的影响分析
一、有利因素分析
二、不利因素分析
第三章国内外PP合成纸行业技术环境分析
第二节 目前国内PP合成纸生产工艺及方法分析
第三节 PP合成纸行业申请的技术专利情况
第四节 PP合成纸产品工艺设备采购渠道分析
第五节 国外PP合成纸行业技术发展趋势
第四章国外PP合成纸市场分析
一、2022-2026年国外PP合成纸产能分析
二、2027-2033年国外PP合成纸产能预测
第二节 PP合成纸产品产量分析及预测
一、2022-2026年国外PP合成纸产量分析
二、2027-2033年国外PP合成纸产量预测
第三节 PP合成纸市场需求分析及预测
一、2022-2026年国外PP合成纸市场需求分析
二、2027-2033年国外PP合成纸行业现状分析
第五章国内PP合成纸市场分析
一、2022-2026年我国PP合成纸产能分析
二、2027-2033年我国PP合成纸产能预测
第二节 国内PP合成纸产品产量分析及预测
一、2022-2026年我国PP合成纸产量分析
二、2027-2033年我国PP合成纸产量预测
第三节 国内PP合成纸市场需求分析及预测
一、2022-2026年我国PP合成纸市场需求分析
二、2027-2033年我国PP合成纸行业现状分析
第六章国内PP合成纸所属行业进出口数据分析
第二节 2026年我国PP合成纸所属行业进口地区占比分析
第三节 2026年我国PP合成纸所属行业出口地区占比分析
第四节 2027-2033年国内PP合成纸所属行业产品未来进出口情况预测
第七章国内外主要PP合成纸制造商的动向
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第二节 河北维拓新材料科技有限公司
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第三节 泉州利昌塑胶有限公司
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第四节 成都东盛包装材料有限公司
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第五节 江苏中达新材料集团股份有限公司
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第六节 湖北富思特集团公司
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第七节 东莞市两江包装材料有限公司
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第八节 上海至峥包装材料有限公司
一、企业概况
二、企业优势分析
三、产品/服务特色
四、公司经营状况
五、公司发展规划
第八章PP合成纸行业上下游产业链分析
第二节 PP合成纸上游行业发展状况分析
(一)2022-2026年我国PP合成纸发展情况分析
(二)2027-2033年我国PP合成纸行业发展趋势预测
第三节 PP合成纸下游行业发展情况分析
(一)2022-2026年我国PP合成纸发展情况分析
(二)2027-2033年我国PP合成纸行业发展趋势预测
第四节 PP合成纸产品相关行业的发展情况分析
第九章PP合成纸行业潜在需求客户分析
第二节 国外PP合成纸产品需求厂家及联系方式
第三节 PP合成纸产品潜在的应用领域及潜在客户分析
第四节 PP合成纸行业发展预测分析
一、PP合成纸产品需求特点发展预测
二、PP合成纸行业发展趋势分析
第十章PP合成纸行业竞争格局分析
一、现有企业间竞争
二、潜在进入者分析
三、替代品威胁分析
四、供应商议价能力
五、客户议价能力
第二节 PP合成纸国内外SWOT分析
一、行业竞争优势
二、行业竞争劣势
三、行业竞争机会
四、行业竞争威胁
第三节 2027-2033年PP合成纸行业竞争格局展望
一、PP合成纸行业集中度展望
二、PP合成纸行业竞争格局对产品价格的影响展望
三、产品竞争格局有所改变
第十一章PP合成纸行业行业前景调研分析
一、2027-2033年国内PP合成纸行业盈利能力分析
二、2027-2033年国内PP合成纸行业偿债能力分析
三、2027-2033年国内PP合成纸产品投资收益率分析预测
第二节 2027-2033年国内PP合成纸行业投资机会分析
一、国内强劲的经济增长对PP合成纸行业的支撑因素分析
二、下游行业的需求对PP合成纸行业的推动因素分析
三、PP合成纸产品相关产业的发展对PP合成纸行业的带动因素分析
第三节 2027-2033年国内PP合成纸行业投资热点及未来投资方向分析
一、产品发展趋势
二、价格变化趋势
三、用户需求结构趋势
第四节 2027-2033年国内PP合成纸行业未来市场趋势预测分析
一、市场规模预测分析
二、市场结构预测分析
三、市场供需情况预测
第十二章PP合成纸行业的风险评估及投资建议
一、同业竞争风险
二、市场贸易风险
三、行业金融信贷市场风险
四、产业政策变动的影响
第三节 PP合成纸行业投资决策依据分析
一、行业投资环境分析
二、投资前景分析
三、行业投资热点
四、行业投资区域
五、投资前景研究分析
第三节 PP合成纸行业投资前景分析
一、市场竞争风险
二、原材料压力风险分析
三、技术风险分析
四、政策和体制风险
五、外资进入现状及对未来市场的威胁
第四节 PP合成纸行业投资前景研究分析
一、重点投资品种分析
二、重点投资地区分析
图表目录
图表 2 2026年GDP初步核算数据
图表 3 GDP同比增长速度
图表 4 GDP环比增长速度
报告完整目录,请点击下方“阅读原文”

发表评论
发表评论: