
 研报速递
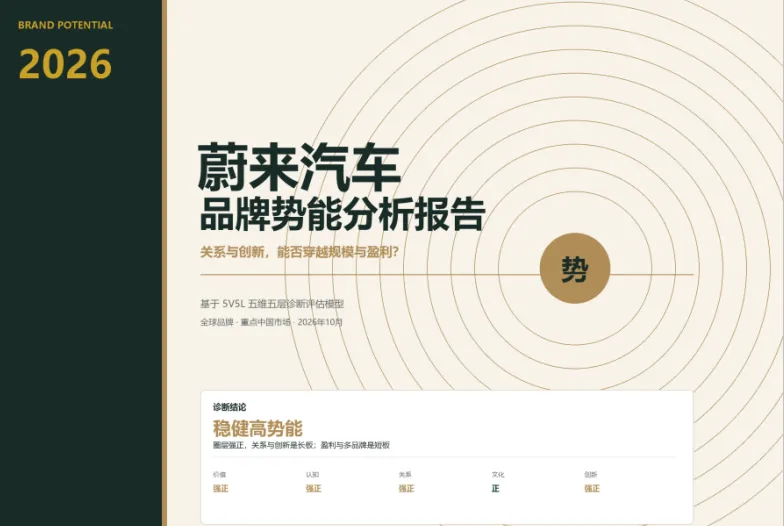
用5V5L模型诊断,蔚来的结论是:
稳健高势能,圈层强正;站在强势门槛上,但还没跨过去。 |
具体来说:
• 五维结构:4强1正。价值、认知、关系、创新强正;文化为正,圈层文化强、大众文化弱。
• 十五项:10项强正、5项正。关键短板是认知清晰度、文化认同、创新感知。
• 五层定位:L4—L5。社会认同为主,人文价值观(Blue Sky Coming)为上限。
• 阶段:释能/再蓄势。销量与盈利刚过拐点,但2026Q2仍净亏损,Q3增速放缓。
• 类型:稳健高势能,圈层强正。不是虚高,也不是低层次正高差;差的是规模、盈利与多品牌清晰度。
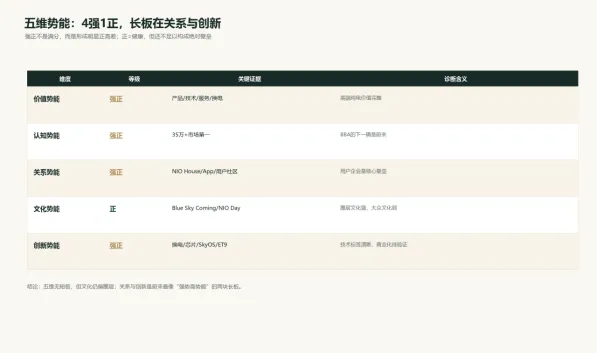
图1 五维势能:4强1正,长板在关系与创新
三句话概括:
1. 蔚来卖的不是一辆车,而是“用户企业+能源网络+高端科技生活方式”。这是它最深的势能。
2. 蔚来的关系势能,是中国汽车品牌里最像“社群资产”的。 NIO House、NIO App、NIO Day、车主推荐,构成了难以复制的关系网络。
3. 蔚来的最大风险,不是品牌不响,而是“势能很高、规模不够、盈利太薄”。换电、服务、社区都是重资产;多品牌又需要新的规模。
一、诊断对象、方法与数据
1.1 诊断对象
• 品牌:NIO蔚来(主品牌),并观察乐道ONVO、firefly萤火虫的品牌架构。
• 品类:高端智能电动汽车。
• 区域:全球品牌,重点中国市场。
• 阶段:2025Q4首次季度盈利,2026年进入“盈利修复+多品牌放量”阶段。
• 数据截止:2026年10月。
1.2 诊断框架
采用5V5L 品牌势能诊断评估模型:
• 5V:价值、认知、关系、文化、创新。
• 15I:五维之下十五项指标。
• 5L:认知知名度、功能领先、情感共鸣、社会认同、人文价值观。
• 4S:蓄势、释能、再蓄势、衰减。
• 3P:顺势、造势、借势。
诊断等式:
品牌势能 = 正高差 × 高价值层次 × 持续性 × 市场释放 |
不做加权总分,用“五维结构+十五项证据+五层定位+阶段”做定性判断。
1.3 数据说明
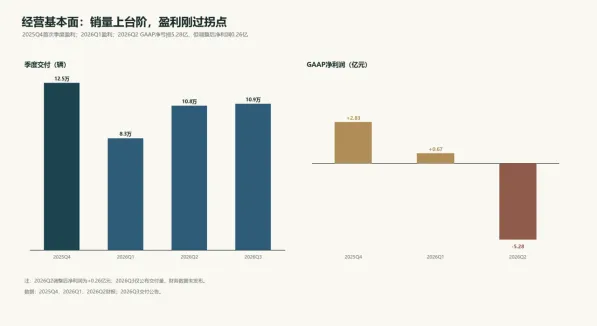
• 2025年:营收874.88亿元,同比增长33.1%;交付326,028辆,同比增长46.9%;净亏损149亿元;Q4营收346.5亿元,经营利润8.07亿元,净利润2.83亿元,首次季度盈利。
• 2026Q1:营收255.3亿元,同比增长112.2%;交付83,465辆,同比增长98.3%;经营利润6,680万元;毛利率19.0%。
• 2026Q2:交付107,658辆,同比增长49.4%;营收321.37亿元,同比增长69.1%;整车毛利率18.5%,综合毛利率18.4%;经营亏损3.47亿元,调整后经营利润2.07亿元;净亏损5.28亿元,调整后净利润0.26亿元;现金储备567亿元。
• 2026Q3:交付109,178辆;前三季度合计300,301辆,同比增长49.2%。
• 2026年9月:交付37,408辆,同比增长7.7%;蔚来品牌21,318辆、乐道8,763辆、萤火虫7,327辆。
二、基本面:销量上台阶,盈利刚过拐点
2.1 增长:从“投入期”进入“释放期”
2025年交付326,028辆,同比增长46.9%;2026年前三季度交付300,301辆,同比增长49.2%,已接近2025年全年水平。蔚来品牌前三季度181,988辆,同比增长63.4%;乐道70,191辆;萤火虫48,122辆,同比增长136.7%。
2026Q2单季交付107,658辆,Q3交付109,178辆,连续两个季度站上10万辆台阶。9月交付37,408辆,同比增长7.7%,增速明显放缓,说明“高基数+价格战+新品节奏”开始影响增长。
2.2 盈利:季度盈利出现,但还不稳定
2025Q4首次实现季度盈利:营收346.5亿元,经营利润8.07亿元,净利润2.83亿元。2026Q1经营利润6,680万元,连续第二个季度盈利。
但2026Q2净亏损5.28亿元,虽然调整后净利润0.26亿元,说明“经营质量在改善,但GAAP盈利仍不稳定”。现金储备567亿元,短期安全;但重资产换电、服务网络、多品牌投入仍在消耗现金。
2.3 品牌结构:目标35:55:10,实际60:23:16
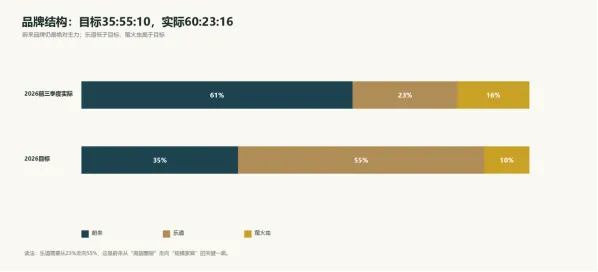
图3 品牌结构:目标35:55:10,实际60:23:16
2026年前三季度:
• 蔚来品牌181,988辆,占60.6%;
• 乐道70,191辆,占23.4%;
• 萤火虫48,122辆,占16.0%。
据公开报道,2026年三品牌销量目标为35:55:10。实际结构与目标差距明显:
• 蔚来品牌超目标:高端基本盘稳,但规模天花板低;
• 乐道低于目标:家庭市场是规模关键,但品牌定位/渠道/产品节奏还没跑通;
• 萤火虫高于目标:高端小车有意外惊喜,但市场容量有限。
这张图,是理解蔚来“势能高、规模不够”的关键。
三、五维势能:4强1正
3.1 价值势能:强正,但“高端纯电”仍在被价格战考验
蔚来的价值不是单点功能,而是“产品+技术+服务+换电”的完整高端纯电体验:
• 产品:ES8、ES9、ET9、ET5/ET5T、EC6/EC7等,覆盖30万—80万元价格带;
• 技术:12大全栈自研体系、NX9031芯片、SkyOS、智能驾驶、900V高压;
• 服务:NIO House、NIO Space、上门服务、保险/金融/二手车;
• 能源:换电、充电、BaaS电池租用。
2026Q2整车毛利率18.5%,综合毛利率18.4%,在价格战中仍保持正毛利,说明“价值感”还在。但高端纯电的溢价正在被价格战、补贴、金融方案侵蚀。
判断:价值势能强正,但需要守住价格与残值。
3.2 认知势能:强正,但清晰度差一档
蔚来在中国高端纯电市场的认知高度是强正:
• 2026Q2,蔚来品牌在中国成交价35万元以上乘用车市场排名第一;
• “BBA的下一辆是蔚来”正在成为更多用户共识;
• 蔚来=高端、服务好、换电、用户企业,认知标签清晰。
但认知清晰度只有正:
• 乐道、萤火虫与蔚来主品牌的关系,消费者不一定说得清;
• “蔚来=高端”与“乐道=家庭”的边界,需要更强的内容与渠道隔离;
• 价格战与BaaS方案,让“高端”认知被“划算”稀释。
判断:认知高度强正,清晰度差一档。
3.3 关系势能:强正,蔚来最被低估的护城河
蔚来的关系势能,是中国汽车品牌里最像“社群资产”的:
• NIO House、NIO Space,不只是门店,而是用户活动、亲子、咖啡、社群的场域;
• NIO App、NIO Day、车主志愿者、用户信托,形成“用户企业”的参与感;
• 车主推荐、复购、口碑,是蔚来最稳定的获客来源;
• 截至2026年9月,累计交付1,297,893辆,用户池足够大。
关系势能是强正。它的问题不是“关系不深”,而是“关系很贵”:NIO House、服务、活动都是重资产,需要规模摊薄。
判断:关系势能强正,是蔚来最深的护城河,也是最重的成本。
3.4 文化势能:正,圈层文化强、大众文化弱
蔚来的文化基因是“Blue Sky Coming”(蓝天来了):
• 愿景:可持续、清朗天空、用户企业;
• 符号:NIO Logo、NIO House、NIO Day、EP9、Formula E、NIO Life;
• 社群:车主志愿者、用户信托、NIO Day 申办。
文化势能是正,不是强正:
• 在蔚来车主圈层,文化认同极强;
• 在泛人群,蔚来更多是“高端 tech 品牌”,不是“文化信仰”;
• “Blue Sky Coming”还没有变成像“美国梦”“法式网球”那样可被大众讲述的文化母题。
判断:圈层文化强,大众文化弱;文化势能健康,但还没成为全民文化符号。
3.5 创新势能:强正,技术标签清晰,商业化待验证
蔚来的创新势能是强正:
• 换电:截至2025年底,全球3,737座换电站、4,877座充电站;2026年2月累计换电突破1亿次;2026年计划再建1,000座,年底超过4,600座;
• 芯片:NX9031,5nm车规级智驾芯片;
• 操作系统:SkyOS·天枢;
• 整车:ET9、ES9、ES8;
• 生态:NIO Phone、NIO Life、NIO House。
但创新感知只有正:
• 技术标签在“懂车/科技”人群强,在泛人群弱;
• 换电是体验创新,也是成本中心;
• 芯片、SkyOS、Phone 的商业化回报,还没完全证明。
判断:创新势能强正,技术标签清晰;商业化与大众感知仍差一档。
3.6 十五项诊断
维度 | 指标 | 等级 | 关键证据 |
价值 | 1.1 功能价值 | 强正 | 产品矩阵、900V、智能驾驶、安全 |
价值 | 1.2 体验价值 | 强正 | NIO House、服务、换电、交付体验 |
价值 | 1.3 情感/身份价值 | 强正 | 车主身份、社群、NIO Day |
认知 | 2.1 知名度 | 强正 | 中国高端纯电头部认知 |
认知 | 2.2 认知高度 | 强正 | 35万+市场第一;“BBA下一辆” |
认知 | 2.3 认知清晰度 | 正 | 蔚来/乐道/萤火虫边界待强化 |
关系 | 3.1 用户关系 | 强正 | NIO App、NIO House、车主推荐 |
关系 | 3.2 伙伴关系 | 正 | 换电联盟、供应链、股东 |
关系 | 3.3 公众关系 | 正 | 政府/媒体/ESG;亏损受关注 |
文化 | 4.1 文化基因 | 强正 | Blue Sky Coming、用户企业 |
文化 | 4.2 文化符号 | 强正 | Logo、NIO House、NIO Day、EP9 |
文化 | 4.3 文化认同 | 正 | 车主圈层强,泛人群弱 |
创新 | 5.1 技术创新 | 强正 | 换电、NX9031、SkyOS、ET9 |
创新 | 5.2 品类/场景创新 | 强正 | 换电生态、NIO House、NIO Life |
创新 | 5.3 创新感知 | 正 | 科技圈强,大众感知弱 |
结论:10项强正、5项正;三条关键短板是认知清晰度、文化认同、创新感知。
四、五层价值与势能矩阵
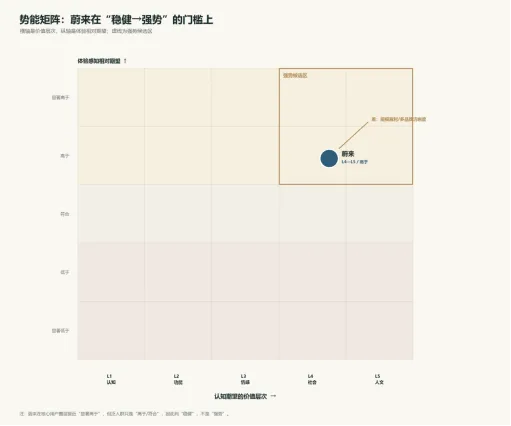
4.1 五层定位
• L1 认知知名度:蔚来是高端纯电头部品牌,达标。
• L2 功能领先:产品/技术/换电/服务,达标。
• L3 情感共鸣:车主社群、NIO Day、用户企业,强。
• L4 社会认同:开蔚来=高端、科技、有品位,强。
• L5 人文价值观:Blue Sky Coming、可持续,有上限,但尚未成为大众信仰。
定位:L4—L5,社会认同为主,人文价值观为上限。
4.2 类型判定
判定:稳健高势能,圈层强正。
为什么不是“强势高势能”?
• 2025年净亏损149亿元,2026Q2净亏损5.28亿元,盈利还不稳定;
• 2026年9月交付同比仅+7.7%,增长放缓;
• 乐道占比23.4%,远低于35:55:10目标中的55%;
• 价格战、BaaS、残值,仍在考验高端溢价;
• 换电、NIO House、服务是重资产,规模不够时是成本负担。
为什么不是“虚高认知型”?
• 蔚来有真实的产品、服务、换电、社群体验;
• 车主推荐/复购/口碑强,不是靠广告拉高期望;
• 2025Q4/2026Q1连续季度盈利,说明经营在改善。
为什么不是“低层次正高差”?
• 蔚来卖的是技术、身份、文化、生活方式,不是“性价比”;
• L4社会认同、L5人文价值观,价值层次高。
五、阶段与路径
5.1 阶段:释能/再蓄势
• 释能:2025Q4首次季度盈利;2026年前三季度交付300,301辆,同比增长49.2%;Q2/Q3连续10万+。
• 再蓄势:2026Q2净亏损5.28亿元;9月增速+7.7%;乐道未达目标;需要新一轮产品/品牌/成本蓄势。
• 整体:释能中再蓄势,一边释放销量,一边修复盈利与品牌结构。
5.2 三条路径
路径 | 蔚来的动作 | 目的 |
造势 | NIO Day、ET9/ES9、换电1亿次、NX9031、SkyOS | 把“高端科技+用户企业”做成文化事件 |
借势 | 换电联盟、合作伙伴、政府/ESG、BBA用户迁移 | 借能源网络与高端心智,降低获客成本 |
顺势 | 高端纯电、家庭市场(乐道)、高端小车(萤火虫)、全球化 | 顺应新能源渗透与消费分层 |
六、关键短板与风险
风险 | 证据 | 等级 | 预警信号 |
盈利不稳定 | 2025净亏损149亿;2026Q2净亏损5.28亿 | 高 | 连续两季GAAP净亏损扩大 |
多品牌清晰度 | 实际60:23:16 vs 目标35:55:10 | 高 | 乐道占比停滞、蔚来品牌被向下拉扯 |
价格战/溢价 | 整车毛利率18.5%;BaaS/金融方案 | 中高 | 毛利率跌破15%、终端降价扩大 |
换电成本/利用率 | 3,737站;2026目标4,600+ | 中高 | 单站日均换电下降、资本开支上升 |
技术变现 | NX9031/SkyOS/Phone投入大 | 中 | 研发费用下降但产品竞争力下滑 |
服务一致性 | 规模扩大、NIO House成本 | 中 | NPS下降、投诉上升 |
竞争加剧 | 理想、问界、小米、特斯拉、极氪 | 高 | 30万+市场份额下滑 |
最大风险不是“品牌不响”,而是“势能很高、规模不够、盈利太薄”。
七、战略处方
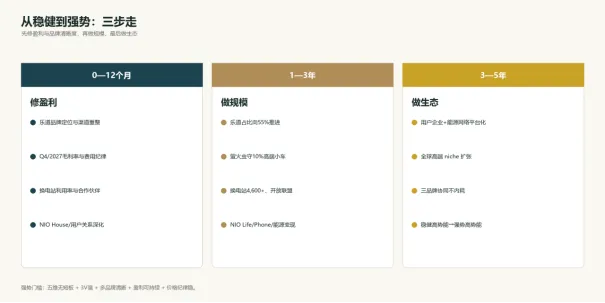
7.1 守关系:把用户企业做成“低成本高信任”
• NIO House/App/NIO Day继续做,但要从“重资产”转向“高复用”;
• 车主推荐、志愿者、用户信托,是蔚来最便宜的获客;
• 服务一致性要跟得上规模,不能“店越多、体验越差”。
7.2 强技术:把换电从“成本中心”变成“能源网络”
• 换电联盟/open API,扩大站利用率;
• NX9031、SkyOS、ET9,要把技术翻译成用户可感知的“安全、智能、补能快”;
• NIO Phone/NIO Life不追求规模,追求生态黏性。
7.3 理品牌:三品牌各归其位
• 蔚来:高端科技+用户企业,守住35万+基本盘;
• 乐道:家庭市场,独立品牌、独立渠道、独立话术,不能是“便宜蔚来”;
• 萤火虫:高端小车,守住10%—15%的个性化市场;
• 目标35:55:10是方向,不是KPI;乐道先做“清晰”,再做“规模”。
7.4 稳价格:BaaS+残值+服务,守住高端溢价
• 避免直接降价,用BaaS、金融贴息、置换补贴替代;
• 官方二手车/残值管理,稳住用户资产;
• 服务权益要“可感知”,不能只体现在报表。
7.5 提效率:毛利、费用、现金三条线
• 2026Q2现金567亿元,短期安全,但不能靠融资;
• 研发/销售费用要有“项目回报”;
• 换电、NIO House、服务网络,按店效/站效考核。
7.6 90天行动清单
时间 | 动作 | 负责 | 指标 |
0—30天 | 乐道品牌定位/渠道审计 | 品牌/销售 | 乐道占比、店效、线索成本 |
30—60天 | 换电站利用率审计 | 能源 | 单站日均换电、合作伙伴 |
60—90天 | 价格/残值/BaaS审计 | 财务/用户 | 毛利率、残值、投诉 |
90天后 | 三品牌势能仪表盘 | 品牌委员会 | 5V/15I季度复盘 |
八、结论:蔚来的护城河,是“关系+能源”,也是“成本+规模”
蔚来是中国汽车品牌里少有的“高势能”样本:
• 它的关系势能,是最像“社群资产”的;
• 它的创新势能,是最像“技术品牌”的;
• 它的文化势能,是最像“用户企业”的;
• 它的价值/认知,已经进入高端纯电第一梯队。
但它还不是“强势高势能”:
• 盈利不稳定;
• 规模不够;
• 乐道未达目标;
• 价格战侵蚀溢价;
• 换电/服务是重资产。
一句话:
蔚来的护城河,是“关系+能源”;蔚来的难题,是“成本+规模”。 如果能把乐道做成规模、把换电做成网络、把盈利做成常态,蔚来可以从“稳健”升级为“强势”。 |
附录:数据与口径说明
附录A 主要数据来源
• 蔚来2025年第四季度及全年财报、2026年第一季度/第二季度财报。
• 蔚来2026年9月及第三季度交付公告。
• 蔚来换电网络、NIO House、NIO Day、NIO Life公开资料。
• 公开媒体报道:2026年三品牌销量目标35:55:10、35万+市场排名等。
附录B 口径说明
• 交付量、营收、利润均为公开披露口径;2026Q3财务数据未发布,仅用交付量。
• “强正/正”为定性判断,不是打分;本报告不做加权总分。
• 消费者感知判断基于公开信息、车主社区与门店观察,未做大规模定量调研。
附录C 免责声明
本报告为品牌战略研究,不构成投资建议、法律建议或购买建议。财务数据以公司披露为准;消费者感知判断带有研究判断成分。

发表评论
发表评论: