
 研报速递
文/我是江小编
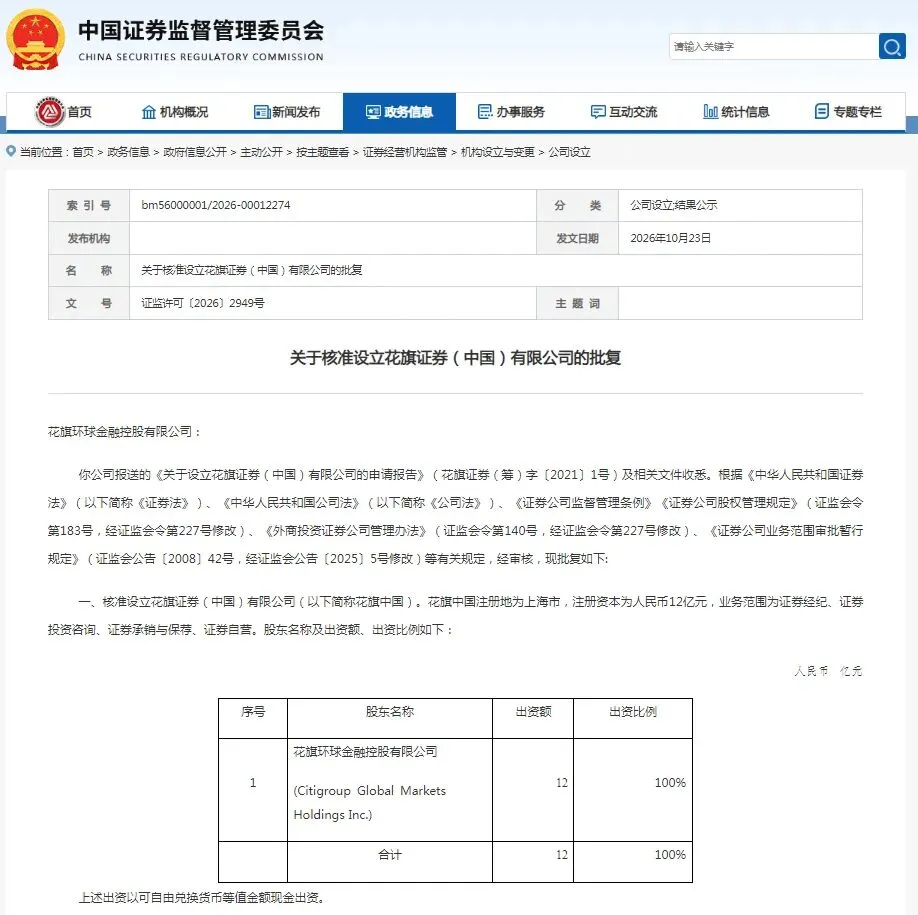
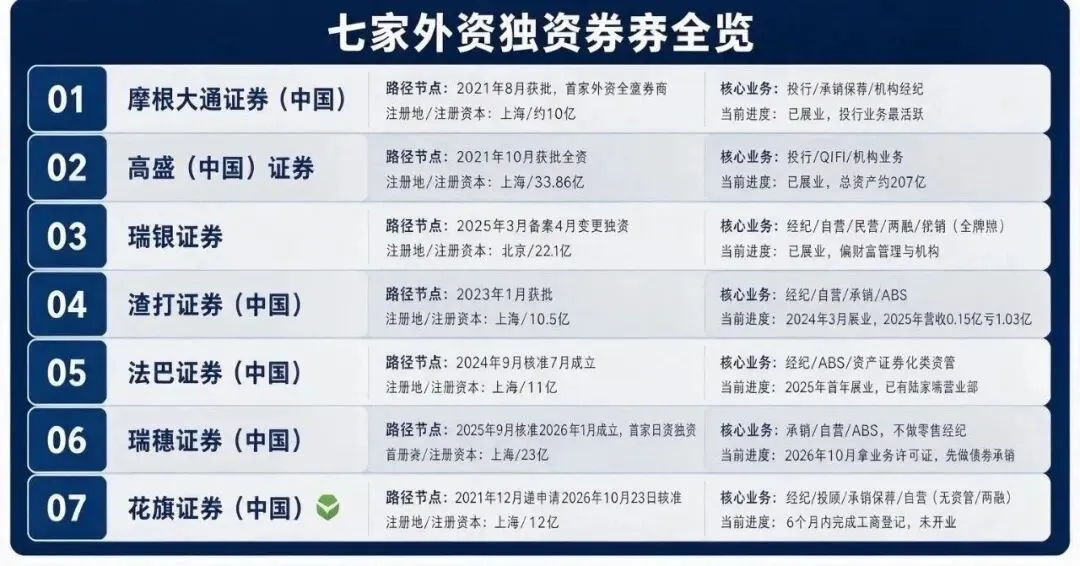
截至2026年10月,中国内地已有7家外商独资券商落地,分别是摩根大通证券(中国)、高盛(中国)证券、渣打证券(中国)、法巴证券(中国)、瑞银证券、瑞穗证券(中国)和花旗证券(中国)。其中,花旗证券于2026年10月23日获批设立,注册地上海,注册资本12亿元,由花旗环球金融控股有限公司100%持股。此外,大和证券(中国)已完成剩余49%股权转让,待监管核准和工商变更落地后,有望成为第8家外商独资券商。
这7家机构代表了中国金融业高水平开放的阶段性成果,但从资产、营收和利润看,外资券商在中国证券行业中的总体量仍然有限。
7家机构的发展路径
外资券商在华布局主要走两条路:一是由合资转为独资,二是新设独资券商。
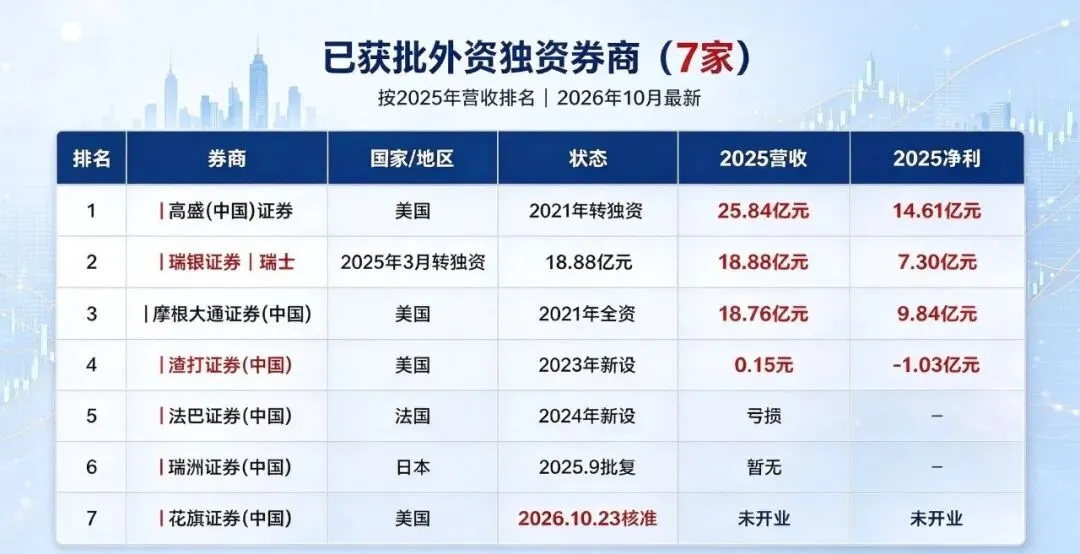
摩根大通证券(中国)2021年成为首家外资全资控股券商,2025年营收18.76亿元,净利润9.84亿元,已连续五年盈利。高盛(中国)证券同样由合资转独资,2025年营收25.84亿元,净利润14.61亿元,在外资券商中居首,其经纪业务收入占比接近三分之二,核心优势在于QFII和跨境机构客户服务。瑞银证券2025年完成全资收购,2025年营收18.88亿元,净利润7.30亿元,财富管理、固定收益和跨境产品是其重要支点。
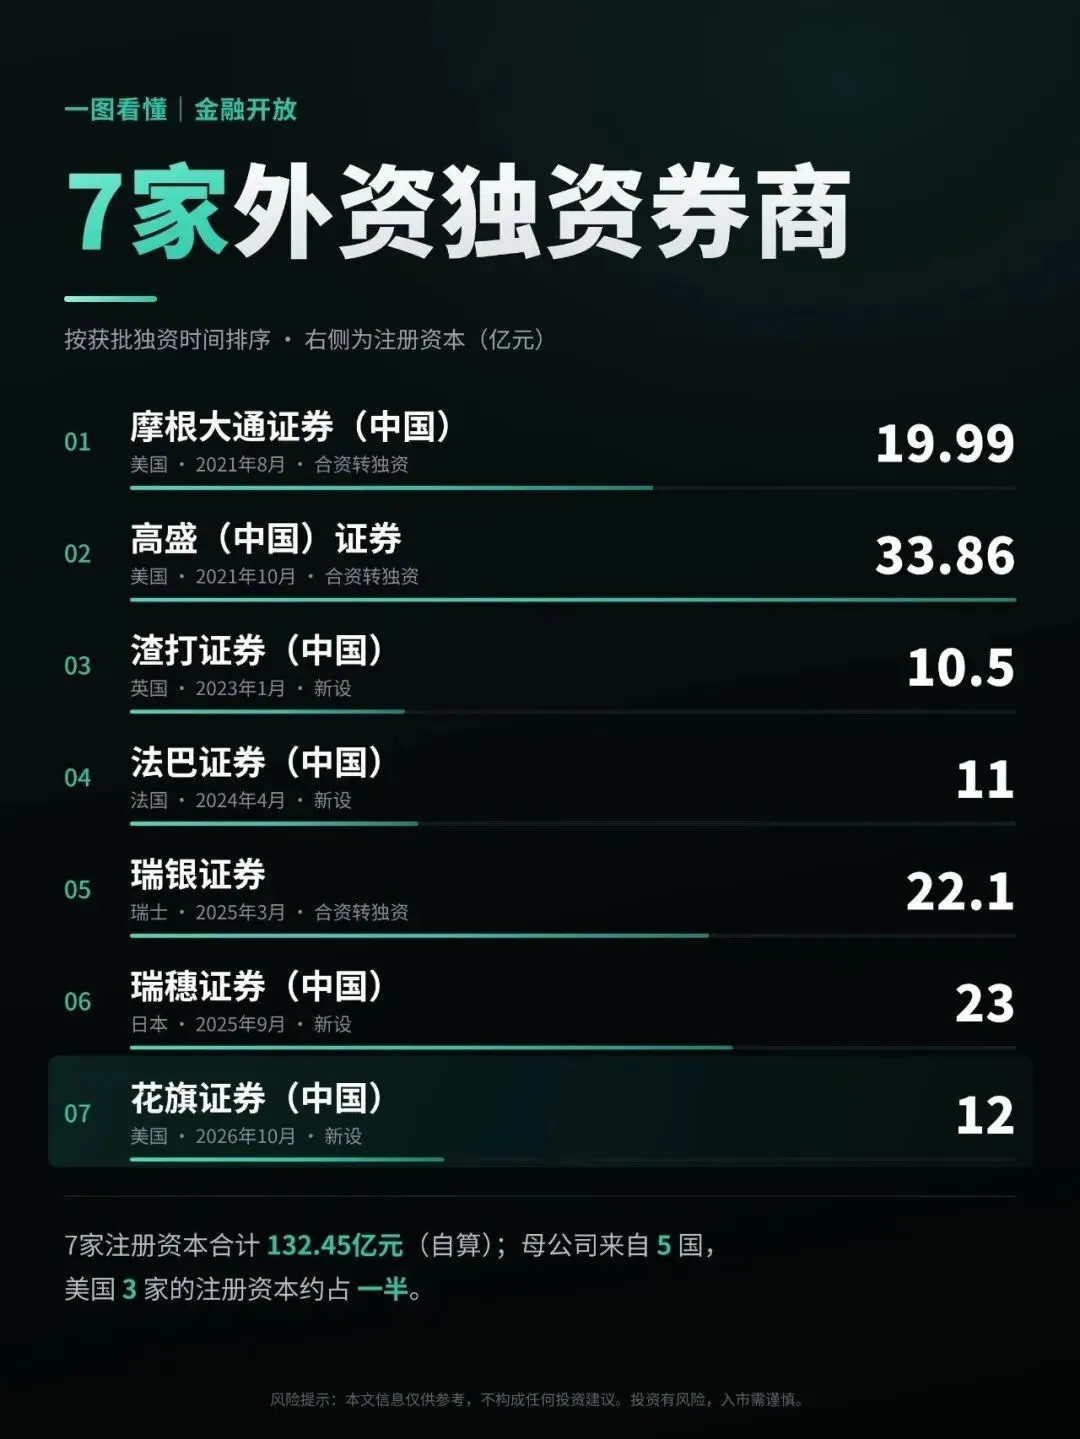
新设机构则更强调“差异化起步”。渣打证券(中国)2024年正式展业,2025年营收仅0.15亿元,净亏损1.03亿元,仍处于客户积累期。法巴证券(中国)2024年成立,业务尚在培育阶段。瑞穗证券(中国)2026年1月成立,注册资本23亿元,定位更偏固收、承销和资产管理,避免与本土券商在零售经纪领域正面竞争。花旗证券则是“商行强、投行缺”的典型,获得证券牌照后有望补齐在华投行短板,服务中企跨境融资和全球客户配置中国资产。
总体量:增速快,但占比仍低
外资券商整体规模仍远小于本土头部券商。2025年末,16家外资参控股券商总资产为534.69亿元,全年营业收入105.79亿元,占全行业营收比重约1.95%。到2026年6月,外资券商营收占行业比重约2.1%,较上年末略有提升。
也就是说,外资券商在中国证券行业中的总体量尚未形成规模性冲击,但其增速明显高于行业平均水平。2025年外资券商营收同比增长32.6%,头部机构利润增速更为突出。其中,高盛(中国)、摩根大通证券、瑞银证券、摩根士丹利证券表现最强,摩根士丹利证券2025年净利润同比大增664%,达到1.39亿元。
分化加剧:头部跑通,尾部承压
外资券商并非“集体爆发”,而是明显分化。
高盛、摩根大通、瑞银、摩根士丹利等头部机构已跑通商业模式,尤其受益于2025年以来A股交投活跃、跨境资金流动扩大以及QFII业务增长。高盛(中国)2025年经纪业务收入占比约66.7%,说明其盈利并非来自散户佣金,而是境外长线资金交易中国资产的通道与服务能力。摩根士丹利证券虽缺少经纪牌照,却凭借投行、固收和自营实现突破。
相比之下,渣打证券、星展证券、大和证券、法巴证券等机构仍处亏损或盈利承压状态。新设券商前期投入高、客户基础薄,短期内难以快速盈利。这也说明,外资券商在中国市场的竞争并非简单依靠牌照,而是取决于跨境客户网络、本土化能力、产品定价能力和持续资本投入。
未来体量预测:短期难超3%,但功能价值会上升
若以2026年6月外资券商营收占比约2.1%为基准,短期内其市场份额大概率仍在2%—3%区间波动。即便花旗证券正式展业、大和证券完成独资变更,外资券商总资产和营收规模也难以在一年内实现数量级跃升。
更现实的判断是:外资券商不会在零售经纪、两融、投行承销等传统赛道全面替代本土券商,但在三类领域会持续增强影响力。一是跨境机构经纪和QFII服务;二是中企出海、港股及全球融资配套;三是固收、衍生品、跨境资产配置和结构化产品。
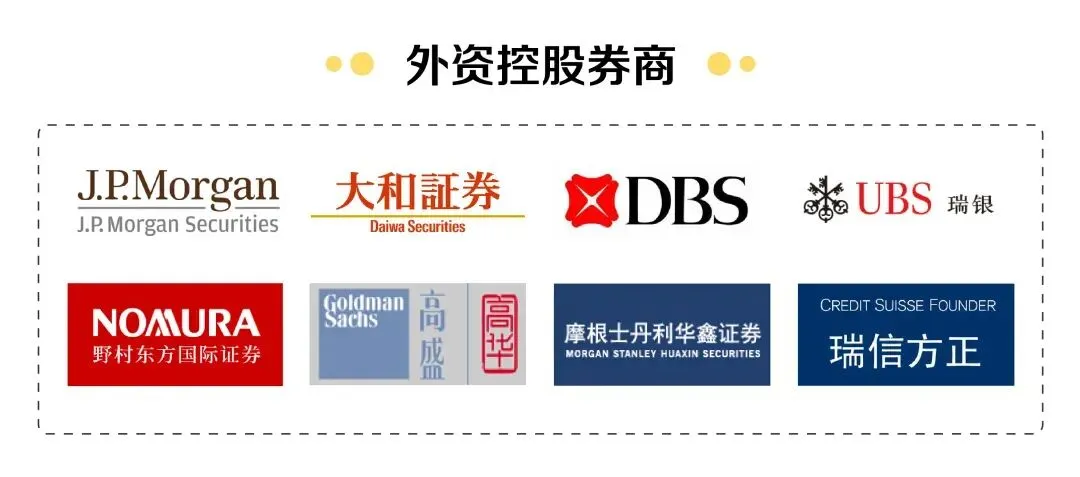
因此,7家外资独资券商的真正意义,不在于短期内占据多大市场份额,而在于它们正在成为连接全球资本与中国资产的重要节点。对中国资本市场而言,这既是开放的成果,也是竞争升级的开始:外资券商带来更成熟的跨境服务能力,本土券商则加速提升国际业务和机构服务能力。未来几年,外资券商体量仍小,但其“通道价值”和“定价影响力”会逐步提升。
@THE END


发表评论
发表评论: