
 研报速递
栏目:硬科技拆解 · 医疗研报
半年3000亿,减肥药药王换人了
一· 开场:一个维持了四年的位置,半年就换完了
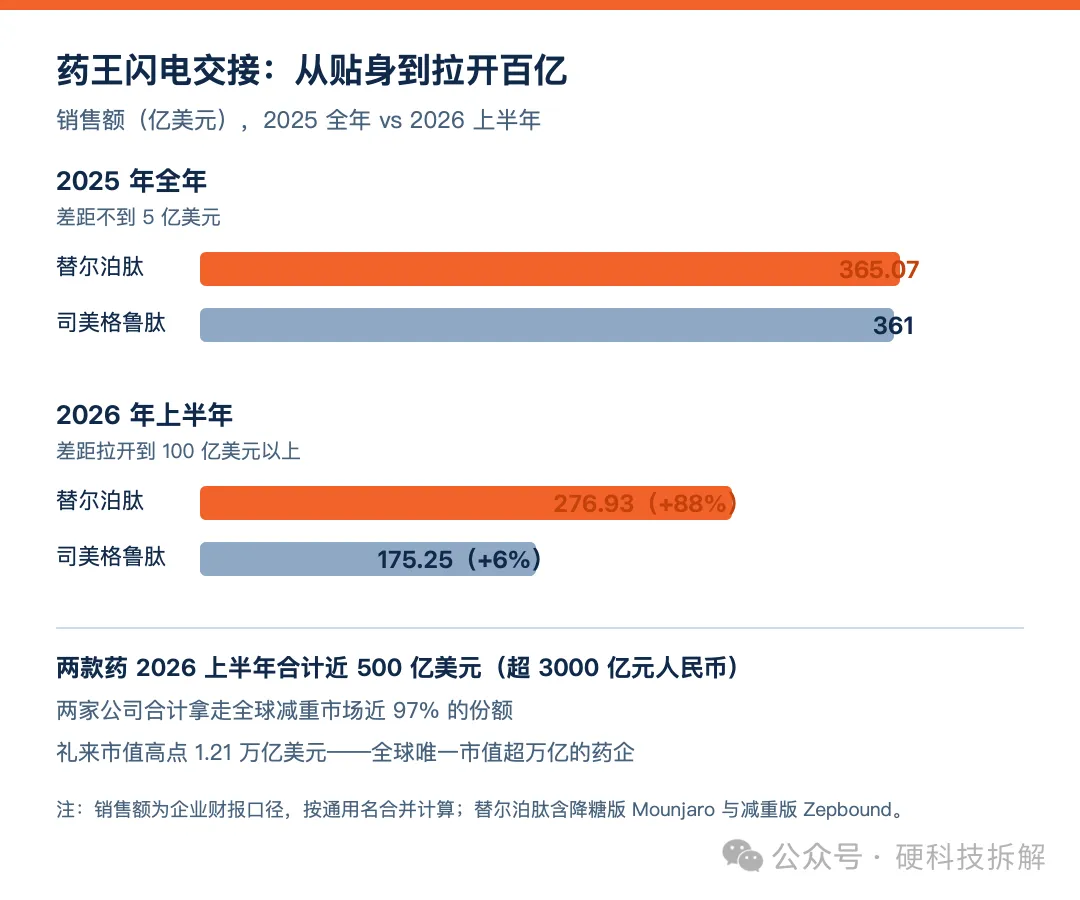
2025 年全年,礼来的替尔泊肽(tirzepatide,GLP-1/GIP 双靶点药物)卖出 365.07 亿美元,诺和诺德的司美格鲁肽(semaglutide,GLP-1 单靶点药物)全系列 361 亿美元——差距不到 5 亿美元,"药王"闪电交接。
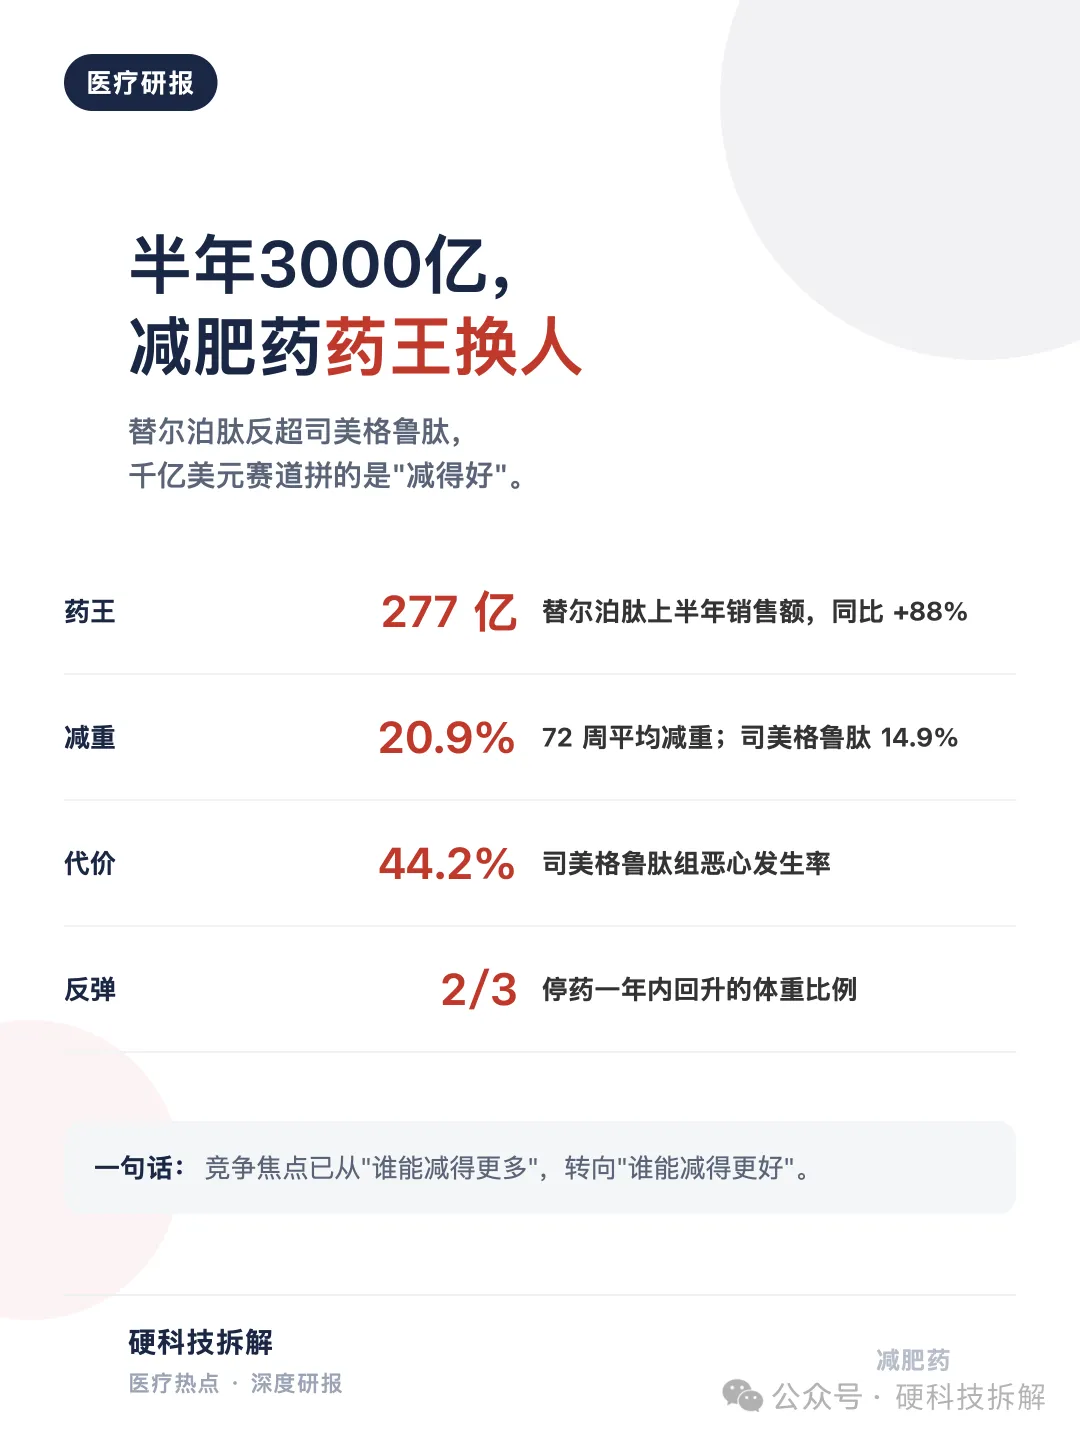
2026 年上半年,差距拉开了:替尔泊肽一款药 276.93 亿美元,同比增长 88%;司美格鲁肽全系列 175.25 亿美元,同比增长 6%。两款药半年合计卖出近 500 亿美元,超 3000 亿元人民币。两家公司合力拿走了全球减重市场近 97% 的份额。礼来市值高点达到 1.21 万亿美元,成为全球唯一市值超万亿美元的药企。
这不是一款药的成功,是一个赛道的成型。 机构预计 2026 年全球主要 GLP-1 产品销售额将突破 千亿 美元——制药史上第一个千亿美元级的单品赛道。而这场竞赛的规则,今年刚刚改写。
——— ◆ ———
二· 说人话:GLP-1 到底是什么
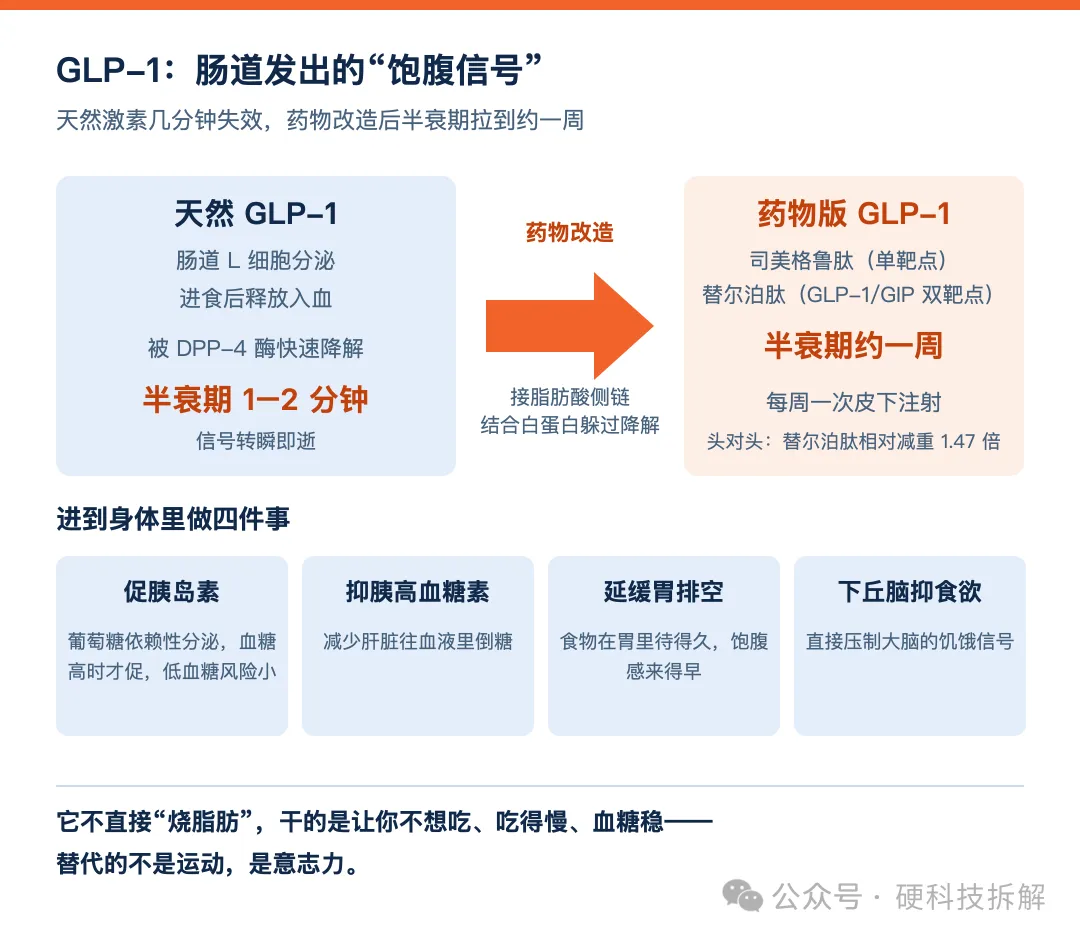
GLP-1(胰高血糖素样肽-1)是肠道 L 细胞在进食后分泌的一种肠促胰素(incretin)激素。它的天然半衰期只有 1–2 分钟,很快被血液里的 DPP-4(二肽基肽酶-4)酶降解。司美格鲁肽的改造思路很直接:给分子接上一条脂肪酸侧链,让它能结合白蛋白、躲过降解,半衰期拉长到约一周——这就是"一周打一次"的来历。
它进到身体里做四件事:
1. 葡萄糖依赖性促胰岛素分泌——血糖高时才促分泌,单独使用时低血糖风险小,这是它区别于老一代降糖药的关键设计;
2. 抑制胰高血糖素分泌——减少肝脏往血液里倒糖;
3. 延缓胃排空——食物在胃里待得久,饱腹感来得早;
4. 作用于下丘脑——直接压制食欲信号。
替尔泊肽多打一个靶点:GIP(葡萄糖依赖性促胰岛素多肽)。双靶点协同,减重幅度更大。2024 年 12 月公布的头对头试验 SURMOUNT-5 显示,替尔泊肽的相对减重效果是司美格鲁肽的 1.47 倍——这是两类药第一次正面对决,也是格局改变的起点。
说人话: GLP-1 是肠道吃完饭发给大脑的"饱腹信号",告诉大脑"够了,别吃了"。天然信号几分钟就失效,药物把它改成了能撑一周的长效版。它不直接"烧脂肪",干的是三件事:让你不想吃、吃得慢、血糖稳。所以它有效的前提,是你确实需要"少吃"这件事被外力托一把——它替代的不是运动,是意志力。
——— ◆ ———
三· 市场格局:千亿美元赛道怎么分
| 276.93 | |||
| 175.25 | |||
| 8.55 | |||
| 0.98 |
怎么读这张表 替尔泊肽含降糖版 Mounjaro 与减重版 Zepbound 两个适应证;司美格鲁肽全系列含 Ozempic(降糖注射)、Rybelsus(降糖口服)、Wegovy(减重注射)、Wegovy Pill(减重口服)四条产品线。两款口服新品上市不足一年,基数小、绝对额不代表趋势,但方向意义大——后面第七节专门讲。销售额口径为企业财报披露值,按通用名合并计算。
机构对全年的判断:东方证券预计 2026 年全球主要 GLP-1 产品销售额有望突破 千亿 美元;高盛预测到 2030 年口服减肥药将占据全球减肥药市场约 24% 的份额、规模约 220 亿美元。中国市场这边,机构预期中国减重药物市场规模 2030 年有望达到 383 亿元。
——— ◆ ———
四· 减重数据:14.9% 与 20.9% 意味着什么
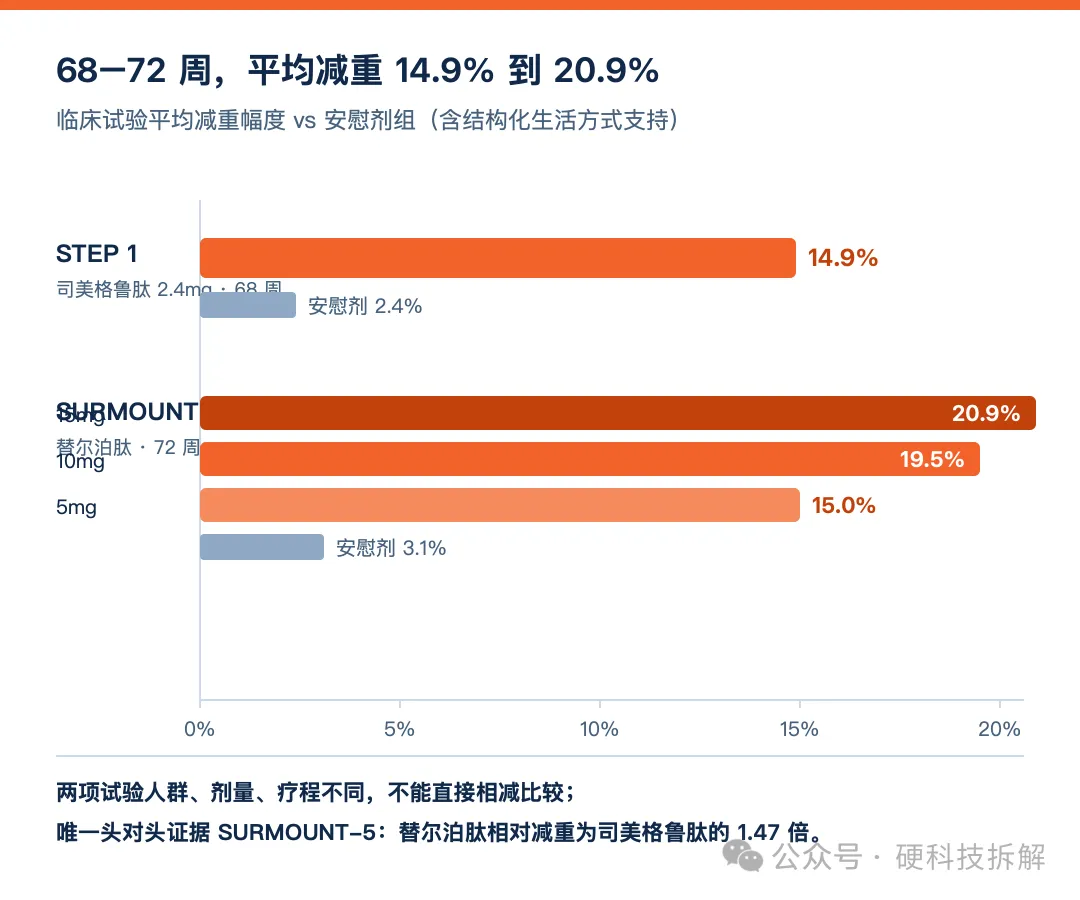
先看两项关键试验的硬数据。
| 14.9 | |||
| 20.9 |
怎么读这张表 STEP 1 与 SURMOUNT-1 是两项独立试验,人群、剂量、疗程都不同,不能直接相减比较。目前唯一的头对头证据是 SURMOUNT-5:替尔泊肽的相对减重为司美格鲁肽的 1.47 倍。另外要记住一个前提——所有临床试验的减重数字都是"药物+结构化饮食运动支持"的联合效果,不是单打独斗的成绩。
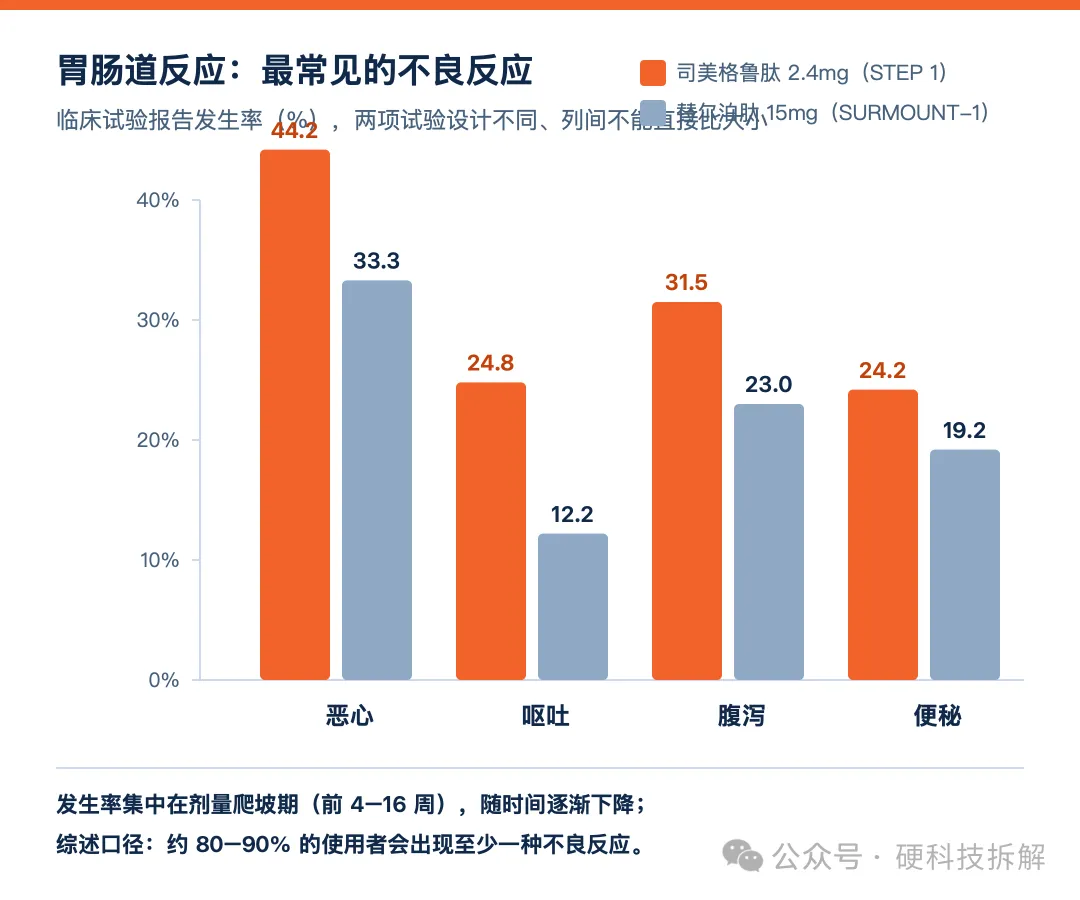
效果的另一面是不良反应,主要集中在胃肠道:
| 44.2% | 33.3% | |
| 24.8% | 12.2% | |
| 31.5% | 23.0% | |
| 24.2% | 19.2% |
怎么读这张表 发生率来自各自试验的报告值,剂量爬坡期(前 4–16 周)最高,随时间逐渐下降。两项试验设计不同,列与列之间不能直接比大小。综述口径估计约 80–90% 的使用者会出现至少一种不良反应——这也是"大量患者一年内因不耐受停药"的根源。
五· 竞争焦点转移:从"减得多"到"减得好"
今年 6 月美国糖尿病协会科学年会上,跨国药企集中亮出多条减重管线,行业竞争的焦点已经变了。人民日报的采访把这件事说得很清楚:
上海市卫生和健康发展研究中心主任金春林介绍,全球在研减重管线已超 150 个,临床阶段项目数量是 2020 年的 3 倍;GLP-1 通路仍是研发底盘,占减重药研发的 60%。中国中药协会合理用药专委会常务副主委康震认为,"减得更好"的内涵包括五件事:更好的胃肠道耐受性、肌肉保留量、给药便捷性、合并症获益、长期体重维持能力。金春林同时强调,未来三年减重药的审评重点将从单纯的体重下降百分比,转向高质量减重。
行业价值评估体系正在迁移:从"瘦了多少"转向"瘦得好不好"。 这个转向不是公关话术,它直接决定下一代产品的竞争维度——也决定已经上市产品的生命周期。
金春林还点了现有 GLP-1 药物的四类问题,值得原样记住:
1. 胃肠道不良反应导致大量患者一年内因不耐受而停药;
2. 给药形式受限——口服制剂服药门槛高,患者又对注射存在恐惧;
3. 减重质量缺陷——大多数减重过程伴随肌肉流失与基础代谢下降,停药后反弹剧烈;
4. 长期安全性证据尚不充分——5 年以上数据缺乏,胰腺、甲状腺风险仍存争议。
——— ◆ ———
六· 肌肉、反弹与停药:这笔账必须算清
第三节的"减重质量"是今年行业转向的核心,也是最该被用药者知道的部分。
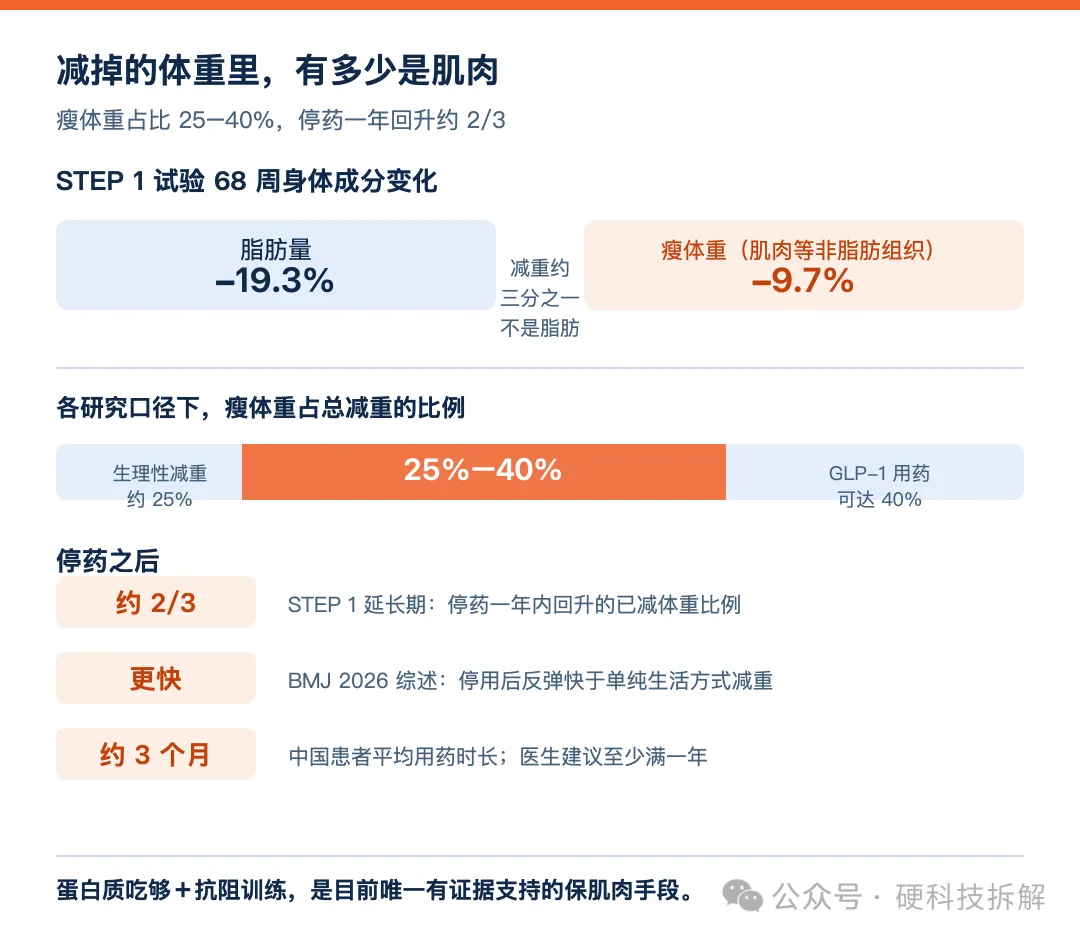
研究发现,使用 GLP-1 类药物减重时,流失的体重中有相当一部分是瘦体重(肌肉和骨骼等非脂肪组织),这个比例可达 25–40%。以司美格鲁肽 2.4 mg 治疗 68 周的临床试验数据为例,受试者瘦体重流失约 9.7%,而脂肪量下降约 19.3%;替尔泊肽 72 周的受试者中,总减重量的约四分之一来自瘦体重。作为对照,生理性减重(饮食运动)的瘦体重占比通常只有约 25%——所谓"四分之一规则"。
哈佛医学院牵头的一项研究(2025 年内分泌学会年会报告,40 名受试者、3 个月)进一步显示:用药组与生活方式组中,约 40% 的减重来自瘦体重;女性、年长者、蛋白质摄入低的人流失更多;而且瘦体重流失越多的人,糖化血红蛋白(HbA1c)改善越小——肌肉本身就在参与控糖。
停药之后呢?STEP 1 延长期研究显示,停药一年内,受试者回升了约 2/3 的已减体重。2026 年发表在《英国医学杂志》的一项系统综述显示,停用 GLP-1 等减重药物后,体重反弹的速度明显快于单纯生活方式减重后的反弹。中国市场的现实是:患者平均用药时长约 3 个月,而医生建议至少用药满一年。
说人话: 肌肉是高效耗能组织,肌肉少了,基础代谢就降了;停药后食欲回来、每天消耗却比用药前更低,吃同样的东西更容易长回去。如果回升的主要是脂肪而不是肌肉,体脂率反而更高——这就是"肌少性肥胖"的风险。所以这类药的正确用法,是"用药期间把蛋白质吃够、把抗阻训练加上",而不是"打完就完"。
——— ◆ ———
七· 口服时代:下一场战役已经开打
注射剂的竞争格局已定,双方的下一战场是口服。
诺和诺德的 Wegovy Pill(口服司美格鲁肽减重片)2025 年 12 月底在美国获批,是全球首款获批用于成人减重的口服 GLP-1 药物,2026 年初上市。上半年卖出 8.55 亿美元,美国累积处方量突破 500 万张,截至 7 月 17 日周处方量达 26.7 万张。它的短板是服药方式:多肽搭配渗透促进剂 SNAC,需要空腹服用,服药后至少等 30 分钟才能进食饮水。
礼来的 orforglipron(口服小分子 GLP-1)2026 年 4 月在美国获批,二季度销售额 0.98 亿美元。小分子的优势是无需冷链、无饮食饮水限制、一日一次;在美国自费渠道最低剂量 149 美元/月,商保患者 25 美元/月——这个价格来自两家药企与美国方面达成的最惠国协议。
口服不是简单替代注射,而是在扩大市场:Wegovy Pill 的处方中,相当比例来自此前未使用过 GLP-1 药物的新患者。高盛预计到 2030 年,口服减肥药将占全球减肥药市场约 24%、规模约 220 亿美元。
——— ◆ ———
八· 中国战场:专利到期,群雄并起
中国市场的剧情,今年出现了关键转折。
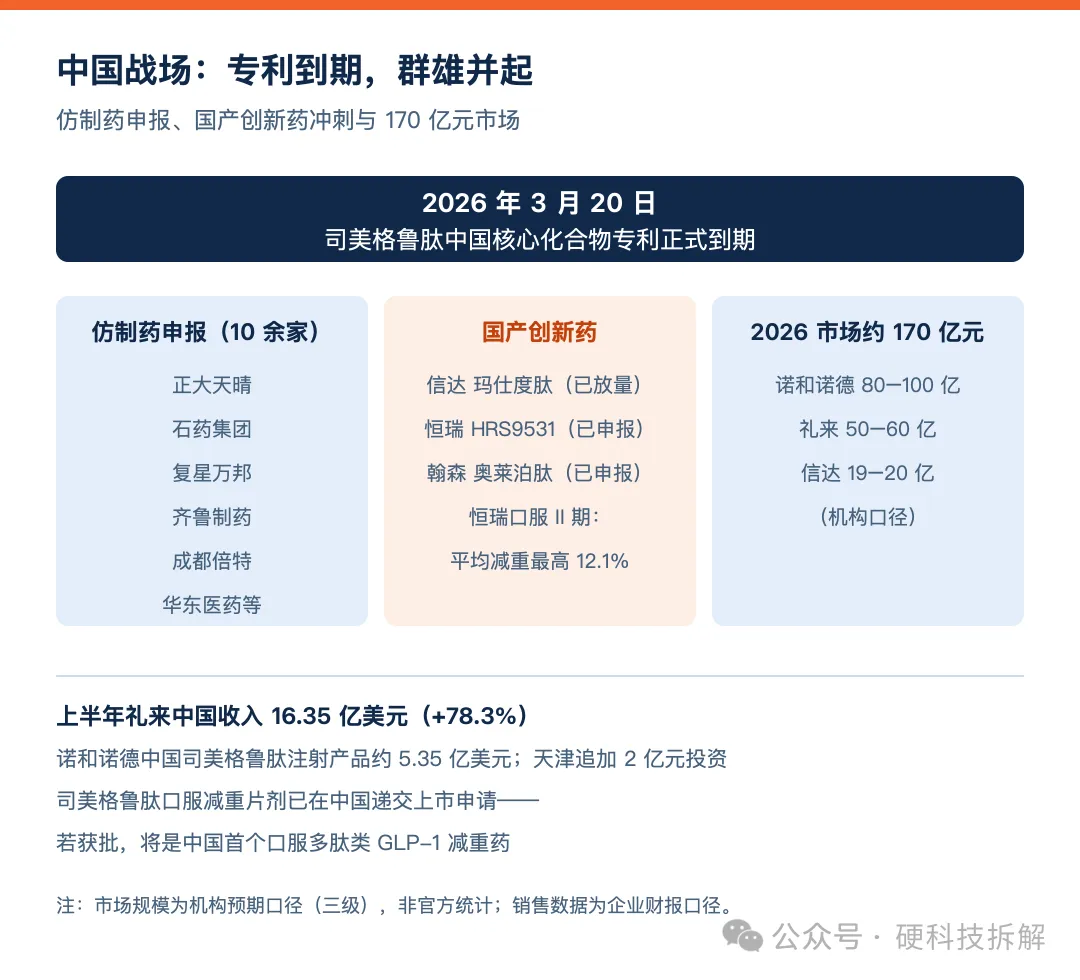
2026 年 3 月 20 日,司美格鲁肽中国核心化合物专利正式到期。正大天晴、石药集团、复星万邦、齐鲁制药、成都倍特、华东医药、联邦制药、惠升生物等 10 余家企业已递交仿制药上市申请,不少品种处于三期临床阶段。原研定价已不高,仿制药的定价空间与营销打法,是接下来两年最大的看点。
国产创新药同时在冲刺:信达生物的玛仕度肽已进入商业化放量(2025 年销售额约 7 亿元,2026 年目标 19–20 亿元);恒瑞医药的瑞普泊肽(GLP-1/GIP 双靶点)已在中国递交上市申请,其口服剂型二期减重数据显示受试者平均体重下降最高达 12.1%,38.6% 实现至少 15% 的降幅;翰森制药的奥莱泊肽已于 2026 年 6 月申报上市。
机构口径下,2026 年中国 GLP-1 市场合计约 170 亿元:诺和诺德(减重+降糖)目标 80–100 亿元,礼来 50–60 亿元,信达 19–20 亿元。上半年礼来中国市场收入 16.35 亿美元,同比增长 78.3%;诺和诺德中国司美格鲁肽注射产品收入约 5.35 亿美元。产能上,诺和诺德在天津追加 2 亿元投资提升注射笔组装能力,2003 年至今在华累计投资超 170 亿元。诺和诺德全球 CEO 今年 6 月在北京透露,司美格鲁肽口服减重片剂最快数周内在中国递交上市申请——若获批,将是中国首个口服多肽类 GLP-1 减重药。
——— ◆ ———
九· 适应证扩张:从减肥药到代谢病平台
减重之外,这类药正在变成代谢病的平台型药物。
SELECT 试验(《新英格兰医学杂志》2023 年发表)是目前最硬的证据:17,604 名超重/肥胖、已确诊心血管疾病但无糖尿病的患者,司美格鲁肽 2.4 mg 使主要不良心血管事件(MACE,心血管死亡、非致命性心肌梗死、非致命性卒中的复合终点)风险降低 20%;分项看,心梗风险降 28%、心血管死亡降 15%、心衰复合事件降 18%、全因死亡降 19%。这是"减肥药"第一次拿到硬终点证据——它证明肥胖作为可干预的危险因素,能被药物治疗改写。
其他在推进的方向包括:心衰(射血分数保留型)、MASH(代谢功能障碍相关脂肪性肝炎)、阻塞性睡眠呼吸暂停(替尔泊肽的 SURMOUNT-OSA 研究对中重度打鼾人群改善突出)、慢性肾病。金春林所说的"成熟周制剂正大规模拓展心血管、心衰等适应证",指的就是这条路径。
SELECT 试验中,司美格鲁肽组因不良反应永久停药的比例为 16.6%,安慰剂组 8.2%——获益与代价并存。适应证每扩一分,用药人群就大一圈,安全性监测的弦反而不能松。
——— ◆ ———
十· 这一篇的风险与证伪信号
风险一:把"平均减重 14.9%"当成个体承诺。 临床试验是群体平均值,且全部叠加了结构化生活方式支持。证伪信号:如果有人按"打一针瘦 15%"的预期用药,先问一句——知不知道 STEP 1 的受试者同时接受了饮食与运动指导?脱离生活方式支持的单药效果,没有数据。
风险二:把"神药"当成"一劳永逸"。 停药一年回升约 2/3、瘦体重占比可达 25–40%,这两组数字放在一起,结论只能是"这是长期管理的起点,不是终点"。证伪信号:停药后体重快速回升且伴随力量下降,先查蛋白质摄入与抗阻训练是否缺位——肌肉少了,基础代谢先降了。
风险三:超适应证用药与渠道乱象。 今年 4 月《新英格兰医学杂志》发文指出,越来越多不符合适应证的人仅为追求苗条使用 GLP-1 类药物;世界卫生组织 6 月专家委员会会议对"人们在获批适应证和正规医疗环境之外获取这些药物"表示担忧;信诺(Cigna)宣布自 2026 年 7 月 1 日起停止在其员工健康计划中承保 GLP-1 减肥药。证伪信号:电商平台"简单问诊即开方"、398 元买到剂量不明的"海外版"——处方前该做的基线检查(甲状腺、胰腺、肝肾功能)一项都省不掉的渠道,卖的不是医疗服务。
风险四:长期安全性仍是开放问题。 5 年以上使用数据缺乏,胰腺炎与甲状腺髓样癌风险在说明书里仍是警示项(大型心血管结局试验未显示胰腺炎风险增加,但标签仍要求回避相关病史人群)。证伪信号:任何"绝对安全"的表述都值得警惕——这个品类太新,诚实的说法是"已知风险可控、未知风险在监测"。
——— ◆ ———
十一· 该盯什么,与能立刻做的一件事
五个信号,按信息量排序:
1. 司美格鲁肽中国仿制药的获批节奏与定价。 专利 3 月已到期、10 余家申报在途——首仿定价将直接改写中国市场 170 亿元的分蛋糕方式。
2. 口服小分子的放量曲线。 orforglipron 与 Wegovy Pill 的月度销售、恒瑞 HRS9531 的申报进展,决定"下一场战役"的胜负手。
3. 瑞他鲁肽(三靶点)的申报节点。 礼来该药两项三期临床今年 7 月宣布成功,计划 2027 年一季度递交上市申请——三靶点逼近手术效果的数据如果坐实,格局会再变。
4. 支付端的变化。 信诺停保是雇主端的信号;中国年底的医保谈判与新获批产品的入院节奏,决定可及性的真实边界。
5. "高质量减重"是否进入审评语言。 如果监管开始要求申报肌肉保留率、耐受性数据,说明第五节所说的价值迁移落到了纸面上。
如果你今天就想做一件事: 如果你或家人正在考虑这类药,先花五分钟算两个数——BMI(体重公斤数÷身高米数的平方)和腰围,对照适应证门槛:司美格鲁肽要求 BMI≥30,或 BMI≥27 且合并高血压、高血脂、糖尿病、睡眠呼吸暂停等代谢病;替尔泊肽要求 BMI≥28,或 BMI≥24 且合并至少一种体重相关合并症(以最新版说明书为准)。不够门槛却有人卖给你,那就是超适应证——这一步的判断,比任何销售话术都可靠。
——— ◆ ———
十二· 说在最后
这一篇的所有东西,压缩成三句话:药王换人了,替尔泊肽用双靶点和头对头证据改写了格局;千亿美元赛道的下一战不在"减得更多",在"减得好"——耐受性、肌肉保留、口服便捷、合并症获益;而对中国市场来说,专利到期与国产管线的交汇,让未来两年的分蛋糕方式充满变数。
但市场故事本身不产生任何行动。 真正该被记住的是第六节那组数字:25–40% 的减重来自瘦体重,停药一年回升约 2/3。在这个赛道里,"效果"和"代价"从来是同一份说明书的两面——看懂代价的人,才配得上效果。
——— ◆ ———
十三· 一个还在攒的圈子
写医疗研报这个栏目越久,越确定一件事:这行的卡点,一半在知识,一半在没人一起趟路。
管线怎么排、专利到期后怎么打、商业化团队怎么建、医院的处方接口在哪、院外渠道的合规边界划在哪——这些问题一个人踩一遍,太贵。所以我在攒一个圈子:做医疗健康转化和创业的人。做创新药的、做 CXO 与给药系统的、做消费医疗与健康管理的、做数字医疗的,还有手里有医疗类成果想往外转的科学家和工程师。
先把现状说清楚:这圈子刚起,人还不多,所以我不急着建群。 进来的人,我一个一个认识一遍——你在做什么、手上在推哪件事、当前最卡的是什么。先熟悉、先交流,能一起做点什么,边走边看。人少的时候硬拉一个群,最后不是广告群就是僵尸群,那还不如不建。
不适合的:纯找项目看的、发广告的、想找人免费咨询的。
想加入的话,方式在评论区置顶。加的时候备注一句:你的方向 + 当前最卡的一件事。我会一个个看,宁缺毋滥。
关注「硬科技拆解」,一条医疗热点,拆到你能用。
栏目:硬科技拆解 · 医疗研报
本文引用来源 1. 礼来 2026 年上半年财报(替尔泊肽销售额 276.93 亿美元、同比 +88%)· 企业财报 · 一级2. 诺和诺德 2026 年上半年财报(司美格鲁肽全系列 175.25 亿美元、同比 +6%)· 企业财报 · 一级3. Wilding et al.,《新英格兰医学杂志》2021(STEP 1 试验:68 周平均减重 14.9%,恶心 44.2%)· 同行评议论文 · 一级4. Jastreboff et al.,《新英格兰医学杂志》2022(SURMOUNT-1 试验:72 周减重 15.0%–20.9%)· 同行评议论文 · 一级5. Lincoff et al.,《新英格兰医学杂志》2023(SELECT 试验:MACE 风险降低 20%)· 同行评议论文 · 一级6. 人民日报《减重药开启"进阶之战"》(金春林、康震访谈:管线 150+、四类问题、审评转向)· 官方媒体 · 一级7. 央广网《减重针市场今年或达千亿美元》(97% 份额、专利到期、WHO 表态)· 官方媒体 · 一级8. 中国新闻网上海站《穆峰达在华上市》(替尔泊肽中国减重适应证:BMI≥28 或 ≥24 合并症)· 官方媒体 · 一级9. 界面新闻《半年超3000亿,GLP-1"双雄"攻守易形》(Wegovy Pill 8.55 亿美元、orforglipron 定价、礼来中国 +78.3%)· 财经媒体 · 二级10. 东方证券研报(2026 年全球 GLP-1 销售额预计破千亿美元)· 券商研报 · 二级11. 高盛预测(2030 年口服减肥药占全球市场约 24%、约 220 亿美元)· 外资投行预测 · 二级12. 中国新闻网《这种巨火的减肥药,别再网购滥用了!》(瘦体重占比 25–40%、STEP 1 身体成分数据、BMJ 2026 综述)· 官方媒体转引研究 · 二级13. 中证网(SURMOUNT-5 头对头:替尔泊肽相对减重 1.47 倍)· 官方财经媒体 · 二级14. 富途牛牛《减肥药国内市场情况跟踪》(2026 中国市场约 170 亿元、平均用药 3 个月)· 财经平台转引机构口径 · 三级15. 诺和诺德中国官网新闻稿(SELECT 试验详细数据:HR 0.80、停药率 16.6% vs 8.2%)· 企业官方 · 一级16. 江苏省大学附属医院药学部《司美格鲁肽 vs 替尔泊肽》(中国获批门槛与禁忌梳理)· 医疗机构官方账号 · 二级
免责声明:⚠️ 本文为医疗行业研究与公开信息整理,仅供交流参考,不构成任何医疗建议、诊断或用药依据;具体诊疗请以面诊为准,用药请遵医嘱。
本文数据与出处逐条核过,仍可能有错漏;如发现事实或口径有误,欢迎在评论区指正,我会逐条复核后更正。



发表评论
发表评论: