
 研报速递
研报分享
息差筑底与资产重构:低利率时代银行盈利韧性及配置主线
01
行业深度研究报告——息差见底,利润未起:银行业2026年中报复盘与Q4投资展望
(太平洋证券 夏芈卬 2026.10.19)
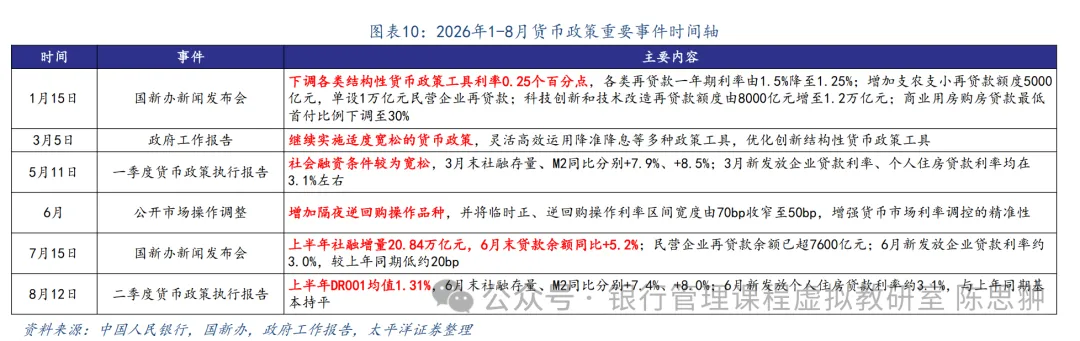
1.宏观政策与息差环境:2026年上半年国内经济增速放缓,逆周期调节力度加大,贷款市场报价利率连续维持稳定,为商业银行净息差企稳创造了有利条件。
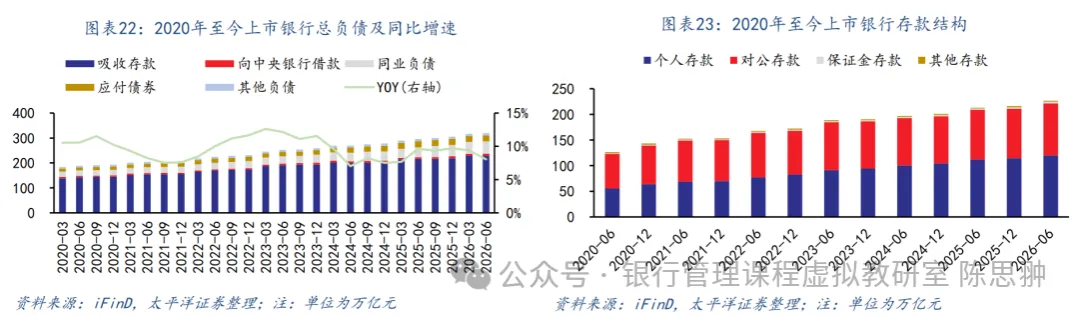
2.资产负债与配置结构:银行业整体扩表节奏有所放缓,信贷投放向对公领域集中,零售贷款规模同比转负,资金加速向债券等金融投资资产分流。
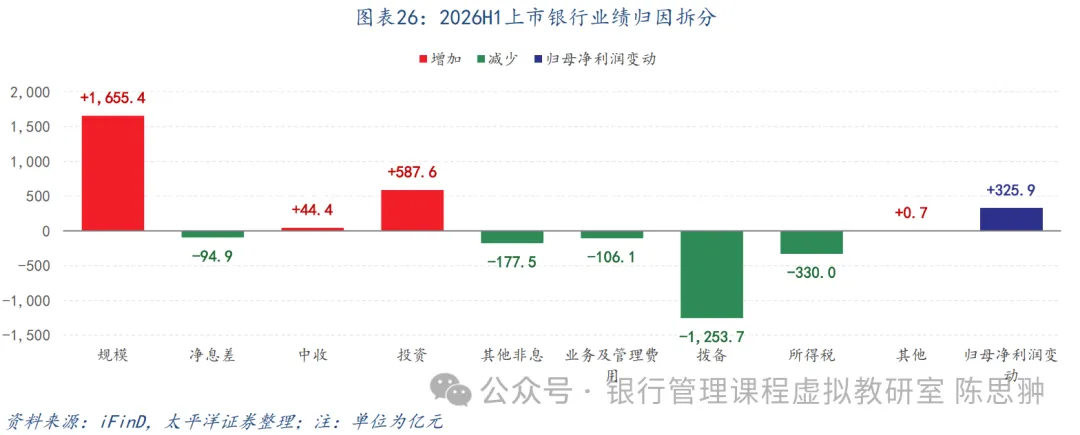
3.营业收入与利润表现:受定期存款重定价红利及生息资产规模扩张支撑,净息差同比降幅大幅收窄,营业收入与拨备前利润显著回升。但由于信用减值损失计提增加以及有效税率升高,归母净利润增速慢于收入增长。
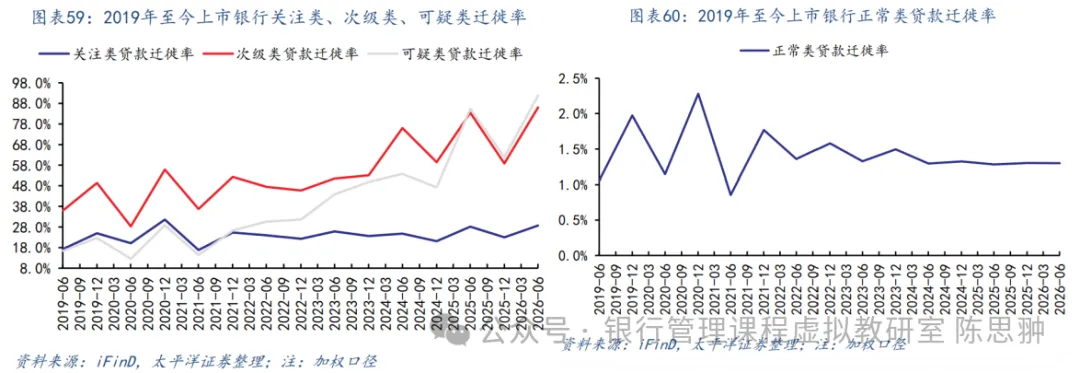
4.资产质量与分红回报:对公贷款资产质量有所改善,零售端及信用卡风险有所抬头,整体不良率保持平稳,国有大行中期分红比例提升至31%左右,高股息优势持续显现。
5.板块策略与投资主线:看好资本补充落地且分红提升的国有大行、扩表积极且区域优势突出的城商行,以及风险加快出清且息差企稳的股份制银行。
02
详解 2026 年理财三季报:单季新增 1.71 万亿元, 公募基金配置占比创新高
(中泰证券 戴志锋 邓美君 陈程 2026.10.23)
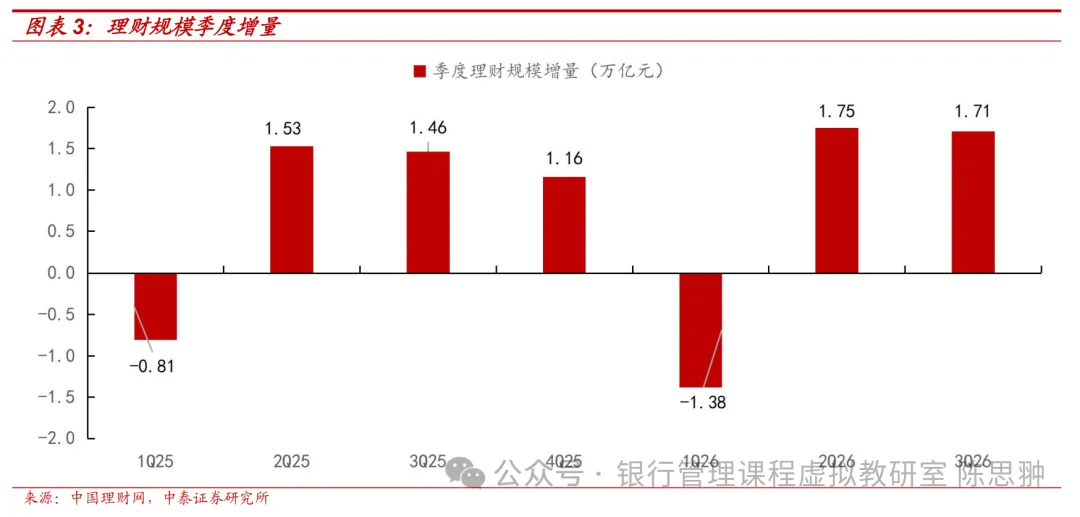
1.理财规模快速扩张:截至2026年三季度末,银行理财资金余额达35.37万亿元,单季大增1.71万亿元,主要得益于存款利率下调驱动的存款搬家效应、债市平稳带来的产品净值修复,以及避险资金的回流。
2.机构分化与产品结构:理财公司占据超九成市场份额,固定收益类产品单季增加1.69万亿元且占比提升至96.6%,封闭式理财产品规模及占比持续回升。
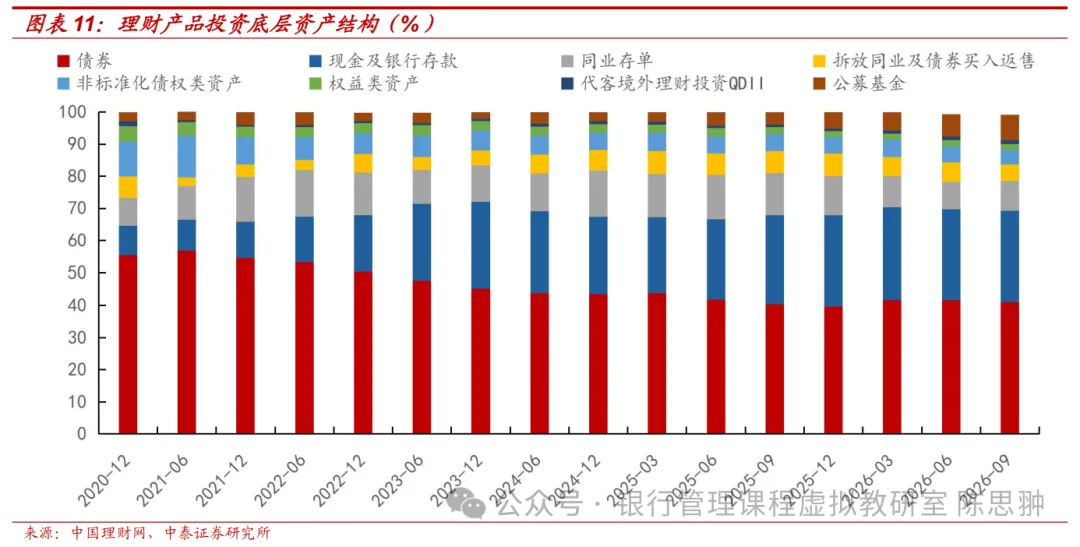
3.资产配置向公募倾斜:理财产品底层资产增配公募基金,配置比例升至7.9%创下历史新高,规模达2.96万亿元。这主要是因为低利率背景下借道债基以增强收益、满足净值透明化估值要求以及享受基金分红免税等优势。
4.投资者与收益情况:理财投资者数量增长至1.55亿人,但受到债市低利率环境及高基数影响,前三季度累计为投资者创造的收益同比下降。
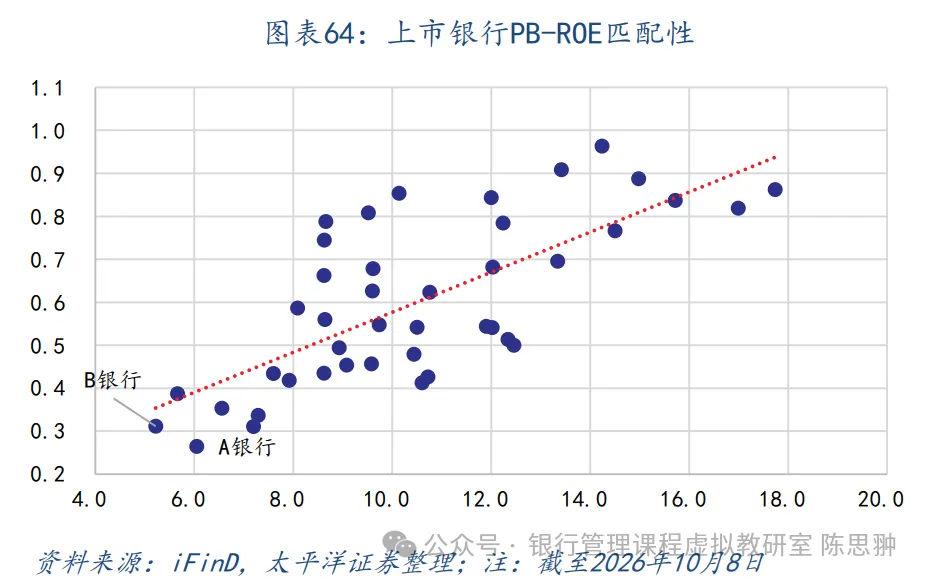
5.行业估值与投资策略:银行盈利确定性强,对公业务支撑与低风险偏好推动息差筑底,重点推荐区域优势明显的城农商行以及高股息稳健的大型银行。
03
A 股银行 26Q3 业绩前瞻:业绩持续稳健,其他非息收入支撑边际提升
(东方证券 屈俊 陶明婧 2026.10.23)
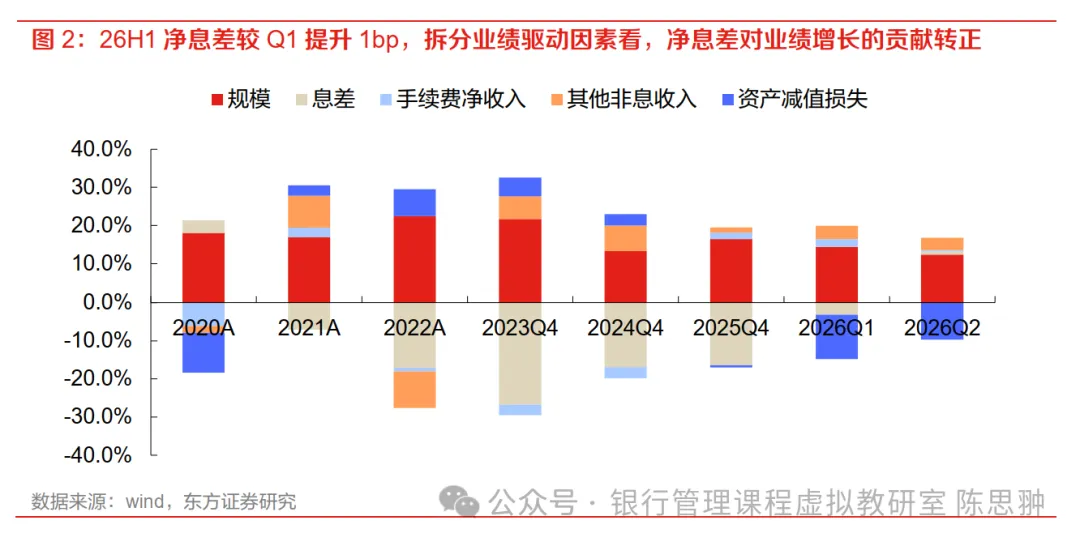
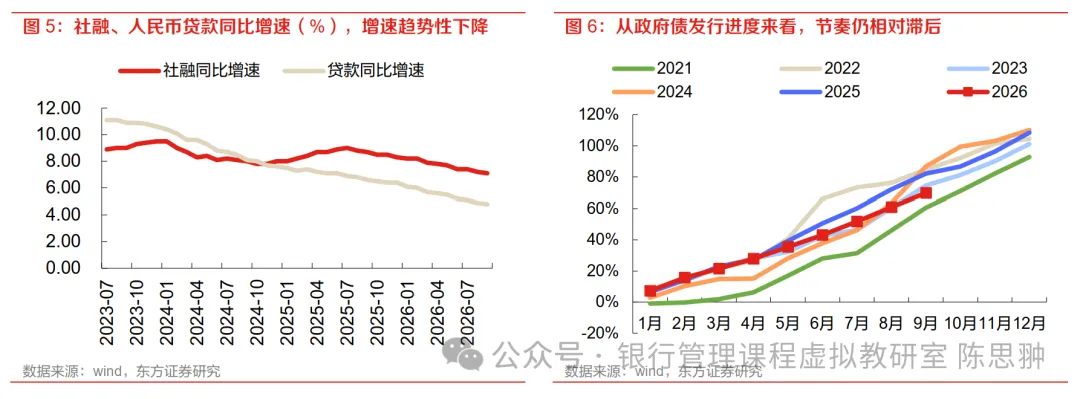
1.净息差平稳与利息收入:定期存款重定价支撑逐步释放,同业负债自律整改降低成本,三季度净息差环比保持平稳,生息资产扩张放缓致利息净收入增速小幅回落但仍显韧性。
2.非息收入与公允价值支撑:受保费收入降幅扩大及资本市场回调拖累,手续费净收入有所承压,但长端利率下行带动的债券公允价值变动损益以及大行持股项目收益确认,使得其他非息收入成为营收的重要支撑。
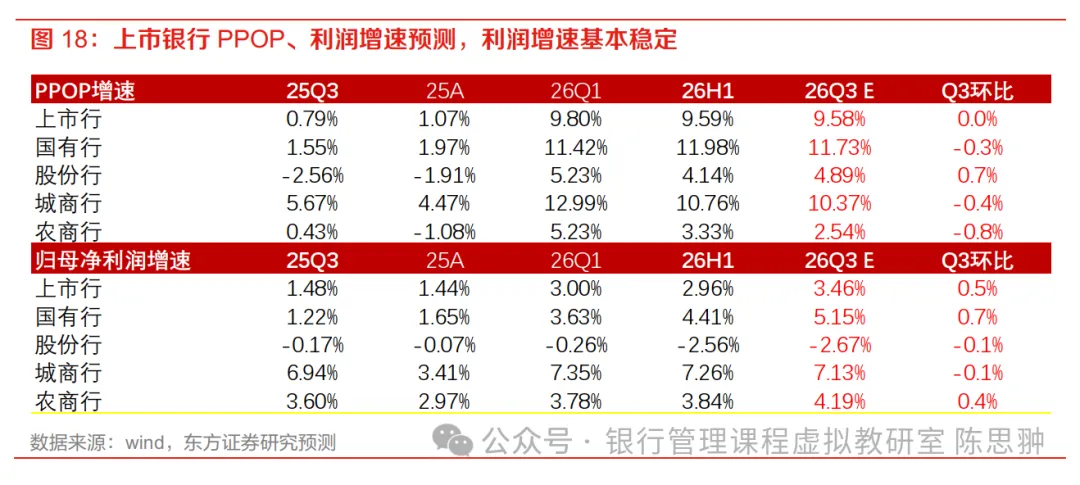
3.主动出清风险与利润稳健:银行主动加速个贷及助贷等重点领域的不良确认与处置,信用减值损失计提同比增加,前三季度上市银行营业收入与归母净利润保持平稳增长。
4.基本面重塑与投资标的:低利率背景下银行重定价周期推动息差阶段性企稳,建议关注基本面确定性高的优质中小银行以及防御价值突出的国有大行。
总结
1. 净息差筑底企稳,负债端重定价成为盈利改善核心支撑:多篇研报均指出,存款到期重定价与同业负债自律整改大幅降低了银行付息成本,推动净息差同比降幅显著收窄或环比企稳,代替规模扩张成为支撑银行营收的核心驱动力。
2. 资产扩张增速放缓,资金加速向固收及公募债券资产集中:信贷需求偏弱导致扩表速度放缓,银行业自营资金与银行理财资金均加大对标准化债券、同业存单及公募基金的配置力度,公募基金配置比例创新高。
3. 非息收入多元化,公允价值与持股收益填补中收缺口:在中收受资本市场震荡与保费下滑拖累的背景下,债券利率下行带来的公允价值变动损益以及股权项目收益确认,形成了对非息收入及整体营收的强力补充。
4.风险主动处置出清,高股息与区域确定性构成投资双主线:银行业普遍加大拨备计提与不良资产出清力度,基本面确定性进一步巩固;投资端看好高股息且分红比例提升的国有大行,以及扩表强劲、资产质量优异的区域城农商行。
免责声明:以上报告均系本报告通过公开、合法渠道获得,报告版权归原撰写/发布机构所有,如有侵权,请联系作者删除,本报告为推荐阅读,仅供参考学习,不构成投资建议,如对报告内容存疑,请与撰写/发布机构联系。
图文 :闫芷敬
排版 :林雨翔
审核 :陈思翀、董志华、宋玥



发表评论
发表评论: