
 研报速递
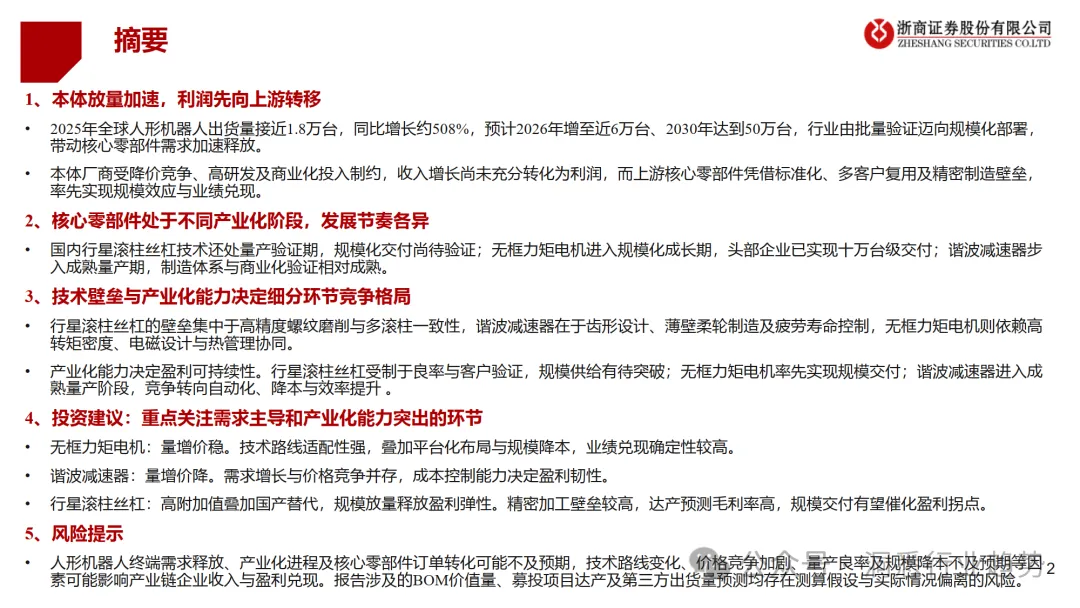
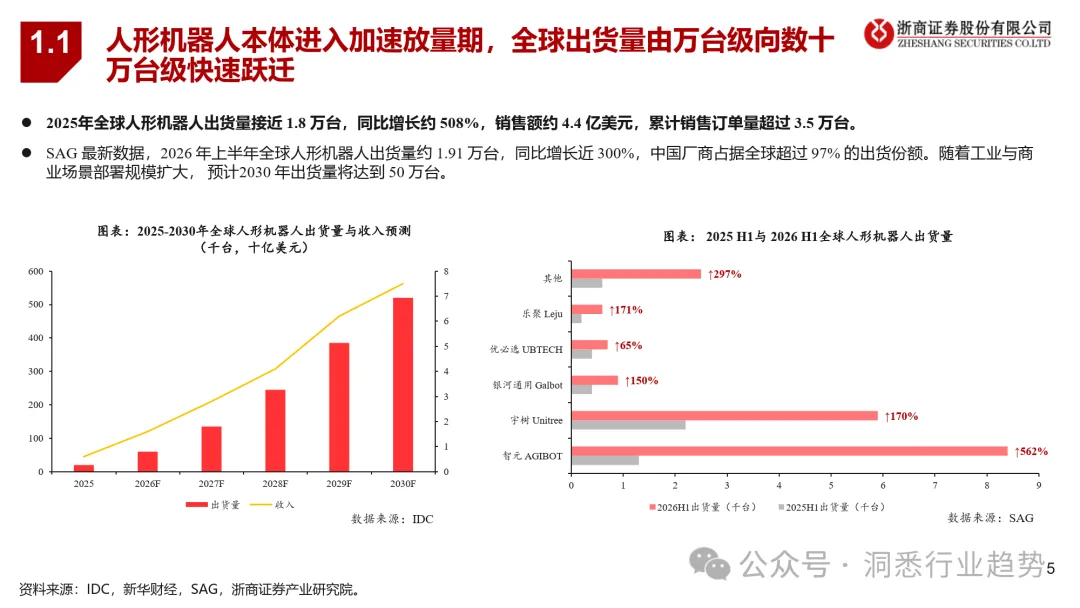
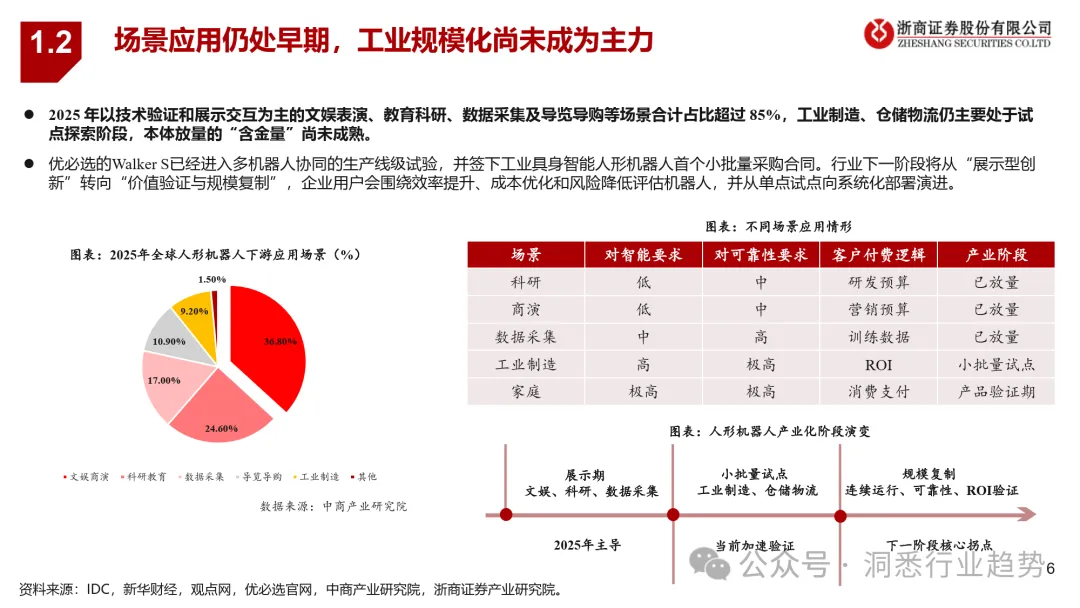
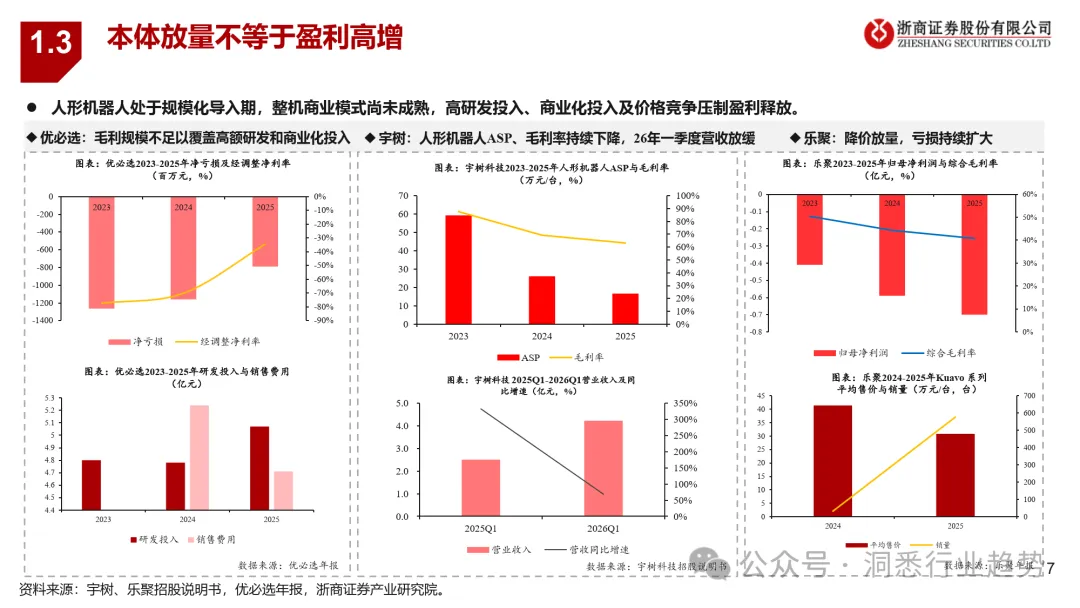
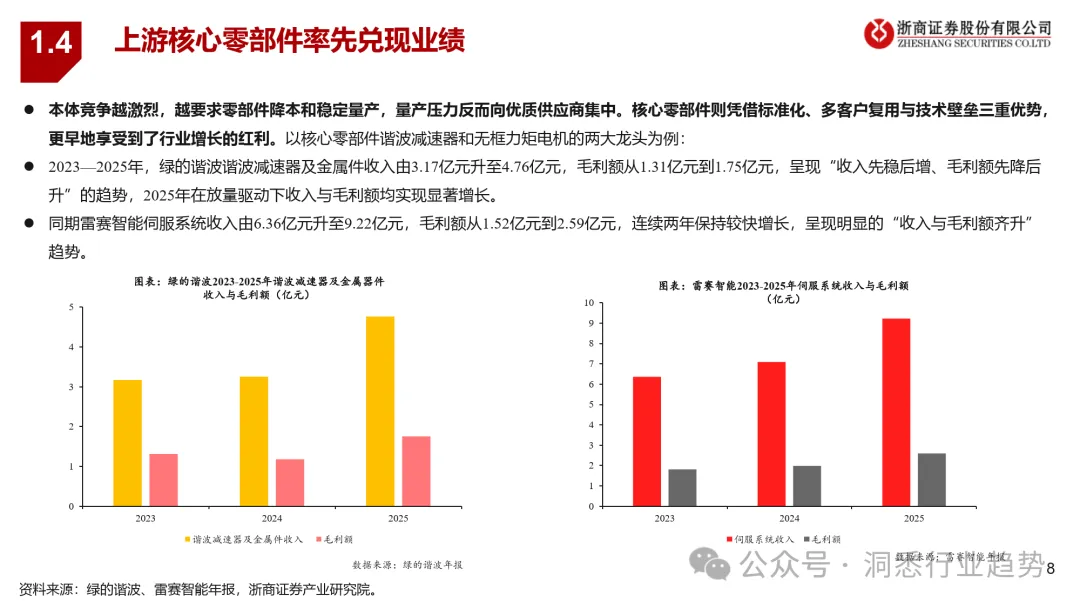
报告指出,全球人形机器人行业高速扩张,2025 年出货 1.8 万台,预计 2026 年近 6 万台、2030 年达 50 万台,中国厂商占据绝大部分出货份额,但下游以展示验证类场景为主,本体厂商受降价、高研发投入制约盈利承压,利润向上游零部件转移。
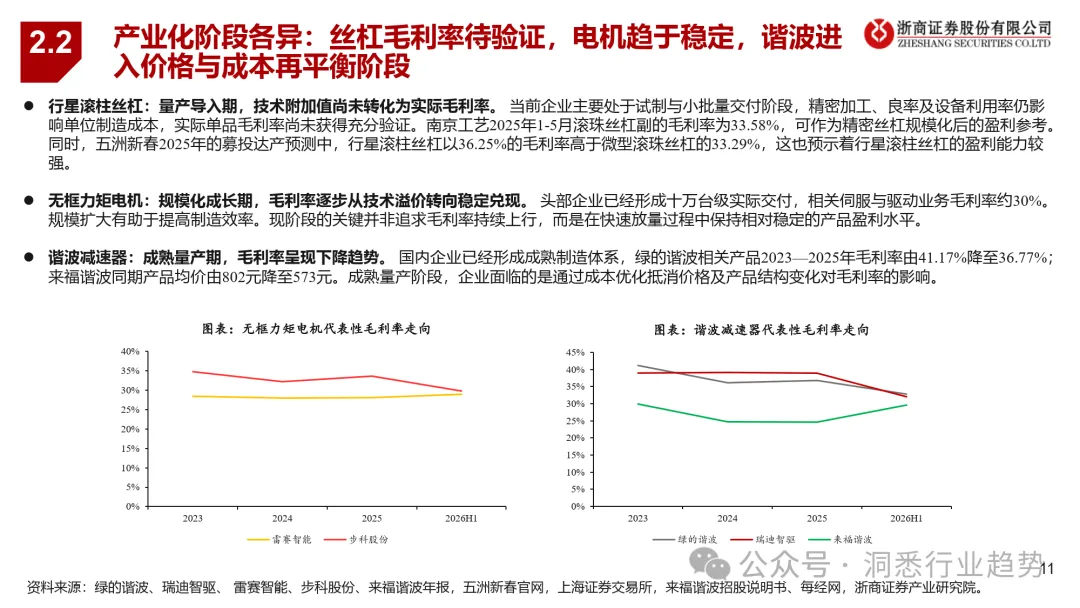
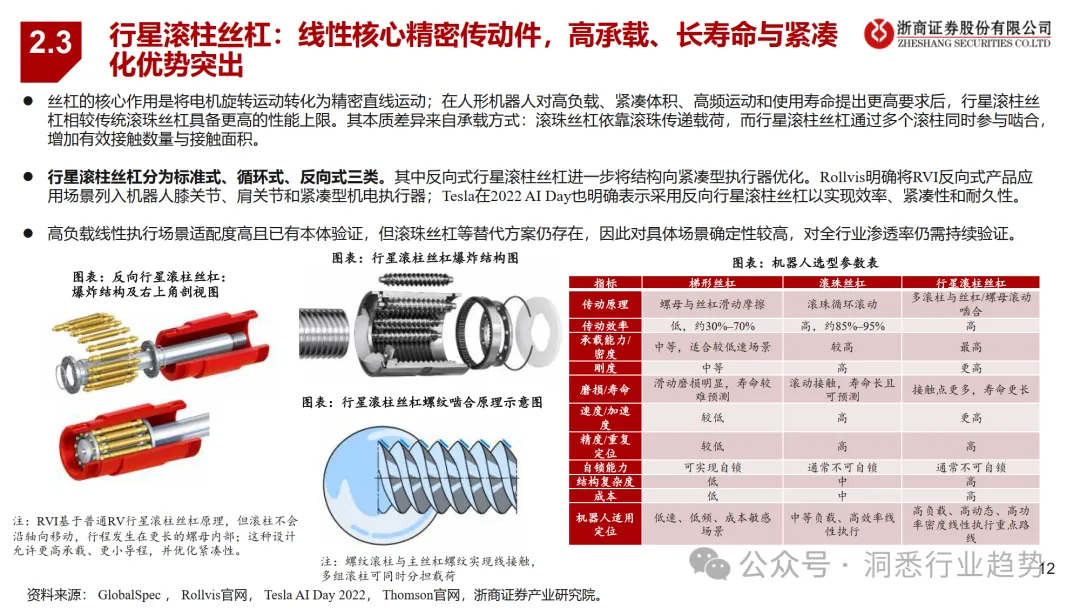
三大核心零部件产业化阶段分化:无框力矩电机处于规模成长期,实现十万台级交付,量增价稳,盈利确定性高;谐波减速器步入成熟量产,需求上涨但价格下行,比拼成本控制;行星滚柱丝杠尚处量产验证阶段,精密磨削、批量一致性壁垒高,国产企业小批量送样定点,盈利尚未验证,潜在弹性大。
各环节核心壁垒各异:丝杠难点在螺纹磨削与多滚柱一致性;谐波减速器关键为柔轮制造与疲劳寿命;无框力矩电机依赖电磁设计与热管理协同。
————
报告节选



发表评论
发表评论: