
 研报速递
丨扫上图二维码,加入星球下载5K+资料
丨知识、问答与合作,AI行业必备工具
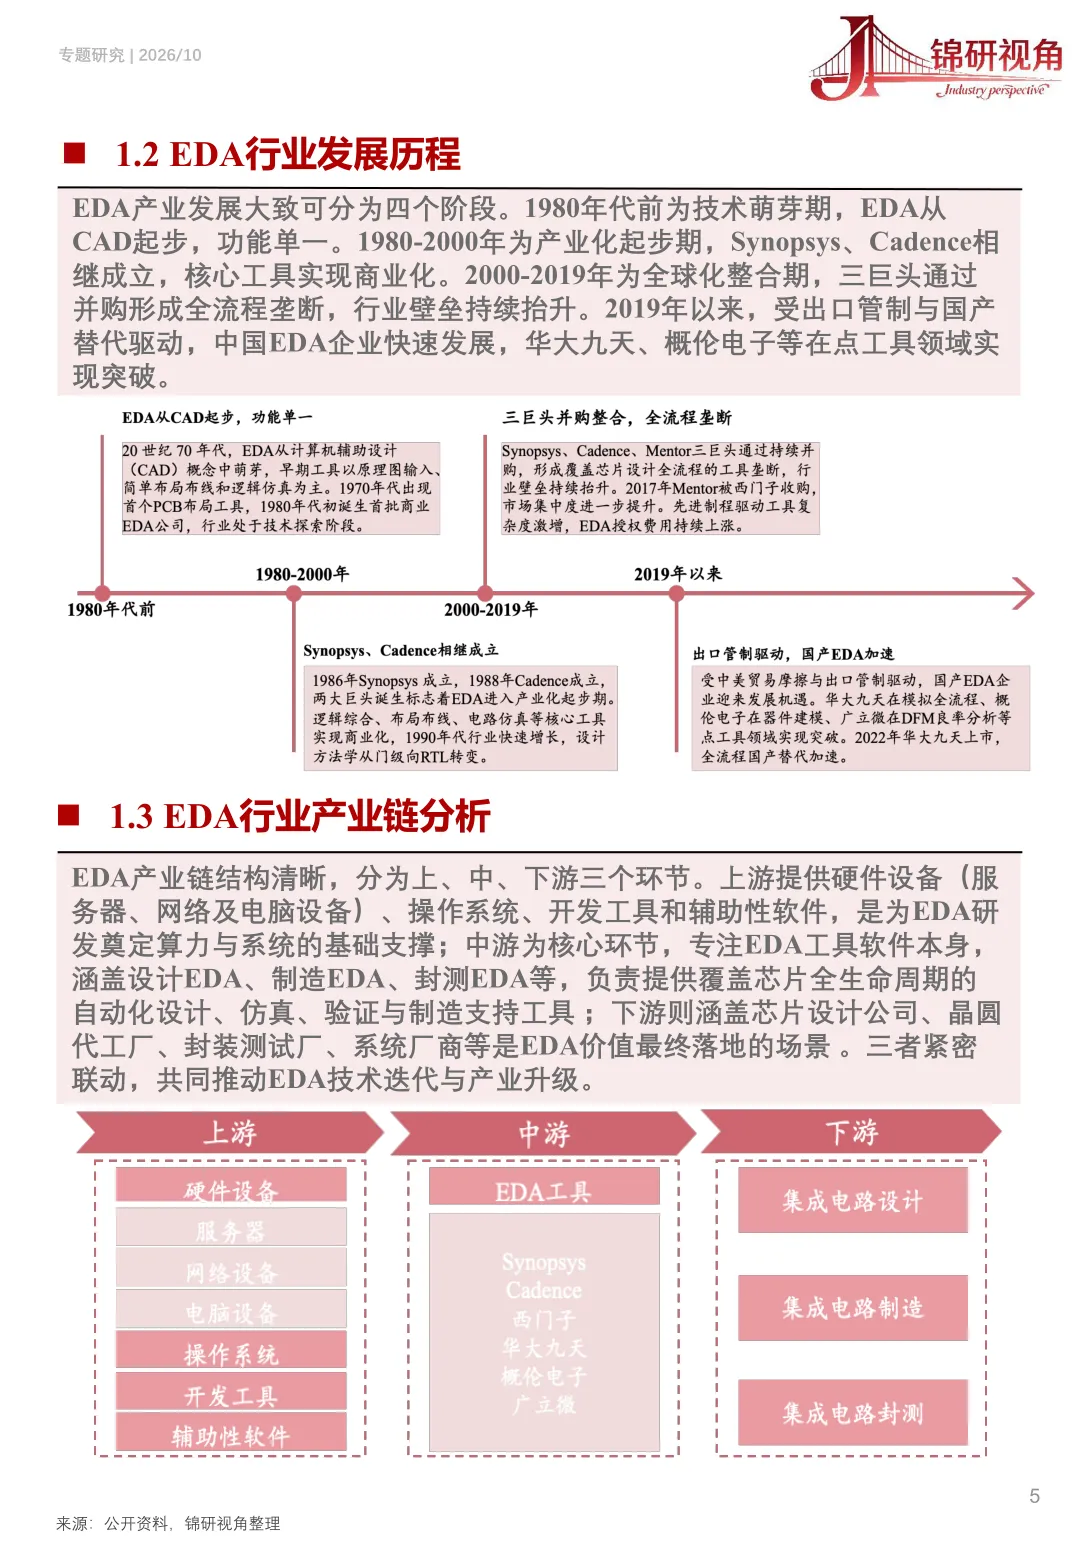
导读:2026 年 EDA 行业研究报告,记录电子设计自动化工具在半导体链条当中的客观运行现状,这套工业软件被称作芯片之母,融合多类学科算法,贯穿芯片设计、制造、封测完整流程。调研显示整个产业发展被划分成四个清晰的时间阶段,不同时期工具能力、市场主体都发生实实在在的变化。
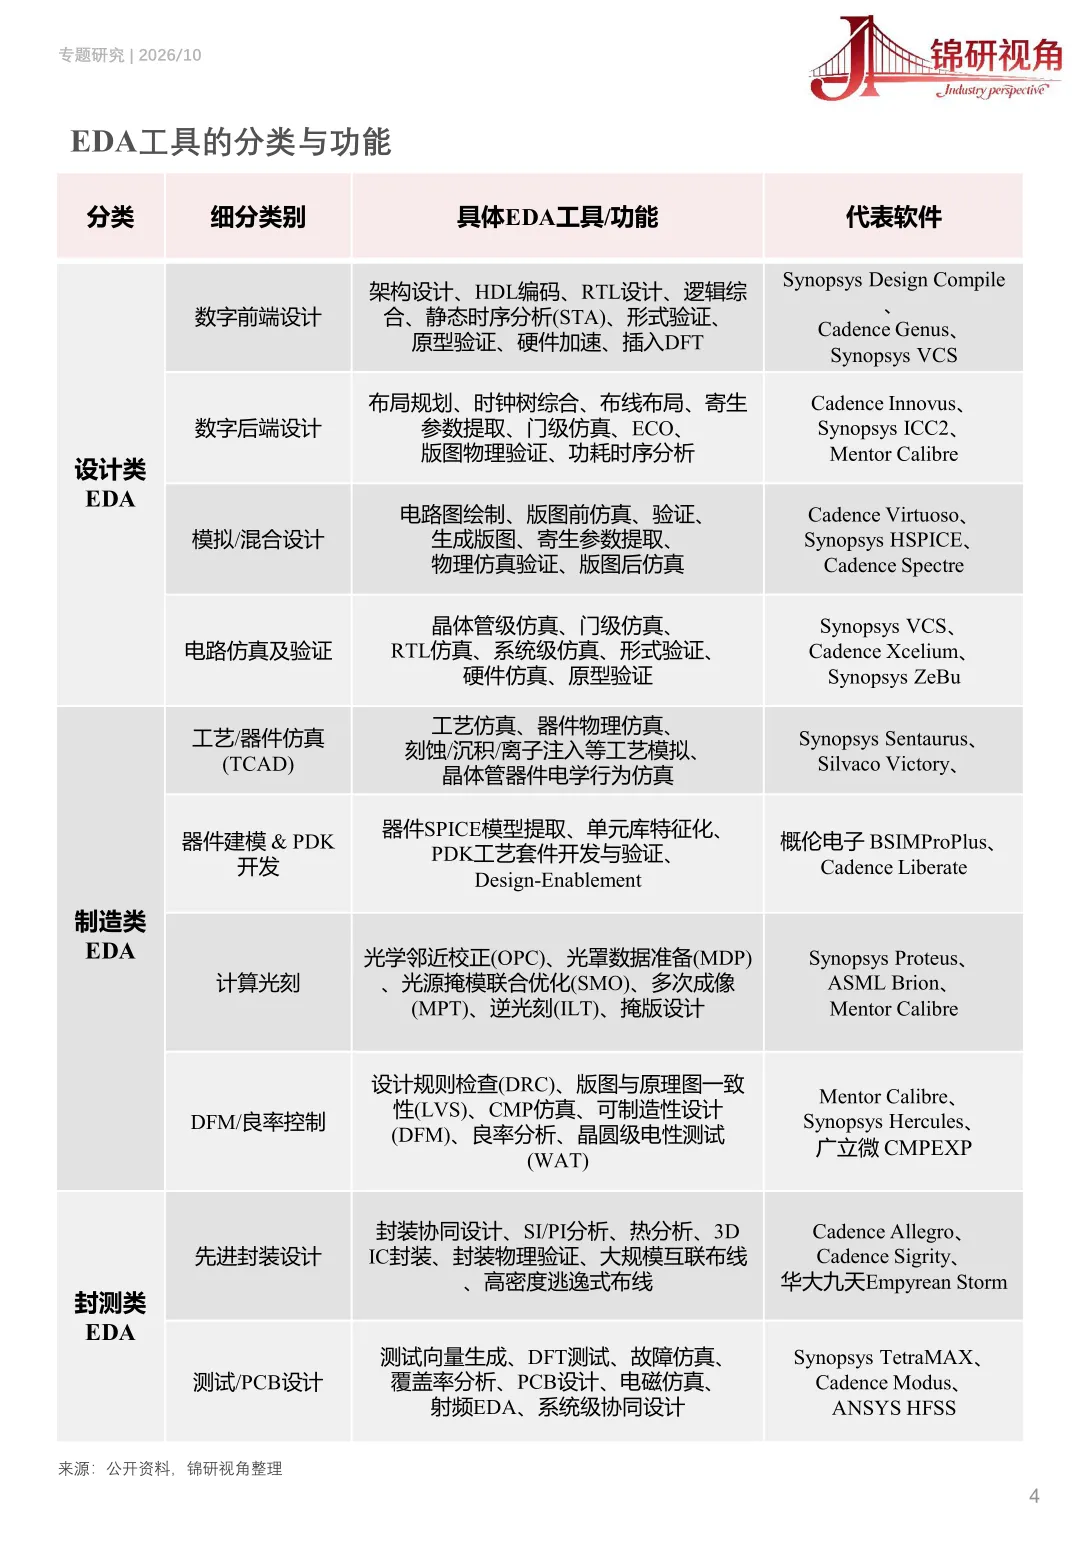
EDA 产业链分成上游、中游、下游三个组成部分。上游供应服务器、操作系统、开发工具,为软件研发打下算力基础。中游就是 EDA 工具本身,划分设计类、制造类、封测类三大板块。下游对应芯片设计、晶圆代工还有封测企业,是工具落地使用的实际场景。
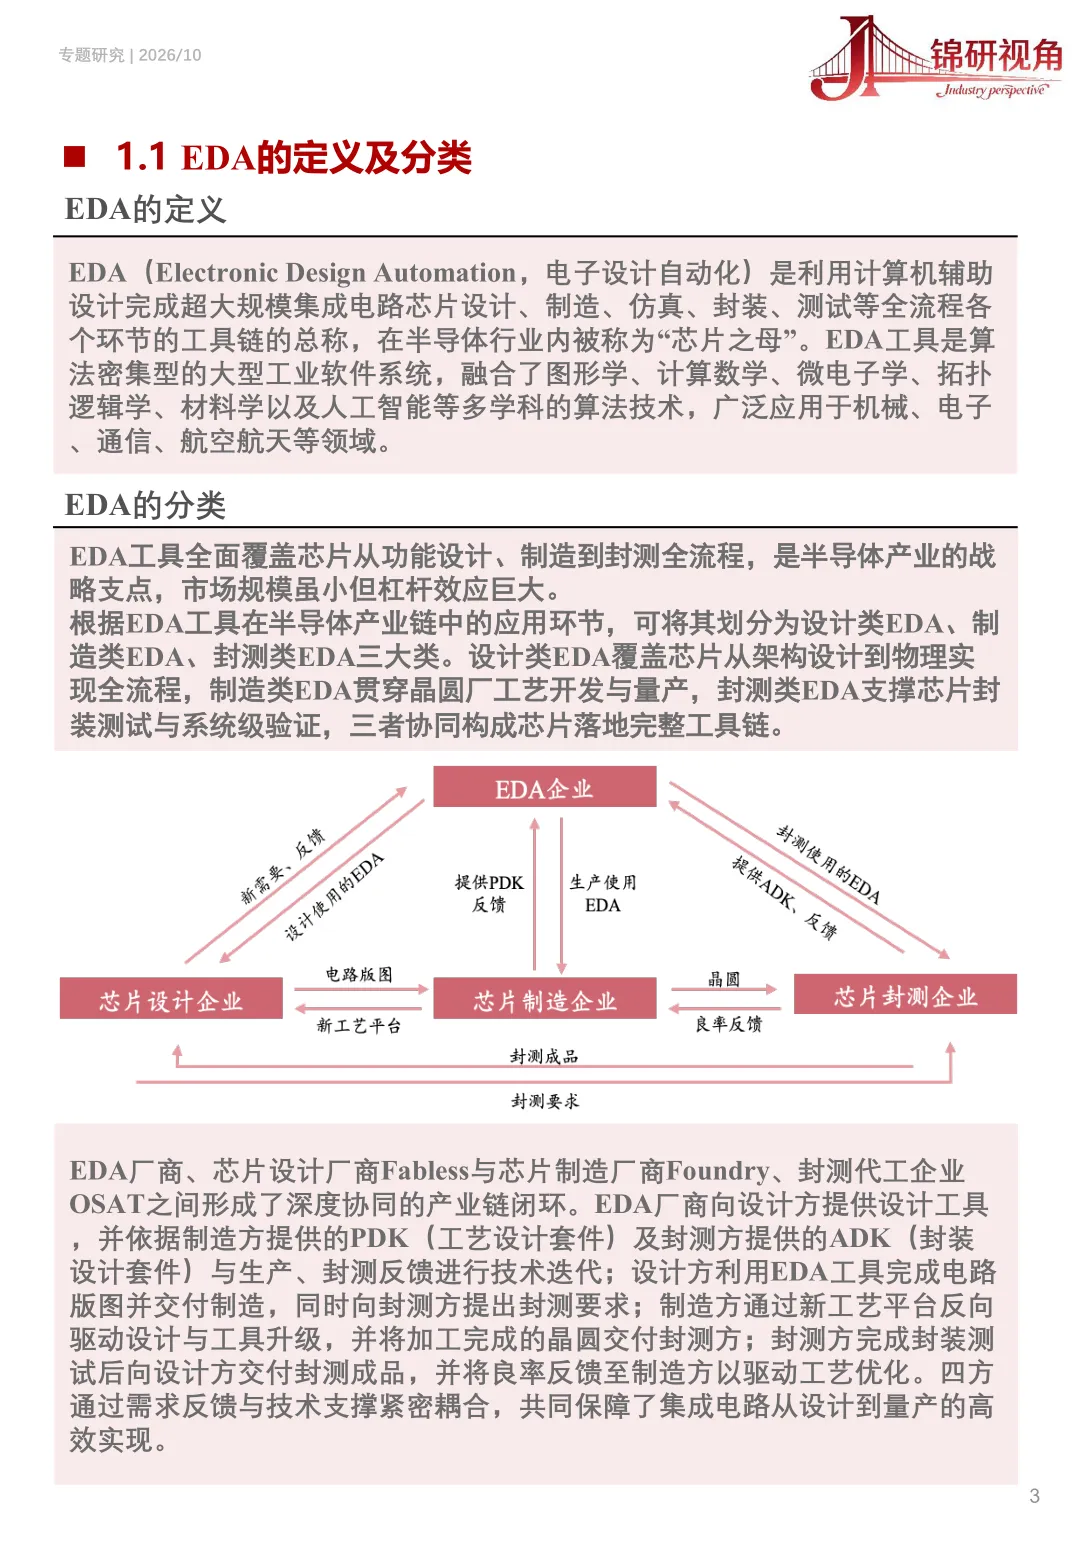
调研显示 EDA 厂商、芯片设计、晶圆制造、封测企业之间形成闭环协作。制造方输出工艺设计套件,封测方输出封装设计套件,各方互相传递良率数据和业务需求,持续推动工具迭代更新,保障集成电路可以从图纸走到实物成品。
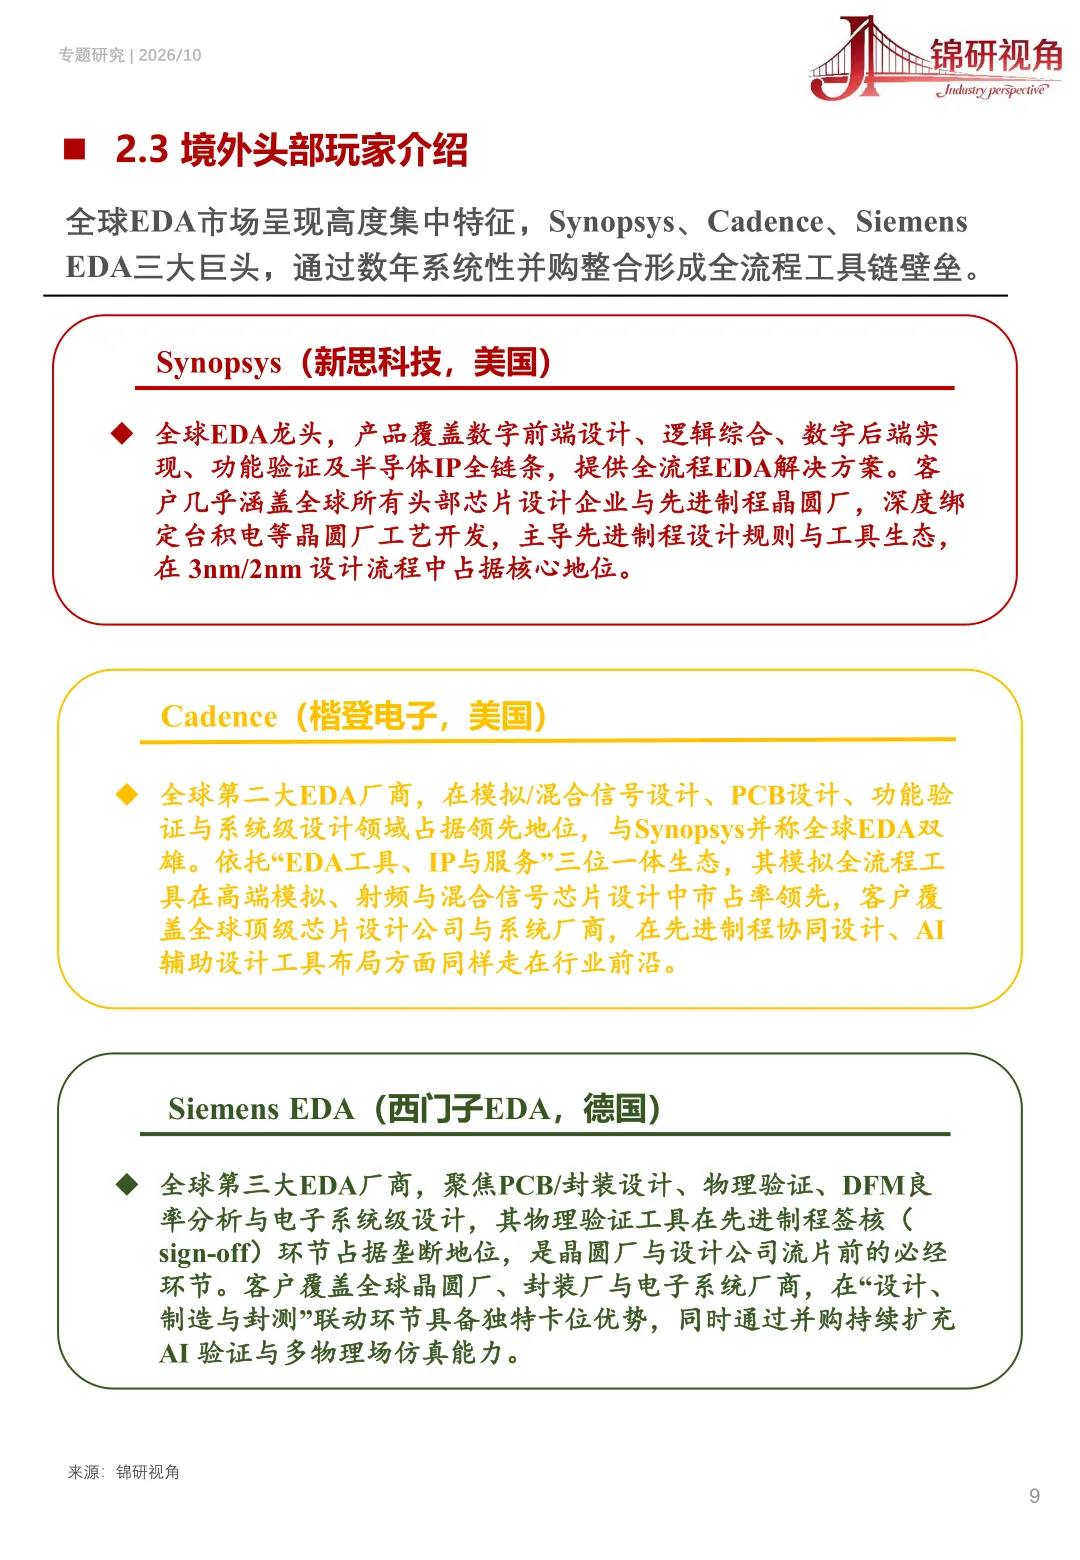
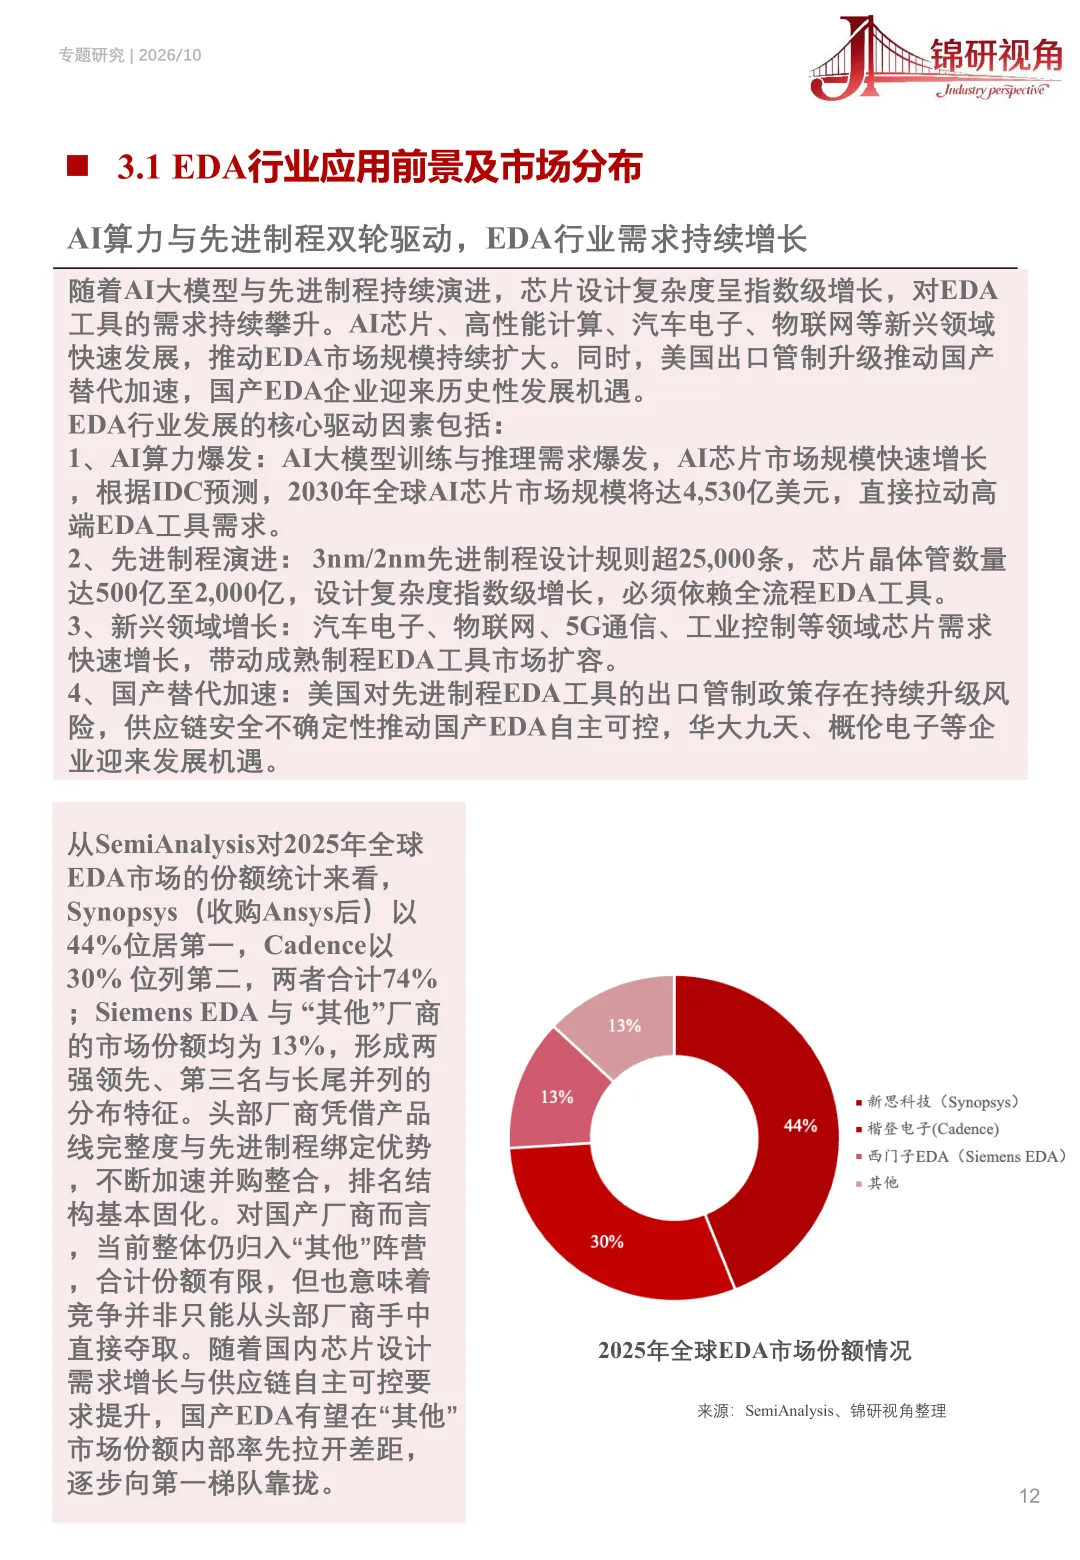
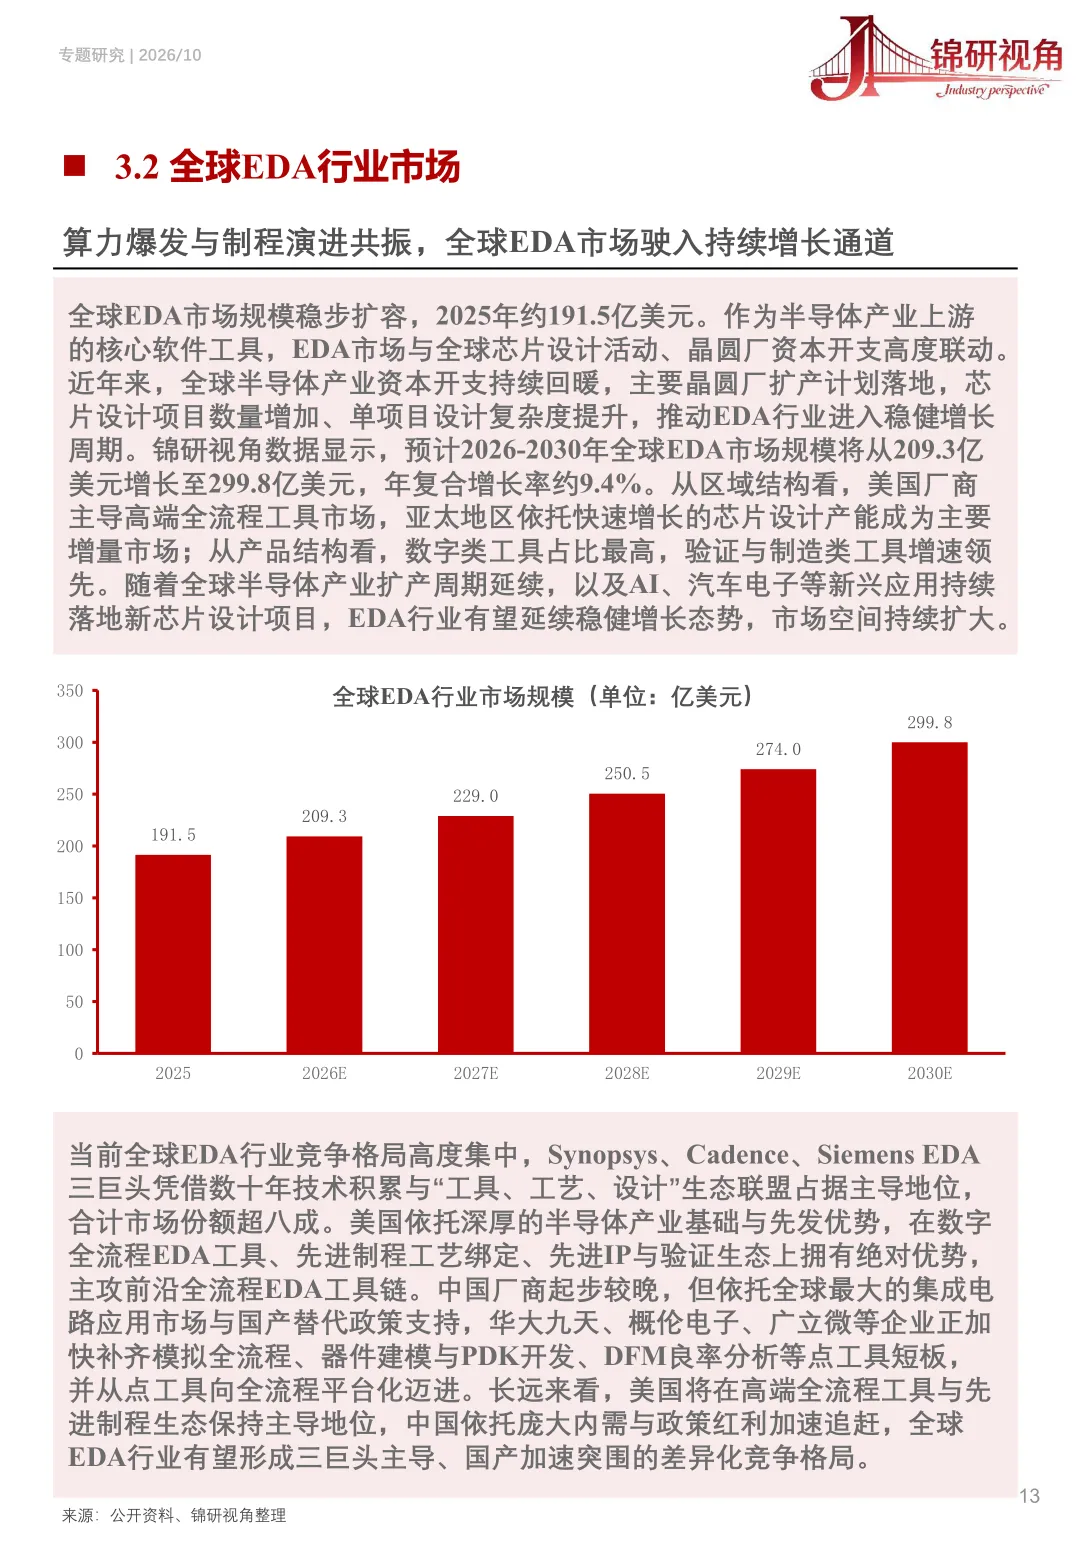
全球市场呈现高度集中的状态,调研显示三家海外头部厂商合计占据超过八成的市场份额。不同厂商各有侧重,分别在数字设计、模拟射频、物理验证等不同环节占据优势,依靠持续并购补齐自身产品线,构筑起完整工具生态。
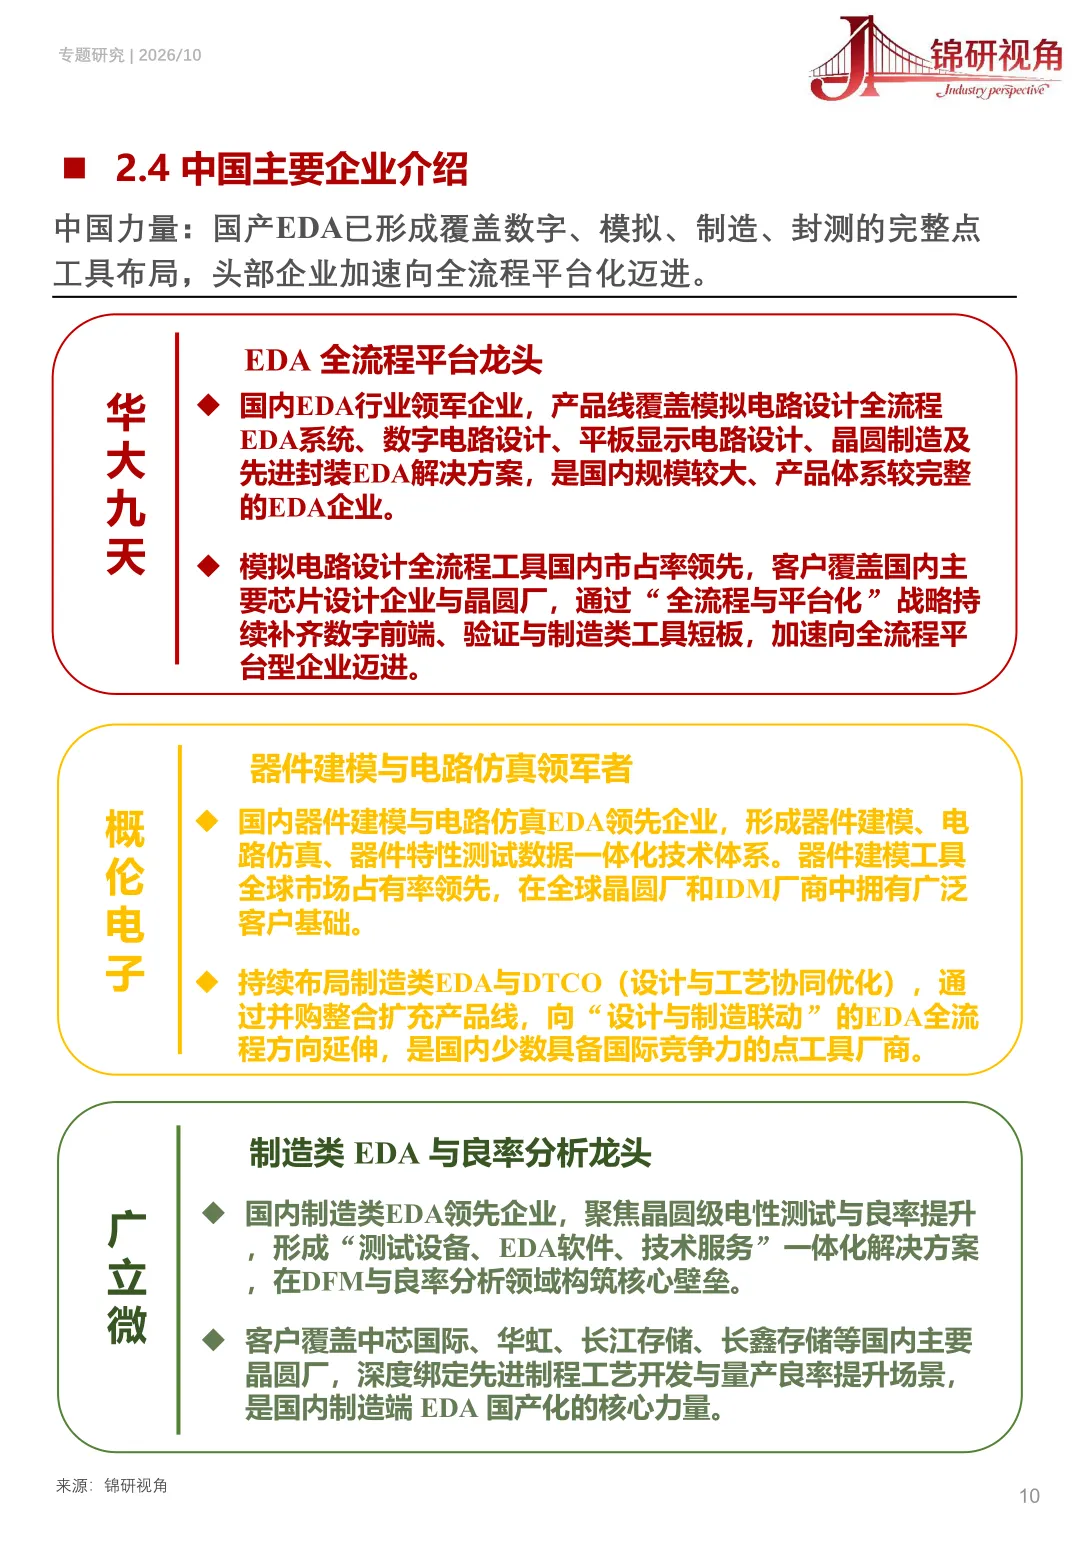
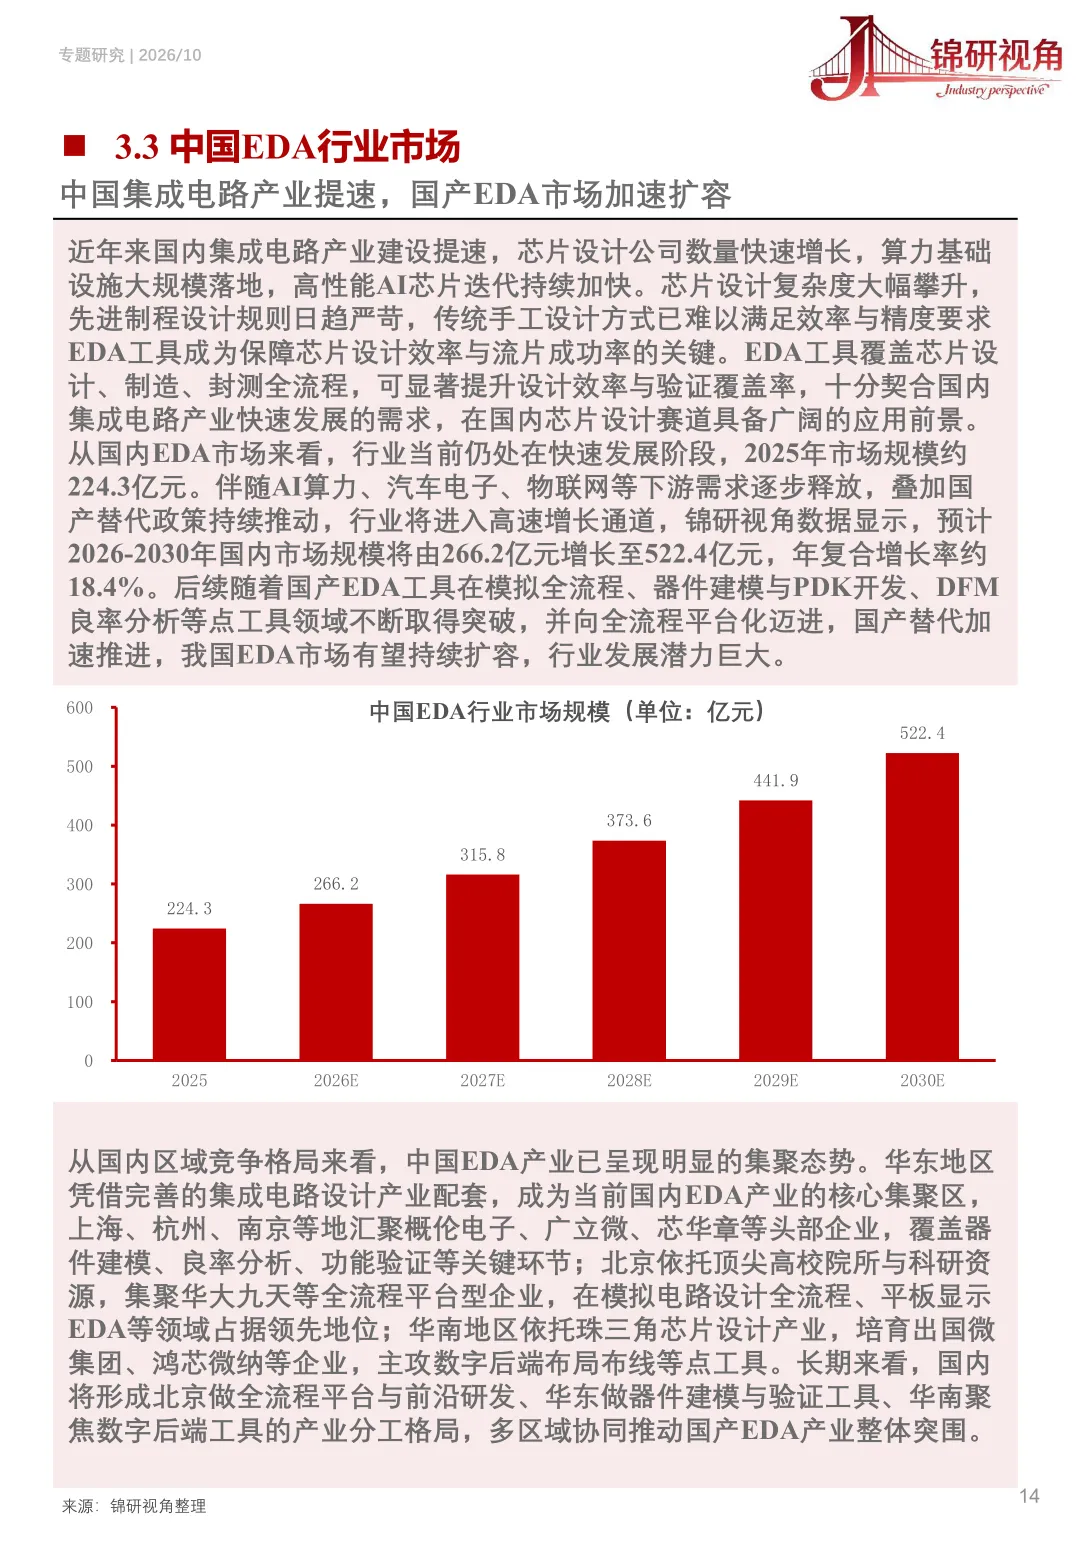
国内企业当前以各类单点工具作为主要突破方向,在模拟电路、器件建模、良率分析这些细分领域已经产出可用产品。不少本土企业正在尝试补齐产品线,向着全流程平台的方向推进。国内产业已经出现地域集聚特征,不同区域企业主攻的业务板块各有区分。
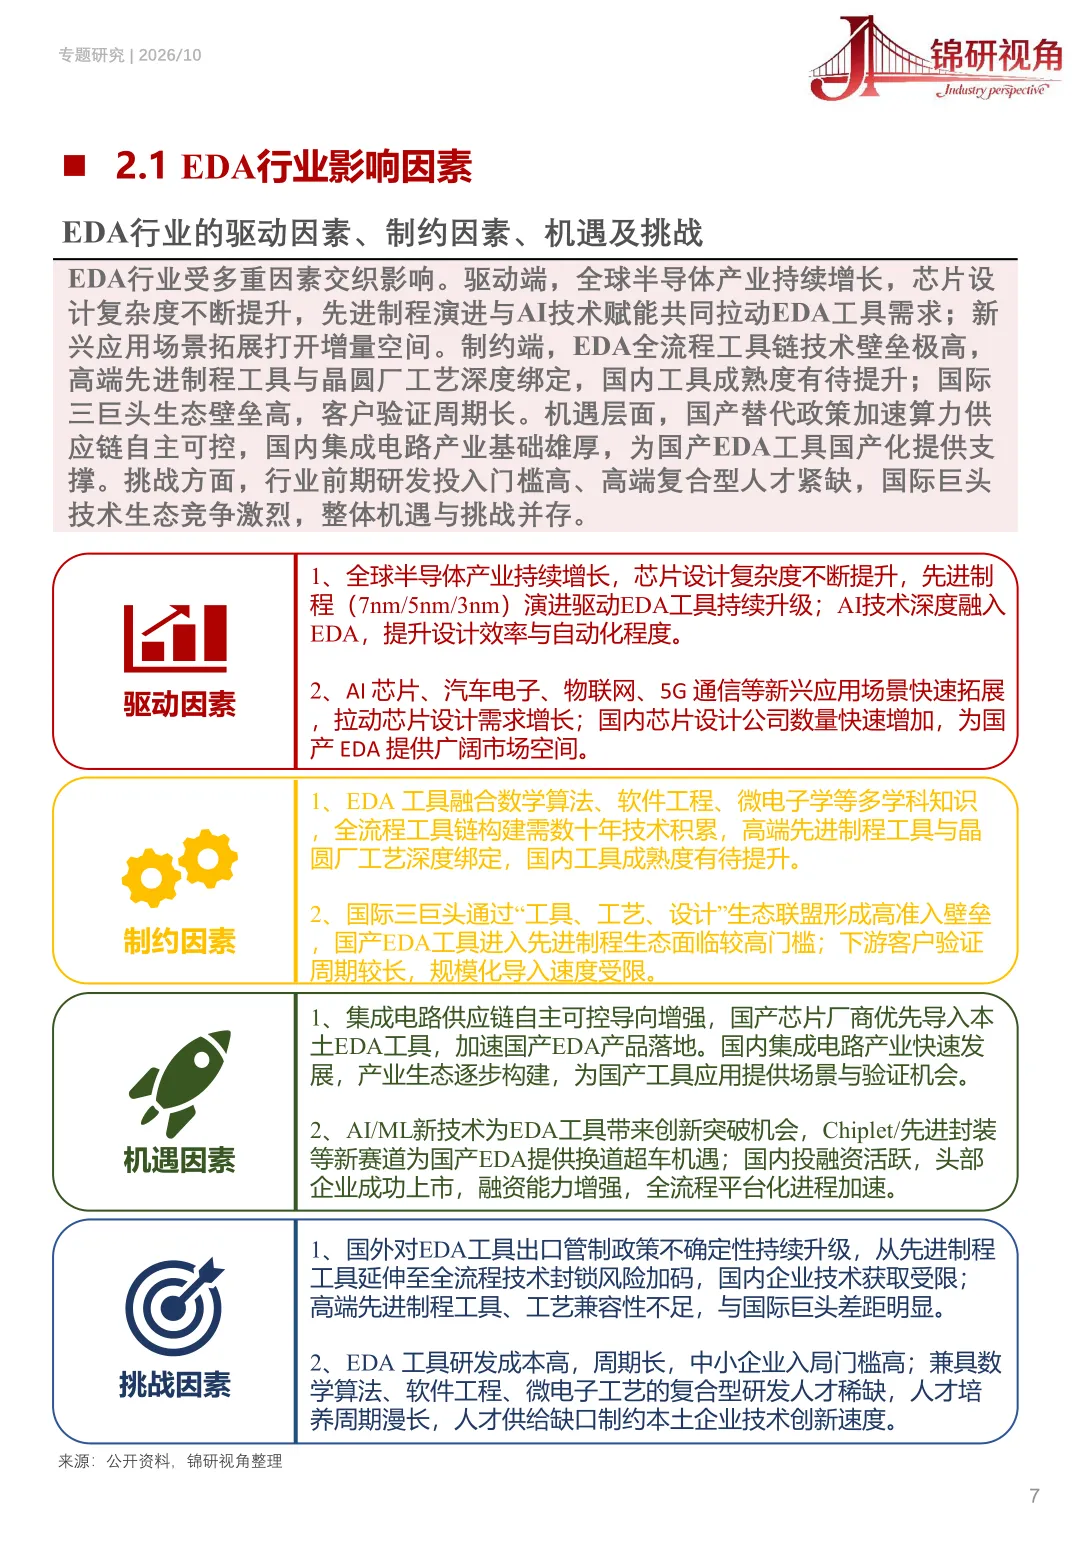
先进制程芯片设计规则条目数量庞大,单颗芯片晶体管数量规模巨大,单纯依靠人工已经很难完成设计,必须依赖 EDA 工具完成大量运算校验。AI 芯片、汽车电子、物联网这些方向的业务增长,实实在在拉动工具的实际使用需求。
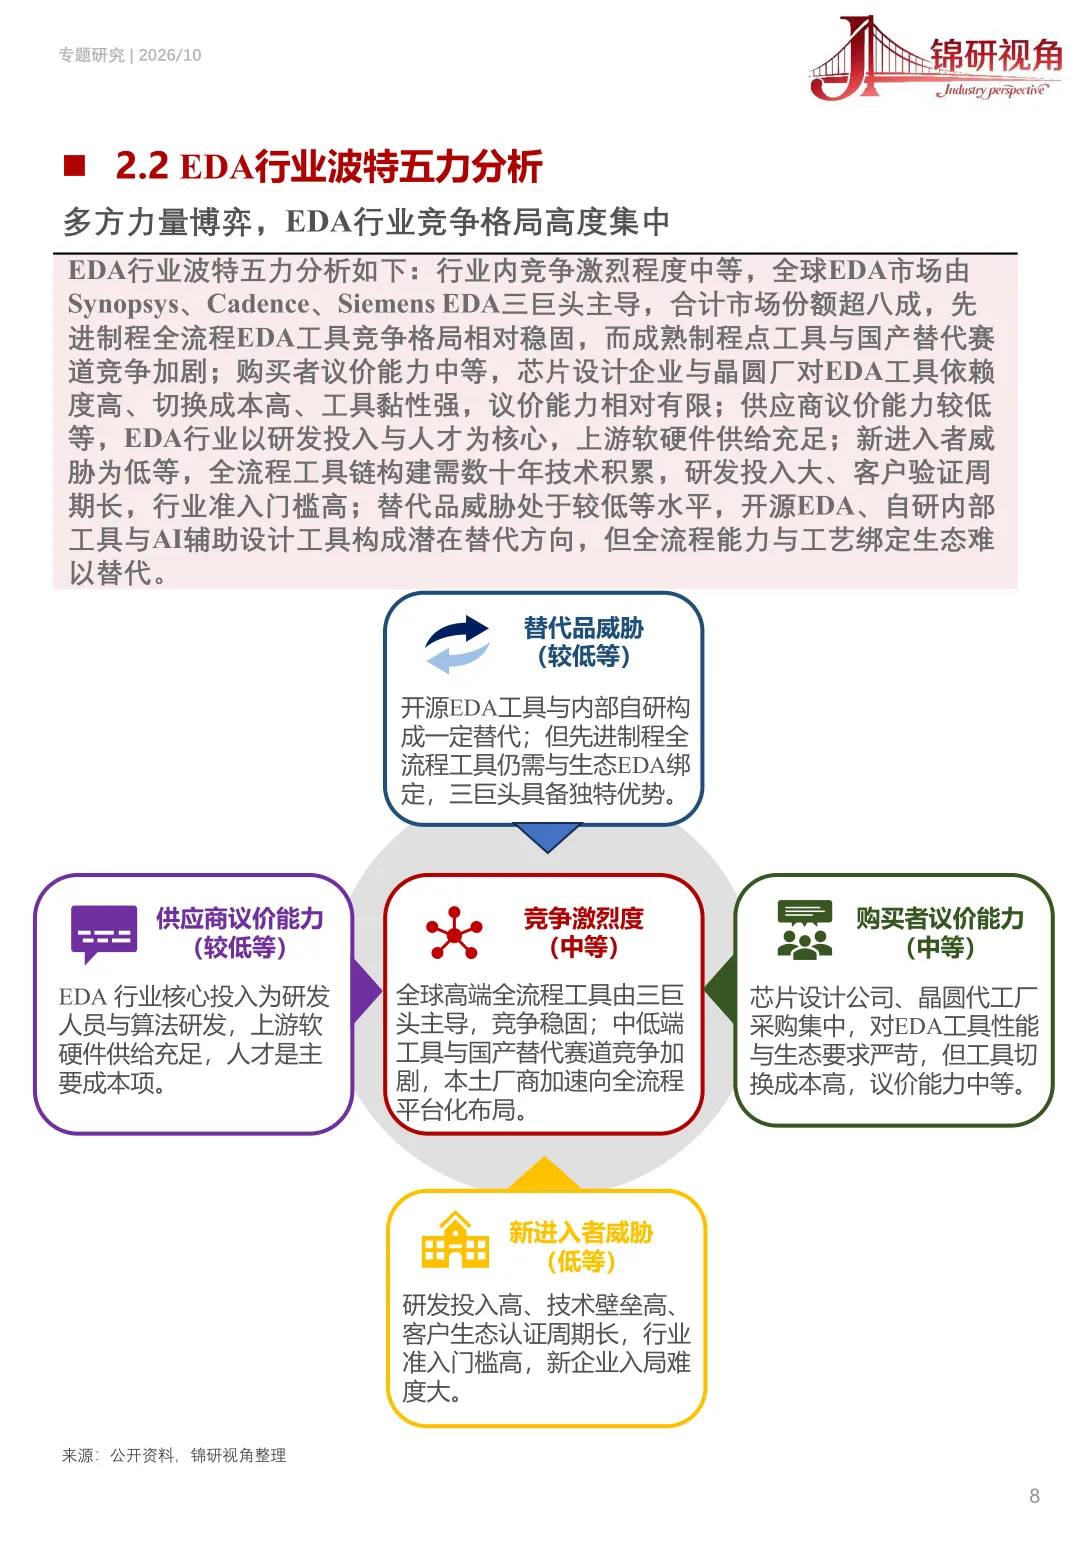
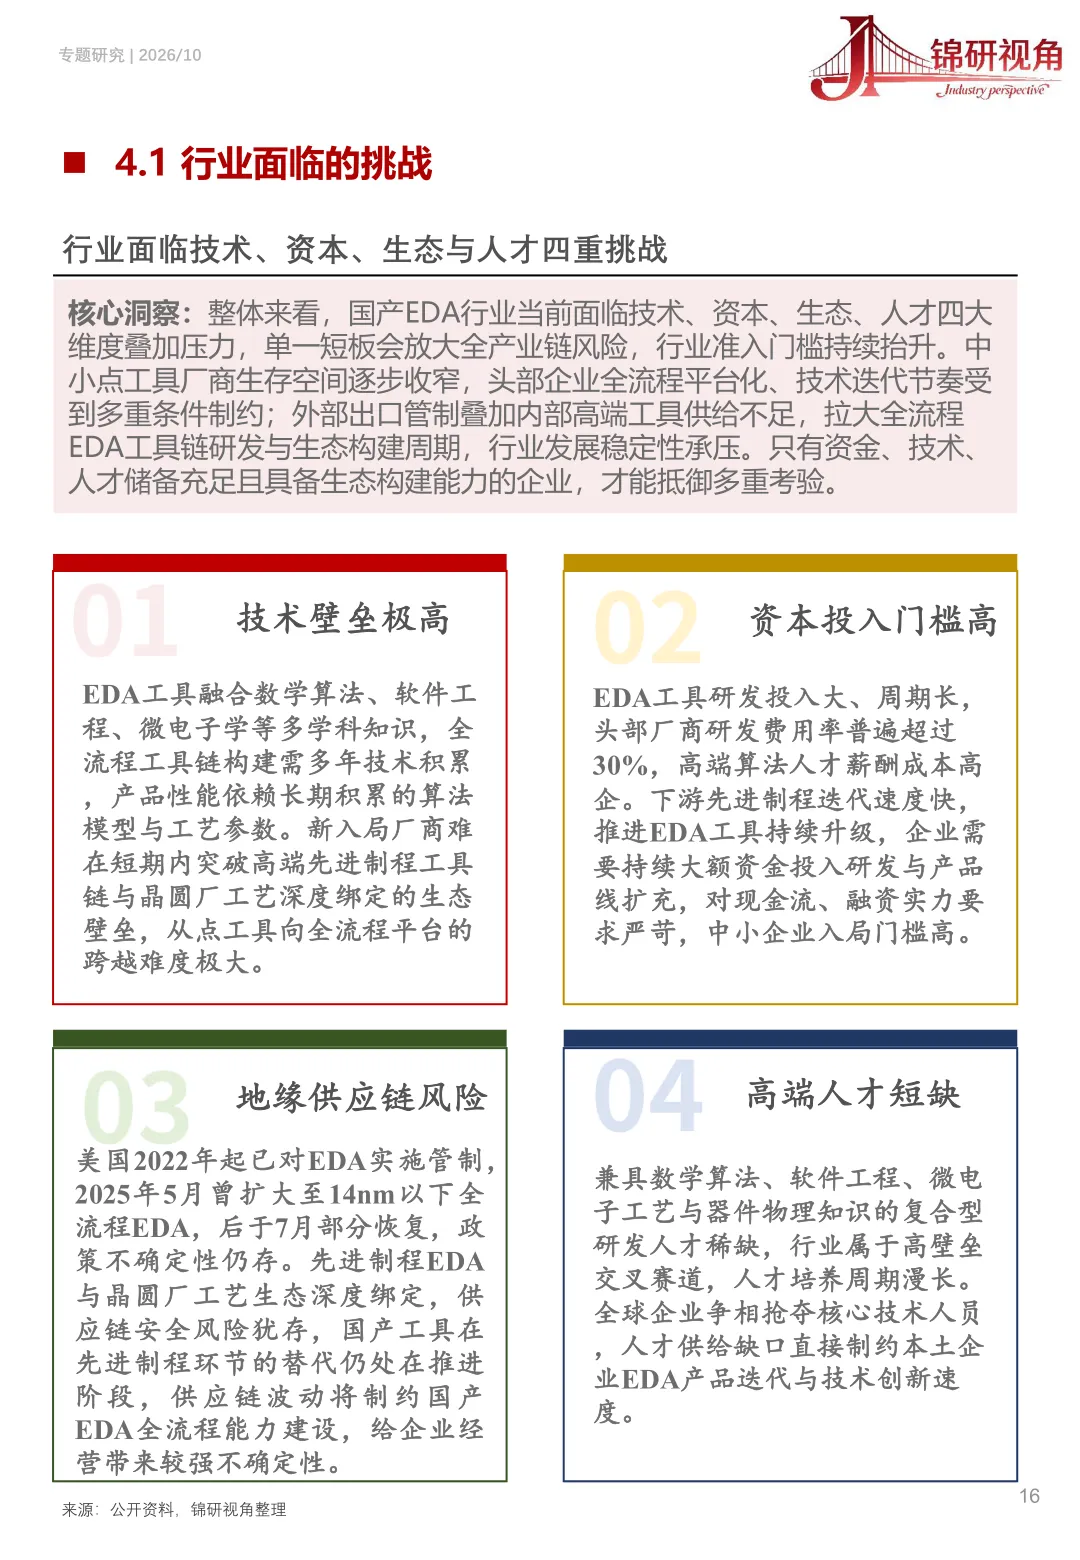
调研记录这个行业的新进入者门槛很高,完整全流程工具链需要几十年的技术沉淀。一套工具推向实际业务,还要经过下游客户长时间验证测试,新入局主体很难快速切入成熟业务生态。
采购方也就是芯片企业,对工具的依赖程度很深,切换不同工具要付出很高成本,客户的议价能力处在中等水平。行业核心投入集中在研发人员与算法迭代,上游软硬件物料的议价能力相对有限。
开源方案还有企业自研内部工具,会形成一定替代可能性,但很难完整覆盖先进制程全流程业务,很难撼动成熟商业工具已经建立的生态。行业研发开销占比普遍处在高位,对企业现金流和融资能力会形成客观要求。
复合型人才供给成为现实约束,EDA 需要同时懂数学算法、软件工程、微电子工艺,这类人才培养周期漫长,全球范围内都属于稀缺资源。行业里面并购事件频繁发生,不管海外还是国内企业,都会通过收购扩充自身的产品矩阵。
来源:互联网
往期推荐
今日报告分享
免责声明:本平台只做内容的收集及分享,报告版权归原撰写发布机构所有,AI行业星球通过公开合法渠道整理,仅供学习研究参考,不构成任何建议,如涉及侵权,请联系我们删除;如对报告内容存疑,请与撰写、发布机构联系。

发表评论
2026-10-25 01:23:01 回复该评论
发表评论: