
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/695062660fce
我先按 `blog-writer` 的风格说明核对写法,再只依据输入材料提炼主判断。紫金未来三年的利润主引擎,是铜金产量继续放、铜价中枢再抬上去。盐湖提锂已经拿出中试和晒卤,仍接不住当前这一季的利润。
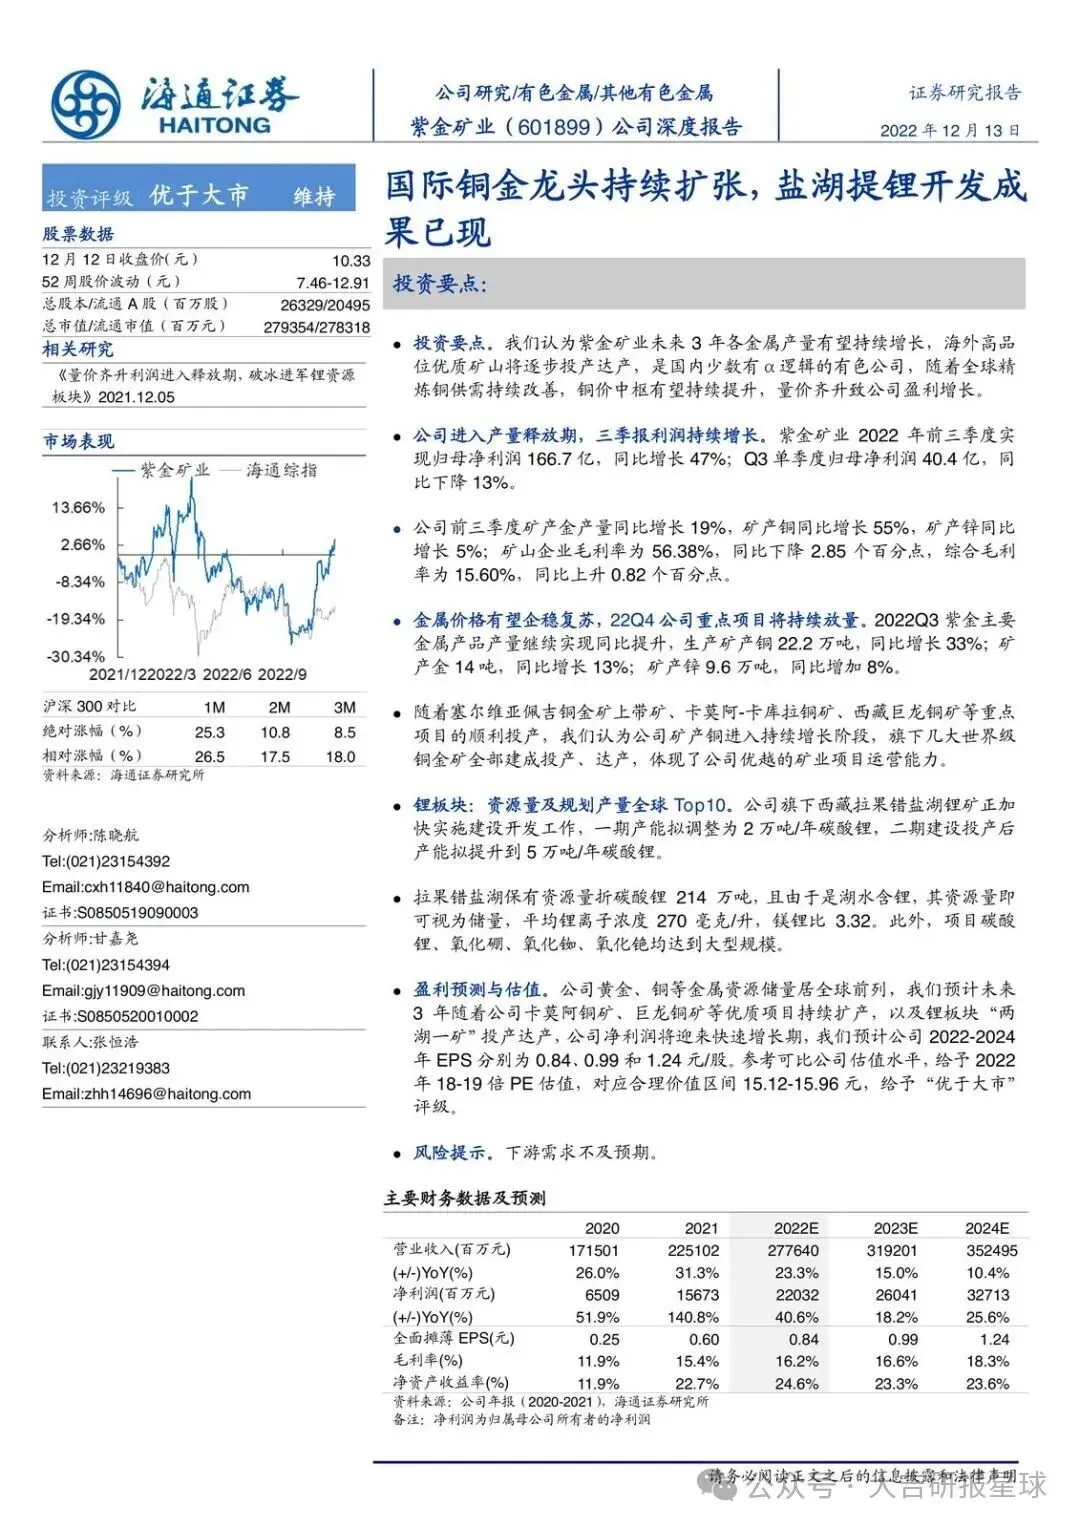
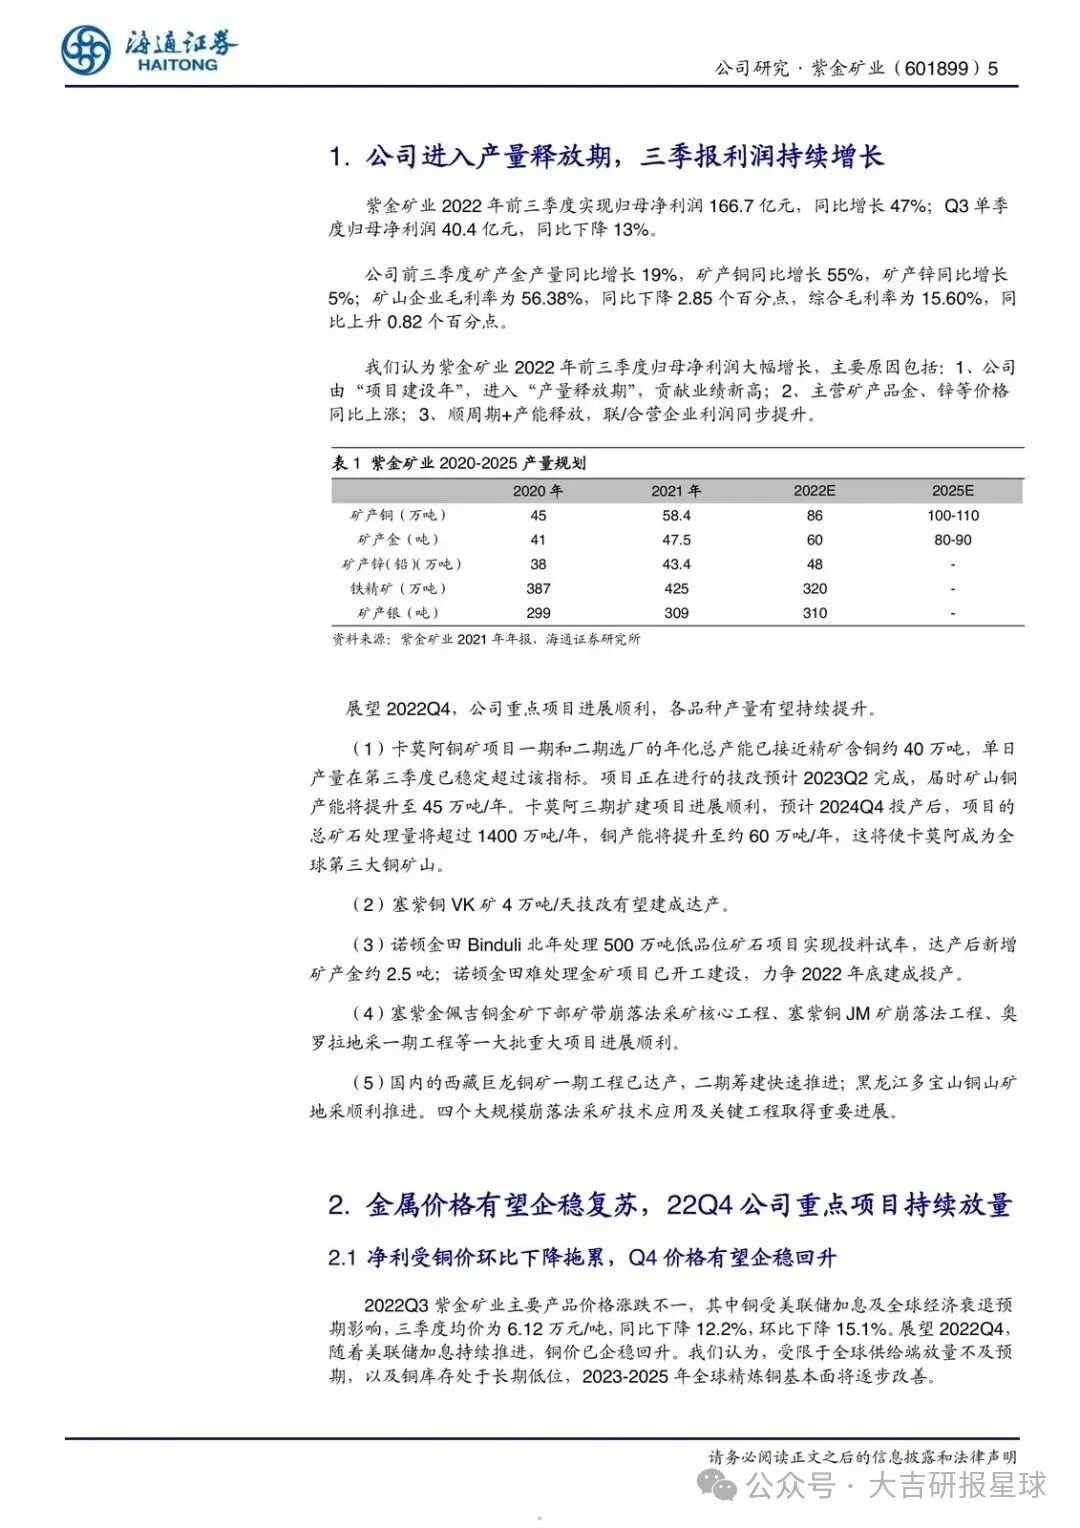
2022年前三季度归母净利润166.7亿元,同比增长47%。单季却变了脸:三季度归母净利润40.4亿元,同比下降13%。产量还在冲,价格先撤了。
后面就盯这一对矛盾:放量能不能接上,铜价能不能从三季度的坑里走出来。锂和金,看的是更后面的账。
产量在冲,三季度利润被铜价按住了
前三季度矿产金同比增长19%,矿产铜同比增长55%,矿产锌同比增长5%。
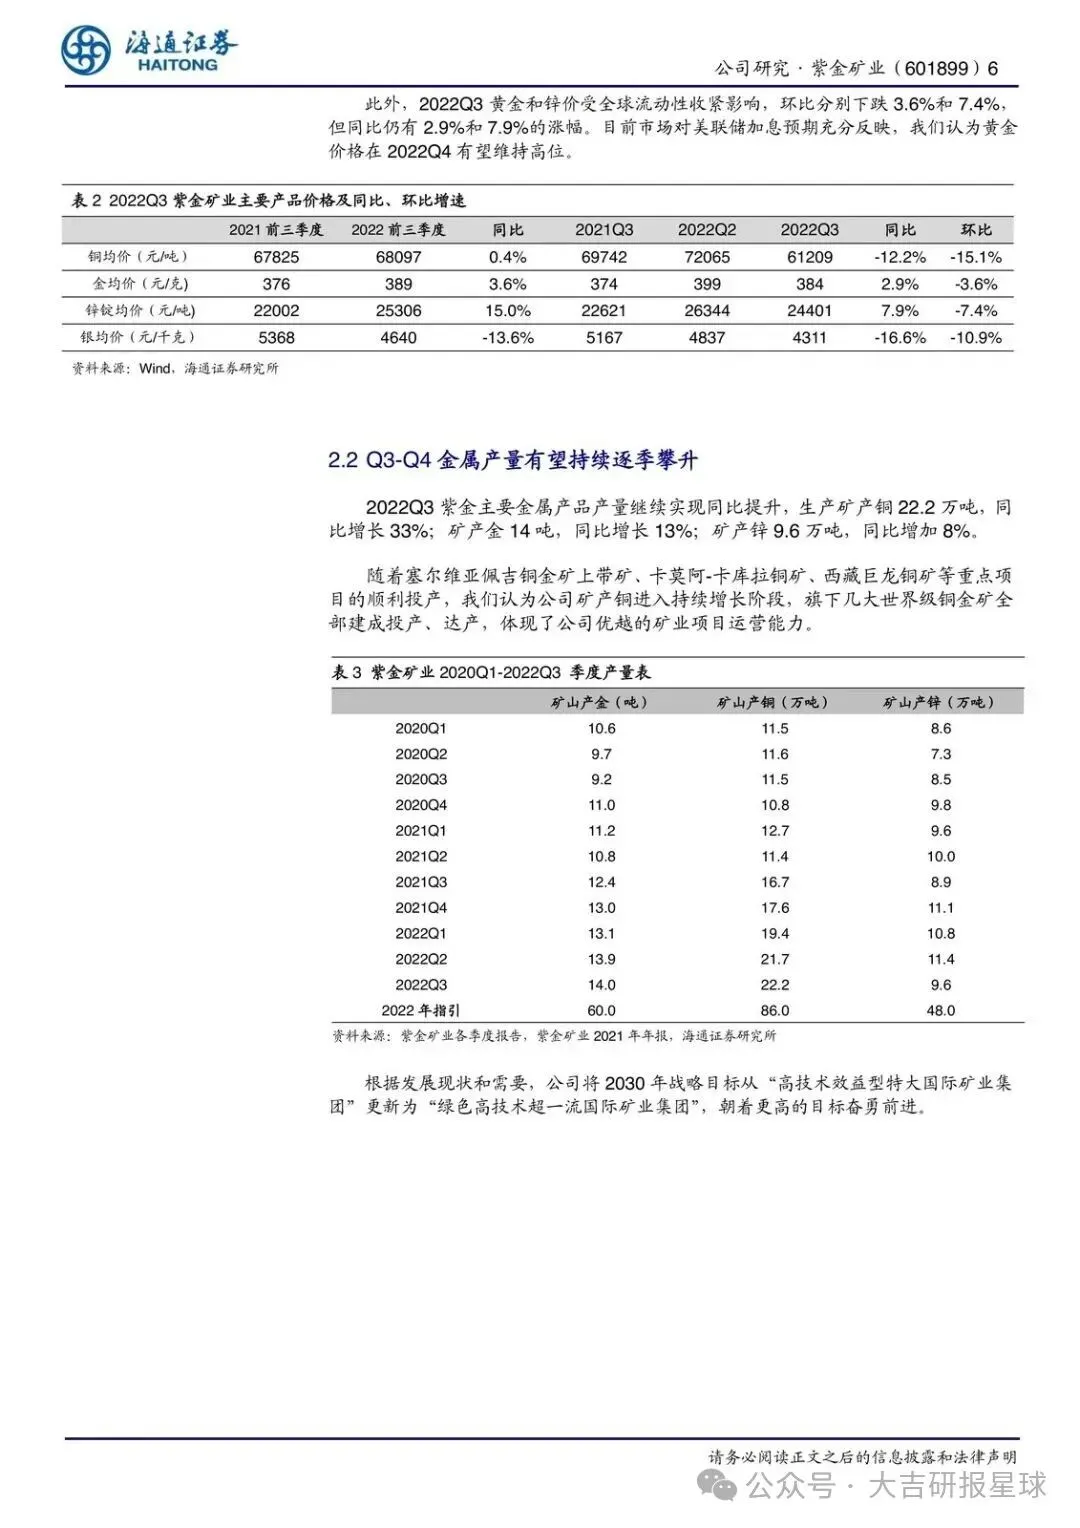
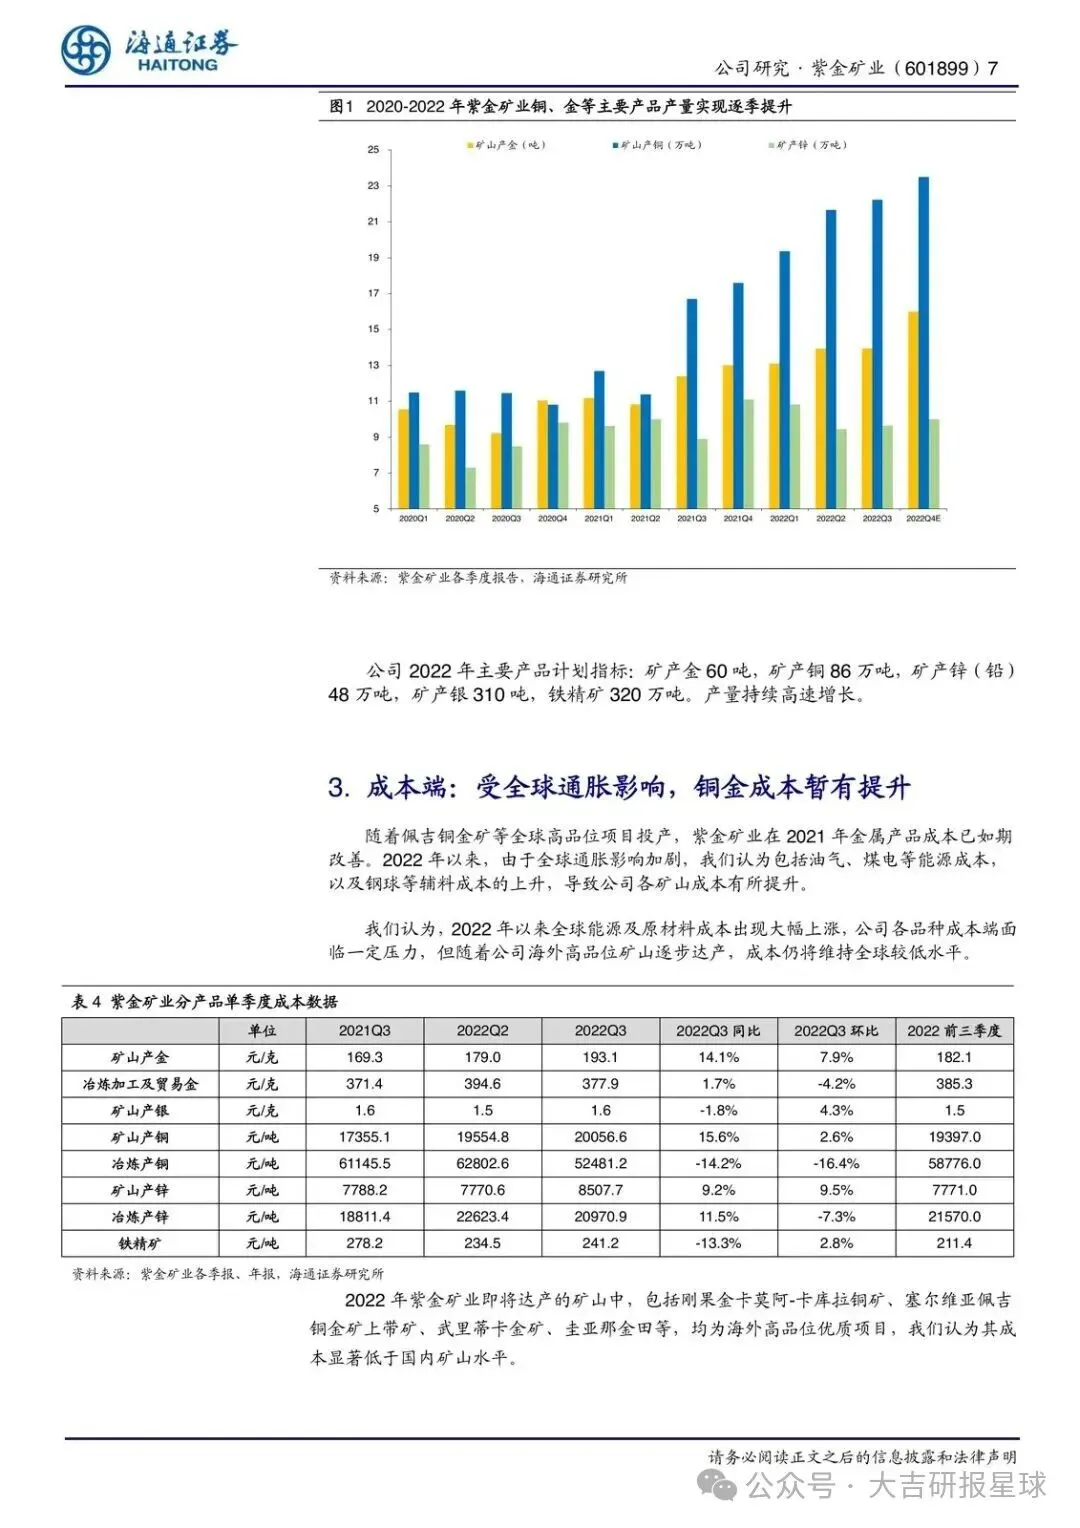
三季度单季还在加快。矿产铜22.2万吨,同比增长33%。矿产金14吨,同比增长13%。矿产锌9.6万吨,同比增长8%。
价格走到了反面。三季度铜均价6.12万元/吨,同比下降12.2%,环比下降15.1%。压力来自美联储加息,以及全球经济衰退预期。
放量已经发生。利润被价格按了一个季度。产量弹性在紫金自己的矿山里,价格弹性在全球供需里。下游需求若不及预期,量增、利减还会再来一次。
成本也在咬。全球通胀下,铜金成本暂时上升。矿山企业毛利率56.38%,同比下降2.85个百分点。综合毛利率15.60%,同比只上升0.82个百分点。吨位的好处,暂时只是勉强盖过成本。
铜价中枢上移,放量才会变成利润
2023到2025年,全球供给端放量不及预期,铜库存又处在长期低位,精炼铜基本面有望逐步改善。四季度加息仍在推进,铜价已经企稳回升。
时间点就卡在这里。三季度是价格的压力测试。四季度开始验,价格能不能接住已经放出来的产量。
几个大项目已经走过“会不会建”。
卡莫阿一期、二期选厂的年化总产能,接近精矿含铜约40万吨。三季度单日产量已经稳定超过这个水平。技改预计2023年二季度完成,矿山铜产能提到45万吨/年。三期扩建预计2024年四季度投产,总矿石处理量超过1400万吨/年,铜产能提升到约60万吨/年。按这个进度,卡莫阿有望成为全球第三大铜矿。
西藏巨龙一期已经达产,二期筹建在推进。塞尔维亚佩吉上带矿已在投产项目之列,下部矿带崩落法仍在施工。塞紫铜VK矿4万吨/天技改有望建成达产。JM矿崩落法、奥罗拉地采一期、黑龙江多宝山铜山矿地采也在推进。四个大规模崩落法工程取得重要进展。
诺顿金田Binduli北已经投料试车,年处理500万吨低品位矿石,达产后新增矿产金约2.5吨。难处理金矿已开工,力争2022年底建成投产。
世界级铜金矿能建成、能达产,是这家里少数有α的地方。铜价中枢上移,量价齐升,盈利才进入释放期。铜价继续弱,α就只剩吨位。三季度已经给过一次样本。
盐湖有了实物进展,金矿在锁更远的产量
锂的资源量和规划产量,被放进全球前十。三季度利润表里,兑现出来的增量仍是铜、金、锌。
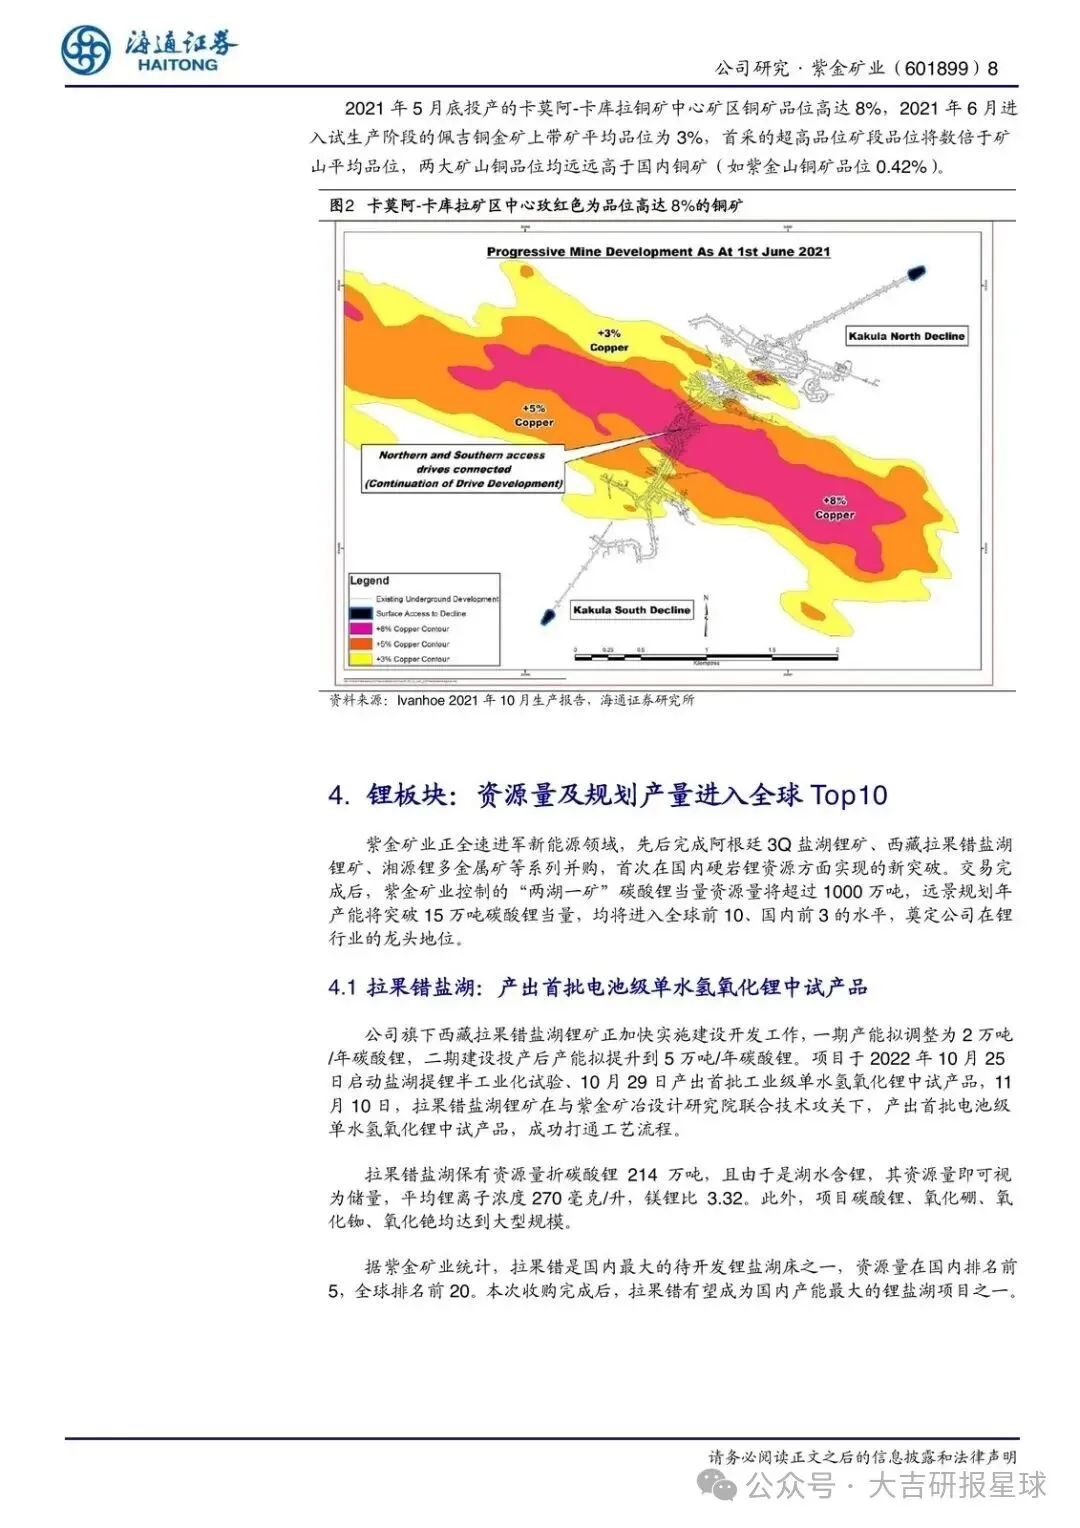
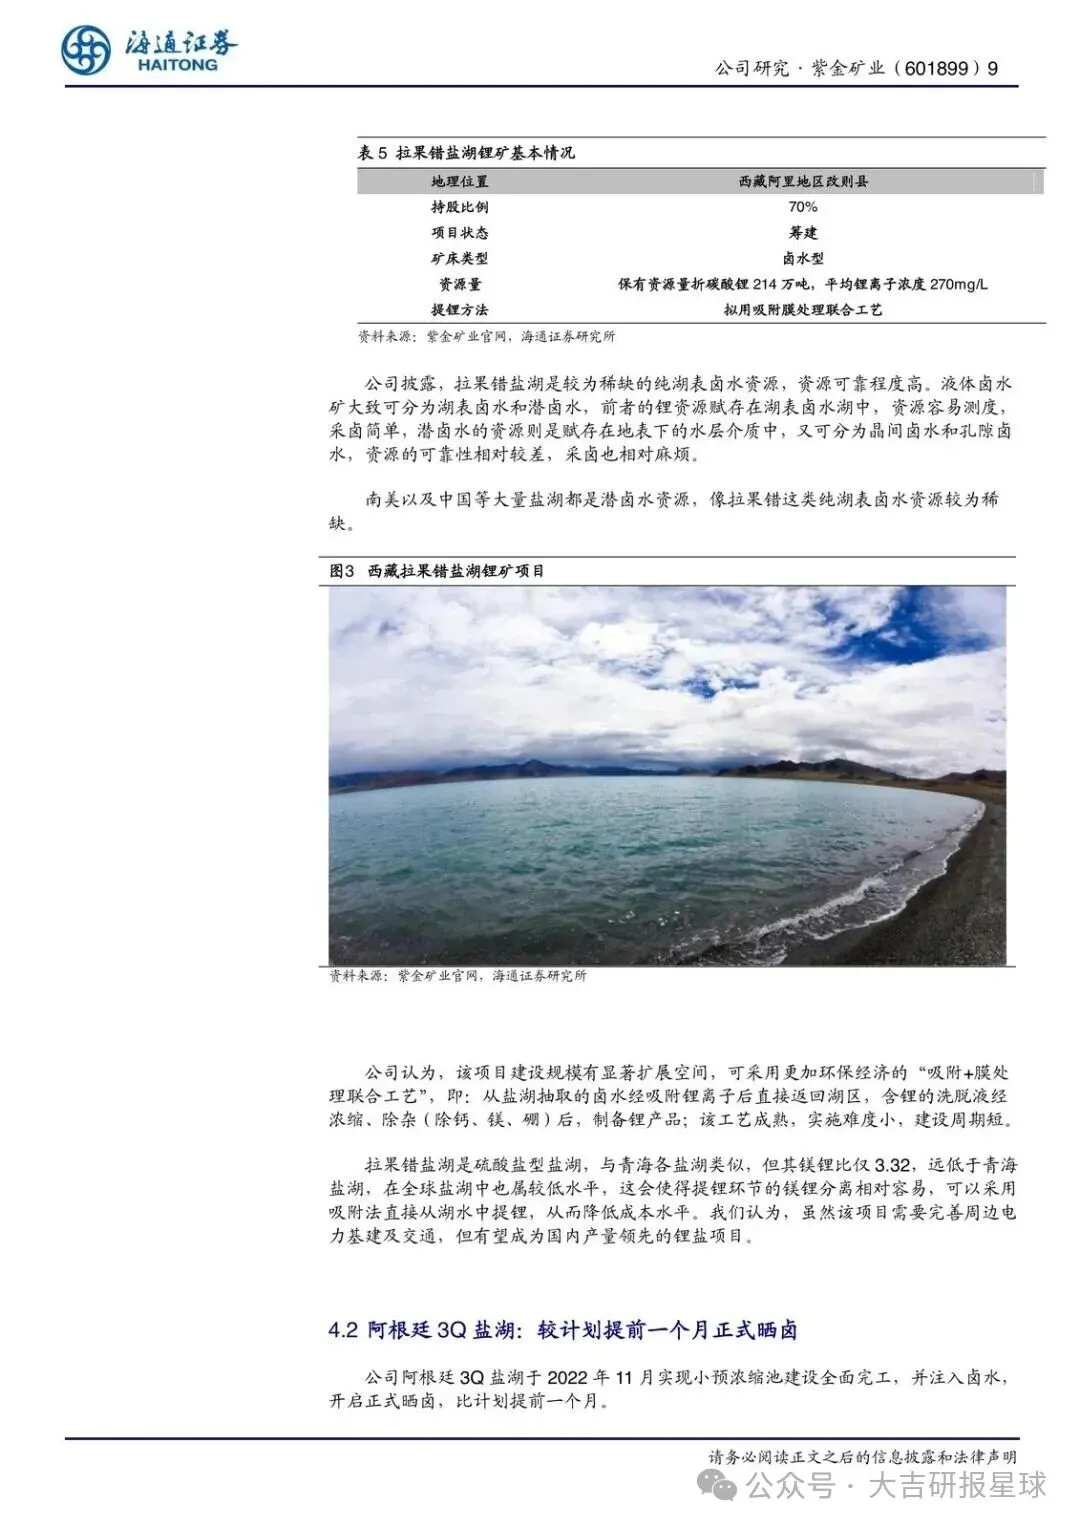
拉果错保有资源量折碳酸锂214万吨。湖水含锂,资源量在这里即可视为储量。平均锂离子浓度270毫克/升,镁锂比3.32。碳酸锂、氧化硼、氧化铷、氧化铯都达到大型规模。一期产能拟调整为2万吨/年碳酸锂,二期投产后拟提升到5万吨/年。建设在加快,并且已经产出首批电池级单水氢氧化锂中试产品。
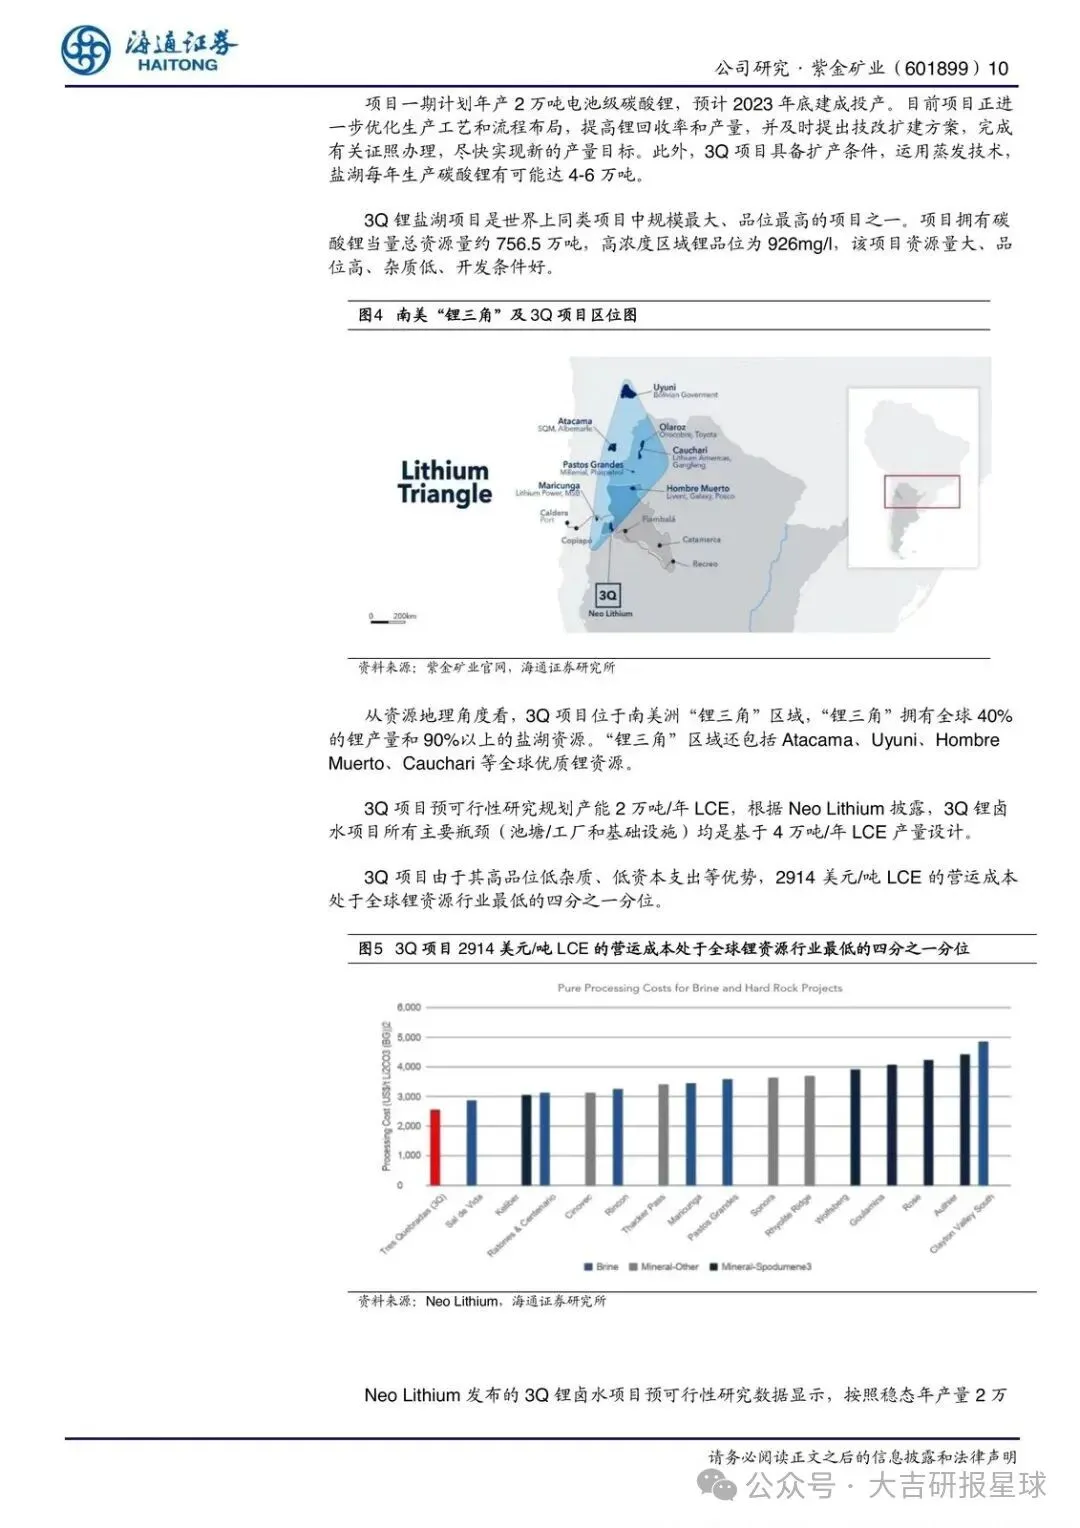
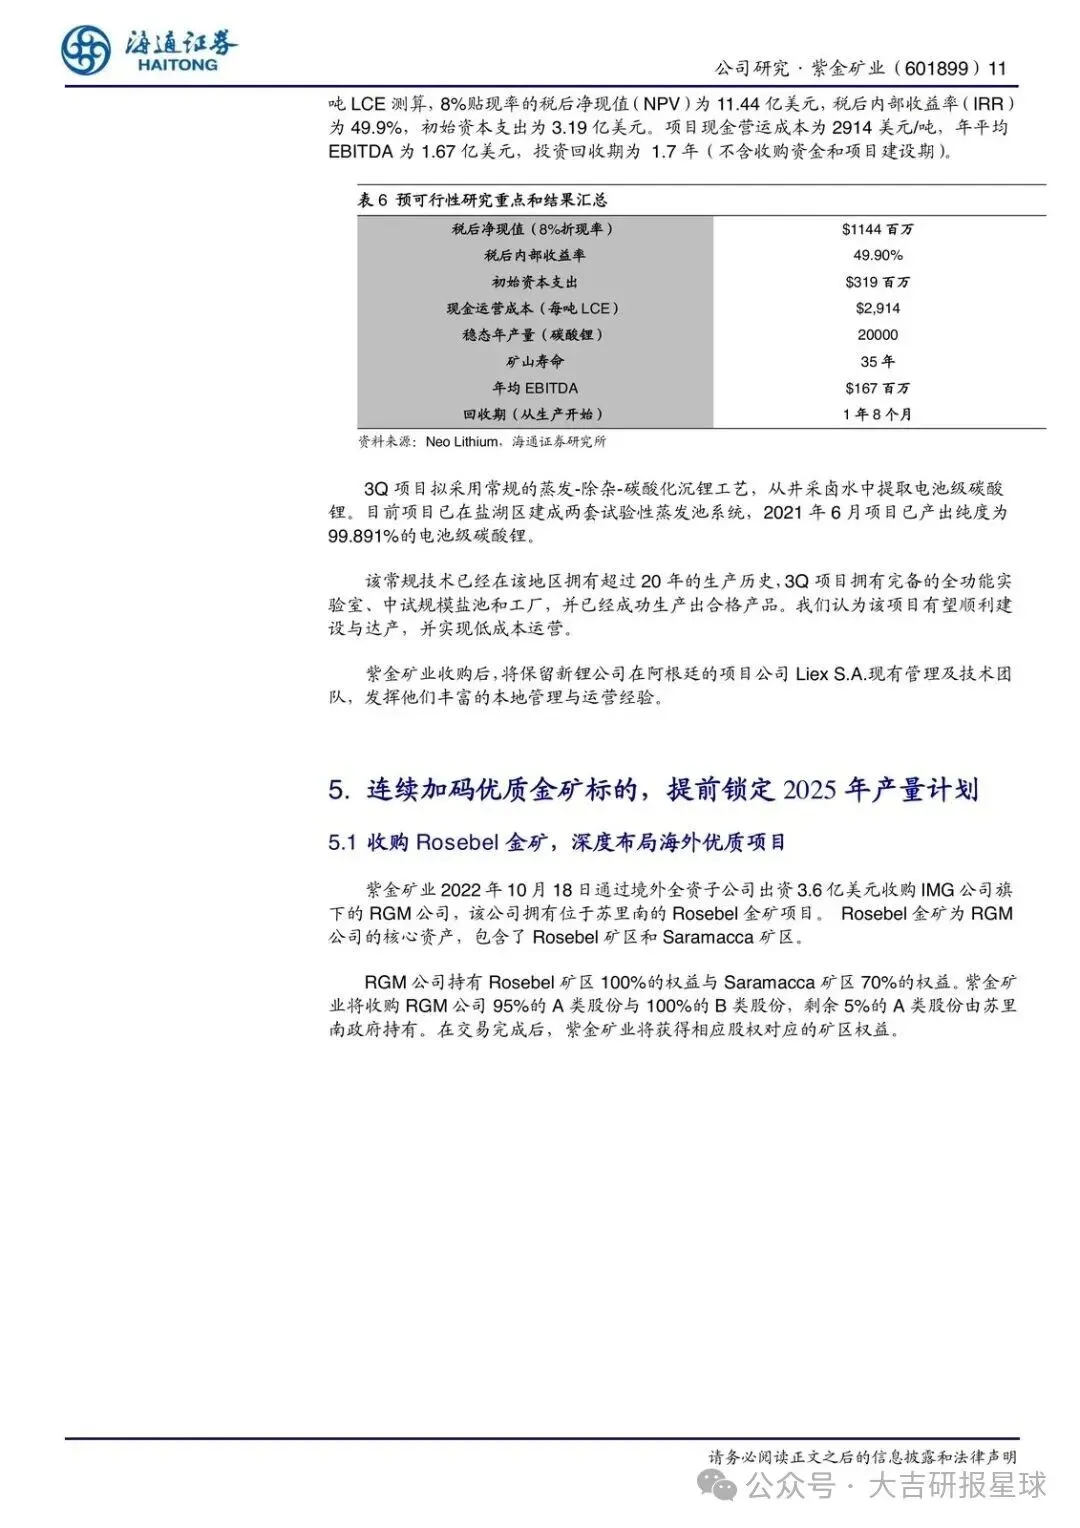
阿根廷3Q盐湖比计划提前一个月正式晒卤。路线是除杂、碳酸化沉锂,从井采卤水提取电池级碳酸锂。盐湖区已建成两套试验性蒸发池。2021年6月产出过纯度99.891%的电池级碳酸锂。这套常规技术在当地有超过20年历史,项目具备实验室、中试盐池和工厂,并已做出合格产品。倾向是能顺利建设、达产,并做到低成本运营。收购后保留Liex S.A.原有管理和技术团队。
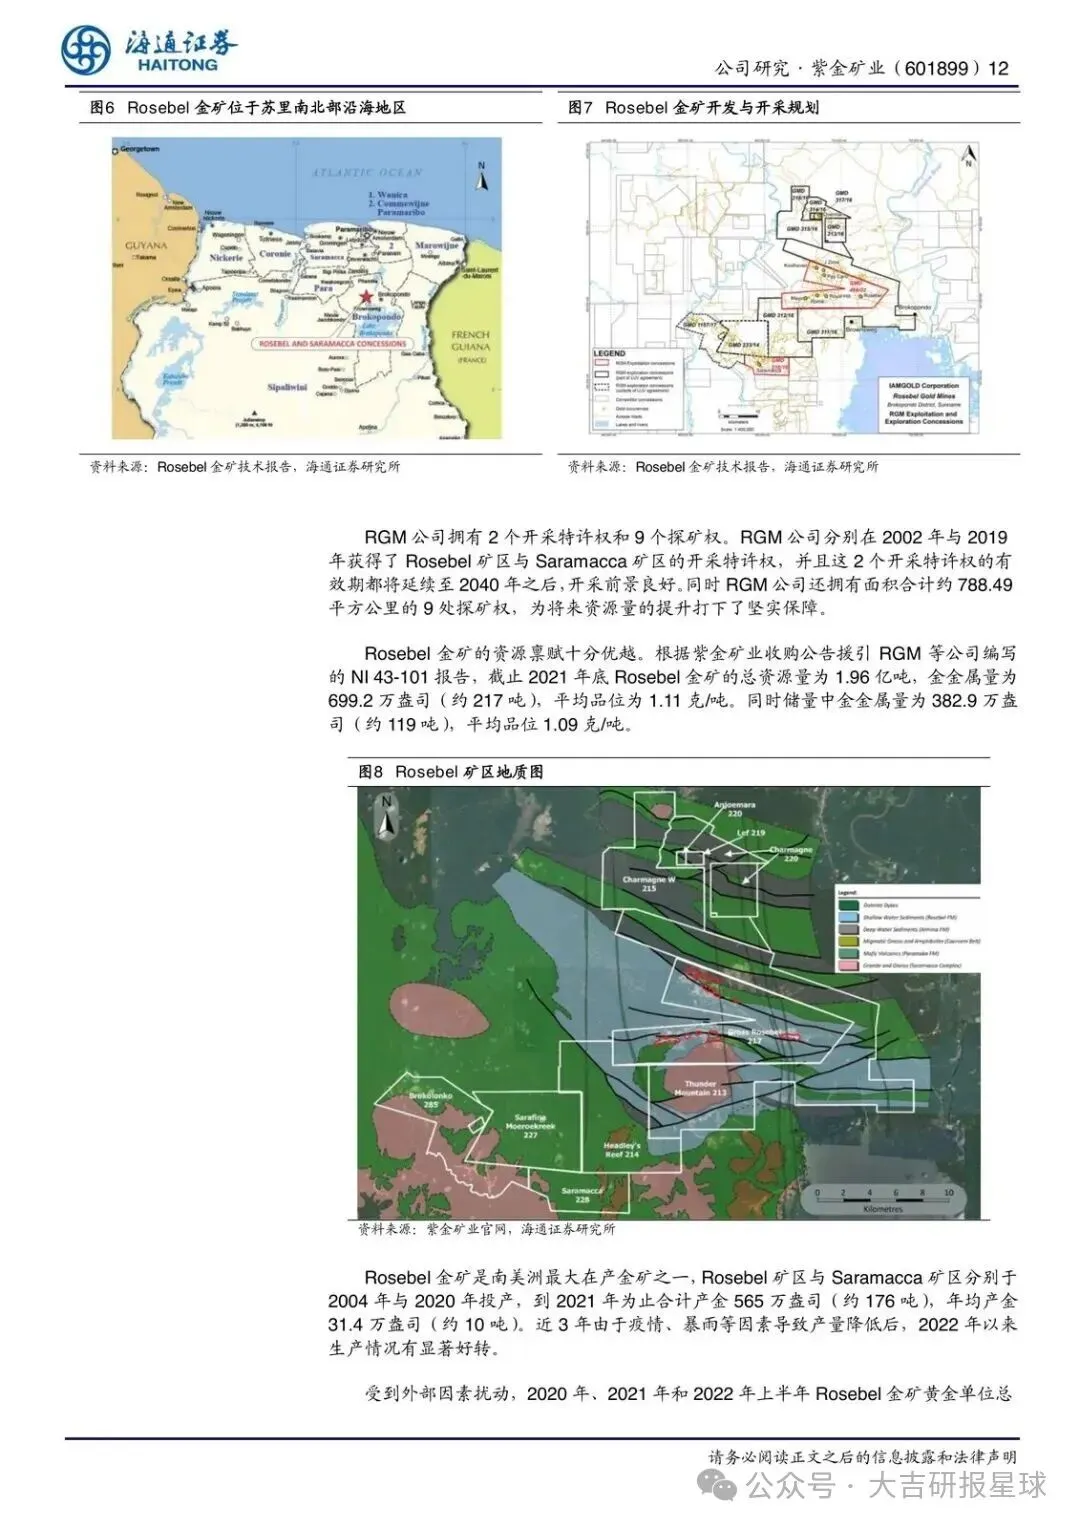
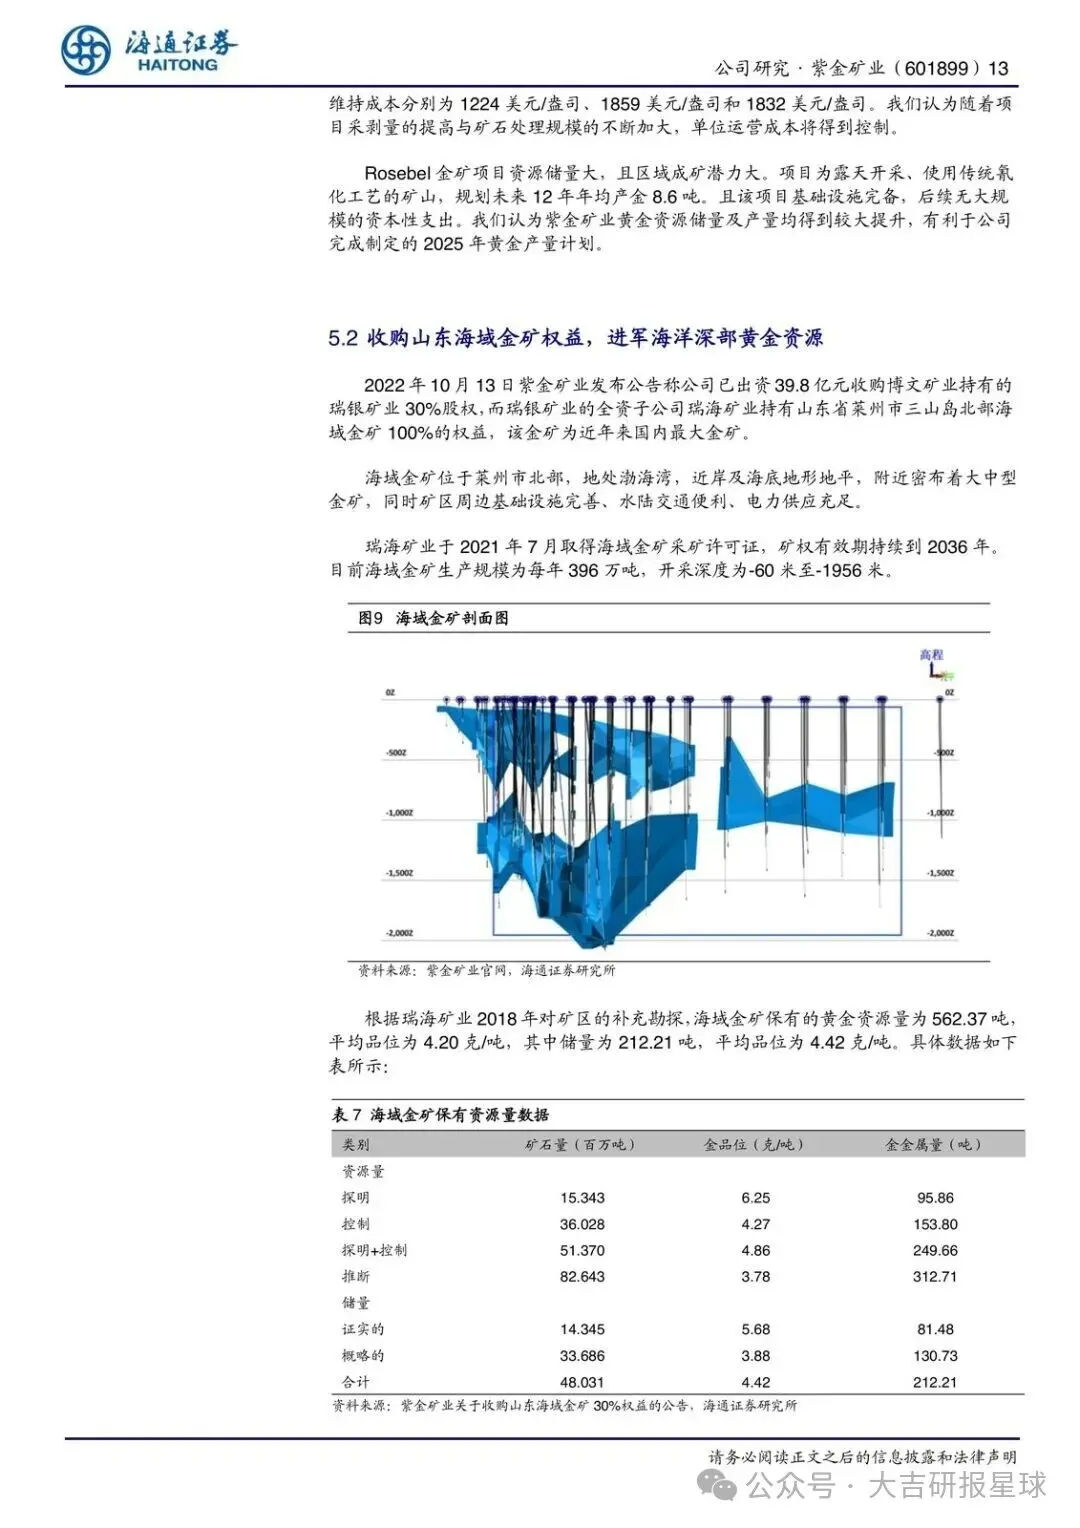
金矿收购对的是2025年前后的产量。2022年10月18日,紫金经境外全资子公司出资3.6亿美元,收购IMG旗下RGM,核心资产是苏里南Rosebel金矿,包含Rosebel矿区和Saramacca矿区。RGM持有前者100%权益、后者70%权益。紫金拿下95%的A类股份和100%的B类股份,剩余5%的A类股份在苏里南政府手里。
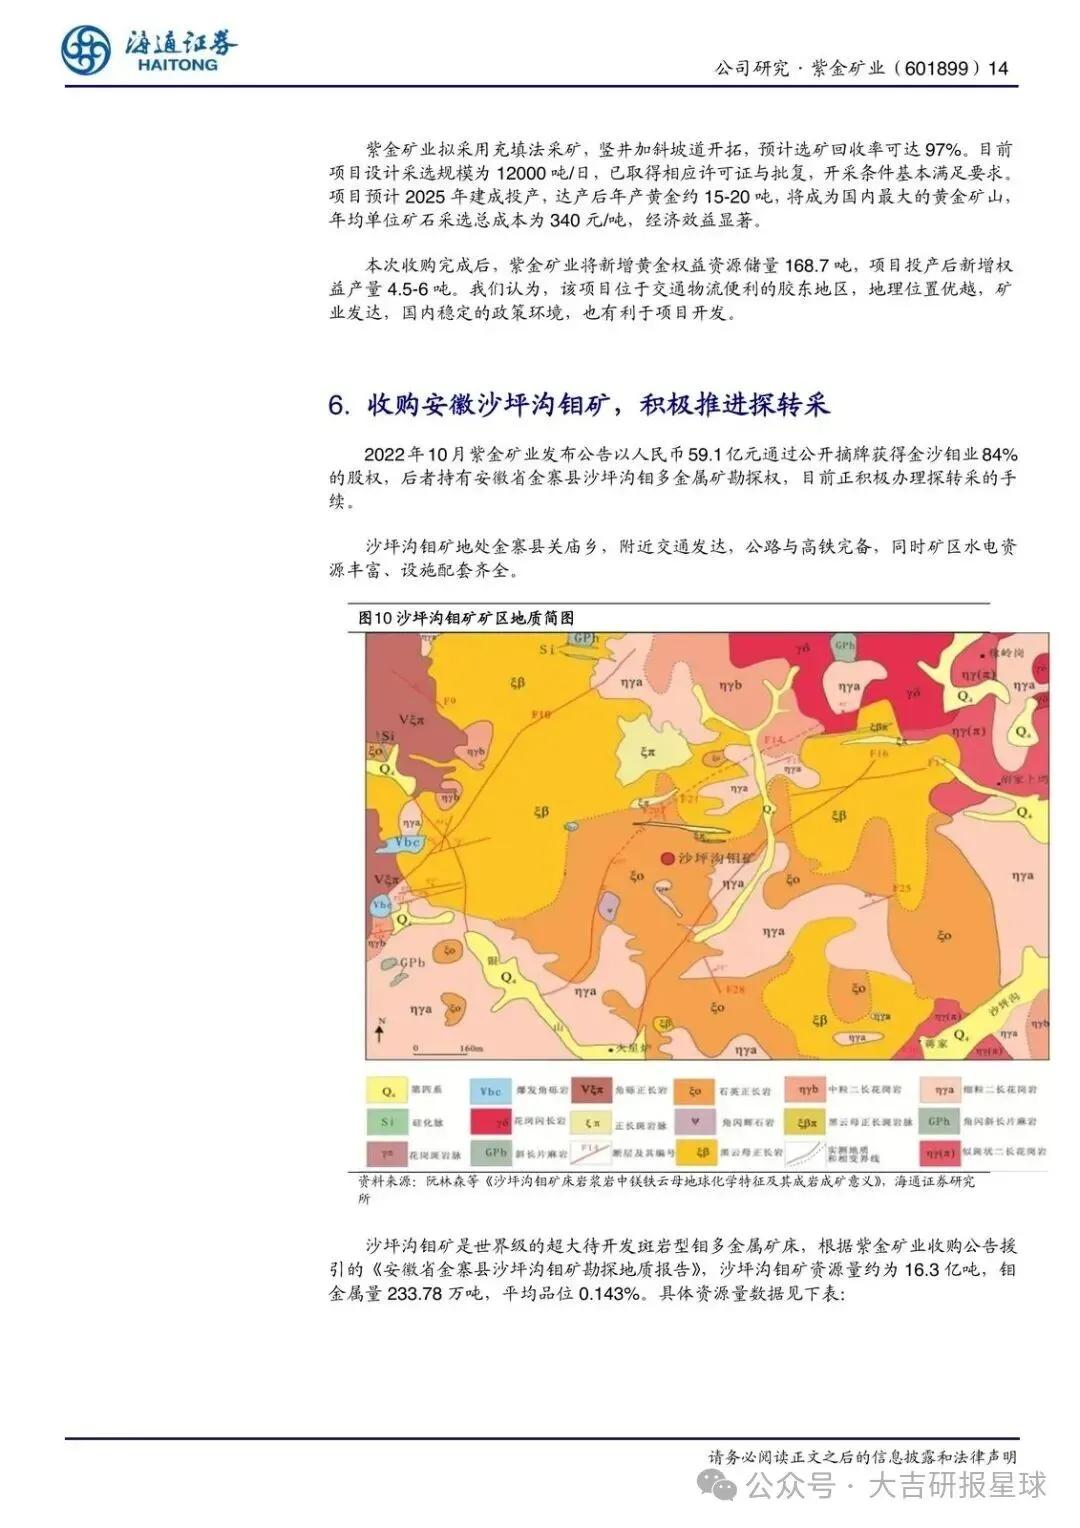
从材料看,山东海域金矿权益、安徽沙坪沟钼矿也在收购和探转采中推进。对价和产量贡献没有展开,看不出它们单独改写2022到2024年的EPS。
未来三年净利润的快速增长,来自两件事叠在一起:卡莫阿、巨龙等项目持续扩产,加上锂板块“两湖一矿”投产达产。盐湖放量之后,受益的是已经把铜金底盘做厚的紫金。需求掉下来,先受损的仍是利润里的铜价,规划中的锂产量补不上一个季度的价格坑。
目标价买的是三年利润斜率
12月12日收盘价10.33元。52周波动在7.46到12.91元。总市值2793.54亿元。
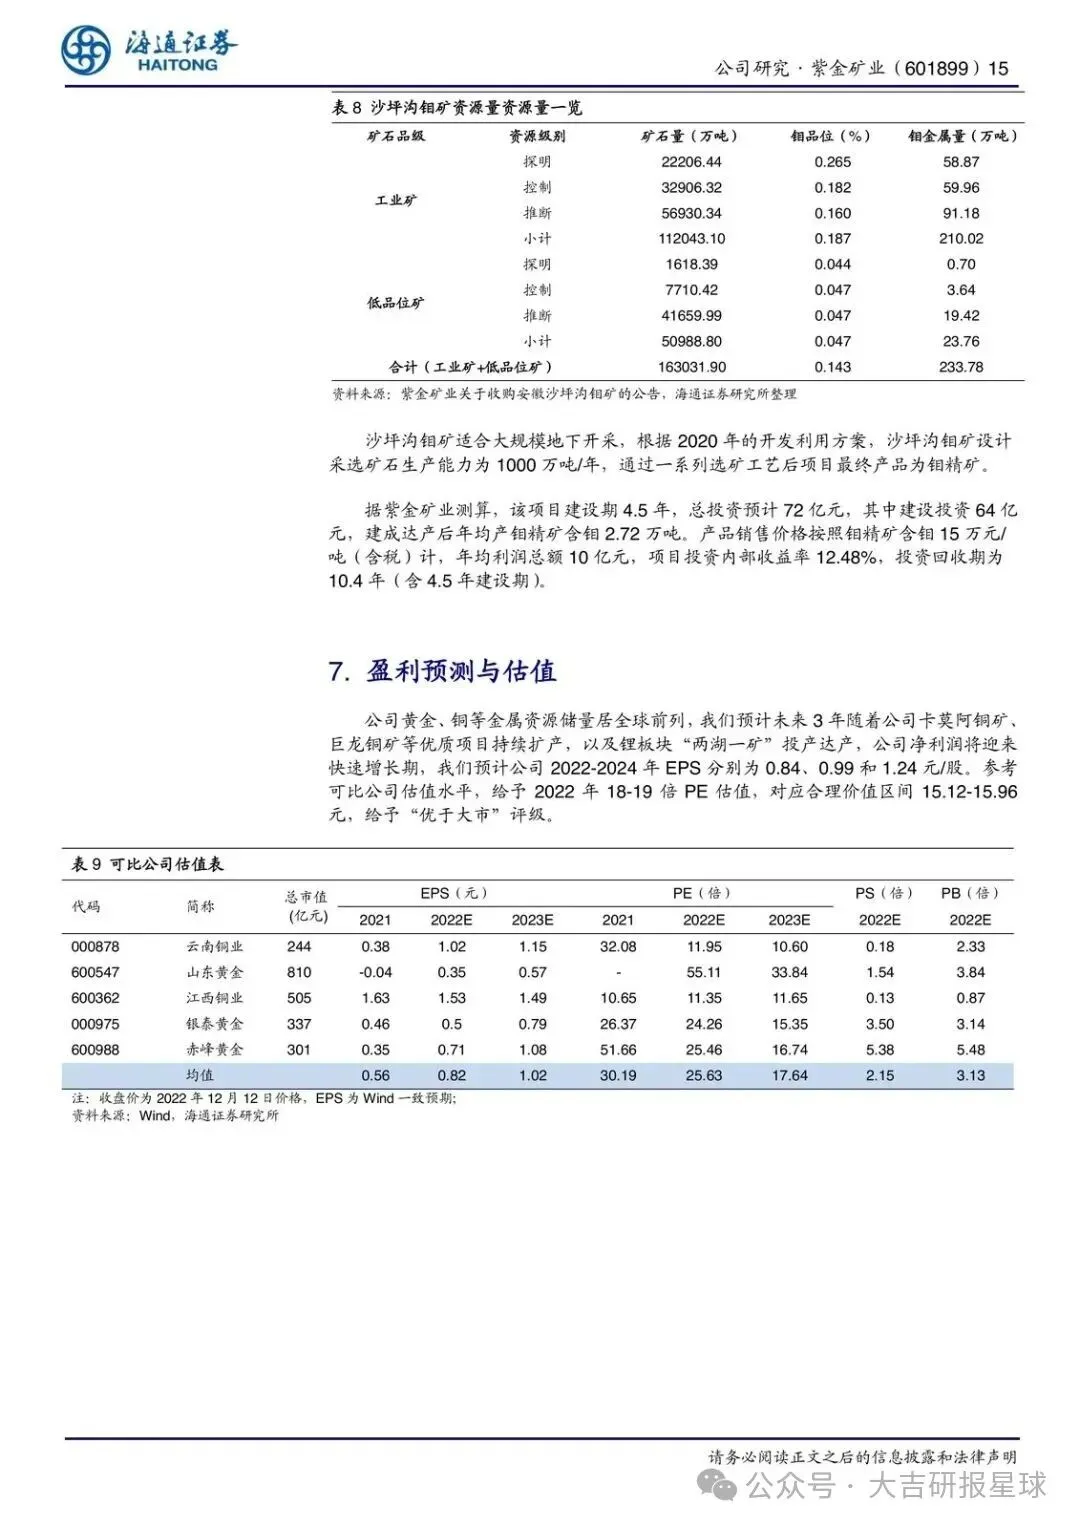
2022到2024年EPS预测为0.84、0.99、1.24元。归母净利润220.32亿、260.41亿、327.13亿元,增速40.6%、18.2%、25.6%。营业收入2776.40亿、3192.01亿、3524.95亿元,增速23.3%、15.0%、10.4%。
2024年利润增速25.6%,收入增速只剩10.4%。毛利率预测从2022年的16.2%、2023年的16.6%,走到2024年的18.3%。2020年毛利率还是11.9%,2021年15.4%。斜率被放在利润率上。
按2022年18到19倍PE,合理价值区间15.12到15.96元,评级维持“优于大市”。过去一个月绝对涨幅25.3%,相对沪深300为26.5%。股价已经离开低位一侧,离这个区间仍有一段。
这段要走完,先过两关。下游需求不及预期,是点名的风险,铜价中枢上移会停。矿山毛利率已经同比下降2.85个百分点,通胀推升的成本若不止于“暂时”,18.3%的毛利率就偏乐观。
增速也不是匀速。2023年净利润增速预测18.2%,低于2022年的40.6%,2024年回到25.6%。卡莫阿从约40万吨提到45万吨,落在2023年二季度。提到约60万吨,要到2024年四季度。近端看达产,远端看三期。
接下来盯这几件事
- 四季度之后,铜价能否守住三季度6.12万元/吨均价之后的企稳回升,而不是再次明显环比下滑。
- 卡莫阿单日产量能否继续站在约40万吨/年的年化产能之上,2023年二季度技改完成后,产能有没有到45万吨/年。
- 2024年四季度三期能否投产,矿石处理量能否超过1400万吨/年,铜产能能否到约60万吨/年。
- 矿山毛利率能否从56.38%止住下滑,综合毛利率能否向16.6%、18.3%靠拢。
- 拉果错一期2万吨/年、二期5万吨/年碳酸锂的建设是否按规划推进,首批电池级单水氢氧化锂之后有没有连续产出。
- 阿根廷3Q晒卤提前一个月之后,电池级碳酸锂能否从99.891%的合格中试产品走到放量。
- 2022到2024年归母净利润能否接近220亿、260亿、327亿元。下游需求若明显低于预期,这条路径先被证伪。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: