
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/92d85e8c5d62
先对照写作风格说明和研报原文,把主判断从材料里抠出来,再按硬约束写成正文。民用电动车的空间更大,但先能兑现的,更可能是军用 IGBT 的国产替代。
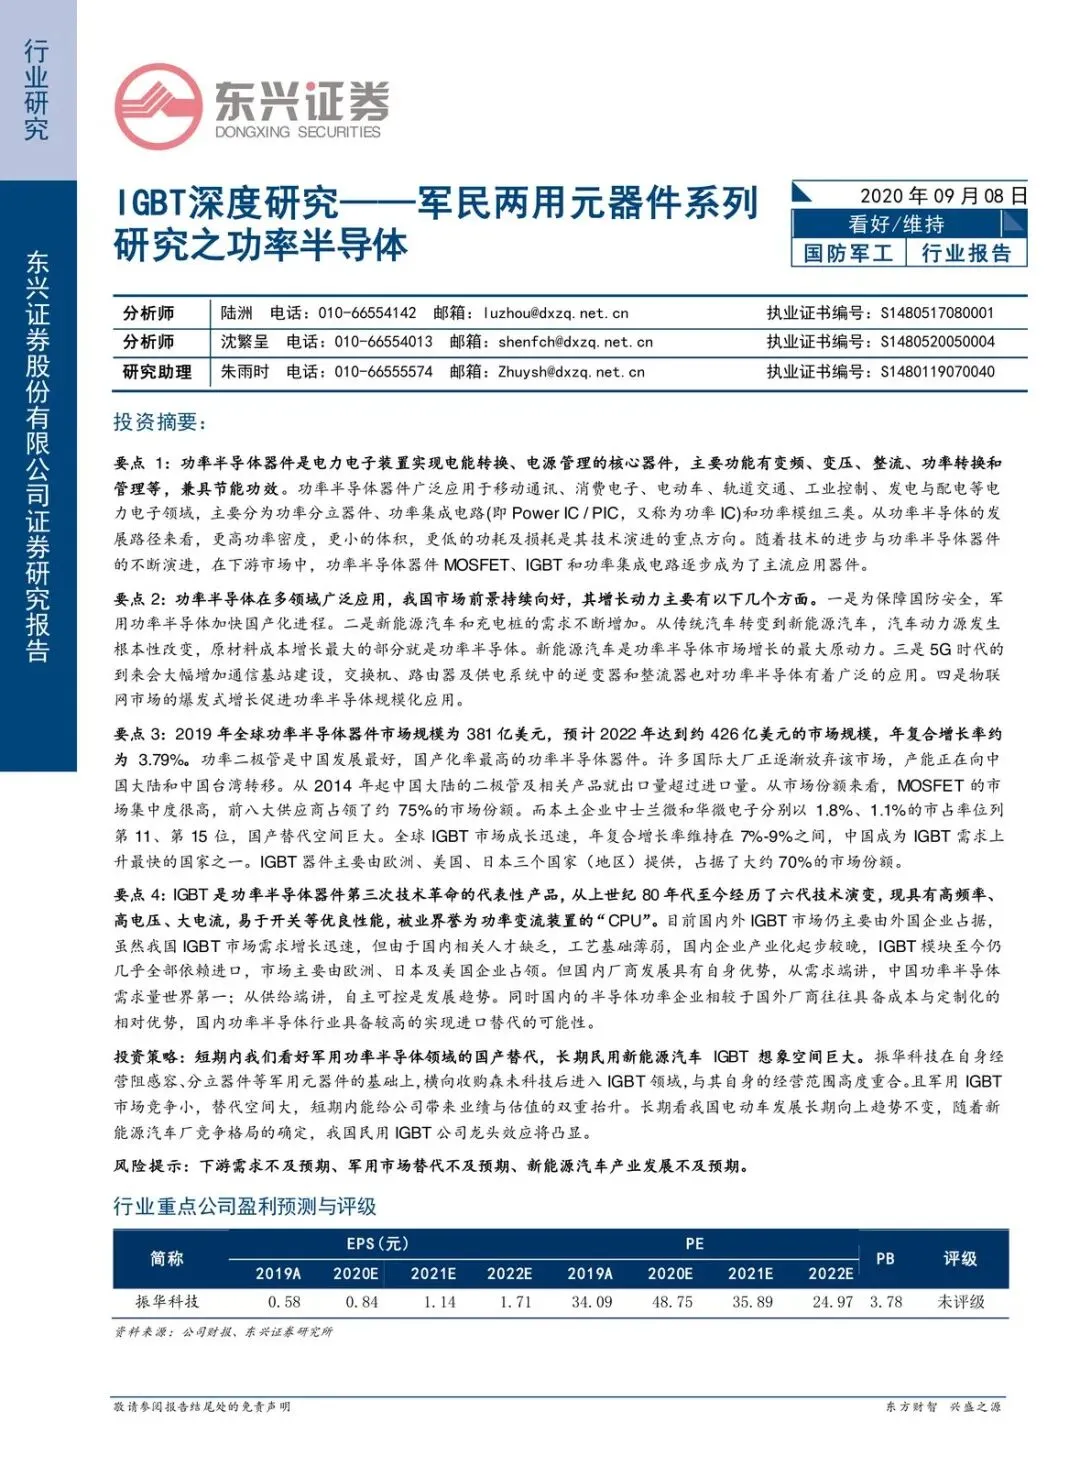
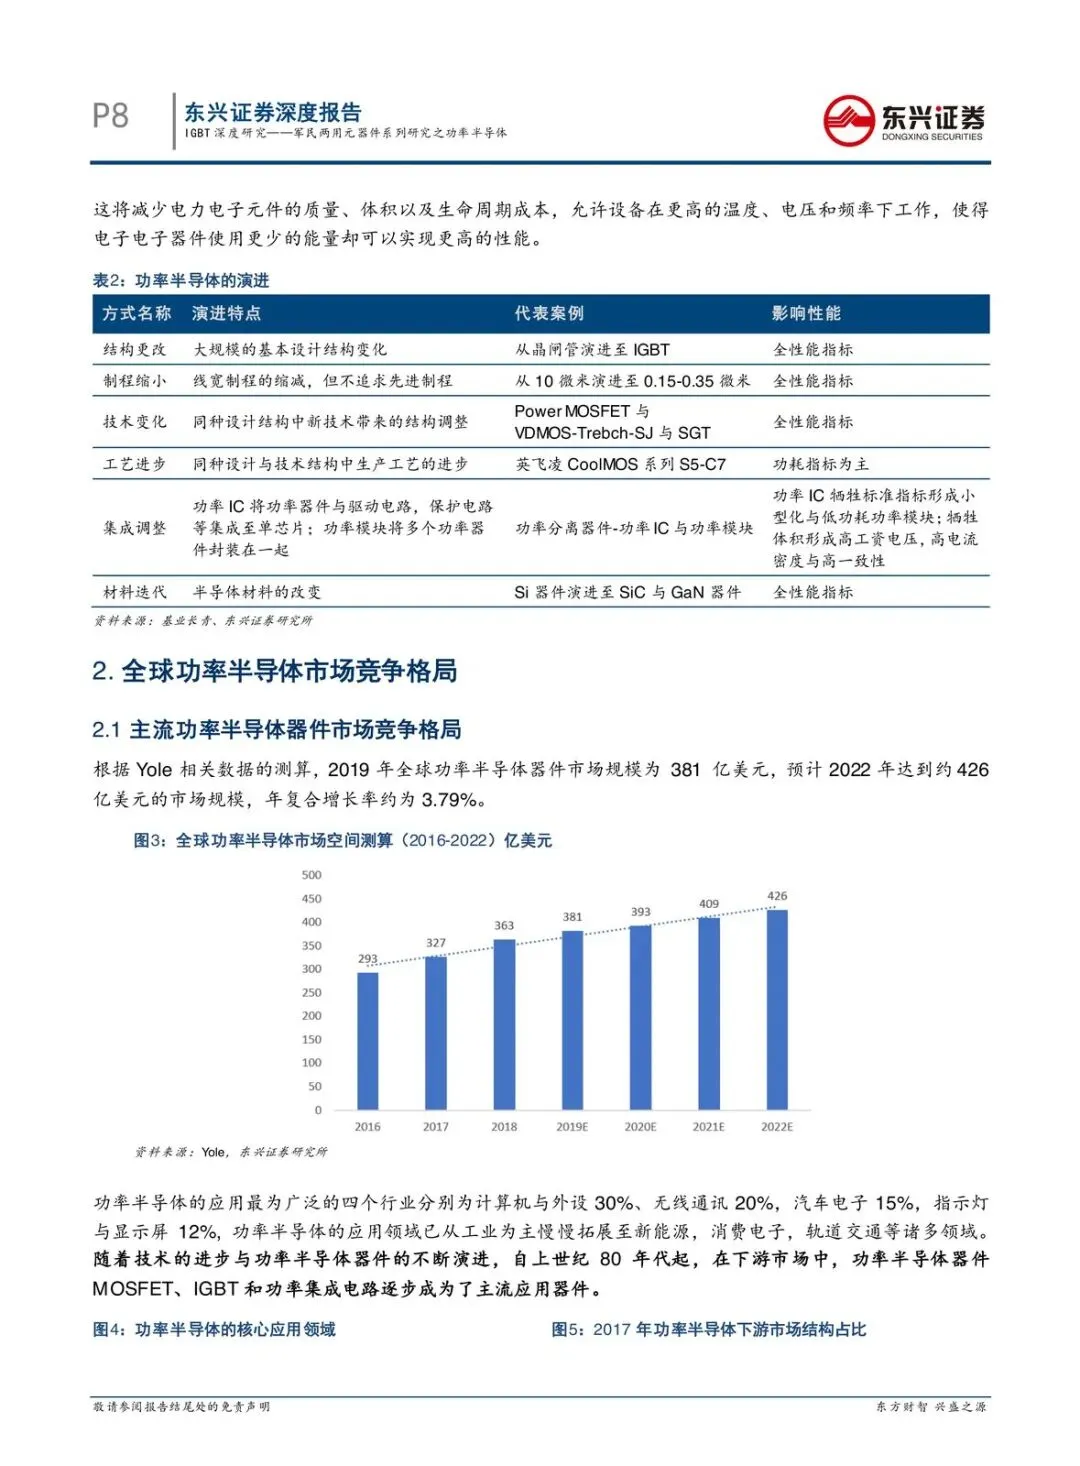
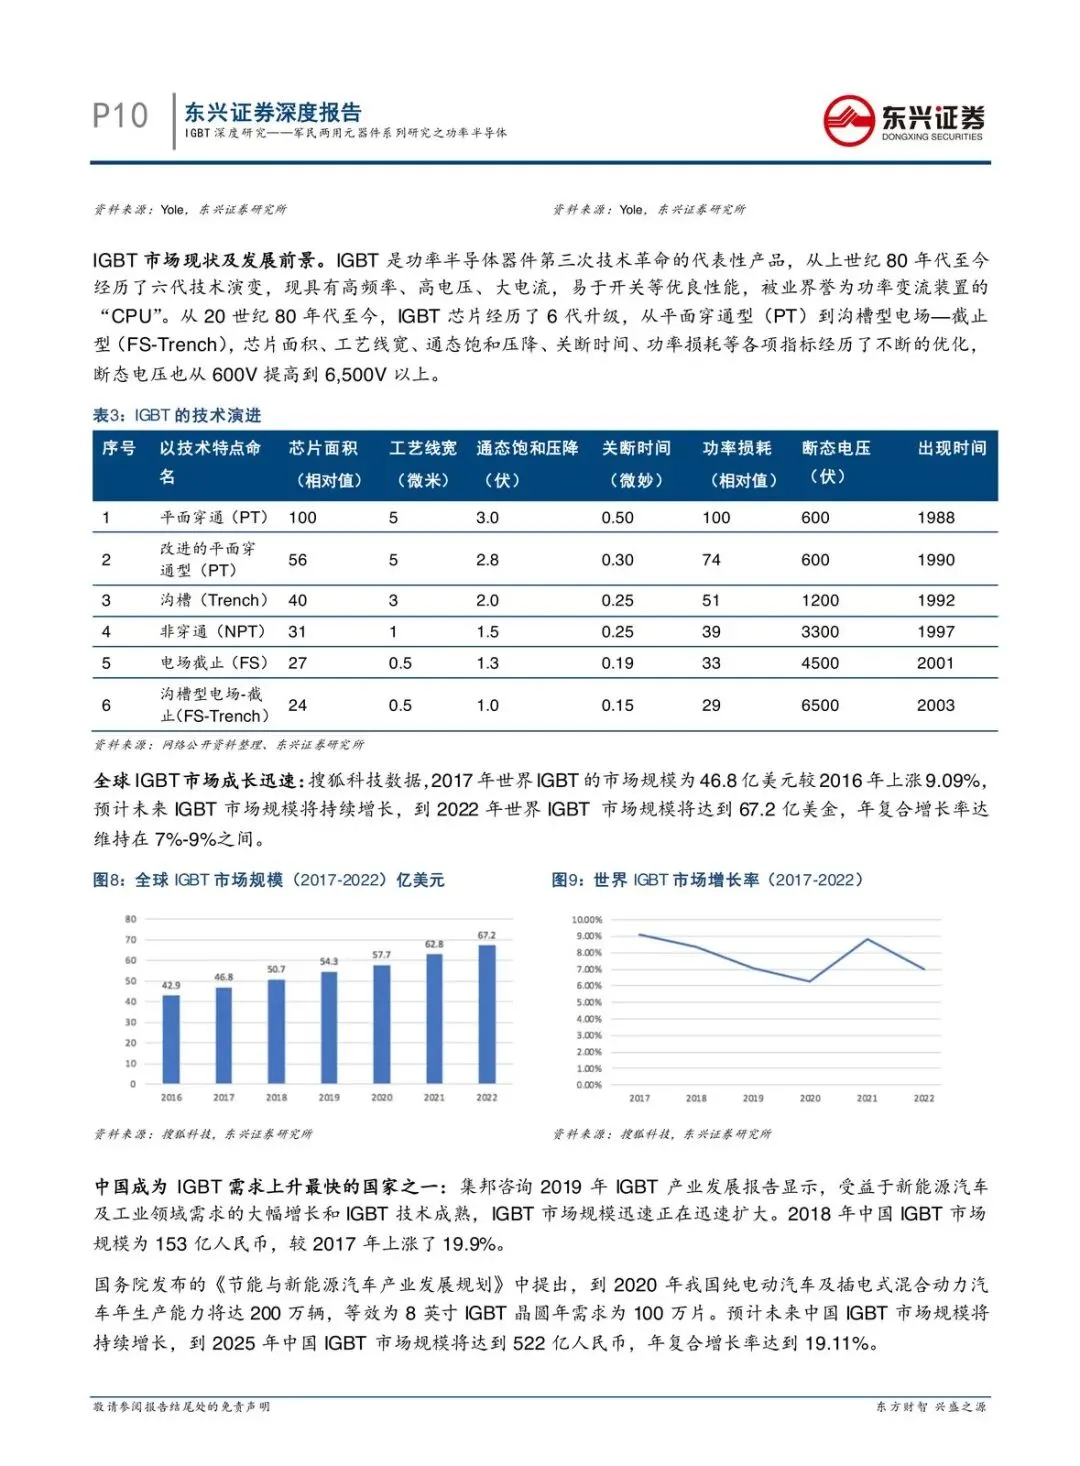
全球功率半导体本身并不热。2019 年市场规模 381 亿美元,到 2022 年大约 426 亿美元,年复合增速约 3.79%。里面真正在长的是 IGBT,复合增速维持在 7% 到 9%,中国是需求上升最快的国家之一。
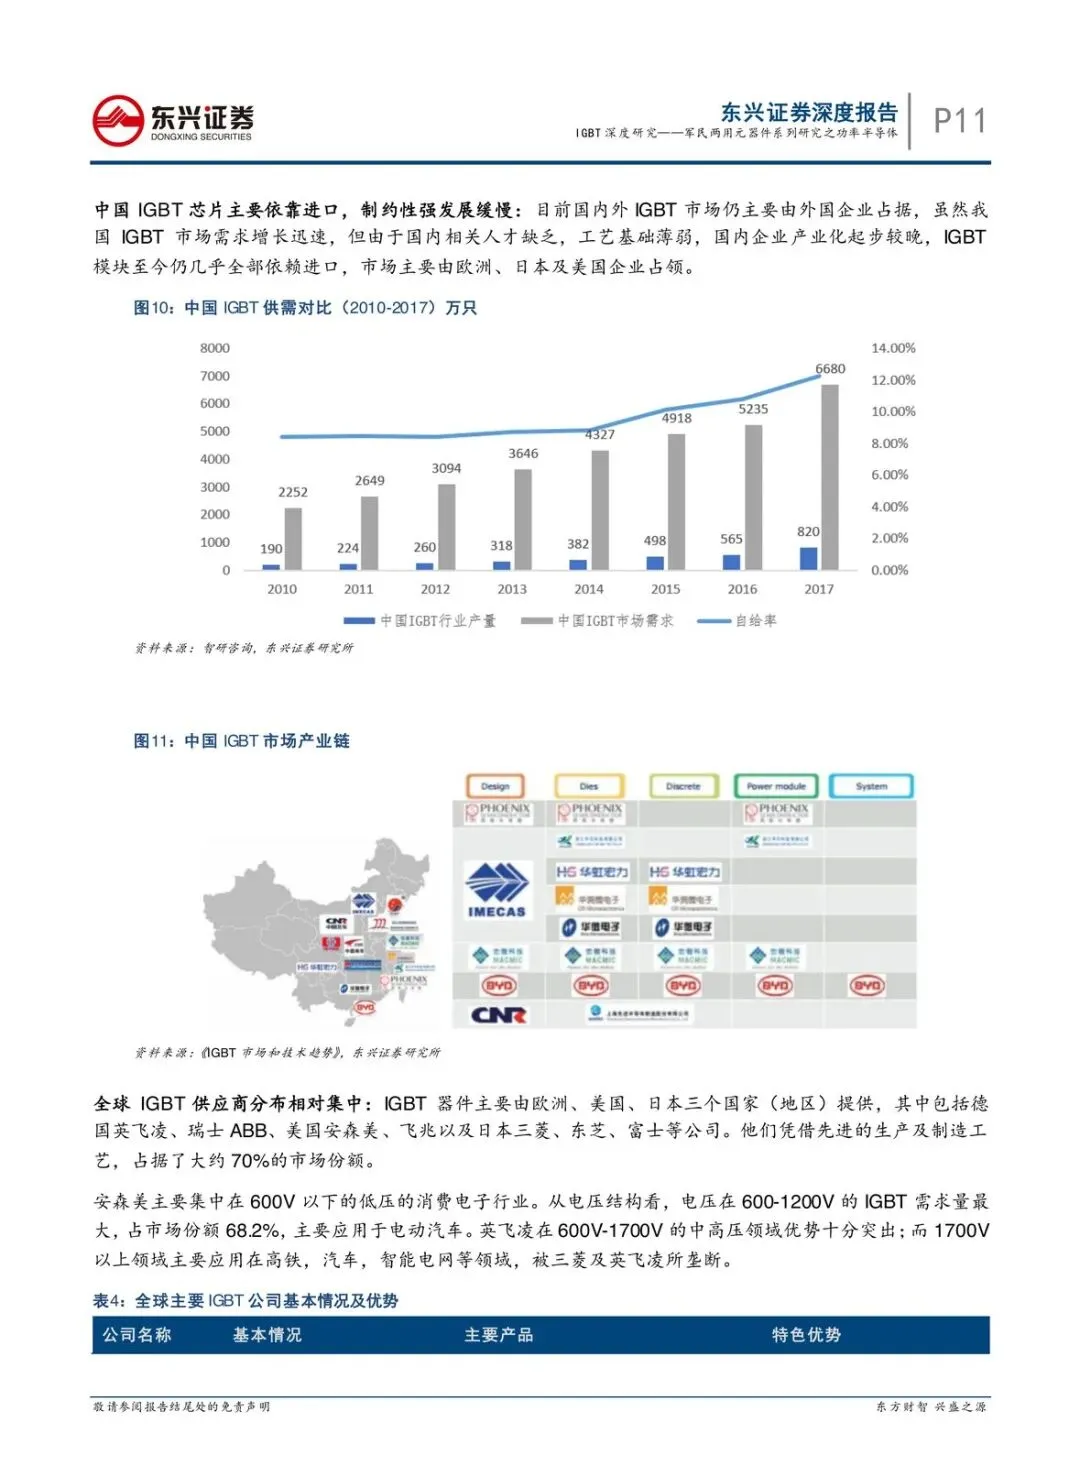
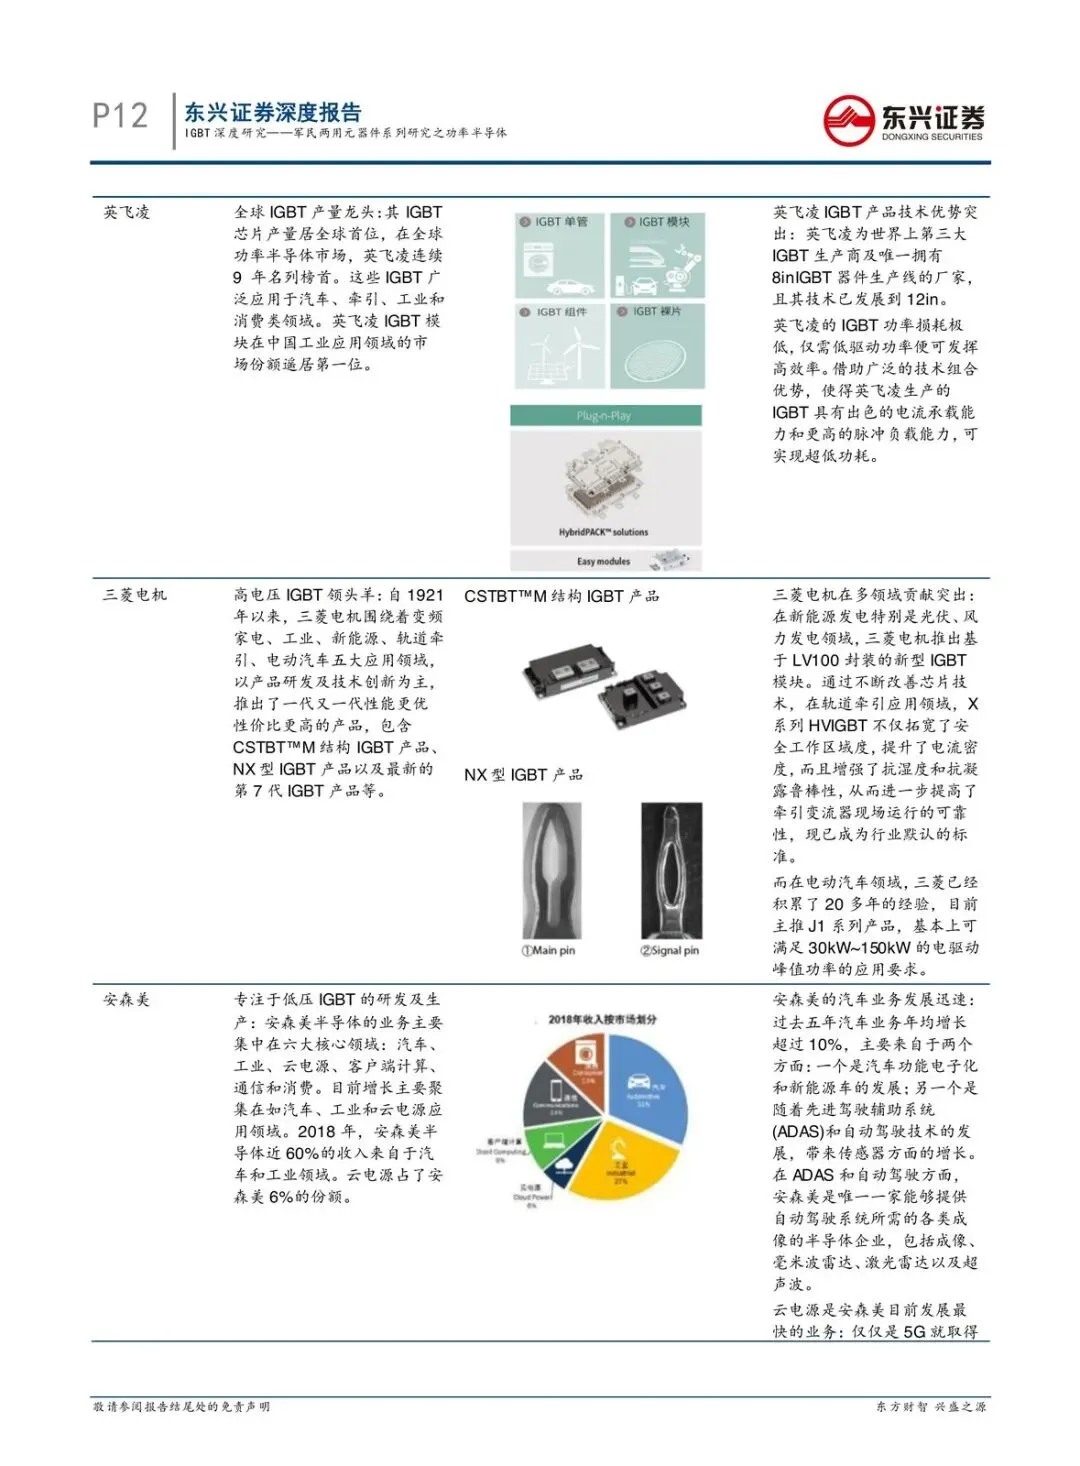
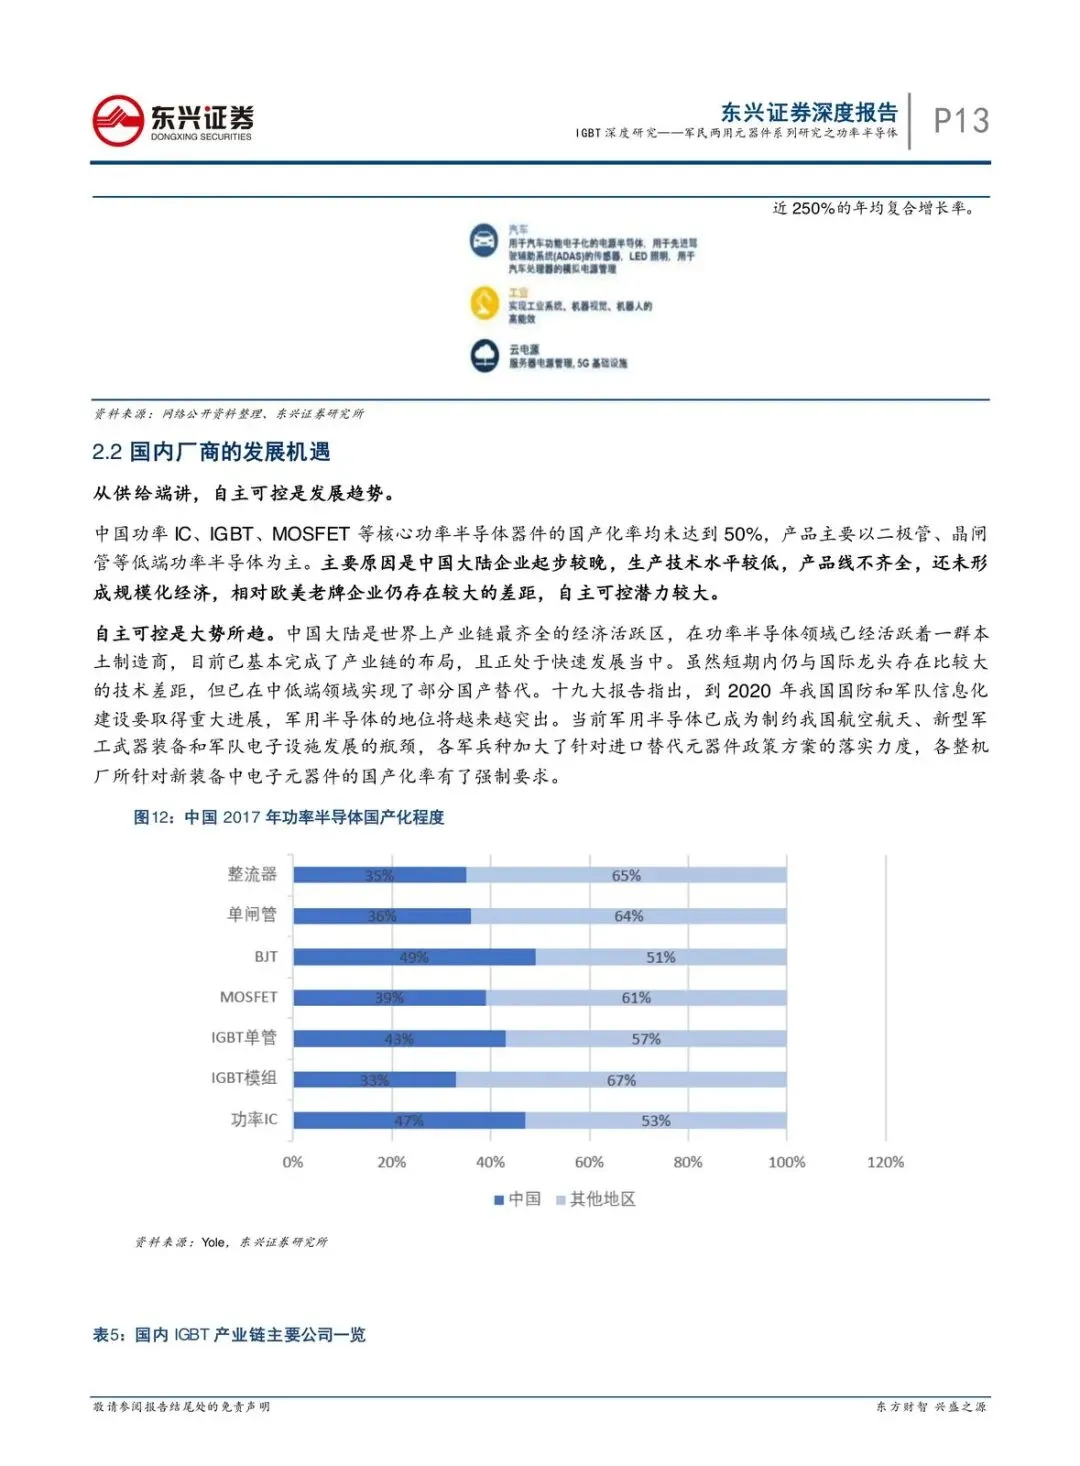
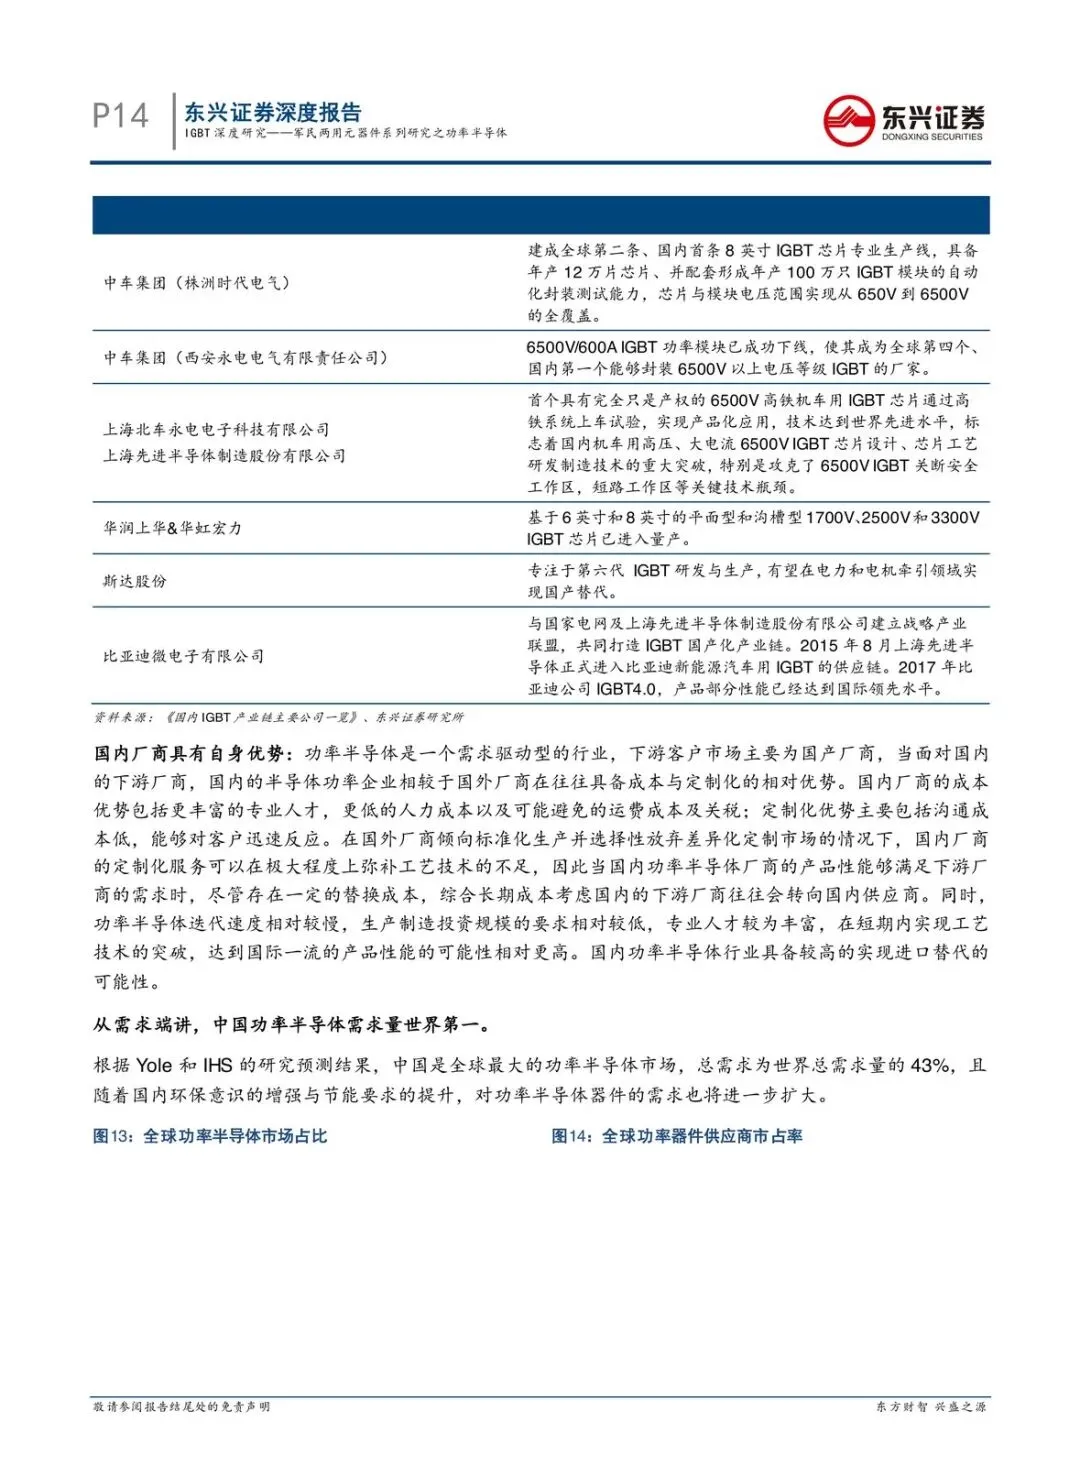
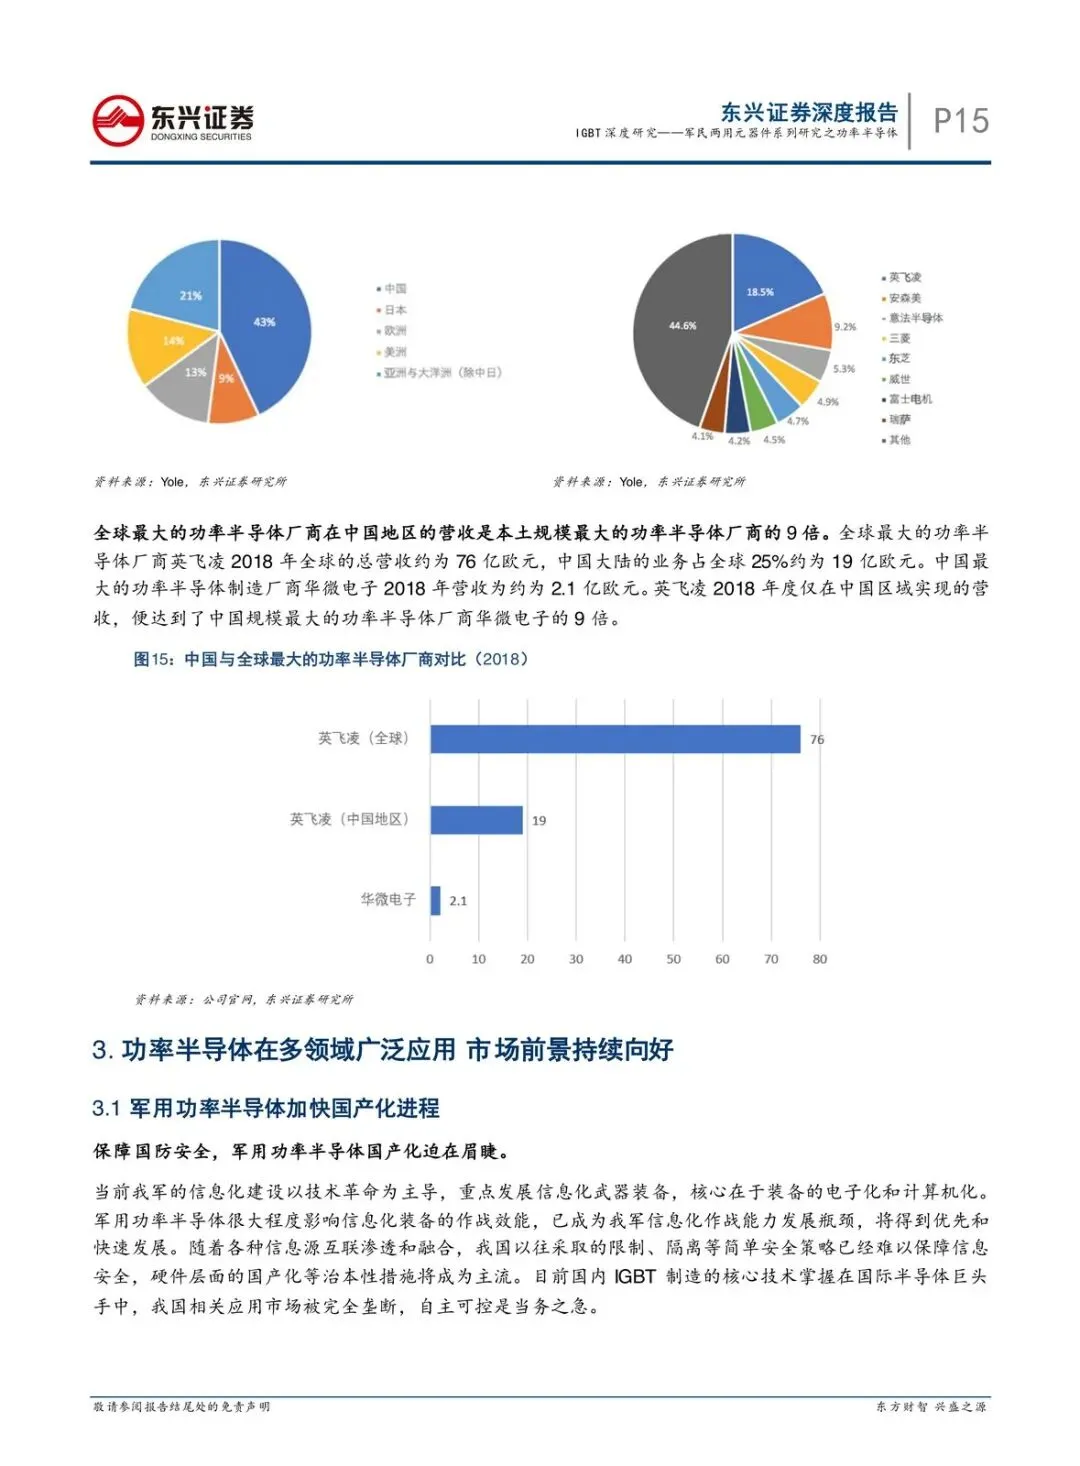
需求已经世界第一。模块却几乎全部靠进口。欧洲、美国、日本大约占掉 70% 的份额。
近处看军工订单能不能进报表,远处看电动车的龙头什么时候出现。
缺口在模块,不在二极管
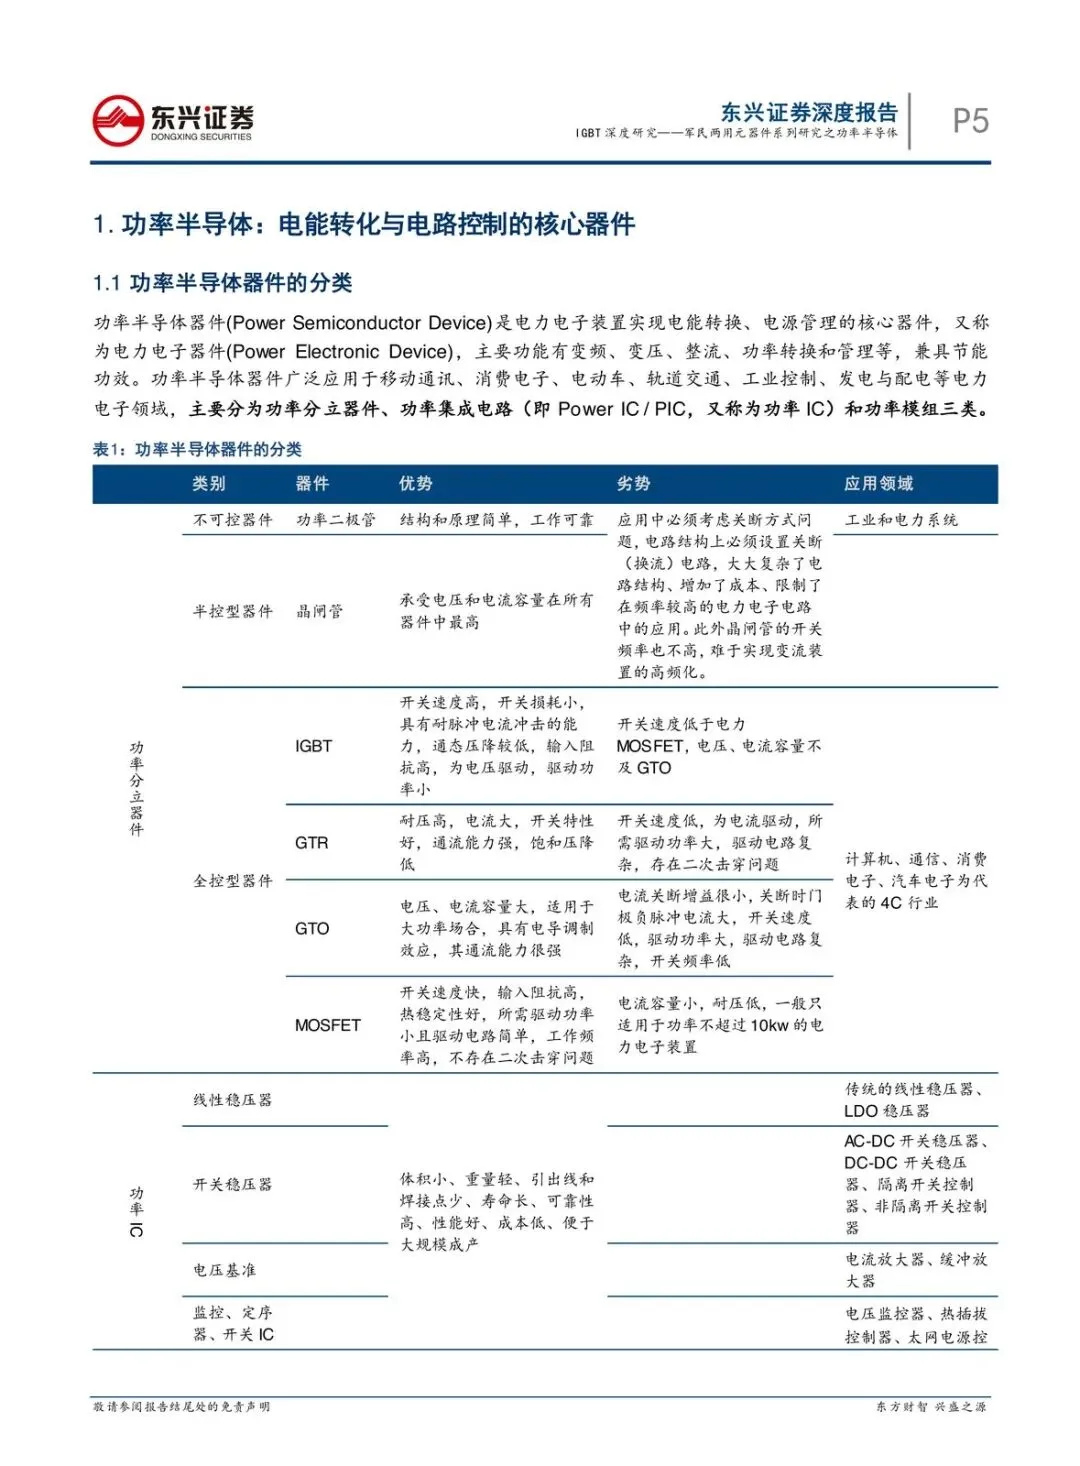
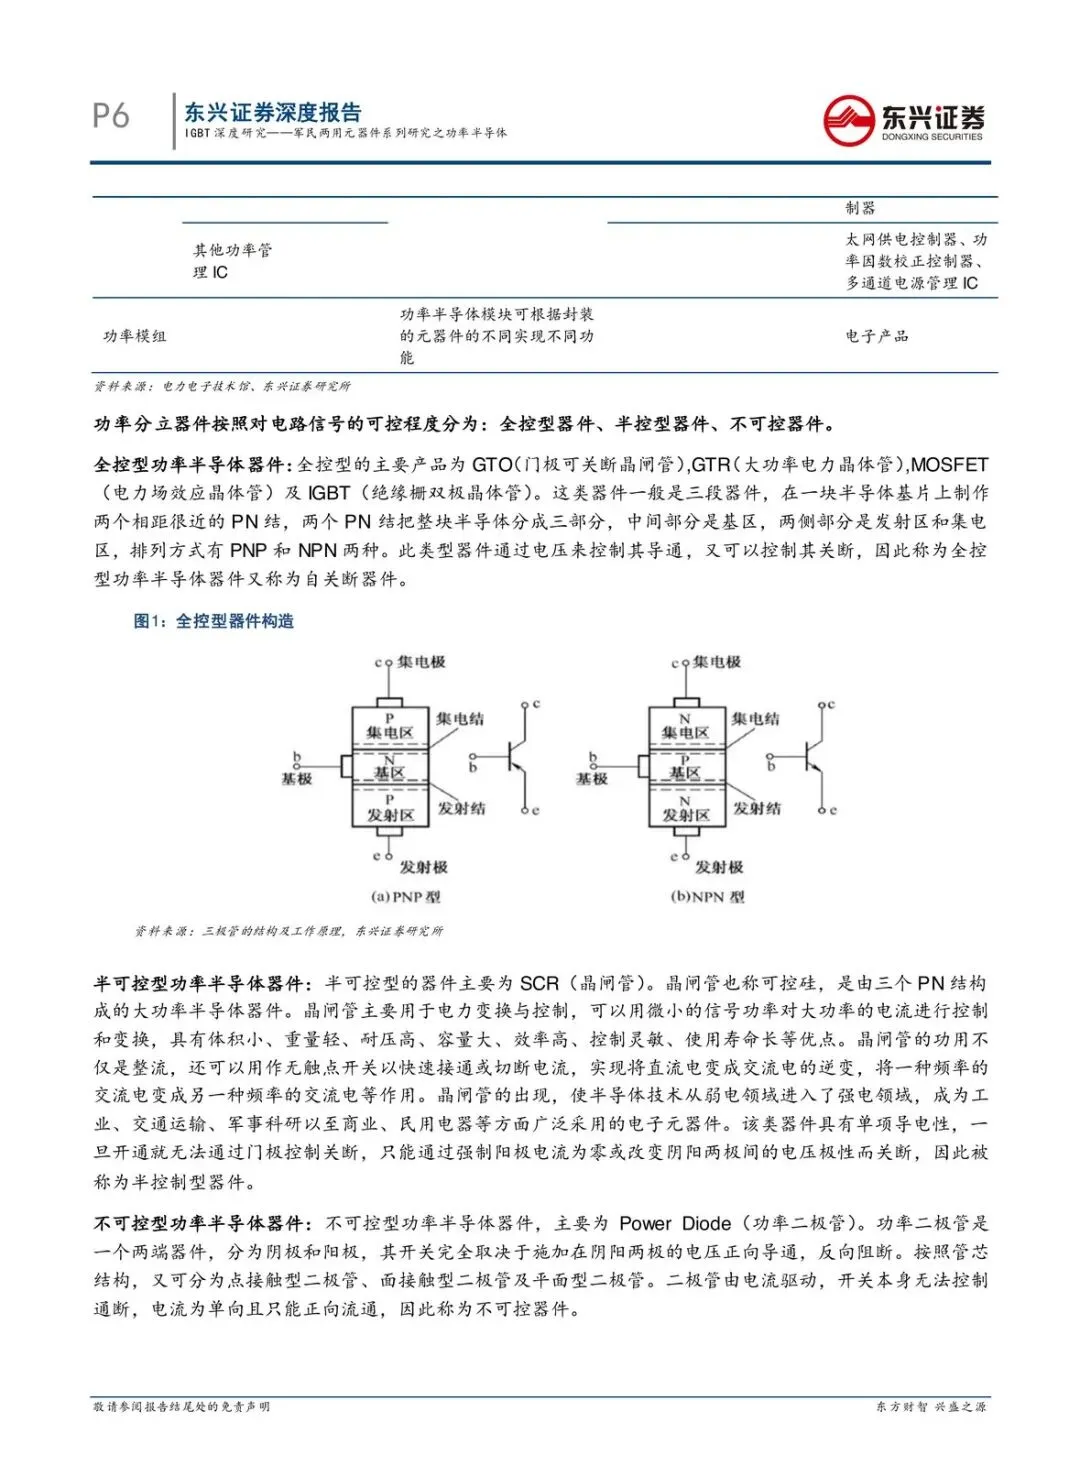
功率半导体干的是电能转换和电源管理。变频、变压、整流、功率转换,再带上节能。手机、家电、电动车、轨道交通、工控、发配电,都要经过它。
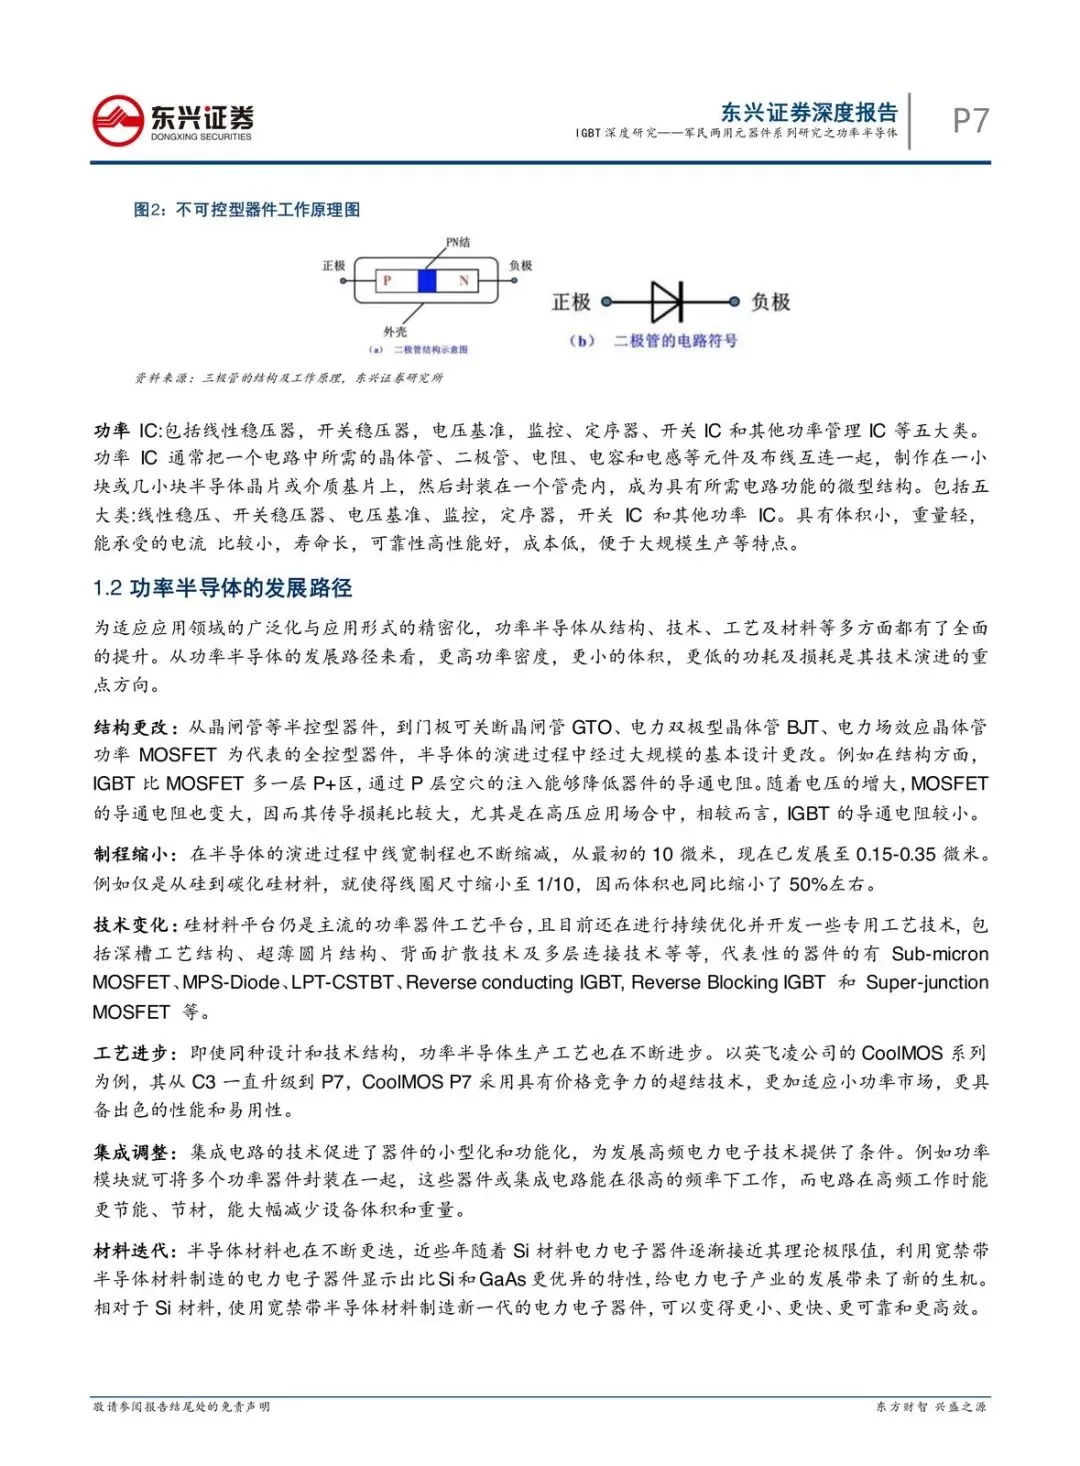
产品分三类:功率分立器件、功率集成电路、功率模组。技术就往三处挤:功率密度更高,体积更小,功耗和损耗更低。走到下游,主流名字已经换成 MOSFET、IGBT 和功率 IC。
IGBT 是第三次技术革命的代表。上世纪 80 年代至今,走过六代。高频、高压、大电流、易于开关。业内称它为功率变流装置的“CPU”。
这座“CPU”的工厂不在国内。国内需求涨得快,人才缺,工艺基础薄弱,产业化起步晚。模块至今仍几乎全部依赖进口,市场主要在欧洲、日本、美国企业手里。
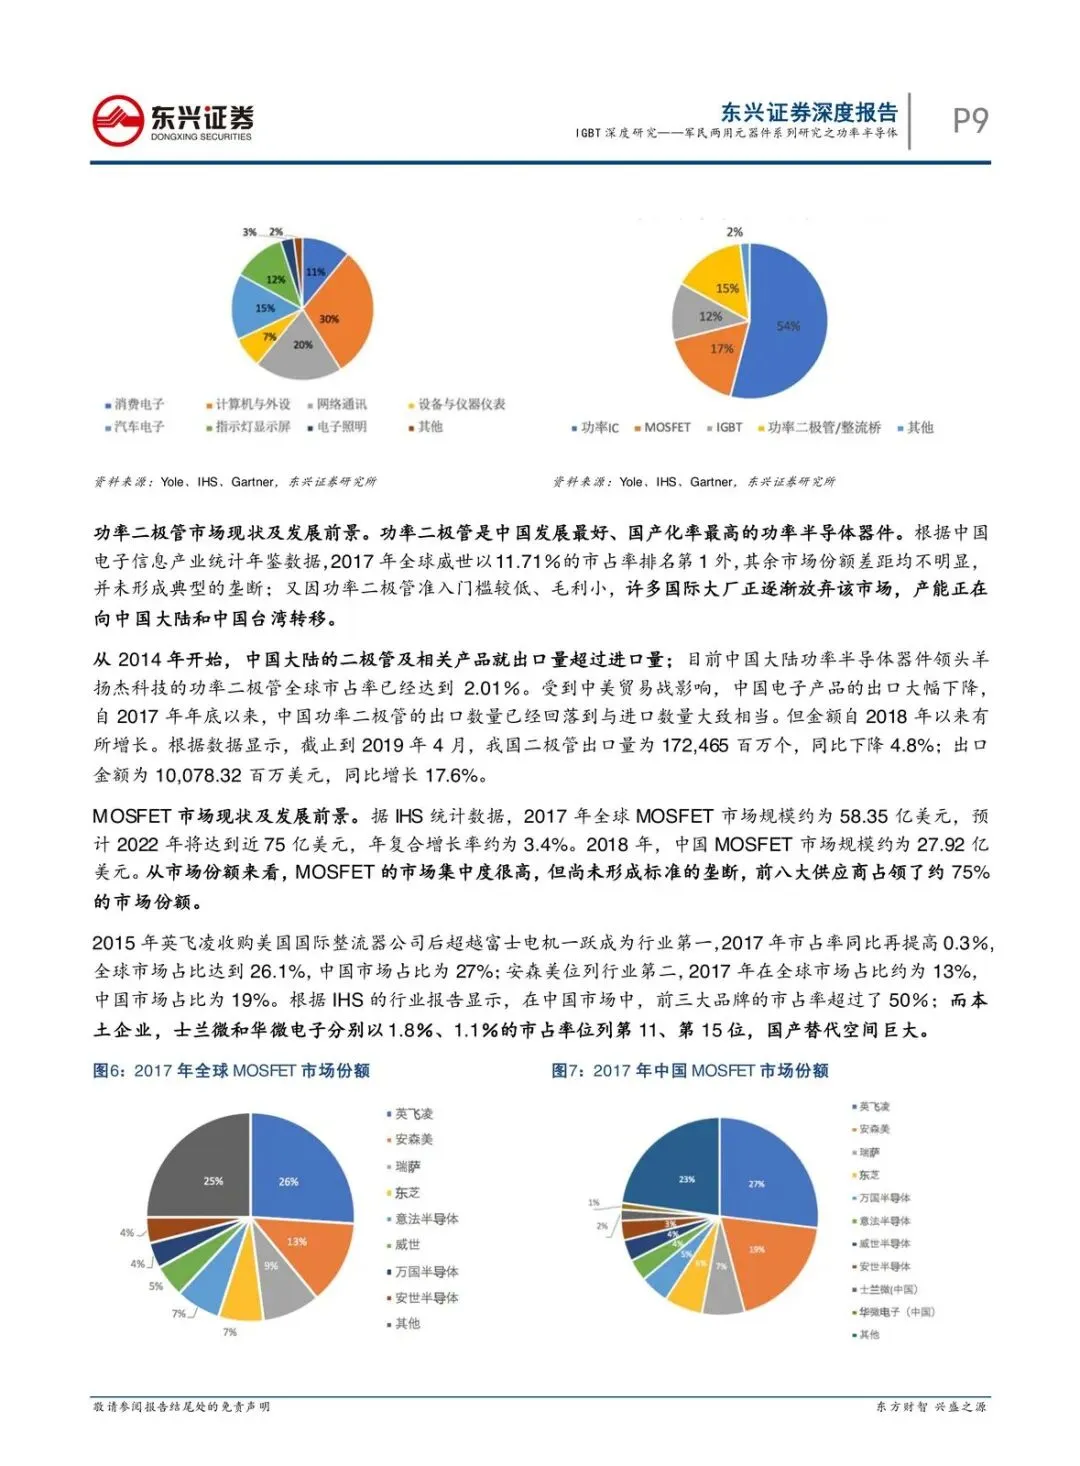
二极管是另一条已经走完的路。它是国内发展最好、国产化率最高的功率器件。不少国际大厂在逐渐放弃这块市场,产能转向大陆和台湾。2014 年起,大陆二极管及相关产品出口量超过进口量。
MOSFET 卡在中间。前八大供应商约占 75% 份额。士兰微市占率 1.8%,排第 11。华微电子 1.1%,排第 15。榜上有名,离第一梯队还远。空间大,不代表替代已经发生。
谁受益,要看卡在哪一层。二极管这一侧,退出的是国际大厂,接产能的是大陆和台湾。IGBT 这一侧,大约七成供给仍在欧洲、美国、日本。国内厂商相对海外,往往还有成本和定制化的优势,供给端又叠着自主可控。优势在,坑也在。人才和工艺过不了关,需求世界第一也变不成出货。
军工是近路,电动车是主引擎
四股需求叠在一起,所以窗口在当下。
国防安全正在推动军用功率半导体国产化。传统车换成电动车,动力源整个换掉,原材料成本增幅最大的部分就是功率半导体。新能源车被写成市场增长的最大原动力,充电桩是跟着车走的器件需求。5G 推动基站建设,交换机、路由器和供电系统里的逆变器、整流器也会用到功率半导体。物联网若放量,它就从单点配置变成规模化配置。
四股力里,能先写进利润的,更可能是军工。
军用 IGBT 竞争小,替代空间大。振华科技本来就做军用阻感容和分立器件,横向收购森未科技后进入 IGBT,和原有经营范围高度重合。短期判断是业绩和估值可能一起抬。
能量化的是业绩。EPS 从 2019 年的 0.58 元,到 2020 年 0.84 元、2021 年 1.14 元、2022 年 1.71 元。同一行还写着 PE 34.09、48.75、35.89、24.97 倍,PB 3.78 倍,评级是“未评级”。行业观点是看好并维持。公司这一行没有给出买入或增持。
2020 年到 2022 年,预测 PE 是从 48.75 倍降到 24.97 倍。业绩抬升能从 EPS 里看到。估值会不会一起抬,这组倍数本身没有往上走。
公司梳理里,斯达半导被放在国内 IGBT 领军的位置。扬杰科技对应分立器件制造,捷捷微电对应芯片研发和定制化,华微电子对应功率器件。振华科技一节也用了领军的说法。策略正文写实的是另一件事:在军用元器件的基本盘上,收购森未科技,进入 IGBT。近端被写清楚的样本,是这一类。
远端才是电动车。我国电动车长期向上,在这份判断里被当成不变的前提。从材料看,还有一条很陡的销量路径:2019 年 221 万辆,2025 年 1200 万辆,年均复合增长 32.6%。它和“新能源车是最大原动力”放在同一套逻辑里。新能源车厂的竞争格局定下来之后,民用 IGBT 的龙头效应才会凸显。在那之前,空间大,名次未定。
全球大盘大约 3.79% 的增速,养不起所有功率器件一起高增长。5G 和物联网是增量,主引擎仍是新能源车。军工替代赚的是份额搬家。电动车赚的是盘子变大。前者看谁有军工渠道、谁补齐了模块能力。后者看车厂格局何时收拢。斯达半导若能坐住领军的位置,兑现点在格局确定之后,和振华科技收购森未科技不是同一笔账。
三条风险写在一起:下游需求不及预期,军用市场替代不及预期,新能源汽车产业发展不及预期。军工替代若慢于预期,短期的业绩和估值抬升就站不住。电动车若明显慢于 32.6% 那条斜率,远期空间要先砍一刀。
观察清单
- 振华科技 EPS 能否从 2019 年的 0.58 元,沿 0.84 元、1.14 元走到 2022 年的 1.71 元。收购森未科技之后,军用 IGBT 有没有进利润,而不只是进业务范围。
- IGBT 模块是否还几乎全部进口。欧洲、美国、日本大约 70% 的份额若下不来,国产替代就还停在可能性。
- 2019 年 221 万辆到 2025 年 1200 万辆、年均 32.6% 这条放量路径是否站得住。斜率明显变缓,新能源车作为最大原动力的判断就要下修。
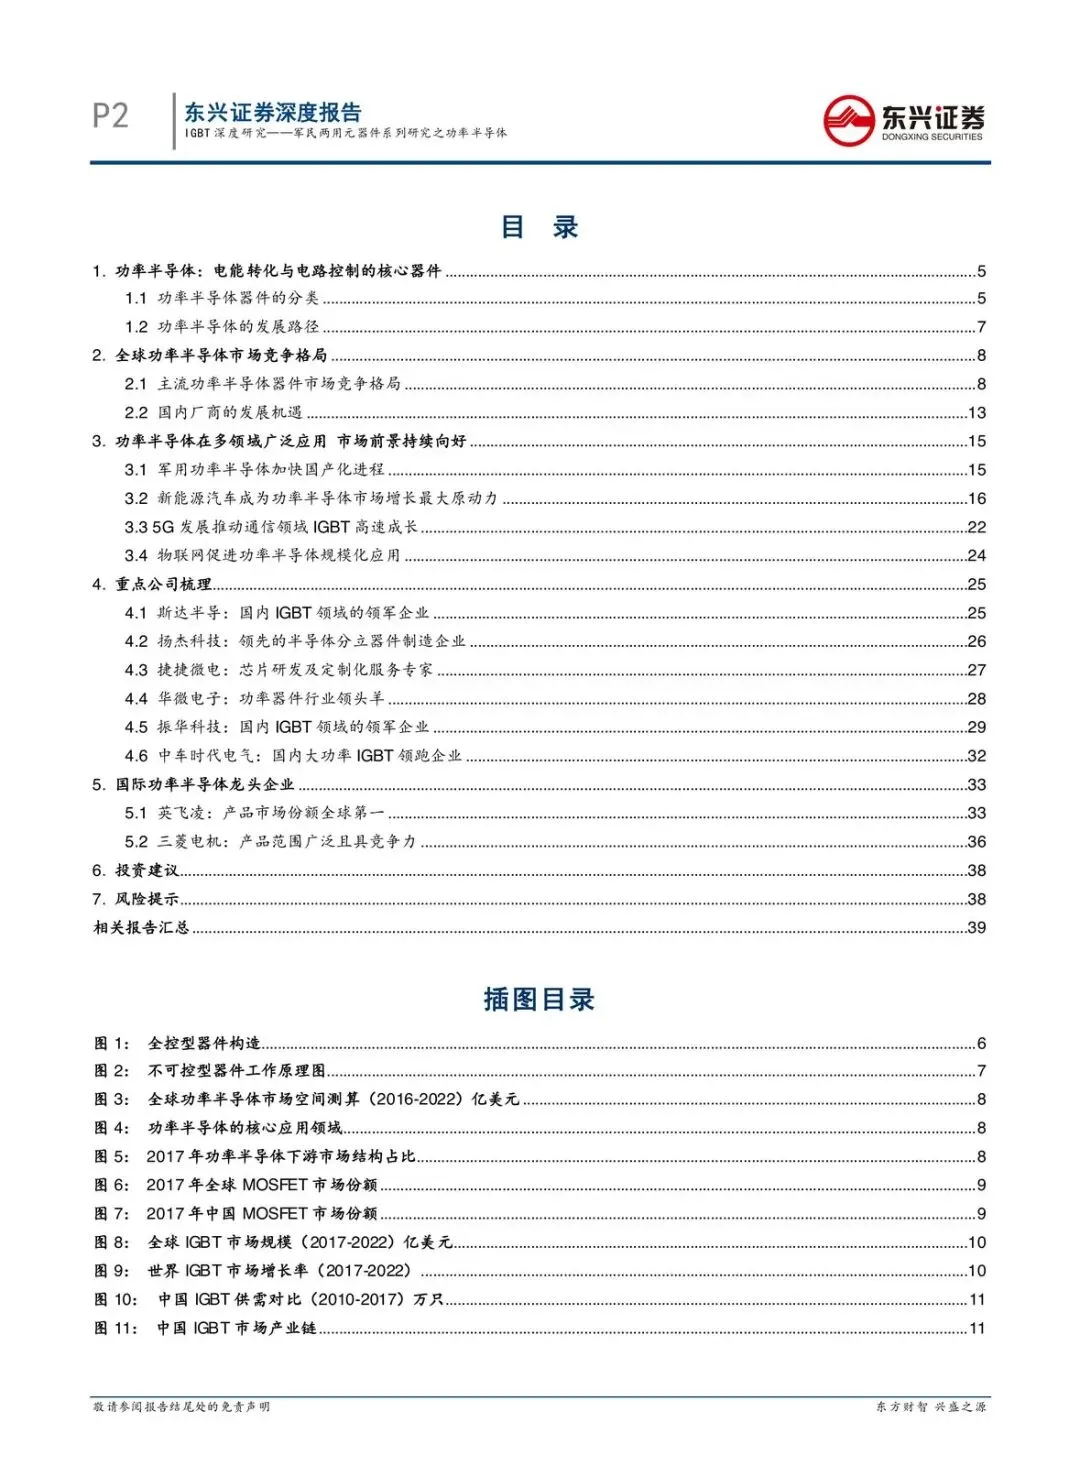
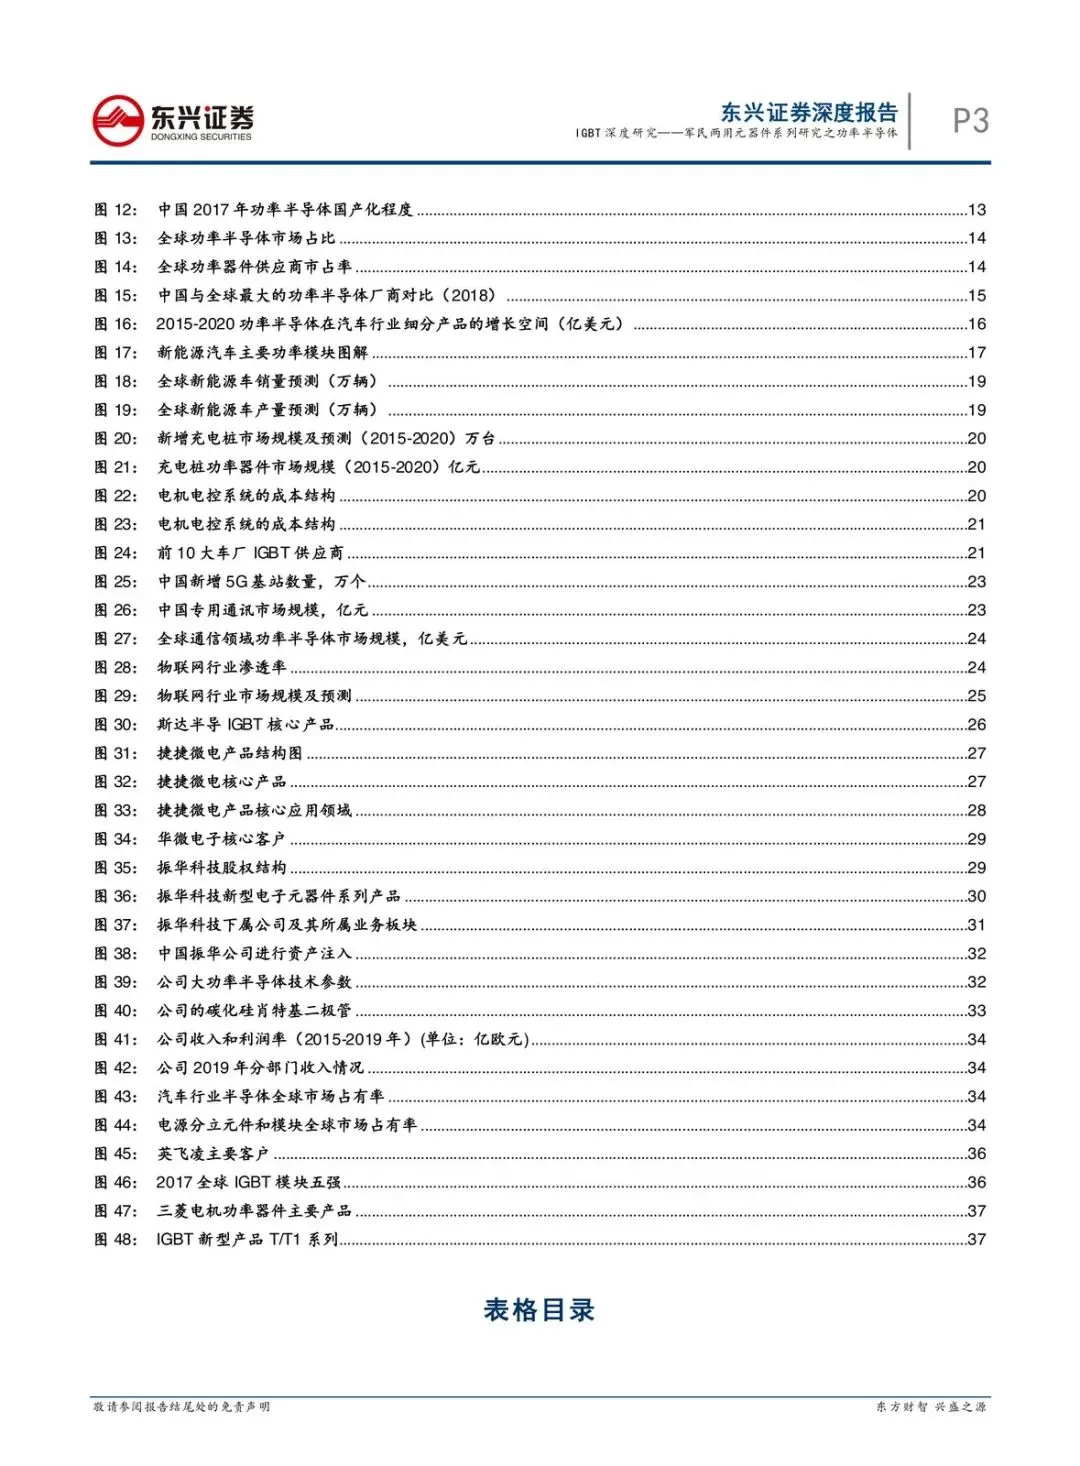
- 新增充电桩(万台)和充电桩功率器件市场规模(亿元)能否延续 2015–2020 年那组预测里的扩张。车在增、桩和器件不跟,功率半导体会少一块配套需求。
- MOSFET 国产份额能否离开士兰微 1.8%(第 11)、华微电子 1.1%(第 15)这个尾部。二极管已经出口大于进口。MOSFET 若长期停在这里,说明替代主要发生在门槛更低的品种。
- 新能源车厂的竞争格局是否收拢。民用 IGBT 的龙头效应,要等格局确定后才显现。格局散着,斯达半导的“领军”就还是名册上的位置,不是已经锁定的份额。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: