首页 »
行业资讯 » 第7家外资独资券商来了——花旗证券获批设立
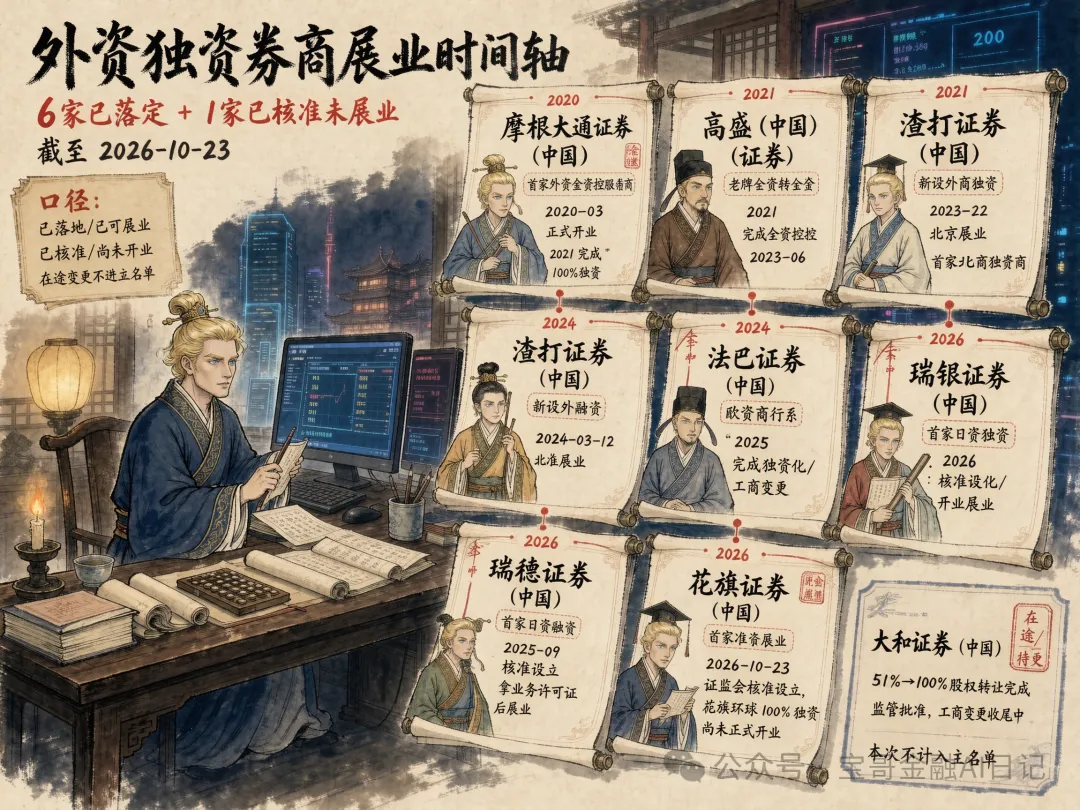
第7家外资独资券商来了——花旗证券获批设立10月23日,证监会一纸批复,核准设立花旗证券(中国)。这是国内第7家外资独资券商,注册地上海,注册资本12亿元,由花旗环球金融控股100%持股,业务范围拿的是证券经纪、证券投资咨询、证券承销与保荐、证券自营四张。消息一出,朋友圈开始热闹起来,我们一起看下国内关于逐步放开外资独资券商的政策走向和现状。
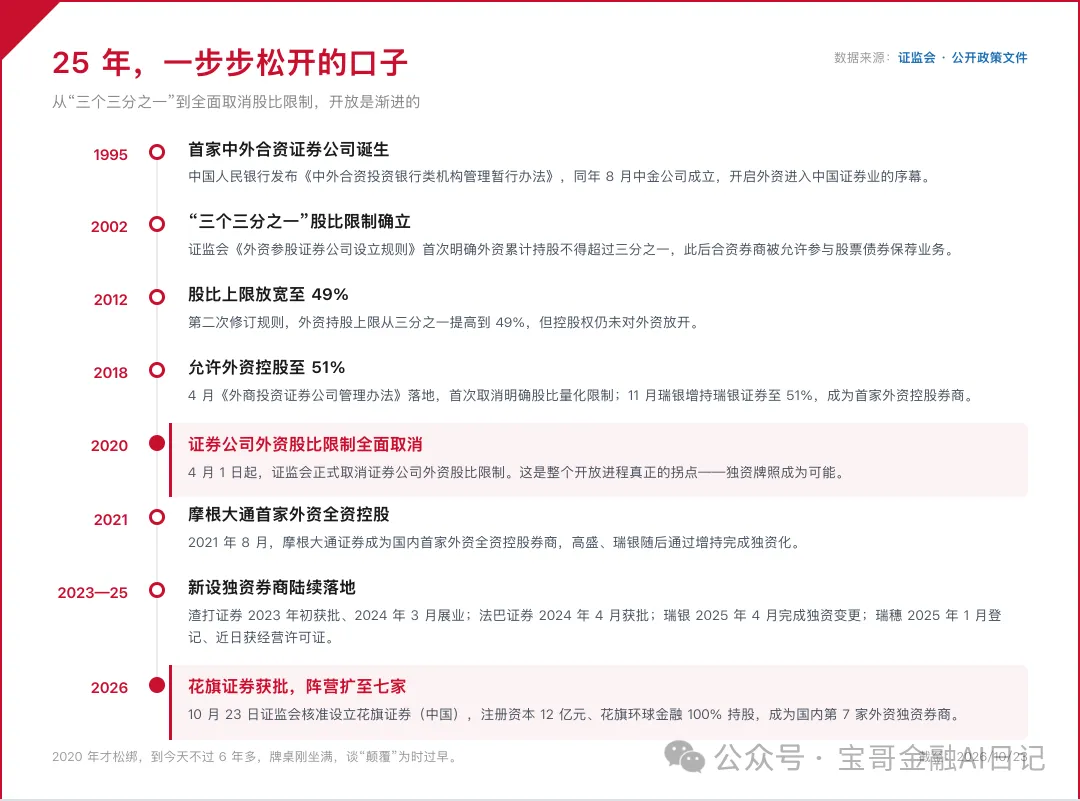
一、25年,一步步揭开限制
1995年,中国人民银行发布《中外合资投资银行类机构管理暂行办法》,同年8月中金公司成立,成为首家中外合资证券公司。2002年证监会的《外资参股证券公司设立规则》第一次明确股比,规定外资累计持股不得超过三分之一,业内叫“三个三分之一”。2012年第二次修订,上限从三分之一提到49%。2018年4月《外商投资证券公司管理办法》落地,第一次允许外资控股到51%,当年11月瑞银就把瑞银证券增持到51%,成了首家外资控股券商。真正的拐点在2020年4月1日——证券公司外资股比限制全面取消。容易犯的第一个错误,是把“允许独资”直接当成“外资已经成势”。2020年才松绑,到今天也就6年多,牌桌刚坐满,谈颠覆还为时过早。
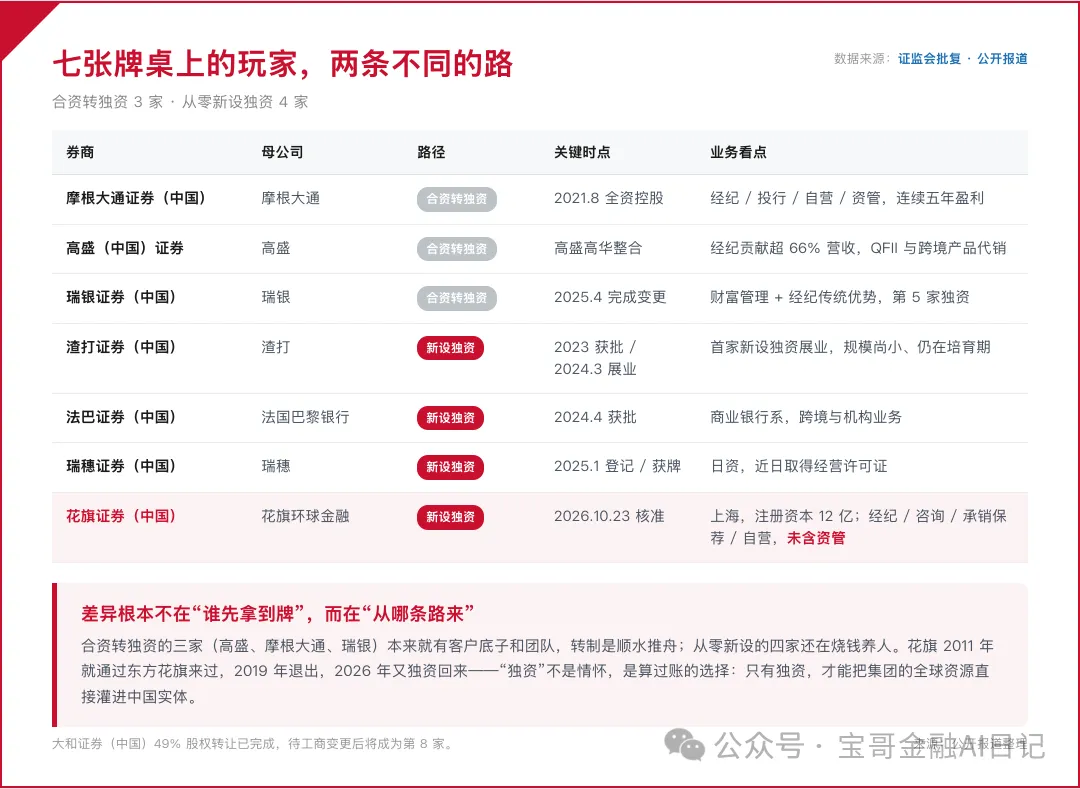
二、七张牌桌上的玩家,两条完全不同的路
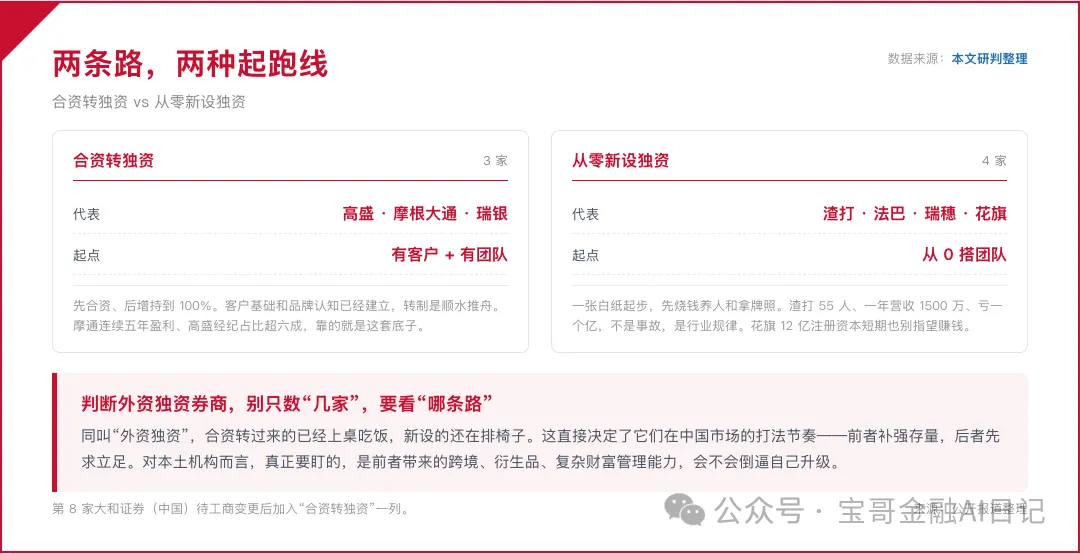
截至花旗获批,国内外资独资券商一共7家,但来路分两种:一种是“合资转独资”。高盛、摩根大通、瑞银都是这条路——先合资,后把外方持股比例一路加到100%。摩根大通证券2021年8月成为国内首家外资全资控股券商,瑞银证券2025年4月完成股权变更、市场主体类型由“中外合资”变更为“外资独资”,成为第5家。另一种是“从零新设独资”。渣打证券2023年初获批、2024年3月正式展业,是首家新设外商独资券商展业;法巴证券2024年4月获批;瑞穗证券2025年1月完成工商登记、近日拿到经营许可证;花旗是这一批里最新的一个。花旗这一家有点意思。它2011年就通过东方花旗来过中国市场,2019年12月把所持东方花旗33.33%股权转给东方证券退了出去,转头自己申请全资券商,2021年12月递材料,2024年2月4日拿到证监会反馈意见,兜兜转转到2026年10月才落地。来过、退了、又独资回来,说明“独资”不是情怀,是算过账的——独资才能把集团全球资源直接灌进中国实体。这里要说清楚一个判断:外资独资券商之间的差别,不是“谁先拿到牌”,而是“从合资转过来还是从零新设”。前者本来就有客户底子和团队,后者还在烧钱养人。这直接关系到后面那张业绩表。其实除了这七家外,还有一家大和证券(中国)也在途中了(不过现在的口径还不算——它2020年新设时是51%日资+49%北京国资,2026年4月大和集团受让中方49%股权,10月监管批准/正在办工商变更,属于“即将独资”,不是已经落定的外商独资券商。)
三、目前外资独资券商的市场份额分析
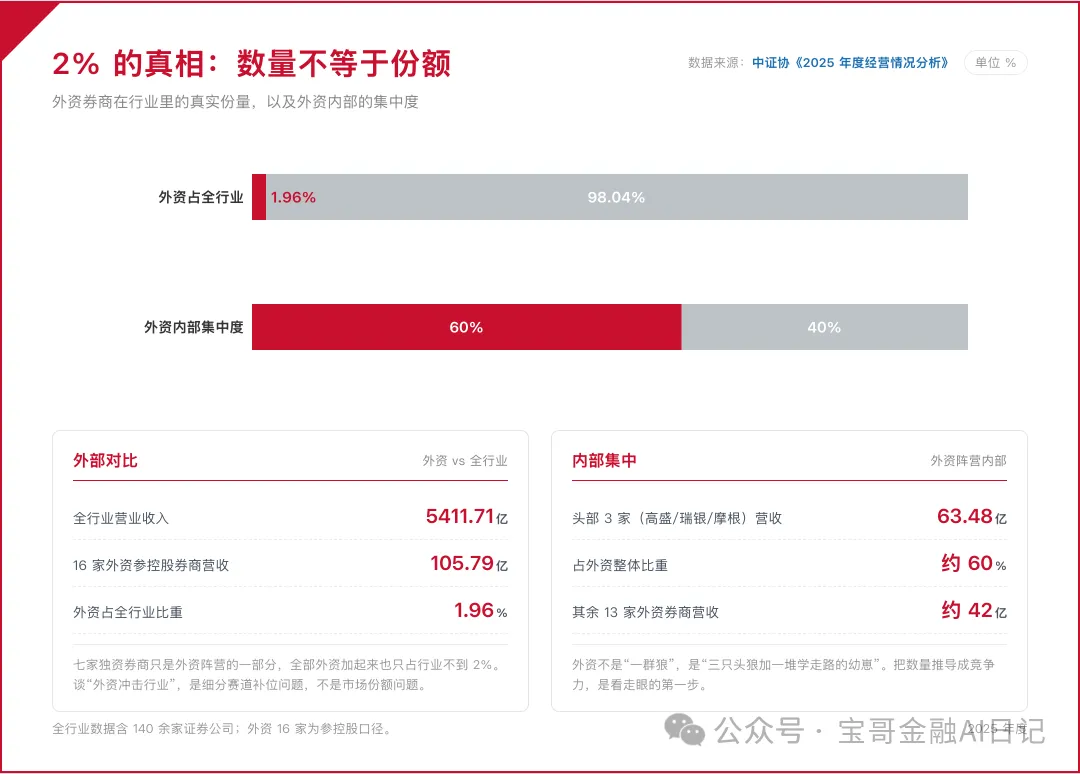
根据中国证券业协会数据,当年全行业16家外资参控股证券公司,合计营业收入105.79亿元,同比增长32.61%,年末总资产534.69亿元。而同期整个证券行业营业收入是5411.71亿元。105.79/5411.71=1.96%,不到2%。更集中的是,这105.79亿里,高盛、瑞银、摩根大通三家头部就吃了63.48亿,占外资整体的约60%。所以所谓“外资券商冲击行业”,根本不是一个市场份额问题,而是一个细分赛道补位问题。它们抢的是跨境投行、衍生品、复杂财富管理这些中资机构还没完全啃下来的硬骨头,而不是经纪通道这种红海。把7家独资券商的“数量”推导成“中资券商要完”,是第二个容易犯的错误——数量不等于份额,份额更不等于竞争力。
四、冰火两重天:头部赚翻,中小还在盈亏线上
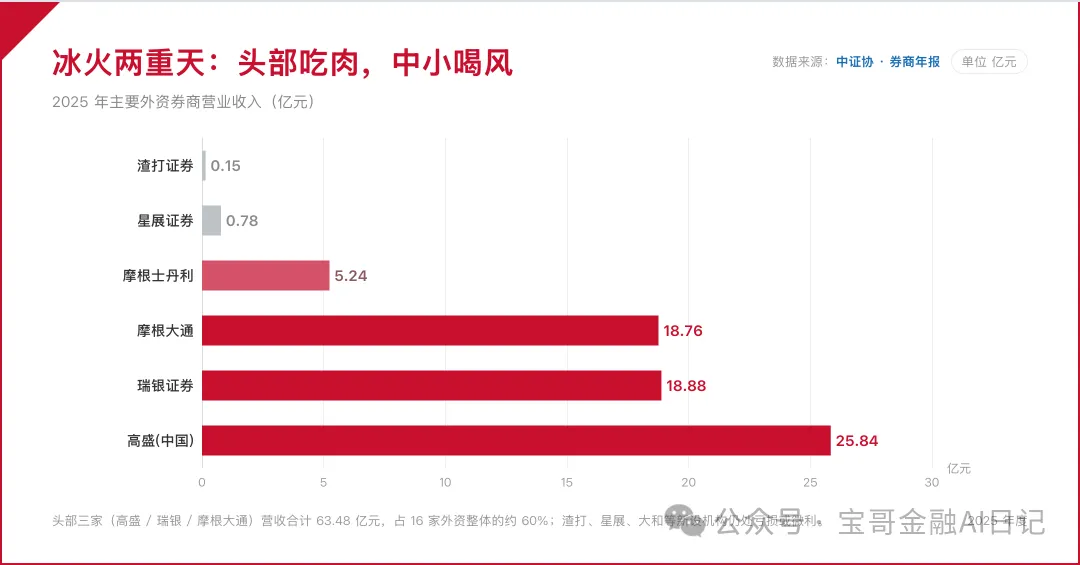
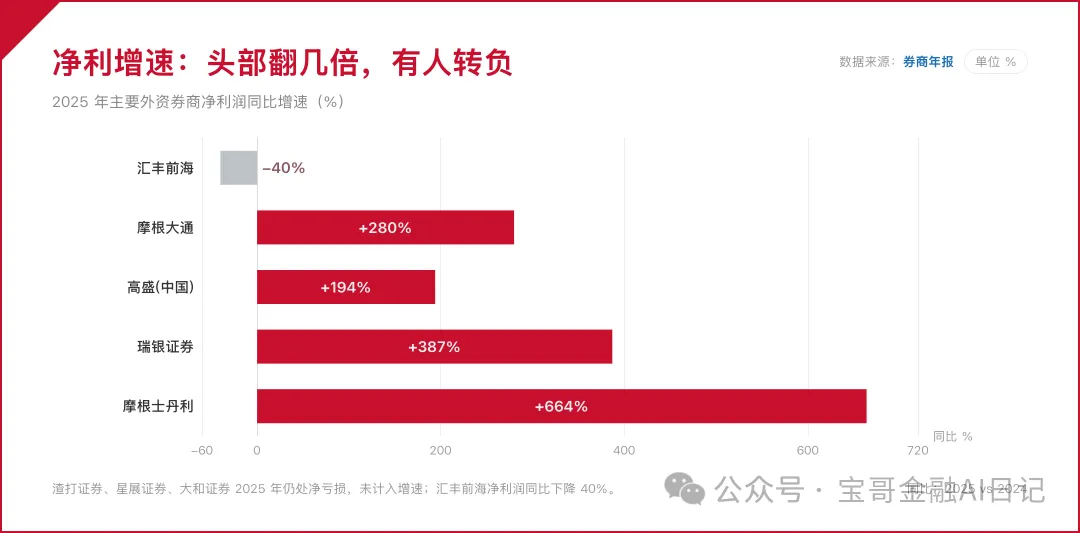
头部四家全面爆发:高盛(中国)证券营业收入25.84亿元、同比增长40%,净利润14.61亿元、同比增长194%,经纪业务贡献手续费净收入超17亿元、占总营收66.7%;瑞银证券营收18.88亿元、增长80%,净利润7.3亿元、增长387%;摩根大通证券(中国)营收18.76亿元、增长94%,净利润9.84亿元、增长280%,且连续五年盈利;摩根士丹利证券(中国)没有经纪牌照,靠投行、固收和自营突围,营收5.24亿元、增长40%,净利润1.39亿元、同比增长664%。中小新设券商完全是另一番光景:渣打证券2025年营业收入只有0.15亿元、同比下降27%,净亏损1.03亿元,全公司55名员工;星展证券营收0.78亿元、净亏损1.48亿元;大和证券自2021年开业以来连续四年亏损。第三个判断:新设独资券商的盈亏平衡点,根本不是“拿到牌就能赚钱”,而是“先亏几年把团队和客户养起来”。渣打55个人、一年营收1500万、亏一个亿,这不是经营事故,是行业规律——新设独资券商的起步成本摆在那。花旗拿着12亿注册资本进场,短期也别指望它赚钱。别看某家外资券商净利润翻几倍,就以为外资都赚翻了。其实和任何行业一样,那主要是头部(三家)的故事,后面的几家也还在发展中。
五、花旗这次,释放了什么信号
监管的态度其实写得很明白。证监会主席吴清在2026金融街论坛年会上说,要“鼓励外资机构用好母公司专业能力和集团优势,进一步完善产品布局、参与创新业务”。翻译成人话:我们欢迎的是能带来跨境投行、衍生品、复杂财富管理硬核能力的,不是来抢经纪通道的。花旗这次批复的业务范围不含资产管理,只拿了经纪、咨询、承销保荐、自营——先聚焦机构、投行、交易三条线,路径大概率会像高盛走过的一样:先用经纪和QFII服务把机构客户圈住,再上跨境产品代销。对本土券商来说,这恰恰是最该盯紧的部分。平安证券执行委员会委员杨敬东说得直白:外资带来的不只是资金,更是产品设计、风控体系和跨境服务的成熟经验,这会倒逼本土机构补强财富管理、衍生品和跨境投行。
六、接下来往哪走
第一,第8家已经在路上。大和证券(中国)剩余49%股权已在2026年4月完成转让,外方实现100%控股,待工商变更登记完成后就是第8家外资独资券商。第二,从“单边竞争”走向“双向赋能”。监管想要的,不是外资把中资挤出局,而是用外资的复杂产品能力,逼中资头部加速出海、对标国际。有机构人士判断,中外资的竞合关系正从初期单边竞争,迈向生态共建。第三,短期不改变行业大盘。2%的份量,再加几家独资,对行业整体格局没有实质冲击。但跨境、衍生品、财富管理这几个赛道,竞争会明显升温——这恰恰是对从业者最有价值的信号。对从业者来说,这张牌桌短期内不会改变什么,但有一些事情值得关注:一是跨境业务,外资的QFII客户资源和全球产品货架是现成的;二是衍生品,这是中资机构相对薄弱的环节;三是复杂财富管理,高盛把信托跨境产品做成核心发力点,瑞银盯的是家族资产保护与代际传承。这三条线,才是外资真正会咬下来的地方。
总结一下
开放是确定的,姿态是克制的。花旗独资展业,说明这家全球银行算过账——独资才能把集团资源直接灌进中国实体。对行业来说,它带来的是几条赛道上的鲶鱼,不是一条吞掉池塘的鲨鱼。当然也要注意:一是把“开放”当“颠覆”。外资是来补位的,不是来吞池塘的。它们集中在几个高门槛赛道,对绝大多数中资券商的经纪、两融基本盘构不成威胁。二是把“头部赚翻”当“外资都好”。分化是这套格局里最确定的事。头部三家吃肉,中小新设还在喝风,同一块牌子底下是两个世界。三是把“新设独资”当“马上能打”。独资只是入场券,盈亏平衡点在几年之后。花旗12亿注册资本不是用来赚钱的,是用来养团队和拿牌照的。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递

发表评论
发表评论: