
 研报速递
以落实国家战略为导向,着力发掘原创性引领性关键核心技术,充分发挥基金投资优势,画好、用好产业投资图谱,国新基金管理公司统筹组织国新基金行业研究队伍,选取“9+2+6”产业中22个重点领域开展深度研究,重点聚焦关键核心技术攻关及前沿性、颠覆性技术研发,精准挖掘“促原创、填空白”的投资机遇,最终带来《国新基金年度优秀行研报告暨央企战新产业研究报告》系列。
今天向读者分享报告之六:《医用同位素行业研究报告》。报告指出:现阶段中国核药市场处于发展初期,核素主要依赖进口,医用核素在癌症治疗和影像诊断领域的应用前景明确,随着RDC发展,治疗类核药已进入靶向精准治疗阶段。医用核素产业链各环节均存在较高的技术、资质或资金壁垒,核素自主化生产是行业发展的基础;相较于反应堆生产,加速器生产更加灵活,在新型α核素生产方面具备优势。
本文主要的研究观点有:
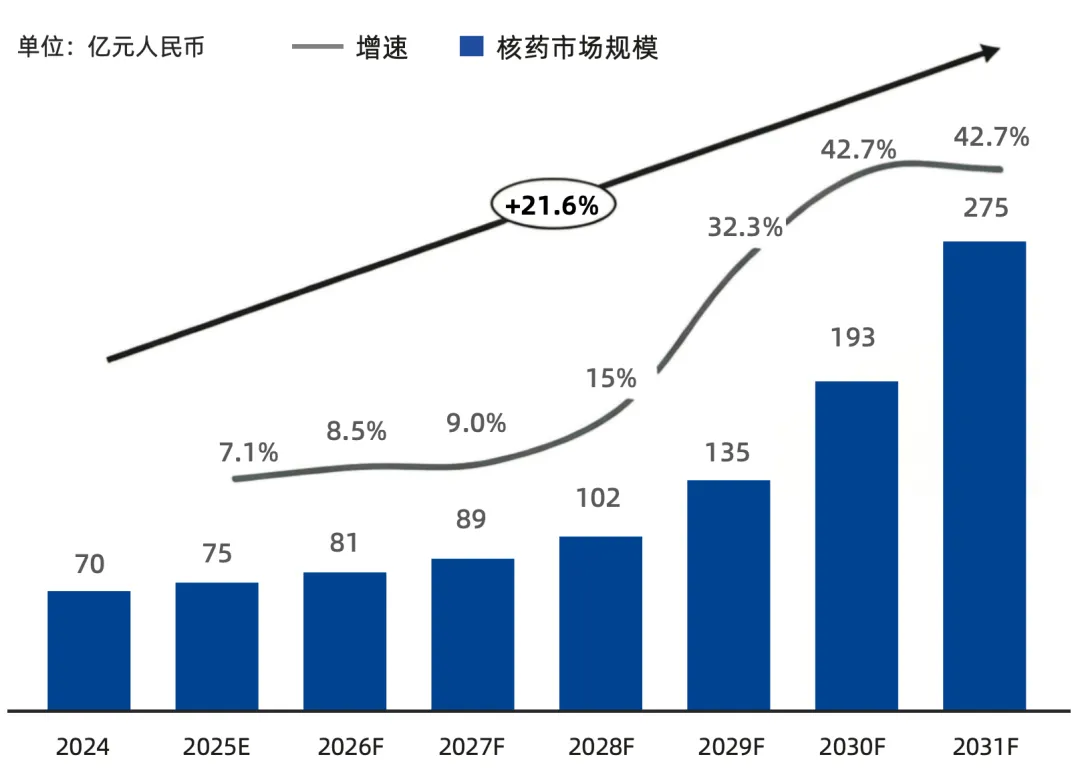
■ 放射性核素药物应用和市场空间较大。核药广泛应用于癌症治疗和影像诊断,RDC推动治疗类核药进入靶向精准治疗阶段。预计全球核药市场规模将由2025年的约146亿美元增长至2031年的350亿美元,中国市场规模将由75亿元增长至275亿元。
■ 核素供应不足是行业发展的核心制约。当前我国放射性核素严重依赖进口,远无法满足需求且价格高昂,实现核素自主化生产是核药行业发展的基础。
■ 加速器生产是重要发展方向,成熟和新型核素市场均有布局机会。反应堆生产仍是医用同位素供应的重要方式,但存在产能紧张、核素种类有限和老化风险;加速器生产更加灵活。
■ 177Lu、68Ga等成熟核素已有较成熟的药物市场,225Ac、212Pb等新型核素则处于临床研究和产业化推进阶段。
■ 医用核素产业链涵盖上游原材料及设备、中游放射性同位素生产和下游核药研发生产,涉及较高的技术、资质和资金壁垒。央企布局反应堆和加速器,民营企业则重点推进核素分离纯化、核药研发及商业化应用。
同时,报告中也指出,医用同位素行业的发展面临原材料供应紧张、环境保护及行政审批严格、生产落地难度大、核药监管审批不确定性、核医学临床应用限制、资金高投入等风险,需要注意相关影响。
原报告约2.9万字,本文为报告缩略版。以下,你将读到这些内容:
■放射性核素药物发展现状
·放射性核素药物应用概述
·放射性核素药物市场分析
■ 放射性核素发展趋势与市场分析
·放射性核素行业概述
·放射性核素现状及市场情况分析
·竞争与央企布局
■ 研究结论
■ 风险提示
- 本文研究团队 -
行业投资二部
研究小组:张春鹏 徐荣荣 向威
Part 1
放射性核素药物发展现状
放射性核素药物应用概述
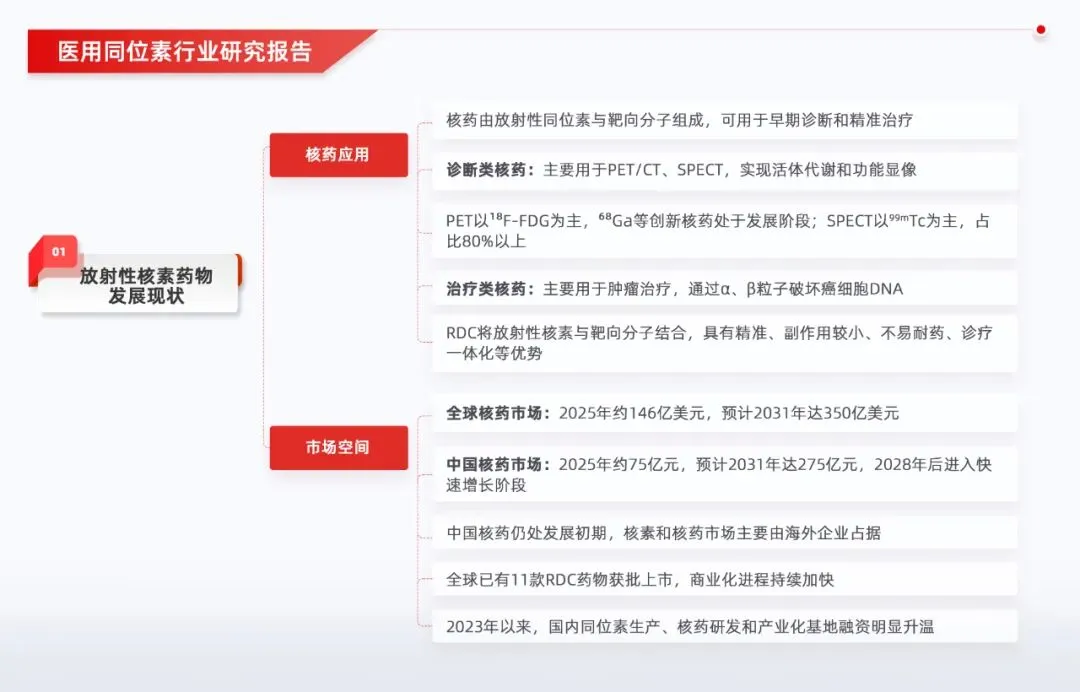
核药,即放射性药物(Radiopharmaceuticals),也被称为核素药物,是由放射性同位素搭配专门定位特定器官及组织的分子试剂组成的医药制剂,具有放射性。利用核药进行疾病的诊断和治疗,能全面反映病变基因、分子、代谢及功能状态,更早期洞察疾病分子层面的信息,进而实现早期诊断、精准治疗。
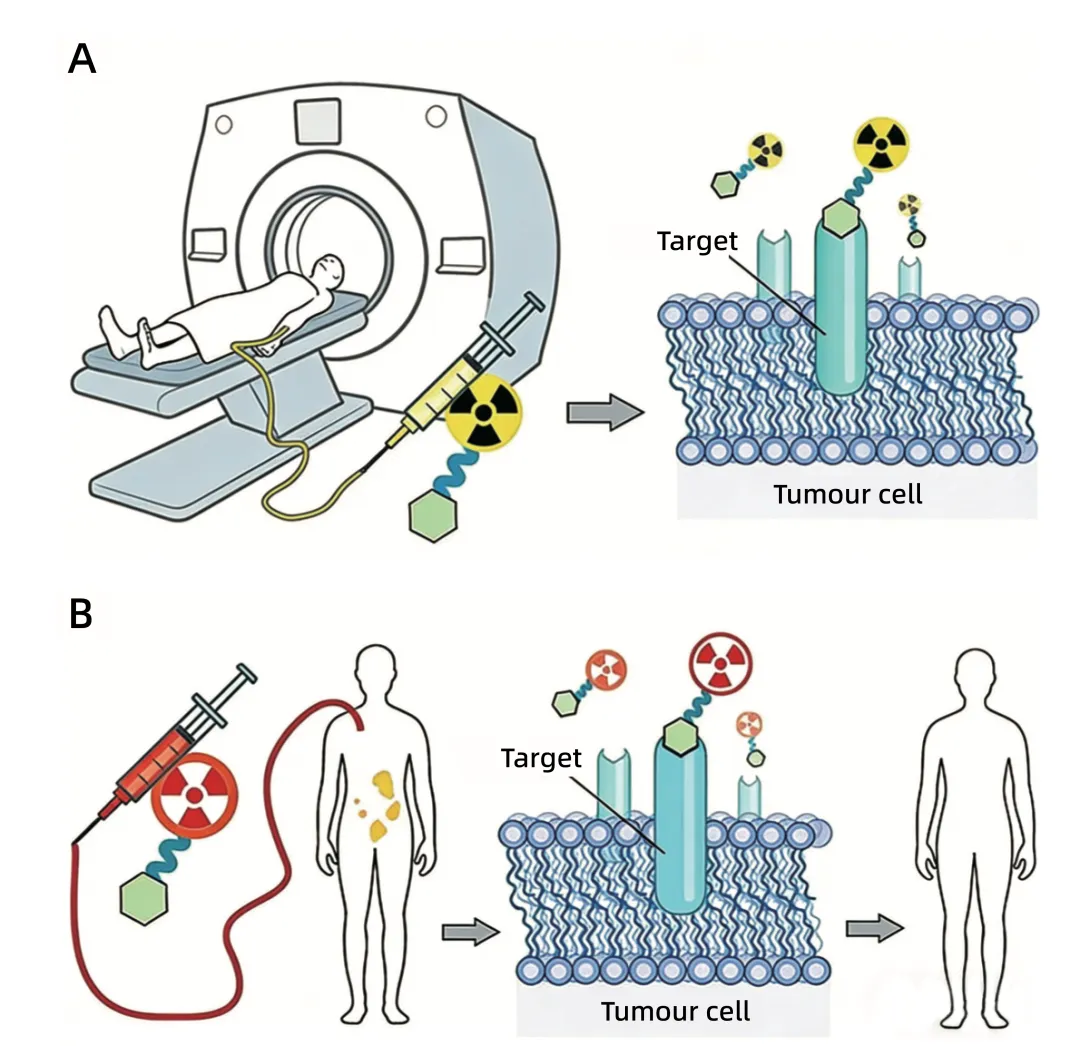
资料来源:《协和医学杂志》,行研小组整理
按照药物用途,核药可分为诊断类药物和治疗类药物:
· 治疗类核药主要集中于肿瘤治疗,通过放射性核素释放的α粒子和β粒子直接或间接破坏癌细胞DNA,实现抗肿瘤效果。
· 诊断类核药含有γ光子或正电子的放射性同位素,采用示踪技术,从分子层面阐明病变组织的功能变化、基因异常表达和生化代谢变化,是目前几乎所有医学诊断技术中唯一能实现活体代谢过程功能显像的技术。
■ 诊断类核药
主要应用于正电子发射断层显像/计算机断层扫描(PET/CT)和单光子发射计算机断层显像(SPECT)。
其中,PET/CT显像已被纳入全球多种癌症诊断中,在恶性肿瘤高危人群筛查、早期精准诊断、正确分期、帮助临床确定精准治疗方案等方面发挥重要作用,同时应用于阿尔茨海默病、帕金森病等神经退行性疾病的早期诊断。国外研究表明,PET/CT显像可改变30%—50%的癌症患者治疗方案,并可对恶性肿瘤治疗进行早期疗效评估,以及时改变治疗方案。
主要用于PET诊断的放射性同位素包括18F、11C、13N等成熟的短寿命放射性同位素,以及68Ga、89Zr和64Cu等新型核素。国内目前临床最常用的PET/CT检查药物为18F-FDG,其他种类核素及药物多处于研究、实验阶段;欧美已经有多款18F、68Ga偶联的创新诊断核药获批销售。
SPECT显像在发达国家已经普及,常用同位素包括99mTc、123I、125I、67Ga、127Xe、201Tl等。国内目前仍以99mTc为主,占比80%以上,主要用于骨骼、心肌、甲状腺、肾脏等多个器官的显像和功能诊断。
■ 治疗类核药
治疗类核药通过将放射性同位素与特异性载体结合,兼具分子靶向与局部放射治疗双重机制。RDC(放射性偶联药物)是当前热门的治疗类核药研发方向,是将精准靶向分子和强力杀伤因子用连接臂、螯合剂偶联在一起而设计开发的一种药物形态,具有不易耐药且诊疗一体化的优势。
RDC一般包含:
· 靶向配体:识别和结合肿瘤靶点;
· 连接子:连接靶向配体和螯合剂;
· 螯合剂:到达肿瘤细胞前稳定放射性核素;
· 放射性核素:通过放出电离辐射使病变组织凋亡。
其作用机制是利用抗体或小分子介导特异性靶向作用,将放射性核素递送至靶位置,使放射线集中作用于组织局部,在高效精准治疗的同时降低全身暴露对其他组织造成的损伤。
相较于传统化疗药物、免疫治疗药物及靶向治疗药物,放射性核素药物具有靶向精准治疗、副作用小、不易耐药及可视化等独特优势,是最先进的癌症诊疗手段之一,可精准识别并富集于病灶,定位特定肿瘤组织,靶向放射杀伤癌细胞,对晚期癌症、神经内分泌肿瘤、骨转移瘤等疾病展现显著疗效,同时最大限度保护健康组织,显著降低全身毒副反应。
放射性核素药物市场分析
放射性核素药物市场规模呈现快速增长趋势,FDA已批准多种放射性同位素药物上市。据不完全统计,FDA批准的放射性同位素药物共70多种,涉及医用同位素约19种。
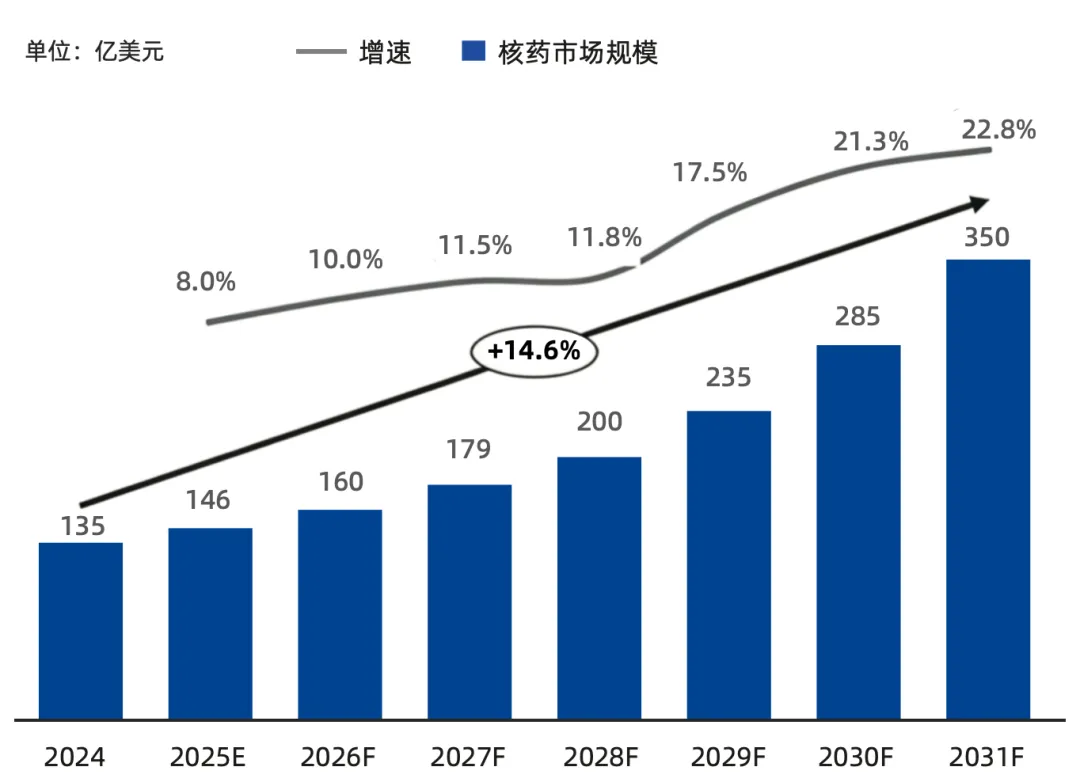
海外核药市场发展相对成熟,2025年市场规模约146亿美元。现阶段针对前列腺癌、神经内分泌肿瘤等适应证的核药发展迅速,以诺华Pluvicto、Lutathera为代表的两款镥-177核药2025年销售规模分别达到20亿美元和9.2亿美元。未来随着在研核药获批上市,全球核药市场将再次进入快速增长阶段,预计到2031年达到350亿美元。
资料来源:汇生咨询,行研小组整理
中国已批准放射性同位素药物50余种,在用30余种,涉及医用同位素10余种,大多数属于诊断类药物。中国目前批准治疗用放射性同位素药物约有14种,临床用量最多的是碘[131I]化钠口服溶液,主要用于甲状腺疾病的治疗;锝[99Tc]亚甲基二膦酸盐注射液,主要用于类风湿性关节炎的治疗。
2019年氯化镭[223Ra]、2022年钇[90Y]微球、2025年镥[177Lu]特昔维匹肽注射液通过审批,在国内上市进行临床应用。
中国核医学研究和核素生产环节发展起步较晚,一定程度限制了中国核药行业的发展。2024年中国放射性核药市场规模达70亿元,约占全球市场的7%,核素和核药市场主要被海外企业占据。
随着国内核药研究的发展和核素供应问题得到解决,预计中国核药市场在2028年开始进入快速增长阶段,到2031年中国核药市场规模将达到275亿元,占全球市场的11.2%,CAGR为21.6%。
资料来源:汇生咨询,行研小组整理
伴随全球核药技术的不断发展,RDC药物开发及商业化落地持续加速。目前全球已有11款RDC药物获批上市,其中9款药物用于诊断,2款药物用于治疗,药物靶点集中于前列腺特异性膜抗原(PSMA)和生长抑素受体(SSTR)。诺华两款RDC产品Lutathera、Pluvicto分别于2018年、2022年获批上市,2025年Pluvicto销售额约为20亿美元。
2023年以来,国内放射性核素与核药赛道企业融资密集,单笔金额持续走高,资本集中投向同位素生产、核药管线研发与产业化基地建设。整体来看,BD合作呈现“引进来+走出去”双向突破格局。
Part 2
放射性核素发展趋势与市场分析
放射性核素行业概述
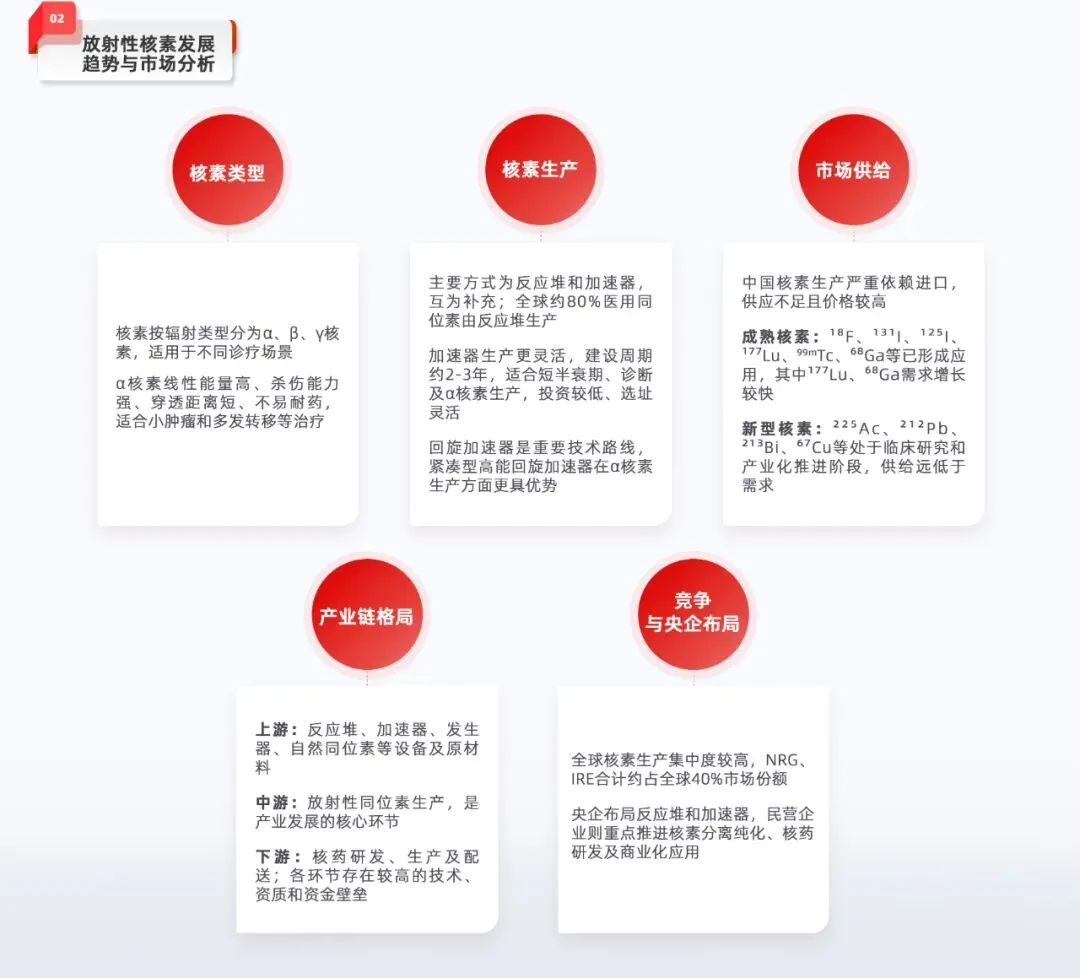
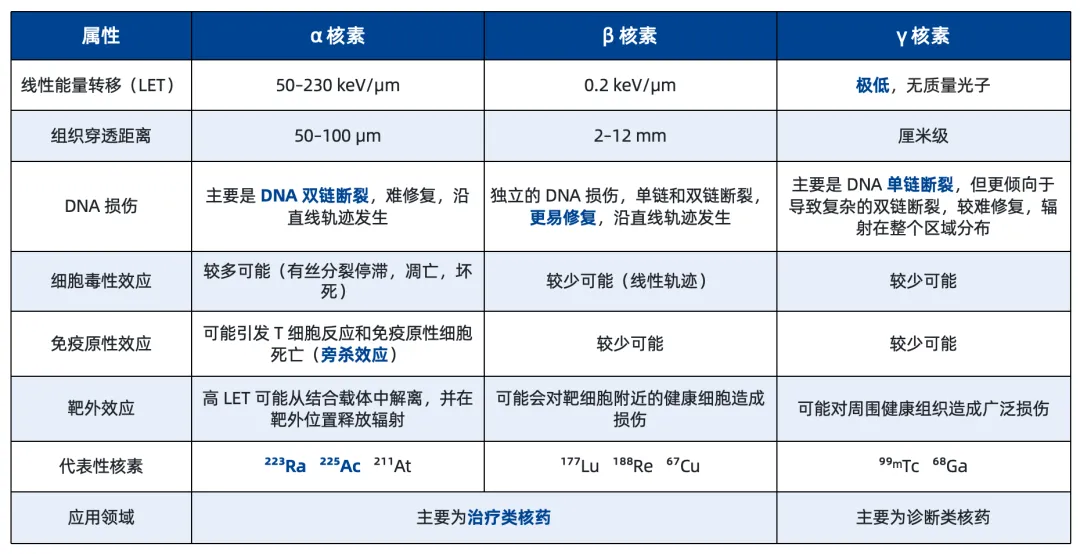
核素是放射性同位素(Radionuclide)的简称,是指可以产生α、β或γ放射线的金属或非金属元素。根据衰变时释放的辐射类型,核素可分为α核素、β核素及γ核素,具有不同特性,应用于不同临床场景。
资料来源:Radiol Imaging Cancer,行研小组整理
α核素在治疗性核药的应用中具有显著优势,特别适合于其他手段治疗失败的肿瘤患者,尤其对小肿瘤、散发性癌和多发性转移肿瘤的治疗效果显著:
· 有效性:α粒子可释放比β粒子高400倍的线性能量传递(LET),给药剂量更低,高效杀伤癌细胞。
· 精准性:α粒子组织穿透距离短,仅相当于3—5个细胞直径,可选择性杀伤靶向癌细胞,同时最大限度保留周围健康组织。
· 耐药性:α粒子通过DNA双链断裂机制杀伤肿瘤细胞,β粒子主要通过DNA单链断裂机制杀伤细胞。
· 安全性:α辐射可启动癌细胞程序性凋亡,细胞死亡不会引起强烈的炎症反应。
放射性核素生产方式
放射性同位素大部分由反应堆和加速器生产,小部分从后处理厂的废气废液中分离提取。反应堆生产方式和加速器生产方式两者互为补充:反应堆生产的放射性同位素多为丰中子核素,容易发生β-衰变;加速器在生产乏中子同位素方面具有优势,产物多进行β+衰变。在目前临床应用的放射性同位素中,加速器生产的有40余种,反应堆生产的有20余种。
目前全球约80%的医用放射性同位素以反应堆生产,但反应堆产能仍无法满足需求,生产核素种类也较为有限。部分大功率药用反应堆面临关停或老化风险,全球核素供应可能进一步紧缺。
加速器是生产18F以及α核素的主要方式,也可以用于生产部分β、γ核素,其生产的放射性同位素与靶材元素一般不同,容易进行化学分离,可获得较高纯度、高比活度的同位素。
相较反应堆生产方式,加速器具有以下优势:
· 建设周期较短,通常为2—3年;反应堆建设周期较长,平均约10年;
· 在生产短半衰期核素、诊断类核素、正电子和α核素方面具有优势;
· 设备投资约0.5—2亿元,规模化生产后平均成本降低;
· 布局灵活,选址环评较为容易;
· 纯化分离工艺较易实现,商业化量产难度较低;
· 可通过多台设备同时运行,提高供应链稳定性。
回旋加速器是生产放射性核素的主要技术路线之一,在生产诊断核素18F方面已经较为成熟。适用于α核素生产的加速器主要包括紧凑型回旋加速器、强流质子直线加速器和分离扇型回旋加速器。其中,紧凑型回旋加速器在建造运行成本、束流能量调节、双向引出和多种同位素生产方面具有优势。
在核素类项目落地的前期推进过程中,获取含有甲级非密封放射性物质工作场所的辐射安全许可证,是关键前置任务。该类许可证由国家生态环境部直接审批,申请流程复杂且周期较长。目前获批甲级场所辐射安全许可证的最大难度还在于区域环境影响的评估,要符合当地的规划、与居民建筑保持一定的距离、进行严格的监控,绝大部分产业园无法满足相关要求,需要地方政府高度支持才有可能完成。
放射性核素现状及市场情况分析
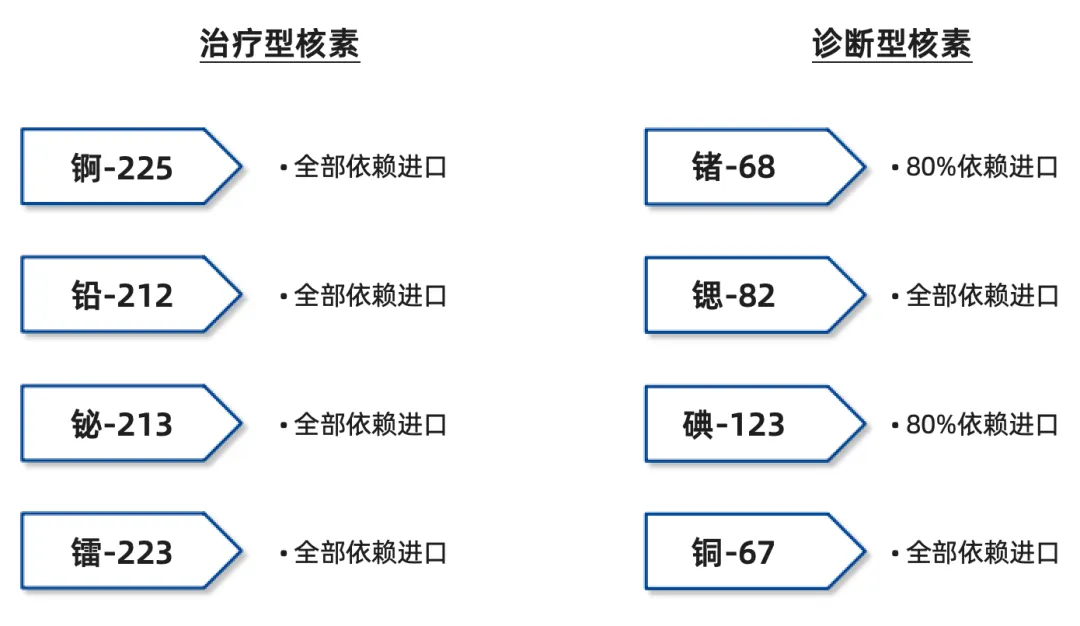
目前,我国放射性核素生产严重依赖进口,远无法满足需求且价格高昂。根据核素产品目前的市场商业化情况及药物使用情况,核素产品分为成熟核素和新型核素。
资料来源:《医用同位素中长期发展规划(2021-2035年)》,行研小组整理
成熟核素产品现状
■ 18F(氟-18)
因其正电子湮灭产生的γ射线特性,18F被广泛应用于PET,是目前使用最广泛的用于PET/CT的诊断核素,可检测肿瘤、心血管疾病及脑部代谢异常。
目前最常使用的18F标记药物是18FDG,临床上用于肿瘤诊断,是目前国内获批的唯一一款正电子诊断核药,年用量约140万例。18F半衰期为109.8分钟,一般用回旋加速器现制现用,生产布局比较分散。2031年国内需求约300居里,年增长20%。
■ 131I(碘-131)
131I是核医学领域元老级核素,半衰期为8.02天,主要用于甲状腺癌治疗,也可用于显像。该核素用量大而稳定,药物市场高度成熟,我国每年用量约2万居里,全球需求预计达10万居里。
131I目前来自进口,由反应堆生产,国际供应商主要包括柯瑞伯(Nordion)、CEA、ANSTO、NTP等。
■ 125I(碘-125)
125I是目前我国应用较广泛的治疗用核素之一,主要用于近距离放射治疗,特别是治疗前列腺癌、眼部肿瘤等。碘-125被密封在钛金属壳中制成“粒子源”,植入肿瘤内部,通过释放低能量γ射线摧毁癌细胞。
125I半衰期为60.14天,目前全部来自进口,由反应堆生产。因为主要用作粒子植入,使用量趋于稳定。2031年国内需求约600居里,年增长5%。
■ 177Lu(镥-177)
177Lu是近年来在临床上获得成功的治疗用同位素,具有适中的β射线能量、伴随γ射线发射和适中的半衰期,是“诊疗一体化”的代表性核素。
目前全球已有两款镥-177标记药物成功上市,分别是诺华的Pluvicto和Lutathera。Pluvicto主要应用于PSMA阳性的转移性去势抵抗性前列腺癌,Lutathera主要应用于生长抑素受体阳性的胃肠胰腺神经内分泌肿瘤。
目前全球镥-177市场快速扩张,但供应端受限于少数几座老化研究堆的辐照能力,这些反应堆大多计划在2025至2030年间退役或大修,因此2027至2029年可能出现关键的供需紧张窗口期。
国内药企大部分使用进口核素,少部分使用绵阳、乐山及秦山核电生产的国产核素,2031年国内需求约3万居里,年增长达40%。
■ 99mTc(锝-99m)
99mTc是一种诊断类核素,广泛用于SPECT/CT,临床上应用于心脑血管显像、骨骼系统显像、肾脏功能显像、肺灌注显像、消化道显像、肿瘤显像和炎症显像等领域。
99mTc半衰期为6.02小时,一般用99Mo/99mTc发生器现制现用,99Mo主要来自反应堆生产。99mTc药物应用成熟稳定,短期内没有替代者,但99Mo一直存在供应紧张的问题。
■ 68Ga(镓-68)
68Ga由68Ge/68Ga发生器生产供应,可以单独用于肿瘤诊断,也可以和177Lu等治疗核素搭配实现核药诊疗一体化。68Ga半衰期为68分钟,现制现用。
68Ga的检查准确性高于传统影像学方法如CT和MRI。同时能够实现无创性检查与全身显像,患者无须承受手术或穿刺等创伤性操作,一次检查即可完成全身分布评估。药物应用方面,68Ga可广泛用于神经胶质瘤、食管癌、肝细胞癌、胰腺导管腺癌等多种恶性肿瘤的诊断和分期,在乳腺癌、肺癌、胰腺癌、头颈部肿瘤和结直肠癌等恶性肿瘤的诊断中也具有一定的临床价值。目前,FDA已批准多款68Ga标记的放射性药物上市。
目前68Ge/68Ga发生器绝大部分由国外进口,预计年增长速度可达30%,2031年后国内68Ga需求量可达200居里以上。随着创新诊断药物的应用及177Lu药物临床使用的推广,68Ga需求也将日益增长。
■ 223Ra(镭-223)
223Ra具有亲骨性,主要聚集在骨转移灶附近;其发射的α粒子能够引发DNA双链断裂,且射程较短,可减少对周围正常组织的损伤。
目前223Ra已有1款核药产品上市,用于治疗伴症状性骨转移且无已知内脏转移的去势抵抗性前列腺癌。国内目前全部依赖进口,据预测,2031年国内需求约20居里,年增长30%。
■ 82Sr-82Rb(锶82-铷82)
82Rb由82Sr-82Rb发生器制备,主要用于PET心肌血流灌注显像诊断。82Rb半衰期仅76秒,可用于重复和连续灌注研究,扫描时间较短,患者接受的辐射剂量较低。
药物应用方面,大量研究表明82Rb-PET对冠状动脉疾病有良好的诊断准确率,可定量分析心肌血流灌注量及冠状动脉狭窄程度,对预测心脏不良事件有重要价值。
目前82Sr-82Rb发生器完全依赖国外进口,高昂价格限制了其广泛应用,预计未来市场需求年增长率为10%。
■ 123I(碘-123)
123I标记的放射性药物可用于多巴胺、乙酰胆碱、阿片、5-羟色胺等受体及相关转运蛋白的显像研究,主要应用于甲状腺、心脏及脑成像,也可用于帕金森病、神经母细胞瘤的诊断、分期和疗效监测。
元素特性方面,123I能够通过取代有机药物中的氢,生成各种123I标记的显像剂。123I半衰期为13.22小时,主要能量为159keV,适合与γ照相机和SPECT配合使用。药物应用方面,123I具有高特异性和高灵敏性,可广泛应用于帕金森病、神经母细胞瘤的诊断、分期和疗效监测。目前国内供应较为有限,仍大量依赖进口。
新型核素产品现状
■ 225Ac(锕-225)
凭借对肿瘤细胞作用的特异性及临床研究中展现的优异疗效,225Ac作为最有前景的肿瘤治疗型医用同位素备受关注,极具市场空间。
225Ac在能量、射程及半衰期方面具有优势。其衰变过程中累计进行4次α衰变,能够高效杀伤癌细胞;粒子射程较短,可减少对周围正常组织的损伤;半衰期约9.92天,为生产、运输和治疗提供了较充裕的时间。目前多款225Ac产品进入临床,主要涉及SSTR和PSMA靶点。
225Ac目前供应量远无法满足需求。据测算,在商业化普及阶段,全球需求约500居里,目前仅能供应1.8居里;预计2031年中国年需求量为20—50居里。
■ 212Pb(铅-212)
212Pb作为一种新兴的更为安全且有效的放射性核素治疗手段,填补了传统β治疗的空白。
212Pb半衰期为10.64小时,只进行1次α衰变,衰变链相对可控,半衰期与多肽半衰期较为匹配,具有疗效较高、脱靶毒性较低、副作用较小和安全性较高等特点。
全球正在研发多种212Pb放射性药物,重点涉及前列腺癌和神经内分泌肿瘤。目前212Pb全部依赖进口,预计2031年国内需求约5—10居里,年增长20%。
■ 213Bi(铋-213)
213Bi由225Ac自然衰变制成,半衰期为45.6分钟,能够通过α、β衰变释放能量,也能够发射中等能量的γ射线,因此可用于SPECT成像。
目前已有213Bi标记单抗进入临床I/II期,相关药物涉及前列腺癌、急性骨髓白血病、神经内分泌肿瘤、神经胶质瘤及膀胱癌。由于225Ac/213Bi发生器可用性有限且成本较高,进一步临床研究受到一定限制。
■ 67Cu(铜-67)
67Cu半衰期为2.85天,能够通过β衰变杀死癌细胞,随后发射的γ射线可用于SPECT成像。67Cu适用于多种实体瘤和血液系统恶性肿瘤。
药物应用方面,67Cu适用于多种实体瘤和血液系统恶性肿瘤;另外,67Cu标记的抗体在淋巴瘤、结肠癌和膀胱癌临床试验中显示出较高的肿瘤摄取率。
竞争与央企布局
从产业链来看,放射性核素行业市场上游主要为原材料及设备供应商,主要提供反应堆容器及支持设备、回旋/直线加速器及发生器等设备与自然同位素等原材料;中游为放射性同位素的生产;下游为核药的生产、研发与配送。
全球医用放射性同位素生产竞争较为集中,主要企业包括NRG、IRE、ITM、ANSTO、NTP Radioisotopes、Rosatom、Nordion、Eckert & Ziegler。其中,NRG与IRE占有全球约40%的市场份额。
央企与民营创新企业正在探索多元化合作模式。央企拥有反应堆、加速器、安全监管和资金配套等资源,民营企业在核素分离纯化、核药研发、临床推进和市场销售方面具有较高效率。民企“轻资产、重研发”的模式一定程度上可与央企的“重资产、强基础”形成互补。
Part 3
研究结论
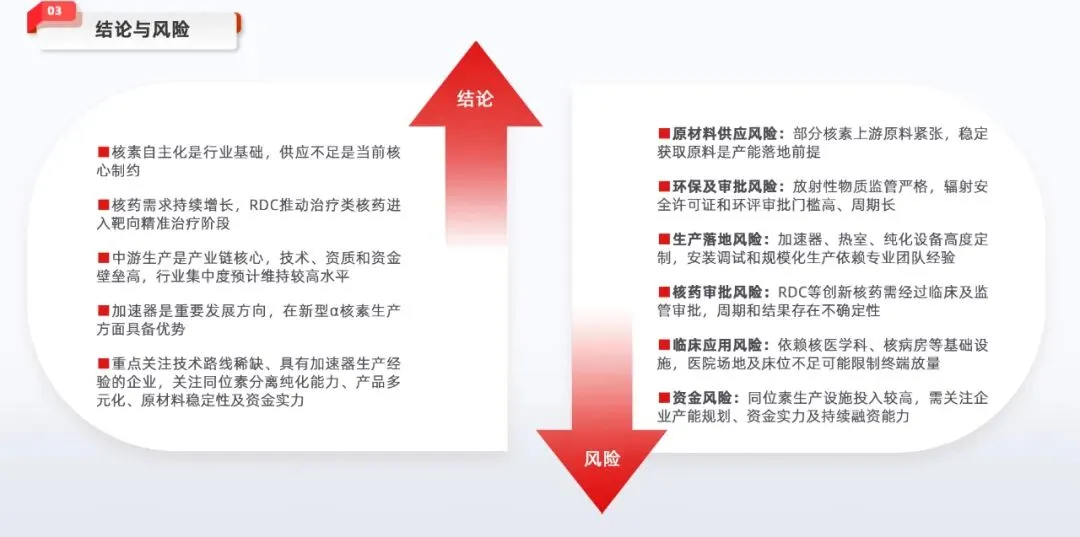
现阶段中国核药市场处于发展初期,核素主要依赖进口,制约了中国核药行业的发展,实现核素自主化生产是核药行业发展的基础。
医用核素作为可产生α、β或γ射线的放射性同位素,在癌症治疗和影像诊断领域的应用前景明确。随着中国人口老龄化程度加深,癌症发病人数呈上升趋势,带动核素使用需求。
医用核素的药物应用分为两类:诊断类核药借助示踪技术用于SPECT和PET临床诊断,实现脑、心脏及肿瘤等活体代谢过程功能显像;治疗类核药则借助释放α、β粒子的同位素直接或间接破坏癌细胞DNA,聚焦于肿瘤治疗。随着RDC的发展,治疗类核药已经进入靶向精准治疗阶段,是当前放射性药物发展的主要趋势。
医用核素产业链涵盖上游原材料及设备、中游放射性同位素生产商和下游核药研发生产企业,产业链各环节均存在较高的技术壁垒、资质壁垒或资金壁垒,未来行业集中度将处于较高水平。位于产业链中游的核素生产环节是中国核素及核药行业发展的核心环节。
加速器生产技术路线是医用核素生产的主要发展方向,比反应堆生产核素更灵活,且在生产新型α核素方面具备优势。高能回旋加速器在生产效率、生产成本、原料获取难度和经济性等方面均具备领先优势。
生产医用核素的反应堆产能紧张,国际主要医用核素生产反应堆面临老化风险,未来将逐步关停;国内反应堆主要供应镥-177、碘-125、碘-131、钼-99等医用核素,但无法满足α核素生产需求,且都有发电、科研等更重要的任务。
加速器生产核素对加速器性能有较高的要求,目前国内的高能加速器主要用于科研,开展商业化生产的灵活性和产能有限,可用于商业化的加速器主要集中在30MeV及以下,限制了生产α核素的技术路径,商业化难度较高。而采用紧凑型高能回旋加速器生产核素在生产效率、生产成本、原料获取难度和经济性等方面具备领先优势。
投资策略方面,建议优先选择技术路线稀缺性强,有加速器生产经验、同位素分离纯化经验的公司和团队,重点分析标的公司的核心技术壁垒、核素产品的多元化布局、原材料供应的稳定性及从事核相关工作的经验,并关注公司建设资金储备及建设能力。
Part 4
风险提示
■ 原材料供应风险
部分医用同位素的上游原料供应较为紧张,能否有渠道取得足够的原材料供应,是评估医用同位素生产企业的重要标准。
■ 环境保护及行政审批的风险
国家对放射性物质有严格的监管,进行放射性医用同位素生产的企业需向国家生态环境部申请含甲级场所的《辐射安全许可证》,且环评要求较高。部分工业产业园可能无法满足国家对辐射安全、环境保护的监管要求。建议关注落地在核工业相关产业较为活跃的地区且得到地方政府大力支持的项目。
■ 生产落地风险
核素生产的相关设备如加速器、热室、纯化柱等均为高度定制化设备,设备的生产、安装、调试及投产均需要专业人士花大量时间。建议重点关注有相关实操经验的团队,例如有加速器生产安装经验的团队、有同位素分离纯化经验的团队等。
■ 核药监管审批风险
医用同位素主要用于核药,而RDC等创新核药需要进行临床试验并通过FDA、CDE等监管机构的审批才能正式上市销售,存在一定的周期和不确定性。建议关注已经初步验证、药企研发管线使用较多的核素,避免因为单个下游药品表现不佳而受到影响。
■ 核医学临床应用风险
核药的终端使用也取决于医院的承载能力——医院需要有足够的核医学病房收治接受核药治疗的患者,才能让核药的使用更顺畅。但部分医院也受到场地有限、核医学病房病床有限的限制。
■ 资金风险
医用同位素生产设施需要较高的资金投入,需重点关注公司产能规划、资金使用规划、资金实力和持续融资能力,以防范资金流风险。
法律声明
本文只是转发国新基金行业研究报告部分观点,订阅者若使用本文所载内容,有可能会因缺乏对完整报告的了解或缺乏相关的解读而对本文所载内容产生理解上的歧义。订阅者如使用本文所载内容,须寻求专业指导及解读。
本文所载内容不构成对任何人的具有针对性的、指导具体投资的操作意见,订阅者应当对本文所载内容进行评估,根据自身情况自主做出投资决策并自行承担投资风险。对依据或使用本文所载内容造成的任何后果,国新基金或其关联人员均不承担任何形式责任。
未经书面许可,任何机构和个人不得以任何形式转载、翻版、复制、刊登、发表、修改、仿制或引用本文。
推荐阅读
点击阅读 |
点击阅读 |
■【国新基金年度优秀行研报告暨央企战新产业研究报告之三】MEMS晶圆代工行业:国产替代“规模有余、精度不足”|新 · 创见 | |
点击阅读 |

发表评论
2026-10-24 06:12:49 回复该评论
发表评论: