
 研报速递
评级:增持(中银证券,2026-09-04,30 篇覆盖) | 现价 51.47 元(市值 66.75 亿元) | DCF 基准每股价值 67.69 元 主口径:2026 年三季报(1-9 月累计),并拆分 Q3 单季 | 对照报告:本公司 2026-08-31 中报点评 数据源:batch_analyze.py 预处理 JSON(akshare) | 仅供研究参考,不构成投资建议
摘要(投资要点)
- Q3 明显加速,且加速质量在改善
:前三季营收 52.54 亿(+19.6%)、归母净利 2.37 亿(+35.4%),但 Q3 单季营收 +27.1%、归母 +45.5%,单季增速比 H1 快约 12~19pct;Q3 一个季度的利润(1.14 亿)已接近 H1 半年的 93%,利润释放高度集中于 Q3。 - 利润加速的引擎已从"毛利率"切换到"费用摊薄"
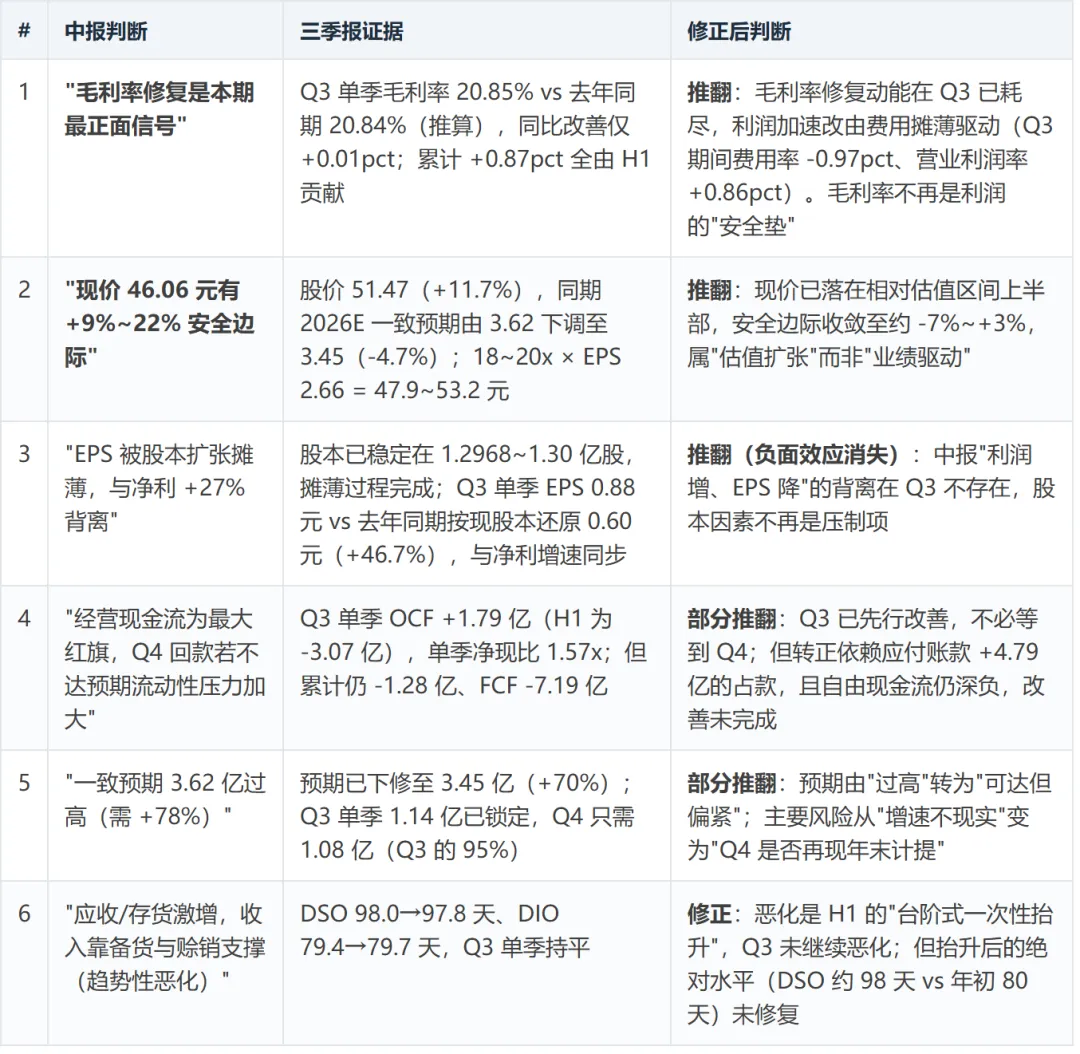
:Q3 单季毛利率 20.85%,与按 2025 年数据反推的去年同期 20.84% 基本持平(+0.01pct),毛利率同比修复在三季度停步;Q3 利润跳升靠的是期间费用率由 14.30% 压到 13.32%(-0.97pct)、营业利润率 5.28%→6.14%。这是中报判断最需要修正的一处。 - 中报最大红旗(经营现金流)在 Q3 单季反转
:Q3 单季经营现金流 +1.79 亿(H1 为 -3.07 亿),单季净现比 1.57x;但前三季仍为 -1.28 亿,且 OCF−资本开支 = -7.19 亿,自由现金流深度为负,转正部分依赖应付账款增加 4.79 亿的供应链占款,改善"成色"要打折。 - 全年一致预期由"偏高"变为"可达、略偏紧"
:前三季完成 3.45 亿的 68.7%,Q4 只需 1.08 亿(= Q3 单季的 95%)。但 2025 年 Q4 仅 0.28 亿(环比 -64%,疑为年末计提),若该季节性重演,全年仅约 2.75 亿。预期可信度中等偏上,兑现取决于 Q4 是否再出现大额计提。 - 估值判断发生方向性变化
:DCF 基准 67.69 元(较现价 +31.5%,但终值占 70.6%,仅作上行期权);相对估值 18~20x × 2026E EPS 2.66 = 47.9~53.2 元,现价 51.47 元已落在区间上半部。中报"现价 46.06 元有 +9%~22% 安全边际"的结论被推翻——股价涨 11.7%、一致预期反被下调 4.7%,属于估值扩张而非业绩驱动。维持增持,但不建议在当前位置加仓,等 Q4 毛利率与现金流二次验证。
第一部分:业绩点评
一、业绩概览(累计 + 单季双击穿)
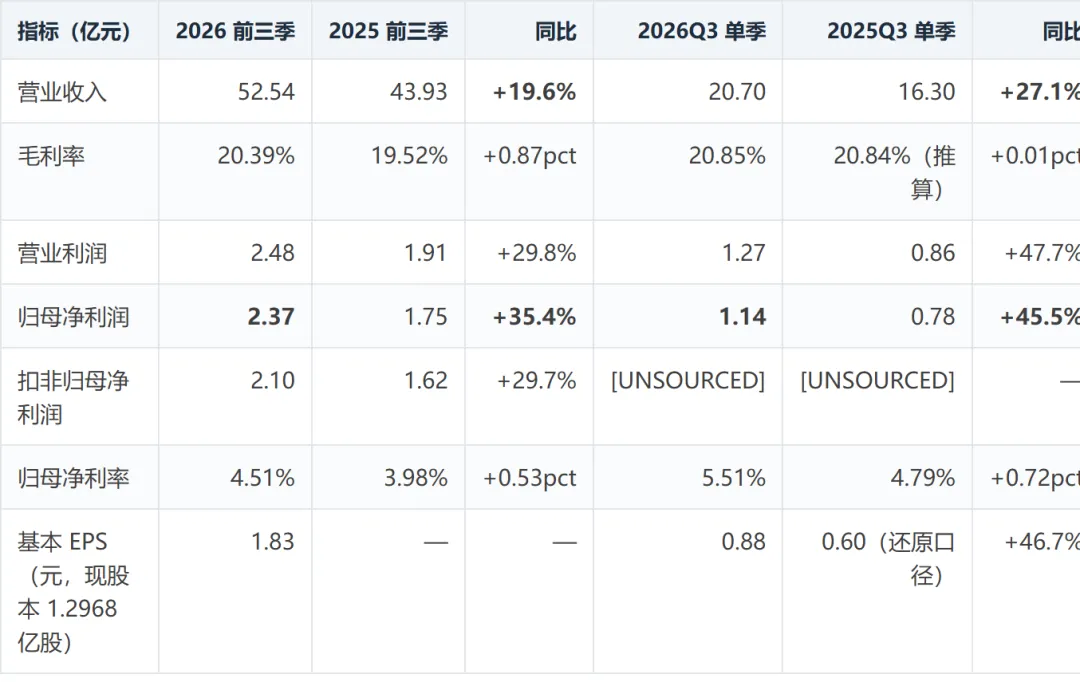
单季数据由"前三季累计 − 中报累计"倒算:营收 52.54−31.84=20.70 亿,归母净利 2.37−1.23=1.14 亿,与 JSON
single_quarter一致。2025Q3 单季基数同样倒算(营收 43.93−27.63=16.30 亿,净利 1.75−0.97=0.78 亿)。同比须用未舍入值计算:1.1416 / 0.7845 − 1 = +45.5%;若用表内 1.14/0.78 会高估到 46.1%,故表中同比以未舍入值(+45.5%)为准。2025Q3 毛利率 20.84% 为按累计/中报毛利率加权倒算所得,含 ±0.2pct 舍入误差。
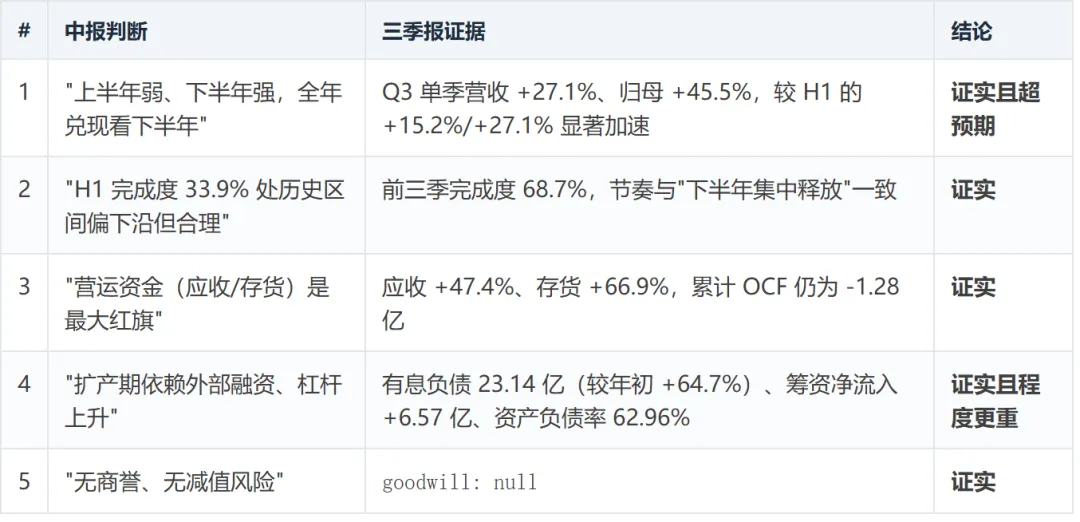
结论:三季报优于中报,且增速逐季上台阶。 对照全年一致预期 3.45 亿元(JSON consensus),前三季完成度 68.7%,中报时该口径完成度为 33.9%(当时对应预期 3.62 亿)。业绩节奏正常偏强,无需下调。
单季 vs 累计的差异说明(是加速,不是减速):
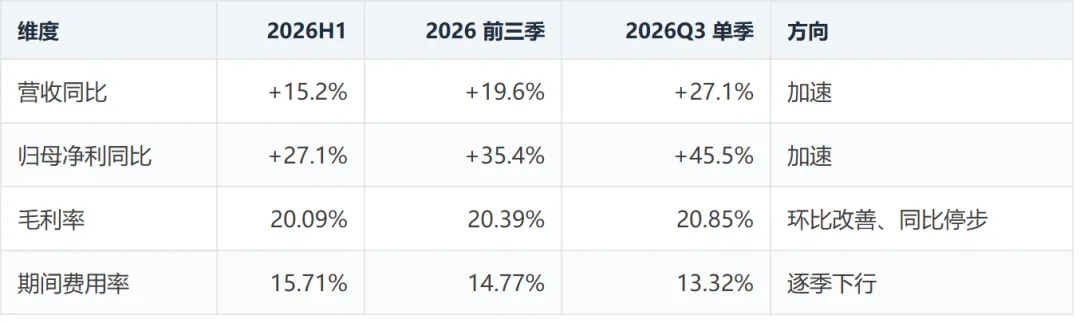
累计口径被 H1 拖低(H1 营收仅 +15.2%),单季口径才是当期真实动能; - Q3 营收 +27.1% 是 2023 年以来最快的单季增速水平
(2024 全年 +12.5%、2025 全年 +14.9%),意味着订单/交付在 Q3 出现台阶式变化; Q3 归母增速(+45.5%)快于营收(+27.1%)19pct,是典型的经营杠杆释放,而非提价(毛利率已平)——这一点下面第二节展开。
二、收入分析:增长的性质是"量",且周期性旺季叠加结构性放量
近 6 年营收与利润轨迹(这是理解本公司的钥匙):
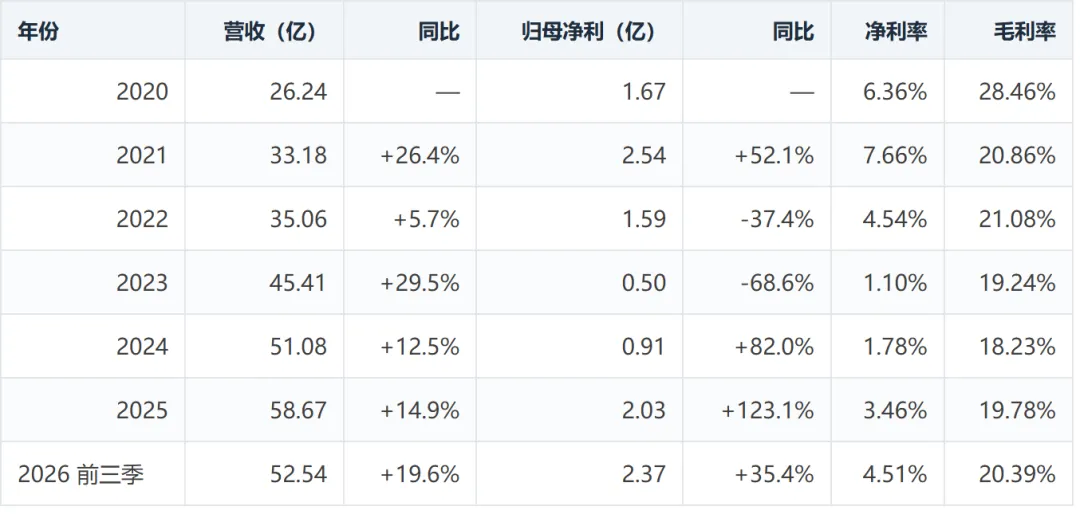
三个可以从数据本身推出的行业判断:
- 这是"营收五年 CAGR +17.5%、净利 CAGR 仅 +4.0%"的公司
——收入一路向上(26.24→58.67 亿,六年翻了 1.2 倍),利润却几乎原地踏步。这说明公司所在赛道(消费类锂电池 + 储能)需求不差、但议价权弱:行业是"以价换量"格局,增长必须靠降价/让利换取份额。2023 年是最典型的证据——营收 +29.5% 的同时净利 -68.6%。 - 2021 年毛利率单年下滑 7.6pct 是成本冲击,不是竞争
:营收同期 +26.4%,量在增、价在跌、毛利率断崖,符合"原材料成本滞后传导"特征(锂电材料价格波动不在本报告数据源内,标记 [UNSOURCED],此处为推断)。而 2022-2024 年毛利率从 21.08% 一路阴跌至 18.23%,同期营收仍在增长,则是价格竞争 + 低毛利储能业务占比提升的结构性稀释。两者性质不同:前者会随成本回落修复,后者不会。 - 2025 年是毛利率拐点(18.23%→19.78%),2026 前三季进一步到 20.39%
——修复幅度两年累计 +2.16pct,方向上确认了周期底部已过。但见下节:修复的斜率在 Q3 归零。
本期收入结构: 主营为锂离子电池与镍氢电池的研发制造销售,下游覆盖消费类(笔电/手机/AI 端侧)与储能两大场景。分部收入拆分未在本期数据中披露([UNSOURCED]),无法量化储能/AI 端侧各自贡献;但从"量增价平、毛利率持平"的组合推断,Q3 增量仍以出货规模扩张为主,产品结构升级带来的溢价尚不足以体现在毛利率上。
三、利润分析:Q3 加速的归因,是费用摊薄而不是毛利率
3.1 毛利率:同比改善在 Q3 停步(本期最重要的边际变化)
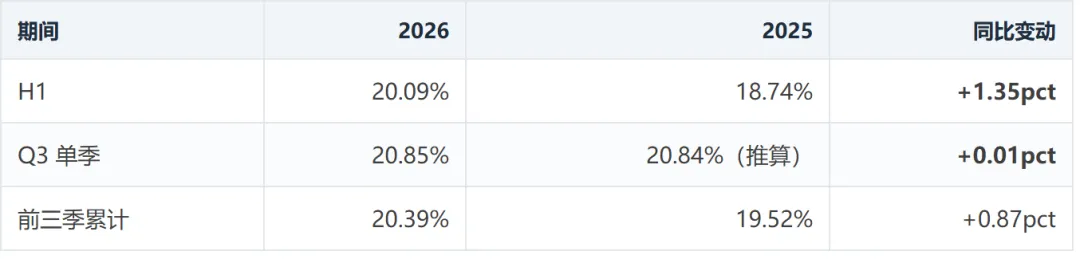
前三季 +0.87pct 的改善,全部由 H1 贡献;Q3 单季同比实质零增长。 环比看 Q3 毛利率仍升了 0.76pct(20.09%→20.85%),说明"旺季节奏"正常,但去年 Q3 基数本身就高(20.84%),同比维度已无红利。 解读:毛利率同比修复的红利在 2026Q3 用尽。若后续毛利率同比转负,则利润增长将失去一层缓冲,只能靠费用率与规模硬撑。
3.2 费用率:这才是 Q3 利润跳升的真实原因
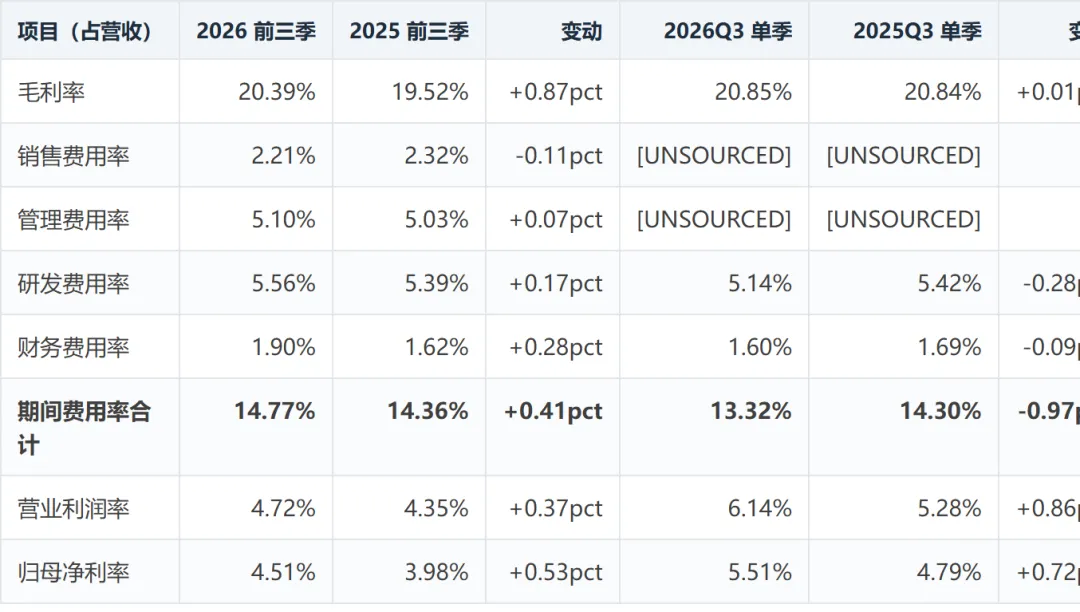
Q3 单季费用率由"前三季合计 − H1 合计"倒算(H1 费用率 15.71% 取自上期报告),含推算成分。
拆解链条非常清晰: 累计期间费用率是上升的(+0.41pct),但 Q3 单季是下降的(-0.97pct)。这是因为 H1 费用率 15.71% 太高(研发 +24.9%、财务 +54.3%),被 Q3 的 13.32% 摊薄拉回。Q3 营收 +27.1% 而费用绝对额仅小幅增长,形成典型的经营杠杆:营收每多 1 元,边际利润率远高于平均。营业利润率 +0.86pct 中,毛利率贡献仅 +0.01pct,其余 0.85pct 全部来自费用摊薄。
这与中报的叙事("毛利率修复 + 所得税优惠驱动利润")已明显不同,是本报告对中报判断的第一处修正。
3.3 利润质量:非经常性损益贡献了近半增量
前三季扣非 2.10 亿(+29.7%),归母 2.37 亿(+35.4%),归母增速比扣非快 5.7pct; 归母净利同比增量 0.62 亿中,公允价值变动损益由 -0.04 转为 +0.22(贡献 0.26 亿),占增量的 42%;非经常性损益合计 0.27 亿,占归母净利 11.4%(去年同期 7.5%); 扣非/归母 = 88.6%(去年同期 92.5%),利润含金量小幅下降; - 有效税率仅 3.66%
(所得税 0.09 亿 / 利润总额 2.46 亿;去年同期 6.91%)。若税率回归高新技术企业名义 15%,同等税前利润下归母净利约 2.09 亿,即低税率贡献了约 0.28 亿、相当于归母净利的 11.8%。税收优惠(研发加计扣除)可持续,但 3.66% 的水平难长期维持,是利润增速的隐性脆弱点。
四、资产负债表:恶化集中在 H1,Q3 已趋稳(对中报红旗的时点修正)
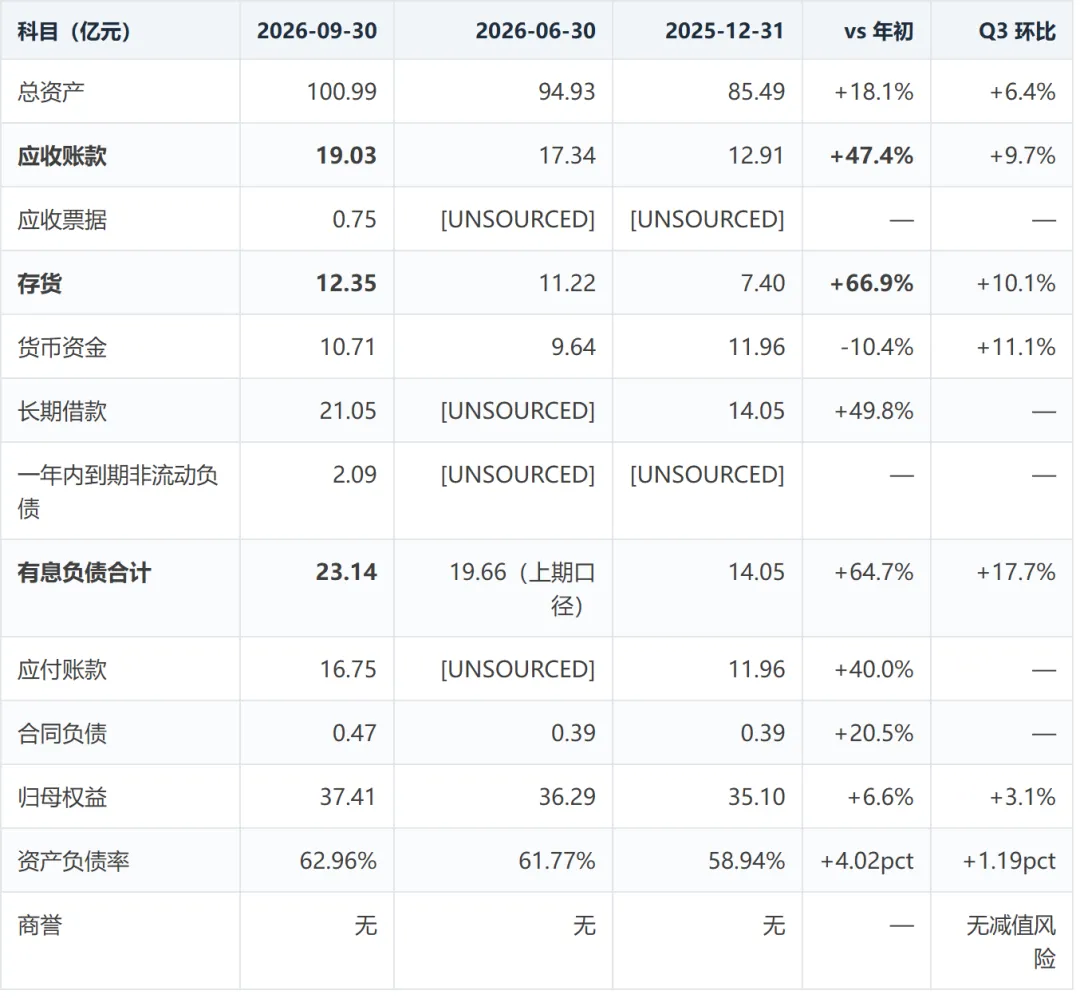
周转效率(关键:Q3 没有再恶化):
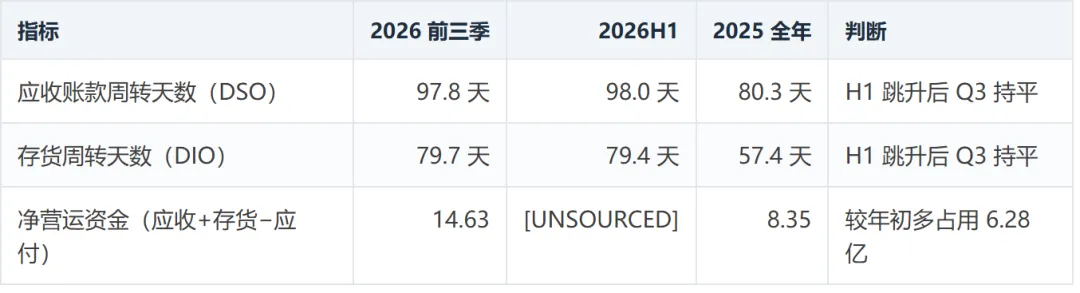
红旗识别:
- 应收账款 +47.4%、存货 +66.9%,均远快于营收 +19.6%——红旗仍然成立
,但性质已变:DSO/DIO 在 H1 一次性抬升后,Q3 单季基本走平(98.0→97.8 天、79.4→79.7 天)。恶化是"台阶式"而非"持续恶化",这是对中报"趋势性恶化"判断的修正。 - 杠杆仍在加,但斜率在放缓
:资产负债率 62.96%,H1 已升 2.83pct、Q3 再升 1.19pct;有息负债 23.14 亿(较年初 +64.7%),净有息负债 12.43 亿,净负债/权益 33.2%,有息负债/货币资金 2.16x(H1 为 2.04x)。绝对水平偏高,但对一家正在扩产的电池厂尚在可承受区间。 - 用供应商账期对冲营运资金
:应付账款 16.75 亿(+40.0%),增速与应收/存货同量级。这既缓解了现金流压力,也说明营运资金缺口有相当部分转移给了上游,对上游占款已到较高位置,进一步腾挪空间有限。 - 合同负债仅 0.47 亿(营收的 0.9%)
:To B 模式、几乎无预收款,意味着订单可见度低,景气度判断只能依赖应收/存货/回款,而非预收。这是一个结构性信息劣势。 - 无商誉
( goodwill: null),无商誉减值风险,这是本表少有的干净项。 - 财务费用与负债规模出现背离
:有息负债 Q3 环比 +17.7%,但 Q3 单季财务费用仅 0.33 亿(+19.9%),费用率反降至 1.60%。可能存在利息资本化(在建工程),若属实,则当前利润中的利息负担是被推迟而非消除——具体需查三季报附注 [UNSOURCED]。
五、现金流量:Q3 单季净现比 1.57x,中报最大红旗实质缓解
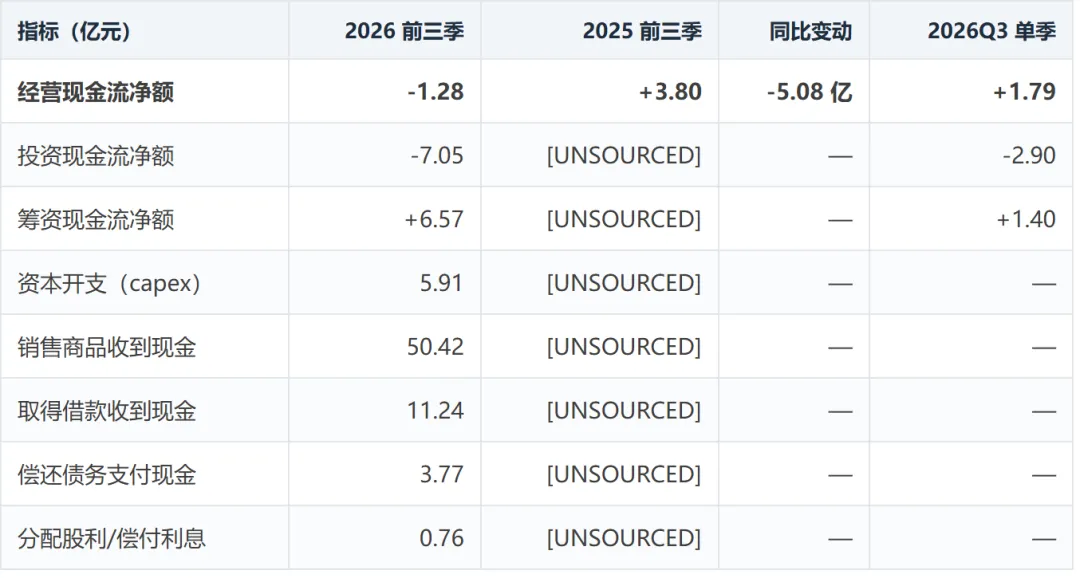
盈利质量三问:
- 净现比(OCF/归母净利)
:前三季 -0.54x(利润没有现金支撑),但 Q3 单季 1.57x(1.79 / 1.14)。同一个指标在两个口径下方向相反——单季已属健康,累计仍为负。改善是真实的,但幅度被 H1 拖累。 - 收现比
(销售收现/营收)= 50.42 / 52.54 = 96.0%,说明收入不是靠纯赊销堆出来的,收入真实性可接受;但应收增速 +47.4% 远高于收入,属结构性账期拉长而非虚构收入。 - 自由现金流不撒谎
:OCF − capex = -1.28 − 5.91 = -7.19 亿,前三季自由现金流深度为负,资本开支强度 11.2%(5.91/52.54)。公司仍处于"靠融资支撑扩产"的阶段:筹资净流入 +6.57 亿(净借款 +7.47 亿),与投资缺口基本对冲。这解释了为什么 DCF 里 75% 的 FCFE 转化率对 2026 年是明显偏乐观的(见第二部分)。
Q3 转正的"成色"打折: 应付账款年初以来增加 4.79 亿(7.40→16.75 中应付部分为 11.96→16.75),这部分是供应商账期带来的现金,而非客户回款。若剔除占款效应,Q3 的经营现金流改善幅度收窄。真正的回款质量改善,需在 Q4(传统回款季)观察是否延续。
六、与 2026-08-31 中报报告的对比:哪些判断被证实、哪些被推翻
说明:中报报告的现价 46.06 元、DCF 70.85 元均为 2026-08-28 口径,不与本次现价 51.47 元、DCF 67.69 元混用;本节只做判断层面的核对。
6.1 被证实的判断(5 项)
6.2 被推翻或需要实质修正的判断(6 项)
6.3 新增待验证事项
- Q3 财务费用率降至 1.60%(H1 为 2.10%),而有息负债仍在增加
:费用与负债背离,须核查是否存在利息资本化 [UNSOURCED]。若属资本化,则当期利润被"美化",未来转固后费用压力会回来。 - 公允价值变动收益 0.22 亿(去年同期 -0.04)占归母净利增量的 42%
:中报未提示该科目影响,三季报显示利润对非经常性损益的依赖度上升(非经常占比 7.5%→11.4%)。
第二部分:估值
七、WACC 与股权成本(β 微升)
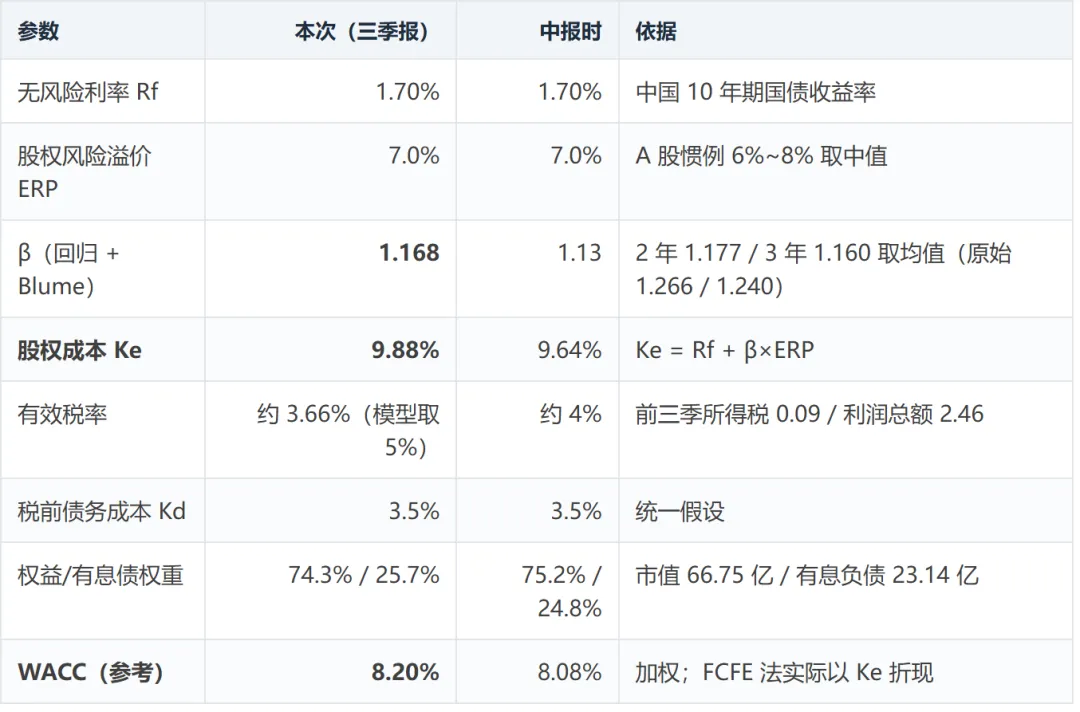
β 说明:原始 β 1.24~1.27,Blume 调整后 1.16~1.18,属中高 β(电池板块波动高于市场)。但 R² 仅 0.117(2 年)/ 0.155(3 年),拟合度很低——股价波动大部分与大盘无关(业绩/订单驱动),β 估算的不确定性偏大,这是 DCF 结果需要宽区间而非单点的重要原因。
八、DCF(FCFE)测算
核心假设: - 2026~2028 年归母净利取一致预期(3.45 / 5.17 / 7.08 亿),2029 年起增速按 15%→10%→6%→4% 递减; - FCFE 转化率 75%;终值增长率 g = 3.5%;折现率 Ke = 9.88%。
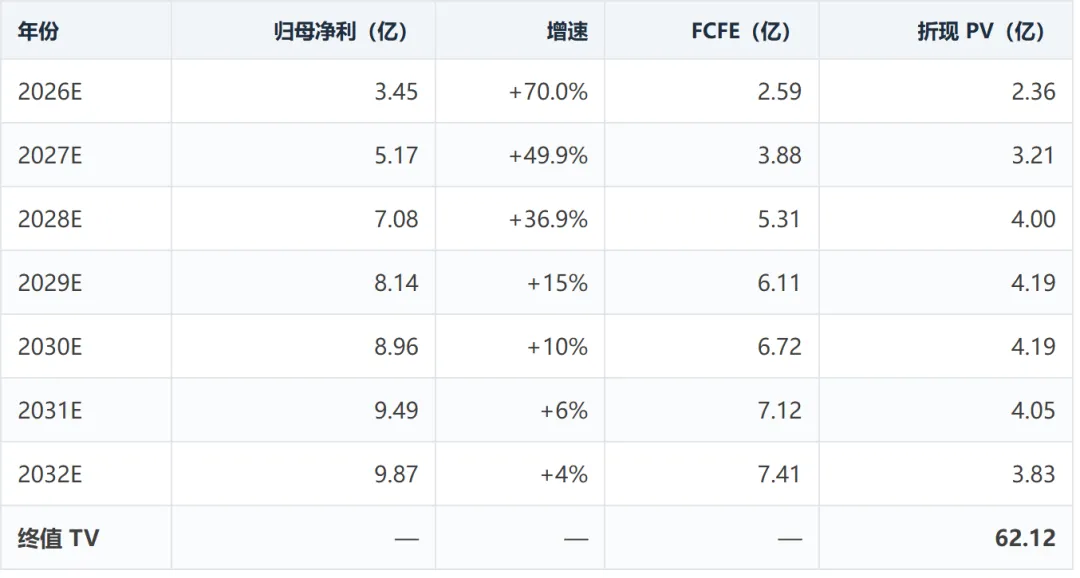
显性期现值合计 25.83 亿;终值现值 62.12 亿,占总价值 70.6%; 股权价值 87.94 亿 → 每股 67.69 元(总股本 1.2968 亿股,与 JSON 一致;独立复算得 67.65 元,差异为舍入)。 中报 DCF 为 70.85 元,本次下修 4.5%,原因:一致预期 3.62/5.27/7.09 → 3.45/5.17/7.08(首年 -4.7%),叠加 β 1.13→1.168(Ke 9.64%→9.88%)。
DCF 的三处硬伤(因此不作为主锚): 1. 终值占 70.6%:估值主要是 2032 年之后永续假设的函数,而非近三年业绩; 2. 75% 的 FCFE 转化率与 2026 年实际现金生成严重背离:前三季 OCF−capex = -7.19 亿,而模型假设 2026 年 FCFE 为 +2.59 亿。换言之,模型的近端现金流是"稳态化"后的数字,不是当期真实自由现金流; 3. 历史盈利波动剧烈:归母净利 1.67→2.54→1.59→0.50→0.91→2.03 亿,六年内两度腰斩以上(2022 -37%、2023 -69%),2026 年又要求 +70%。在这种波动性下,任何 7 年期的单点预测都只能作方向参考。
九、敏感性分析(β=1.168 固定,ERP × g)
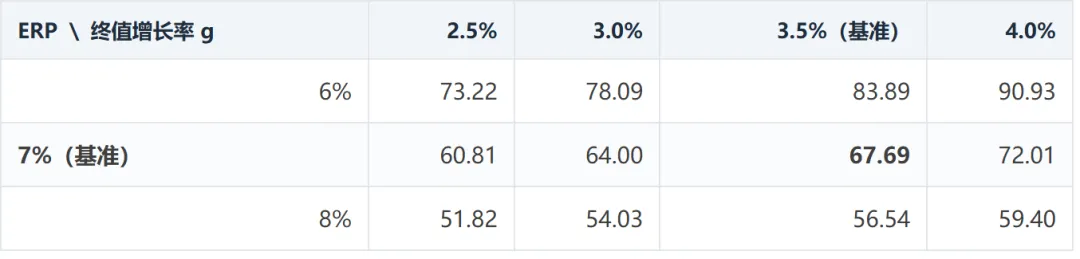
区间 51.8~90.9 元,中枢 67.69 元;现价 51.47 元仅略低于最保守格(ERP 8% + g 2.5%,51.82 元); 即在最悲观假设下,DCF 仍与现价基本持平——DCF 给出的信号是"现价不贵",而不是"现价便宜 31%"。这一点常被单看基准值的读者误读。
十、估值合理性:PE/PB 结合成长与周期属性
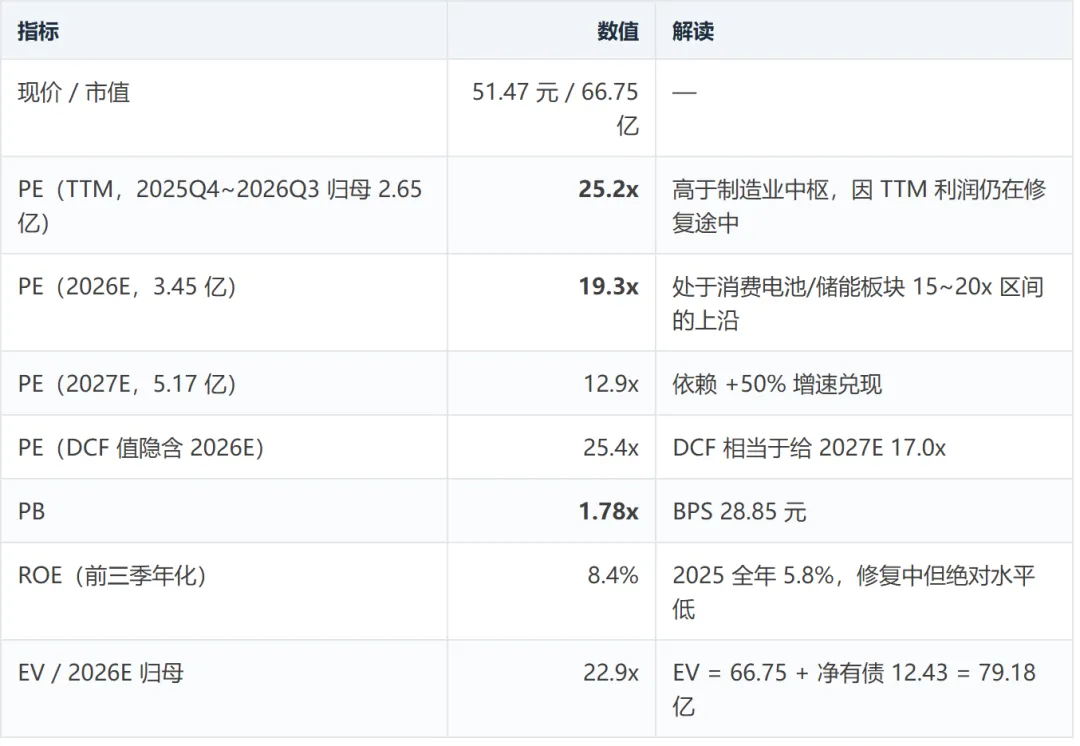
为什么 19.3x 的 2026E PE 不能简单说"贵"或"便宜":
- 从周期位置看,当前处于盈利修复的中段,不是终点
:净利率从 2023 年的 1.10%、2024 年 1.78%、2025 年 3.46% 修复至 2026 前三季 4.51%,但 2021 年曾达 7.66%。若净利率回到 6%,同等营收(约 72 亿)对应净利 4.3 亿,现价即 15.5x。这是"低 PE 陷阱"的反面——当前的高 PE 恰恰来自分母(利润)被周期压低的底部。 - PB 1.78x 已经提前定价了 ROE 修复
:按戈登模型反推(PB = (ROE−g)/(Ke−g),Ke 9.88%、g 3.5%),1.78x 隐含的长期 ROE 约 14.9%,而 2026 年前三季年化 ROE 仅 8.4%、2025 年 5.8%。也就是说,市场已按"ROE 修复到 15%"给价,PB 维度不提供安全边际(该模型对扩产期公司偏差较大,仅作提示,不作目标价)。 - 相对估值区间
:18~20x × 2026E EPS 2.66 元 = 47.9~53.2 元。现价 51.47 元位于区间 84% 分位(-6.9% ~ +3.4%)。 - 一致性预期的方向很重要
:股价从 8/28 的 46.06 涨至 51.47(+11.7%),而同期 2026E 一致预期从 3.62 下调至 3.45(-4.7%)。涨的是估值,不是业绩预期。这是本次与中报最本质的差别。
十一、多方法交叉验证与结论
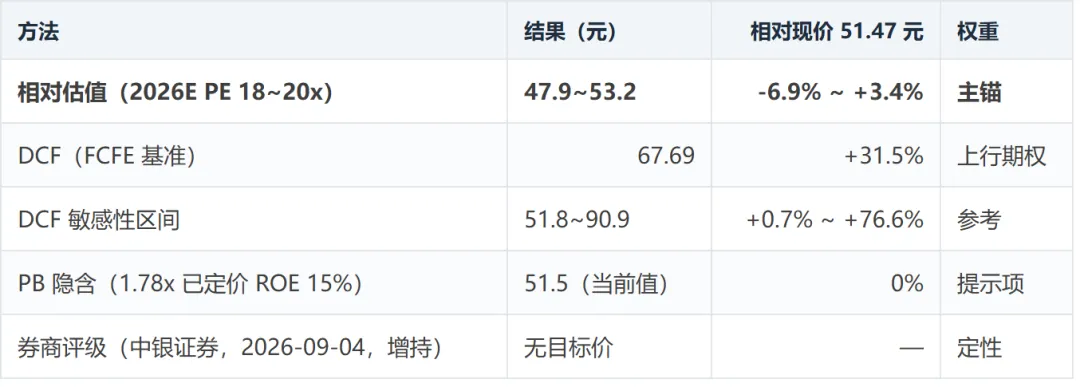
- 三种方法在 48~53 元附近收敛,现价 51.47 元正处在收敛区中部
——既不便宜,也不昂贵。 DCF 的 67.69 元不能当作目标价:它把 2026 年 +70% 的增速、75% 的现金流转化率、70.6% 的终值占比三者叠加,属于"顺利情景"。而现实是 2026 年前三季自由现金流 -7.19 亿。 - 投资结论:维持"增持",但不建议在 51 元上方加仓。
与中报相比,评级不变而安全边际消失——中报的加仓条件是"现金流改善 + 储能放量",其中现金流已在 Q3 单季部分兑现(+1.79 亿),这是本次唯一实质性的利好;但毛利率同比停步、非经常性损益占比上升、PB 已定价 ROE 修复,三项抵消了现金流的正面。 - 若要转为更积极,需要看到两件事同时发生
:①Q4 毛利率同比重回正增长(验证不是靠费用硬撑);②Q4 经营现金流延续为正且不依赖应付账款扩张(验证回款质量)。
第三部分:风险提示
- 毛利率同比红利耗尽
:Q3 单季毛利率同比仅 +0.01pct,若原材料成本回升或储能订单年降,毛利率可能同比转负,届时利润增长只剩费用摊薄一条腿,弹性有限。 - Q4 季节性"年末计提"风险
:2025Q4 单季归母仅 0.28 亿(环比 -64%)疑为年末减值/费用集中计提所致。若 2026Q4 重演,全年归母约 2.75 亿,较一致预期 3.45 亿低约 20%,DCF 与相对估值均需下修。 - 自由现金流持续为负
:前三季 OCF−capex = -7.19 亿,资本开支强度 11.2%,扩产依赖净借款 +7.47 亿;若融资环境收紧或下游账期进一步拉长,流动性压力上升。 - 债务与利息负担
:有息负债 23.14 亿(较年初 +64.7%)、净有息负债 12.43 亿、资产负债率 62.96%。若 Q3 财务费用下降源于利息资本化 [UNSOURCED],转固后费用将集中释放。 - 利润质量对非经常性损益与低税率的依赖
:公允价值变动贡献了归母净利增量的 42%;有效税率仅 3.66%,若回归 15%,归母净利将减少约 11.8%。 - 营运资金绝对水平未修复
:DSO 约 98 天(年初 80 天)、DIO 约 80 天(年初 57 天),Q3 只是停止恶化;若下游需求转弱,高企的应收与存货面临坏账/跌价风险。 - 客户与订单集中度
:合同负债仅 0.47 亿、订单可见度低;分部收入与客户结构未在本期数据中披露 [UNSOURCED],储能大客户订单节奏的波动会直接传导至单季业绩。 - 估值对假设高度敏感
:DCF 终值占 70.6%,ERP 由 7% 升至 8% 即下修至 51.8~59.4 元;β 的 R² 仅 0.12~0.16,参数本身不稳定。 - 股本与摊薄
:总股本 1.2968 亿股,若后续再有送转/增发,EPS 将再次被稀释(本轮摊薄已基本完成)。
本报告
仅供研究参考,不构成投资建议。正式决策请以巨潮资讯网及交易所公告为准。
数据来源
- 本期财务数据
: output/2026-10-22/data/001283.json(batch_analyze.py 预处理,akshare 拉取三表与财务指标;报告期 2026-09-30,三季报累计 +single_quarter单季拆分 +ytd_vs_consensus完成度) - 中报对比基准
: output/2026-08-31/research_report_001283.md(2026H1 数据、现价 46.06 元、DCF 70.85 元,均为 2026-08-28 口径) - 一致预期
:JSON consensus(2026/2027/2028 归母 3.45 / 5.17 / 7.08 亿元,aksharestock_profit_forecast_ths);中报时点为 3.62 / 5.27 / 7.09 亿元 - 研报评级
:JSON research_rating(中银证券,2026-09-04,增持,30 篇覆盖;时点距本报告 1.5 个月,覆盖有效) - β
:JSON beta(豪鹏科技 / 上证指数周收益率回归,2 年与 3 年窗口,Blume 调整,R² 0.117 / 0.155) - 无风险利率
:1.70%(JSON dcf_inputs.rf) - 行情 / 股本
:JSON price51.47 元、shares_yi1.30 亿股(按市值 66.75 亿反推 1.2968 亿股)、mktcap_yi66.75 亿元 - 未获取项
:分部收入拆分、折旧摊销( depr_amort: null,故未计算 EBITDA)、Q3 单季销售/管理费用拆分、扣非单季数据、2025 前三季投资/筹资现金流明细,均标注[UNSOURCED]

发表评论
发表评论: