
 研报速递
通用工程机械产业供应链分析报告
采购端:零部件企业向下游集中、向上游分散。如恒立液压,2025 年前五名客户占销售额 42.07%,前五名供应商仅占采购额 11.03%;长龄液压 2024 年为 48.81% 与 23.47%。头部零部件企业必须挤进少数整机厂的合格供应商目录才能生存,对上游钢材与铸件却有多源选择——议价压力是单向的。
关键部件:国产替代已推进到中段。如一台 20 吨级挖掘机,其液压系统约占整机价值的 30%—35%,其中主泵与多路阀占制造成本 12%—15%。轴向柱塞泵国产替代率由 2015 年的 12% 升至 2025 年的 58%,电液比例多路阀由 8% 升至 38%;尚未攻克的是伺服阀,国产化率仍不足 10%——这是价值最高的一段。
分销端:终端分散,高度依赖信用销售。设备单价高、回款周期长,销售高度依赖分期、按揭与融资租赁。如徐工机械,2021 年末应收账款账面余额 436.6 亿元,账龄一年以内占 74.08%。渠道网络与金融工具,是把设备送进施工现场的两条腿。
生产端:整机强在长沙与徐州,零部件优在常州。六大产业基地呈明显梯度:长沙与徐州为第一梯队,分别依托三一重工、中联重科与徐工集团;常州、济宁、柳州为第二梯队;厦门为第三梯队。业内概括为"整机强在长沙徐州,零部件优在常州,细分龙头聚济宁,海外布局看柳州"。
物流端:出口已成主通道,海外从"卖设备"转向"建工厂"。2025 年中国挖掘机出口 116,739 台,与国内销量 118,518 台几乎持平;徐工机械 2025 年境外收入 485.99 亿元,占总营收 48.20%。长龄液压 2024 年在新加坡设立全资子公司,并由其在泰国合资建厂——零部件企业开始把产能放到海外,而不只是把产品卖到海外。
通用工程机械产品谱系很宽——挖掘机、起重机、混凝土机械、路面机械、高空作业平台,物料构成差别很大,为此我们从产业和产品两方面分析物料的构成。产业 BOM 树状图反映这个产业由哪些物料层构成,进而帮助我们了解"横向贯穿"的层(钢材、油品、密封件、通用轴承);产品 BOM 树状图则以液压挖掘机为对象,反映这个产品主要由哪些物料构成,让我们知道哪些企业参与了产品的生产制造。
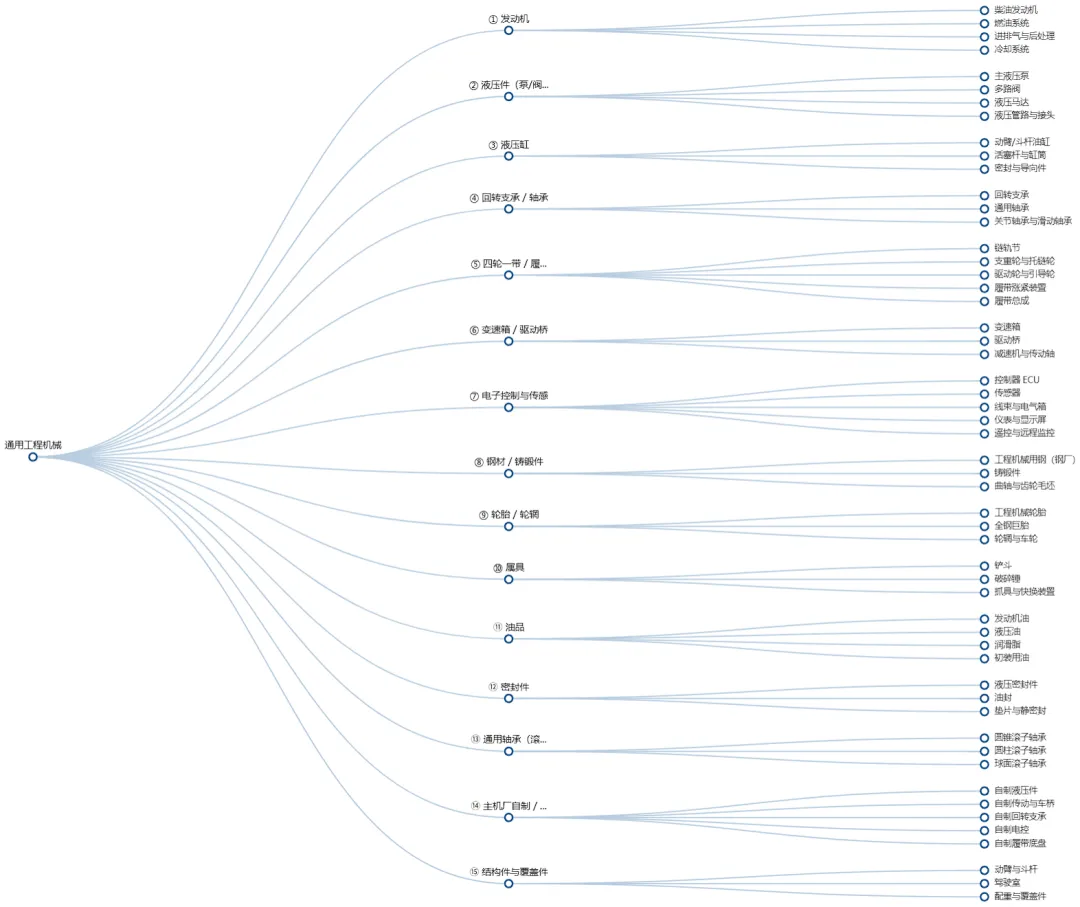
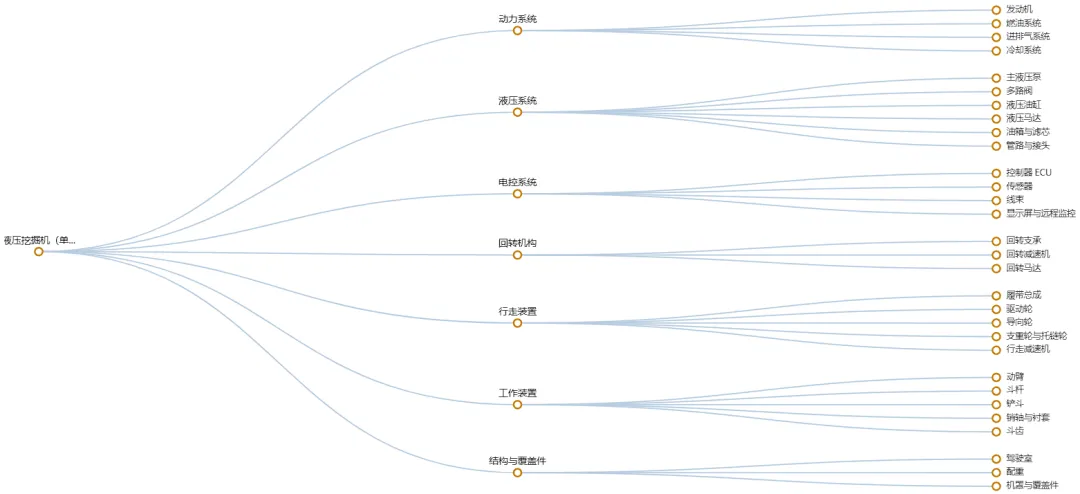
根据 BOM,搜集整理了 136 家企业或工厂,其中零部件供应商 104 家、整机厂与生产厂 22 家(徐工在徐州一地的制造工厂有 15 家,含自有传动、液压件、履带底盘、精密铸造四个自制环节工厂)、物流与仓储服务 4 家、分销渠道线下企业 3 家、重要水道与港口 3 处。
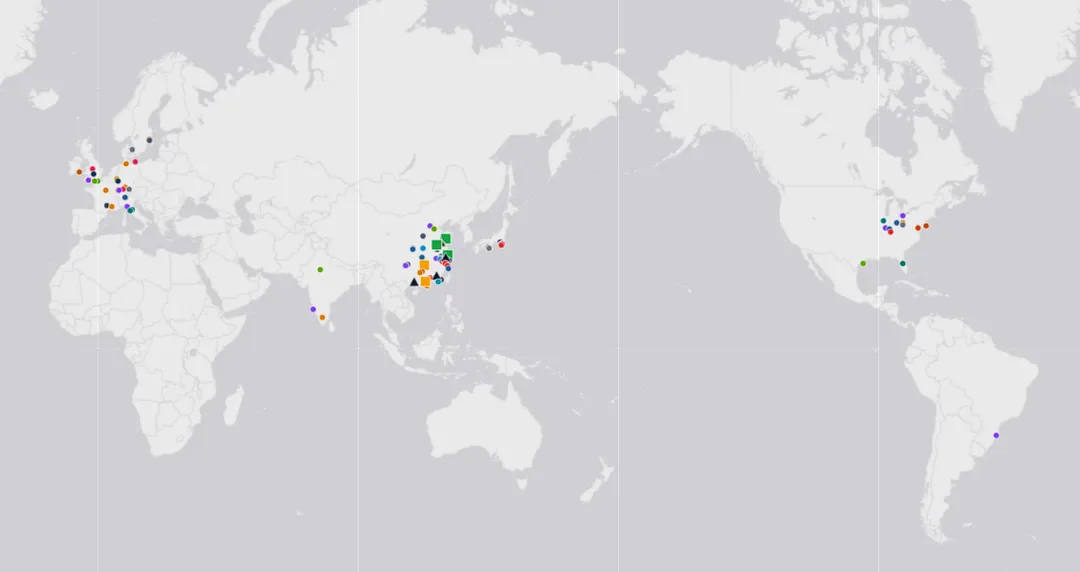
根据供应商信息表的位置数据,从全球看,104 家零部件供应商、22 个整机厂与生产厂、4 家物流与仓储服务企业、3 家分销渠道线下企业与 3 处重要水道与港口的分布,如下图三。
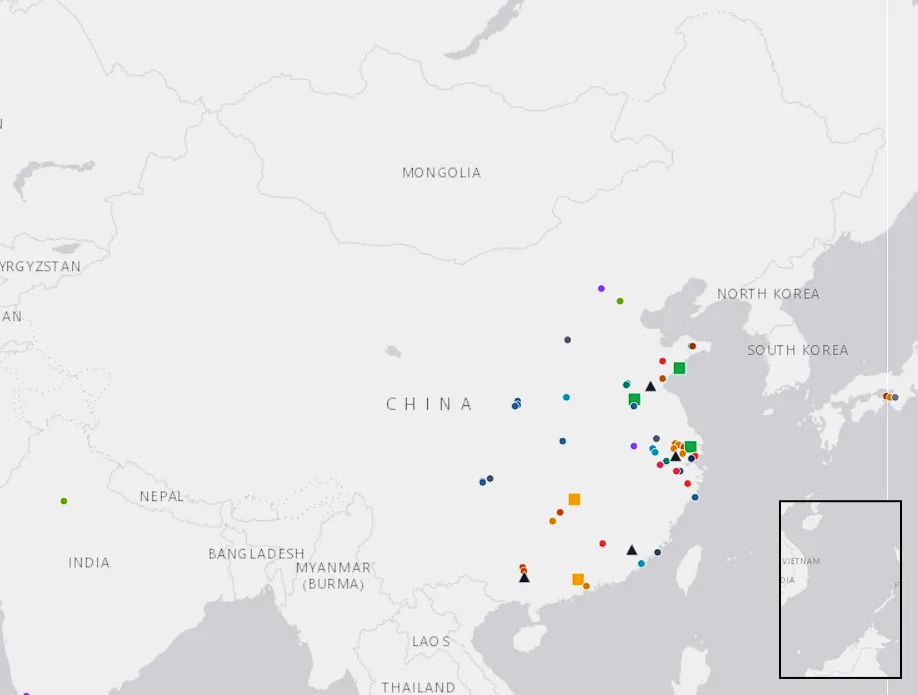
从中国看,49家零部件供应商、22 个整机厂与生产厂、4 家物流与仓储服务企业、3 家分销渠道线下企业与 3 处重要水道与港口的分布,如下图四
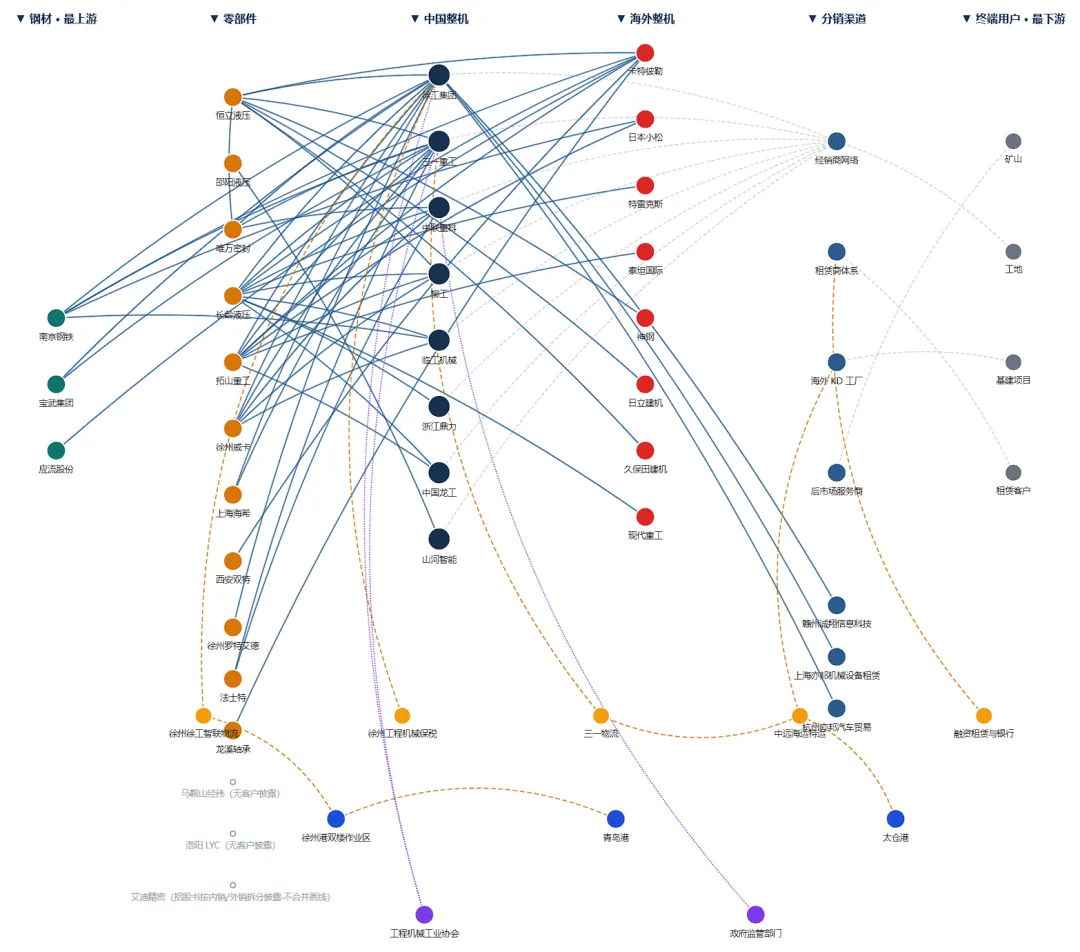
通用工程机械的端到端供应链以链式推进形态呈现:左端起于最上游的钢材与铸锻件,右端接到最终用户,中间按"零部件—中国整机—海外整机"逐层展开,并单列嵌入各环节之间的服务提供者与支撑机构,如下图四。
图中节点为具体企业、机构或设施。图中连线综合反映企业之间的业务关系——商流、物流、信息流、资金流以及技术合作、战略合作等,即每条连线并非只反映商流、物流等单一侧面,而是这些业务关系的综合或集合。
通用工程机械是中国装备制造业中国际化程度最高、也最容易被误读的板块之一。误读之处在于:人们习惯用销量与排名衡量它,而它的利润其实不在装配环节,而在上游;它的规模优势也不只体现在国内,而在于零部件已经同时嵌进中、美、日、韩整机厂的供应体系。本报告沿"原料—零部件—整机—分销—终端"完整链条梳理后,得出以下五点核心发现。
上榜最多单体最小
据 KHL Yellow Table 2026,中国 13 家企业上榜、合计 488.62 亿美元,占全球 20.4%;美国只有 6 家,却合计 640.42 亿美元;日本 9 家、505.56 亿美元。中国上榜企业数量最多,单体规模却最小。评估中国工程机械的国际地位,应同时看"覆盖广度"与"单体强度"两个维度——中国在广度上已居第一,在单体强度上仍落后于美国。
利润聚在核心部件
中型挖掘机的发动机、液压系统、电控系统三大核心部件占总成本的 58%,核心部件合计占 72%,而中游制造与组装仅占 8%,留给主机厂的利润率不足 6%。跟踪这条产业链,重心应放在液压件、发动机、电控系统三个环节的替代进度上,而不是整机厂的出货量。
零部件嵌入全球
从调研取得的 53 条实证供货边看,其中 15 条跨境——拓山重工同时供货中、美、日三国整机厂;长龄液压客户含卡特彼勒、特雷克斯、现代重工,并多次获卡特彼勒 SQEP 认证铂金奖;恒立液压客户含卡特彼勒、神钢、日立建机、久保田建机;南京钢铁 2024 年报中提及卡特彼勒、三一、小松、临工、徐工五家。判断中国供应链的"安全"与"影响力",不能只看进口替代率——中国零部件对海外整机厂的供货能力,同样是一种结构性影响力。
议价压力不对称
零部件企业向下游集中(前五名客户占销售额 42%—49%)、向上游分散(前五名供应商占采购额 11%—24%);而更上游的铸锻件环节出现倒置(客户 16.72%、供应商 42.67%)。因此在谈论"供应链韧性"时要先分清主语:对整机厂是多源采购的自由,对零部件厂却是"必须挤进合格供应商目录"的约束——同一件事,两种处境。
出海从贸易转制造
徐工机械 2025 年境外收入 485.99 亿元,占总营收 48.20%;长龄液压 2024 年在新加坡设立全资子公司,并由其在泰国合资建厂(投资约 1,800 万美元、持股 97%)。零部件企业开始把产能放到海外,而不只是把产品卖到海外——关注零部件厂的海外产能布局,比看出口额更前瞻。
- [1]
英国 KHL 集团《International Construction》. Yellow Table 2026(2026-04-30 发布). - [2]
新华网.《2026 全球工程机械制造商 50 强榜单发布 中国 13 家企业入榜》. 2026-05-06. - [3]
经济日报.《2026 全球工程机械制造商 50 强榜单发布,中国 13 家企业入榜》. 2026-05-06. - [4]
证券时报/人民财讯.《2025 年主要制造企业共销售挖掘机 235257 台 同比增长 17%》. 2026-01-08. - [5]
《江苏恒立液压股份有限公司 2025 年年度报告》. 2026-04-21. - [6]
《江苏长龄液压股份有限公司 2024 年年度报告》. 2025-04-24. - [7]
《江苏长龄液压股份有限公司》历年年度报告(2021—2025). - [8]
《邵阳维克液压股份有限公司关于创业板上市委审议意见的落实函回复》. 2021-04-12. - [9]
《烟台艾迪精密机械股份有限公司首次公开发行股票招股说明书》. 2017-01. - [10]
《烟台艾迪精密机械股份有限公司》2017 / 2018 / 2025 年年度报告. - [11]
《邵阳液压(301079)2025 年年度报告》. - [12]
《上海唯万密封科技股份有限公司 2025 年年度报告》. - [13]
唯万密封投资者互动平台答复. 2025-07-24. - [14]
《安徽拓山重工股份有限公司 2025 年年度报告》. - [15]
拓山重工投资者互动平台答复. 2025-07-24. - [16]
《安徽应流机电股份有限公司 2024 年年度报告》. - [17]
《潍柴动力股份有限公司 2025 年年度报告》. - [18]
《徐工集团工程机械股份有限公司关于〈中国证监会行政许可项目审查二次反馈意见通知书〉的回复》. 2022-05-17. - [19]
《徐工集团工程机械股份有限公司第十届董事会第三次会议(临时)决议公告》(公告编号 2026-32). 2026-05-06. - [20]
国际船舶网.《中远海运特运与三一物流签署战略合作协议》. 2022-08-09. - [21]
徐工集团官网.《"徐工专列"首发——海铁联运打通工程机械出海黄金通道》. 2026-04-03. - [22]
交通运输部长江航务管理局.《刷新纪录!安全引领长江最长滚装船!》. 2026-03-11. - [23]
北京市中伦律师事务所《关于上海海希工业通讯股份有限公司向不特定合格投资者公开发行股票并在精选层挂牌的法律意见书》. 2020-12. - [24]
上海证券报.《徐工机械 2025 年实现超千亿元营收 现金流增长 148.42%》. 2026-04-29. - [25]
贸企通(中国贸促会服务企业平台).《高端制造产业出海——工程机械篇(中)》. 2026-07-21. - [26]
中商产业研究院.《2025 年中国六大工程机械产业基地竞争力对比分析》. 2025-06-10. - [27]
中商产业研究院.《销量猛涨抢占先机!中国挖掘机产业链上中下游及投资机会深度解读(附企业名单)》. 2020-06-10. - [28]
天下工厂产业研究院.《中国工业液压 2026——从挖机油缸到高压柱塞泵的高端国产替代》. - [29]
卡车之友网.《利润都去哪儿了?一台中型挖机的成本"解剖图"》. 2026-01-30. - [30]
证券之星「董秘问答」标签页. - [31]
博客园(针尖上的舞者).《中国各主要大城市经纬度数据》. 2012-06-30.

发表评论
发表评论: