
 研报速递
本期信熹研究聚焦航空发动机产业,系统梳理其发展历程、主要分类及技术对比,分析航空活塞发动机的产业现状;进而从通航、军工、重载无人机及低空物流等维度评估市场规模与增长潜力;同时介绍国内外重点企业布局;最后围绕重油化、混动化、功率密度提升、汽车技术溢出及适航认证壁垒等趋势进行展望。
一、概述
1.1 | 航空发动机的发展历程
航空发动机是精密复杂的热力机械,被誉为“制造业皇冠上的明珠”,既是飞行器的动力核心,也是驱动航空事业演进的关键力量。回顾航空史,每一次重大飞跃几乎都源于发动机技术的突破。如图1所示,全球通航发动机从早期的活塞式动力,逐步演进至高效复杂的燃气涡轮发动机,并正加速迈向智能化、绿色化。
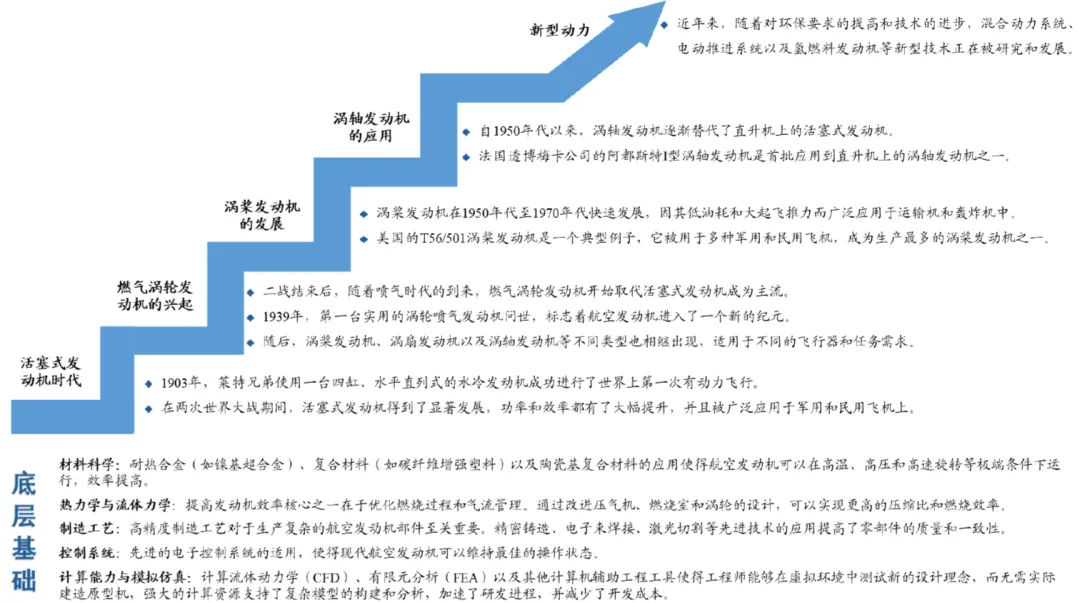
图1 | 航空发动机发展历程
(来源:文献[1])
1.2 | 航空发动机的分类
1.2.1 | 活塞发动机
活塞发动机与常见汽车发动机原理相同,依靠燃气在气缸内爆燃推动活塞做功。根据气缸排列形式,可分为星型、直列型、V型和水平对置四种主要构型,如图2所示。
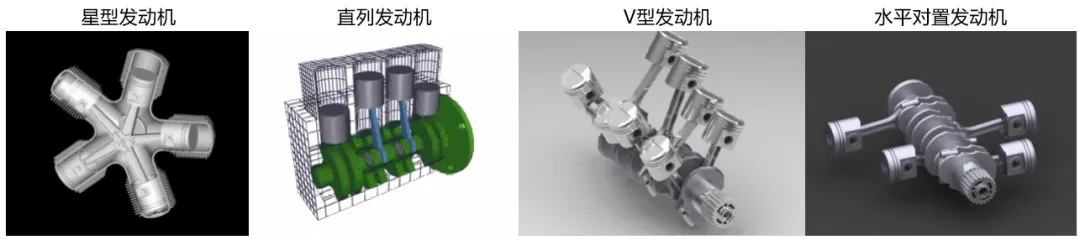
图2 | 不同类型的活塞发动机示意图
(来源:文献[2],信熹资本整理)
早期飞机多采用气冷方式为发动机散热,即依靠气流直接吹拂气缸。星型布局能使各气缸受风均匀、散热良好,但其局限在于:气缸数量越多、功率越大,发动机直径也随之增大,导致机头迎风面积增加、飞行阻力上升。
为解决这一问题,直列式发动机应运而生——气缸呈单排纵向布置,结构与现代汽车发动机相近,机身更为纤细。但气缸数量增多时,发动机长度会显著增加,难以适应大功率需求。
为兼顾紧凑性与大功率,V型发动机将气缸分为两排布置,有效缩短了整机长度。而当V型夹角扩大至180度时,即演变为水平对置发动机。水平对置发动机具有输出扭矩大、震动小的优点,因其重心低、平衡性好,目前被广泛应用于活塞式固定翼飞机及直升机的动力系统中。西锐SR20飞机是常见的空中游览机型,如图3所示,其使用水平对置活塞发动机。
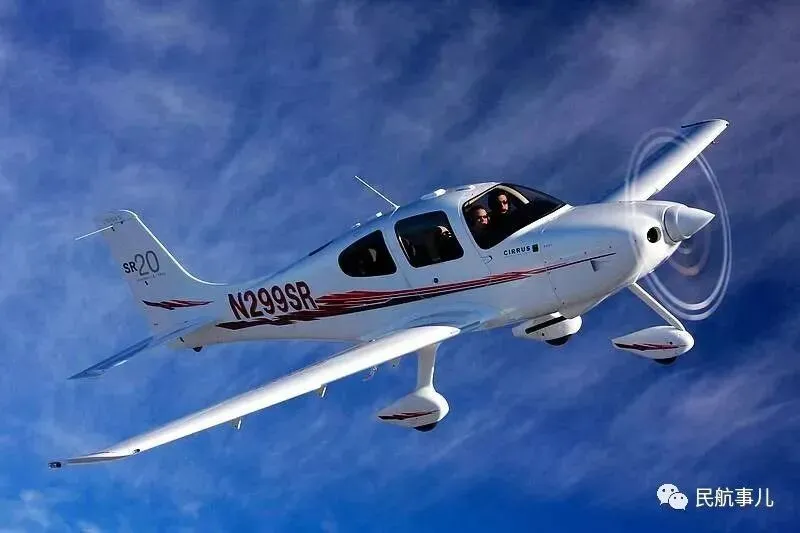
图3 | 使用水平对置活塞发动机的西锐SR20飞机
(来源:网络)
1.2.2 | 燃气涡轮发动机
主要的几类燃气涡轮发动机如图4所示。
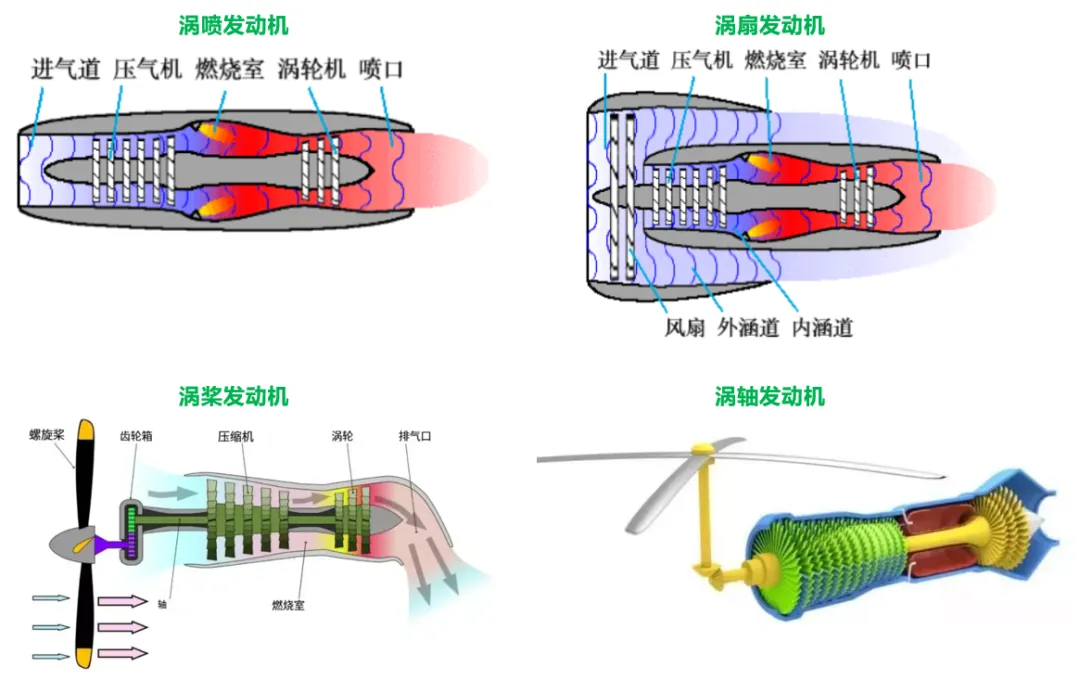
图4 | 涡喷、涡桨、涡扇和涡轴发动机示意图
(来源:文献[2],信熹资本整理)
- 涡喷发动机
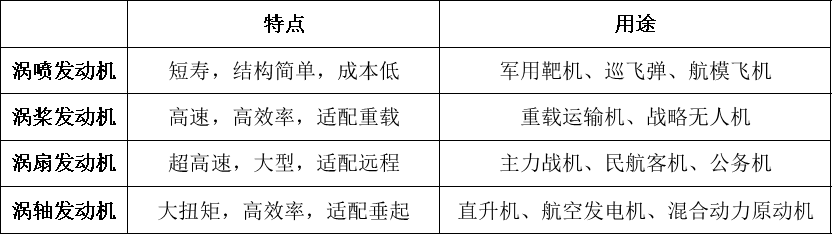
涡喷发动机启动时须先将转子加速至可运行转速。其工作原理为:前部压气机吸入并压缩空气,压缩空气进入燃烧室与燃油混合点燃,高温燃气向后喷出的同时推动涡轮旋转。涡轮通过转轴与前部压气机相连,从而带动压气机持续工作,形成连续循环。速度可达3倍音速的米格-25战斗机采用的正是涡喷发动机。
2. 涡桨发动机
涡桨发动机的本质可理解为涡喷发动机加装减速器后驱动外部螺旋桨。该类发动机通常应用于小型或低速亚音速飞机。
涡扇发动机
涡扇发动机与涡喷发动机的核心区别在于气流通道数量:涡喷发动机仅有一个空气通道(涵道),属于单涵道发动机;涡扇发动机则拥有内、外两个涵道,属于双涵道发动机。其内涵道原理与涡喷发动机基本一致,称为核心机。核心机驱动前方大型风扇,将气流向后推送,并经外部整流罩形成外涵道气流。发动机运转时,外涵道与内涵道的空气流量之比称为涵道比,涵道比越大,发动机经济性越好。高涵道比发动机在亚音速阶段能效表现优异,因此被广泛应用于客机、运输机等机型。
4.涡轴发动机
涡轴发动机是以转轴传输动力,主要适用于无需直接产生空气推力的航空器,如直升机。直升机的涡轴发动机将功率通过传动轴输送至主旋翼,由主旋翼旋转产生升力,这一输出方式与活塞发动机较为相似,但具有重量更轻、功率更大的优势。
表1 | 不同燃气涡轮发动机的特点和用途
(来源:信熹资本整理)
1.2.3 | 转子发动机
转子发动机(又称万克尔发动机,Wankel Engine)是一种无活塞的回旋式发动机,其基本结构为在椭圆形壳体空间内置入一个勒洛三角形转子,转子的三个弧面将椭圆空间分隔为三个独立燃烧室,依次完成进气、压缩、做功、排气循环。该发动机具有结构简单、功重比高、振动与噪声小等优点,尤其适合作为小型无人机的动力装置。但其有四个传统短板:密封磨损、油耗偏高、成本较高、寿命较短,这些仍然需要逐步突破。
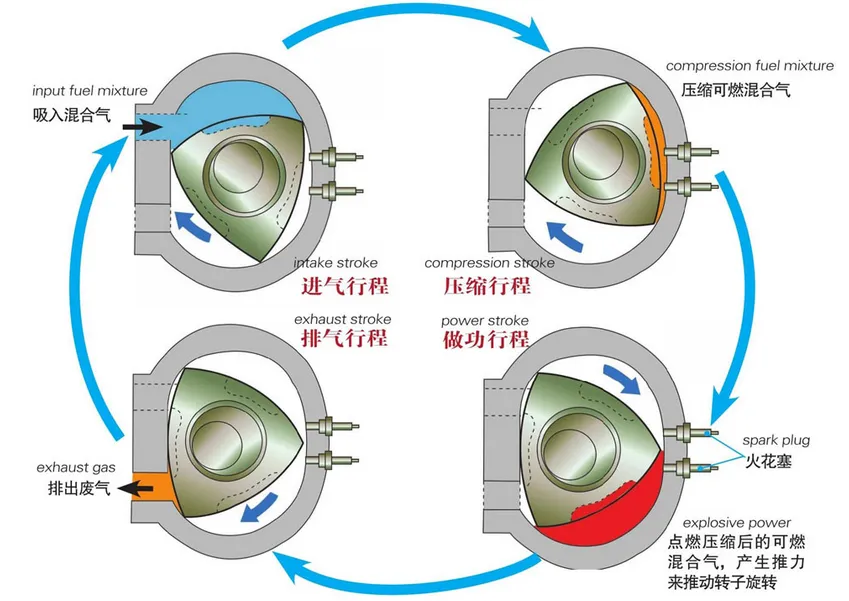
图5 | 转子发动机示意图
(来源:网络)
1.2.4 | 其他类型发动机
另外,各国在延续发展传统航空发动机技术的同时,也在积极探索面向未来无人机及航空器应用的新概念动力架构:面向高超声速飞行器、空天飞行器等场景,已发展出超燃冲压发动机、脉冲爆震发动机、涡轮基组合发动机、火箭基组合发动机等;面向全电及多电飞机的发展需求,则催生了混合动力系统、核动力发动机等新型动力方案的研究。
1.3 | 不同航空发动机的对比分析
当行业都在热议电动化的时候,燃油动力仍然占据无人机动力市场的半壁江山。在长航时、大载重、高原等场景下,燃油的能量密度优势是当前电池技术无法逾越的鸿沟。
转子发动机、活塞发动机与燃气涡轮发动机是当前航空燃油动力的主流,三条路线不是简单的替代关系,而是在不同功率段、不同应用场景下各有优势。
活塞发动机:市场份额约65%,成熟可靠、成本低廉,是当前的绝对主力; 转子发动机:市场份额约15%,但年增速超50%,是增长最快的技术路线; 燃气涡轮发动机:市场份额约20%,高端市场的王者,技术壁垒最高。
表2 | 转子发动机、活塞发动机与燃气涡轮发动机的对比
(来源:信熹资本整理)
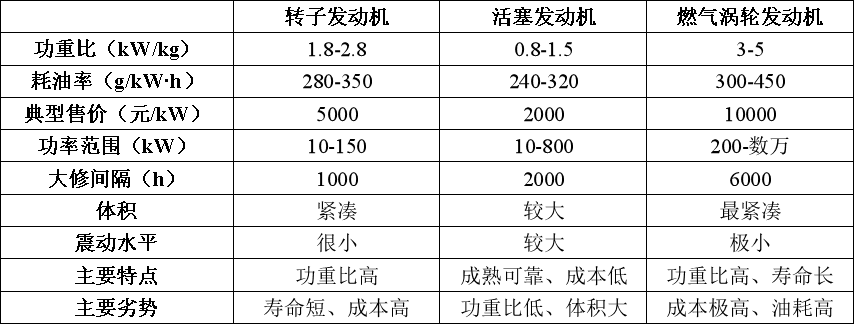
活塞发动机在中小功率区间(数十至数百千瓦)具有更高的经济性和更低的技术门槛,是中大型固定翼无人机及轻型通用航空飞机的主流动力选择,广泛应用于中高空长航时无人机、应急救援、人工影响天气、物流运输、飞行训练等场景。
1.4 | 航空活塞发动机产业现状
现有航空活塞发动机大多机型陈旧,创新节奏明显放缓,技术迭代以渐进式改型为主。20世纪70年代末以来,受产品责任保险成本大幅攀升及经济周期影响,通航飞机产量断崖式下跌,直接压制了发动机厂商的研发投入意愿。为节约成本,各活塞发动机生产商纷纷收缩新产品开发,转而聚焦现有产品的维护与改型。目前多数活塞发动机仍是二十世纪中期机型的延续或改型,如应用最广泛的Lycoming系列。
在全球产业创新停滞的背景下,中国市场正呈现出不同的图景。一方面,国外产品价格较高,叠加中美经贸摩擦、地缘政治不确定性等宏观因素,国产替代诉求逐渐增强;另一方面,军用无人机、低空经济等新兴应用快速兴起,尤其在大型长航时无人机等对续航、载重敏感的场景中,为活塞动力带来了新的市场空间。即使在电动化浪潮之下,2026年国内无人机活塞发动机产业链仍全面爆发,订单排产已至明年,产线满负荷运转,部分厂商甚至开始选择性接单。
这些因素吸引了一批民营企业切入该领域,推动国内航空活塞发动机产业从技术追赶向自主发展迈进。
二、市场规模
2.1 | 通航
民航运输以高涵道比涡扇发动机为主,而通用航空更加注重经济性、可靠性和维护便利性,动力系统主要采用航空活塞发动机及中小型涡桨、涡轴发动机。根据全球通用航空制造商协会(GAMA)统计,如图6所示,活塞飞机长期占据全球通航飞机交付数量主体。但由于单机价值较低,活塞发动机市场规模并不高,贝哲斯咨询数据显示,2025年全球航空活塞发动机市场规模约21.35亿元,中国市场约5.92亿元。
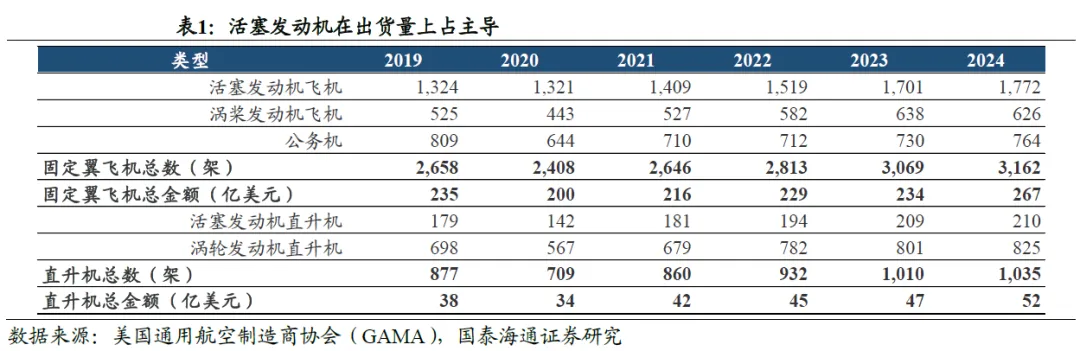
图6 | 通用航空飞机交付量
(来源:GAMA)
总体来看,传统通航市场已进入成熟阶段,新增需求主要来自飞行培训及机队更新,市场增长相对有限。但国际出口管制持续强化,为国产航空活塞发动机创造了国产替代机会。不过,该市场需要发动机适航认证,投入的研发成本高、周期长,还需有较强的产品竞争力。
与此同时,随着军用无人机、重载工业无人机及低空物流快速发展,航空活塞发动机的主要应用场景正由传统通航逐步转向无人机领域,行业增长逻辑也由通航存量市场切换至新兴应用增量市场。
2.2 | 军工
军用无人机已成为航空活塞发动机最大的新增需求来源。俄乌冲突、中东局势等现代战争表明,无人机已由侦察平台发展为集侦察监视、电子对抗、察打一体及后勤保障于一体的综合作战平台,各国持续加快无人机装备建设。The Business Research Company数据显示,2024年全球军用无人机市场规模约154亿美元,预计2029年将增长至265亿美元,年复合增长率达11.44%。
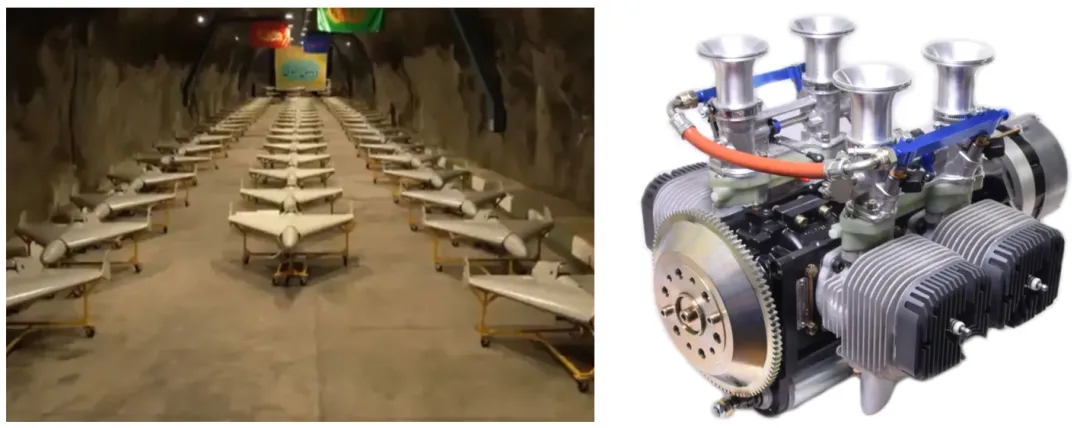
图7 | 伊朗“见证者-136”无人机及其活塞发动机MD550
(来源:网络)
我国军用无人机产业经过多年发展,已形成覆盖侦察、监视、察打一体等任务的完整产品谱系,代表产品包括彩虹系列、翼龙系列及双尾蝎系列,综合性能已达到国际先进水平,并形成国内装备列装与军贸出口双轮驱动的发展格局。
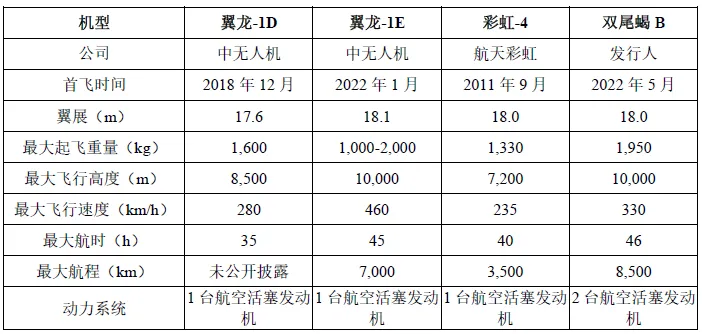
图8 | 2吨级中高空长航时察打一体无人机对比
(来源:文献[3])
Teal Group和头豹研究院数据显示,2019-2025年我国军用无人机市场规模由约19亿美元增长至约41亿美元,年复合增长率14%。预计2028年将进一步增长至61亿美元。
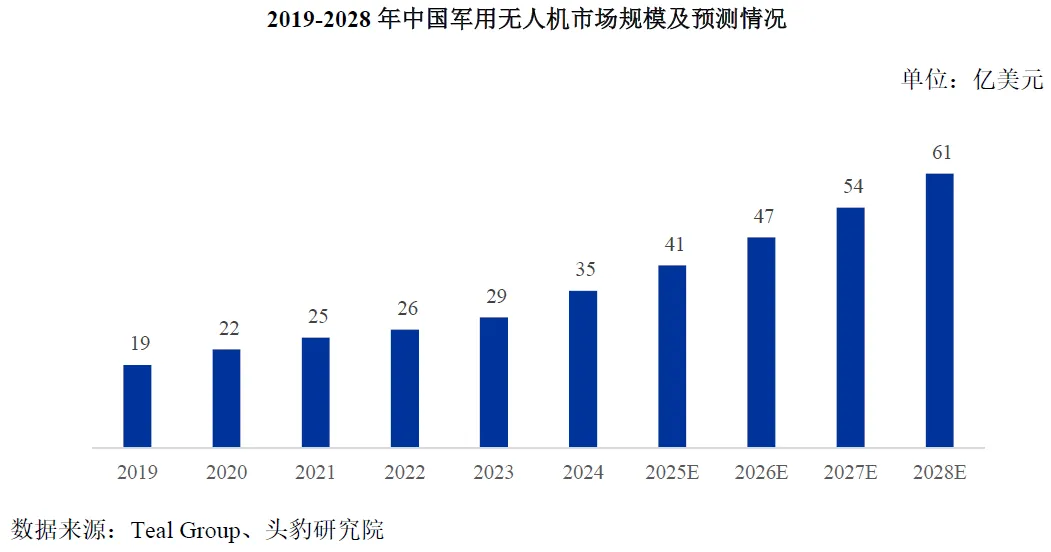
图9 | 中国军用无人机市场规模
(来源:文献[3])
按照动力系统占无人机整机售价10%~20%测算,仅军用无人机对应动力系统市场规模约30~60亿元/年,叠加军用无人车、无人艇等无人装备,动力系统市场规模可进一步提升至约60~90亿元/年。除此之外,军贸出口是当前航空活塞发动机很大的一块市场。
2.3 | 重载工业级无人机
除军工外,国家重大工程建设正推动重载工业级无人机进入规模化应用阶段,成为航空活塞发动机的重要民用增量市场。《"十五五"国家重大工程无人机运输应用研究》指出,无人机将在电网、铁路、水利、矿山、油气管网及应急救援等领域实现规模化应用。与消费级无人机不同,重载工业无人机主要承担物资运输、工程吊装、巡检运维及应急保障等任务,对航时、载荷及环境适应能力要求更高,更适合采用航空活塞发动机。
中国工业级无人机市场规模如图10所示,未来有望达到千亿元级。航空活塞发动机作为大载重长航时最有性价比的航空动力,市场空间预估在数十亿元。
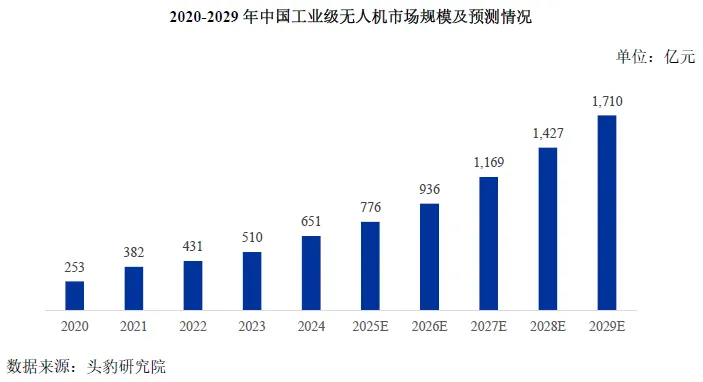
图10 | 中国工业级无人机市场规模
(来源:文献[3])
2.4 | 低空物流运输
低空物流是低空经济的重要应用场景,也是航空活塞发动机未来的重要增长方向。随着电动垂直起降飞行器(eVTOL)、电动短距起降(eSTOL)及固定翼物流无人机快速发展,行业动力路线逐渐收敛至纯电和增程两种方案,分别适用于不同载荷和航程场景。
相较于燃气涡轮增程系统,活塞增程器具备成本低、可靠性高、供应链成熟及易于批量交付等优势,更适用于产业化初期的中长航程低空飞行器,正成为国内部分eVTOL、eSTOL及中大型物流无人机的重要动力方案。
中国物流运输无人机市场规模预测如图11所示,未来有望达到千亿元级。航空活塞增程器作为中大型物流无人机及eSTOL等平台的航空动力系统,对应市场空间有望达到数十亿元。未来市场规模仍将受到适航认证、空域开放及商业模式成熟度等因素影响。
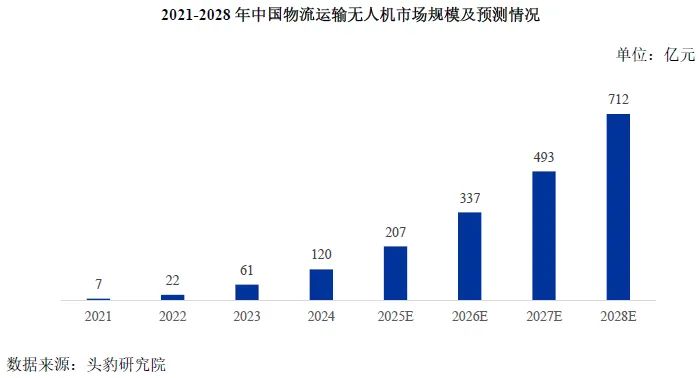
图11 | 中国物流运输无人机市场规模
(来源:文献[3])
三、重点企业
3.1 | 海外企业
美国莱康明(Lycoming)
公司成立于1845年,总部位于美国宾夕法尼亚州,1929年推出首款航空发动机R-680九缸星型发动机,1938年推出首款水平对置航空活塞发动机O-145,奠定了沿用至今的产品谱系。其拥有最完整的对称平衡、风冷生产线,产品包括四缸、六缸和八缸发动机,动力范围覆盖100~400马力。目前,世界上一半以上的通用飞机(包括旋翼和固定翼飞机)都使用莱康明活塞发动机。进入中国市场以来,占据了中国活塞式航空发动机市场的大半壁江山。
美国大陆发动机(Continental)
公司成立于1929年,总部位于美国阿拉巴马州,最初从汽车发动机制造商大陆汽车公司分拆出来,专门从事飞机发动机的研发与生产。2011年被中国航空工业国际控股有限公司收购(收购价1.86亿美元),现已成为中国航空工业集团有限公司旗下企业。公司产品覆盖汽油发动机、航空柴油(重油)发动机及涡轮增压型号,形成多个产品平台,功率覆盖约100~375马力。2026年6月,美国私募基金Arcline拟回购大陆发动机(收购价5.35亿美元),交易完成后公司将重新回归美资。
奥地利罗泰克斯(Rotax)
公司成立于1920年,初期总部位于德国德累斯顿,1943年迁至奥地利,1970年被加拿大庞巴迪收购,2003年庞巴迪剥离休闲产品业务、独立为BRP集团。Rotax现为BRP旗下品牌,总部至今仍设于奥地利。产品功率覆盖约30~160马力,在轻型运动飞机(LSA)细分市场占有率超过80%,是该领域的主导供应商。
德国林巴贺(Limbach)
公司成立于1970年,总部位于德国科尼希斯温特。前身为活塞发动机修理厂,从事活塞发动机维修业务,1970年以后,开始设计、制造航空活塞发动机。产品线功率覆盖约20~160马力:主力为源自大众甲壳虫Flat-4平台的四冲程水平对置发动机(功率约55~160马力),另有功率更低的二冲程发动机产品线,主要面向无人机(UAV)市场。2017年前后,福建德龙航空完成对德国林巴贺的收购,德国林巴贺现为中资控股企业。
3.2 | 国内企业
重庆宗申航发
重庆宗申航空发动机制造股份有限公司成立于2016年,是A股上市公司宗申动力的控股子公司,是宗申动力布局航空动力这一新兴业务的主要平台。宗申动力主业以摩托车发动机、通用动力机械起家,宗申航发是其从传统内燃机制造向航空活塞发动机转型的核心载体。公司的CA系列产品在功率分段与安装接口上对标Rotax现有主力机型(912/914/915系列),采取'形替产品'策略以降低客户更换成本。早期C系列则以直接功能替代的方式切入翼龙、彩虹等主力无人机平台。2020-2023年间,公司先后完成5轮融资,估值从6.23亿元升至22亿元,公司于2025年10月终止IPO,触发回购。2023-2025年营业收入分别为0.93亿元、1.60亿元、2.33亿元,净利润-0.43亿元、-0.04亿元、-0.25亿元。
安徽航瑞动力
安徽航瑞航空动力装备有限公司成立于2015年,在芜湖市政府与中国航天科技集团的共同支持下设立。公司专注重油(柴油压燃)航空活塞发动机正向自主研制,产品覆盖4-600kW,代表型号"云雀"DB416、"猛雕"DB442(300kW级),采用FADEC全权限数控、重油燃烧等技术,实现100%自主知识产权、100%国产化。产品已配套AR-500舰载无人直升机、彩虹-4升级版、腾盾大型无人运输机等30余款机型,客户以军工院所、央企为主。
芜湖钻石航发
芜湖钻石航空发动机有限公司成立于2013年,由芜湖市政府和中国电子科技集团共同组建。公司经历"引进消化-完全自主"两步走:2017年引进奥地利AE300国产化,自主研发的AEC2.0L重油活塞发动机2023年获国内首个TC型号合格证。与关联公司中电科钻石飞机制造形成发动机-整机全链条国产化闭环。公司是国内唯一参与CCAR-33部规章修订的工业企业,牵头制定行业首批国家标准。相较其他标的聚焦无人机场景,钻石航发唯一深耕有人通航飞机市场并持有TC证,壁垒更高。
四川鸿鹏航空
四川鸿鹏航空航天装备智能制造有限公司成立于2020年,创始团队具军工背景。公司采取"引进消化-正向研发-国产化"路径,通过与乌克兰伊夫琴科-前进设计局等国际机构战略合作,引进技术并进行国产化创新。通过深度整合成熟的汽车供应链资源来降低成本,聚焦适航标准、低成本的策略。核心产品包括360kW级涡桨发动机、E300涡轮电混动力系统、D160重油活塞发动机。其中D160重油活塞发动机公司2024年初携手意大利迪塞尔公司推出的发动机,是国内目前唯一获得EASA适航认证的航空发动机,也是一款成熟的“汽改航”产品。
厦门林巴贺
厦门林巴贺航空发动机股份有限公司成立于2012年,沿袭德国林巴贺发动机的生产工艺及技术,立足于德国的平台引进、消化、吸收、提高德国的发动机技术,以满足国内市场对高性能无人机发动机和通用航空发动机的需求。
上海易多思
上海易多思航空科技有限公司成立于2019年,总部位于上海,在日本设研发中心,团队由东京大学归国博士后许筠带领。主营活塞式航空发动机及大载重长续航无人机研发生产,产品含EDOS-1300系列发动机、100kW级航空增程器、JX450油动无人机整机,定位"小型化、轻量化、高功重比"。
其他
其他企业还有安徽砺德、天津象限科技、浙江直列动力、上海驰序空宇、湖南煋航动力等。
四、发展趋势
航空活塞发动机正朝着重油化、混动化、数字化及汽车工业技术融合方向发展,而适航认证要求持续提高,使行业竞争逐渐由单一产品性能竞争转向"技术研发+工程验证+适航认证+持续适航保障"的综合能力竞争。对于国内企业而言,未来能否建立完整的适航取证和持续适航能力,将成为进入国际市场和实现规模化应用的关键。
4.1 | 重油化
传统的通用航空活塞发动机主要使用100LL有铅航空汽油。由于铅排放对环境的危害,美国联邦航空管理局(FAA)和欧洲航空安全局(EASA)正在强力推动向无铅航汽转型,但高昂的发动机改装成本和补充型号证书(STC)申请程序阻碍了其大面积普及。这一环境压力加速了重油(航空煤油/柴油)活塞发动机在无人机和有人通航领域的普及。
重油活塞发动机多采用压燃式设计,直接利用航空煤油或柴油作为燃料。其燃油闪点高,极大提升了飞行器的战场生存能力和物流运输安全性。同时,重油系统省去了火花塞和高压点火系统,因而在高原、高湿、强电磁干扰等严苛环境下的工作鲁棒性更强,非常适合中空长航时无人机及特种运输飞行器
4.2 | 混动化
混合动力推进系统将活塞发动机的效率与电动机的环境效益结合起来。通过在某些飞行阶段(例如起飞和爬升)利用电力以及依靠活塞发动机进行巡航,飞机可以显着节省燃料并减少排放。这与日益增长的环境问题和尽量减少航空碳足迹的监管压力相一致。
4.3 | 功率密度提升
活塞发动机虽然成熟,但仍在不断演进。提升功率密度主要有六条路径:
涡轮增压:最有效,可提升功率30%-100%; 燃油喷射升级:从化油器到电喷到缸内直喷,效率提升15%+; 轻量化设计:铝合金→镁合金→复合材料,减重20%+; 可变气门正时:优化全工况效率,节油5%-10%; 冷却技术升级:风冷到液冷到精确热管理; 新材料与涂层:陶瓷涂层、耐高温材料,减摩增寿。
4.4 | 汽车工业技术的航空溢出
航空活塞发动机研制路线主要有两条:一条是针对飞行器需求全新研制;另一条是由汽车发动机经航空适应性改型研制,称为"汽改航"。
全新研制的活塞发动机一般设计成水平对置结构,以便于在飞机上布局,同时充分考虑轻量化设计,重量方面具有较大优势。目前在用的活塞发动机很大比例属于该类型,如Lycoming及Rotax系列产品。该类发动机虽在装机布局和轻量化方面优势明显,但受制于实际用量小,需要经过很长时间的使用和改进才能促成成熟完善;用量小也导致供应链维系、生产组织及研发成本摊销压力大,发动机成本居高不下。更高投入、更长回报周期是全新研制路线难以解决的问题,一款航空发动机研发后往往会应用数十年而不做根本性技术改动,导致技术水平相对落后。
相对全新研制路线的问题,基于汽车发动机进行航空适应性改进成为一条简单可行的路线。汽车产业的大批量应用大幅拉低了"汽改航"发动机核心机的成本摊销,使其更具市场竞争力。Continental Diesel系列(基于奔驰汽车发动机改型,现更名为CD-135/CD-155/CD-300)及Austro Engine AE300就是基于该路线研发。长期的汽车使用经验充分验证了核心机的可靠性;新技术、新工艺在汽车上经过短短几年应用和改进后,即可直接移植到该类航空发动机上。然而,汽车发动机设计对轻量化关注度不足,也将重量偏大的问题带入了改进研制的航空活塞发动机中——尽管如此,凭借更低的油耗和FADEC电子控制带来的操作简化,这一劣势在实际使用中得到部分抵消。
4.5 | 适航认证能力成为核心竞争壁垒
航空活塞发动机属于高度安全关键产品,其商业化应用不仅取决于技术性能,更依赖于严格的适航认证体系。
随着发动机控制系统逐渐由传统机械控制向全权限数字电子控制(FADEC)演进,适航认证范围也不断扩展至电子硬件、软件及网络安全等领域。发动机控制软件通常需满足DO-178C等航空软件开发规范,电子硬件需符合DO-254等标准,系统级安全分析则需满足ARP4754A、ARP4761等工程要求。相比传统机械式发动机,新一代数字化发动机的认证周期更长、验证工作量更大,对企业的软件开发、系统工程及测试验证能力提出了更高要求。
与此同时,无人机、eVTOL及混合动力航空器等新型飞行平台快速发展,也推动适航标准持续演进。未来,航空活塞发动机企业不仅需要满足传统动力装置的可靠性要求,还需具备系统集成、安全分析及持续适航保障能力,适航认证能力将逐步由产品准入门槛演变为企业综合竞争力的重要组成部分。
参考文献:
[1] 《通航动力产业深度:国产替代,道阻且长》 | 国泰海通证券 2026
[2] 关于航空发动机,这绝对是史上最烧眼的一篇文章 | 航空发动机人公众号 2025
[3] 《四川腾盾科创股份有限公司招股说明书》 2026
[4] 《中国无人机动力装置现状浅析》 航空动力 2019
[5] 《通用航空活塞发动机现状及发展趋势探讨》 内燃机与配件 2020
[6] 《航空重油活塞发动机技术难点与发展启示》 航空动力学报 2024
[7] 《活塞发动机“汽改航”工程应用中的关键技术》 航空动力学报 2026
[8] 混合动力电动飞机市场规模、份额和行业分析 | Fortune Business Insights 2026
[9] 【无人机动力系统深度研究之三】无人机燃油动力系统全景拆解:活塞、转子、燃气轮机,谁是低空经济的"心脏"? | 嘲风领航公众号 2026
END
延伸阅读
北外滩科创会客厅
信熹洞见 · 研究


发表评论
发表评论: