
 研报速递
2026年9月,国内及贸易出口合计销量295.6万辆,环比增长9%,同比下降8.4%。从市场热点来看,近期新能源汽车增值税出口退税率下调,叠加中欧就混动车型进口配额开展谈判,内外政策与贸易环境出现变化,将给汽车贸易出口市场带来不确定性。本报告围绕9月国内及贸易出口的销量走势与市场热点进行研究分析。
汽车市场销量走势分析
国内及贸易出口市场概况:环比增长,同比下滑
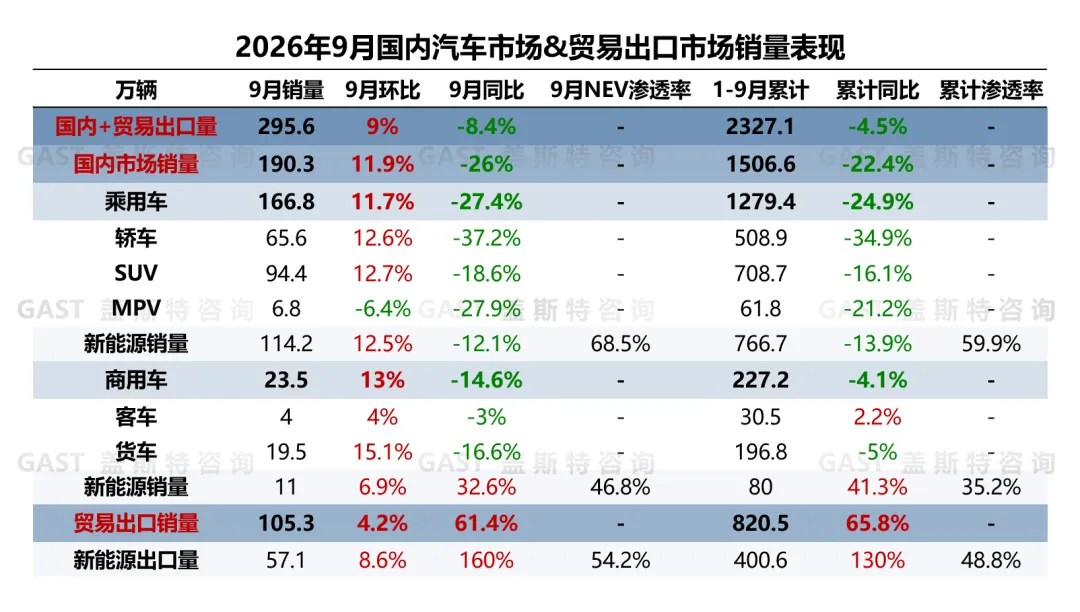
2026年9月,国内及贸易出口合计销量295.6万辆,环比增长9%,同比下降8.4%。当月车市实现环比温和修复,贸易出口延续高速增长态势;但受国内终端需求偏弱、消费者观望情绪较浓以及去年同期高基数等因素影响,“金九”旺季效应偏弱,市场同比表现持续承压。
从各细分市场来看,国内乘用车市场表现仍较为低迷,仅NEV商用车市场实现同比增长。贸易出口市场同环比双增长,连续四个月销量突破一百万辆,其中NEV出口同比增长1.6倍。
国内汽车销量概况
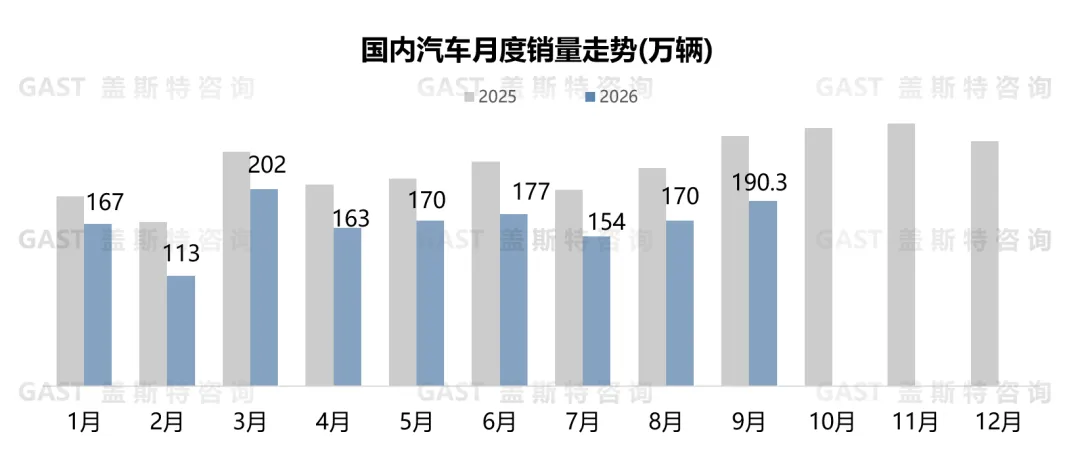
9月,国内汽车销售190.3万辆,环比增长11.9%,同比下降26%。乘用车市场中,新能源车型占据绝对主导,1-9月NEV渗透率已达到60%;而燃油市场持续萎缩,同比下滑47.3%。商用车方面,货运需求回暖叠加公交电动化订单集中交付,带动NEV商用车销量快速增长。
国内乘用车销量:连续6个月同比降幅超20%
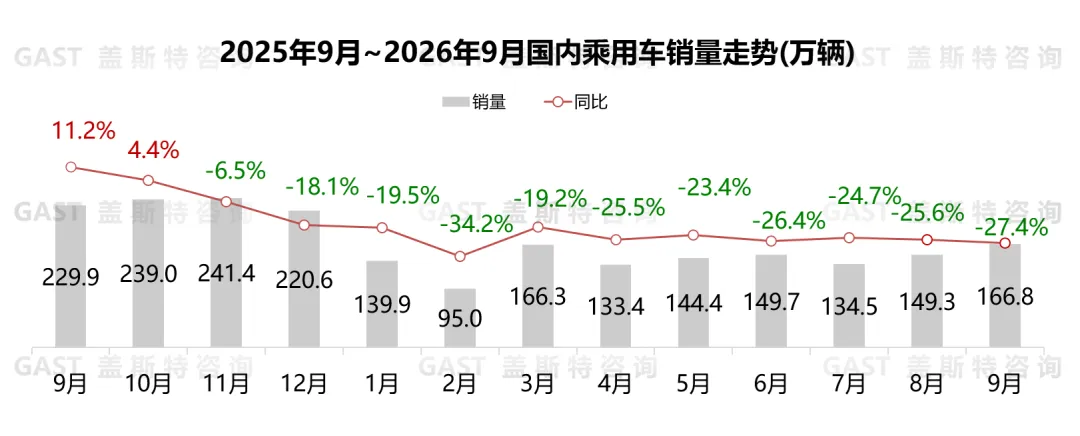
9月,国内乘用车销售166.8万辆,环比增长11.7%,同比下降27.4%。政策方面,福州、广西等地发放新一轮购车补贴;供给方面,车企促销力度加大,当月超30个品牌集中推出现金优惠、金融权益等让利方案;需求方面,消费信心偏弱,叠加市场多轮降价,强化消费者对年末价格持续下探的预期,市场观望情绪浓厚。
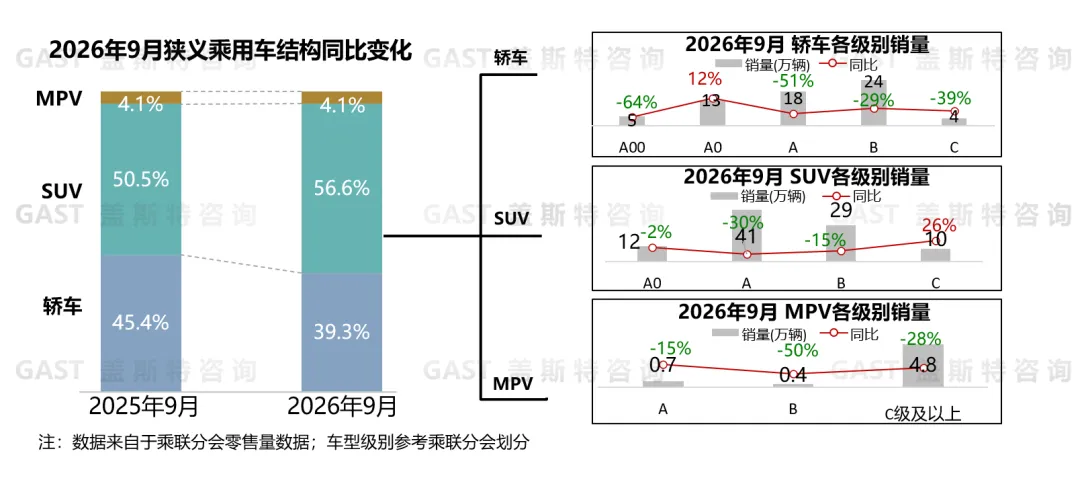
国内乘用车品类维度:SUV份额持续提升
轿车份额为39.3%,同比下降6.1个百分点。A0级实现同比正增长,其中吉利星愿销量再度突破4万辆,创近12个月新高;零跑A05上市首个完整月,销量突破1万辆。A级与B级受ICE影响销量持续下滑,MG品牌在细分市场表现相对稳健,MG4及MG07单月合计销量超2.8万辆。
SUV份额为56.6%,同比增长6.1个百分点。A级中自主品牌ICE车型普遍下滑,部分合资ICE短暂回暖。B级市场中合资及BBA品牌同比大幅下滑,NEV产品韧性突出,特斯拉Model Y月销突破5万辆,登顶全品类销量榜首;小米澎程N70贡献超7千辆销量。C级及以上产品密集投放带动市场持续增长,比亚迪大唐成为本月细分市场销量冠军。
MPV份额为4.1%,同比持平。A级市场持续收缩,上汽通用五菱星光730单款车型支撑该市场64%的销量。B级市场同比降幅最大,主力车型东风风行菱智、广汽本田奥德赛同比均下滑约60%。C级市场同比下滑28%,广汽丰田赛那、上汽通用别克GL8、腾势D9、岚图梦想家等前期主力车型同比减量均超2千辆;新品方面,新一代理想MEGA上市带动车型销量修复,尊界V800处于首销阶段,两款车型月销量均突破2千辆。
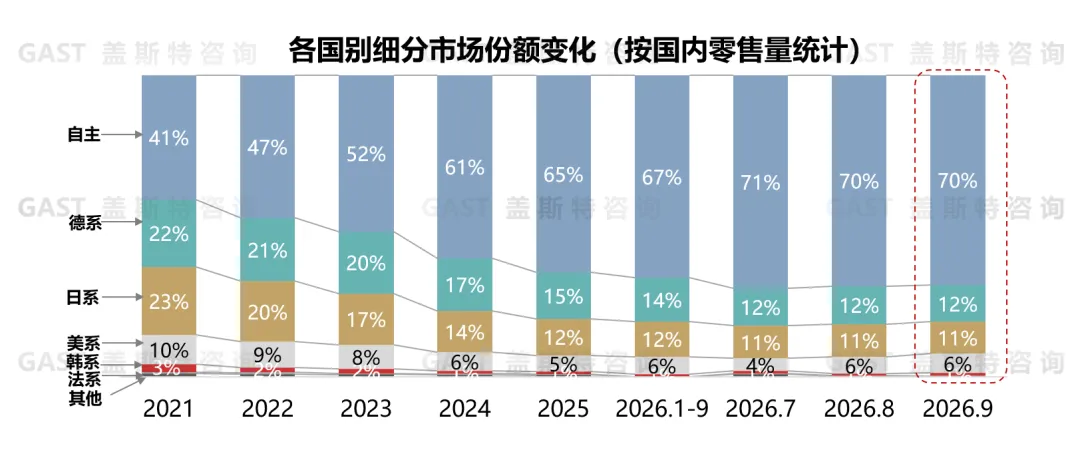
国内乘用车国别维度:自主品牌份额连续三个月稳定在70%左右
市场份额角度,9月自主品牌份额为69.8%,同比增长2.8个百分点。
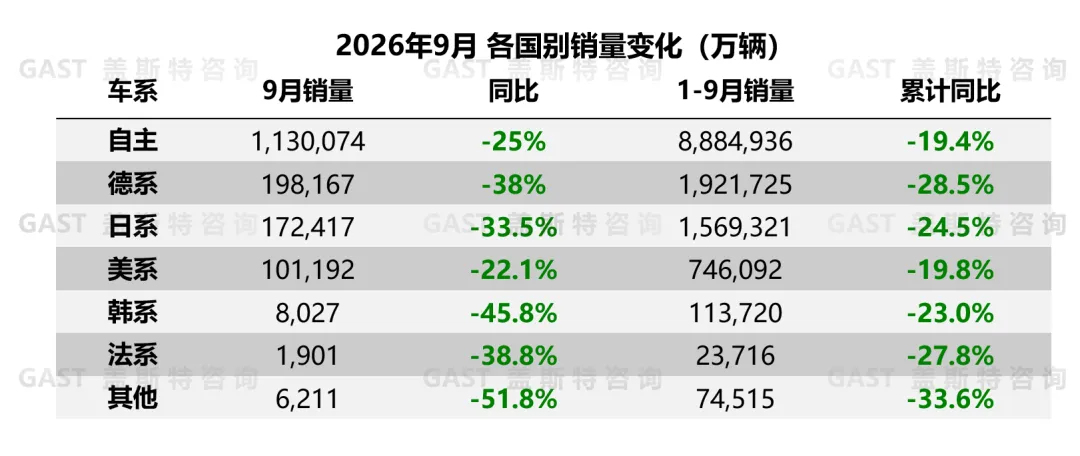
销量变化角度,9月美系同比降幅较前期有所收窄,日系、德系降幅进一步扩大。
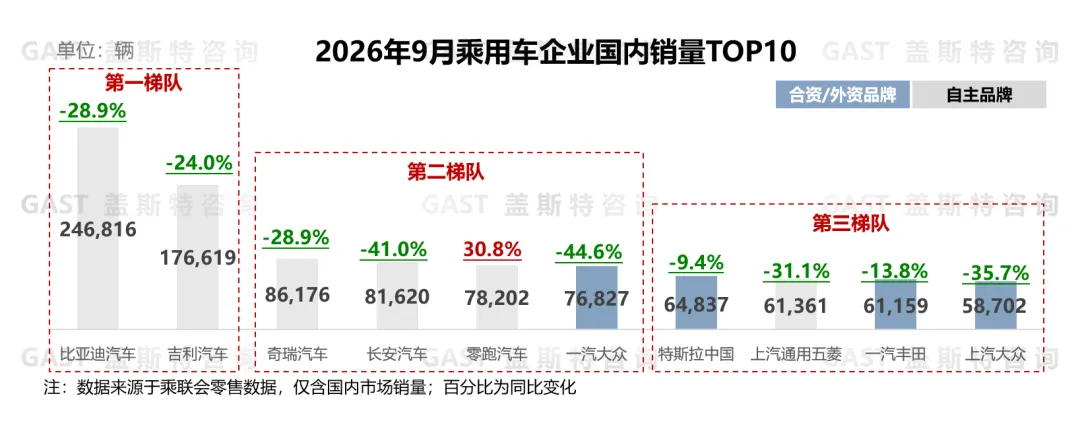
乘用车企业国内销量TOP10:自主品牌占据6席
从9月TOP10厂商的销量表现来看,零跑国内销量延续同比两位数高增长态势;特斯拉降幅收窄至10%以内,在头部厂商中表现相对突出;其余车企同比下滑幅度仍偏大。具体来看,比亚迪:受二代刀片电池产能供给不足影响,纯电车型终端订单交付受限,海洋网、王朝网合计销量同比减少12万辆;吉利:旗下仅极氪品牌实现同环比增长,其中8X、9X合计贡献超7千辆增量;长安:主品牌同比减少约4万辆,逸动、长安CS75PLUS等主力车型月销量仅5千辆左右;零跑:9月保持30%以上同比增速,但交付重心向海外倾斜,国内单月销量环比回落;特斯拉:时隔19个月再度推出现金优惠,单月销量突破6万辆;一汽丰田:卡罗拉锐放、RAV4荣放等部分ICE车型销量回暖,拉动整体同比降幅收窄;上汽大众:ICE拖累整体表现,但NEV销量同比翻倍增长,其中ID.ERA 5S销量超7千辆。
国内新能源乘用车销量概况
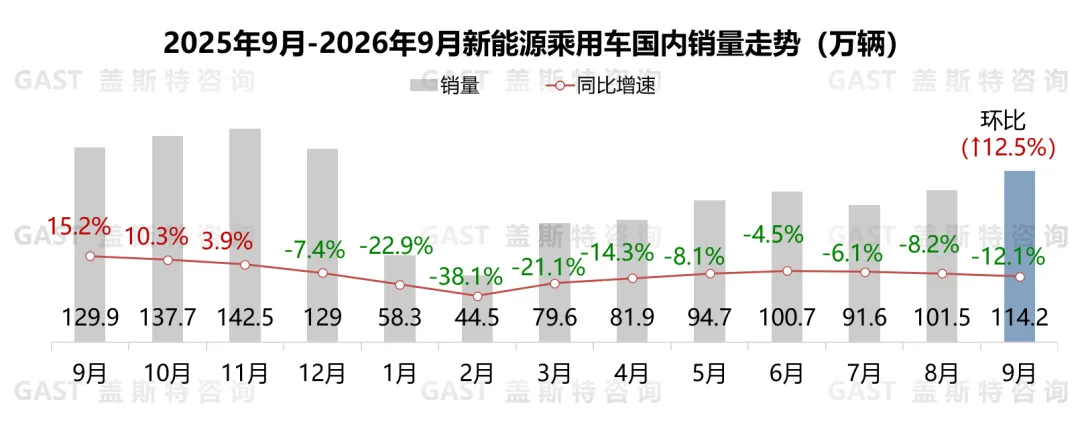
9月,国内新能源乘用车销售114.2万辆,环比增长12.5%,同比下降12.1%。在去年同期地方促消费补贴退出、终端集中抢单带来的高基数影响下,本月NEV乘用车同比超两位数下滑。
新能源乘用车国内销量TOP15车型:纯电占据主导地位
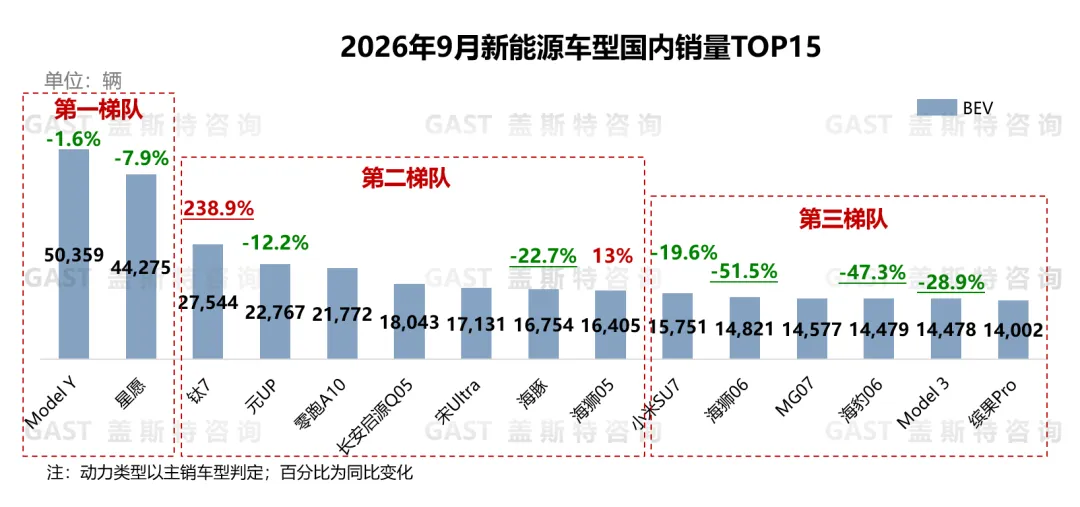
9月,TOP15车型中比亚迪占据6席,维持断层领先。具体来看,特斯拉Model Y:季度末集中国内交付叠加1万元限时现金优惠,拉动车型环比涨幅超72%;吉利星愿:连续两个月环比增长,9月销量时隔十个月再度突破4万辆;比亚迪元UP:2027款元UP飞驰版上市,叠加部分门店加码限时福利,连续三个月销量超2万辆;比亚迪宋Ultra:插混版上市后销量环比持续提升,纯电与插混版本月销量均超过8千辆;上汽MG07:搭载Momenta高阶智驾方案,且当前处于上市限时活动价阶段,上市首个完整月销量超1.4万辆;比亚迪海豹06:2027款海豹06完成上市,动力、续航及智驾辅助配置均有升级,带动销量环比上涨。
国内商用车销量:同比连续三个月双位数下滑
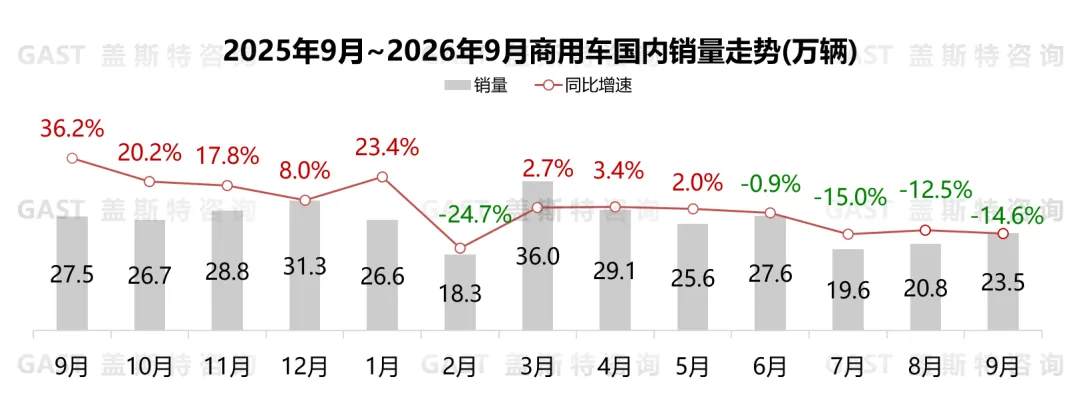
9月,商用车国内销售23.5万辆,环比增长13%,同比下降14.6%。动力结构持续分化,NEV商用车同比增长超32%,传统燃油商用车同比下滑35%,国内商用车市场NEV渗透率达47%。
从细分市场看,9月货车国内销售19.5万辆,环比增长15.1%,同比下降16.6%,秋收季叠加双十一前置备货启动,运力需求迎来季节性回升,拉动货车市场环比上行;客车国内销售4万辆,环比增长4%,同比下降3%,城配物流与下沉市场出行需求支撑轻客板块增长。
汽车贸易出口总体概况
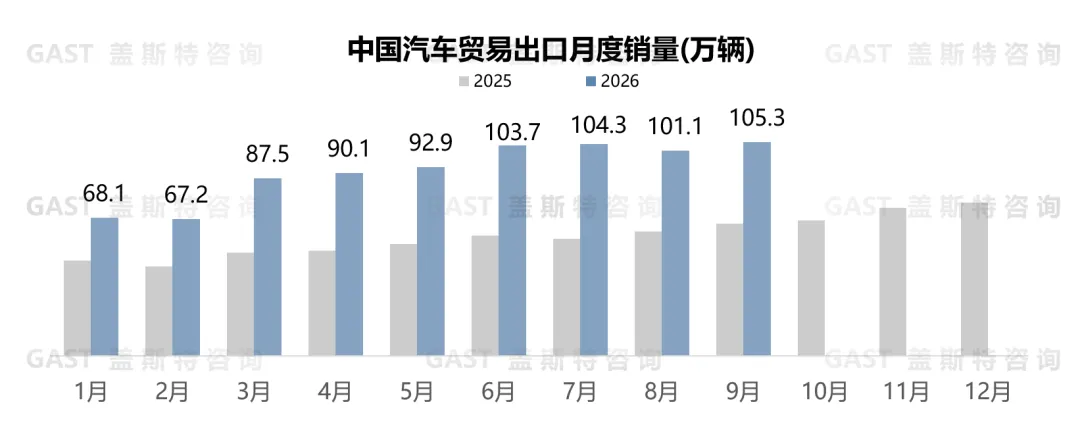
9月,汽车贸易出口105.3万辆,环比增长4.2%,同比增长61.4%。从动力类型看,ICE贸易出口量同比增长12%,NEV贸易出口量同比增长1.6倍,占总出口量比例超54%。
新能源汽车贸易出口销量:占总出口量比例连续4个月超50%
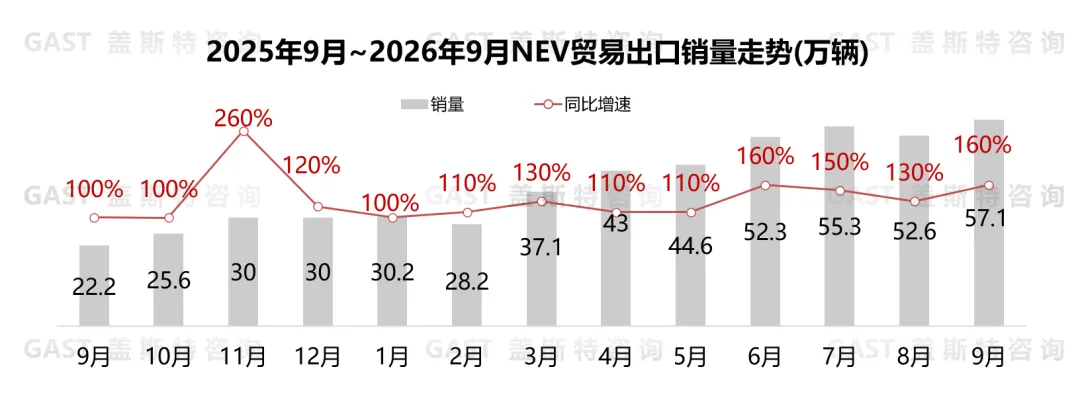
9月,新能源汽车贸易出口57.1万辆,环比增长8.6%,同比增长1.6倍。从车型结构看,NEV乘用车贡献近34万辆增量;从动力类型看,插混车型增幅明显,贡献15万辆增量。
汽车市场热点解析
市场热点:出口连续四个月破百万,但政策调整带来不确定性
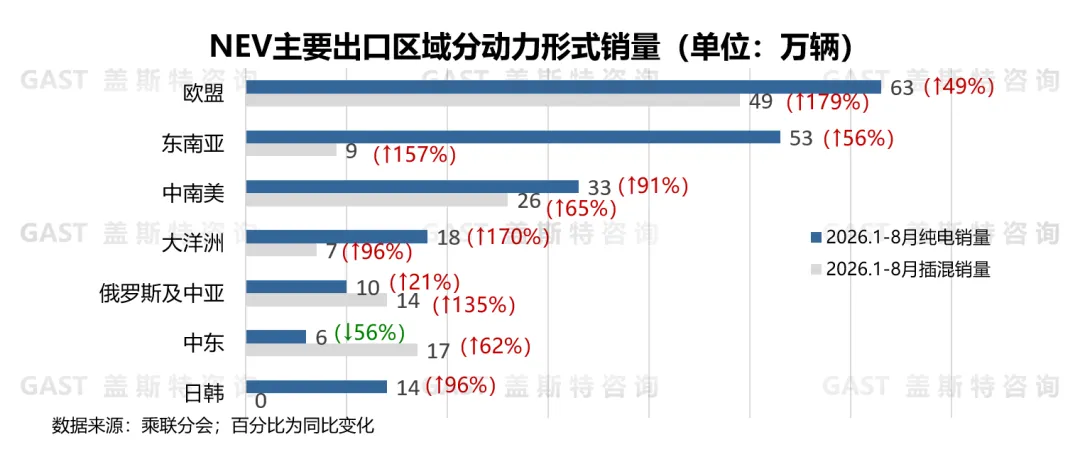
今年以来,汽车贸易出口维持较强表现。从总量维度看,中国汽车贸易出口已连续四个月突破百万辆,但单月规模稳定在105万辆上下,行业出口体量进入阶段性增长平台期。分动力形式与出口区域来看,插混车型出口增速显著,其中欧盟市场拉动效应最为明显,该区域插混出口量与纯电车型的差距持续收窄。
与此同时,海内外相关贸易政策迎来调整。新能源汽车增值税出口退税率由13%下调至9%,将推高车企出口成本,对低价薄利的入门车型出口形成较大冲击;欧盟拟对中国混动车型采用关税配额方式划定进口额度,或将约束插混车型面向欧盟市场的增长空间。
受上述政策调整影响,车企有望抢抓退税窗口期集中安排出口交付,预计年末至2027年一季度将迎来一轮短期出口高峰。在出口结构层面,低价走量车型的出口规模将逐步收缩,车企增加高附加值车型海外投放,同时推动插混车型出口进一步向中东、拉美等区域分流。
盖斯特观点:2026年四季度贸易出口市场仍具备较强韧性,全年出口量有望达1200万辆。不过,近期增值税出口退税下调、中欧混动车型贸易磋商等政策及贸易环境变化,将对2027年汽车出口结构构成挑战,但也将持续倒逼车企推进高质量出海转型。
盖斯特部分咨询项目介绍
某国内整车企业-全面AI化转型战略与落地方案
某国内整车企业-基于AI的创新能力体系建设
某国内整车企业-新出海趋势与发展策略研究
某国内整车企业-企业产品开发体系再造
某国内整车企业-企业技术路线优化策略研究
某国内整车企业-企业智能制造体系升级方案研究
某国内整车企业-智能网联汽车发展战略与关键问题研究
某国内整车企业-飞行汽车发展潜力与落地策略研究
某外资豪华车企业-电动车成本综合优化策略
某外资整车企业-新本土化与应对策略研究
某外资整车企业-AI转型策略研究
某外资整车企业-中国未来出行方式与商业模式研究
某外资整车企业-产业发展、政策研究及企业应对策略综合研究
某造车新势力企业-下一代AI产品形态设计及能力建设
某造车新势力企业-电动汽车产品与技术策划
某大型国企-汽车业务发展战略及投资布局方案
某国内零部件企业-AI技术底座(AIDV)战略发展项目
某国内零部件企业-人形机器人发展潜力与路径研究
某国内零部件企业-研发体系重构与研发流程优化方案
某外资零部件企业-中国智能座舱业务发展战略与商业模式解析
某外资大型能源公司-电动化转型策略研究
某国内供应商企业-充电基础设施布局及商业模式分析
某大型科技企业-智能网联汽车全生命周期设计策略研究
某国内研究机构-汽车大数据产业发展战略、业务模式与企业数字化转型研究
某直辖市-“十四五”汽车产业发展战略研究
长三角某城市-汽车未来特色小镇建设规划
某省会城市-汽车及相关产业集群转型升级与精准招商策略
近期回顾

发表评论
发表评论: