
 研报速递
点击蓝字 关注我们
C
C
T
P
2026年10月,牛津能源研究所(OIES)发布《LNG in Maritime Decarbonisation》研究报告,系统评估了液化天然气(LNG)在全球航运脱碳进程中的结构性角色。报告结合监管演变、船队投资、基建适配性与燃料成本对比展开分析,核心结论显示:依托成熟供应链形成的短期合规优势真实存在,但正随全生命周期排放监管的落地快速收窄;LNG的长期定位是过渡燃料还是短期合规工具,将取决于监管设计、甲烷减排进度与绿色甲烷燃料的规模化节奏。
LNG为何迅速成为航运业的重要替代燃料?

LNG在航运业的崛起,首先源于监管要求、技术成熟度和基础设施条件的共同作用。2020年,国际海事组织《国际防止船舶造成污染公约》(MARPOL)实施全球船用燃油硫含量上限要求。LNG本身几乎不含硫,可以显著减少硫氧化物和颗粒物排放,因此成为船东应对新规的现实选择。
与此同时,双燃料发动机的发展降低了船舶使用LNG的技术门槛,既有天然气液化、接收和储运设施也为船用LNG提供了基础。报告显示,2025年全球已有超过600艘非液化天然气运输船的LNG动力船投入运营,LNG加注服务覆盖222个港口,相关供应链投资超过1500亿美元。
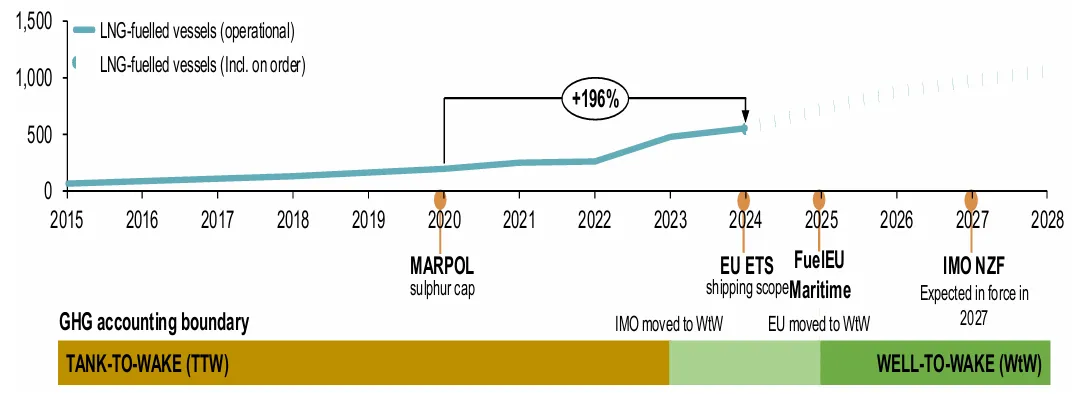
图1 2015-2028年LNG动力船队增长与航运脱碳监管演进
*图片来源:OIES基于Clean Shipping International(2026)、美国环境保护署(2025)数据整理
值得注意的是,LNG早期的减排优势主要基于燃烧端排放核算。随着全球航运脱碳政策转向全生命周期温室气体核算,这一优势的基础正在发生结构性变化。

监管规则变化,正在改变LNG的减排与成本逻辑

报告重点分析了欧盟碳排放交易体系(EU ETS)航运板块、FuelEU Maritime以及IMO净零框架对LNG的影响。三者的制度设计并不相同,但共同趋势是逐步加强对温室气体排放的约束。
具体来看:FuelEU Maritime于2025年生效,对停靠欧盟港口的船舶提出燃料全生命周期温室气体强度要求;欧盟碳排放交易体系2024年覆盖航运业2026年起将甲烷、氧化亚氮纳入碳定价;IMO净零框架草案于2025年4月在MEPC 83会议获批,按最初时间表预计2027年正式生效,框架配套设置分级合规缴款机制,并设立专项基金用于奖励零/近零温室气体排放燃料与船舶。
对LNG而言,最核心的影响是甲烷排放被全面纳入成本与合规核算。LNG燃烧端的二氧化碳排放虽低于传统燃油,但天然气开采、液化、运输、储存环节的甲烷泄漏,以及发动机未充分燃烧导致的甲烷逃逸,都会计入全生命周期排放。由于甲烷在20年尺度下的全球变暖潜势约为二氧化碳的83倍,即使少量泄漏也会显著削弱LNG的减排效果。
这种影响存在明显的技术差异:高压二冲程发动机甲烷逃逸率低,合规优势更持久;占现有船队比例更高的低压四冲程发动机逃逸率更高,将更早面临合规成本上涨。因此不同LNG船舶的减排表现与合规成本并不一致。

成本交叉:合规优势窗口以“年”为单位收窄

为量化监管对燃料竞争力的影响,报告将LNG叠加合规惩罚后的成本,与电制氨、电制甲醇、电制甲烷三类零碳燃料进行对比。
基准情景下,同时计入欧盟与IMO双重合规成本后,化石LNG的有效燃料成本(含燃料采购价与排放惩罚成本)将从当前约14美元/吉焦升至2030年的19美元/吉焦、2036年的36美元/吉焦,2050年达到约98美元/吉焦。成本上升的核心驱动因素是监管惩罚,而非LNG燃料本身的价格波动。
成本交叉点方面,参考情景下LNG成本约在2032—2033年超过电制氨;乐观情景下(电制氨成本更低),交叉点可提前至2030—2031年;与电制甲醇、电制甲烷的交叉点则大致在2035年前后。
报告同时强调,上述时点并非确定结论,高度依赖于排放强度假设、发动机类型、船舶航线、碳价轨迹等变量。若船舶采用低逃逸发动机、掺混生物LNG,成本上升节奏会明显放缓。报告核心传递的是方向性判断:化石LNG的合规优势真实存在,但正在持续收窄,优势窗口以数年而非数十年计。

转型风险:路径依赖与资产锁定挑战

报告并未将LNG简单定义为“过渡燃料”或“合规工具”,而是指出其最终定位取决于现有体系能否向低碳甲烷升级。
从技术路径看,化石LNG— 生物LNG— 电制甲烷的甲烷脱碳路径,可复用现有船舶发动机与加注设施,是改造成本最低的转型路径。欧盟已建立生物甲烷质量平衡机制,允许接入天然气管网的生物甲烷用于船用加注;若该机制向全球推广,现有LNG基建可转化为低碳燃料的交付网络。
但这一路径并非必然实现:生物甲烷与电制甲烷目前供应规模有限、成本偏高,且其减排效果能否获得监管充分认可仍存不确定性。与此同时,氨、甲醇等零碳燃料也在分场景渗透,但同样面临供给不足、基建不完善等约束。
值得警惕的是航运业的路径锁定风险。船舶使用寿命长达20—30 年,2025年全球替代燃料船舶订单中LNG动力占比已达79%,若这一结构持续,零碳燃料的需求信号不足,可能拖慢供应链成熟节奏。若船东仅基于当前合规优势大规模投资化石LNG船舶,未预留燃料转换空间,未来可能面临持续攀升的合规成本,甚至资产搁浅。同时LNG加注终端改造为氨、氢设施的成本较高,多数已建成终端未预留改造空间,也可能形成基建层面的锁定。

整体而言,这份报告的核心并非否定LNG的价值,而是提醒行业重新审视投资逻辑:LNG的基建优势是其他替代燃料短期内难以复制的,但这并不自动构成长期脱碳的解决方案。
报告提出,要推动LNG向真正的过渡燃料转化,需三方面政策支撑:建立可信且逐步收紧的碳定价机制;推广生物甲烷质量平衡规则,拓展现有基建的低碳用途;完善IMO零碳燃料奖励机制,基于全生命周期排放表现而非燃料类型实施激励。否则,短期的合规优势,很可能转化为长期的成本与资产风险。
*本文所引用的全部数据、事实及结论,均依据OIES“LNG in Maritime Decarbonisation”报告原文
CCTP致力于促进行业内的观点传播与合作交流。若需转载,敬请注明出处,或与秘书处取得联系:hazel.wang@icet.org.cn
CCTP知识共享与观点交流平台已建立
感兴趣的伙伴们
请添加小助手微信(cctp-2018)
备注“姓名+单位”申请入群
期待大家的加入!
关于我们
中国清洁交通伙伴关系(China Clean Transportation Partnership)
是一个非营利、自愿性的交流、合作及观点传递平台。
聚焦政策和技术创新,加速交通迈向零排放。
官方网站|www.cctp.org.cn
新浪微博|清洁交通伙伴关系_CCTP
点击“分享”“赞”和“在看”,让更多朋友看到文章吧~

发表评论
发表评论: