
 研报速递
精益 · 敏捷 · 强韧 · 融合 · 感恩
上图为:出海服务港版头
今日推送约18000字,
使用各类读屏,听读时间约54分钟。
低视力伙伴可点击右上角菜单中的“调整字体”
设置文本大小,方便查看。
摘要
波兰(The Republic of Poland)作为中东欧最大、欧盟第六大经济体,建筑市场正处于恢复增长阶段,重大交通基建、能源转型项目、仓储物流及保障性住房正在释放市场机会。但受国内二元政治格局影响,当地政策存在一定不确定性,叠加欧盟严苛的建筑技术法规、产品认证要求、欧盟外国补贴条例(FSR)申报义务、建筑业劳动力短缺、欧盟资金拨付与欧盟过度赤字程序(EDP)带来的财政约束,市场准入与经营风险较为突出。本土头部企业和西欧承包商占据市场主导地位,中资企业虽在部分基建工业领域取得项目突破,但仍面临标准适配不足、属地化能力薄弱、跨境税务及公共采购等现实挑战。企业宜采取渐进式布局思路,优先选择风险可控的试点项目,借助联合体、专业分包等模式落地业务;高度重视FSR申报、联合体连带法律责任风险,发挥绿色与数字化技术优势,强化全链条合规管理,逐步实现从项目承包商向区域市场经营者的转型。
引言
波兰共和国(The Republic of Poland)位于欧洲中部,北临波罗的海,南接捷克和斯洛伐克,东邻白俄罗斯和乌克兰,西连德国,是连接东西欧的重要枢纽国家。波兰国土面积约31.27万平方公里,人口约3735万,是中东欧地区面积最大、人口最多的国家,也是欧盟第六大经济体。
波兰地势南高北低,北部为平原和丘陵,南部为苏台德山脉和喀尔巴阡山脉,维斯瓦河纵贯南北注入波罗的海,气候属温带阔叶林气候。波兰拥有丰富的历史文化遗产,华沙、克拉科夫、格但斯克等城市保存了大量中世纪建筑和历史遗迹,其中克拉科夫老城和奥斯威辛集中营被列入世界文化遗产名录。
作为欧盟和北约成员国,波兰在欧洲政治经济格局中地位重要。近年来,在欧盟基金支持和本国发展战略推动下,波兰迎来基础设施全面升级、能源转型加速、数字化进程加快的机遇期,建筑市场呈现结构性分化,存在广阔合作空间同时伴随多重约束。
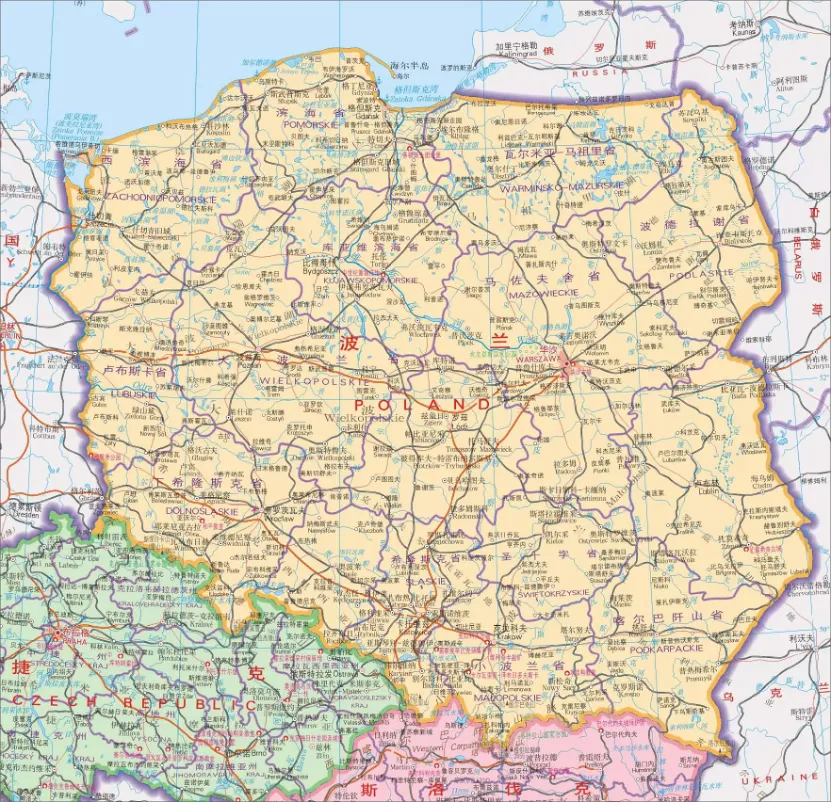
上图为:波兰地图
一
宏观环境分析
(一)
政治与政策环境
1
政治稳定性
波兰为议会制共和国,总统为国家元首,总理为政府首脑。现任总统纳夫罗茨基(Karol Nawrocki),2025年8月就职。纳夫罗茨基获得右翼法律与公正党(PiS)支持,持明显的疑欧立场,主张强化国家主权、反对欧盟过度干预内政。现任总理图斯克(Donald Tusk)领导公民纲领党联合政府于2023年12月就职。因此,现阶段的波兰重回政府与总统分属不同政治阵营的二元“共治”(cohabitation)格局。
截至2026年6月,纳夫罗茨基任职不到一年已签署33项否决,被否决法案涵盖风电距离法、乌克兰难民援助法案、欧盟SAFE法案、LGBT伴侣关系法等。由于图斯克执政联盟在议会仅占约53%席位,未达推翻否决所需的五分之三多数,政府多项改革议程受到掣肘。
在对华关系方面,中波两国1949年建交,2016年建立全面战略伙伴关系。2025年9月15日,中波政府间合作委员会第四次全体会议在华沙举行,双方就深化经贸投资、互联互通、绿色发展等达成广泛共识。波兰是中国在中东欧最大贸易伙伴,也是中欧班列重要节点国家。
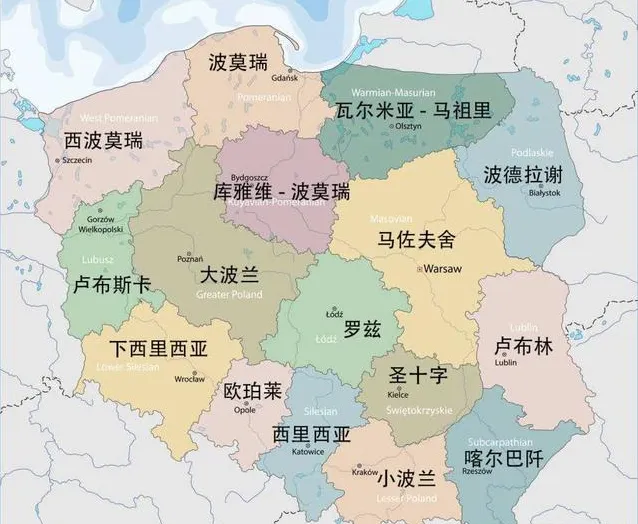
上图为:波兰行政区划
2
行业监管法规
波兰建筑行业以欧盟指令为框架、国内立法为核心,形成覆盖设计、许可、安全、验收的全流程监管体系。核心法规为《建筑法》(Prawo budowlane)及建筑技术条件条例,2024年8月修订条例对能源效率、无障碍设施等标准进行了更新。欧盟层面,《建筑产品法规》(Construction Products Regulation,CPR-2024)于2025年1月7日生效、2026年1月7日全面适用,增加了环境可持续性和数字化要求,提高了建筑产品合规门槛。
施工许可方面,自2022年起,建筑面积不超过70平方米的单户住宅可通过通知方式建设,无需完整施工许可。2025年,波兰通过修订将小型储能系统免施工许可的容量上限从20千瓦时提高至30千瓦时,简化了小型工商业和住宅储能设施的开发流程。2026年政府草案将允许私人在单体住宅旁建设不超过35平方米的小型独立避难所,进一步简化民用防护设施施工手续。但便利政策多仅适用于欧盟和欧洲经济区公民,对于非欧盟/非欧洲经济区公民购买房产或开发用地需申请内政部许可。
波兰的建筑技术标准广泛采用欧盟Eurocode体系,波兰标准化委员会(PKN)负责将其转化为国家标准(PN-EN)。波兰建筑安全生产受《劳动法》和职业安全与健康法规体系规制。国家劳动监察局(PIP)负责工作场所安全监管,对建筑施工安全实施定期检查和事故调查。建筑企业须建立职业安全与健康管理体系,为工人提供安全培训和防护装备。
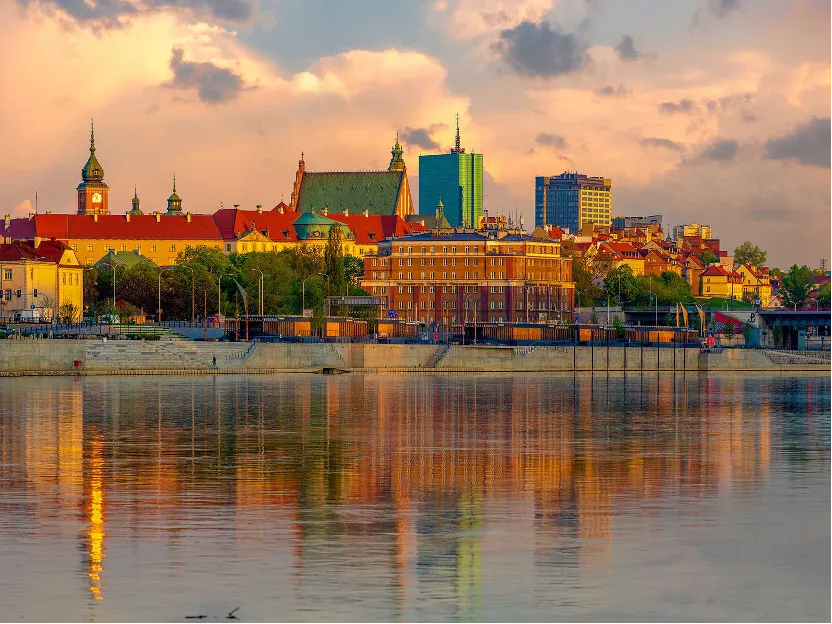
上图为:华沙老城
3
国家发展规划
中期财政框架为《国家多年财政计划2024-2027》,规定自2025年起财政赤字逐步收窄,年均结构性减少约0.5个百分点GDP。波兰自2024年7月处于欧盟过度赤字程序EDP约束下,欧盟要求2028年前将财政赤字降至GDP3%以内,存在压缩非国防类公共投资的政策压力。
在基础设施领域,波兰政府大力推进Port Polska(原中央交通港CPK)项目建设,该项目是波兰自1989年以来最大的基础设施工程,总投资约307亿欧元,计划2032年底建成投运。国家铁路计划累计投资规模达1800亿兹罗提,持续推进铁路网络现代化升级。在能源转型领域,波罗的海海上风电项目和卢比亚托沃-科帕利诺核电项目构成了清洁能源投资的核心支柱。
中长期战略深度融入欧盟政策框架。欧盟“欧洲安全行动”(SAFE)框架为波兰2025-2030年战略国防项目提供最高437亿欧元支持。数字化方面,持续扩展光纤到户(FTTP,Fiber To The Premises)和超高速宽带网络(VHCN,Very High Capacity Networks)以缩小数字鸿沟。
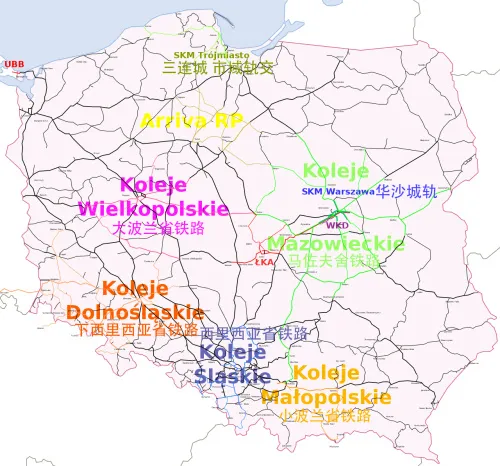
上图为:波兰铁路交通网络
4
经贸合作
波兰2004年加入欧盟,2007年加入申根区,适用欧盟统一对外关税和贸易政策。中波两国2006年签署《中波经济合作协定》。2025年9月中波政府间合作委员会第四次会议达成多项共识:保障中欧班列通道安全畅通,推动波兰农食产品输华准入,扩大双向农食产品贸易规模,鼓励两国企业按商业原则探讨电动车产业链合作,加强出口管制领域沟通对话,促进文化旅游交流。
据中国海关统计,2025年中波双边贸易额486.93亿美元,同比增8.3%,其中中方出口441.69亿美元,进口45.23亿美元。贸易结构性失衡会推高波方对本地化、本土产业参与的诉求,间接影响招投标政策取向。中国企业在波兰参与了E75铁路改造、S6和S19快速路、奥得河防洪水库等多个重大项目。
(二)
经济与投资环境
1
经济基本面
波兰是中东欧最大经济体。近五年来,尽管面临全球疫情、俄乌冲突、能源价格波动等多重外部冲击,波兰经济仍展现出较强的韧性和增长动力。受益于欧盟基金支持、国内消费回暖及出口增长,波兰经济保持了稳定增长态势。
据波兰统计局(Central Statistical Office,GUS)2026年5月初步估算,2025年GDP总量39127亿兹罗提,同比增长3.6%,人均GDP约28419. 6美元。国内需求为主要驱动力,居民消费支出增长5.2%。2025年建筑业实现1.7%的恢复性增长。通胀持续回落,2025年CPI为3.3%,2026年预计2.3%左右。财政赤字率2025年扩大至7.3%(受社会保护和国防支出增加影响)。公共债务率为GDP的59.7%, 2027年预计达68.3%。在欧盟资金按期拨付前提下总体可控,但改革里程碑受阻、EDP约束下债务存在上行压力。
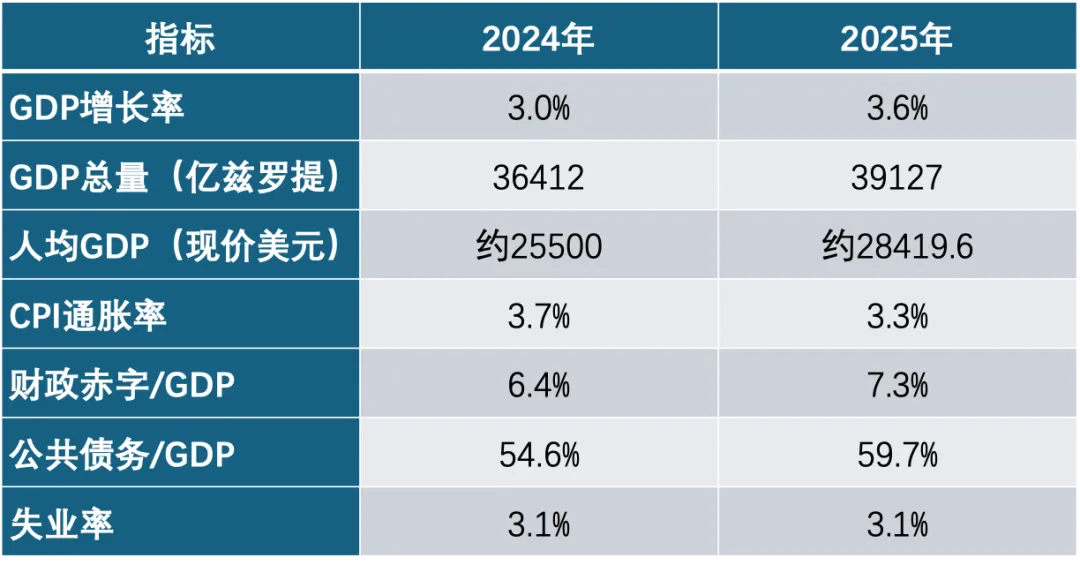
上表为:主要经济指标
2
外资准入政策
根据《经济活动自由法》和中国商务部指南,外国企业在波兰经营原则上与本国公民享有同等权利,无明确禁止行业、地区及股权限制。但外资在航空运输、广播和电信、机场和港口运营等领域的持股或资本份额受限。国防生产许可和港口管理特许通常通过许可或特许方式授予。来自欧盟、欧洲经济区(EEA)和经合组织(OECD)以外国家的外国投资者,在投资对国家活动具有关键重要性的实体时,需遵守相关审查和限制。在投资优惠政策方面,波兰投资区(PIZ,Polish Investment Zone)以企业所得税(CIT)或个人所得税(PIT)减免形式提供税收优惠。
3
融资环境
波兰建筑市场融资渠道多元。欧盟基金是基础设施建设的核心资金来源:2021-2027年凝聚力政策资金约754.6亿欧元;欧洲投资银行(EIB)2025年在波兰投资近13.8亿欧元用于道路建设。
波兰国内商业银行体系较为发达,2026年3月以来央行参考利率维持在3.75%,融资成本较前几年有所降低,但对建筑业授信审查审慎。波兰基准利率已完成WIBOR向WIRON转换,本地融资合同需采用新定价基准。世界银行集团、欧洲投资银行、欧洲复兴开发银行等多边金融机构在波兰基础设施和私营部门项目中发挥着支持作用,但采购程序规范但对承包商合规要求高。PPP模式有一定应用,如格丁尼亚港T3项目,但仍处发展阶段,大型项目仍以政府投资和欧盟基金为主。
4
外汇管理
波兰实行自由浮动汇率制,兹罗提(PLN)为法定货币。2026年9月汇率约1欧元兑4.36兹罗提、1美元兑3.80兹罗提、1人民币兑0.56兹罗提。波兰外汇交易整体开放。与欧盟、欧洲经济区(EEA)、经合组织(OECD)成员国之间的跨境外汇与资本交易原则上不受外汇审批限制;对于非欧盟、非 EEA、非 OECD 的第三国,部分跨境资本操作需要取得波兰主管部门的外汇许可。合法经常项目付汇、利润汇出及资本金清算回流无严格外汇管制,但须遵守反洗钱法规。外资企业资金汇出和利润回流在合规前提下可较为顺畅进行。
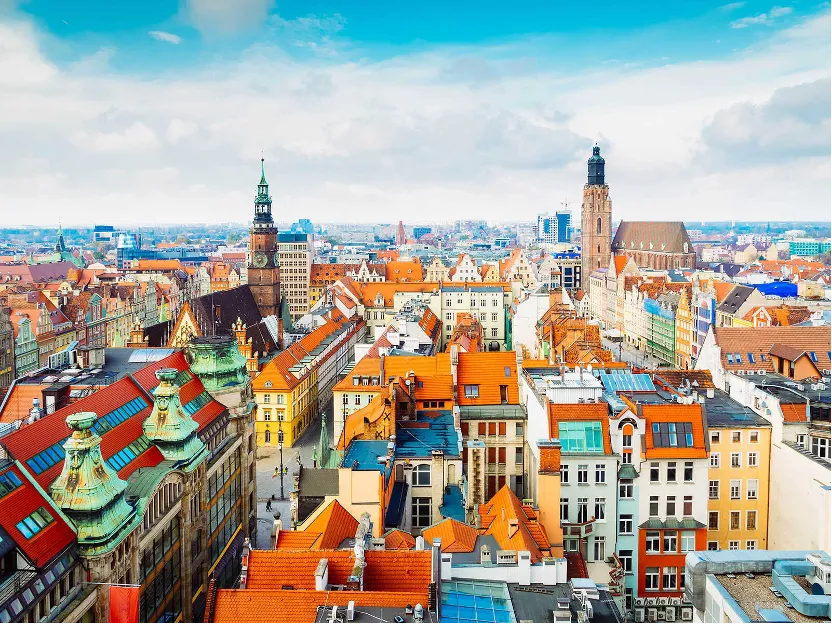
上图为:弗罗茨瓦夫市中央城镇广场——里内克
5
税务法规
波兰建筑企业适用企业所得税标准税率19%,年收入低于200万欧的小纳税人可适用9%优惠税率,2026年8月21日公布的立法草案拟将CIT税率从19%提高至22%,适用于上一纳税年度收入超过5000万欧元的纳税人及税务资本集团,以及属于波兰支柱二立法范围内集团成员的纳税人。波兰已施行全球最低税规则,对于在纳税年度前四个财年中的至少两个财年达到合并年收入不低于7.5亿欧元的跨国企业,其在波兰的机构有效税率(ETR)不得低于15%。因此,年收入接近5000万欧元门槛的企业,应提前评估22%新税率与全球最低税规则的交互影响。
增值税标准税率为23%,建筑服务实行反向征收机制,由购买方申报缴纳;企业对超过15000兹罗提的B2B交易必须使用增值税白名单账户支付,否则相关成本不得扣除并可能承担连带责任。
预扣税方面,股息预扣税率为19%,利息和特许权使用费为20%,适用税收协定优惠需提供居民身份证明。综合工程合同须拆分认定各项服务的税务性质,避免整体被视为特许权使用费。
常设机构认定是中资企业的核心关注点。根据中波税收协定,建筑工地或安装工程连续超过六个月即构成常设机构;企业派遣雇员在波兰为同一或关联项目提供劳务,在任意 12 个月周期内连续或累计超过 6 个月,同样构成服务型常设机构。构成常设机构后,须就归属于该机构的收入成本独立核算,按独立交易原则确定利润,履行税务登记、申报、代扣代缴义务。关联交易还需履行转让定价文档义务。
6
成本结构
人工成本方面,2026年最低工资为4806兹罗提/月(约31.40兹罗提/小时)。2025年建筑业平均月薪约8500兹罗提,名义同比涨约7.4%。熟练泥瓦工日薪约250-400兹罗提,熟练瓦工日薪约300-500兹罗提。
2026年上半年建材价格出现明显上涨,截至2026年8月,建筑钢材同比上涨约2%,骨料同比上涨约3%,波特兰水泥CEM I同比涨幅达到8%,商品混凝土C25/30同比上涨5%。整体建材价格同比涨幅在6~8%之间。普通钢材、砂石等基础建材基本自给,水泥少量依赖进口,高端特种钢材部分依赖进口。据GUS数据,2026年第二季度全国住宅建筑单位使用面积平均价格为7950兹罗提/平方米。
机电设备方面,标准化电气、暖通设备可在欧盟内部市场便利采购,高端机电设备如轨道交通信号系统、智能控制系统、新能源逆变器等主要从德国、法国、中国等国进口。中国在变压器、逆变器、光伏组件等领域具有供应链与价格优势。
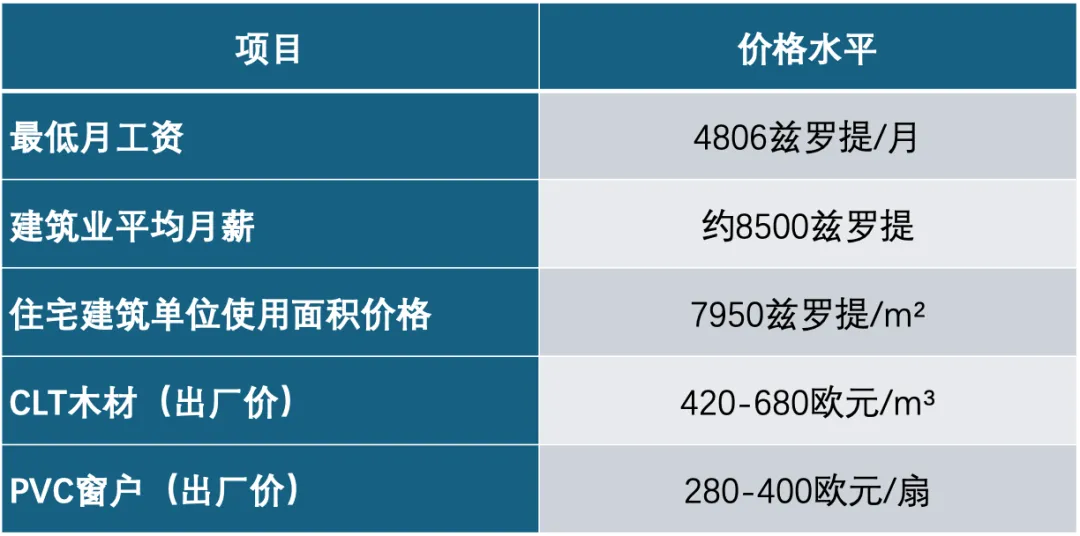
上表为:波兰部分建筑成本参考
二
市场需求与
增长潜力分析
(一)
市场规模与区域分布
1
整体市场规模
作为欧盟第六大经济体和中东欧最大的建筑市场,波兰建筑市场近年来在欧盟基金支持、基础设施升级和能源转型的推动下,呈现出恢复性态势。据GUS数据,2024年建筑业增加值(GVA)约2287亿兹罗提,占GDP6.3%。2025年建筑业增加值同比增长1.7%,实现恢复性增长。2026年6月建筑与安装工程生产同比增长5.2%。但2026上半年建筑业累计同比‑3.0%,一季度‑7.0%;房屋建筑‑6.5%,专业施工‑2.9%,仅土木工程微增0.2%。EFL 建筑业景气指数2026 Q3为47.0,低于50 荣枯线,为2022年四季度以来低点,41%企业计划削减投资。
2
细分市场结构
土木工程是最大细分市场,约占市场总量的40%,主要受公路、铁路、能源投资驱动;住宅建筑约22%-25%,保障性住房政策提供支撑;非住宅建筑约25%-28%,工业厂房和仓储物流增长最快;专业施工约10%-12%。
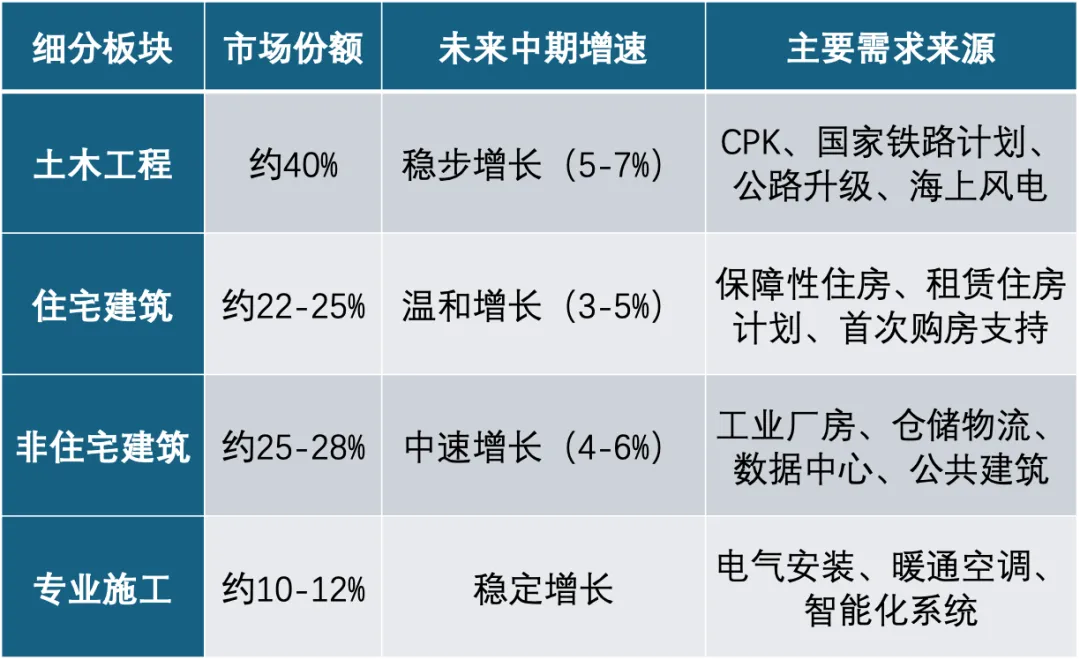
上表为:波兰建筑业细分市场结构
3
区域市场热点分析
马佐夫舍省(Mazowieckie)及首府华沙是全国建筑市场核心,2025年,马佐夫舍省新建住宅占全国21.6%。仓储工业市场方面,马佐夫舍省占在建项目的32%,存量约705万平方米。华沙作为波兰首都和最大城市,集中了全国大部分的商业地产、数据中心及公共建筑项目,Port Polska中央交通港位于华沙以西约40公里,进一步强化了该区域的市场领先地位。
西里西亚省(Śląskie)是第二大工业建筑市场,仓储工业存量约586万平方米。下西里西亚省、大波兰省、罗兹省和波美拉尼亚省也是重要的区域建筑市场。波美拉尼亚省凭借波罗的海沿岸区位优势,在港口建设、海上风电配套基础设施及数据中心领域发展迅速,Baltic Data Center Campus等重大项目已启动开发。
(二)
需求驱动因素
1
基础设施缺口
波兰交通基础设施在加入欧盟后虽有改善,但铁路电气化率和时速标准仍低于西欧,快速路网尚未成网,东部地区联通效率偏低。作为连接东西欧的枢纽,波兰还需承担中欧班列、波罗的海港口与内陆腹地之间的多式联运需求。Port Polska是当前波兰最大的单一基础设施计划,2026年起进入采购密集期,未来两年将有数百亿兹罗提规模的合同陆续释放。华沙-罗兹高铁、快速路等建设项目可能在2026-2028年形成密集的项目释放窗口,对铁路、隧道、机场及配套工程形成持续需求。
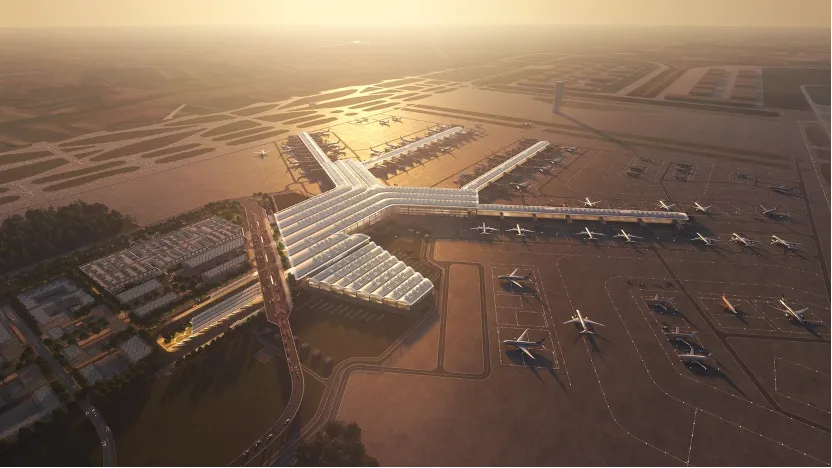
上图为:Port Polska概念图
2
能源转型压力
波兰能源结构长期以煤炭为主,在欧盟“欧洲绿色协议”和自身能源安全双重压力下,正经历结构性转型。波罗的海海上风电加速推进,海上风电已进入施工高峰期,多个项目同步推进,计划2027年前后陆续投产。核电方面,卢比亚托沃-科帕利诺项目已完成场地移交,计划于2028年开始正式施工。同时,需要配套的港口物流基地、海缆登陆点、陆上变电站和运维设施也存在增长空间。能源转型的驱动逻辑是政策刚性的,但项目执行周期长、前期审批复杂,需要企业有足够的耐心和风险承受能力。
3
产业转移与仓储供需缺口
受全球产业链重组和近岸外包趋势影响,电子制造、汽车、新能源电池等产业持续向波兰转移,带动工业厂房建设。同时,仓储物流领域正在形成的结构性缺口。
需求端由电商扩张和亚洲电商平台进入欧洲市场推动,供应端则因开发商谨慎和融资成本偏高而收缩。在建面积同比下降,空置率降至多年低点。这一供需缺口的驱动逻辑是市场自发的:一旦形成,会通过租金上涨和预租竞争传导至开发端,刺激新一轮仓储和工业设施建设。2027年后仓储建设可能从当前的预租驱动转向更广泛的开发活动,市场机会将更加分散。2025年波兰新建仓库2300栋,马佐夫舍、西里西亚、下西里西亚是波兰的三大仓储市场。2027年后仓储建设可能从当前的预租驱动转向更广泛的开发活动,市场机会将更加分散。
4
保障性住房需求
住宅方面,政府推出2026-2030年市政与社会住房专项计划。社会住房建设将形成由政府主导、付款相对有保障的住宅建设需求。模块化和装配式建造在社会住房领域将会加速应用。
(三)
2026–2030 市场趋势预判
未来5年,波兰的建筑市场机会主要集中在一下几个方面。
国家级交通基建项目持续释放增量:Port Polska 港口改扩建、全国铁路现代化改造、新中央机场、干线公路工程持续招标,码头、路基、桥梁、机场配套土建工程具备稳定业务机会。
能源工程赛道空间广阔:波罗的海海上风电陆上配套土建、核电主体及配套工程、电网改造、储能 BESS 场站建设项目集中落地;光伏、陆上风电相关土建施工需求持续放量。
工业厂房与现代物流仓储厂房建设需求旺盛:受欧洲供应链近岸外包带动,新能源电池、汽车零部件、电子制造类定制化工业厂房,以及区域物流仓储、产业园区配套房建项目集中开工,沿 A2、S8 交通走廊项目密集。
绿色建筑工程市场扩容:近零能耗新建建筑、既有建筑节能改造项目放量,装配式建筑、低碳建材配套工程迎来增长。
预制模块化建筑业务增长:预制构件、模块化房建与市政装配工程需求稳步提升,预制构件生产、装配施工类市场空间持续扩大。
存量建筑与市政更新改造机会持续涌现:老旧建筑翻新、城市市政设施更新项目持续落地,项目体量相对分散,是切入市场的重要细分赛道。
数据中心土建配套需求崛起:大型数据中心园区新建项目加速落地,配套厂房、供电、储能、土建工程形成新增市场。
上图为:波兰最美湖泊——Morskie Oko
三
产业链与本地化适配分析
(一)
供应链体系
1
本地供应能力
波兰在基础建材领域具备较强的本地供应能力。水泥行业集中度较高,主要生产商包括Cemex Polska、Heidelberg Materials、LafargeHolcim、Cementownia Warta、Dyckerhoff Polska等。商品混凝土及预制构件本地供应商网络相对完整。建筑用钢材基本自给,但高强度特种钢材、桥梁结构钢等高端产品仍部分依赖从德国、中国及韩国进口。波兰森林覆盖率较高,木材及木制品具备较强的本地供应能力,CLT板、胶合木等工程木材产品在欧洲市场具有竞争力。
2
本地化采购要求
波兰无统一强制性本地化采购比例要求,但Port Polska等国家级旗舰项目已形成明确的local content(本地成分)政策导向,波方已出台官方定义,由PAIH、ARP机构推动落地,招标联合体普遍包含波兰本土实体。中资企业宜采用“本地实体 + 技术输入 + 本地分包网络”模式参与投标,不能单纯依靠报价竞争。
另外,依据欧盟CPR‑2024建筑产品法规,所有进入欧盟市场的建筑产品须满足一致性评估、CE标识和技术文件要求,对非欧盟国家建材构成合规门槛。水泥、砂石、商品混凝土等基础建材因运输成本限制通常优先本地采购。
3
物流运输条件
波兰地处欧洲中部,是连接东西欧的交通枢纽,物流条件较为优越。波罗的海沿岸的格但斯克、格丁尼亚、什切青等港口是波兰对外贸易的重要海上门户,可满足大型工程物资的海运需求。在工程物流领域,主要制约因素包括:大型超限设备陆路运输需特殊许可;冬季冰雪天气影响施工,有效施工天数较西欧偏少;偏远地区重型物资运输效率受限。
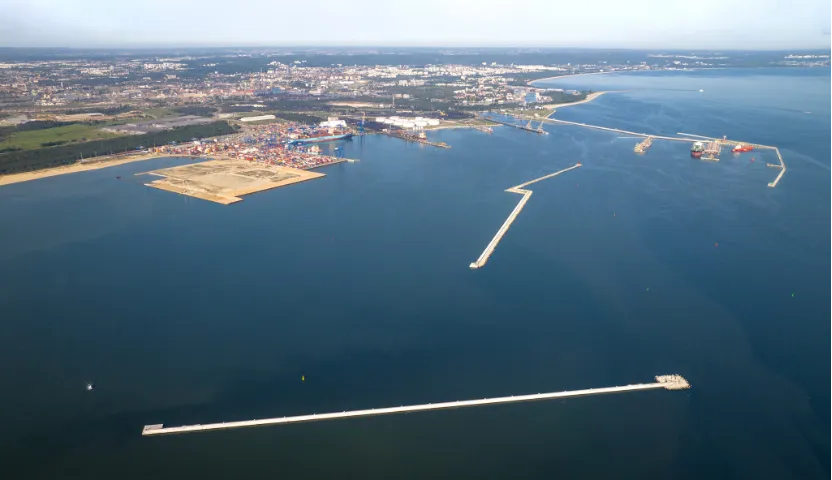
上图为:格但斯克港
(二)
劳动力市场
1
劳动力供给
波兰建筑业面临结构性劳动力短缺问题。根据GUS数据,2025年二季度,波兰建筑业就业人数约132.3万人,占全部就业人员的7.7%。技术工人缺口约10万至15万人,熟练泥瓦工、电焊工、电气仪表工及重型建筑机械操作手等工种供不应求。外籍劳工是波兰建筑劳动力的重要补充。根据GUS官方数据,截至2025年6月,在波兰工作的外国人为109.95万人。其中乌克兰公民占比最高,是最大的外籍劳工群体。
2
用工政策
2026年最低工资4806兹罗提/月。标准工作时间每周40小时,超时须付加班费。雇主须缴纳ZUS社会保险(养老、医疗、失业、工伤)。外籍劳工方面,2025年6月起就业申请统一通过praca.gov.pl办理,乌克兰公民就业政策较便利。总体政策相对开放但合规要求严格。
3
属地化管理
语言方面,波兰语为官方语言,英语在商业和工程技术领域较通用,但中基层管理人员和工人以波兰语为主,中方管理及技术人员波兰语人才储备不足,需配备翻译或本地管理人员。社会文化方面,波兰为天主教国家,宗教节日较多,工地管理需注意节假日安排和劳工权益保护。
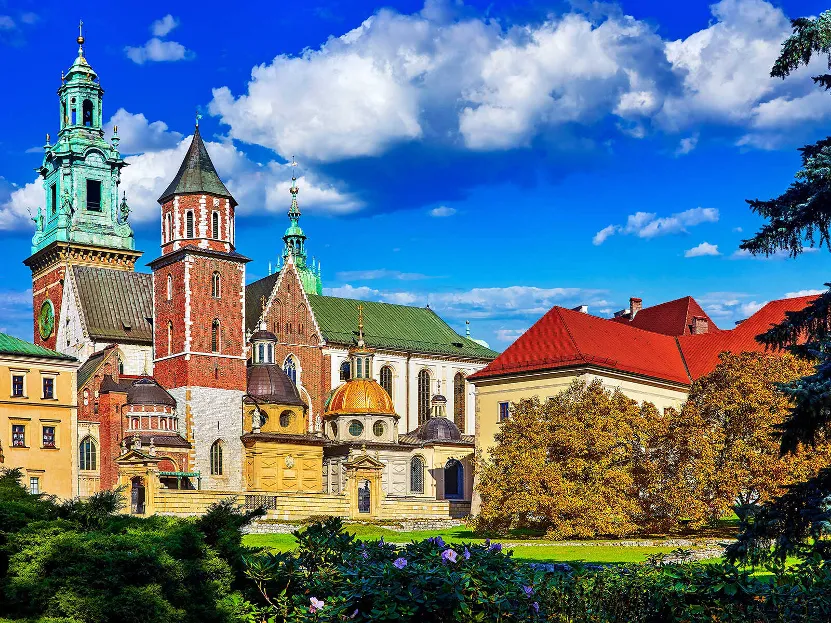
上图为:瓦维尔皇家城堡
(三)
技术标准适配
1
设计与施工标准
波兰采用欧盟标准体系,建筑领域广泛采用Eurocode(欧洲规范),包括EN 1990-EN 1999等结构设计规范。中国标准在波兰不具备直接法律效力,设计文件须按欧盟标准和波兰法规进行适配转换。波兰气候四季分明,建筑规范对结构抗冻融、保温隔热、雪荷载等有明确地域参数要求。同时,波兰执行欧盟建筑能效指令,对建筑外墙传热系数、窗墙比及暖通空调系统效率有严格的合规限定,NZEB已成为新建筑的强制要求。政府投资项目须由在波注册的建筑师和工程师进行技术规范转换与本地签章。中资企业应聘请具备波兰执业资质的本地工程师团队完成标准转换。
2
认证体系要求
依据欧盟CPR-2024建筑产品法规,所有进入欧盟市场的建筑产品须满足一致性评估、CE标识、技术文件等义务。新法规增加了环境可持续性和数字化要求。设计主体须在波兰相应行业协会注册并持有执业证书。外国设计机构执业范围通常仅限于特定项目。
3
数字化技术应用
波兰BIM人才供给不足、各参与方数据交换标准不统一、施工阶段BIM落地深度不够。装配式建筑方面,预制构件生产和安装除通用标准外,还须满足EAD(欧洲技术评估文件)和ETA(欧洲技术评估)专项认证要求。中国装配式技术体系需经过欧盟标准适配和本地化验证后方可规模化应用。
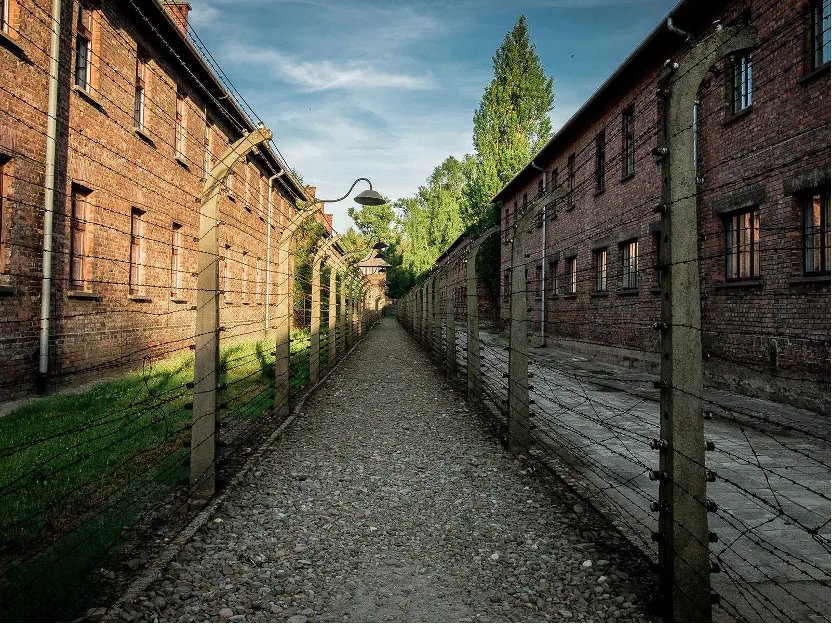
上图为:奥斯威辛纪念馆和博物馆
四
竞争格局与合作模式分析
(一)
竞争主体分析
1
国际竞争对手
波兰建筑市场的国际竞争主体呈现多元化格局,主要包括德国、奥地利、法国、西班牙及其他欧盟国家企业。德国和奥地利企业在波兰建筑市场占据重要地位。Strabag(奥地利)、Hochtief(德国)、Porr(奥地利)深度参与CPK等重大项目。Skanska(瑞典)、Mota-Engil(葡萄牙)在住宅和基础设施领域活跃。韩国Hyundai Engineering参与工业和能源项目。西欧和北欧企业凭借技术优势、欧盟标准适配能力和欧洲市场经验,在高端建筑市场占据重要地位。
2
本地企业实力
波兰本土建筑市场集中度较高,行业资源集中于几家头部企业。本土头部企业精通本地法规与审批流程,拥有深厚政商网络和供应链资源,在属地化合规方面具有不可替代的优势。
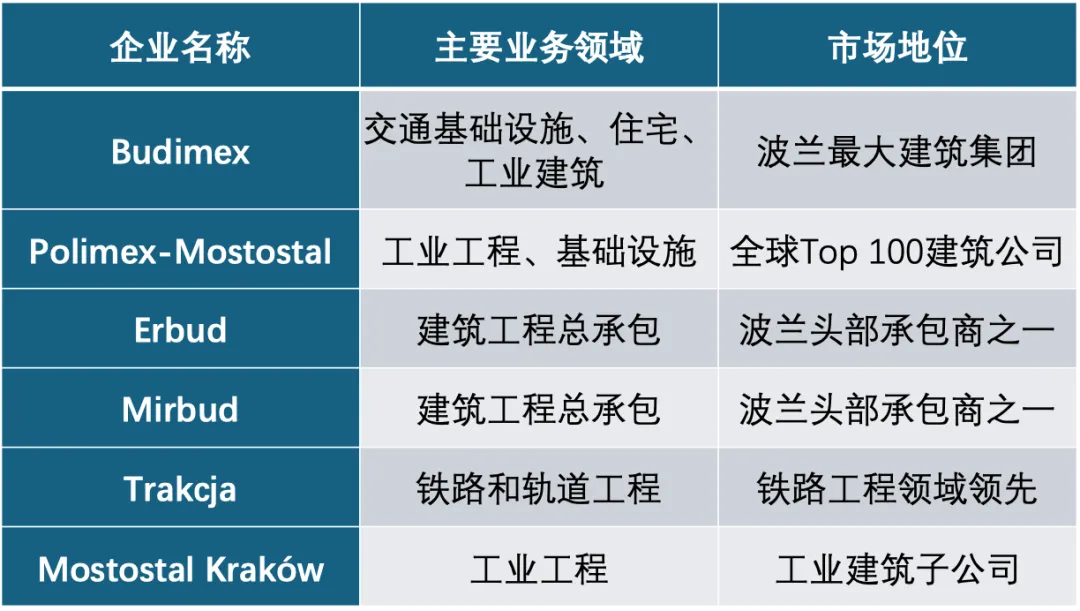
上表为:波兰主要本土建筑企业概况
3
中资企业布局
中资企业在波兰建筑与工程领域的布局逐步深入,已在铁路、公路、水利、工业等领域取得重要突破。中国电建(POWERCHINA)是在波最活跃的中资建筑企业之一,参与E75铁路改造、S6和S19快速路、奥得河防洪水库等项目。中国化学工程十三化建、中国土木参与奥伦烯烃扩建项目。此外,华为等在通信设备领域有重要投资。中波政府间合作委员会为双边合作提供制度保障。“一带一路”框架下的中波经贸合作机制持续运行,中波政府间合作委员会定期召开会议,为双边建筑工程合作提供了制度保障。总体而言,中资企业在波兰建筑市场仍处于发展阶段。
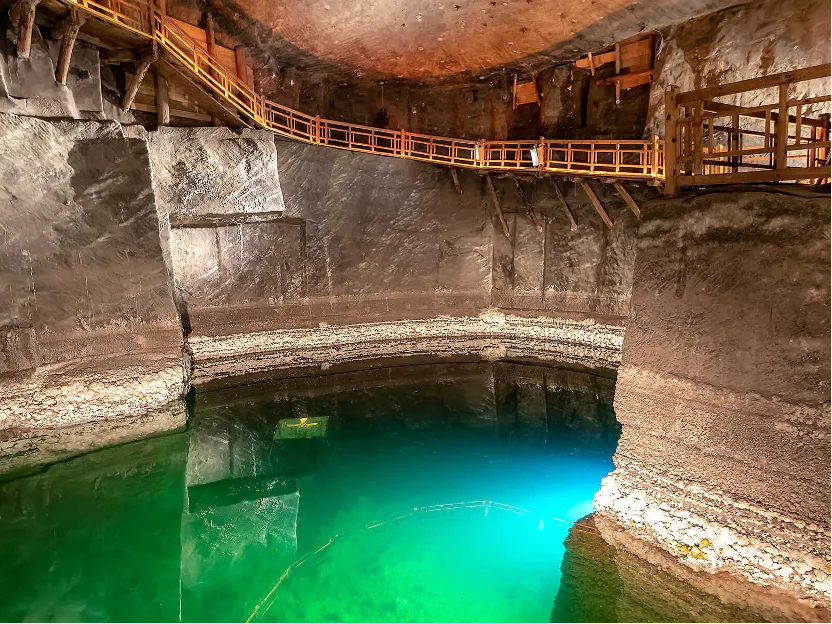
上图为:Wieliczka盐矿
(二)
合作模式评估
1
传统承包模式
DBB模式主要应用于地方财政投资的公共建筑与小型市政工程,设计与施工分离。EPC/DB模式应用于大型基础设施、工业能源项目,E75铁路改造、S6和S19快速路等均采用EPC或设计-施工总承包模式。波兰公共采购执行欧盟指令,评标程序规范透明,但对承包商资质、技术方案和财务能力要求较高。波兰《公共采购法》针对长周期工程设置法定价格调整机制,企业可依法主张调差,区分法定调差与FIDIC调差公式差异。
2
创新合作模式
为缓解财政压力并加速基础设施建设,波兰在交通基础设施、能源等领域引入PPP、特许经营等创新合作模式,但仍处发展阶段,大型项目仍以政府投资和欧盟基金为主。
3
本地合作策略
与本地企业合作已成为外资进入波兰市场的主要途径。常见方式包括投标联合体、合资公司、总包与专业分包相结合。大型交通基础设施和工业能源领域通常采用联合体模式。波兰公共采购法律框架下,联合体各方承担法定连带责任,一方违约其他成员均须对外承担赔偿责任。签约前必须在联合体协议中明确:①分工界面与工作范围;②各方责任上限;③赔偿分摊与内部追偿;④保函与付款安排;⑤联合体账户共管;⑥对外签章权限;⑦成员退出与替代机制;⑧适用法律、争议解决仲裁地。避免风险敞口过大。
(三)
中资企业竞争优劣势分析
1
SWOT分析
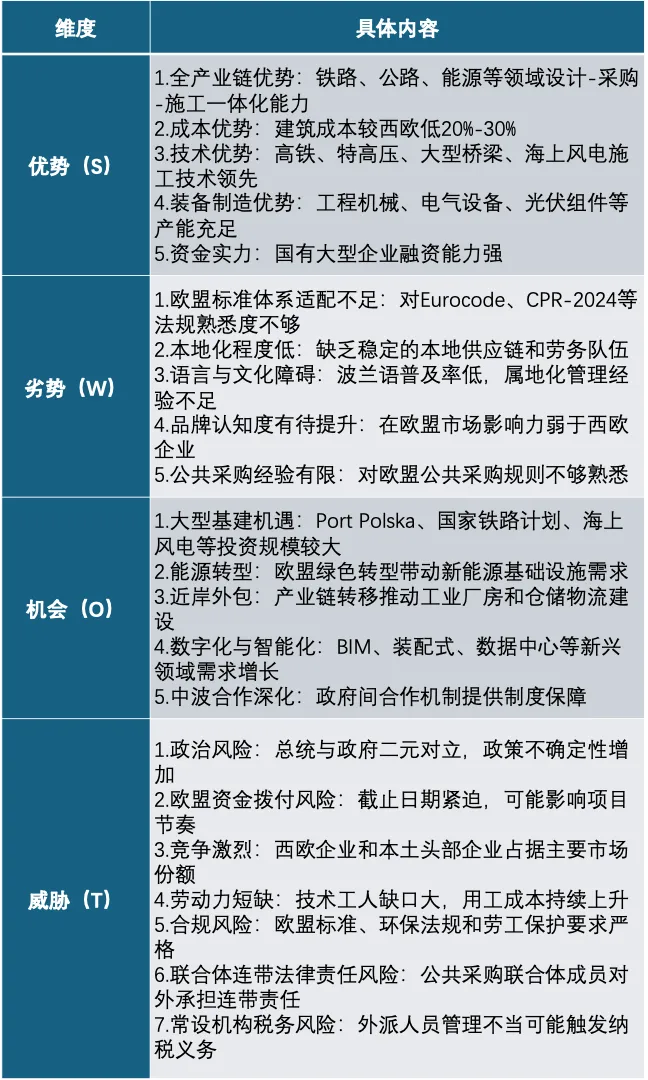
上表为:中资企业进入波兰建筑市场SWOT分析
2
进入模式选择
首次进入的企业建议从专业分包或设备供应切入,积累经验后再逐步升级。具备资金和技术实力的大型企业可考虑设立本地子公司或与本土头部企业成立合资公司。
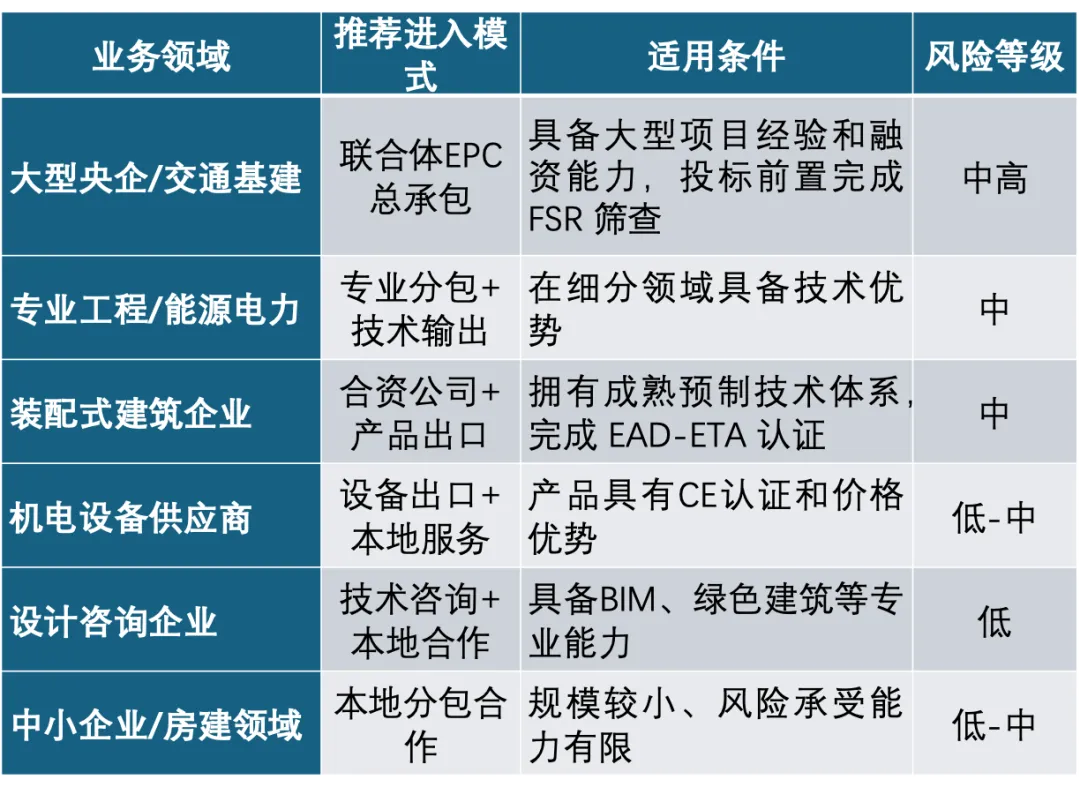
上表为:中资企业波兰市场进入模式选择
五
风险识别与应对策略分析
(一)
宏观经济与财务风险
1
风险来源分析
资金受财政赤字、EDP过度赤字程序约束,可能导致项目预算调整、招标推迟。欧盟基金审批与拨付存在显著时间差,大量项目虽已获得立项批复,但受波兰国内里程碑改革未达标、EDP 过度赤字程序约束、欧盟审计核验、财政对账等多重卡点影响,资金拨付滞后于工程进度。由此衍生业主进度款拖欠、招标暂缓、项目阶段性停工等隐性风险。汇率方面,兹罗提存在浮动,对于总价包干合同,汇率波动影响外币结算的设备采购成本和利润汇回。供应链方面,高强度特种钢材、大型施工机械及高端机电设备部分依赖进口,受国际贸易环境和海运运费波动影响。
2
应对策略
进入波兰市场的企业应充分利用欧盟内部市场和波兰本地资源来对冲财务波动风险。水泥、砂石、预制构件等基础建材优先选择本地成熟供应商。对于须跨国采购的钢材及核心设备,投标前务必审阅招标文件合同草案,提前评估成本承压,依法主张波兰公共采购法下物价调差权利,区分本国法定调差与 FIDIC 调差公式差异。
项目投标前须对资金来源进行严密审查,核实是否列入国家规划或欧盟基金清单。对于欧盟基金项目,除核查项目纳入规划清单外,需进一步核验资金拨付里程碑、欧盟审计前置条件、资金拨付历史记录,区分 “仅立项获批” 和 “资金可按期拨付” 两类项目,审慎评估垫资规模与资金占用周期。高度关注 EDP 约束,审慎对待仅地方财政出资项目,优先选择欧盟基金、多边银行背书项目。汇率风险管理可利用商业银行远期结售汇、货币掉期等金融工具,中资银行在波分支机构也可提供跨境人民币结算和汇率避险服务。关注融资基准利率 WIRON,规避旧 WIBOR 基准错配。
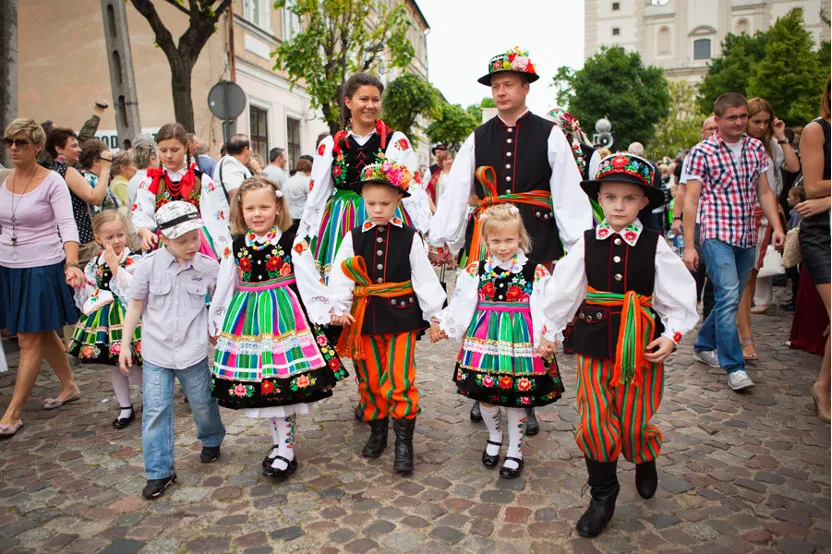
上图为:波兰传统服饰
(二)
政治、法律与监管合规风险
1
风险来源分析
2025年总统选举后,波兰进入纳夫罗茨基总统与图斯克政府分属不同阵营的“共治”二元对立格局。纳夫罗茨基疑欧立场鲜明,任职不到一年已签署33项否决,覆盖经济、社会、国防、司法等领域。因此,大型基建项目政策存在连续性风险。
地缘政治层面,波兰紧邻乌克兰、白俄罗斯边境,边境区域的公路、铁路、能源管线等基建项目,可能遭遇临时边境安全管控,增设人员、设备通行审查,甚至阶段性封锁施工区域,造成工期中断。乌克兰籍劳工是波兰建筑业外籍用工主力,一旦区域局势升级,可能出现劳工回流、离岗,进一步加剧建筑业用工缺口,推高人工成本。边境、港口、能源类关键基建项目,会面临波兰及欧盟强化的外资安全审查,中资企业准入、工程设备进场、现场勘察与数据采集均可能触发额外安全核查。东部跨境工程物流通道受临时边境查验影响,大型建材、超限设备运输时效不稳定,供应链扰动风险突出。
2
风险应对策略
建立常态化政治风险监测机制,密切跟踪总统与政府政策互动,特别是涉及基建投资、欧盟资金和外资政策的立法动态。优先选择有明确欧盟资金支持、已纳入国家中长期规划、跨党派共识度高的项目。项目进入前开展系统性法律尽职调查,重点核查土地权属、公共采购要求、环保许可及税务规划。建立本地法律顾问、持证工程师和税务会计师事务所常态化合作机制,及时跟踪法规修订动态。针对边境区域项目,单独开展地缘压力情景评估;投标阶段争取将地缘突发事件纳入不可抗力适用范围,明确工期顺延、相应成本补偿机制。用工方案上构建多元化外籍劳务储备,降低对乌克兰籍劳工单一来源依赖。涉及边境、能源关键基础设施项目,提前聘请本地安全合规顾问,配合安全审查;工程物流规划预留备选运输线路,对冲边境临时管制带来的供应链冲击。
(三)
环境与社会生态风险
1
风险来源分析
根据欧盟环境影响评价指令和波兰环境法规,大型建设项目立项阶段必须强制开展环境影响评价(EIA)并通过环保部门审批。涉及Natura 2000(欧盟自然保护区网络)保护区的项目面临更严格的环评要求,审批周期经常超过12个月。建筑碳排放和能效标准持续提高,NZEB已成为新建筑强制要求。EIA审批周期延长、设计方案调整、生态保护要求增加,可能导致前期投入成本上升和项目进度延迟。未取得环境许可擅自开工或超标排放,将面临罚款、停工整改乃至吊销许可的处罚。
自然环境方面,波兰冬季寒冷多雪,有效施工天数较西欧偏少,需额外投入冬季施工保障成本,建筑材料和结构需适应冻融循环。社会文化方面,波兰为天主教国家,项目推进中如涉及土地征收、居民搬迁等问题,需充分尊重当地社区利益和文化敏感性。欧盟基金支持的项目通常须满足严格的环境与社会标准要求。社区关系处理不当可能引发项目延误或舆论压力。
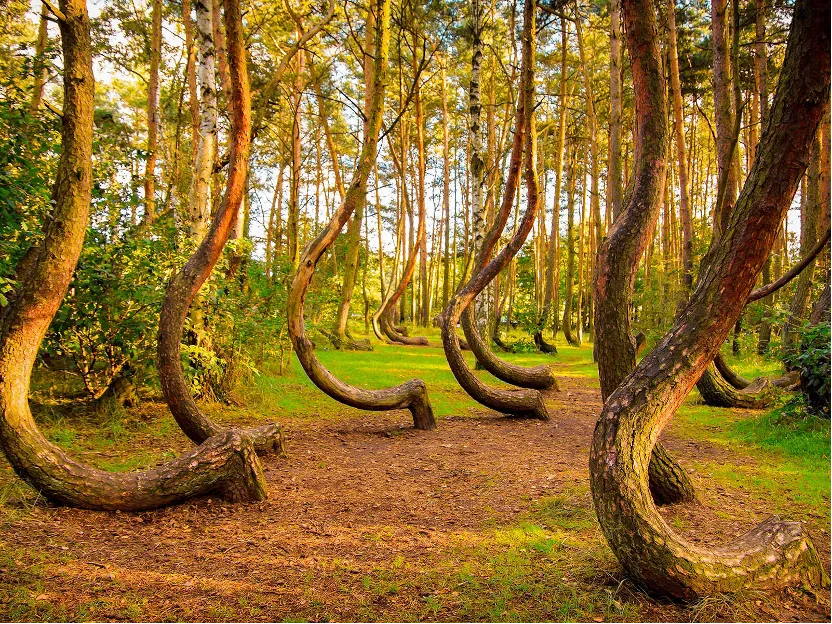
上图为:波兰著名景观——弯曲的森林(Crooked Forest)
2
风险应对策略
将ESG(环境、社会与治理)理念前置融入项目开发和实施全过程。立项阶段同步开展环境、社会及合规风险评估。对于涉及Natura 2000保护区的项目,尽早启动环评程序,预留充足审批时间。建立符合波兰及欧盟标准的环境与社会管理体系,加强与环保部门、地方政府及社区利益相关方的常态化沟通。结合波兰温带气候特征,科学安排施工组织计划,充分考虑冬季冰雪天气等因素对进度和成本的影响,合理安排施工工序。对于参与政府投资、PPP及欧盟基金融资项目的企业,重点关注欧盟机构的环境与社会标准要求,建立与国际规则接轨的ESG管理机制。
(四)
跨境税务与公共采购专项风险
1
常设机构税务风险
中资企业在波执行工程项目,可能被波兰税务局判定构成常设机构(Permanent Establishment),产生企业所得税纳税义务。常见触发情形包括:设有固定项目管理场所、外派人员代表企业签订合同、同一项目持续时间超过法定门槛等。一旦被认定为常设机构,须就归属于该机构的利润在波缴纳企业所得税,并可能引发转让定价、增值税等连锁问题。
应对策略:项目启动前进行常设机构风险评估,合理规划人员派遣模式和管理架构;通过本地子公司或联合体合作模式隔离税务风险;聘请本地税务顾问进行持续合规管理。
2
公共采购申诉风险
波兰公共采购制度设有行政申诉机制,竞标对手可对招标程序、评标结果等发起行政申诉,申诉受理期间招标程序可能暂停,导致开标推迟、合同签署延迟。中资企业应对申诉的经验相对不足。
应对策略:投标前充分研究招标文件,确保投标文件形式和实质均满足合规要求;聘请熟悉公共采购程序的本地法律顾问,提前制定申诉应对预案;必要时可依法主动发起申诉维护自身权益。
3
联合体连带责任风险
波兰公共采购法律规定,联合体(consortium)所有成员对外承担连带责任。若联合体中任何一方违约,业主有权向任意一方或多方主张全部赔偿,被索赔方须先行承担赔付后再通过内部协议向责任方追偿。中资企业若对合作方资信和履约能力评估不足,可能因合作方问题承担超出自身责任范围的损失。
应对策略:组建联合体前对合作方进行充分资信调查和履约能力评估;在联合体协议中明确工作范围、责任上限、违约赔偿分摊机制和争议解决方式;要求合作方提供履约担保或反担保;对联合体银行账户和资金管理建立有效的共管和监督机制。
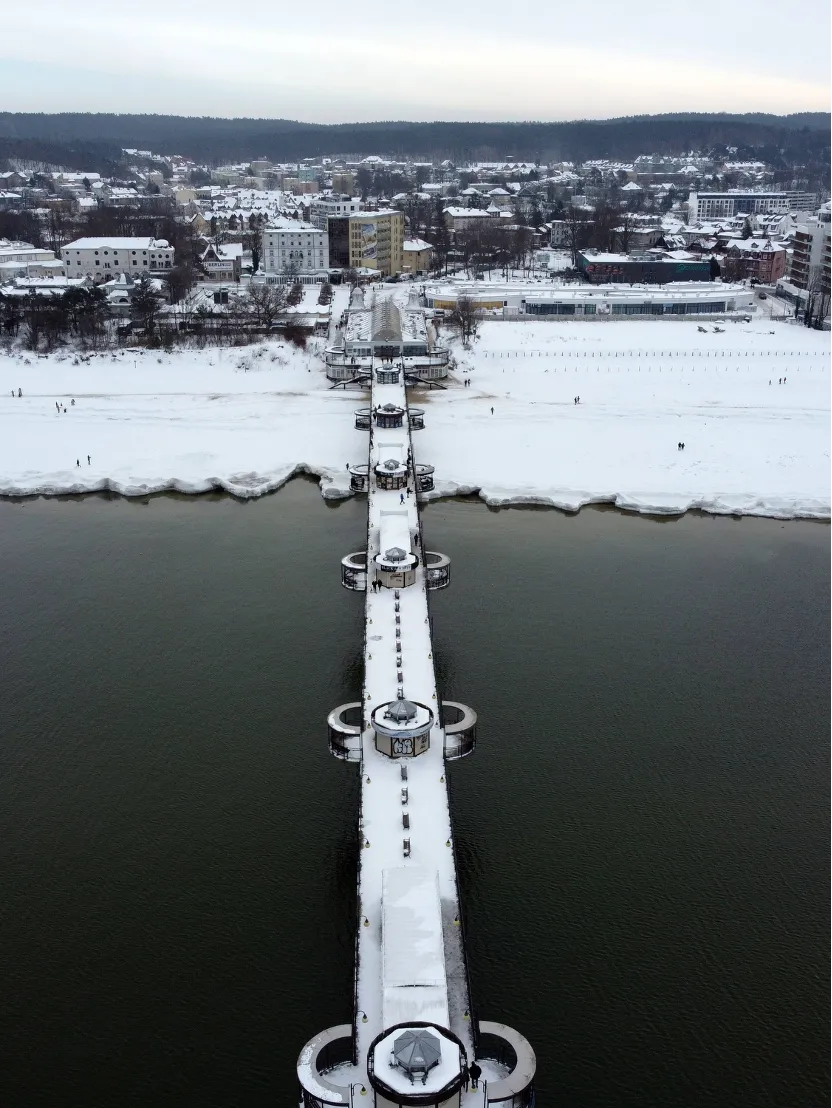
上图为:缅济兹德罗耶海岸雪景
(五)
欧盟外国补贴条例(FSR)申报风险
1
风险来源分析
依据欧盟《关于扭曲内部市场的外国补贴条例》(Regulation (EU) 2022/2560),自2023年10月12日起,经济经营者参与欧盟境内公共采购,当同时满足两项门槛时,需在递交投标文件时向招标方履行外国财政资助通报义务:合同不含增值税估值不低于2.5亿欧元,若采购被拆分为标段,则总估值超2.5亿欧元且投标人所投标段合计不低于1.25亿欧元;同时投标人、无商业自主权的子公司、控股公司以及投标涉及的主要分包商和供应商,近三年从同一第三国取得的财政性贡献累计达到400万欧元。即便未达到以上通报门槛,投标人仍须提交载明全部外国财政资助信息的不可通报声明。
欧委会可针对提交的通报开展初步审查乃至深度调查,调查终结前不得向涉事企业授予合同,调查后可选择接受企业补救承诺、禁止授标或出具无异议决定。即便采购项目低于法定门槛,如欧委会怀疑存在扭曲市场的外国补贴,也可要求企业临时通报并暂停授标;欧委会具备不经事先通知开展现场核查的权力,对规避通报、拒不配合调查的企业可处以罚款。
对布局波兰市场的中资企业而言,Port Polska、国家铁路、高速公路、海上风电及核电配套等项目标段规模大,极易触发金额门槛,而央企体系近三年取得的政府补助、政策性融资、奖补等财政性支持,可能满足 400万欧元资助阈值,FSR 合规筛查必须设置为投标立项的前置决策事项,不能事后补救。
2
风险应对策略
企业应当在投标立项阶段完成FSR门槛筛查,达到金额门槛即启动财政资助归集工作;建立集团口径的三年财政资助台账,覆盖投标人、受控子公司、控股主体以及主要分包商、供应商,完整梳理政府补助、税收优惠、政策性贷款及担保等各类财政性支持。未达到400万欧元资助门槛的项目,也需提前整理完整明细,支撑不可通报声明编制。采用联合体模式投标时,要评估合作方的FSR风险敞口,在联合体协议中明确资料提供、成本分担、调查应对的责任分工。同时投标整体日程需要预留FSR审查周期,初步审查叠加深度调查可历时数月,该时间应纳入合同签署与开工的整体计划。
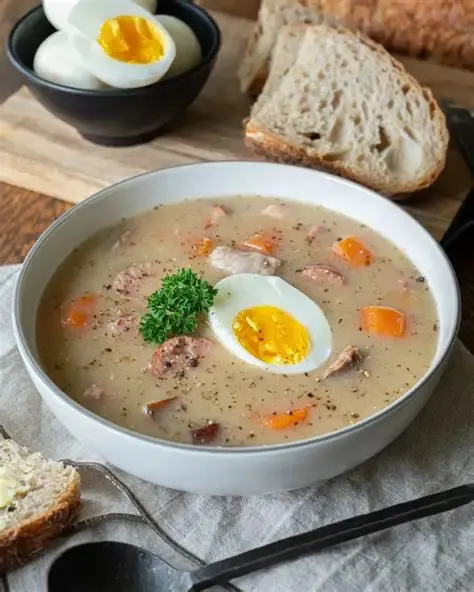
上图为:波兰代表性食物——黑麦酸汤(Żurek)
六
企业进入策略与建议
(一)
市场定位
1
优势匹配
波兰建筑市场需求集中于铁路与公路基础设施、海上风电与新能源配套、工业厂房与仓储物流及保障性住房等领域。中资企业可结合自身在高端装备制造、BIM数字化建造、装配式建筑、特种工程技术及绿色低碳供应链等领域的综合能力,优先选择与业务能力匹配的细分领域布局。拥有大型交通基建经验的企业可关注Port Polska配套工程、国家铁路计划后续标段及公路升级项目;具备工业与能源工程能力的企业可参与海上风电配套、新能源电站及工业厂房建设;具备数字化和装配式能力的企业可依托BIM和模块化技术打造竞争优势,关注波兰公共项目ISO19650的BIM落地要求。
2
客户分层
政府部门及国有企业是基础设施建设最主要业主,付款能力较强但须满足欧盟公共采购规则和严格资质要求。欧盟基金支持的项目采购程序规范、透明度高,但对承包商技术能力、财务实力和ESG管理水平要求高。但同时,企业也需要关注EDP 财政约束,甄别地方政府出资项目风险。
工业领域,欧洲物流开发商、跨国工业资本及数据中心运营商是重要客户来源,受近岸外包趋势驱动,对现代化仓储、工业厂房及数据中心配套工程需求持续增长,更关注工程质量、全生命周期碳足迹及履约能力。私人开发商方面,受利率政策影响较大,企业应优先选择有跨国资本、欧盟基金背书的私人业主,审慎评估本地中小开发商现金流状况。
(二)
路径选择
首次进入波兰市场的企业建议采取循序渐进路径,优先选择风险可控、投资规模适中的项目作为切入点。中小型市政工程、工业园区配套、国际金融机构支持的示范项目通常具有项目管理难度相对适中、付款机制较为清晰、市场进入门槛相对合理的特点,更适合作为初始载体。投标立项必须前置完成 FSR 筛查、常设机构税务风险评估。
同时,中国企业可充分利用中波两国现有的多边与双边经贸合作平台,优先关注中资企业投资的海外工厂、海外仓储中转设施的建设服务,或作为波兰本地头部总包商的核心技术与高端装备供应商切入,通过已有合作网络降低市场开发成本和技术转换成本。在成功交付首批试点示范项目、在当地市场沉淀出良好的合规履约记录后,再逐步向更深维度的属地化联合体投标拓展。
随着PPP模式发展及大型项目融资结构日趋复杂,单纯依靠低价施工的模式面临挑战。企业应积极整合设计、融资、核心设备制造及长期运维管理等上下游资源,构建一体化服务体系,提高项目获取能力和综合竞争优势。在项目实施过程中,企业应积极推动本地供应链生态圈建设,加强与本地建材供应商和专业分包商建立战略合作关系,提高本地采购比例和本地化参与水平,以满足欧盟标准要求并降低项目国际物流运营成本。同时,完成EAD‑ETA认证,推广装配式建筑和模块化施工,构建符合欧盟标准的属地化供应链体系。
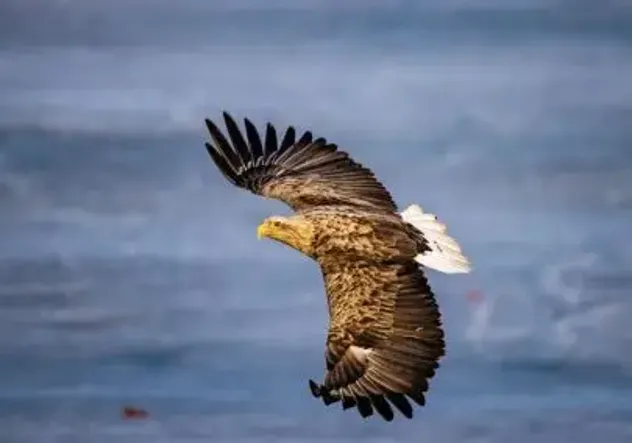
上图为:波兰国鸟——白尾海雕
(三)
长期布局
波兰是中东欧最大经济体,也是连接东西欧市场的重要战略支点。具备长期全球化发展规划的企业应将波兰作为深耕欧盟和中东欧市场的重要战略支点,逐步实现由偶发性项目承包向常态化区域经营转型。可在华沙设立常设机构或区域总部,建立本地市场开发和商务团队,组建由本地持证工程师、合规法务和财务官构成的属地化管理团队。通过招聘本地及欧盟员工、培养本地管理人才、与当地高校和行业协会建立长期合作关系,不断提升本地化经营能力。积极适应波兰建筑行业数字化和绿色化发展趋势,逐步形成符合当地及欧盟高标准市场需求的综合竞争优势,最终实现由普通项目承包商向区域市场经营者和长期价值创造者的转变。
七
中企案例
(一)
E75铁路升级改造项目
E75铁路升级改造项目是中波共建“一带一路”的重要基础设施项目,也是波兰铁路现代化重点工程之一。由中国电建市政集团与波兰INTERCOR公司组成联合体承建,是波兰单体合同额最大的公共采购类基础设施项目之一。
项目全长约71.24公里,涉及铁路线路升级改造及沿途主要车站现代化改造,按欧盟标准和波兰铁路技术规范实施。项目于2024年12月底竣工,2025年1月完成竣工验收。该项目标志着中国铁路建设技术和标准与欧盟标准体系的有效对接,采用联合体模式既发挥了中国企业的技术和经验优势,又充分利用了本地企业熟悉市场环境和法规标准的特长,为中资企业进入波兰和欧盟基建市场提供了可复制的合作模式。
经验总结:联营体模式的有效运作和属地化管理的深度推进,是在波兰公共基础设施项目中实现合规履约、顺利交付的关键。
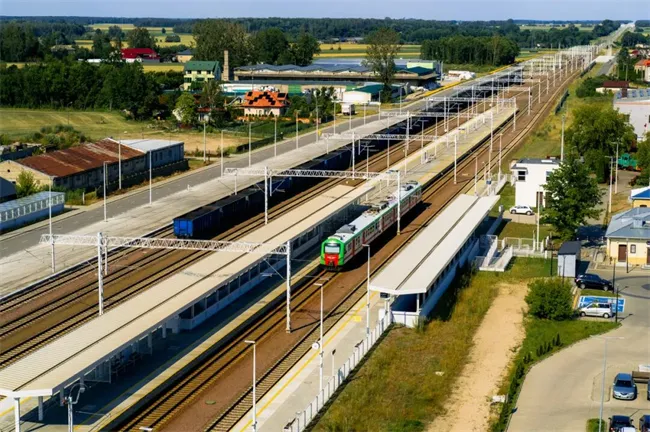
上图为:波兰E75铁路
(二)
S6快速路LOT2项目
S6快速路LOT2项目位于波兰西北部西波美拉尼亚省,由中国电建设计承建,全长约22公里,是波兰国家公路网规划的重要组成部分。项目于2025年12月全线通车,有效改善了区域交通条件,促进了波罗的海沿岸地区经济发展,进一步巩固了中国电建在波兰基础设施市场的品牌地位。
经验总结:设计施工一体化模式可有效减少设计与施工衔接成本,但需以扎实的本地供应链整合能力为支撑。
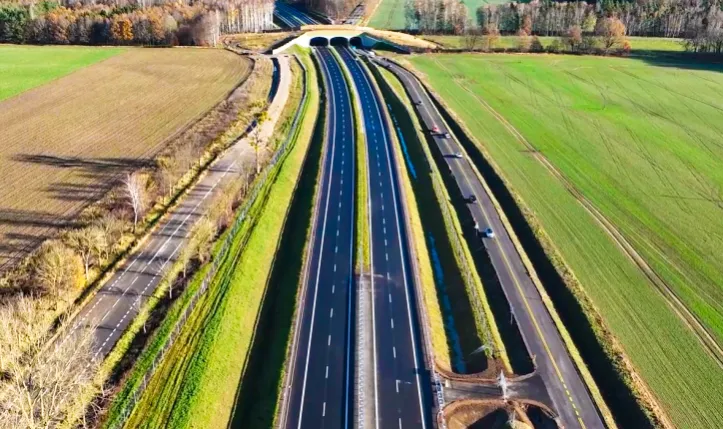
上图为:波兰S6快速路
(三)
奥得河防洪水库项目
奥得河防洪水库项目位于波兰下西里西亚省克沃兹科市莎莱尤芙村,距华沙约400多公里,包含莎莱尤夫水库、克罗斯水库、新苏尔防洪和维斯卡防洪四个子项目,由世界银行提供资金支持,中国电建承建。项目于2024年12月全部建设完成并进入质保期,2025年7月取得履约证书,合同责任全部履行完毕。
项目开工一年多后,进场路建设仅修了不到2公里,大坝主体工程因设计缺陷陷入停滞,叠加当地降水量异于往年、新冠疫情及俄乌冲突等不可预见因素,工期一再延长,成本持续累加。项目部第一时间成立变更专项小组,系统收集施工日志、气象资料和分包商涨价诉求等变更支撑材料,主动启动变更与索赔程序,通过全面勘察和密集实验证实地质条件与原设计存在显著差异,成功取消多项高成本工作内容并采用替代设计方案,不仅化解了工期风险,还实现了效益可观的二次经营。项目竣工后成功抵御2024年9月“世纪洪水”,并荣获波兰全国建筑行业“2023年度现代化与21世纪建设”优秀奖。该项目是中波两国在水利工程领域的重要合作成果,对于提升奥得河流域防洪能力、保护沿岸居民生命财产安全具有重要意义。
经验总结:面对设计缺陷和不可预见地质条件,系统性的变更证据管理、主动的索赔程序启动和替代设计方案的二次经营,是化解工期与成本风险、实现合同效益最大化的有效路径。
上图为:莎莱尤夫水库
(四)
Orlen烯烃综合设施扩建项目
Orlen烯烃综合设施扩建项目位于波兰普沃茨克,业主为波兰国油集团(Orlen),由西班牙Aldesa与中国土木工程集团组成的联合体获得EPC总包合同,由中国土木工程集团与中国化学工程十三化建承建,是中东欧地区规模最大的石化项目之一。
项目执行期间,ORLEN发现,Olefins III原范围的实际实施成本将超过最初估算的6倍,遂决定停止原范围建设,解散项目公司,并以缩减规模的新项目“Nowa Chemia”替代。原合同工作范围因此被大幅调整,部分工程取消或重新谈判,承包商转入调整后范围的继续实施。中国施工团队按调整后的合同要求推进现场施工,2025年度顺利完成多个关键节点任务,总包方Aldesa和业主ORLEN对中方项目团队的专业精神和履约表现给予充分肯定。该项目体现了中波两国在工业工程领域的合作深度,采用专业化分工模式,充分发挥了中国企业在工业装置建设方面的技术优势和项目管理经验。
经验总结:大型EPC项目周期长、金额大,业主投资决策可能因成本审查、管理层更替或市场变化而发生重大调整。中资企业在合同执行中需保持对业主决策动态的持续跟踪能力,同时以扎实的现场履约维护自身信誉,为合同范围调整后的继续合作和后续市场开拓保留空间。
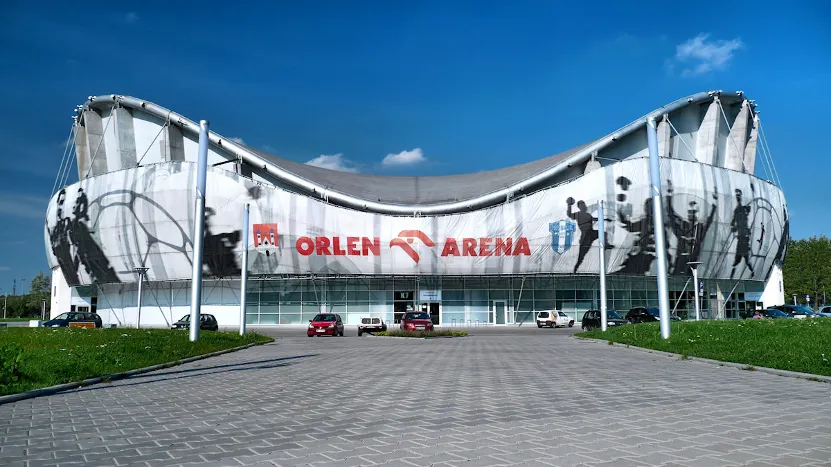
上图为:位于普沃茨克的Orlen Arena
(五)
波兰 A2 高速公路项目
2009 年,中国中铁旗下中海外(COVEC)牵头,联合中铁隧道、上海建工与波兰 DECOMA 组成联合体,中标波兰 A2 高速公路 A、C 标段,全长 49 公里。联合体投标报价约 12.88 亿兹罗提,仅为波兰国家道路与高速公路管理局预估预算(28 亿兹罗提)的一半左右,计划以低价标杆项目打开欧洲基建市场。
项目实施阶段,波兰建材价格大幅上涨,现场地质条件劣于招标文件描述,业主提出提高设计标准要求,但签署的合同删除了标准 FIDIC 条款中对承包商有利的调价、变更索赔相关保护内容,新增工程量难以获得业主追加付款。项目成本严重超支,资金链紧张,联合体拖欠波兰本地分包商货款,分包商停止材料供应,项目 2011 年 5 月全面停工。此时工期已消耗三分之二,但 A 标段仅完成 15%、C 标段仅完成 18% 工程量。
2011 年 6 月联合体决定终止合同,业主随即提出高额违约金索赔,并将联合体列入黑名单,限制其参与波兰公共采购项目。据测算如果坚持完工,项目将产生巨额亏损。双方持续多年诉讼,2017 年 5 月签署和解协议,支付 1.885 亿欧元和解款项,7 月全部履约、所有诉讼撤诉。
经验总结:公共采购合同具备较强特殊性,签约前需逐条审核变更、调价、索赔条款,不可直接套用国内工程逻辑,同时要在投标阶段完整评估本地分包供应链、资金支付计划与履约保函风险,项目一旦失败还将面临长期市场准入限制与商誉损失。
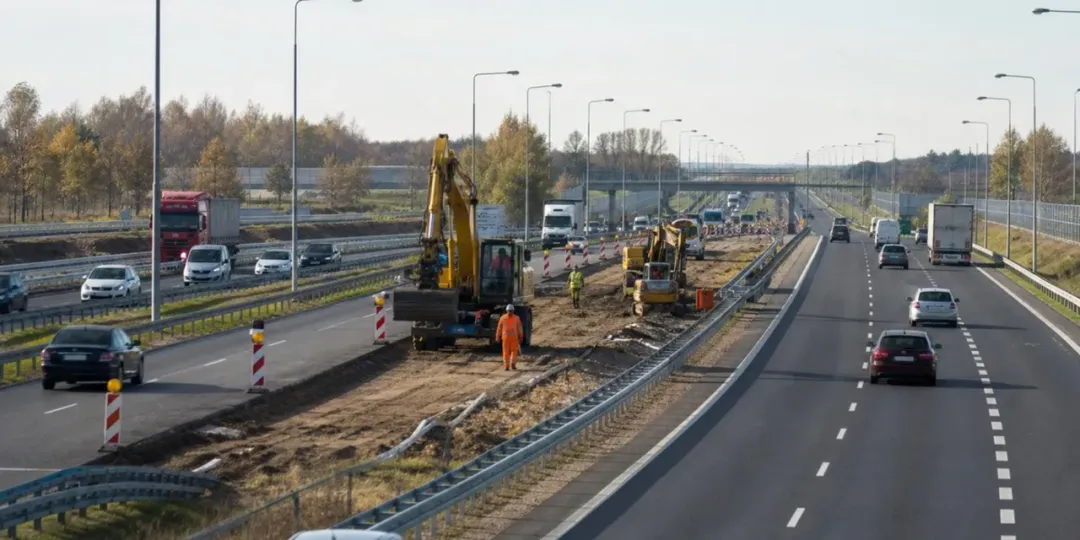
上图为:波兰A2公路
八
小结
波兰作为东西欧交通枢纽,建筑市场受益于基建升级、能源转型和产业链近岸转移,土木工程、仓储物流、数据中心、保障性住房等领域需求旺盛,马佐夫舍、西里西亚、波美拉尼亚为核心热点区域,市场增长潜力较大,中资企业在基建、新能源装备、装配式建造方面拥有技术与成本优势,双边合作机制也提供有利条件。
但市场经营约束与风险同样突出。总统与政府分属不同阵营,政策存在不确定性;波兰处于欧盟 EDP 过度赤字程序约束,债务快速上行,公共投资存在压缩风险;欧盟建筑规范、CE/EAD‑ETA 认证、本地执业资质构成较高技术准入门槛;欧盟外国补贴条例 FSR 为大型公共采购项目前置硬门槛;建筑业技术工人缺口显著,用工成本不断抬升。同时企业还需防范联合体连带责任、服务型常设机构税务、长周期环评、冬季施工受限、汇率与欧盟资金拨付波动、招标申诉等风险,本土龙头及西欧承包商牢牢占据市场主导地位。
中资企业应采取稳步开拓的策略,初期优先选择专业分包、设备供应、风险可控的示范项目,投标立项前置完成 FSR 筛查、税务风险评估;积累本地履约记录后再以联合体参与大型总包;优先选择有欧盟基金或国家规划支撑的项目,审慎对待仅地方财政出资及民营资本项目。企业需要整合本地供应链及法务、税务、工程技术资源,落实 ESG 管理,强化合同变更与风险管控。长期可将波兰作为辐射中东欧的战略支点,搭建属地化团队,发展绿色数字化综合解决方案,避免低价竞争,提升可持续区域经营能力。
(本报告仅供行业研究参考,不构成投资、法律、税务、投标等决策建议,亦不可替代持牌专业机构的专业意见。报告信息基于公开资料,发布方不保证其准确、完整、及时;如有相关决策需求,请咨询当地具备相应资质的持牌专业机构。)
#参考文献 #
波兰国家选举委员会(PKW). 2025年波兰总统选举第二轮投票结果公告.
波兰统计局(GUS). Gross Domestic Product in 2025 Preliminary estimate.
波兰统计局(GUS). Construction and assembly production in June 2026.
波兰统计局(GUS). Residential construction in Jan-July 2026.
波兰统计局(GUS). Foreigners performing work in Poland in June 2025.
波兰家庭、劳动和社会政策部(MRPiPS). Zatrudnienie cudzoziemcóww Polsce w 2025 r..
波兰标准化委员会(PKN). Eurocodes in Poland.
欧盟委员会. Economic forecast for Poland - Spring 2026.
欧盟委员会. Country report - Poland.
欧盟委员会. Poland's recovery and resilience plan.
欧盟委员会. Construction Products Regulation (CPR) overview.
欧盟统计局(Eurostat). Europe Key figures 2026.
国际货币基金组织(IMF). Republic of Poland: 2025 Article IV Consultation.
世界银行. GDP per capita (current US$) - Poland.
OECD. OECD Economic Surveys: Poland 2025.
中国商务部. 对外投资合作国别(地区)指南 波兰(2025年版).
中国外交部. 中波政府间合作委员会第四次全体会议共同文件.
中国外交部. 中波双边关系.
波兰投资贸易局(PAIH). Polska Strefa Inwestycji.
CPK中央交通港. Poland's CPK mega project gains momentum.
欧洲投资银行(EIB). EIB invested nearly €1.38 billion in 2025 to develop Poland's road network.
Budimex. 2025 Financial Results.
Deloitte波兰. Polskie spółki budowlane 2025.
Knight Frank. Warehouse Market in Poland Q4 2025.
Mordor Intelligence. Poland Construction Market Size & Share Analysis.
B2B Poland. Polish Prefabrication Guide 2026.
Notes from Poland. Has Karol Nawrocki's first year as Poland's president been a success.
联系方式
地址:上海市青浦区佳杰路99弄长三角绿洲智谷A1号楼5楼
电话:400-888-0618
网址:http://www.jjtz.cn
邮箱:jjtz@jjtz.cn
联系人:赵先生;电话:18316620775
供稿人:林女士;电话:19121393041
上图为:国际咨询业务简介
推荐阅读
点击图片跳转文章
建经简介
上图为:建经简介
上图为:建经官网示意图
业务体系
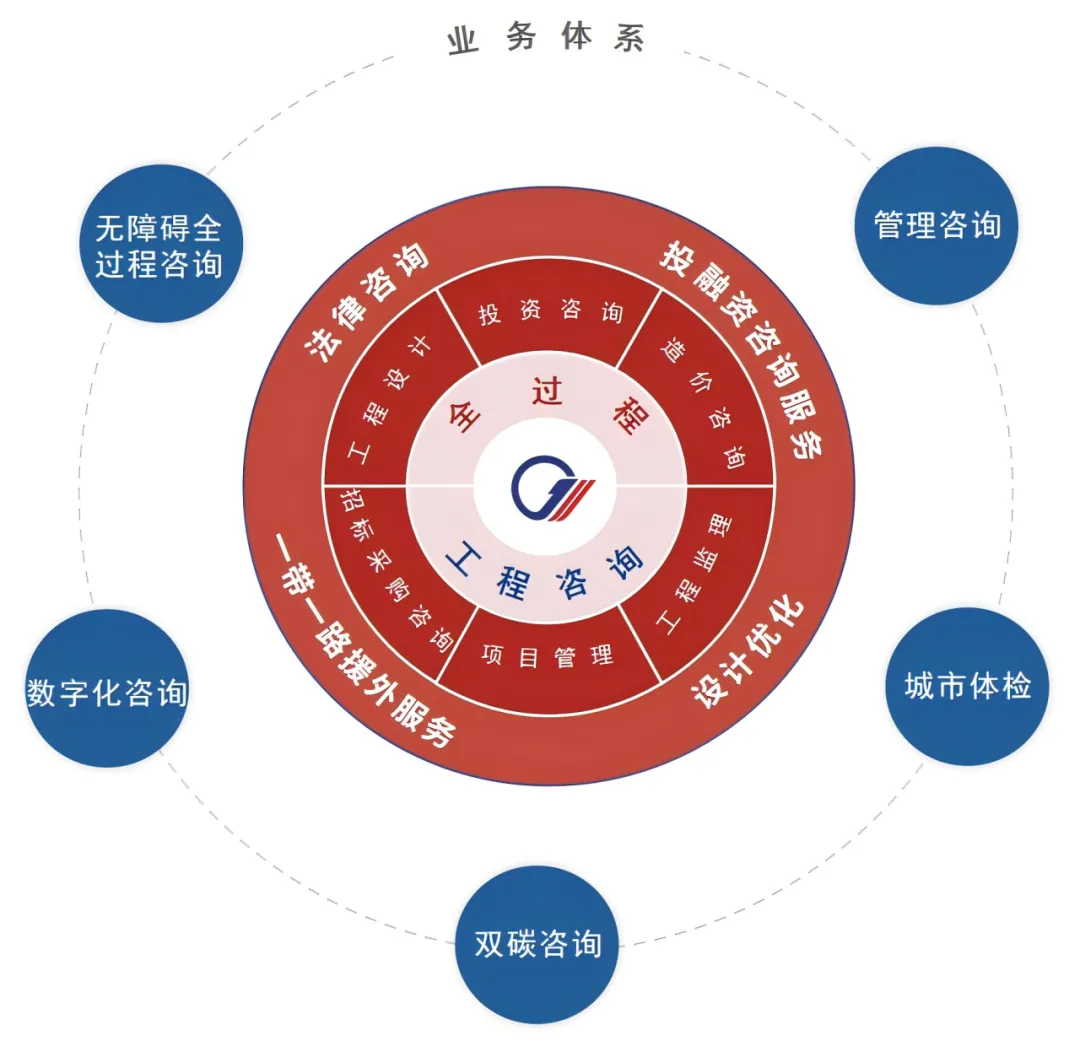
上图为:建经业务示意图
媒体矩阵
上图为:公众号小程序,点击即可跳转
建经咨询
官方账号
投融智续
官方账号
友康设计
官方账号
上图为:建经自媒体矩阵,点击关注更多咨询
建功立业 经世济民 是以建经

发表评论
发表评论: