
 研报速递
本报告/资料下载领取方式详见文末
1、智能装备制造行业发展情况
智能装备是先进制造技术、信息技术和智能技术的集成和深度整合,集机械执行系统、运动系统、电气控制系统、传感系统、信息管理系统等技术于一体,通常由多种功能部件或模块所组成,具有感知、分析、推理、决策、控制功能,应用于下游行业的自动化、智能化、柔性化生产过程中。
智能装备制造业是为工业生产体系和国民经济各行业直接提供技术设备的战略性产业,处于价值链高端和产业链核心环节,其发展水平决定了产业链的整体竞争力,已经广泛应用于电子信息、新能源、轨道交通、农业、仓储物流、环境监测等多个领域。
2015年,工业和信息化部和国家标准化管理委员会联合发布《国家智能制造标准体系建设指南(2015年版)》, 我国智能制造标准化工作正式开启,智能制造进入全速发展阶段。2021年,工信部等八部门印发《 “十四五 ”智能制造发展规划》, 指出“十四五 ”及未来相当长一段时期,推进智能制造,要立足制造本质,紧扣智能特征,以工艺、装备为核心, 以数据为基础,依托制造单元、车间、工厂、供应链等载体。作为智能制造的核心环节, 智能装备制造行业进入了新的发展阶段, 目前已初步形成以自动化成套生产线、智能检测与装配装备、智能控制系统、智能关键基础零部件、工业机器人等为代表的产业体系, 产业规模日益增长。
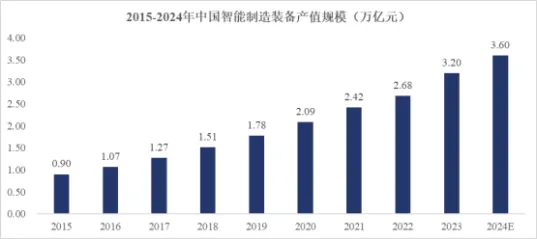
数据来源:中商产业研究院
未来,在《“十四五 ”智能制造发展规划》、《中国制造 2025》等发展规划的不断落实与推进以及物联网、云技术、人工智能等新兴技术的推动下, 我国智能装备行业仍将保持较快增长。
2、精密流体控制市场发展情况
精密流体控制市场属于智能装备制造业分支。精密流体控制是指对流体的高分辨率、高精度的控制性输出,流体主要包括气体流体和液态流体两大类,精密流体控制部件及相关设备用于高精度输送、计量、混合、调节和监控流体介质,结合视觉识别及运动控制系统等,可形成对各种化学品、气体、去离子水、浆料等的流量、压力、温度等参数的精密控制,确保工艺稳定性和产品质量。
根据不同的产品类型,精密流体控制部件及相关设备包括(泛)半导体设备关键流体控制部件、点胶封装部件及设备、精密涂胶部件及设备、液压控制阀、气动元器件、液压元器件、微流控部件等。
近年来中国精密流体控制部件及相关设备市场持续扩张,成为半导体、光伏、锂电池、消费电子等高端制造行业不可或缺的重要基础环节。流量控制、点胶封装和精密涂胶产品广泛应用于晶圆制造、点胶封装、动力电池胶接、光伏边框涂胶等精密流体控制场景。根据 QY Research 统计数据,2024年中国精密流体控制部件及设备市场规模达 324.44亿元,2016 至2024年间年均复合增长率达9.39%,预计至2030年市场规模将达到530.32亿元,年均复合增长率达 8.53%。
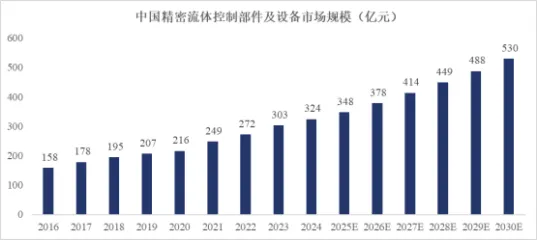
数据来源:QY Research
3、压电驱动精密流体控制技术及相关产品发展情况
(1)压电驱动技术发展情况
压电驱动是指利用逆压电效应将电能转换为压电体的变形或振动,从而形成驱动能力的一种方式。逆压电效应是指当石英、电气石等各向异性的压电晶体材料置于电场下时,晶体出现几何变形的现象。随着钛酸钡(BaTiO3)、锆钛酸铅系(PZT)等压电材料的发现,压电晶体的压电性能有了大幅度提高,促进了压电驱动技术的产业化应用。
压电驱动具有高精度、高频响的特点,理论上可以通过调整压电体的成分配比满足任意速度与精度的驱动位移或变形要求。双晶片结构与叠堆结构压电元件的频响高,响应时间短,并可在任意微量电压变化下产生位移或变形,具备纳米级可控的精密驱动能力。
目前,利用压电驱动技术已形成压电超声波马达、压电精密驱动器、压电阀、压电泵等多种驱动装置,广泛应用于光学、生物医疗、精密制造、半导体设备、工业控制、航空航天、科学实验等领域。
(2)压电驱动与电磁驱动技术的比较情况
电磁驱动是基于电磁感应原理将电能转换为机械能,从而形成驱动能力的一种方式。电磁驱动是现代国民经济与社会生活中应用范围最广、使用历史最长的传统驱动方式。电磁驱动技术成熟,作为其换能器件的种类繁多,使用便捷。相对于电磁驱动,压电驱动的特点是位移(或变形)小,输出功率小,一般不适于用作大载荷、大位移、大体积等大功率器件的驱动源,但在形成高精度、高速度、小体积驱动能力上,压电驱动的性能优势更加突出。
压电驱动与电磁驱动的技术特点对比情况如下:
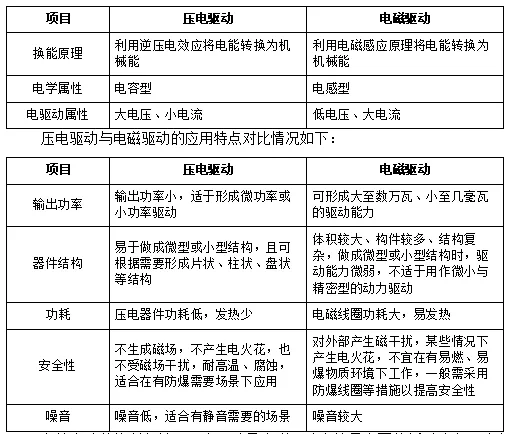
在精密流体控制领域,压电驱动是电磁驱动之外最主要的新型动力驱动方式。相对于电磁驱动,压电驱动在最高频响、位移分辨率、响应时间等方面具有性能优势。压电驱动能大幅提高控制精度与控制速度等,具备电磁驱动所达不到的能力,尤其是在对流体控制精度和控制速度具有严苛要求的半导体设备领域。
(3)压电驱动精密流体控制产品的发展情况
以压电驱动构造形成的精密流体控制产品可统称为压电阀和压电泵,相比同类电磁阀或电磁泵,具有更高的输出精度、更快的反应速度,更易于控制、更安全节能,且结构简单、体积小。压电阀和压电泵理论上可以在大部分高精度、高速度、小体积驱动能力的场景下代替电磁阀或电磁泵使用,在高端智能装备中则具有更大的应用优势。
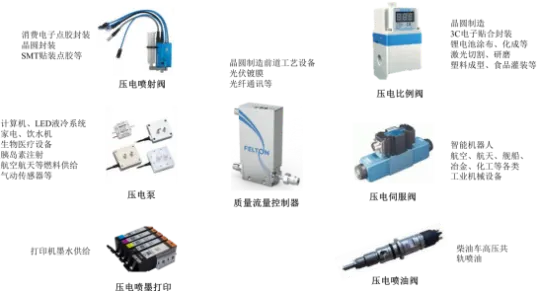
目前,压电驱动在气体、液体等流体的精密控制上均得到较好的应用,形成了质量流量控制器、压电喷射阀、压电比例阀、压电泵、压电喷油阀、压电喷墨打印、压电伺服阀等十几种产品,能量的转换结构与技术构成方式日趋丰富、完善,产品种类与功能也日益增多,新的压电驱动精密流体控制产品还在不断被开发出来,显著改善着社会生活、工业生产等行为方式。
1)质量流量控制器的发展和应用情况
质量流量控制器在半导体行业中的应用非常广泛,是保证晶圆制造品质的核心流体控制部件,用于气体和液体的质量流量测量和质量流量精密控制。20 世纪 80年代,部分发达国家利用热传导原理测取气体质量流量,但受限于微电子技术,气体质量流量控制器存在较多缺陷,如响应速度慢、易受干扰等, 仅在部分特殊场合应用于小流量控制,或作为流量开关使用。
进入 21 世纪后,随着微电子和计算机技术的迅猛发展,过去制约气体质量流量控制器的瓶颈不复存在,计算速度、精度、抗干扰能力都得到大幅提升, 气体质量流量控制器技术得到了快速发展, 目前已经广泛应用于集成电路和面板、光伏等泛半导体领域的流体流量精密控制环节。
长期以来国内半导体级质量流量控制市场被 Horiba 、MKS 、Brooks 等国际厂商垄断。其中, Horiba 技术路线为压电驱动式,MKS 和 Brooks 技术路线为电磁式,基于压电驱动的比较优势,Horiba 占据主要的市场份额,根据 Horiba2024年财报,其在全球 MFC 市场占有率达 60%。
2022年 10月,美国商务部工业和安全局(BIS)修订《出口管理条例》,宣布了一系列针对中国的出口管制新规,全面加强对中国半导体行业,特别是先进制程能力建立的限制。2023年 1月,美国、荷兰和日本达成协议,建立半导体设备供应联盟,进一步加强对先进半导体制造设备的出口管制。同年 10月,美国商务部工业与安全局在 2022年 10月出口管制措施的基础上,更新了对先进计算集成电路、半导体制造设备以及支持超级计算应用和最终用途的物项向包括中国在内等多个国家的出口管制措施,更新的管制设备明细包括刻蚀设备、制造沉积设备、退火设备、清洗设备等绝大多数半导体设备。2024年 12月,美国商务部工业与安全局发布了《临时最终规则》, 明确管控对象包括通过使用美国技术、软件或工具直接生产的商品,以及包含由此类技术生产的关键部件的商品,以确保其不能间接支持中国的先进节点集成电路生产。
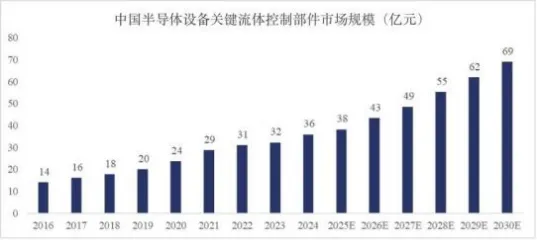
在国际厂商垄断市场和美国实施出口管制的背景下,未来随着国内半导体行业进一步发展壮大和资本开支逐步上行,半导体设备国产化需求提速,双重催化下国内质量流量控制器市场将迎来重大发展机遇。根据 QY Research 统计数据,2024年以质量流量控制器为代表的半导体设备关键流体控制部件国内市场规模达 35.93亿元,2016 至 2024年间年均复合增长率达12.39%,预计至 2030年市场规模将达到 68.99亿元,2024年至 2030年年均复合增长率达 11.49%。
数据来源:QY Research
2)压电喷射阀的发展和应用情况
早期自动化点胶设备采用接触式的针头点胶筒,易造成拉丝拖尾、针头划伤产品等问题,且精度不高、效率低。此后行业内出现电磁驱动型喷射阀,形成了非接触式点胶(又称为喷射点胶)这一新型点胶方式。喷射点胶具有不接触工件、无 Z 轴运动、点胶速度快、喷射精度高和一致性好等特点,更适用于小微流量、工件表面不平整的精密点胶。但电磁驱动型喷射阀工作频率上限相对较低, 点胶精度和速度受到了较大限制。
压电喷射阀也属于非接触式点胶,除点胶精度和速度相较于电磁驱动型喷射阀大幅提高外,其还具有点胶一致性更优、易于维护和调试的特点,更能适应高端制造精密化、高效化的生产要求,大幅度提升生产效率和良率。基于以上优势,压电喷射阀得到大规模应用。
随着以智能手机为代表的消费电子产品快速发展,电子制造产业对点胶工艺的精度和效率提出更高要求,国外品牌如 Nordson 、Marco 、VERMES 、Musashi等的压电喷射阀开始进入市场。
制造产业的持续精密化发展为压电喷射阀的迅速普及带来了成熟的市场条件以及广阔的市场空间。随着无线蓝牙耳机、智能手表等可穿戴产品的出现以及人工智能、5G 等技术的快速发展,电子元器件持续向微型化发展且集成度不断提高,对高精度点胶封装的需求不断增加,压电喷射阀以其性能优势正逐步成为消费电子、新能源电池、半导体等精密电子制造领域的主流点胶方式。
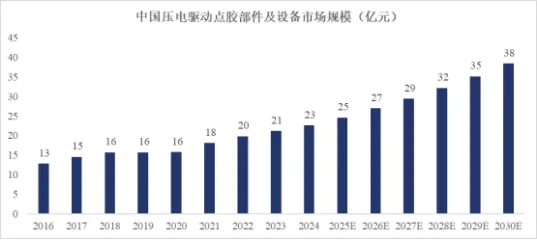
根据 QY Research 统计数据,2024年中国压电驱动点胶部件及设备市场规模达 22.62亿元,2016 至 2024年间年均复合增长率达 7.32%,预计至 2030年市场规模将达到 38.48亿元,年均复合增长率达 9.26%,呈现快速发展趋势。
数据来源:QY Research
《2026年精密流体控制行业深度分析报告(政策法规、发展现状、未来趋势、竞争格局)》原文WORD版:请点击阅读原文付费下载,或回复“报告371”免费下载。

发表评论
发表评论: