
 研报速递
全球市场规模 · 厂商格局 · 智能养宠与出海
编制时间:2026年8月 | 数据口径:公开信源 · 约/量级表述(详见文末数据说明)
一、研究背景、方法与核心结论
宠物智能硬件是「宠物经济 + 智能硬件」的交汇赛道:喂食器、饮水机、智能猫砂盆、摄像头、穿戴定位等把智能养宠从概念做成了刚需,中国供应链(深圳/东莞)主导全球产能,出海(亚马逊/独立站)是主要增长引擎。本报告基于多机构市场数据与权威媒体报道,梳理全球及中国市场规模、厂商格局、技术路线与渠道出海;全部数字为公开信源的约数/量级表述并注明出处。
数据口径声明:宠物智能硬件行业统计口径差异较大(含不含宠物家电/医疗设备、全球 vs 中国口径),本报告所有数字均为「约/量级」表述并注明来源机构与年份;企业营收、市占率等数据来自公开披露/媒体报道,请以量级理解。无法核实的数字一律标注「未公开」。
核心结论(摘要)
1)体量:全球宠物科技(Pet Tech)2025 年约 125-156 亿美元(Mordor 124.7 亿/GMI 156 亿)、2031-2035 年 263-529 亿美元(CAGR 12-13.2%);中国智能宠物用品 2024 年约 102 亿元(中商/艾瑞一致,占宠物用品约 1/5)、2025 年预计突破 150 亿元(+47%,白皮书)。
2)结构:穿戴与追踪器是全球最大品类(2025 年占 36.78%,Mordor)、狗占 65.12%(猫增速最快 CAGR 15.19%)、家庭用户占 76.42%、线下宠物店仍占 49.5%(GMI)——智能硬件尚未颠覆线下渠道。
3)格局:中国厂商「三强 + 生态链」——小佩 PETKIT(年销售额超 23 亿元、估值超 30 亿元、服务超 500 万宠物家庭)、CATLINK(智能猫砂盆开创者,2023 年亚马逊美国猫砂盆类目黑五第一)、霍曼 Homerun(亿元级 C 轮)、小米米家(性价比)——但精确市占率无权威披露(行业 CR5 仅约 15%)。
4)出海:中国是主要产能地(深圳/东莞;温州平阳为全国唯一宠物用品出口基地、咬胶占全球 60%+);新消费品牌走「东南亚→欧美、独立站+亚马逊」轻资产路径;海外渗透率仍低(美国智能宠物用品渗透率不足 20%)。
5)风险与趋势:价格战已现(亚马逊 TOP3 智能猫砂盆售价从约 600 美元跌至约 150 美元)、AI 化(健康监测/猫脸识别)是下一增长点,亚宠展 2026 主题定为「从养活到养好、健康监测新拐点」。
二、行业概览:宠物智能硬件是什么
宠物智能硬件指用物联网与智能技术提升养宠体验的硬件设备,主要包括:智能喂食器、智能饮水机、智能猫砂盆、宠物摄像头(互动/监控)、智能项圈/穿戴定位器、智能玩具等。品类演进逻辑是「从自动化到智能化再到健康管理」:早期(2013-2016)以自动喂食/饮水为主;2017-2019 年电商放量(小米入局);2020-2022 年疫情催生「留守宠物」需求,智能猫砂盆爆发并借亚马逊出海;2023-2025 年 AI 化(摄像头识别宠物行为与健康异常、猫脸识别、AI 健康监测);2026 年行业主题转向「健康监测新拐点」(亚宠展 2026)。口径提示:英文机构多用「Pet Tech(宠物科技)」(含软件/订阅/远程医疗,数值偏大),中文口径「智能宠物用品」仅指硬件(数值偏小)——本报告以硬件为主、宽窄口径并列呈现。
三、全球市场规模与增长
全球宠物科技(Pet Tech)市场规模(多机构交叉):GMI 口径 2024 年约 127 亿美元、2025 年约 156 亿美元、2026 年约 191 亿美元 → 2035 年约 529 亿美元(CAGR 12%);Mordor 口径 2025 年约 124.7 亿美元 → 2031 年约 263.2 亿美元(CAGR 13.19%);窄口径(智能宠物用品)2023 年约 42 亿美元(QY Research,经 36氪引用)。区域:北美 2025 年约 86 亿美元(占全球 38.88%)、美国约 76 亿美元、欧洲约 33 亿美元;亚太增速最快(CAGR 13.9%)。相关大盘:全球宠物经济超 1,500 亿美元、宠物用品市场超 440 亿美元;全球宠物数量超 10 亿只(美/巴西/欧洲/中国合计约 5 亿只犬猫)。⚠️ 另有口径称「全球宠物智能硬件 320 亿美元、CAGR 18.6%」(新浪财经转引),显著高于主流机构,疑含宠物机器人等更宽品类——不单独采用,仅作口径上限参考。
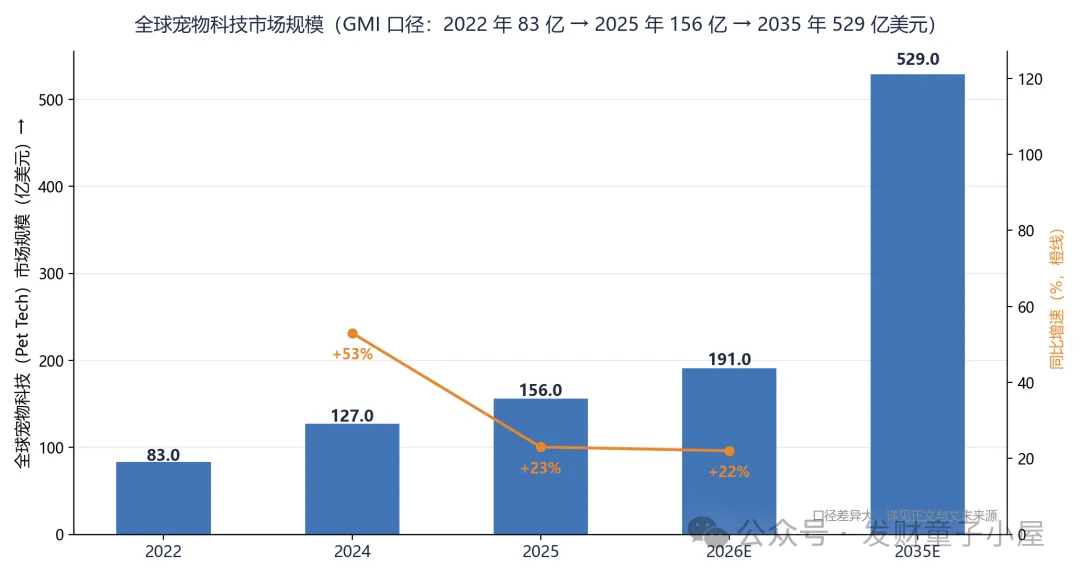
图: 全球宠物科技市场规模(GMI 口径:2022 年 83 亿 → 2025 年 156 亿 → 2035 年 529 亿美元)
口径/机构 | 年份 | 规模(约) | CAGR/增速 | 说明 |
GMI(Pet Tech) | 2025 | 156亿美元 | 12%(至2035,529亿) | 宽口径(含软件/服务) |
Mordor(Pet Tech) | 2025 | 124.7亿美元 | 13.19%(至2031,263亿) | 宽口径 |
QY Research(智能用品) | 2023 | 42亿美元 | — | 窄口径(纯硬件) |
中商/艾瑞(中国) | 2024 | 约102亿元 | — | 占宠物用品约1/5 |
白皮书(中国) | 2025E | 突破150亿元 | +47% | 与102亿基数自洽 |
华经(中国) | 2021 | 约38.6亿元 | 40.9%(2017-2021) | 口径疑不同(部分品类) |
[口径上限参考] | 2024 | 320亿美元 | 18.6% | 口径偏宽,谨慎引用 |
注: 宽口径(Pet Tech 含软件/服务/远程医疗)与窄口径(智能硬件)差异显著;中国与全球口径不同年,仅作量级参考
3.1 中国市场与渗透率
中国智能宠物用品市场:**2024 年约 102 亿元**(中商产业研究院、艾瑞咨询口径一致,占宠物用品行业约 1/5);**2025 年预计突破 150 亿元、同比 +47%**(《2025 宠物科技用品发展研究白皮书》);历史口径 2021 年约 38.6 亿元(华经,部分品类口径,2017-2021 CAGR 40.9%)。占全球比重:无权威公开口径(标注「未公开」)——若以「全球智能宠物用品 2023 年约 42 亿美元(≈300 亿元)」对照「中国 2024 年约 102 亿元」,中国约占全球 1/3 量级(年份与口径不同,仅作量级参考);供应链侧事实是中国(深圳/东莞)为全球主要产能地。海外渗透率仍低:**美国具备物联属性的智能宠物用品渗透率不足 20%**(36氪 2025-07)——增量空间主要在海外。
3.2 区域结构与细分
细分结构(Mordor 2026):穿戴与追踪器为 2025 年最大产品类(占收入 36.78%)、健康诊断与照护管理增速最快(CAGR 14.58%);按宠物类型:狗占 65.12%、猫增速最快(CAGR 15.19%);按技术:定位与识别占 42.92%;按终端:家庭用户占 76.42%、兽医诊所增速较快(CAGR 13.68%);渠道:线下宠物店 2025 年占 49.5%(GMI)——全球线下仍是主渠道。中国品类结构:智能喂食器与饮水机起步最早、渗透最高,智能猫砂盆客单价最高且竞争最激烈,宠物摄像头与穿戴定位为高增长品类;但中国各细分品类的精确占比未见权威披露(标注「未公开」,UGC 报告数字互相矛盾不予采用)。
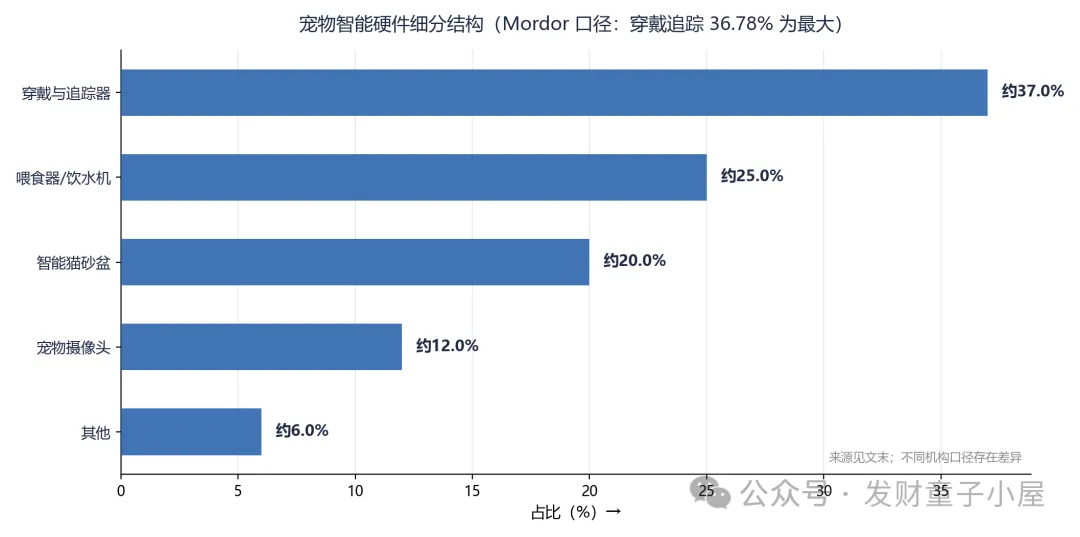
图: 宠物智能硬件细分结构(Mordor 口径:穿戴追踪 36.78% 为最大)
四、厂商格局
中国宠物智能硬件呈「三强 + 生态链」格局:小佩 PETKIT(2013 年上海创立,国内销售冠军,年销售额超 23 亿元、估值超 30 亿元、服务全球超 500 万宠物家庭;C 轮 2,000 万美元;2021 年 PURA MAX 智能猫砂盆 Indiegogo 众筹超百万美元)、CATLINK(2017 年创立,国产智能猫砂盆开创者——2019 年全球首款可连手机 App 的智能猫砂盆;2023 年亚马逊美国站黑五猫砂盆类目第一,称霸日韩泰越)、霍曼 Homerun(深圳,近亿元 C 轮,深创投领投、李泽湘跟投)、小米米家(性价比策略,米家智能喂食器 2 可视版 499 元)。海外:Furbo(Tomofun,互动宠物摄像头,仅 3 个 SKU 年销千万美元级、连续多年霸榜亚马逊宠物摄像头)、Litter-Robot/Whisker(美国,2000 年首代,2023 年累计销量破 100 万台、65+ 全球专利)、Petcube、Petlibro(AI 猫砂盆 599.99 美元、进入近 400 家 PetSmart)、Tractive/Garmin(GPS 穿戴)。⚠️ 中国精确市占率无权威披露(网上流传的「小佩第一/米家第一」口径矛盾,不予采信);行业集中度天然偏低——2021 年全球宠物用品 CR5 仅 15.2%、第一名市占率仅 3.7%(Euromonitor)。
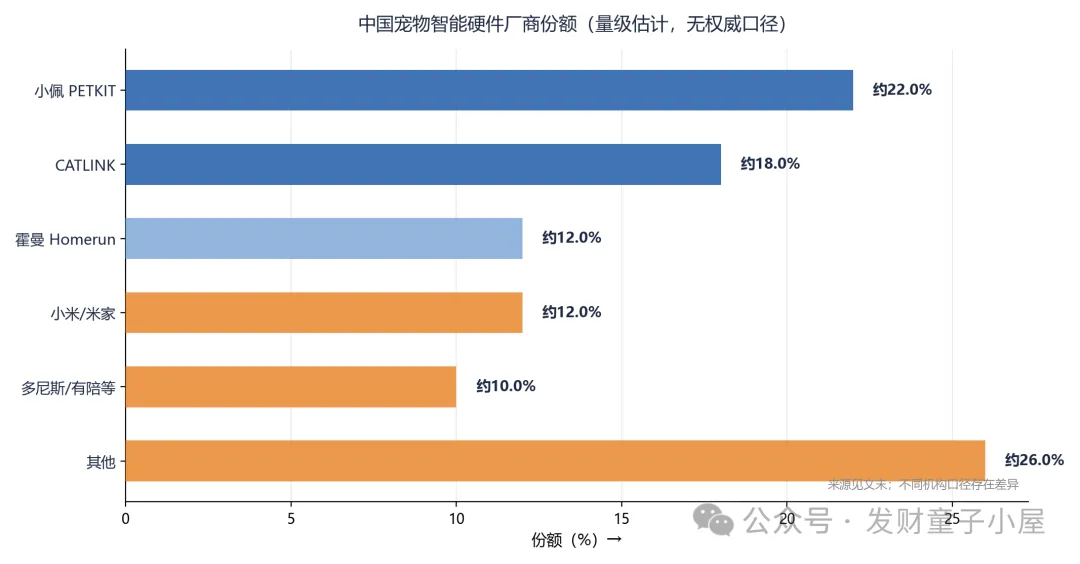
图: 中国宠物智能硬件厂商份额(量级估计,无权威口径)
厂商 | 国家 | 定位 | 体量/地位(约) | 近两年重大事件 |
小佩 PETKIT | 中国 | 国内销售冠军/全场景 | 年销超23亿元、估值超30亿元、服务超500万家庭 | PURA MAX众筹超百万美元;2024 EBrun金牌;MAX PRO新品 |
CATLINK | 中国 | 智能猫砂盆开创者/出海强 | 亚马逊美国猫砂盆类目黑五第一(2023) | 日韩泰越领先;首轮融资;产品覆盖全场景 |
霍曼 Homerun | 中国 | 猫砂盆+喂食器双线 | 近亿元C轮(深创投/李泽湘) | AI 喂食器视频版438元;大空间自动补砂猫砂盆 |
小米/米家 | 中国 | 性价比/生态链 | 米家喂食器2可视版499元 | 500万像素摄像头;官方市占率未公开 |
多尼斯 DOGNESS/天元宠物 | 中国 | 供应链型/A股上市 | 天元2024境外营收13.32亿(+18.4%,占48.2%) | 越南/柬埔寨基地+美国海外仓 |
Furbo(Tomofun) | 美国/中国台湾 | 宠物摄像头霸主 | 3个SKU年销千万美元级 | 连续多年霸榜亚马逊宠物摄像头;4K版 |
Litter-Robot/Whisker | 美国 | 全自动猫砂盆鼻祖 | 2023累计销量破100万台;65+专利 | 4代(2022);TIME 2022最佳发明;工厂扩建1000万美元 |
Petlibro/Tractive/Garmin | 美国/奥地利 | AI猫砂盆/GPS穿戴 | Petlibro Luma 599.99美元;Tractive项圈99-399美元 | Petlibro进400家PetSmart;Garmin Alpha 300(2024) |
注: 体量/地位为公开报道口径约数;中国厂商精确市占率无权威披露;行业集中度低(全球宠物用品 CR5 仅 15.2%)
出海是中国厂商的主战场,路径分两类(36氪 2025-07):供应链型(天元宠物等:OEM/ODM → 自有品牌,主攻北美,在越南/柬埔寨设厂对冲关税)与新消费品牌型(小佩/CATLINK/霍曼/鸟语花香/Petwant/PAPIFEED:先东南亚后欧美,与本地代理合作,靠 Shopee/Lazada/TikTok + KOL 轻资产铺开)。行业背景:截至 2025 年 4 月底国内宠物经济相关企业达 447.4 万家(2021 年的 3 倍多,超 77% 成立不到 3 年);2025 年海外 618 有超 3 万家宠物商家参与天猫出海、1,000+ 商家成交额翻倍;温州平阳是全国唯一「宠物用品出口基地」、咬胶占全球 60%+。
五、技术趋势与产业生态
5.1 技术路线与产品趋势
四条技术主线:其一,AI 摄像头与健康监测——AI 图像识别不仅能监控宠物动态,还能识别行为状态与健康异常,结合品种/年龄/体重/活动量做分析,并衍生订阅制健康服务;2024 年中国 618 宠物智能设备销售额同比 +135%、AI 健康监测设备渗透率达 21%。其二,宠物(猫脸)识别——用于多宠家庭个体区分与健康档案。其三,全自动猫砂盆——主流为滚筒式(旋转筛分),Litter-Robot 为重力驱动筛分(2000 年首代),高端款叠加 AI 称重/多猫识别/健康监测(Petlibro Luma 可追踪最多 10 只猫);中国市场代表为 CATLINK SCOOPER、小佩 PURA MAX。其四,AI 可穿戴/智能项圈——从「定位+计步」升级为健康监测核心能力(Garmin Alpha 300、Tractive DOG 6/CAT 6)。整体趋势:WiFi/5G 物联网 + App 管理 + 订阅服务;亚宠展 2026(第 28 届,32 万㎡)主题为「从养活到养好,宠物智能家电迎来健康监测新拐点」。
5.2 渠道与出海
渠道呈「国内线上主导、全球线下为主」的割裂结构:国内以天猫/京东/抖音电商为主,单品排行驱动(全国 50 万家宠物门店中仅约 15% 用上 AI 工具);全球口径线下宠物店 2025 年占 49.5%(GMI 263 亿美元量级)——海外线下连锁仍是主渠道(Petlibro 2026 年进入近 400 家 PetSmart)。出海渠道:亚马逊美国站为主 + 独立站自营,东南亚经 Shopee/Lazada/TikTok;新消费品牌偏好独立站自营、暂缓进入 Chewy/Petsmart/Petco 大型连锁。行业数据:2023.1-2024.6 美国宠物市场线上销售额 1,567.3 亿元、销量 9.2 亿件。
5.3 产业链与政策
产业链:中国(深圳/东莞)为全球宠物智能硬件主要产能地,上游为电子件(摄像头模组/WiFi 模组/电机/传感器)+ 注塑/模具,下游为品牌与渠道;温州平阳是全国唯一「宠物用品出口基地」(咬胶占全球 60%+)。政策与合规:宠物智能硬件目前无强制性专项国标,主要遵循电子电器通用标准(3C/CE/FCC)与数据隐私要求(摄像头产品的数据合规是出海关键);行业组织与展会(亚宠展)推动标准建设。需求驱动:全球宠物数量超 10 亿只、犬猫合计约 5 亿只(美/巴西/欧洲/中国);**中国城镇宠物(犬猫)消费 2024 年达 3,002 亿元(+7.5%)、犬猫数量超 1.2 亿只、单猫年均消费 2,020 元**;「云养宠」「留守宠物」「健康管理」是三大付费场景。
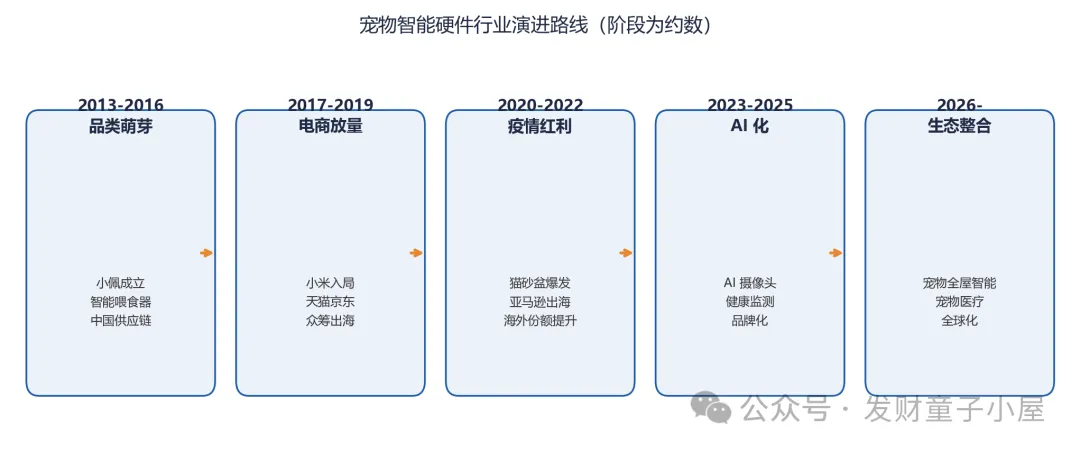
图: 宠物智能硬件行业演进路线(阶段为约数)
六、风险与挑战
其一,价格战与同质化:智能猫砂盆亚马逊 ASIN 数 2024 年增长 160%、类目份额仅增长 63%,TOP3 售价从约 600 美元跌至约 150 美元(CATLINK 负责人披露)——「上架即内卷」。其二,行业集中度天然低:2021 年全球宠物用品 CR5 仅 15.2%、第一名仅 3.7%(Euromonitor),品牌壁垒难建、白牌冲击持续。其三,数据隐私与合规:宠物摄像头涉及家庭影像数据,出海面临 GDPR/FCC 等合规压力(智能摄像头类产品曾被 FCC 专项关注)。其四,渗透率不确定:美国智能宠物用品渗透率不足 20%,但「刚需度」低于清洁电器——自动猫砂盆属「可选升级」,需求弹性大。其五,供应链与关税:出海依赖中国产能(越南/柬埔寨转移中),美国关税政策(含 2026 年 FCC 拟禁外国制造机器人等)是变量。其六,产品可靠性:猫砂盆卡猫事故、喂食器断网等负面事件会重创品类口碑。
七、结论与展望
宠物智能硬件是「宠物经济(超 1,500 亿美元大盘)× 智能硬件」的高确定性交叉赛道:全球宠物科技 2025 年约 125-156 亿美元、2035 年约 529 亿美元(CAGR 12%,GMI);中国智能宠物用品 2024 年约 102 亿元、2025 年预计 150 亿元(+47%)。格局上中国厂商「三强 + 生态链」(小佩/CATLINK/霍曼/小米)+ 海外老牌(Furbo/Litter-Robot/Petlibro)分庭抗礼,而行业集中度极低(CR5 约 15%)意味着品牌化窗口仍开。三条主线:其一,出海是主战场——中国产能 + 亚马逊/独立站 + 东南亚轻资产路径,海外渗透率不足 20% 是最大增量;其二,AI 化是价值升级——从「自动化」到「健康监测」(AI 摄像头识别异常、猫脸识别、订阅服务),2024 年 618 宠物智能设备销售额 +135%、AI 健康监测渗透率 21%;其三,价格战是必修课——智能猫砂盆售价从 600 美元跌至 150 美元的教训说明,只有「品牌 + 生态 + 服务」能穿越内卷。一句话:这是一门「低集中度、高增速、靠出海放大」的生意,谁能把 AI 健康管理做成用户离不开的服务,谁就能从白牌红海中跑出来。
数据说明:本报告所有数字均为公开信源的约数/量级表述;宠物智能硬件统计口径(含不含宠物医疗/家电)差异显著,横向对比时请以量级理解。企业营收、市占率等数据来自公开披露与媒体报道,访问时间为 2026 年 8 月。本报告仅供行业研究参考,不构成投资建议。

发表评论
发表评论: