
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/1b64e715fac2
司美格鲁肽在中国还没“见顶”,但全球第一把交椅已经坐不稳了:2025年三季度国内院端量价一起回暖,靠的是适应症扩围和处方回流;同一时间,礼来替尔泊肽在全球营收上几乎贴脸,2026年国内还要同时面对纸质处方收紧和仿制药冲刺。
这件事现在值得看,是因为两条线叠在一起。一边是诺和诺德把这颗分子做成“降糖+心血管+肾脏+脂肪肝”的全能药;一边是竞品、监管、国产类似药同时逼近。后文就顺着这条主线:国内卖得怎样、海外格局怎么变、2026年该盯谁。
国内Q3:量价同步回升,处方在回流
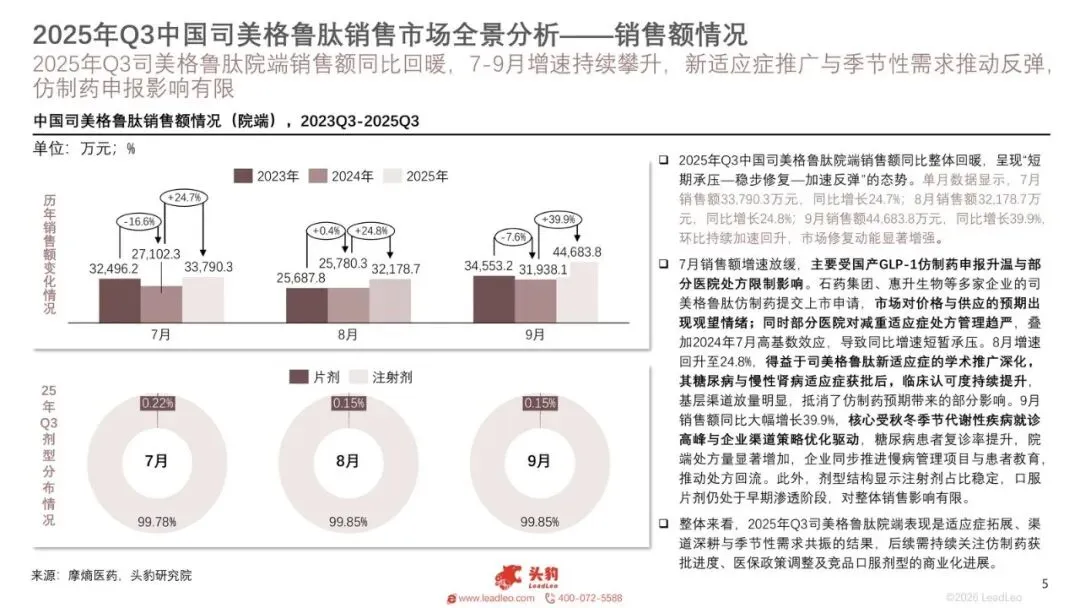
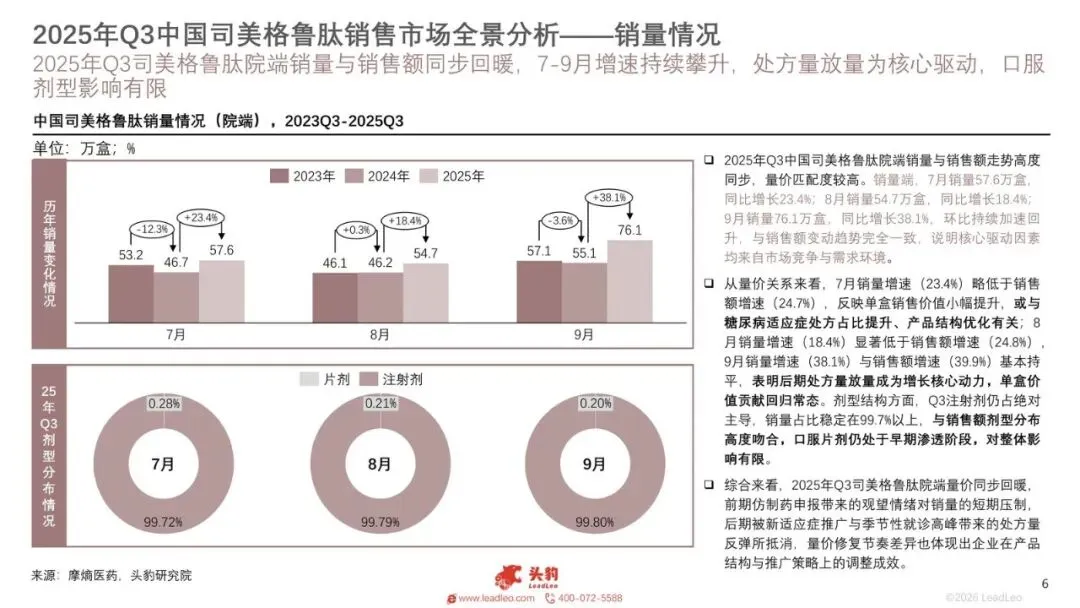
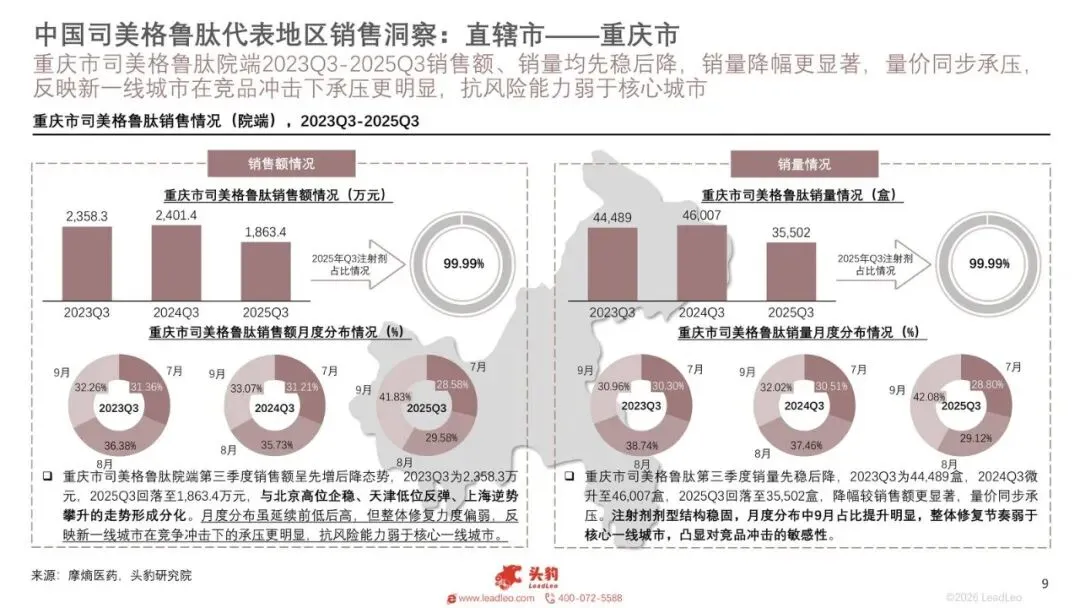
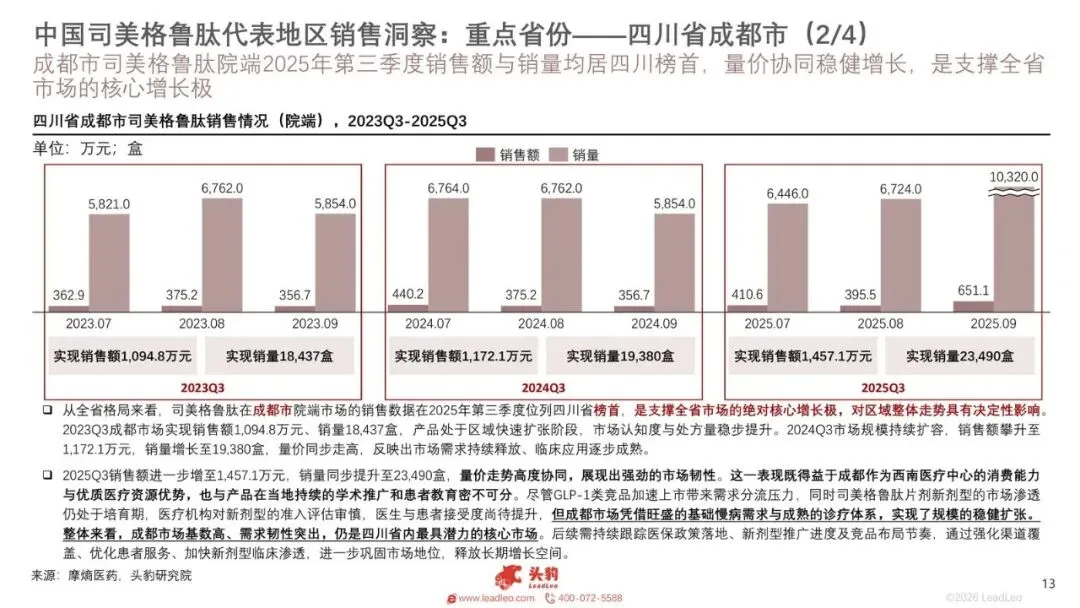
2025年三季度,中国院端司美格鲁肽销量和销售额走势几乎贴在一起,说明这轮回暖主要不是涨价,是处方量在放。
7月57.6万盒,同比+23.4%;8月54.7万盒,同比+18.4%;9月76.1万盒,同比+38.1%。9月销售额同比大约+39.9%,和销量增速基本同向。注射剂占比稳定,口服片剂在25年Q3销售额占比只有约0.15%–0.22%,对整体结构几乎可以忽略。
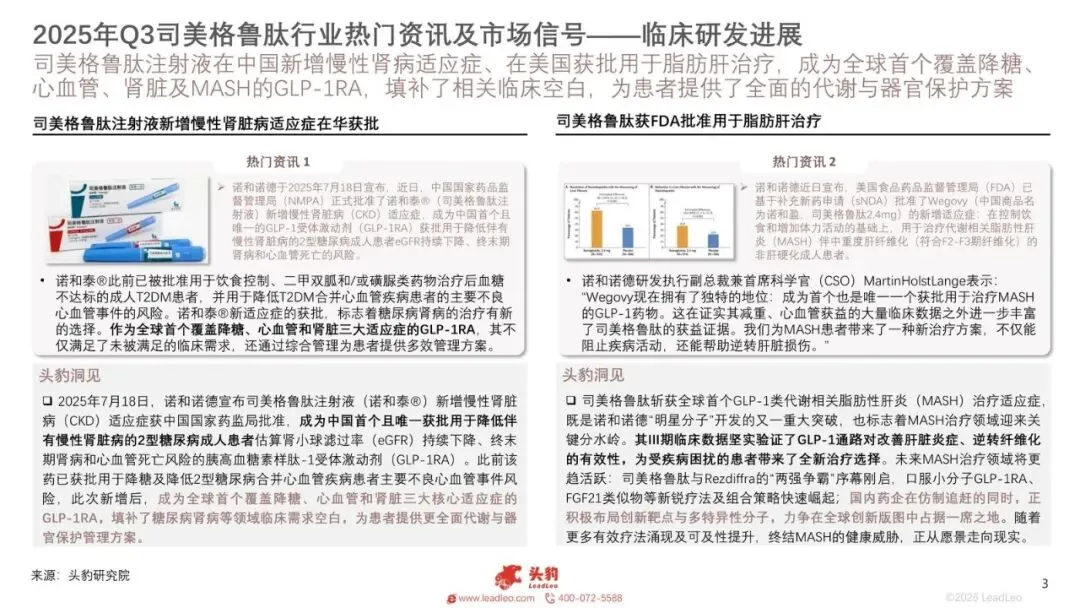
为什么是现在?7月18日诺和泰在华新增慢性肾病适应症,成为当时国内首个、也是唯一获批用于降低伴CKD的2型糖尿病患者eGFR持续下降、终末期肾病和心血管死亡风险的GLP-1RA。叠加秋冬代谢病就诊高峰、慢病管理和患者教育,基层渠道和复诊处方被重新推起来。受益的是已进院、能做学术推广的原研渠道;短期受损的是指望“口服替代针剂”快速切份额的路径——至少在院端数据里,这条路还没走通。
海外:适应症在加码,第一名已经只剩一口气
全球层面,司美格鲁肽还在扩适应症:美国FDA批准Wegovy用于MASH伴中重度肝纤维化(F2–F3、非肝硬化)成人,头豹把它写成全球首个覆盖降糖、心血管、肾脏及MASH的GLP-1RA。
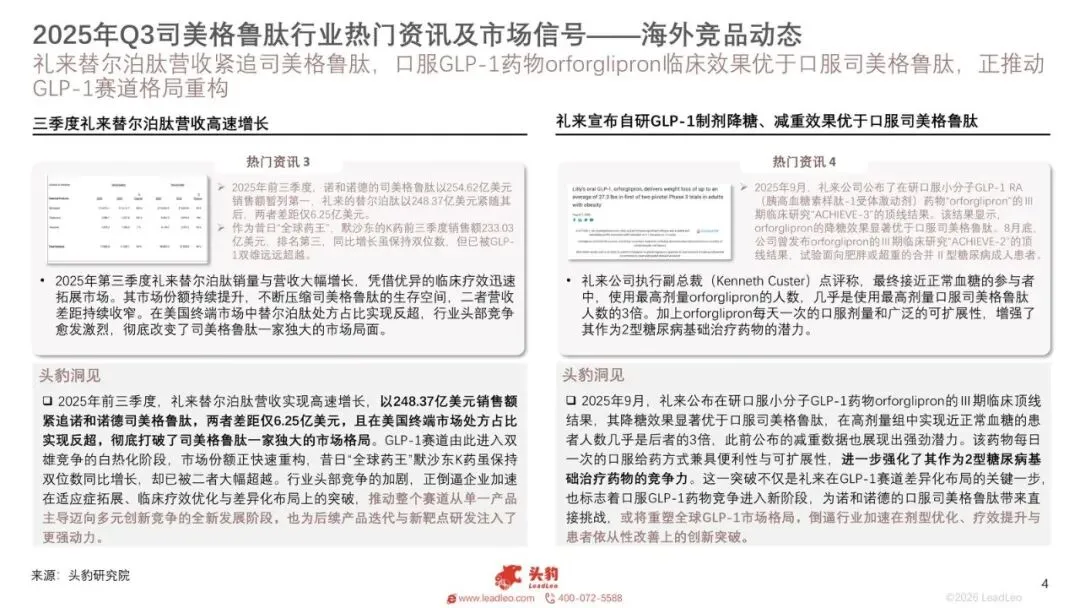
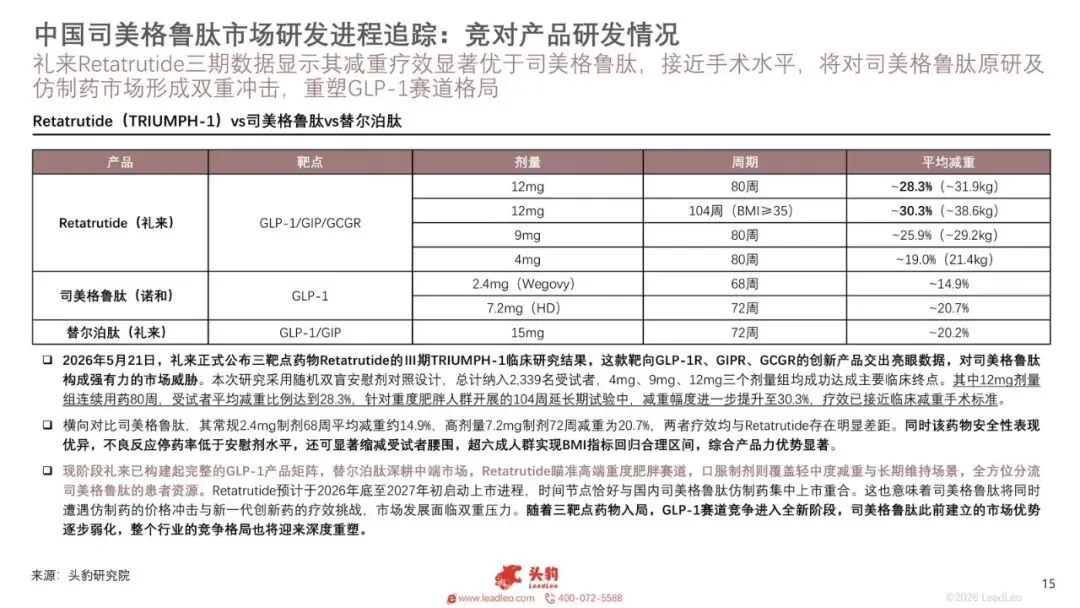
但份额战争更刺眼。2025年前三季度,司美格鲁肽销售额254.62亿美元暂列第一,替尔泊肽248.37亿美元,差距只剩6.25亿美元。礼来还公布口服小分子orforglipron的Ⅲ期:降糖效果优于口服司美格鲁肽。到2026年一季报,替尔泊肽收入已超过司美格鲁肽,礼来上调全年指引,驱动写得很清楚——减重放量、定价优势、中国区商业化加速。
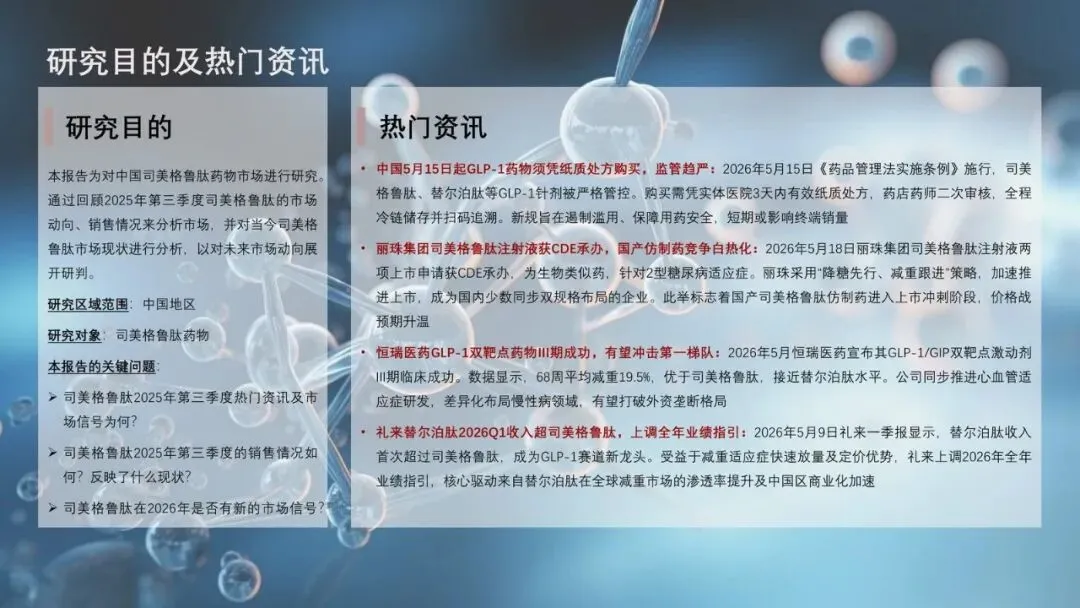
谁受益?减重疗效更强、口服管线更近的礼来,以及能讲“双靶点/多适应症”故事的后来者。谁受损?靠单一分子、单一剂型吃全球药王红利的路径。恒瑞GLP-1/GIP双靶点Ⅲ期:68周平均减重19.5%,材料写明优于司美格鲁肽、接近替尔泊肽,并同步推心血管适应症——这是国内冲击第一梯队的明确信号,不是边角料。
2026:纸质处方和仿制药会一起改游戏规则
监管比竞品来得更硬。材料写明:2026年5月15日起,《药品管理法实施条例》施行,司美格鲁肽、替尔泊肽等GLP-1针剂须凭实体医院3天内有效纸质处方购买,药店药师二次审核,全程冷链并扫码追溯。短期逻辑很直:滥用被掐,终端销量可能被打断,院内合规处方相对更值钱。
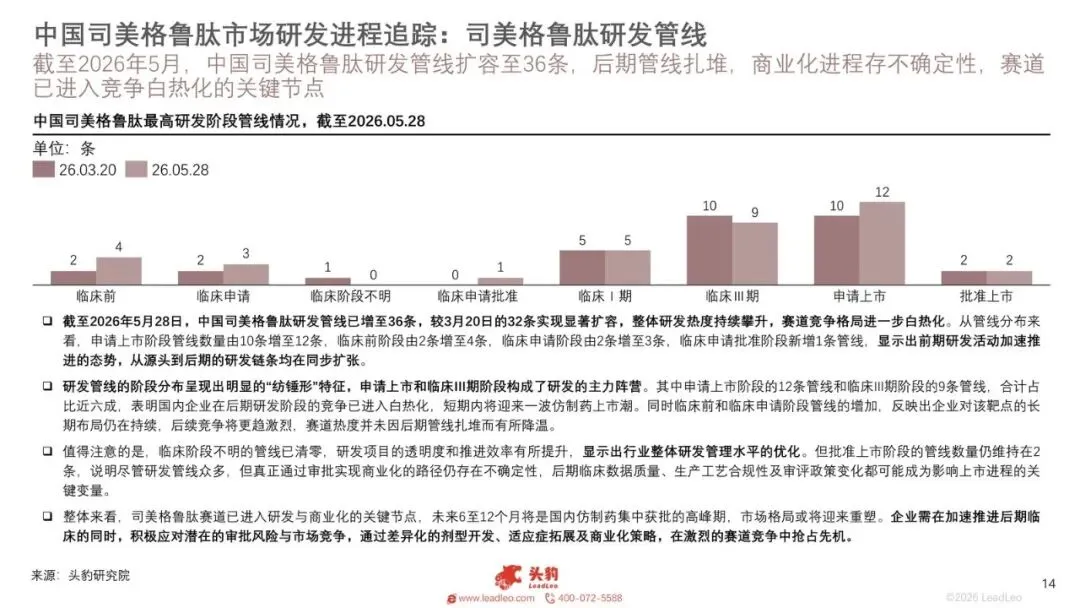
供给端也不闲着。2026年5月18日丽珠司美格鲁肽注射液两项上市申请获CDE承办,生物类似药、2型糖尿病适应症,“降糖先行、减重跟进”,双规格同步。国产仿制药进入上市冲刺,价格战预期升温。
主线可以收成一句:原研还在用适应症和学术推广把院端处方拉回来;全球龙头位置已经被替尔泊肽咬住;国内2026年真正的变量是“买药变难”叠加“仿制药变近”。
接下来盯这几件事
- 院端9月那种同比三十多个点的放量能否延续到四季度和2026年一季度,还是只是季节性就诊高峰。
- 2026年5月15日纸质处方落地后,药店渠道销量是否明显掉、院内处方是否承接。
- 丽珠等国产类似药从CDE承办到获批、进院、挂网价格的时间表,价格带是否下移。
- 替尔泊肽在中国区放量速度,以及恒瑞双靶点后续申报/适应症进展,是否继续用减重幅度差打司美格鲁肽。
- 口服剂型(司美格鲁肽片剂、orforglipron一类)在院端占比是否仍停在0.2%附近,还是开始切注射剂份额。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: